Real Vision 創設者:なぜ大多数のパブリックチェーンは消滅を免れないのか?
 核心的な視点

 あなたの投資ポートフォリオには、前のサイクルで購入したパブリックチェーンが必ずあるでしょう。なぜなら、その時あなたはそれが次のEthereumになると考えたからです。より良い技術、加えて創業者がポッドキャスト番組で非常に説得力のある発言をしていました……あなたが当初購入したのは愚かではなく、多くの賢い人々も同様のことをしました。
原文著者:Raoul Pal、Real Vision 創設者
原文編譯:Chopper、Foresight News
あなたの投資ポートフォリオには、前のサイクルで購入したパブリックチェーンが必ず含まれているでしょう。なぜなら、その時点でそれが次のイーサリアムになると考えたからです。より優れた技術と、創設者のポッドキャストでの説得力のある発言……あなたが当初購入したのは愚かではなく、多くの賢い人々も同様に行動しました。
しかし、今振り返ると、そのチェーンは基本的にゴーストタウンになっています。残っているのはわずかに稼働している検証ノードと、数百のウォレット間で小額のトークンが行き来しているだけで、トークンの価格は信者たちの購入コストを大きく下回っています。
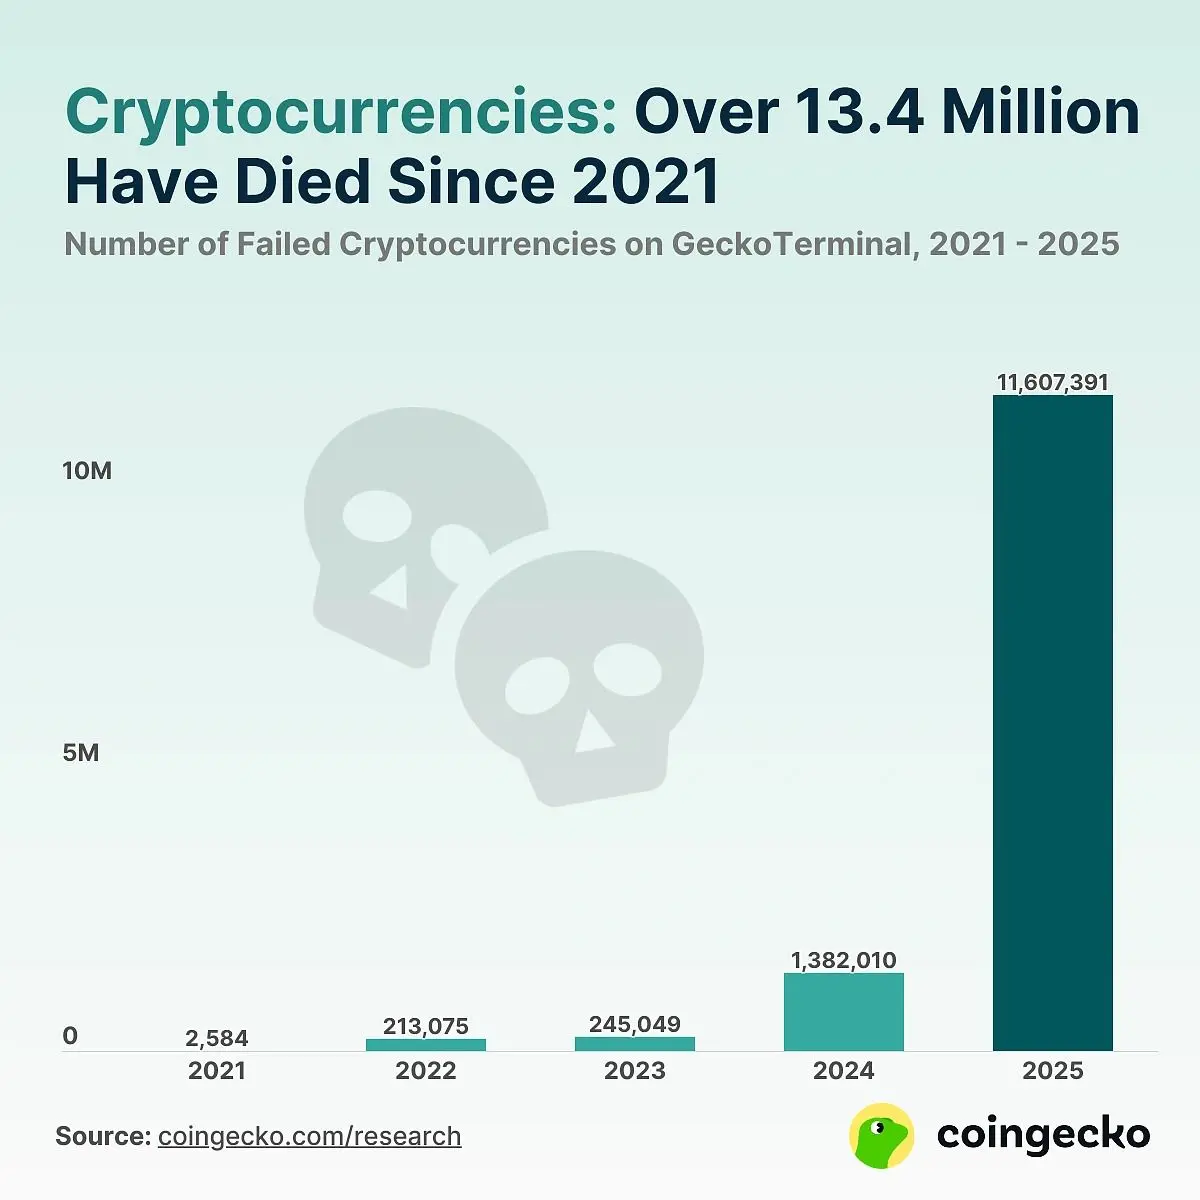
CoinGecko の統計によると、昨年末までに 1300 万以上のトークンが取引を停止しており、その大多数は 2025 年までに消滅する見込みです。そして、それらの基盤となる多くのパブリックチェーンも同様の運命を辿っています。
過去 13 年間、毎回のベアマーケットで私はソーシャルメディアで似たような意見を目にしてきました。「暗号通貨は詐欺だ、それは常にカジノだ、私は以前からそう言ってきた。」
しかし、この大規模な消滅はスキャンダルではなく、単なる基礎的な確率です。
私は 2020 年 12 月にこの文章を書きました。当時、これは明らかだと思いましたが、他の人々はそう考えていませんでした。トークンは、リスク投資がリアルタイムで時価評価された産物に過ぎません。もしあなたが初期のシードラウンドプロジェクトを保有していて、対象の価格が毎秒再評価されているなら、あなたは同じ結果を見ることになるでしょう:約 80% が最終的に価値がゼロになり、19% がいくらかの価値を生み出し、わずか 1% が大部分の利益を得ます。暗号市場はこのプロセスをすべての人にライブ配信しているに過ぎず、このリアルタイムの価格変動は人々を簡単にパニックに陥れます。
当時、私はこの基準で自分自身を見つめ直しました。もし Real Vision が設立以来、毎日リアルタイムで評価を行っていたなら、私はその価値が約 6 回ほぼゼロに近づいたと推測します。プロジェクトの価値は採用率に由来し、最終的には収入に繋がりますが、ほとんどのプロジェクトはその段階に到達することはありません。ほとんどのプロジェクトは生き残れません。これが現実であり、あなたが好きかどうかに関わらず、これが資本主義です。
したがって、本当の問題は「大部分のパブリックチェーンは消滅するのか」ではなく、彼らは元々消滅する運命にあるのです。本当に考えるべきは、どれが生き残るのか、そして価格が答えを出す前にそれらをどのように特定するかです。
私たちは同じシナリオを目撃してきた
21 年の執筆経験は、私に前例を探すことを教えてくれました。そして、ここで覚えておくべき前例は、インターネットバブルの崩壊です。
2018 年 11 月、ビットコインは深刻なベアマーケットにあり、私はこの状況が 2000 年、2001 年のインターネットバブルと非常に似ていると書きました:アイデアは壮大ですが、ビジネスモデルには欠陥があります。しかし最終的には、灰の中から不死鳥が生まれるでしょう。私は当時、暗号市場もこのプロセスを再演するだろうと確信していましたが、どのプロジェクトが不死鳥で、どれが単なる灰なのかを判断することはできませんでした。この点については当時も正直に述べました。
予測できないことを認めることが正しい答えです。なぜなら、2000 年の時点で、誰も最後の勝者を選ぶことができなかったからです。その年、インフラの過剰建設が行われ、ナスダック指数は 2 年半で高値から 78% 下落し、ほとんどの対象の価値はゼロになりました。しかし、火の中から生まれた少数の企業は、倒産した企業が築いた光ファイバーインフラを基に成長し、世界最大の企業に成長しました。振り返ると、崩壊は上昇の道の一つの挿話に過ぎませんが、その中にいると、業界全体の理念が終わるように感じることがあります。
その後、すべての大型プラットフォーム市場は同様の結末を迎えました。クラウドコンピューティング分野には約 5 社の主要プレイヤーしか残っていません;オペレーティングシステムやモバイルフォンの分野も同様で、ほとんどの価値は上位 4 社に集中しています。パブリックチェーンはこれらのプラットフォーム市場と本質的に同じです。
パブリックチェーンは経済体であり、単なるトークンではない
プラットフォーム市場に属する以上、その製品は何でしょうか? 答えは簡単です:ブロックスペースです。
勝者は技術やストーリー(またはその両方)を通じて、自身のブロックスペースをより魅力的にし、より多くのユーザーや資金をチェーン上で流通させます。それ以外のすべては、単なるマーケティングのパッケージです。
これが、汎用パブリックチェーンを企業と見なすことができない理由であり、単純にトークンとして扱うこともできません。イーサリアム、ソラナ、スイは独立した経済体であり、それぞれの GDP、通貨供給量、通貨政策を持っています。彼らを評価する際は、経済体を評価するように ------ チェーン上でどれだけの経済活動が生まれているかを見るべきです。
生存のための 4 つの道
競争の構図は、皆が想像するよりもはるかにシンプルです。プロジェクトが生き残るためには、4 つの道しかありません:
第一に、独立した経済体になること。イーサリアム、ソラナ、スイ、および少数の他のパブリックチェーンは、十分なスループット、相互運用性、開発者の密度を持ち、世界のトークン経済を支える能力があります。
第二に、垂直専門路線を歩むこと。ハイパーリキッドは最も典型的な例であり、統合取引所であり、ちょうど一つのパブリックチェーンを実行層として使用しています。専門取引所はしばしば利益を上げることができますが、その収益の上限は細分化された競技によって制約されるべきであり、無制限のオープン経済体として評価されるべきではありません。
第三に、レイヤー 2 ネットワークとして機能すること。一層のパブリックチェーンに依存してビジネスを構築し、基盤のセキュリティを借りることです。一部のレイヤー 2 ネットワークは優れたビジネスになる可能性がありますが、彼らは本質的にフランチャイズに属し、Shopify 上の店舗のようなものです。特定の L2 が消滅しても、そのチェーン上の状態は他の場所に移行可能であり、これが彼らが基盤のパブリックチェーンのように価値を蓄積できない理由です:L1 はデータの持続的な保証を持ち、L2 は単に借りているだけです。
第四のタイプは特異です:BNB。市場はそれを独立した経済体として評価しますが、実際にはそうではありません。なぜなら、それは分散化されておらず、実際の基盤の保証はバイナンスのバランスシートに依存しているからです。これは良いビジネスですが、本質的には L1 の外見を持つ中央集権的なプラットフォームトークンです。
なぜ大多数のパブリックチェーンは消滅を免れないのか
残りの大多数のパブリックチェーン ------ つまり、過去 2 回のサイクルで立ち上げられた多くのプロジェクトは、上記の 4 つのカテゴリには属しません。彼らは汎用パブリックチェーンに属し、独立した経済体と競争しようとしますが、勝つ条件を持っていません;細分化の程度が専用の競技を占有するには不十分であり、中央集権の程度が大型プラットフォームのバランスシートに依存するには不十分です。彼らは単なる「一つのパブリックチェーン」に過ぎません。防御のないパブリックチェーンは、最終的に価値がゼロになる運命にあります。
これは構造的な根源です。そして実践の面では、彼らを本当に殺すのはトークンの上場発行メカニズムです。
2024 年の夏から、私は低流通量、高完全希薄化評価(FDV)のトークンを研究してきましたが、この法則は今も変わっていません:市場はこの種の対象を嫌います。トークンが上場した初期は流通量が非常に少なく、しばしば直接 70% 以上暴落します。市場はその後のロック解除による売り圧力を事前に評価します。ブルマーケットでは、実際の需要があれば、低流通量のトークンは急騰する可能性があります。しかし、ベアマーケットが来ると、ロック解除が基本的に完了するか、需要が実際に持続可能でない限り、この種の対象は市場全体に対して大幅に劣後することになります。そして、防御のないパブリックチェーンは、需要が本物であることは決してありません。彼らは短期的な熱気を得るだけですが、その熱気を長期的な採用に転換するのは難しく、ほとんどの熱気は瞬時に消え去ります。
したがって、発行構造はこの種の同質的なパブリックチェーンのゼロ化プロセスを加速させるだけであり、発行メカニズムの問題がなくても、市場は最終的に同じ結果を示すでしょう。
ゼロコストへの競争
業界の大多数の評価フレームワークはここで無効になります。
パブリックチェーン競争の核心的な次元は運営効率です。つまり、協力競争に勝つパブリックチェーンは、必然的に単一の取引の限界コストをゼロに近づけることになります。キャッシュフローの割引モデルを適用すると、結論は逆に、主要なパブリックチェーンの評価が挑戦者よりも低いということになります。なぜなら、彼らは各取引で得られる手数料が最も少ないからです。このモデルは完全に逆の答えを提供します。
パブリックチェーンの価値を評価するには、逆に考える必要があります。例えば、イーサリアムを停止し、すべてのレイヤー 2 ネットワークが麻痺し、大部分のステーブルコイン市場が消失し、すべての DeFi、NFT、トークン化された資産が影響を受け、金融システムがこのインフラに依存して未来を構築する可能性が消失した場合、これがイーサリアムの価値です。誰も TCP/IP プロトコルの各データパケットの収益を統計的に評価することはありません。評価するのは、それに依存して動作する全体のインターネットです。
この競争はさらに加速し続け、新しいタイプのユーザーが間もなく登場します。以前、私は AI エージェントが従来の銀行システムを使用できず、この種のチェーン上のチャネルに依存して決済を行う必要があると説明しました。エージェントには固有の好みがなく、常に最も安価で、最も速く、最も効率的なネットワークを自動的に選択します。一度でもより低い費用の選択肢があれば、すぐにより高い料金のパブリックチェーンから離れます。ソラナとスイはすでにステーブルコインの送金コストをほぼゼロに押し下げており、これはライツの法則が目の前で展開されていることを示しています。
一部のビジネスはイーサリアムの基盤のセキュリティを必要とし、一部のビジネスは極限の速度を追求します。したがって、異なるパブリックチェーンは異なるシーンを担い、市場の構図は主要なプレイヤーが大部分のシェアを占めるものであり、一社がすべてを占めるものではありません。しかし、末端のパブリックチェーンにはケーキを分ける資格がありません。
皆が間違った指標を見ている
私はなぜ業界の評価基準自体が間違っているのかを説明できます。私自身もこの罠に陥ったことがあります。
今年の初め、私は L1 パブリックチェーンの評価フレームワークを構築しようと考え、すべてのアナリストと同様に、完全希薄化評価を基に、皆が追跡している指標を組み合わせました:ロックされた総価値 TVL、手数料収入、DEX 取引量、ステーブルコインの時価総額。データの相関性は非常に高く見え、当時私は正しい方法を見つけたと思いました。
しかし、事実はそうではありませんでした。この論理全体は循環論法に属します。TVL の評価単位自体が評価対象のトークンであり、DEX 取引量は投機的な市場の変動に伴い、手数料は取引量の変動に応じて変わります。これは、トークン価格から派生したデータを使ってトークン価格を説明することに等しいのです。私たちが観測しているのは表面的なものに過ぎず、物事の本質ではありません。
したがって、私は価格の干渉を排除し、価格に影響されない比率に換算しました。2025 年 1 月の高値を選び、12 のパブリックチェーンのデータをカバーし、ただ一つの質問をしました:次の 13 ヶ月で、どのパブリックチェーンが最も小さな下落幅を示すかを予測できる指標はありますか?
手数料収益率には予測能力が全くありません。ブルマーケットの手数料は投機的な熱気しか反映せず、実際の価値創造を測ることはできません。TVL/FDV(暗号版の株価純資産比率)も同様に無効です。
唯一、資産のリターンと関連がある指標は資金の回転率です:資金がチェーン上の取引所で流通する速度です。しかし、その相関性は逆です。2025 年 1 月、ソラナの資金流通速度はロックされた価値の 200 倍に達し、イーサリアムはわずか 7 倍でした。資金の回転が速いパブリックチェーンは、その後の 13 ヶ月でのパフォーマンスが悪化し、資金が沈殿しているパブリックチェーンは、下落に対する耐性が強いです。
今、私の理解は、回転率はエントロピーの増加を示し、資金の粘着性は秩序を示すということです。資金が入ってきた後、沈殿し、貸し出し、交換、再ステーキングに使用され、経済的な関係を築き、より多くの資金を引き寄せます。迅速に出入りする資金は、このチェーンをカジノとして扱っているだけで、相場が退くと何も残しません。したがって、ブルマーケットのピークで皆が追い求める高い取引量は、実際にはリスク警告です;一見穏やかで、資金が長期的に沈殿しているパブリックチェーンは、逆に下落に耐えることができます。
生存者の特徴
これにより、私は価格とは無関係な 3 つの重要な観察次元をまとめました:
第一に、仮想通貨の価格が暴落したとき、単一ユーザーの経済密度は守れるのか。2024年12月の高値から2026年2月まで、私が追跡しているあるパブリックチェーンのトークン価格は83%下落し、TVLは78%減少し、アクティブアドレスの数は4分の1に減少した。しかし、各アクティブユーザーに対応するデプロイ資金はほとんど変わらなかった:高値は約2100ドル、低値も依然として2100ドルを維持している。投機的な訪問者やボットが退場し、残ったユーザーは同等規模の経済活動を続けている。私が統計を取ったパブリックチェーンの中で、下落サイクルの中でこの密度指標を守ったのは、イーサリアム、ソラナ、Suiの3つのL1のみである。他のすべてのパブリックチェーンでは、価格が下落するにつれてユーザーの経済密度も同時に縮小した。その中の1つの資金力のある主流L1では、ユーザーの経済密度が直接83%縮小し、残ったユーザーはほぼすべてのオンチェーン活動を停止したことを意味する。
ちなみに:私は確かにSui財団に勤務している。しかし、データ分析を終えた後に、Suiがこの3つの対象の1つであることに気づいた。データは嘘をつかない。
第二に、トークンが下落している間、ステーブルコインの残高は持続的に増加するのか。チェーン上の米ドルステーブルコインの価値は、トークンの縮小に伴って減少しない。もしベアマーケットの間に米ドル資金が持続的に流入し、蓄積されるなら、それは外部資本が長期的な選択をしたことを示す。この3つのパブリックチェーンは下落サイクルの中でステーブルコインの残高を増加させており、その中の1つは価格が83%下落したにもかかわらず、ステーブルコインの規模は約半分増加した。
第三に、開発者の持続的な流入も、私の最も重視する指標である。開発者はパブリックチェーンで最も希少な資本である。ユーザーが資金を投入すれば、数分以内に全て撤回できるが、開発者は特定の言語やアーキテクチャを学ぶために数年の時間を投入し、移行コストは非常に高い。ベアマーケットの段階で開発者が特定のパブリックチェーンに移行し続けることは、業界で最も専門的な認識を持つ人々が、高い移行コストをかけて高い確実性の選択をしたことを示す。価格チャートはこの事実を決して反映できない。
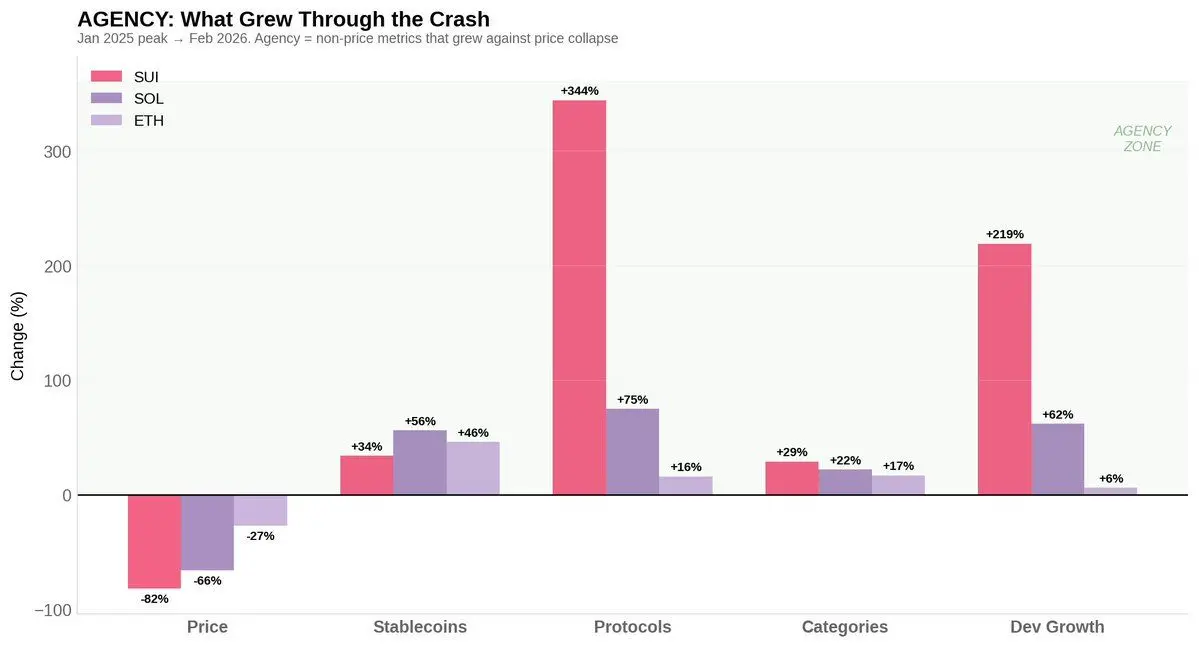
ウォレットの数が増加し、チェーン上の取引価値が向上し、開発者が先行して参入し、これらすべての指標が市場の調整期間中も維持できる ------ これがサイクルを超えて生き残る対象である。この条件を満たすものこそ、深く研究する価値がある;もしこれができなければ、あなたが持っているのは単なる同質化商品型トークンに過ぎない。
この種の対象のS字成長曲線は、途中で90%の価格下落が起こる可能性がある。しかし、少数の生き残ったプロジェクトは、長期的に指数関数的な上昇を実現し、次々と新高値を更新する。何千ものプロジェクトが生死の選別を経た後、ネットワーク効果が発揮され、全体のエコシステムが飛躍する。
ロングテールの分野のプロジェクトはますます増えていく。各サイクルごとに大量のトークンが発行される。多くの人々は、膨大なロングテールプロジェクトの中で100倍のトークンを見つけることを夢見ているが、目の前にある主線の機会を見落としている。採用状況に注目し、価格ではなく。
ほとんどのプロジェクトは最終的に消滅する。生き残った少数こそが、全体のゲームの核心である。
 リスク警告