








Данные: Стратегия связанные с длинными и короткими плечами ETF с момента основания упали более чем на 90%
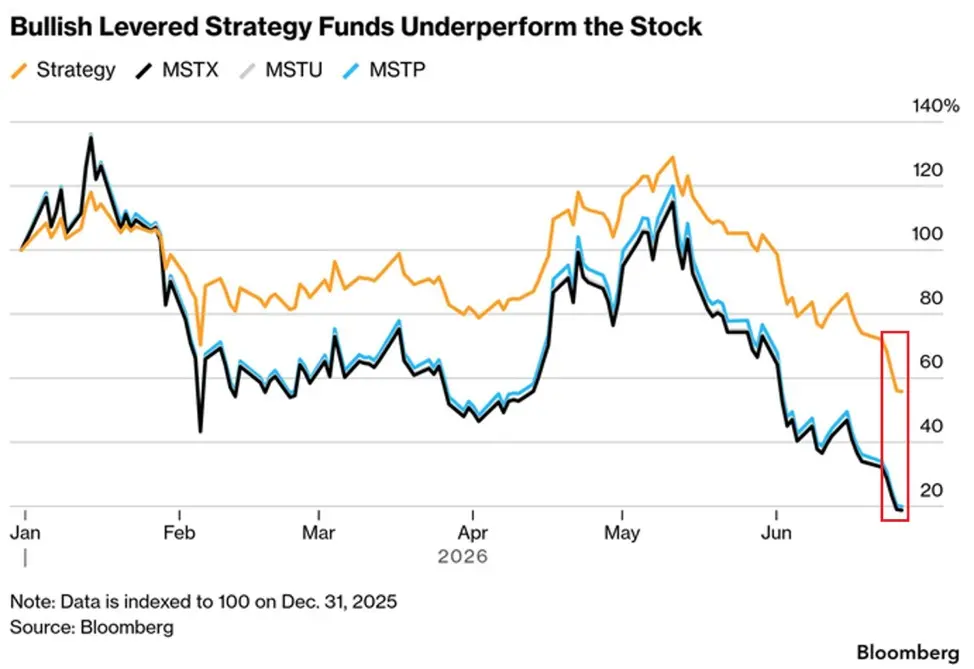
Сообщение ChainCatcher, согласно отчету The Kobeissi Letter, ETF с 2-кратным кредитным плечом на покупку MicroStrategy ($MSTX, $MSTU) с начала года упали примерно на 82%; другой продукт с 2-кратным кредитным плечом $MSTP также упал на 81%.
За тот же период MicroStrategy ($MSTR) сам по себе с начала года упал на 46%, а на прошлой неделе упал на 27%. В результате $MSTX, $MSTU и $MSTP на прошлой неделе почти вдвое сократились.
В отчете отмечается, что запущенные в 2024 году ETF с кредитным плечом на MicroStrategy (как бы то ни было, длинные или короткие позиции) с момента запуска упали более чем на 90%, несмотря на то, что ранее в них было вложено десятки миллиардов долларов, однако кредитное плечо значительно увеличивает убытки.
Примечание: Кредитные ETF обычно используют механизм ежедневной переоценки, который направлен на достижение целого числа кратных ежедневным колебаниям базового актива. На высоковолатильных рынках, даже если базовый актив в течение определенного времени в целом растет или падает, частые колебания цен могут привести к тому, что эффект сложных процентов вызовет отклонение фактической производительности продукта от ожидаемого множителя, и чистая стоимость будет постоянно размываться. Это называется "потеря волатильности" (Volatility Decay, также известная как Beta Slippage).

 Предупреждение о рисках Предупреждение о рисках


