Истина о стейблкоинах: не сэкономишь деньги и не подорвешь Visa
 Ключевые тезисы

 Что в конечном итоге может заменить стейблкоин? Объективно говоря, ответ — это этапы клиринга и расчетов, а также обмен валюты между странами. Он преобразует базовые финансовые каналы, стоящие за сделками. Однако основным источником затрат при транзакциях с картами внутри страны всегда были не инфраструктура расчетов.
Автор|Vaidik Mandloi
Составитель|Luffy, Foresight News
Знаете ли вы? В июле объемы расходов по кредитным картам на криптовалюту превысили 759 миллионов долларов, а количество транзакций достигло 9 миллионов. Это почти в два с половиной раза больше, чем в аналогичный период прошлого года. Более 90% от общего объема транзакций по-прежнему оплачиваются с помощью карт Visa.
Практически все проекты криптокарт рассказывают одну и ту же историю: полагаясь на платежные каналы со стабильными монетами, они обходят комиссии картельных организаций и возвращают сэкономленные средства торговцам. Ранее мы анализировали, как Stripe строит трансакционные цепочки на основе стабильных монет, и обсуждали эту логику.
В связи с этим я углубился в один ключевой вопрос: что на самом деле произойдет, если попытаться отказаться от традиционных картельных организаций? Действительно ли отказ от Visa и Mastercard может сэкономить средства для торговцев? Какой уровень в платежной архитектуре может быть заменен стабильными монетами?
В конечном итоге, выводы оказались совершенно неожиданными.
Как работает платежная система
Чтобы найти ответ, сначала нужно прояснить, куда на самом деле уходят комиссии, когда потребители оплачивают покупки картами. Я сначала осознал одну общую ошибку: многие, включая многих участников криптоиндустрии, полагают, что картельные организации, такие как Visa, забирают наибольшую часть комиссии.
На самом деле это не так. Торговец, принимающий оплату по кредитной карте на сумму 100 долларов, должен заплатить около 2,2% комиссии, что составляет 2,2 доллара. Ключевым моментом является то, что эти 2,2 доллара не попадают в карман Visa, а распределяются между тремя сторонами, и распределение неравномерное.
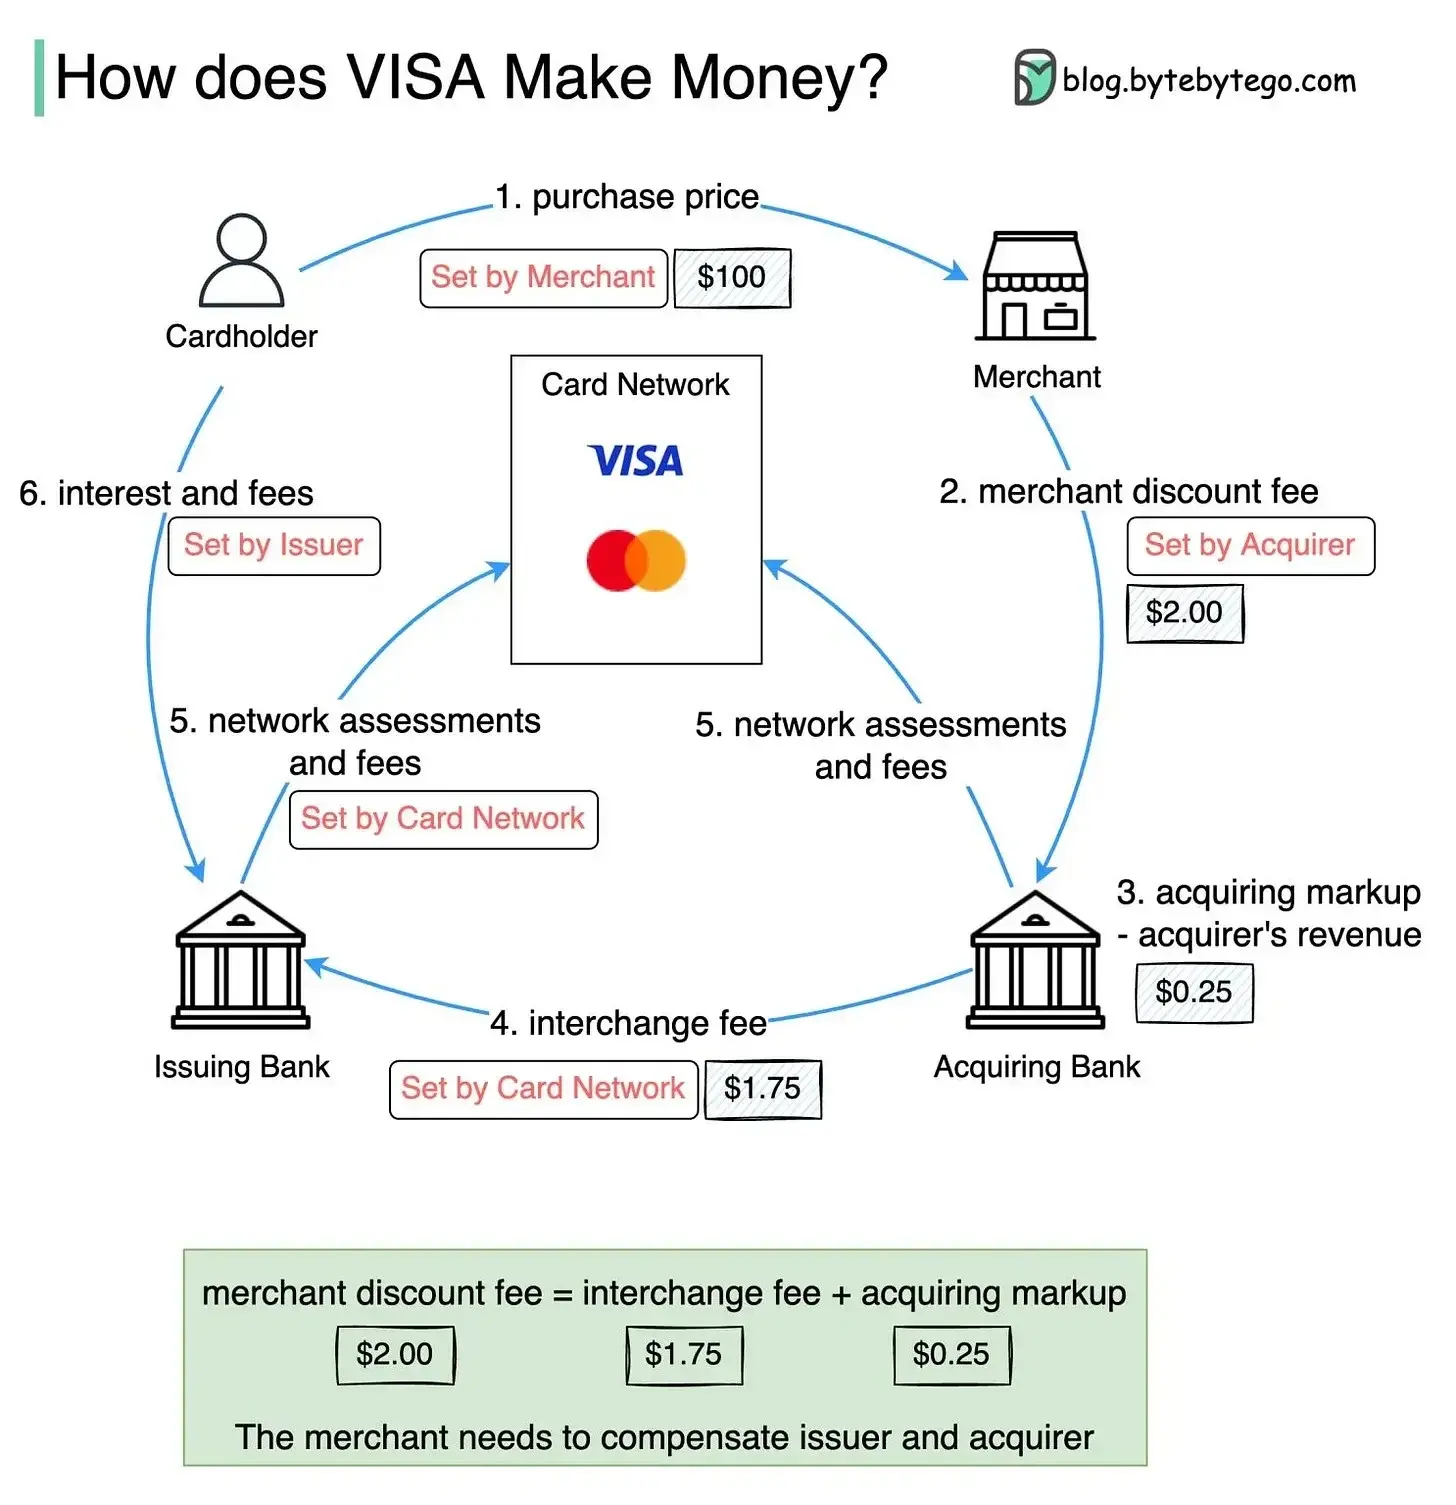
· Наибольшая доля составляет около 1,75 доллара и принадлежит эмитенту карты, то есть организации, выдающей кредитные карты потребителям. Эта плата называется обменной комиссией и составляет 70%–80% от общей комиссии торговца.
· Далее идут платежные процессоры со стороны торговца (эквайеры), которые берут 0,30–0,70 доллара в качестве сервисного сбора.
· И только потом идут картельные организации Visa / Mastercard, которые взимают лишь 0,13–0,18 доллара в качестве оценочной комиссии, что составляет примерно 7%–9% от общих расходов торговца.
Это означает, что если просто убрать Visa, то будет устранена лишь самая маленькая комиссия в этой цепочке. А то, что Visa взимает небольшую плату, также имеет свои причины.
Visa не предоставляет кредит никому, не несет кредитных рисков, споров о возврате и убытков от мошенничества. На самом деле Visa даже не участвует в переводе средств. Она просто представляет собой сеть передачи информации, которая активируется только тогда, когда пользователь проводит карту на терминале торговца. Задача Visa заключается в том, чтобы передавать информацию об авторизации между терминалом торговца и эмитентом карты, а также устанавливать правила работы всей системы. Реальную ответственность несет эмитент карты.
Эмитент карты предоставляет кредит потребителям, несет риски невозврата; одновременно он несет затраты на использование средств между моментом покупки и днем платежа по счету, а также использует обменные комиссии для субсидирования программ вознаграждений за использование карт, чтобы привлечь пользователей.
Это также создает привлекательную бизнес-модель для Visa. В 2025 году Visa обработает транзакции на сумму 14,2 триллиона долларов, количество транзакций составит 257,5 миллиардов, что принесет 40 миллиардов долларов чистого дохода с чистой маржой прибыли близкой к 50%. В среднем за каждую транзакцию Visa зарабатывает всего около 0,13 доллара — это и есть весь источник ее прибыли. Visa смогла войти в число компаний с самой высокой рыночной капитализацией в мире не из-за высоких сборов за каждую транзакцию, а благодаря обработке сотен миллиардов транзакций в год, с предельными затратами, близкими к нулю, и без несения кредитных рисков.
Теперь перейдем к самой сложной реальности карт на основе стабильных монет.
Все карты на основе стабильных монет на рынке являются дебетовыми картами. Перед покупкой средства уже хранятся в кошельке пользователя в виде USDC или USDT. Не существует периода использования средств, и не возникает процентов от циклического кредита. Это помещает такие карты в совершенно другую экономическую модель.
Кроме того, Конгресс США в 2010 году принял Закон Додда-Франка, который ограничивает обменные комиссии для дебетовых карт, выпущенных банками с активами более 10 миллиардов долларов, до 0,21 доллара за транзакцию плюс 0,05%. Большинство схем дебетовых карт на основе стабильных монет выбирают сотрудничество с небольшими банками (цифровыми банками), активы которых ниже порога в 10 миллиардов долларов, что освобождает их от ограничений Закона Додда-Франка, что также является распространенной практикой в финансовых технологиях.
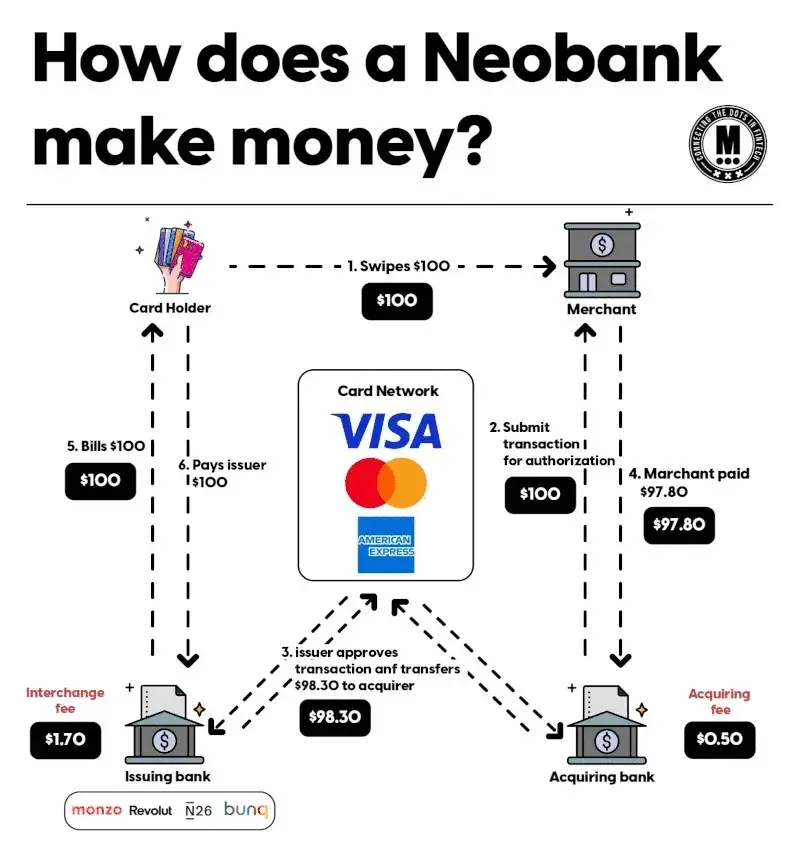
Неограниченные дебетовые карты с двойной информационной сетью в настоящее время имеют среднюю обменную комиссию около 0,62 доллара за транзакцию. Сравнение показывает: при транзакции на 100 долларов кредитная карта с вознаграждением может принести 2,2 доллара общего дохода; в то время как дебетовая карта на основе стабильных монет, даже при применении более высокой освобожденной ставки, приносит всего 0,62 доллара. Проект также должен покрыть комиссии картельных организаций, сборы процессоров, затраты на сотрудничество с банками, а также покрыть убытки от мошенничества и операционные расходы, прежде чем оставшиеся средства будут направлены на снижение цен для торговцев.
Что действительно может заменить стабильная монета?
Как видно, экономия на комиссиях, связанных с удалением Visa, незначительна, а операционная прибыль стабильных карт на основе дебетовых карт крайне ограничена. Однако ценность платежей со стабильными монетами может заключаться не в экономии незначительных сборов картельных организаций, а в возможности заменить более ключевые элементы в платежной архитектуре.
Для этого я вернулся к предыдущей статье "Stripe создает собственную блокчейн", в которой была разобрана трансакция международного платежа на семь основных этапов: прием, процессинг, лицензирование, хранение, обмен валют, эмиссия карт и расчет. Я сопоставил внутренние транзакции с этой семиуровневой структурой, чтобы проанализировать, какие этапы могут претерпеть существенные изменения.
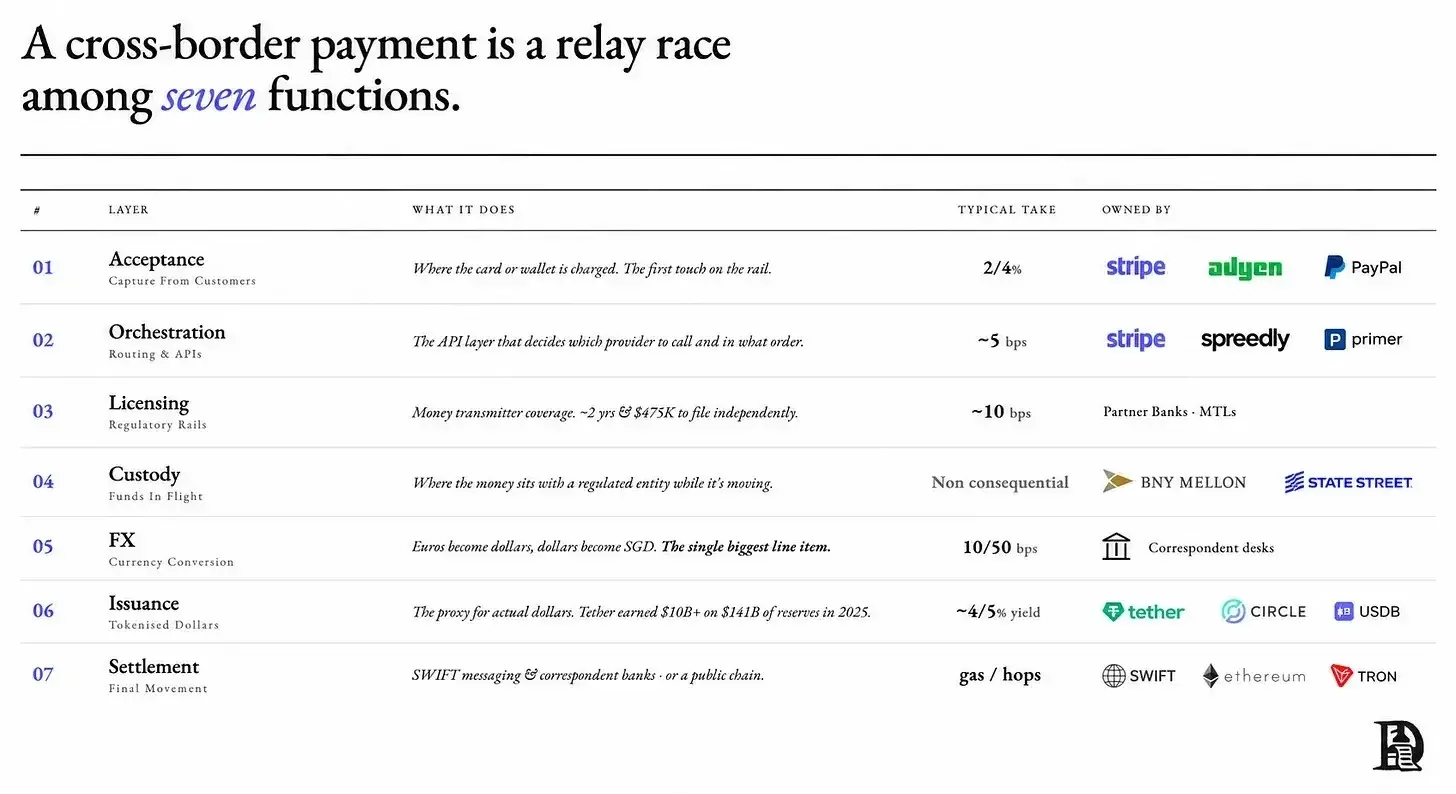
С точки зрения торговца, уровень приема транзакций совершенно не изменился. Процесс остается прежним: торговец оснащен терминалом, пользователь проводит карту, и все равно должен платить эквайеру комиссию. Торговец даже не может осознать, что источником средств за картой является USDC. В счете торговца эта транзакция ничем не отличается от обычной транзакции Visa. Аналогично, уровень процессинга по-прежнему проходит через Visa или Mastercard, а этап эмиссии по-прежнему зависит от сотрудничества с банками и BIN-кодами картельных организаций. Еще до появления стабильных монет финансовые технологии уже использовали эту модель, и не произошло никаких принципиальных изменений.
Действительные изменения происходят на уровне расчетов, который является единственным этапом, где стабильные монеты могут принести фундаментальные изменения. В традиционной модели расчет транзакций между эмитентом карты и картельной организацией занимает 2 дня (T+2), с учетом выходных и пакетной обработки. Чтобы оптимизировать эту проблему, такие сервисы, как Rain, поддерживают стабильные монеты для расчетов в конце дня с Visa; Mastercard также начала принимать USDC, PYUSD, RLUSD и другие стабильные монеты для расчетов в течение дня. Это значительно сокращает традиционные расчеты T+2, приближая их к реальному времени, освобождая оборотные средства, которые ранее были заняты эмитентами карт.
Однако все преимущества оптимизации оборотных средств достаются только эмитентам карт. Комиссия, которую платит торговец, не снизится из-за ускорения расчетов, и потребители не почувствуют никакой разницы в процессе оплаты.
Единственным выгодополучателем от расчетов T+0 со стабильными монетами является оператор карт, который больше не должен покрывать средства на двухдневный период. Инновации, которые приносят стабильные монеты, по сути, помогают эмитентам оптимизировать управление средствами. При увеличении масштаба прибыль может быть значительной, но не приносит дополнительных преимуществ ни торговцам, ни потребителям. В то же время у Visa нет стимула снижать комиссии — стоимость использования средств для расчетов никогда не несет Visa, давление всегда ложится на эмитентов карт. Даже если расчеты со стабильными монетами снижают стоимость средств для эмитентов, затраты Visa остаются неизменными, и, следовательно, комиссии для торговцев остаются на прежнем уровне.
Стоит отметить, что Visa и Mastercard не противятся расчетам со стабильными монетами, а наоборот, активно интегрируют их в свою сеть. С 2021 года Visa поддерживает расчеты с использованием USDC в сетях Ethereum и Solana, и в настоящее время годовой объем расчетов достиг 7 миллиардов долларов. Несколько месяцев назад Mastercard приобрела BVNK, расширив свою инфраструктуру для стабильных монет. Обе картельные организации даже заявили: "Стабильные монеты не подорвут существующую платежную систему, а наоборот, укрепят ее."
Картельные организации не были подорваны или заменены стабильными монетами; напротив, они интегрировали стабильные монеты как часть обновления своей расчетной системы. Каждая карта на основе стабильных монет, работающая на Visa, одновременно заявляет о намерении подорвать Visa, в то же время внося объем транзакций и продолжая платить сборы.
Кроме того, стоит добавить, что в связанных статьях Stripe мы упоминали, что стабильные монеты действительно могут снизить затраты на международные платежи, исключив многослойные посреднические банки, и этот аргумент имеет смысл. Но необходимо различать сценарии: основная проблема международных платежей заключается в обмене валют и многослойных посредниках, тогда как внутренние расходы имеют совершенно другую структуру ставок. Отрасль напрямую применяет проверенную логику международных платежей к внутренним расходам, что не соответствует реальной структуре затрат.
Логика, согласно которой стабильные монеты усиливают международные платежи, очень убедительна, но как только она применяется к внутренним расходам, становится очевидным, что эта нарративная структура трудно осуществима.
Что в конечном итоге могут заменить стабильные монеты? Объективно говоря, ответ — это этапы расчетов и обмена валюты для международных платежей. Они преобразуют базовые каналы финансирования, стоящие за транзакциями. Однако основной источник затрат для внутренних транзакций с картами никогда не находился на уровне расчетной инфраструктуры.
 Предупреждение о рисках Предупреждение о рисках