








Основатель Real Vision: почему большинство публичных блокчейнов не могут избежать исчезновения?
 Ключевые тезисы

 В вашем инвестиционном портфеле, безусловно, есть одна публичная цепочка, которую вы купили в предыдущем цикле, потому что тогда вы считали, что она станет следующим Ethereum. Лучшая технология, плюс убедительные высказывания основателя в подкасте... Вы тогда не ошиблись, многие умные люди поступили так же.
Автор оригинала: Рауль Паль, основатель Real Vision
Перевод оригинала: Чоппер, Foresight News
В вашем инвестиционном портфеле, безусловно, есть одна публичная цепочка, которую вы купили в прошлом цикле, потому что тогда вы думали, что она станет следующим Эфириумом. Более совершенная технология, плюс убедительные высказывания основателя в подкастах… Вы не ошиблись, когда купили её, многие умные люди сделали то же самое.
Но теперь, оглядываясь назад, эта цепочка в основном превратилась в город-призрак. Осталось лишь несколько узлов для верификации, несколько сотен кошельков, которые переводят мелкие токены, а цена токенов уже давно значительно ниже, чем стоимость, по которой их купили верующие.
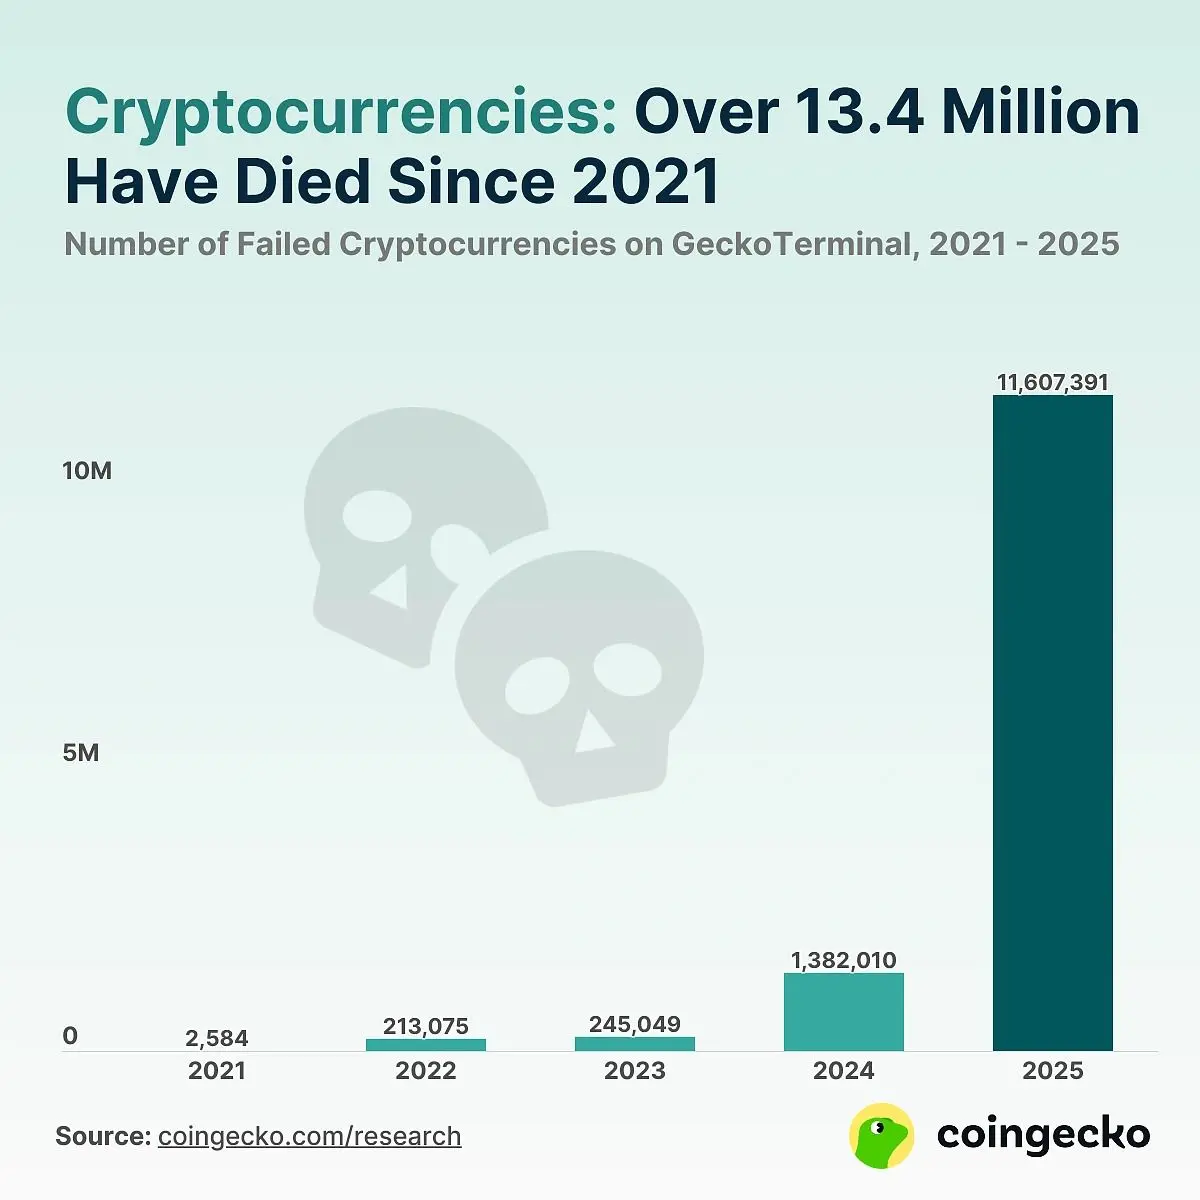
Согласно статистике CoinGecko, на конец прошлого года более 13 миллионов токенов прекратили торговлю, и большинство из них исчезнет к 2025 году. А многие публичные цепочки, на которых они основаны, также окажутся в аналогичной ситуации.
За последние тринадцать лет каждый раз во время медвежьего рынка я видел в социальных сетях подобные мнения. Криптовалюта — это мошенничество, это всегда был азартный бизнес, я уже давно вам это говорил.
Но эта массовая гибель не является скандалом, это просто базовая вероятность.
Я написал эти строки в декабре 2020 года, когда считал это очевидным, но другие так не думали. Токены — это просто продукт венчурного капитала, оцененный в реальном времени по рыночной стоимости. Если у вас есть токены ранних проектов, и их цена переоценивается каждую секунду, вы увидите тот же самый результат: примерно 80% в конечном итоге обесценятся, 19% смогут создать некоторую ценность, и лишь 1% принесет большую часть прибыли. Крипторынок просто транслирует этот процесс в прямом эфире, а такие колебания цен в реальном времени легко вызывают панику.
В то время я также использовал этот стандарт для оценки себя. Если бы Real Vision с момента своего основания каждый день оценивала свою стоимость в реальном времени, я предполагаю, что её стоимость почти шесть раз падала бы до нуля. Стоимость проекта зависит от уровня принятия, который в конечном итоге зависит от доходов, и большинство проектов никогда не достигнут этой стадии. Большинство проектов не выживет. Это реальность, нравится вам это или нет, это капитализм.
Поэтому настоящая проблема никогда не заключалась в том, «выживет ли большинство публичных цепочек», они и так вымрут. На самом деле, нужно задуматься: какие смогут выжить и как заранее распознать их до того, как цена даст ответ.
Мы уже видели такой же сценарий
Двадцатилетний опыт написания научил меня искать прецеденты, и здесь стоит помнить о прецеденте, связанном с крахом интернет-пузыря.
В ноябре 2018 года, когда биткойн находился в глубоком медвежьем рынке, я написал, что эта сцена очень похожа на пузырь интернет-компаний 2000 и 2001 годов: идеи грандиозные, но бизнес-модели имеют недостатки. Но в конечном итоге, из пепла возродится феникс. Я был уверен, что крипторынок также повторит этот процесс, но не мог определить, какие проекты являются фениксами, а какие просто пеплом, и это я также честно признал тогда.
Признание невозможности предсказать — это правильный ответ, потому что в 2000 году никто не мог выбрать последних победителей. В то время инфраструктура была чрезмерно развита, индекс Nasdaq упал на 78% за два с половиной года, и большинство активов обесценилось. Но немногие компании, возродившиеся из пепла, выросли в крупнейшие компании мира, опираясь на оптоволоконную инфраструктуру, построенную на основе тех, кто обанкротился. Оглядываясь назад, крах — это всего лишь эпизод на пути к росту; находясь внутри, это может казаться концом всей идеологии отрасли.
После этого все крупные платформенные рынки имели аналогичный исход. В области облачных вычислений осталось всего около пяти ведущих игроков; операционные системы и мобильные телефоны также похожи, большая часть ценности сосредоточена в первых четырех. Публичные цепочки по своей сути аналогичны этим платформенным рынкам.
Публичная цепочка — это экономика, а не просто токен
Поскольку это относится к платформенному рынку, то какой у неё продукт? Ответ прост: блок-пространство.
Победители будут делать своё блок-пространство более привлекательным с помощью технологий или нарратива (или того и другого), привлекая больше пользователей и средств для обращения на цепочке. Всё остальное — это просто маркетинговая упаковка.
Вот почему нельзя рассматривать универсальные публичные цепочки как компанию, и тем более нельзя просто считать их токенами. Эфириум, Солана, Суй — это независимые экономики, обладающие своим ВВП, денежной массой и денежной политикой. Оценивать их следует так же, как и экономику — смотреть, сколько экономической активности создаётся на цепочке.
Четыре пути к выживанию
Конкуренция на рынке гораздо проще, чем многие думают, у проектов есть только четыре пути к выживанию:
Первый — стать независимой экономикой. Эфириум, Солана, Суй и несколько других публичных цепочек имеют достаточную пропускную способность, совместимость и плотность разработчиков, чтобы поддерживать глобальную токеновую экономику.
Второй — следовать вертикальной специализации. Hyperliquid — самый Типичный ный пример, это интегрированная биржа, которая просто использует публичную цепочку в качестве слоя исполнения. Специализированные биржи часто могут быть прибыльными, но их предел доходов ограничен сегментом рынка, и их следует оценивать как биржи с глубокой защитной стеной, а не как открытые экономики без ограничений.
Третий — как сеть второго уровня. Создание бизнеса на основе публичной цепочки первого уровня, аренда базовой безопасности. Некоторые сети второго уровня могут стать качественными бизнесами, но по своей сути они являются франшизами, как магазины на Shopify. Даже если какая-то L2 исчезнет, её состояние на цепочке может быть перенесено в другое место, и именно поэтому они не могут накапливать ценность, как публичные цепочки первого уровня: L1 имеет долговременную защиту данных, а L2 просто арендует.
Четвёртый случай довольно особенный: BNB. Рынок оценивает его как независимую экономику, но это не так. Поскольку он не децентрализован, его настоящая базовая защита — это баланс активов Binance. Это неплохой бизнес, но по сути это централизованный токен платформы, замаскированный под L1.
Почему большинство публичных цепочек не могут избежать гибели
Остальные подавляющее большинство публичных цепочек — это множество проектов, запущенных в последние два цикла, не относятся к четырем вышеупомянутым категориям. Они являются универсальными публичными цепочками, которые пытаются конкурировать с независимыми экономиками, но не имеют условий для победы; степень сегментации недостаточна, чтобы занять свою нишу; уровень централизации недостаточен, чтобы опираться на баланс активов крупных платформ. Они просто «публичная цепочка». Публичная цепочка без защитной стены в конечном итоге обесценится.
Это структурная причина. А на практическом уровне, действительно убивает их механизм выпуска токенов.
С лета 2024 года я изучал токены с низкой ликвидностью и высокой полностью разводненной оценкой (FDV), и эта закономерность до сих пор не изменилась: рынок не любит такие активы. На начальных этапах выхода токены с маленьким объемом ликвидности часто падают на 70% или даже больше, рынок заранее оценивает последующее давление со стороны разблокировки. На бычьем рынке, если за ними стоит реальный спрос, токены с низким объемом ликвидности могут взлететь. Но когда приходит медвежий рынок, если разблокировка не завершена или спрос не является реальным и устойчивым, такие активы будут значительно отставать от рынка. А у публичных цепочек без защитной стены спрос никогда не является реальным. Они лишь получают краткосрочную популярность, но превратить эту популярность в долгосрочное принятие очень сложно, и подавляющее большинство популярности исчезает в мгновение ока.
Таким образом, структура выпуска лишь ускоряет процесс обесценивания таких однородных публичных цепочек, даже если бы не было проблем с механизмом выпуска, рынок в конечном итоге все равно дал бы тот же результат.
Гонка к нулевой стоимости
Большинство оценочных рамок в отрасли здесь потерпят неудачу.
Основное измерение конкуренции публичных цепочек — это эффективность работы. То есть, публичная цепочка, выигрывающая в конкурентной борьбе, обязательно будет постоянно снижать предельные затраты на каждую транзакцию к нулю. Если применить модель дисконтирования денежных потоков, вывод будет таков, что оценка ведущих публичных цепочек ниже, чем у их соперников, потому что они зарабатывают наименьшие комиссии за каждую транзакцию. Эта модель дает совершенно противоположный ответ.
Чтобы оценить стоимость публичной цепочки, нужно мыслить в обратном направлении. Представьте, если бы Эфириум был отключен, все сети второго уровня вышли бы из строя, большая часть рынка стабильных монет исчезла бы, все DeFi, NFT и токенизированные активы были бы под ударом, а возможность построения финансовой системы на этой инфраструктуре исчезла бы. Это и есть ценность Эфириума. Никто не будет оценивать протокол TCP/IP, подсчитывая доход от каждого пакета данных. Оценка основывается на всей инфраструктуре, которая работает благодаря ему.
Эта конкуренция будет продолжать ускоряться, новая категория пользователей скоро войдет на рынок. Я ранее объяснял, что AI-агенты не могут использовать традиционные банковские системы и должны полагаться на такие цепочки для расчетов. У агентов нет врожденных предпочтений, они каждый раз автоматически выбирают самую дешевую, быструю и эффективную сеть, и как только появится более дешевый вариант, они немедленно покинут более дорогую публичную цепочку. Солана и Суй уже снизили стоимость переводов стабильных монет почти до нуля, что и является проявлением закона Райт.
Некоторые бизнесы нуждаются в безопасности, предоставляемой Эфириумом, другие стремятся к максимальной скорости. Поэтому разные публичные цепочки обслуживают разные сценарии, рыночная структура такова, что ведущие занимают подавляющую долю, а не одна компания захватывает всё. Но публичные цепочки на хвосте не имеют права на кусок пирога.
Все ошибаются в измерительных показателях
Я могу объяснить, почему стандарты измерения в отрасли изначально неверны, я сам тоже попадал в эту ловушку.
В начале этого года я собирался создать рамки оценки L1 публичной цепочки и, как и все аналитики, начал с полностью разводненной оценки, сочетая её с показателями, которые все отслеживают: общая заблокированная стоимость TVL, доход от комиссий, объем торгов на DEX, рыночная капитализация стабильных монет. Корреляция данных казалась высокой, и тогда я думал, что нашел правильный метод.
Но на самом деле это не так, вся логика является круговым доказательством. Единица измерения TVL сама по себе является токеном, который нужно оценить; объем торгов на DEX колебался в зависимости от спекулятивных настроений, а комиссии изменялись вместе с объемом торгов. Это все равно что использовать данные, производные от цены токена, чтобы объяснить цену токена. Мы наблюдаем лишь за поверхностью, а не за самой сущностью.
Поэтому я исключил влияние цен и перевел в коэффициенты, не зависящие от цен на токены. Выбрав пик в январе 2025 года, охватив данные 12 публичных цепочек, я задал только один вопрос: есть ли показатели, которые могут предсказать, какие публичные цепочки покажут наименьшее падение в следующие 13 месяцев?
Коэффициент доходности от комиссий вообще не имеет предсказательной способности. На бычьем рынке доход от комиссий может отражать лишь спекулятивный интерес, но не может измерять реальное создание ценности. TVL/FDV (криптоаналог коэффициента цена/балансовая стоимость) также неэффективен.
Единственный показатель, который имеет связь с доходностью активов, — это скорость оборота капитала: скорость, с которой средства обращаются на цепочках. Но корреляция обратная. В январе 2025 года скорость оборота средств на Солане достигла 200-кратного значения заблокированной стоимости, тогда как на Эфириуме — всего 7-кратного. Чем быстрее средства обращаются на публичной цепочке, тем хуже её показатели в последующие 13 месяцев; чем больше средств остается на цепочке, тем сильнее её способность противостоять падению.
Теперь я понимаю, что скорость оборота представляет собой увеличение энтропии, а «липкость» капитала представляет собой порядок. Когда средства приходят и остаются, их используют для кредитования, обмена, повторного залога, постоянно устанавливая экономические связи и привлекая больше средств. Быстрые входы и выходы средств просто рассматривают эту цепочку как казино, и после ухода рынка не оставляют никакого остатка. Поэтому высокий объем торгов, который все поддерживали на пике бычьего рынка, на самом деле является предупреждением о рисках; те публичные цепочки, которые выглядят спокойными и на которых средства долго остаются, наоборот, могут выдержать падение.
Характеристики выживших
Таким образом, я выделил три ключевых наблюдаемых измерения, которые не имеют отношения к цене:
Первое, сможет ли экономическая плотность одного пользователя удержаться во время резкого падения цен на монеты. С декабря 2024 года по февраль 2026 года цена токена одной из отслеживаемых мною публичных цепочек упала на 83%, TVL упал на 78%, а количество активных адресов уменьшилось на три четверти. Но объем средств, соответствующий каждому активному пользователю, почти не изменился: на пике около 2100 долларов, на дне все еще составляет 2100 долларов. Спекулянты и роботы покинули рынок, а оставшиеся пользователи продолжают вести экономическую деятельность в том же объеме. Из публичных цепочек, которые я отслеживал, только три L1 удержали этот показатель плотности в период падения: Эфириум, Солана и Суй. Все остальные публичные цепочки, когда цена токена падала, одновременно теряли и экономическую плотность пользователей; среди них одна из мощных L1, экономическая плотность пользователей которой сократилась на 83%, что означает, что оставшиеся пользователи практически прекратили все цепочные активности.
К слову, я действительно работаю в Фонде Суй. Но я обнаружил, что Суй является одним из этих трех объектов только после завершения анализа данных, данные не лгут.
Второе, сможет ли объем стабильных монет продолжать расти во время падения токенов. Стоимость долларовых стабильных монет на цепочке не будет уменьшаться вместе с падением токенов. Если в период медвежьего рынка долларовые средства продолжают поступать и накапливаться, это означает, что внешние капиталы сделали долгосрочный выбор. Эти три публичные цепочки показали рост баланса стабильных монет в период падения, при этом цепочка, цена токена которой упала на 83%, все еще увеличила объем стабильных монет примерно на половину.
Третье, постоянный приток разработчиков — это мой самый важный показатель. Разработчики — самый дефицитный капитал для публичных цепочек. Пользователи могут вложить средства и забрать их за несколько минут; разработчики тратят годы на изучение определенных языков и архитектур, и стоимость миграции крайне высока. Если разработчики продолжают мигрировать к определенной публичной цепочке в период медвежьего рынка, это означает, что самые профессиональные специалисты в отрасли сделали высоко определенный выбор, понеся высокие затраты на переход. Ценовые графики никогда не смогут отразить это.
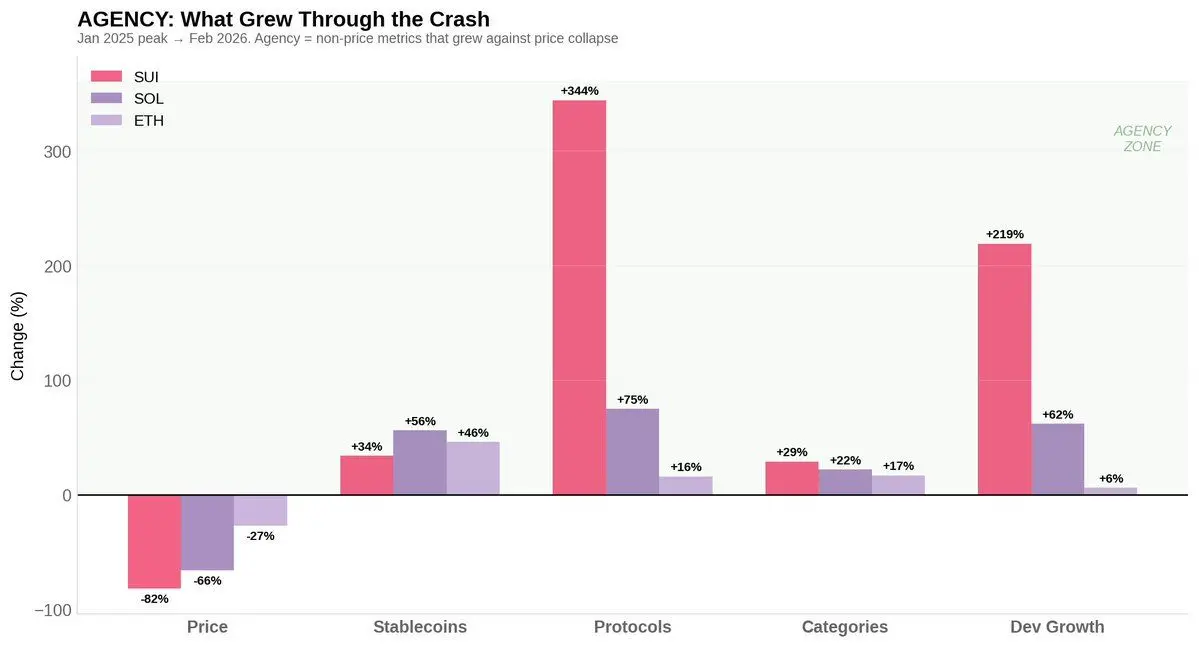
Рост количества кошельков, увеличение стоимости цепочных транзакций, разработчики первыми входят на рынок, и все эти показатели могут сохраняться даже в период коррекции рынка — вот что может преодолеть циклы. Удовлетворение этого условия делает объект достойным глубокого изучения; если это невозможно, то вы держите лишь токен, представляющий собой однородный товар.
S-образная кривая роста таких объектов может показать 90% падение цен в середине пути. Но немногие выжившие проекты в долгосрочной перспективе достигнут экспоненциального роста, постоянно устанавливая новые рекорды. Тысячи проектов проходят через отбор на жизнь и смерть, после чего сетевой эффект начинает действовать, и вся экосистема взлетает.
Проектов в длиннохвостом сегменте будет становиться все больше, в каждом цикле будет выпускаться множество токенов. Многие люди постоянно мечтают найти сотни раз увеличивающиеся токены среди множества длиннохвостовых проектов, игнорируя основные возможности, которые стоят перед ними. Следите за уровнем принятия, а не за ценой токенов.
Подавляющее большинство проектов в конечном итоге исчезнет. Выжившие немногие — это и есть ядро всей игры.
 Предупреждение о рисках Предупреждение о рисках

Популярные статьи





