








Delphi Digital: криптоопционы DEX, сможет ли он создать следующий Hyperliquid?
 Ключевые тезисы

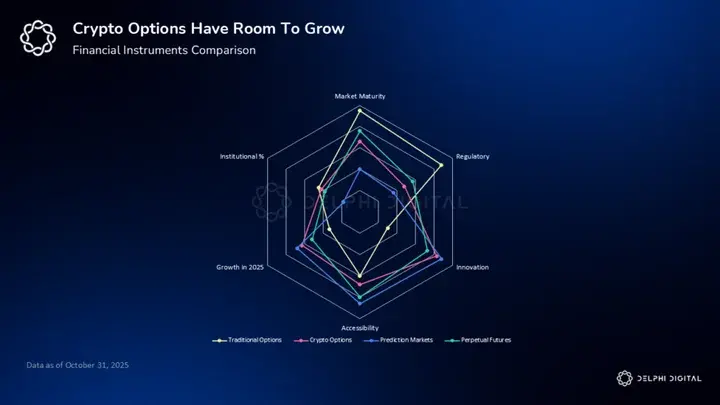
 Регулирование, потребности учреждений и технологии соединились, и криптоопционы DEX наконец-то дождались своего часа. Тот, кто первым преодолеет барьеры комбинированного обеспечения и подключения учреждений, может стать следующим Hyperliquid.
Автор:Delphi Digital
Составитель: Цзя Хуань, ChainCatcher
В криптоиндустрии опционы стали темой, которую многие стараются избегать. Многие протоколы и команды снова и снова пытались создать децентрализованные биржи криптоопционов, но в конечном итоге терпели неудачу, что привело к потерям для инвесторов и полному исчезновению интереса к таким инструментам. В последнее время даже многие утверждают, что бессрочные контракты и предсказательные рынки должны полностью заменить опционы. С их точки зрения, опционы — это динозавры среди финансовых инструментов, которые рано или поздно станут историческими ископаемыми.
Хотя я сам не являюсь трейдером опционов, я понимаю, почему опционы так мощны, почему они широко используются на традиционных финансовых рынках, и также понимаю, почему с увеличением числа учреждений на блокчейне они могут занять важное место на крипторынке.
На самом деле, глобальный рынок деривативов достиг беспрецедентного перекрестка. С увеличением количества институциональных средств, входящих на рынок цифровых активов через такие каналы, как Bitcoin ETF от BlackRock, возникает важный вопрос: будут ли опционы заменены бессрочными контрактами и предсказательными рынками, или, исходя из роста, вызванного участием учреждений, криптоопционы являются именно тем упущенным шансом, который стоит рассмотреть?
Сегодня я, как обычный инвестор, постараюсь ответить на этот вопрос. Я также хочу указать на наиболее перспективные направления в области криптоопционов, поскольку вознаграждения за участие в этих протоколах могут быть более значительными, чем борьба с другими трейдерами на одной и той же бессрочной DEX. Но прежде чем мы это сделаем, давайте сначала посмотрим, почему традиционные опционы смогли удержаться на рынке в долгосрочной перспективе и продолжать приносить доход.
Жизнеспособность старых инструментов: объем торгов опционами снова достиг рекорда
Беспрецедентный рост
Рынок опционов традиционных финансов снова и снова опровергает предсказания о своем упадке и исчезновении, объем торгов уже шесть лет подряд устанавливает рекорды. В 2024 году объем торгов на американском рынке опционов составил 3,8 миллиарда контрактов, средний дневной объем торгов близок к 15 миллионам контрактов. Это достаточно, чтобы показать, что практическая ценность опционов часто игнорируется розничными инвесторами.
В то же время опционы 0DTE, то есть опционы с истечением в тот же день, действительно изменили способ торговли. Только этот тип продуктов составляет половину объема торгов опционами на индекс S&P 500. Эта тенденция к краткосрочной спекуляции аналогична тому, что происходит на сегодняшнем крипторынке, который доминируется бессрочными контрактами с 100-кратным кредитным плечом, стремящимися к мгновенному возбуждению. В целом финансовом рынке это изменение отражает "краткосрочность" торговли: темп становится все быстрее, а обратная связь — все более мгновенной. А крипторынок всегда был на переднем крае этой тенденции.
Даже с увеличением числа трейдеров, предпочитающих агрессивную спекуляцию, использование опционов институциональными инвесторами уже не может оцениваться только по объему торгов. Профессиональные хедж-фонды и управляющие активами все чаще используют опционы для построения портфелей и получения премий за риск волатильности.
В то же время быстро растет группа продвинутых трейдеров, находящихся между обычными розничными инвесторами и профессиональными учреждениями, которые нуждаются как в институциональных торговых возможностях, так и в простоте использования продуктов, как у розничных инструментов.
На таком фоне не удивительно, что инфраструктура продолжает расширяться: в США в настоящее время функционируют 18 бирж опционов, еще две находятся в стадии подготовки. На первый взгляд, это может сделать рынок более фрагментированным, но на самом деле это привело к большему конкуренции и профессиональному разделению труда, улучшив глубину ликвидности и торговый опыт на определенных сегментах рынка.
Проклятие криптоопционов
Большинство людей в криптосообществе испытывают некий "посттравматический стресс" по поводу криптоопционов, и это не секрет.
С 2021 по 2024 год протоколы криптоопционов падали один за другим, и часто это происходило довольно жестоко. Opyn пришел в упадок после того, как его оштрафовала Комиссия по торговле товарными фьючерсами США (CFTC) на 250 тысяч долларов, и его основатель полностью вышел из криптоиндустрии.
Общий заблокированный объем Hegic достигал 1 миллиарда долларов, затем сократился на 80%. DopeX был обвинен в 26 уязвимостях безопасности и едва не закрылся. В то же время такие централизованные биржи, как Deribit, продолжают занимать около 90% рынка криптоопционов, обрабатывая миллиарды долларов в опционах, в то время как DEX один за другим сталкиваются с трудностями.
Тем не менее, эта тенденция начинает меняться. В сентябре 2025 года Комиссия по ценным бумагам и биржам США (SEC) и CFTC выпустили совместное заявление, разрешающее регулируемым биржам проводить спотовую торговлю криптоактивами. Затем законодательство, такое как законопроект GENIUS и законопроект CLARITY, также добилось прогресса и получило значительную двустороннюю поддержку. Кроме того, 85% институциональных инвесторов заявили о намерении инвестировать в цифровые активы.
Регулирование и ценовые катализаторы пересекаются в это время, напоминая 1973 год. Тогда Чикагская биржа опционов (CBOE) при поддержке SEC впервые запустила стандартизированные опционы, используя модель оценки Black-Scholes. С тех пор рынок вырос с примерно 20 тысяч контрактов в день до более чем 500 тысяч контрактов на индекс S&P 500 каждый час.
Что более важно, крипторынок теперь также имеет улучшенные модели Black-Scholes, подходящие для своих особенностей, такие как модели Kou и Bates; у него есть надежная инфраструктура клиринга, то есть блокчейн и смарт-контракты; и, наконец, он получил более четкую регуляторную среду.
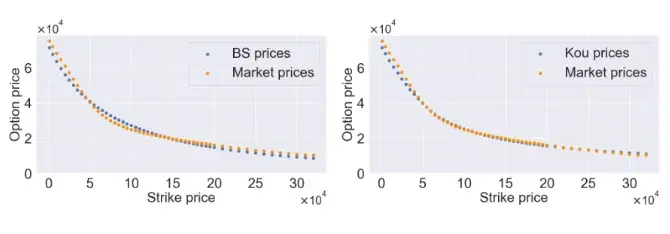
Замечательное исследование Юлии Кончал из Вроцлавского технологического университета сравнивает модель Black-Scholes с моделью Kou.
Многие протоколы DEX опционов на протяжении многих лет искали и итеративно развивались в условиях неудач и регуляторных препятствий, и, наконец, смогли создать систему маржинального обеспечения, сопоставимую с традиционными финансами. Теперь наконец появились платформы опционов, которые сочетают в себе функции институционального уровня и прозрачность DEX, как это сделала Hyperliquid для рынка бессрочных контрактов.
Уроки из "кладбища" проектов криптоопционов
На пути к жизнеспособным DEX опционам повсюду встречаются упавшие проекты, напоминающие последователям: переносить такой сложный финансовый инструмент на блокчейн — это фундаментальная проблема. С января 2021 года по февраль 2022 года общий TVL DEX опционов снизился на 24%. У некоторых протоколов дела обстояли еще хуже, некоторые сократились более чем на 80% от пиковых значений.
Во многих случаях эти платформы просто появились слишком рано, и регуляторные правила еще не успели адаптироваться.
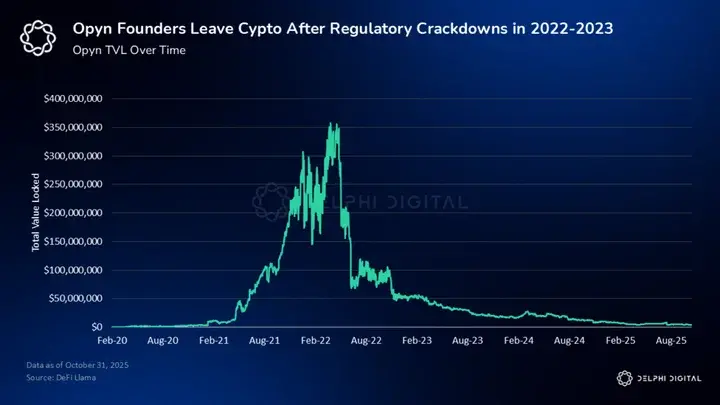
Например, тогдашний лидер отрасли Opyn в 2023 году столкнулся с обвинениями от CFTC за то, что он управлял деривативной биржей без лицензии и предлагал продукт под названием Squeeth. CFTC заявила, что Opyn должен зарегистрироваться как учреждение по исполнению свопов, но он полностью не соответствовал требованиям.
Opyn пытался исправить ситуацию, блокируя IP-адреса из ограниченных регионов, но CFTC это не приняла. Opyn также не выполнил требования Закона о банковской тайне по надлежащей идентификации клиентов и мерам против отмывания денег, то есть KYC/AML.
Всего через два месяца два основателя полностью вышли из криптоиндустрии. Они заявили: "После того как Opyn столкнулся с регуляторными действиями, мы решили покинуть криптоиндустрию. Это было действительно трудно принять для меня и Алексиса. Мы думали, что будем в этой индустрии всю жизнь."
Технические уязвимости, выявленные у DopeX в 2023 году, показывают, насколько серьезные угрозы безопасности могут возникнуть из-за смарт-контрактов. Аудит Code4rena обнаружил 9 высокорисковых уязвимостей и 17 уязвимостей средней степени в инфраструктуре DopeX.
Например, расчет проскальзывания ReLP использовал неправильное направление котировок, записывая ETH/RDPX как RDPX/ETH. Да, именно так, написано наоборот. Это могло привести к тому, что пользователи фактически получали сумму, которая была меньше ожидаемой на восемь тысячных.
Кроме того, также были проблемы с точностью обработки ценовых оракулов: соответствующий код предполагал точность 10^8, но фактически возвращаемая точность RdpxEthPriceOracle составляла 10^18, что могло привести к огромным отклонениям в расчетах стоимости в основных контрактах. К счастью, эти проблемы в конечном итоге не привели к серьезным атакам, но аудит также выявил факт: архитектурная сложность, необходимая для DEX опционов, значительно выше, чем для простых компонентов DeFi.
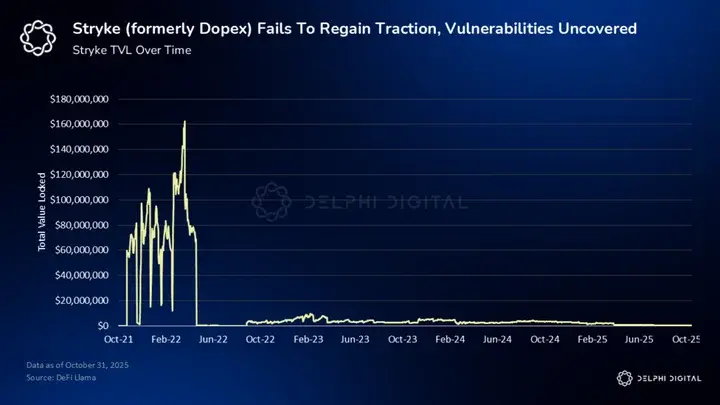
(DopeX позже был переименован в Stryke.)
Hegic, возможно, был одним из первых проектов в этой области, и его упадок демонстрирует типичную спираль смерти, с которой сталкиваются DEX опционов в условиях усиливающейся волатильности и растущего давления. Дизайн Hegic заставлял поставщиков ликвидности (LP) нести риск бесконечных убытков, связанных с продажей опционов, а дополнительный 14-дневный период блокировки способствовал коллективному выводу средств LP.
Hegic также требовал от пользователей вручную исполнять все опционы в деньгах, то есть опционы, которые могут принести прибыль. Если пользователь забудет исполнить опцион, он упустит прибыль, что для розничного инвестора является довольно плохим опытом.
В конечном итоге в 2022 году ETH упал с 4800 долларов до 2200 долларов, что привело к массовым выводам средств LP и выявило порочную взаимосвязь, с которой сталкиваются протоколы опционов: чем больше волатильность на рынке, тем более полезными становятся опционы, но сам протокол становится все более уязвимым.
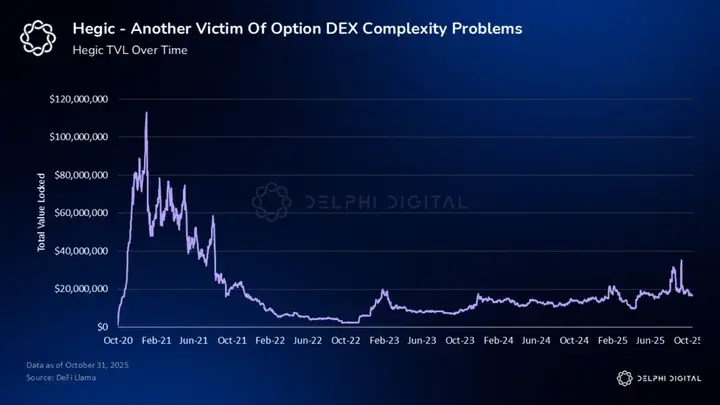
Тем не менее, общая проблема, стоящая за этими неудачами, неразрывно связана с характеристиками самих опционов:
Выпуклость опционов, то есть не линейный характер доходности в зависимости от изменения цены базового актива, ограничивает их потенциальный рынок в основном профессиональными трейдерами и учреждениями.
Привлекательность опционов для розничных инвесторов не так очевидна, как у бессрочных контрактов. Поэтому успешный DEX опционов должен в первую очередь обслуживать институциональные средства.
Из этих неудачных случаев можно выделить пять категорий системных проблем, которые любая будущая платформа опционов, стремящаяся к успеху, должна решить:
Регуляторная неопределенность имеет решающее значение. Несмотря на то, что регуляторная среда для американских бирж продолжает улучшаться, платформы все равно должны обеспечивать полное соблюдение норм, особенно при обслуживании институциональных клиентов.
Недостаточная эффективность капитала создает структурные недостатки. Кредитное плечо может привлечь профессиональных маркет-мейкеров, но для его предоставления необходима достаточная ликвидность.
Фрагментация ликвидности. Когда ликвидность распределена по сотням опционных контрактов, ограниченные средства могут быть размыты до такой степени, что поддерживать торговлю становится сложно. Только один опционный ряд по ETH может включать 4 даты истечения, 10 цен исполнения и два типа — колл и пут, в общей сложности 80 контрактов.
Высокая техническая сложность. Ценообразование опционов связано с крайне сложными расчетами, управлением греческими рисками, построением поверхности подразумеваемой волатильности и отслеживанием временной стоимости. Греческие риски, также известные как Greeks, используются для измерения чувствительности опционов к изменениям цены, волатильности и времени. Каждое новое функциональное дополнение может расширить потенциальную поверхность атаки DEX.
Существует порочная связь между рыночными рисками. Когда медвежий рынок вызывает вывод средств LP, это часто совпадает с периодом наибольшего спроса на опционы, что приводит к образованию спирали смерти. Кроме того, 35% криптоторговли происходит в выходные, но когда рынок обрушивается, розничные инвесторы часто быстро покидают рынок, в то время как институциональные инвесторы остаются в стороне и наблюдают.
Почему институциональные инвесторы доминируют на рынке опционов?
Институциональные инвесторы занимают огромную долю в объемах торгов традиционными финансовыми опционами, и это не случайно. Для участников с достаточной профессиональной подготовкой опционы имеют фундаментальные структурные преимущества.
В прошлом году объем торгов на традиционном опционном рынке снова установил рекорд. За последние восемь лет объем торгов опционами увеличился на 317%, в то время как объем торгов акциями вырос на 221%. Розничные сделки по-прежнему сосредоточены на контрактах с ценами ниже 0,25 доллара, каждая сделка обычно включает только 1-10 контрактов.
В то же время институциональные инвесторы осуществляют крупные сделки с более чем 1000 контрактами через внебиржевые торговые площадки и алгоритмы, подключенные через API, полностью обходя публичные биржи. Такой огромный институциональный спрос обусловлен отличными от розничных инвесторов целями, включая хеджирование, торговлю волатильностью, увеличение доходности и т.д.
В хеджевых стратегиях институциональных инвесторов опционы больше похожи на страхование портфеля, а не на спекулятивные инструменты.
Например, пенсионный фонд, владеющий акциями на сумму 1 миллиард долларов, может купить пут-опционы на индекс S&P 500, чтобы ограничить убытки в случае коррекции рынка. Таким образом, он платит только соответствующую долю премии, не неся весь риск падения без защиты. Такие защитные пут-опционы играют роль страховки во время рыночной распродажи.
Стратегия collar сочетает защитные пут-опционы с покрытыми колл-опционами, обеспечивая защиту от падения, сохраняя при этом часть дохода от роста. Покрытые колл-опционы означают продажу соответствующих колл-опционов при наличии базового актива. Для институциональных инвесторов, управляющих десятками миллиардов долларов, несущих доверительные обязательства и ограниченных инвестиционными полномочиями, опционы являются единственным реальным способом реализации хеджирования хвостовых рисков. С увеличением покупок цифровых активов традиционными финансовыми учреждениями резкие колебания на крипторынке также породили аналогичный институциональный спрос на хеджирование, недавние цепные ликвидации являются тому примером.
Торговля волатильностью — это более сложное применение. Институциональные инвесторы могут рассматривать волатильность как торгуемый актив, а не просто как индикатор рынка. Волатильностный риск-премия существует потому, что подразумеваемая волатильность, то есть волатильность, отраженная в ценах опционов, обычно выше фактической реализованной волатильности. Это позволяет систематически продавать опционы и зарабатывать на этой части премии в долгосрочной перспективе.
Институциональные инвесторы используют различные стратегии для получения прибыли в периоды рыночной паники, а также зарабатывают на продаже волатильности в спокойные времена. На крипторынке эта премия более заметна. Подразумеваемая волатильность биткойна в 3-5 раз выше VIX. VIX — это индекс, измеряющий ожидаемую волатильность акций США. Это создает довольно значительные возможности для получения волатильностной премии.
Институциональные инвесторы используют модель ценообразования Black-Scholes, анализ греческих рисков и современные инструменты анализа данных для выявления ошибок в ценообразовании и получения прибыли.
Структурированные продукты объединяют долговые ценные бумаги и опционы, создавая риск-доходные структуры, которые трудно реализовать с помощью обычных финансовых инструментов.
Продукты с защитой капитала выделяют около 90% средств на облигации для обеспечения возврата капитала по истечении срока, а оставшиеся 10% используют для покупки колл-опционов, чтобы участвовать в росте. Это привлекательно для пенсионных фондов и фондов пожертвований с низким аппетитом к риску.
Продукты с обратным конвертируемым доходом и другие продукты, увеличивающие доходность, предлагают более высокие купоны, заставляя инвесторов нести риск будущей конверсии в акции. Их доходность значительно выше, чем у облигаций, но и основной капитал также подвержен риску.
Продукты с участием в доходах используют опционы для повышения доходности и управляют рисками с помощью сложных многофункциональных стратегий. Объем глобального традиционного рынка структурированных нот превышает 20 триллионов долларов, в то время как структурированные продукты на блокчейне, используя смарт-контракты и автоматические расчеты, могут снизить затраты на 1-5% в год.
Таким образом, практика институциональных инвесторов по увеличению доходности с помощью стратегии покрытых колл-опционов растет экспоненциально. Эта стратегия заключается в продаже колл-опционов на основе наличия базового актива для получения дополнительного дохода.
Например, активы ETF Morgan Stanley по доходности от акций уже превышают 36 миллиардов долларов, а доходность достигает 8,4%. ETF с покрытыми колл-опционами составляют около 16% от всех ETF в США. Только в прошлом году продукты с доходностью от производных финансовых инструментов добавили 34 миллиарда долларов активов, общая сумма активов под управлением достигла 110 миллиардов долларов. Налоговые преимущества покрытых колл-опционов также весьма привлекательны: согласно статье 1256 Налогового кодекса США, доход от премий по опционам может облагаться налогом на прирост капитала, ставка которого ниже, чем для обычного дохода.
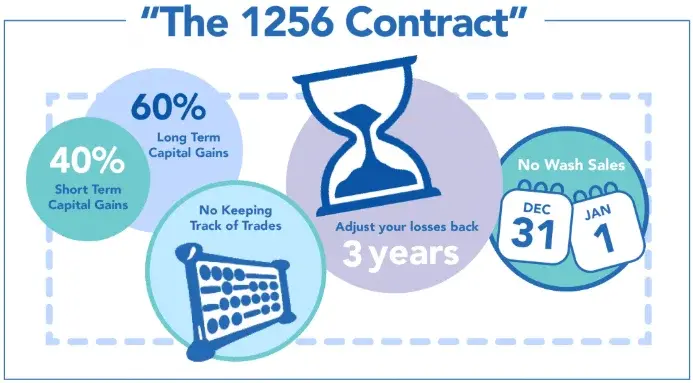
Способы использования опционов институциональными и розничными инвесторами резко контрастируют и дополнительно объясняют, почему институциональные инвесторы занимают доминирующее положение.
Во-первых, институциональные инвесторы создают долгосрочные позиции с помощью многофункциональных спредов и дельта-нейтральных стратегий, каждая сделка легко превышает 1000 контрактов. Дельта-нейтральные стратегии снижают влияние колебаний цен на портфель, компенсируя открытые позиции по направлению цены.
Институциональные инвесторы выполняют сделки через алгоритмы и платформы для крупных сделок, сосредоточив внимание на волатильностной риск-премии и количественных моделях. Розничные инвесторы же почти полностью делают краткосрочные ставки с помощью простых колл и пут опционов, каждая сделка включает только 1-10 контрактов. На крипторынке 81% позиций розничных инвесторов закрываются менее чем за день. Почти 90% потока заказов по опционам от розничных инвесторов связываются с такими компаниями, как Citadel, Wolverine, Susquehanna через схемы оплаты потока заказов. Заказы институциональных инвесторов полностью обходят эти компании, поступая напрямую через API или алгоритмическую торговлю.
Таким образом, разрыв между ними является структурным: у институциональных инвесторов есть количественные исследователи, инженеры и команды по управлению рисками, а также соблюдение нормативных требований; розничные инвесторы предпочитают просто вкладывать средства в колл-опционы с истечением в тот же день.
Институциональные инвесторы ускоряют вход на рынок криптоопционов
В 2025 году месячный объем торгов криптопроизводными инструментами приблизился к 90 триллионам долларов, что составляет три четверти от общего объема торгов на крипторынке. Рыночная инфраструктура также развилась до стандартов институционального уровня; во втором квартале этого года номинальная стоимость открытых позиций (OI) по опционам на биткойн на CME превысила 4 миллиарда долларов. В глобальном масштабе объем торгов криптопроизводными инструментами на бирже в сентябре 2024 года превысил 20 миллиардов контрактов, а номинальная стоимость открытых позиций в конце мая этого года установила рекорд, превысив 80 миллиардов долларов.
Возможно, более важно, что исследование Ernst & Young и Coinbase в 2025 году показало, что 71% институциональных инвесторов уже инвестировали в цифровые активы, 41% владеют спотовыми активами, а 46% планируют в течение следующих двух-трех лет инвестировать в инструменты, которые держат базовые криптоактивы.
Deribit занимает около 90% объема торгов криптоопционами, что означает, что из каждых 10 сделок с опционами на биткойн 9 происходят в этой компании, дочерней компании Coinbase, расположенной в Дубае и ориентированной на институциональных клиентов.
Deribit предлагает опционы на BTC и ETH с расчетом наличными, то есть опционы, которые можно исполнять только в день истечения, и предоставляет линейные опционы на альткойны через интеграцию с Paradigm. Его функции для институциональных клиентов включают услуги хостинга серверов в центре данных LD4, модели маржинального обеспечения, крупные сделки, комбинированные заказы, многопоточные рыночные данные и механизмы доказательства резервов. Эти функции привлекают самых профессиональных участников отрасли.
CME является основным регулируемым платформой для участия американских институциональных инвесторов в торговле криптоопционами. В январе 2024 года общий объем торгов криптопроизводными инструментами на CME превысил 94 миллиарда долларов, установив новый рекорд с 2021 года. Из них фьючерсы на биткойн составили 73 миллиарда долларов, а опционы на биткойн в этом месяце принесли 1,57 миллиарда долларов.
Продукты CME включают фьючерсы и опционы на BTC и ETH, а также микроконтракты, подходящие для меньших объемов торговли. Стандартные контракты предлагают циклические опционы с истечением с понедельника по пятницу, а микропродукты предлагают циклические опционы с истечением со вторника по четверг. CME строго регулируется CFTC и предоставляет высоко прозрачный механизм ценообразования, позволяя компенсировать маржу между фьючерсами и опционами. Институциональный спрос в основном сосредоточен на хеджировании в неопределенные времена, арбитраже базисной торговли и распределении портфелей. Эти продукты позволяют институциональным инвесторам участвовать в соответствующих рынках без необходимости отдельно организовывать хранение криптоактивов.
Paradigm управляет ведущей сетью ликвидности для институциональных внебиржевых торгов. Обратите внимание, что этот Paradigm не тот венчурный фонд. С 2016 года его накопленный объем торгов составляет около 400 миллиардов долларов; по состоянию на май 2024 года он составляет 17% от торговой активности по опционам BTC и ETH на Deribit. Эта платформа обрабатывает около одной трети объема торгов Deribit каждый месяц и обслуживает более 700 институциональных клиентов, включая семейные офисы и хедж-фонды. Она агрегирует ликвидность из нескольких торговых площадок с помощью механизма запроса цен (RFQ) и предоставляет анонимность трейдерам.
Тем не менее, поскольку на крипторынке уже есть такие отличные централизованные варианты, зачем нам нужны DEX для опционов?
Какие уникальные преимущества предлагает DEX для опционов институциональным инвесторам?
Учитывая доминирование Deribit и предложение продуктов CME, вполне разумно ставить под сомнение, действительно ли DEX для опционов имеет рынок. Однако архитектура DEX имеет некоторые уникальные преимущества, которые идеально соответствуют потребностям институциональных инвесторов в управлении рисками, операционной эффективности и торговых стратегиях, в которых централизованные платформы трудно конкурировать.
Во-первых, для глобальных институциональных инвесторов, которым необходимо управлять рисками через регионы и часовые пояса, круглосуточная торговля является значительным прорывом. Согласно исследованию Copper Research, 35% криптоторговли происходит в выходные, поэтому после закрытия американского рынка соответствующие финансовые инструменты также должны продолжать торговаться. В конце концов, криптоактивы не привязаны к определенной географической территории, как акции США, а торгуются по всему миру как никогда ранее.
Когда происходят макроэкономические потрясения, даже если традиционные финансовые рынки закрыты, крипторынок продолжает торговать. Недавний кризис ликвидности является тому примером: Трамп в выходные объявил о введении 100% пошлины на Китай, но в понедельник перед открытием рынка частично изменил свои заявления. В мае 2025 года Coinbase Derivatives стал первой CFTC-регулируемой биржей, предлагающей круглосуточную торговлю фьючерсами на BTC и ETH, и четко подчеркнул важность круглосуточной торговли.
CME также объявила о планах предоставить круглосуточные услуги для торговли криптоактивами и опционами в 2026 году, отметив, что спрос клиентов на это уже возрос.
Автоматизация и программируемые расчеты, реализованные с помощью смарт-контрактов, предоставили проектам DeFi операционные преимущества, которые традиционная финансовая инфраструктура не может сопоставить. Расчеты на блокчейне занимают всего несколько секунд, в то время как традиционные финансы обычно требуют рабочих дней. Атомные сделки гарантируют, что все этапы либо завершаются одновременно, либо отменяются, устраняя риски расчетов в сделках "от точки до точки".
Фонд BUIDL от BlackRock является реальным примером токенизации американских государственных облигаций с использованием программируемых расчетов: инвесторы могут получать ликвидность, занимать средства и размещать капитал круглосуточно, не продавая базовые активы. Кроме того, более сложные многосторонние бизнес-процессы могут автоматизировать работу, которая обычно требует значительного количества офисного персонала, например, автоматические платежи поставщикам, атомные расчетные сделки и автоматическое исполнение опционов и распределение прибыли на основе котировок ораклов. Смарт-контракты обеспечивают более низкие затраты, более высокую скорость, большую совместимость и более надежный способ функционирования финансовых инструментов.
Повышенная прозрачность, обеспечиваемая верификацией на блокчейне, дает учреждениям более сильные возможности для аудита и управления рисками. Блокчейн является открытым реестром, который может устранить информационную асимметрию между участниками рынка, что часто встречается в непрозрачных внутренних системах согласования и хранения традиционных бирж.
Член SEC Кэролайн Креншоу заявила, что, несмотря на то, что "DeFi устраняет посредников, выполняющих важные контрольные функции", его прозрачность создает совершенно новые возможности. Для управления рисками в учреждениях инфраструктура на блокчейне может в реальном времени отслеживать риск-экспозицию и залоги. Легкий доступ к записям способствует соблюдению норм и аудиту, а выполнение смарт-контрактов, определяющих правила, также помогает предотвратить манипуляции и уменьшить риск фронт-раннинга. Конечно, с другой стороны, эти преимущества сталкиваются с атаками на максимальную извлекаемую ценность (MEV), однако в настоящее время значительная часть из них может быть предотвращена с помощью криптографических технологий.
Кроме того, совместимость с зрелыми протоколами DeFi может привести к созданию продуктов, которые невозможно реализовать в среде Web2. Большая часть кода DeFi является открытым, что позволяет различным проектам соединяться и комбинироваться, как "финансовые блоки". Например, теперь вы можете внести активы в Aave, занять средства под залог, предоставить ликвидность на DEX и затем заложить полученные LP-токены для получения дополнительной прибыли. Все эти операции могут быть выполнены в проверенной и совместимой экосистеме.
Для продуктов, ориентированных на учреждения, децентрализованный опционный Vault может автоматически генерировать доход через опционные стратегии, а агрегаторы доходности могут дополнительно оптимизировать доход между различными протоколами. Согласно исследованию Accenture, структурированные продукты на основе блокчейна могут снизить операционные расходы до 5% в год, одновременно поддерживая кастомизацию, открывая доступ для пользователей вне учреждений, а также обеспечивая ценообразование и расчеты в реальном времени.
Решения по самостоятельному хранению могут устранить риск контрагента, сохраняя при этом высокий уровень безопасности. Основные поставщики услуг хранения, такие как Fireblocks, Anchorage и Coinbase Prime, теперь предлагают инфраструктуру уровня учреждений.
Для сделок на DEX самостоятельное хранение означает значительно сниженный риск контрагента, полный контроль над активами и отсутствие риска повторного залога, то есть риска, что хранитель снова использует залог клиента для финансирования. Соучредитель Chainlink Сергей Назаров заявил: "DEX может снизить риск контрагента… также может снизить часть системного риска в блокчейн-индустрии, уменьшая концентрацию средств в кошельках нескольких централизованных бирж."
Если вы используете самостоятельное хранение, вы можете избежать убытков от краха FTX; если вы торгуете только на децентрализованных биржах, ваша информация KYC не будет утекать в результате утечки данных Coinbase. Криптоиндустрия изначально была основана на принципе самостоятельного контроля активов, и мы не должны быть вынуждены идти на компромисс в этом вопросе.
Помимо преимуществ безопасности, с развитием инфраструктуры DEX ее финансовая эффективность также становится все более значительной. Изначально DeFi требовал избыточного залога, но такие платформы, как Synquote, теперь позволяют LP продавать краткосрочные голые колл-опционы, имея только одну десятую от номинальной стоимости актива, то есть продавать колл-опционы без наличия соответствующего спотового актива. Это значительно повысило финансовую эффективность на блокчейне. С помощью кредитного плеча, флеш-займов и модели централизованной ликвидности трейдеры могут более эффективно использовать средства.
Продвинутые модели ценообразования и тонкая настройка AMM определяют, сможет ли платформа преуспеть
Основным препятствием на пути к успеху опционных платформ является техническая сложность, необходимая для ценообразования. Согласно исследованию Kończal, использование продвинутых моделей, учитывающих ценовые скачки и случайную волатильность, может снизить ошибки ценообразования на 40% до 60% по сравнению с простым использованием модели Блэка-Шоулса.
Модель Блэка-Шоулса предоставляет базовую структуру для ценообразования европейских опционов, используя спотовую цену, цену исполнения, время до истечения, базовую процентную ставку и волатильность. Однако ее предположения не применимы на крипторынке. Она предполагает постоянную волатильность, в то время как волатильность на крипторынке часто проявляется группами; она использует предположение о логнормальном распределении, в то время как распределение доходности криптоактивов имеет выраженные толстые хвосты, и экстремальные рыночные условия происходят чаще; она также предполагает, что цены не скачут, в то время как на крипторынке часто происходят резкие скачки вверх и вниз. Непрерывная волатильность биткойна в 3-5 раз превышает VIX, задержка ораклов создает возможности для фронт-раннинга, а смещенное распределение доходности делает классическое предположение о гауссовском распределении, используемое в ценообразовании традиционных опционов, недействительным.
Сравнительное исследование, опубликованное в марте 2024 года, изучало восемь типов опционов на фьючерсы BTC и ETH с различными сроками истечения и обнаружило значительные различия в производительности различных моделей.
Для биткойна модель Коу значительно превосходит другие по всем срокам. Она предполагает, что цена иногда "прыгает", что позволяет лучше захватывать резкие колебания биткойна.
Для ETH наилучшей оказалась модель Бейтса. Эта модель сочетает два фактора: изменяющуюся со временем волатильность и случайные ценовые скачки, что делает ее более приближенной к реальности и более точной. В целом, модели, учитывающие изменения волатильности и ценовые скачки, явно превосходят классическую модель Блэка-Шоулса. Это создает конкурентное преимущество, отделяющее платформы уровня учреждений от протоколов, ориентированных на розничных инвесторов.
Еще одно преимущество платформ уровня учреждений проявляется в построении поверхности подразумеваемой волатильности. Поверхность подразумеваемой волатильности — это трехмерная графика, показывающая, как подразумеваемая волатильность опционов изменяется в зависимости от цены исполнения и даты истечения. Построение этой графики является высоко сложной задачей, требующей высокой точности.
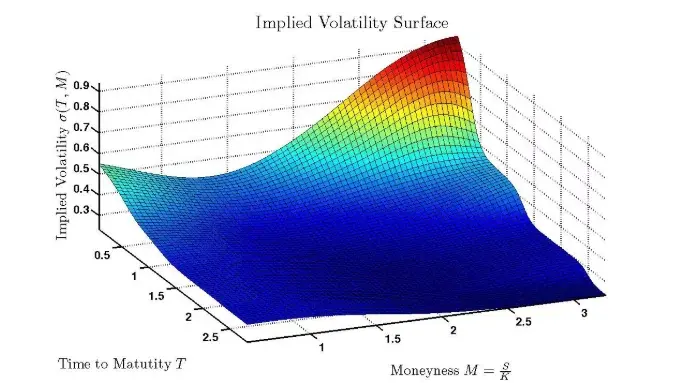
Для построения поверхности подразумеваемой волатильности необходимо:
Собрать данные по различным ценам исполнения и срокам истечения.
Исключить данные опционов с недостаточной ликвидностью, при этом в оригинале использовалась фильтрация, помеченная как отклонение более чем на два стандартных отклонения.
Использовать модель SABR с четырьмя параметрами для подгонки:
α: общий уровень волатильности.
β: соотношение изменения волатильности в зависимости от цены.
ρ: корреляционный параметр, влияющий на смещение колл- и пут-опционов.
υ: параметр, влияющий на степень кривизны поверхности и форму "улыбки".
Выполнить интерполяцию для отсутствующих данных и осторожно экстраполировать для глубоко вне денег опционов.
Поверхность подразумеваемой волатильности на крипторынке имеет явно отличительные характеристики:
Волатильность краткосрочных опционов имеет более резкую "улыбку", то есть различия в подразумеваемой волатильности для различных цен исполнения больше.
Смещение пут-опционов более выражено, то есть подразумеваемая волатильность для защиты от падения выше.
В неопределенные времена структура волатильности может инвертироваться, и краткосрочная подразумеваемая волатильность может превышать долгосрочную.
Необходимо соблюдать ограничения без арбитража, чтобы избежать противоречий между ценами различных опционов, которые могут быть использованы для получения определенной прибыли.
На сегодняшний день на рынке криптоопционов появилось три основных архитектуры автоматических маркет-мейкеров (AMM), каждая из которых имеет свои особенности.
Во-первых, Panoptic создал модель бессрочных опционов на Uniswap, преобразовав позиции LP Uniswap V3 в торгуемые бессрочные опционы. В этом дизайне позиции LP эквивалентны продаже бессрочных опционов, и они продолжают получать премии. Накопление сборов зависит от реализованной волатильности, времени, в течение которого цена находится в диапазоне LP, и объема торгов в пуле; длинные позиции создаются путем заимствования и продажи долей LP.
Математические характеристики этой модели также отличаются: Гамма, то есть чувствительность Дельты к изменениям цены базового актива, остается постоянной; отсутствует временная стоимость, соответствующая Тета; постоянно выплачиваемая премия стремится к ожидаемому уровню модели Блэка-Шоулса.
Ее преимущества включают отсутствие зависимости от ораклов, сопутствующий механизм расчета сборов, совместимость с ERC-1155 и использование ширины диапазона ликвидности в качестве параметра, аналогичного времени. Недостатки также очевидны, включая фрагментацию ликвидности, сложный пользовательский опыт и возможность торговли только парами Uniswap. Я не хочу торговать cbBTC или WBTC!
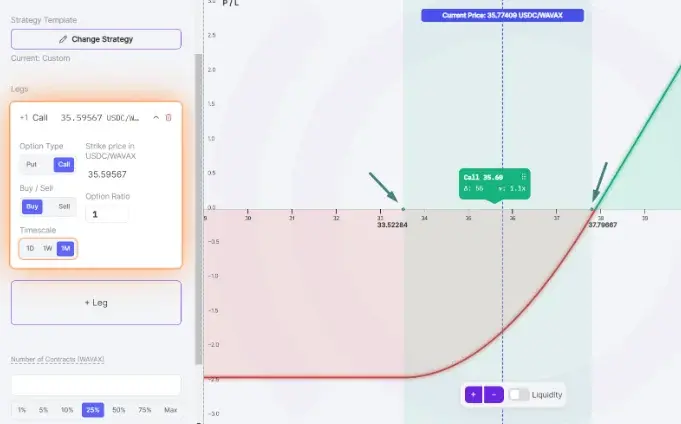
С другой стороны, Lyra, ныне Derive, использует более традиционную архитектуру AMM для опционов: предлагает европейские опционы с фиксированным сроком истечения, которые принимаются маркет-мейкером Vault, и автоматически хеджирует Дельту с помощью бессрочных контрактов GMX или Synthetix.
Ценообразование использует модифицированную модель Блэка-Шоулса, которая в реальном времени корректирует смещение в зависимости от использования пула. Пользователи могут вносить стабильные монеты для предоставления ликвидности, при этом снятие и внесение средств имеют трехдневный период охлаждения, а годовая доходность (APY) колеблется от 8% до 40% в зависимости от рыночных условий.
Механизмы управления рисками включают предохранители, ограничения на максимальное соотношение цен, минимальные требования к ликвидности в 10%, принудительное исполнение длинных позиций по вне денег опционам и ликвидацию счетов с недостаточным залогом. В 2024 году Lyra, то есть Derive V2, дополнительно внедрит центральную лимитную книгу (CLOB), расчеты на блокчейне, специализированные приложения, комбинированные маржи и интеграцию спотовых и бессрочных контрактов.
Наконец, Premia V3 представила смешанную модель лимитной книги и AMM, сочетая лимитные ордера, аналогичные Uniswap V3, с пропорциональным распределением сборов; лимитную книгу на Arbitrum без оплаты Gas; сеть запросов на котировки (RFQ); и стратегический Vault.
Эта архитектура может агрегировать до четырех источников ликвидности для каждого ордера на опцион. Ее европейские опционы используют стандартизированные цены исполнения и сроки истечения, одновременно поддерживая создание пулов без разрешения, подключение к нескольким ораклам, физическую поставку и маржинальную торговлю с плечом. Конкуренция между несколькими источниками ликвидности, наряду со сложными стратегическими Vault, которые не требуют активного управления, могут совместно повысить финансовую эффективность.
Основные участники: конкурентная структура рынка криптоопционов
Введя три типа архитектуры AMM, теперь мы можем взглянуть на проекты, которые борются за лидерство на рынке децентрализованных опционов. Комбинированный маржинальный механизм стал ключевым нововведением, отличающим платформы уровня институциональных инвесторов от чисто розничных платформ, в то время как DeFi значительно повышает эффективность использования капитала. Протоколы, которые объединяют комбинированный маржинальный механизм, бессрочные контракты, многофункциональные стратегии и производительность, близкую к CEX, будут захватывать долю рынка у централизованных конкурентов, таких как Deribit.
Derive, ранее известный как Lyra
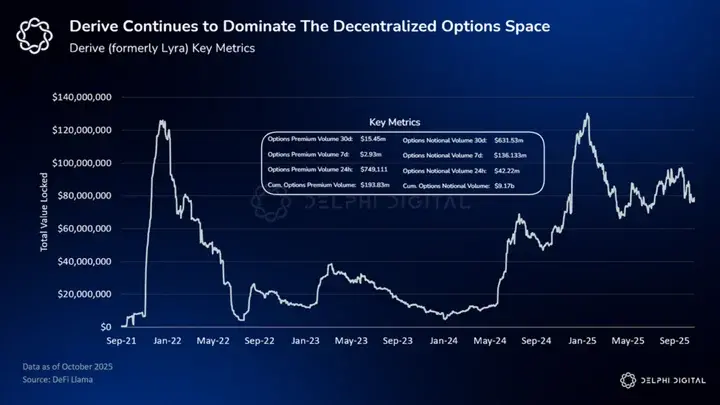
Derive является лидером на рынке децентрализованных опционов, за последние 30 дней объем торговых опционов составил более 630 миллионов долларов, а TVL превысил 75 миллионов долларов.
Derive, ранее известный как Lyra, был переименован в августе 2024 года, что ознаменовало его переход от простого опционного AMM к полноценной инфраструктуре деривативов. Лидирующие позиции Derive, похоже, обусловлены тем, что он первым в 2021 году представил доступный опционный AMM, а также постоянными инновациями в нескольких версиях после этого. Запущенная в 2023 году архитектура V2 изменила модель торговли с AMM на центральную лимитную книгу, сохраняя при этом полное ончейн-расчет и достигая производительности, близкой к CEX.
Derive работает на собственной двухуровневой сети, основанной на OP Stack и совместимой с EVM, обеспечивая скорость исполнения сделок менее одной секунды, что почти соответствует производительности централизованных бирж. Его модульная архитектура состоит из трех частей: учетные записи ERC-721 для хранения пользовательских активов, поддерживающие самостоятельное хранение; модуль управления рисками, отвечающий за требования к марже и ликвидацию; и контракт активов, определяющий свойства деривативов. Такая трехуровневая структура позволяет продукту быстро итеративно развиваться без необходимости перестраивать всю протокол.
Помимо модульности, комбинированная маржа, возможно, является самой выдающейся функцией Derive. Обычные маржинальные модели рассматривают каждую позицию отдельно, тогда как комбинированная маржа оценивает общий риск всех позиций через сценарный анализ, то есть моделирует различные рыночные сценарии и вычисляет максимальные потенциальные убытки. Таким образом, для уже взаимно хеджированных позиций требуется меньше капитала, чем сумма, рассчитанная для каждой позиции отдельно, что значительно повышает эффективность использования капитала по сравнению с обычной маржей по позициям. Система Derive, таким образом, постоянно мониторит начальную маржу и поддерживающую маржу, динамически корректируя их в зависимости от изменений на рынке.
Система ликвидации Derive использует обратные голландские аукционы: ликвидатор может делать ставки на приобретение портфеля по сниженной цене, и скидка будет постепенно увеличиваться, пока кто-то не согласится взять на себя. Это снижает зависимость от традиционной системы ликвидации маркет-мейкеров и позволяет Derive осуществлять частичную ликвидацию, закрывая только те позиции, которые достаточно восстанавливают здоровье маржи, а не очищая весь счет.
Derive — это не только DEX для опционов, он также предлагает бессрочные контракты, структурированные продукты и кредитные продукты, принимающие деривативные позиции в качестве залога. Derive поддерживает различные активы в качестве залога, среди которых особенно стоит отметить доходный стабильный коин Ethena, позволяющий пользователям продолжать получать доход при предоставлении залога. Его механизм полной маржи позволяет создать один пул залога, одновременно поддерживая позиции различных активов и продуктов; интегрированная функция хеджирования Delta с GMX и Synthetix может компенсировать направленный риск LP. Кроме того, маркет-мейкер Vault позволяет LP, предпочитающим пассивное участие, зарабатывать на автоматическом маркет-мейкинге, а трехдневный период охлаждения обеспечивает баланс между стабильностью ликвидности и гибкостью вывода.
Derive также достиг ряда важных успехов. В декабре 2022 года он заключил партнерство с Ethena, что принесло фонду миллионы долларов финансирования и интеграцию стабильного коина Ethena. Ethena также начала проводить арбитражные сделки на рынке бессрочных контрактов Derive, обеспечивая стабильный объем торгов и поток заказов. В качестве вознаграждения Derive распределил 5% от общего объема своих токенов платформы DRV среди стейкеров sENA, чтобы лучше согласовать долгосрочные стимулы.
Derive также сотрудничает с EtherFi, Swell, Kelp и Lombard, интегрируя токены ликвидного стекинга (LST) в экосистему деривативов. В январе этого года Derive совместно с Infinex запустил токен DRV и интегрировал функцию кросс-цепного обмена Swidge, позволяя торговать более чем 500 активами без необходимости отдельно обрабатывать сложные операции кросс-цепного моста. Сотрудничество с Amberdata по аналитике в реальном времени, сотрудничество с торговой платформой Pro AI от Messari, сотрудничество с маркет-мейкерами FalconX и привлечение таких талантов, как бывший директор по маркетингу Deribit, усилили его привлекательность для институциональных инвесторов.
Как уже упоминалось, Derive выпустил токен DRV. DRV был запущен в январе 2025 года и был перенесен из старого токена LYRA по курсу 1:1.
На момент написания этой статьи рыночная капитализация DRV составляет 43,6 миллиона долларов, а полностью разводненная оценка (FDV, то есть оценка всех токенов по текущей цене) составляет 76,6 миллиона долларов. Учитывая, что Derive недавно установил новые рекорды по объему торгов за день, а рынок опционов на блокчейне, вероятно, продолжит расширяться, DRV может стать интересным объектом для инвестиций на вторичном рынке.
Rysk Finance
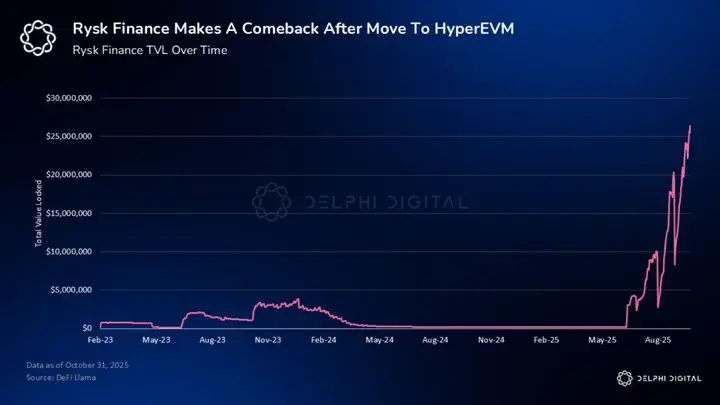
Rysk выбрал другой путь, сосредоточившись на получении дохода, связанного с волатильностью, через покрытые колл-опционы и наличные обеспеченные пут-опционы. Наличное обеспечение пут-опционов означает продажу пут-опционов после резервирования достаточного количества наличных средств. По состоянию на октябрь 2025 года TVL Rysk превысил 23 миллиона долларов, после запуска HyperEVM наблюдался значительный взрывной рост.
Торговля Rysk использует механизм RFQ для запроса цен. Покрытые колл-опционы и наличные обеспеченные пут-опционы оцениваются через торги контрагентов, а система затем показывает пользователю наилучшие предложения. Как только сделка заключена, премия сразу же переводится на кошелек пользователя через блокчейн, а залог всегда хранится в смарт-контракте, к которому внешние лица не имеют доступа.
Таким образом, у Rysk отсутствует риск контрагента, так как все средства непосредственно хранятся в смарт-контракте, и нет необходимости повторно использовать залог для обеспечения.
С помощью нового DeFi компонента Rysk V12, Rysk полностью перенес структурированные продукты на блокчейн. Пользователи могут участвовать в стратегиях опционов и волатильности, не углубляясь в детали торговли опционами, что позволяет этим продуктам охватывать более широкий круг участников рынка.
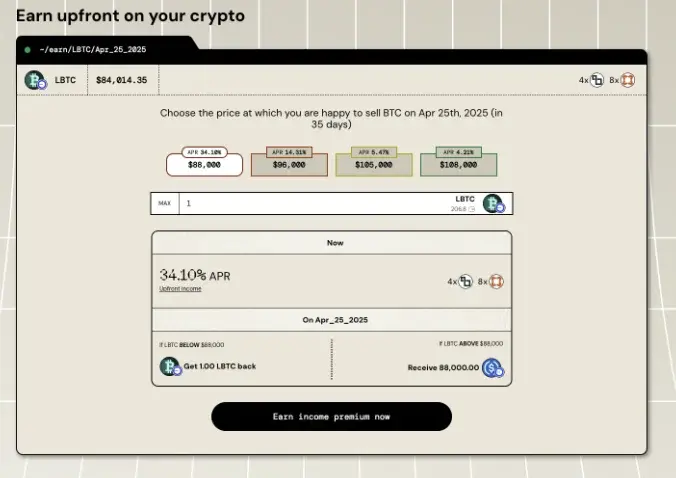
Пользователи просто открывают Rysk, выбирают покрытые колл-опционы или наличные обеспеченные пут-опционы, выбирают базовый актив из множества активов, включая LST, определяют дату истечения и целевую цену, а затем через систему RFQ выбирают объем сделки. И вот, премия уже поступила на счет.
Переход на HyperEVM в августе стал поворотным моментом для Rysk, 98% его предыдущего TVL также было перенесено. Теперь Rysk стал первым крупным опционным протоколом на HyperEVM, получив значительное конкурентное преимущество в этой развивающейся экосистеме. Однако он также сталкивается с конкуренцией со стороны других простых стейкинговых продуктов и не может позволить пользователям самостоятельно покупать и продавать опционы, как это делает стандартный DEX для опционов. Тем не менее, я все же рекомендую попробовать Rysk, так как он предлагает интересный и простой способ получения дохода.
Synquote
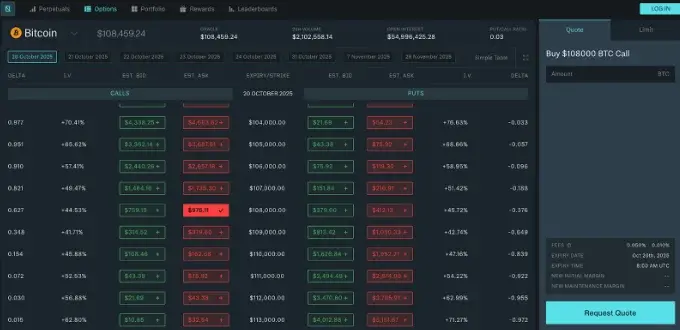
Synquote — это децентрализованный протокол опционов и бессрочных контрактов, использующий гибридную систему RFQ, позволяющую трейдерам напрямую подключаться к институциональным маркет-мейкерам. Он не использует AMM, а получает котировки от нескольких маркет-мейкеров через оффчейн RFQ-движок. Таким образом, даже заказы на сумму более миллиона долларов могут получить глубокую ликвидность и низкий проскальзывание. Эта модель обходит проблемы фрагментации ликвидности, с которыми сталкиваются ончейн-ордербуки и AMM, предоставляя DeFi продуктам опыт, близкий к CEX. Synquote известен своей простотой, аналогично Robinhood, позволяя завершить сделку с опционами всего за два шага, что делает его более привлекательным для розничных инвесторов по сравнению со сложными конкурентными продуктами.
В настоящее время Synquote предлагает европейские опционы для более чем 500 торговых активов. Поддерживая более широкий спектр альткойнов, он может лучше охватывать рынки с недостаточной ликвидностью и привлекать больше пользователей. Команда недавно также запустила бессрочные контракты, похоже, стремясь стать универсальной платформой для децентрализованной торговли.
Улучшение эффективности капитала LP в Synquote — одна из его самых привлекательных характеристик. Платформенные маркет-мейкеры могут продавать опционы без полного обеспечения, что улучшает модель ранних DeFi протоколов опционов, требующих 100% обеспечения, позволяя LP более свободно распределять капитал. Система RFQ управляет увеличенными рисками через маржинальную систему и механизм отбора маркет-мейкеров, что эквивалентно переносу кредитной эффективности внебиржевой торговли в инфраструктуру DeFi. Для трейдеров это означает более выгодные котировки премий и более узкие спреды, поскольку маркет-мейкеры могут более эффективно предоставлять котировки опционов, не занимая значительные средства. Данные Synquote являются открытыми, и в мае 2024 года он объявил, что общий объем торговых опционов превысил 2 миллиарда долларов, а количество сделок превысило 100 тысяч.
Кроме того, Synquote еще не выпустил токены, но уже предложил пользователям программу вознаграждений за торговлю на основе баллов. В дополнение к поддержке таких организаций, как Coinbase Ventures и Alliance DAO, это намекает на то, что в будущем он может выпустить токены, поэтому стоит следить за ним и участвовать в некоторых сделках.
Deribit
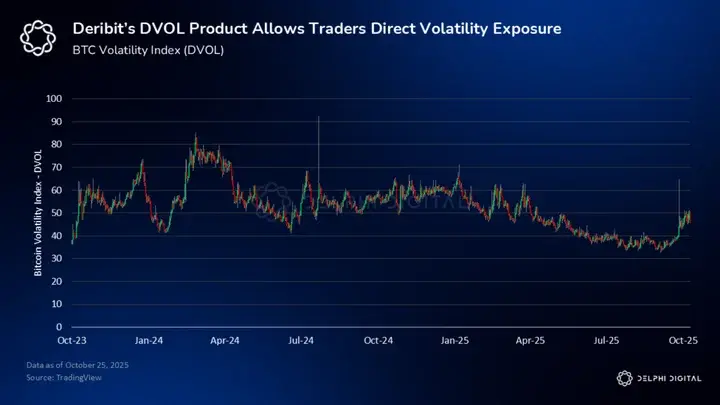
Хотя Deribit не является DEX для опционов на блокчейне, а Synquote тоже не совсем таковым, я все же хочу более подробно рассказать о нем, так как он является доминирующей платформой на рынке криптоопционов.
Deribit — это биржа, использующая централизованную книгу заказов, которая обрабатывает почти все сделки с опционами на BTC и ETH. В середине 2024 года его открытый номинальный объем достиг 60 миллиардов долларов, а общий объем торгов за 2024 год превысил 1 триллион долларов. Deribit впервые открыл торговлю опционами на биткойн еще в 2016 году и с тех пор стал предпочтительной платформой для институциональных трейдеров. В июле 2025 года Deribit вновь установил месячный рекорд, объем торгов достиг 185 миллиардов долларов. Он использует централизованную лимитную книгу с оффчейн-сопоставлением, что позволяет достигать скорости исполнения сделок менее одной миллисекунды, что в настоящее время недоступно для протоколов DeFi.
Deribit предлагает полный ассортимент крипто деривативов, включая европейские опционы на BTC, ETH и несколько альткойнов, бессрочные контракты и фьючерсы с максимым плечом 50x, а также фьючерсы на волатильность. В августе 2025 года Deribit также ввел опционы на BTC и ETH с расчетом в стейблкоинах, позволяя пользователям использовать стейблкоины в качестве залога и рассчитывать доход в стейблкоинах. Кроме того, Deribit предлагает фьючерсы, основанные на индексе волатильности биткойна, что позволяет трейдерам напрямую хеджировать или ставить на волатильность.
Deribit также поддерживает многосторонние стратегии через комбинированные маржинальные счета. Эта гибкость, характерная для CEX, делает торговлю опционами более удобной, позволяя пользователям покупать пут-опционы, колл-опционы и фьючерсы в одном аккаунте. Система комбинированного маржинального учета является ключевым преимуществом в этом отношении. Deribit не рассчитывает маржу для каждой позиции отдельно, а оценивает риск всего портфеля, а затем определяет требования к марже. Это значительно снижает залог, необходимый для хеджирования позиций. Например, покупка пут-опциона может компенсировать часть риска, связанного с удержанием базового актива, тем самым снижая требования к марже.
Продукты Deribit также поддерживают много валютный залог, позволяя пользователям гибко выбирать залоговые активы. При использовании USDC в качестве залога ставка дисконтирования составляет 0%, что означает, что он может быть учтен по полной стоимости в марже. Кроме того, благодаря приобретению Coinbase, Deribit предлагает 4% годовых на залоговые активы в USDC. Deribit также имеет развитую систему клиринга и страховой фонд для борьбы с резкими падениями, чтобы избежать распределения убытков среди других пользователей. Конечно, основным недостатком является то, что пользователи должны пройти KYC и передать средства на платформу, в то время как DEX для опционов может устранить эти требования.
К сожалению, приобретение Deribit компанией Coinbase означает, что Deribit, скорее всего, никогда не выпустит токены. Поэтому, если вы ищете возможности для инвестиций на вторичном рынке или участия в программах вознаграждений, лучше обратить внимание на другие платформы.
Я включил Deribit в эту статью, потому что он является централизованным соперником, за долю рынка которого должны бороться DEX для опционов, так же как Hyperliquid продолжает забирать доли у таких платформ, как Binance, Bybit, OKX и других. Deribit по-прежнему является центром ликвидности, с которым должны сопоставляться децентрализованные платформы для опционов, и с поддержкой Coinbase он, вероятно, сможет еще больше укрепить свои позиции на институциональном рынке.
Kyan, ранее Premia V4
Kyan — это новое название Premia V4, представляющее собой новый этап эволюции DeFi платформ для торговли опционами, стремящийся сократить разрыв между прозрачностью блокчейна и производительностью CEX.
Kyan — это некастодиальная платформа, предлагающая опционы и бессрочные контракты в рамках единой системы маржи. Ранние версии Premia использовали AMM ликвидные пулы, тогда как Kyan перешел на центральную книгу лимитных заказов, привлекая профессиональных трейдеров и институциональные средства с помощью мощного движка свопов и низкой задержки исполнения. Он стремится сделать так, чтобы пользователи чувствовали, что торговля на Kyan так же быстра, как на централизованных биржах, и поддерживает FOK, то есть полное исполнение сразу, иначе отмена; IOC, то есть немедленное исполнение, неисполненная часть отменяется; а также рыночные и лимитные ордера.
Kyan также предлагает реальную книгу заказов и оснащен модулем RFQ для крупных сделок, превышающих глубину книги заказов. Эти RFQ заказы напрямую связываются с профессиональными маркетмейкерами и полностью конфиденциальны, уменьшая неблагоприятное влияние на рынок. Ранее DEX из-за высокой задержки, недостатка ликвидности и ограничений модели AMM не могли полностью удовлетворить потребности институциональных клиентов, и Kyan был разработан именно для решения этих проблем.
Kyan имеет полный набор инструментов для деривативов, в центре которого находится конструктор многосторонних сделок Combo Trades, позволяющий трейдерам настраивать полные стратегии и исполнять их в одной атомарной сделке.
С помощью этой функции трейдеры могут одним нажатием кнопки купить комбинацию колл-опционов или создать стреддл, то есть одновременно купить колл- и пут-опционы с одинаковой ценой исполнения и сроком действия. Kyan упакует различные ноги сделки, чтобы гарантировать их совместное исполнение, устраняя риск частичного исполнения одной ноги сделки и неисполнения других, а также экономя на комиссиях. Платформа также предлагает бессрочные контракты помимо опционов, что позволяет дополнительно комбинировать стратегии с дельта-хеджированием или кредитным плечом. Теперь пользователи могут реализовать сложные стратегии опционов в одной сделке, что является долгожданной возможностью для DEX для опционов в DeFi.
Еще одной новой функцией Kyan является полностью цепочечная система комбинированной маржи, которая по сути аналогична Deribit. Все позиции в учетной записи пользователя, будь то бессрочные контракты или опционы, оцениваются вместе на предмет риска, а затем требования к марже рассчитываются на основе чистого риск-экспозиции портфеля.
На практике это означает, что пользователи могут использовать более высокое кредитное плечо для хеджированных или менее рискованных позиций, таких как покрытые колл-опционы, и не будут легко ликвидированы из-за изменения цены отдельной позиции. Клиринговый движок Kyan также заимствовал зрелые практики CEX: он не ликвидирует все позиции сразу, а может восстановить здоровье маржи через частичное закрытие, сохраняя как можно больше активов пользователя. Механизм комбинированной маржи также позволяет пользователям хеджировать риск продажи опционов с помощью противоположных бессрочных контрактов на ту же активу, что является уникальной способностью Kyan в области DeFi.
Для достижения этого Kyan установил два показателя в реальном времени: начальная маржа (IMr), превышающая 100%, ограничивает пользователей в увеличении риска; и поддерживающая маржа (MMr), достигающая 100%, вызывает ликвидацию. Когда MMr превышает 100%, система сначала проводит дельта-хеджирование портфеля или ликвидирует бессрочные контракты, чтобы снизить направленный риск. Если риск все еще слишком высок, портфель разбивается на более простые компоненты, и позиции закрываются по очереди в зависимости от их влияния на маржу. Если эти меры неэффективны, Kyan проведет полную ликвидацию, при этом оставшиеся убытки будут покрыты страховым фондом.
Kyan использует сетку, содержащую 43 рыночных сценария, для оценки риска портфеля и расчета прибыли и убытков в наихудшем случае. Этот динамический подход к управлению рисками приближает DeFi к институциональным моделям риска, используемым CME и Deribit, и является более тонким, чем распространенная практика полной ликвидации на централизованных биржах.
Чтобы поддержать более сложные стратегии, Kyan использует субсчета, контролируемые одним внешним кошельком. Каждый субсчет функционирует как независимый кошелек, имея свои собственные требования к марже и параметры риска. Внутри каждого субсчета портфель также делится по активам, что означает, что дополнительные требования к марже для BTC не повлияют на позиции ETH. Фактически, трейдеры могут одновременно управлять несколькими стратегиями, не позволяя их рискам пересекаться.
Я с нетерпением жду открытия публичного бета-тестирования Kyan. Его дизайн продуман, а в команде есть такие уважаемые личности в криптосообществе, как vxCozy и Marty. Стоит отметить, что предшественник Kyan, Premia, уже выпустил токены, и текущая FDV составляет 14 миллионов долларов. Я еще не знаю, какую роль Premia будет играть в экосистеме Kyan, но с постепенным прояснением информации о применении токенов или механизмах преобразования он может стать интересным объектом для инвестиций. В общем, я с нетерпением жду тестирования Kyan и планирую участвовать в использовании и программах вознаграждений после выпуска бета-версии.
Почему DEX для опционов наконец получил шанс?
Увидев заголовок этого отчета, ваша первая реакция может быть недовольством, и вы можете вспомнить о потерях на различных DEX для опционов: некоторые постоянно не находили рынок, другие подвергались атакам, а некоторые просто исчезали.
Эта реакция понятна, но если из-за прошлых неудач утверждать, что будущее также обязательно будет неудачным, это слишком поспешно. Почти все успешные крупные протоколы в прошлом имели аналогичные попытки, которые изначально провалились из-за плохого исполнения, неподходящего времени или недостатка пользователей. Многие DEX для бессрочных контрактов когда-то потерпели неудачу, но это не означает, что Hyperliquid также обречен на провал, верно? Та же логика применима и к DEX для криптоопционов. К концу 2025 года макроэкономическая среда, технологии, регулирование и рыночное поведение наконец сошлись воедино. Время DEX для опционов пришло.
Каждый предыдущий DEX для опционов почти всегда балансировал на грани регулирования и рисков выживания. От обвинений CFTC в адрес Opyn до обнаруженных уязвимостей в DopeX и проектных недостатков Hegic, эти протоколы рождались и исчезали в эпоху, когда все пытались понять, "что можно делать, а что нельзя".
Но недавно ситуация изменилась. Законопроекты, такие как "Закон GENIUS" и "Закон CLARITY", предоставили криптоиндустрии беспрецедентную четкую правовую основу. Совместное заявление SEC и CFTC, упомянутое в начале статьи, также в основном установило законное пространство для инноваций в области финансовых инструментов на блокчейне. Разработчики наконец могут разрабатывать, не опасаясь, что Гэри Генслер может в любой момент вмешаться.
Четкая правовая среда позволила эксперименту, начатому CBOE в 1973 году, развиться в крупнейший в мире рынок деривативов. Теперь аналогичные повороты начинают происходить и на блокчейне.
Помимо более четкой правовой среды, инфраструктура DeFi наконец догнала централизованные платформы. Теперь вторичные Rollup могут обеспечить задержку менее одной секунды и определение результатов расчетов, единая маржа на блокчейне может распределять залог по стандартам институционального уровня, а более зрелые оракулы могут предотвращать атаки и каскадные ликвидации. Binance, как вы на это смотрите? Инфраструктура DeFi теперь достигла уровня традиционных финансов.
2025 год станет годом, когда интерес институциональных инвесторов к криптоактивам, токенизации и различным деривативам достигнет пика. Яркие результаты Robinhood, переход BlackRock к токенизации и принятие рынка к секьюритизации показывают, что блокчейн все больше используется для крупномасштабной финансовой инфраструктуры.
На самом деле, 71% институциональных инвесторов уже владеют цифровыми активами, месячный объем торгов деривативами CME достиг 94 миллиардов долларов, а объем торгов опционами на Deribit в 2024 году превысил 1 триллион долларов. Эти потребности не могут и не будут навсегда оставаться на централизованных платформах.
Требования к прозрачности, доказательства резервов и аудитируемый клиринг — это именно те способности, которые изначально присущи платформам для торговли на блокчейне. Недавние черные лебеди, такие как массовые каскадные ликвидации, также показывают, что слишком много незакрытых позиций по бессрочным контрактам и кредитному плечу может привести к катастрофическим последствиям. Институты, протоколы, компании и маркетмейкеры нуждаются в лучших инструментах хеджирования. DeFi постепенно превращается из места высокорисковых спекуляций в задний двигатель глобальных финансов.
Не только институциональные потребности растут, но и ритм колебаний на глобальных финансовых рынках становится все ближе к крипторынкам. Биткойн ETF делает владение криптоактивами для институтов нормой и приносит спрос на хеджирование волатильности на блокчейн. Глобализированные, круглосуточные рынки становятся все более распространенными, и люди по всему миру торгуют в основном одним и тем же набором активов. Наконец, токенизация реальных активов (RWA) означает, что государственные облигации США, акции и товары будут нуждаться в инфраструктуре опционов, способной управлять рисками на блокчейне.
Если акции уже находятся на блокчейне, зачем же хеджировать на децентрализованных платформах?
Не только время подходящее, рынок опционных DEX почти все еще является неразвитыми пространством. Deribit занимает около 90% торгового потока централизованного опционного рынка, в то время как ни один DEX еще не достиг производительности, соответствующей требованиям институциональных инвесторов. Победитель в конкуренции за опционные контракты на блокчейне станет основой для торговли волатильностью и управления рисками во всей DeFi. Кто первым решит три проблемы: маржинальные требования на блокчейне, управление рисками между активами и доступ институциональных инвесторов, тот и завоюет этот рынок.
Мы стоим на историческом узле, подобном тому, когда в 1973 году CBOE запустила опционы, только на этот раз это глобально, без разрешений и прозрачно.
Ранее криптоопционы могли появиться слишком рано, но сейчас время как раз подходящее. Пока все продолжают зарабатывать вознаграждения на одном за другим DEX с бессрочными контрактами, переживая захватывающие колебания рынка, настоящая возможность роста может заключаться в том, чтобы заранее участвовать в следующем поколении опционных DEX.
 Предупреждение о рисках Предупреждение о рисках

Популярные статьи





