








Что означает исключение из MSCI для стратегии?
 Ключевые тезисы

 Однократная распродажа, возможно, как говорит Strategy, имеет ограниченное влияние, но для компании, которая все больше зависит от вливания капитала с рынка, цена потери части пассивного спроса может проявиться только при следующем финансировании.
Автор: Zhou, ChainCatcher
15 октября по восточному времени США индексный провайдер MSCI объявил о официальном принятии правил исключения неоперационных компаний, новые правила вступят в силу после закрытия торгов 30 ноября.
Согласно списку потенциального воздействия, опубликованному MSCI вместе с объявлением, крупнейшая в мире публичная компания с биткойн-активами Strategy была включена в список на исключение, японская компания Metaplanet также оказалась в этом списке. Окончательный список будет опубликован 11 ноября.
Акции Strategy закрылись на уровне 151,29 долларов, увеличившись на 5,62%. После публикации объявления акции упали на 1,60% в послеторговой сессии до 148,87 долларов, а на вечерних торгах по состоянию на утро 16 октября по восточному времени падение увеличилось до 2,54%.
По сравнению с годом назад, реакция на этот раз кажется спокойной. В ноябре 2025 года, только на основании отчета Morgan Stanley о рисках исключения, акции Strategy падали несколько недель подряд. Почему же сейчас, когда правила официально вступили в силу, рынок не испытывает паники, и что на самом деле означает исключение от MSCI?
Новые правила MSCI, Strategy трудно пройти
Это уже второй раз, когда MSCI принимает меры против таких компаний. 10 октября 2025 года MSCI инициировала консультации, предложив исключить компании, у которых доля цифровых активов превышает 50% от общего объема активов, из глобального инвестиционного рыночного индекса, и применить временные меры к компаниям в списке, заморозив количество акций и повышая коэффициенты включения, приостановив новые включения.
Morgan Stanley затем оценил, что если Strategy будет исключена, только пассивные средства, отслеживающие индекс MSCI, могут вывести 2,8 миллиарда долларов. Акции Strategy после этого продолжали находиться под давлением, к концу 2025 года они упали примерно на 71% по сравнению с пиковыми значениями ноября 2024 года.
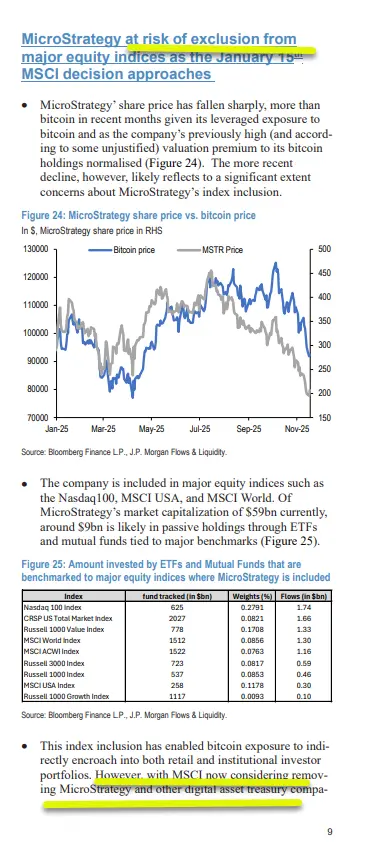
6 января 2026 года MSCI объявила, что не будет реализовывать это предложение в рамках февральского пересмотра индекса, акции Strategy в послеторговой сессии сразу же выросли примерно на 6%. Однако временные меры все еще сохраняются, MSCI также заявила, что проведет более широкую проверку неоперационных компаний.
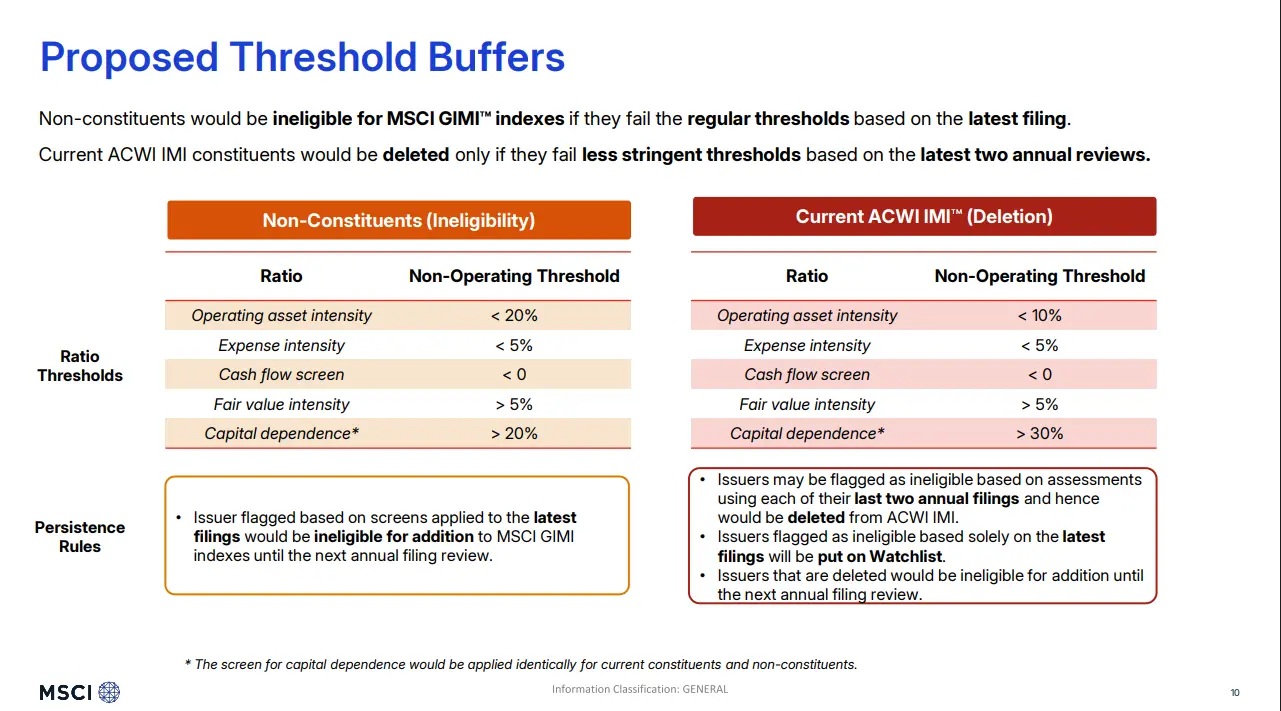
3 августа началась новая волна консультаций. Новый план больше не упоминает цифровые активы, вместо этого он состоит из двух этапов. На первом этапе проверяется, превышает ли доля операционных активов 50% от общего объема активов, компании, прошедшие этот этап, сохраняются; те, кто не прошел, переходят ко второму этапу, где оцениваются пять финансовых коэффициентов: интенсивность операционных активов, интенсивность затрат, операционный денежный поток, интенсивность справедливой стоимости и зависимость от капитала, если четыре или более из них превышают порог, компания теряет право на включение.
Чтобы уменьшить оборот индекса, MSCI установила буфер для существующих акций. Согласно документам консультаций от августа, пороги для составных акций более лояльные, стандарт интенсивности операционных активов был снижен с менее 20% до менее 10%, а зависимость от капитала с более 20% до более 30%. Составные акции будут исключены только в том случае, если они не прошли отбор в течение двух последних отчетных периодов, только последняя неудачная проверка будет включена в список наблюдения.
MSCI в документах консультаций объяснила, что только устойчивые изменения в бизнес-структуре должны вызывать повторную классификацию, разовые несоответствия не будут учитываться. В этом объявлении говорится, что окончательный план был немного скорректирован на основе предложений августа, конкретные пороги указаны в приложении к методологии. Исключенные компании будут удалены из всей системы глобального инвестиционного рынка MSCI и не смогут быть повторно включены до следующего ежегодного пересмотра.
С вступлением новых правил временные меры в отношении компаний с цифровыми активами также будут прекращены во время пересмотра индекса в ноябре, такие компании в дальнейшем будут оцениваться по новым методам.
Документы консультаций в августе проводили симуляцию на основе данных за май, в результате три компании были исключены, три вошли в список наблюдения. Список, опубликованный вместе с объявлением, основан на финансовых данных на 30 сентября и рыночной капитализации на 9 октября, и расширился до пяти компаний на исключение и 17 компаний в списке наблюдения. Кроме Strategy и Metaplanet, в списке на исключение также находятся британская компания Yellow Cake, исландская инвестиционная компания Skel fjárfestingafélag и компания Upexi из Solana.
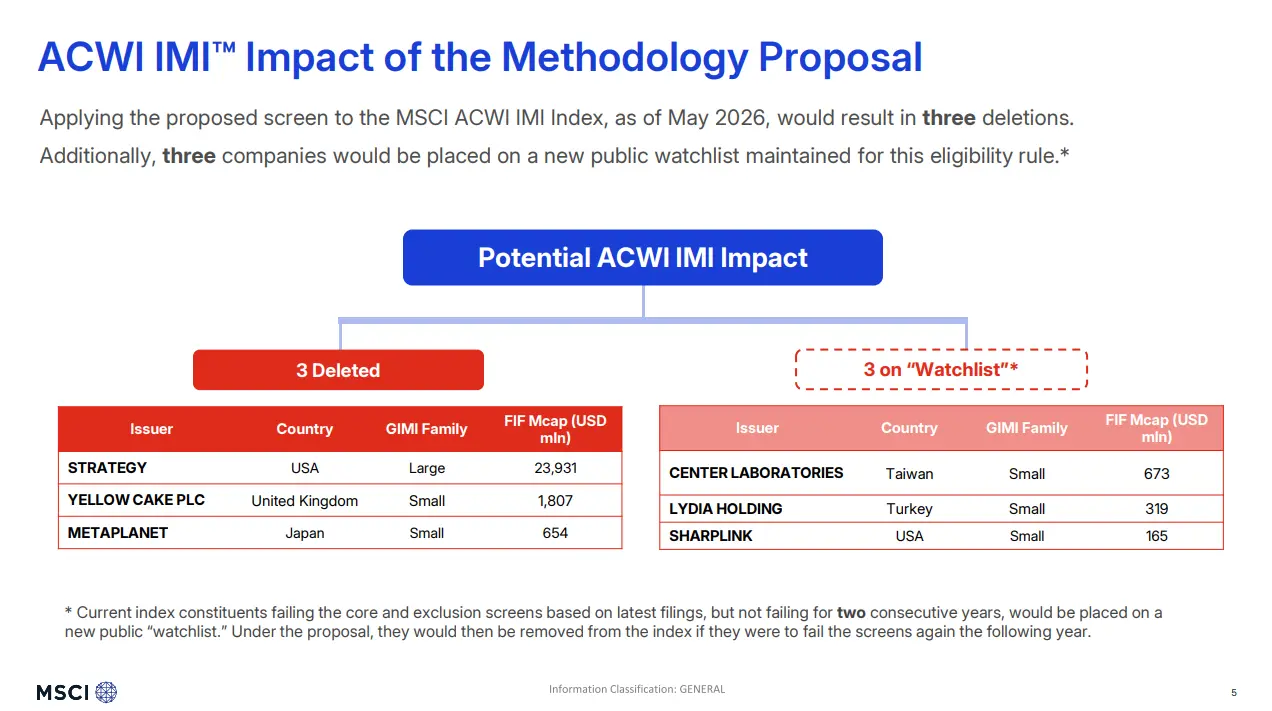
Формулировка новых правил сохраняет нейтральность в отношении типов активов, однако Strategy трудно пройти, проблема заключается в двух тестах.
Согласно определению MSCI, зависимость от капитала равна денежным потокам от финансовой деятельности, деленным на общий объем активов, и компания должна была осуществлять финансирование для накопления активов в течение последних 12 месяцев. Согласно годовому отчету Strategy, денежные потоки от финансирования в 2024 и 2025 финансовых годах составили примерно 22,13 миллиарда долларов и 24,84 миллиарда долларов соответственно, что соответствует общему объему активов на конец года около 25,84 миллиарда долларов и 61,64 миллиарда долларов, что составляет примерно 86% и 40%, оба значения значительно превышают порог в 30% для составных акций.
Стандарт теста денежного потока заключается в том, что операционный денежный поток должен быть отрицательным. Операционный денежный поток Strategy в 2024 и 2025 финансовых годах составил примерно минус 53 миллиона долларов и минус 67,2 миллиона долларов, оба значения также превышают порог. Согласно этому расчету, двухлетний буфер не сможет защитить Strategy, что также объясняет, почему она попала в список исключения в симуляции в мае, а не в список наблюдения.
Темп финансирования в этом году также не замедлился. Согласно раскрытию Strategy в документе 8-K за сентябрь, компания в этом году привлекла около 20,9 миллиарда долларов через выпуск обыкновенных и привилегированных акций, занимая четвертое место по объему выпуска акций в США, уступая только SpaceX, Alphabet и Intel.
Остальные три критерия зависят от того, считается ли биткойн операционным активом, что и является основной точкой спора. MSCI в документах консультаций описала общие характеристики неоперационных компаний, которые создают ценность за счет накопления и удержания неоперационных активов, их собственный бизнес почти не генерирует наличные средства, а их результаты зависят от рыночных колебаний и внешнего капитала, а не от собственного бизнеса.
Strategy же в открытом письме к MSCI в сентябре подчеркнула, что компания нанимает около 1500 сотрудников по всему миру, и в ходе общения с сотрудниками SEC ее биткойн-бизнес раскрывается как операционное подразделение в соответствии с американскими стандартами GAAP, связанные убытки учитываются в операционных расходах. Strategy считает, что операционные и неоперационные активы не имеют определения в рамках американских стандартов GAAP, IFRS или любого признанного правового контекста, новое предложение просто переупаковывает предложение 2025 года, которое было отозвано, результат остается прежним.
Несколько дней назад Saylor заявил, что позиция MSCI до сих пор разочаровывает, это предвзятая оценка цифровых активов, и он надеется, что MSCI пересмотрит свою позицию. Он также объявил, что медвежий рынок криптовалюты за последний год завершился, и биткойн вернется выше 100 тысяч долларов.
Институт исследований политики биткойна BPI также выпустил отчет, ставящий под сомнение процесс принятия решений MSCI. В отчете указывается, что данные о метаданных показывают, что презентация, на которой основывались консультации MSCI, хранится в специальной внутренней папке для компаний с цифровыми активами.
В новом списке из 17 компаний в списке наблюдения большинство составляют компании с цифровыми активами, включая компанию с активами Ethereum SharpLink, а также Ton Strategy, Solana Company, DeFi Development, Sui Group и другие. Однако в списках на исключение и наблюдение также есть компании по добыче урана, исландская инвестиционная компания, а также несколько инвестиционных холдингов из Канады, Швеции и Израиля.
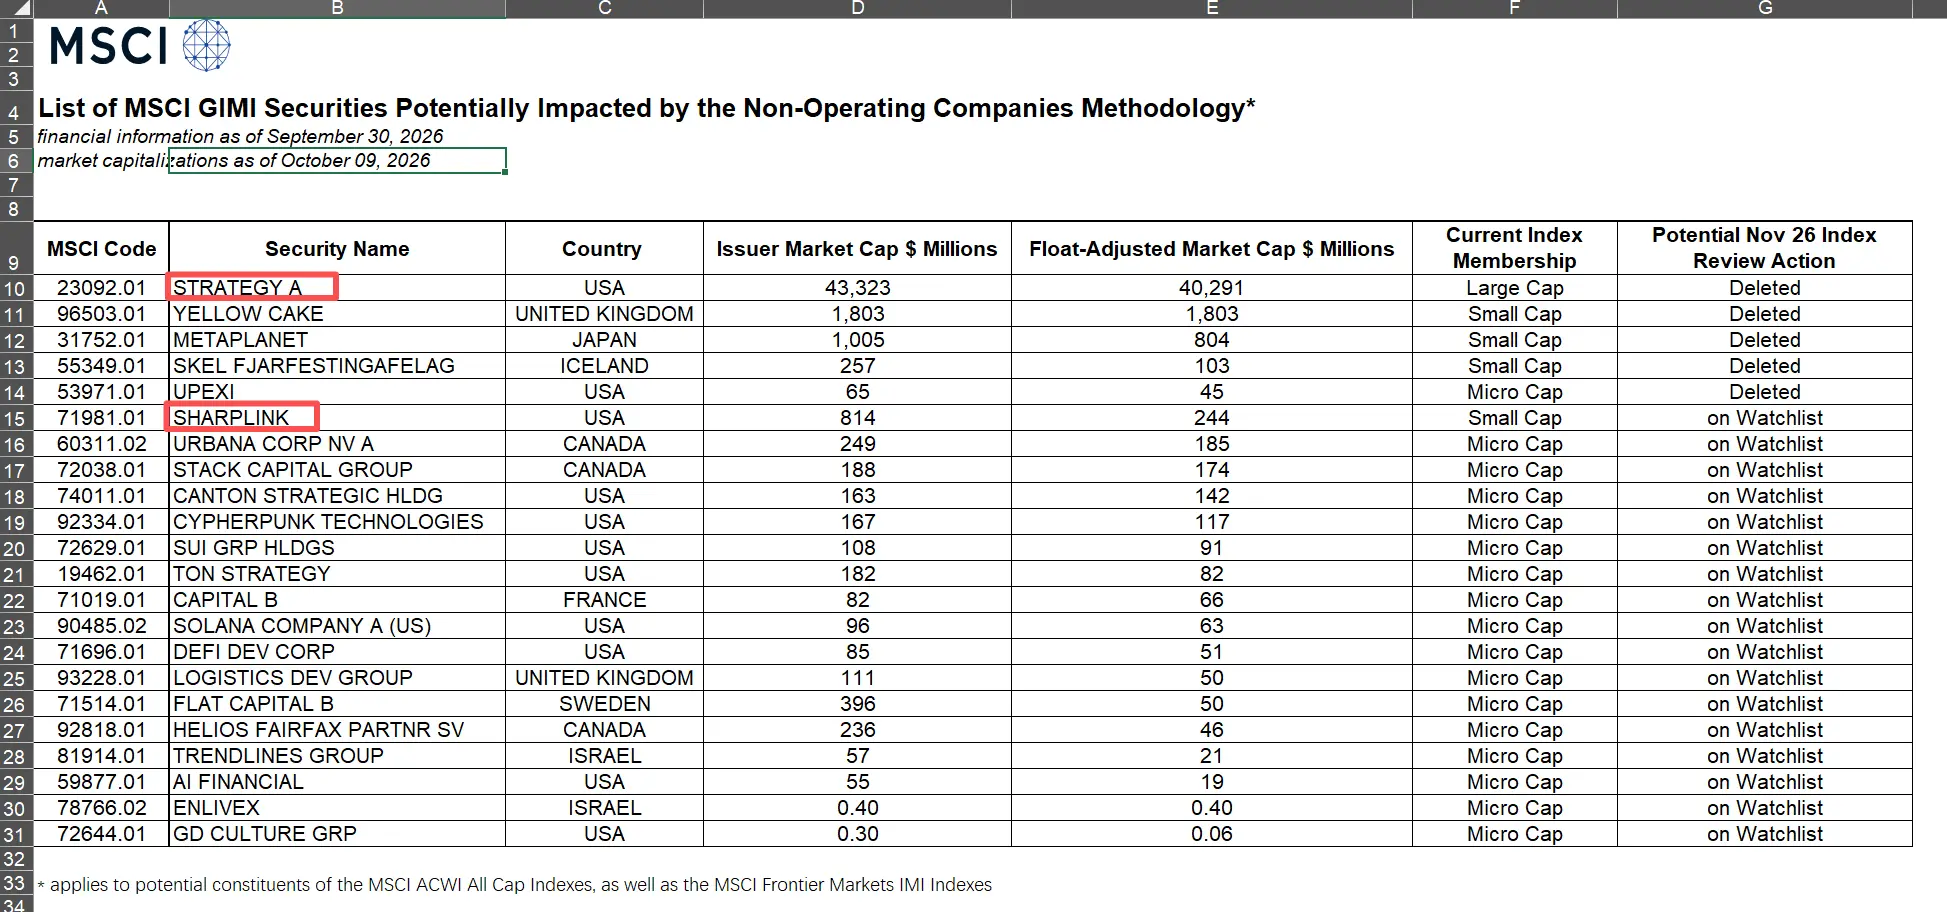
Действительное различие заключается в объемах. Согласно данным списка, свободно обращающаяся капитализация 22 компаний составляет около 44,4 миллиарда долларов, из которых доля Strategy составляет около 40,3 миллиарда долларов, что составляет примерно 91%. Правила применяются ко всем компаниям одинаково, однако удар в основном ложится на одну компанию — Strategy.
Ограниченное давление со стороны пассивных продаж? На самом деле под давлением находится финансирование
Наиболее непосредственным последствием исключения является продажа пассивных средств. В ноябре прошлого года Morgan Stanley оценил, что если Strategy будет исключена MSCI, она может столкнуться с оттоком средств в размере 2,8 миллиарда долларов; если другие индексные провайдеры последуют этому примеру, общий отток может достичь 8,8 миллиарда долларов.
Из этой суммы 2,8 миллиарда долларов поступают от средств, отслеживающих три индекса: MSCI World, MSCI ACWI и MSCI USA, которые составляют примерно 1,3 миллиарда, 1,16 миллиарда и 300 миллионов долларов соответственно. 8,8 миллиарда долларов включают в себя такие индексы, как Nasdaq 100, CRSP US Total Market Index и Russell Series, при этом только Nasdaq 100 составляет около 1,74 миллиарда долларов, при условии, что несколько индексных провайдеров одновременно предпримут действия.
Тем не менее, оценка Morgan Stanley касалась предложения MSCI прошлого года, основанного на тогдашней рыночной капитализации и весах индекса.
Собственные оценки Strategy гораздо скромнее. Компания на своей странице MSCI на официальном сайте заявила, что это предложение не окажет существенного влияния на Strategy, поскольку фонды, отслеживающие глобальный инвестиционный рынок MSCI, владеют только 3,1% ее свободно обращающихся акций, что составляет около 13 миллионов акций, что меньше объема торгов за один день.
Согласно расчетам аналитика биткойна Адриана Морриса, с начала года средний объем торгов MSTR составляет около 2,91 миллиарда долларов, продажа в размере 2,8 миллиарда долларов примерно соответствует 0,96 объема торгов за один день, что составляет лишь 18,3% от объема торгов на прошлой неделе.
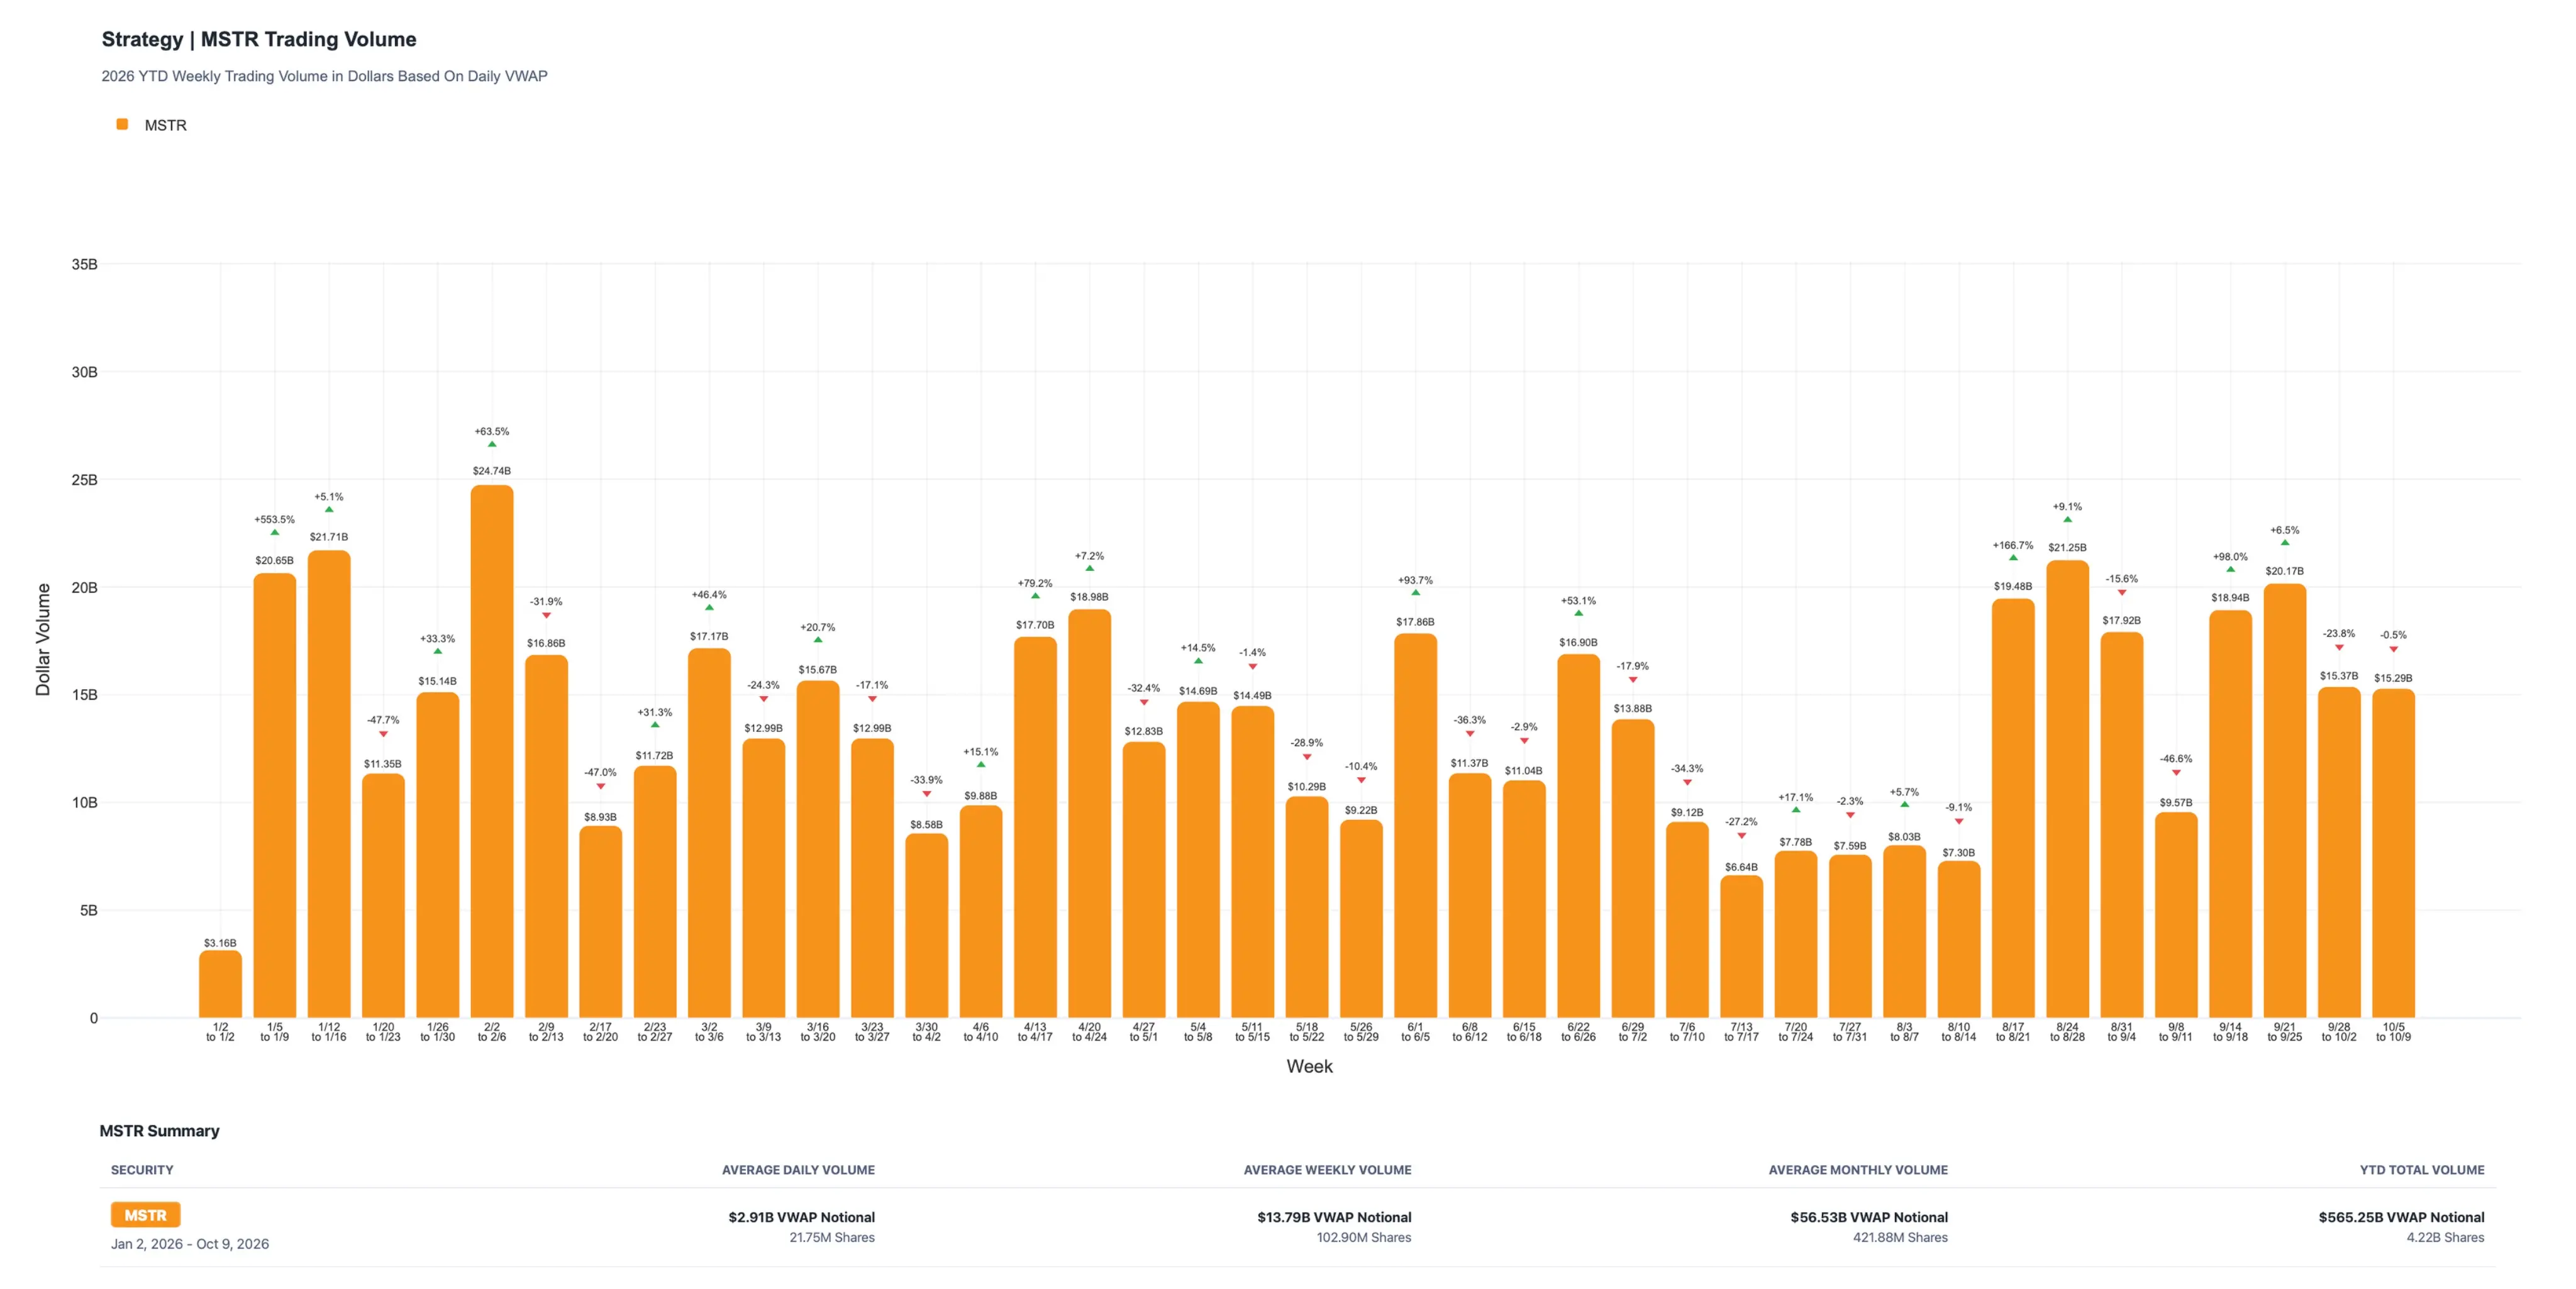
Однако продажи, связанные с корректировкой индекса, обычно сосредоточены на закрытии торгов в день вступления в силу, и удар будет более сосредоточенным, чем если бы он распределялся по среднему объему торгов за день. Объем Strategy также значительно изменился, согласно списку MSCI, ее свободно обращающаяся капитализация увеличилась с примерно 23,9 миллиарда долларов во время симуляции в мае до примерно 40,3 миллиарда долларов.
Если смотреть только на объем продаж, утверждение Strategy о том, что новые правила не окажут существенного влияния, кажется обоснованным.
Проблема заключается в границах бизнеса. Бизнес Strategy, помимо владения биткойнами, также включает постоянное финансирование для покупки биткойнов.
Strategy в документах, представленных SEC, заявила, что в отчетах 10-Q за первый и второй кварталы этого года исключение из индекса было указано как фактор риска, указывая на то, что если MSCI или другие крупные индексные провайдеры исключат ее или примут меры по задержке включения или ограничению связанных с индексом корректировок, фонды, отслеживающие индекс, могут быть вынуждены продать или сократить покупки ее акций класса A, что может оказать значительное негативное влияние на цены и ликвидность ее акций класса A и других котируемых ценных бумаг.
Морган Стэнли в прошлом году также отметил, что активные управляющие, хотя и не обязаны следовать за изменениями индекса, будут негативно восприняты рынком, если их исключат из основных индексов, что вызовет опасения по поводу будущих затрат и возможностей финансирования Strategy через акции и долговые инструменты. Bloomberg считает, что новые правила создали дополнительное давление на модель финансирования, стоящую за крупными запасами биткойнов Saylor.
Эта модель финансирования уже претерпела изменения. Bloomberg сообщает, что с исчезновением премии акций по сравнению с запасами биткойнов, Strategy переключилась на выпуск бессрочных привилегированных акций, не размывающих долю обычных акционеров, объем которых в обращении превышает 14 миллиардов долларов. Однако ее привилегированные акции с плавающей ставкой STRC не смогли быть вновь выпущены с мая, и компания уже выкупила более 1 миллиарда долларов.
По оценкам исследовательской компании K33, STRC увеличивает ежегодные обязательства Strategy по дивидендам примерно на 725 миллионов долларов, что эквивалентно около 8740 биткойнам при цене 83 тысячи долларов за биткойн. K33 считает, что модель финансирования через привилегированные акции является ошибкой и предпочитает, чтобы Strategy привлекала средства через обычные акции и другие методы.
В этом году Strategy также была вынуждена продать биткойны и объявила о планах, которые могут включать периодическую продажу биткойнов для привлечения до 1.25 миллиарда долларов для резервов в долларах, дивидендов по привилегированным акциям, процентных расходов или выкупа. Saylor стремится изменить выплаты по дивидендам по привилегированным акциям с раз в две недели или квартал на ежедневные выплаты, голосование акционеров по этому вопросу завершится 28 октября.
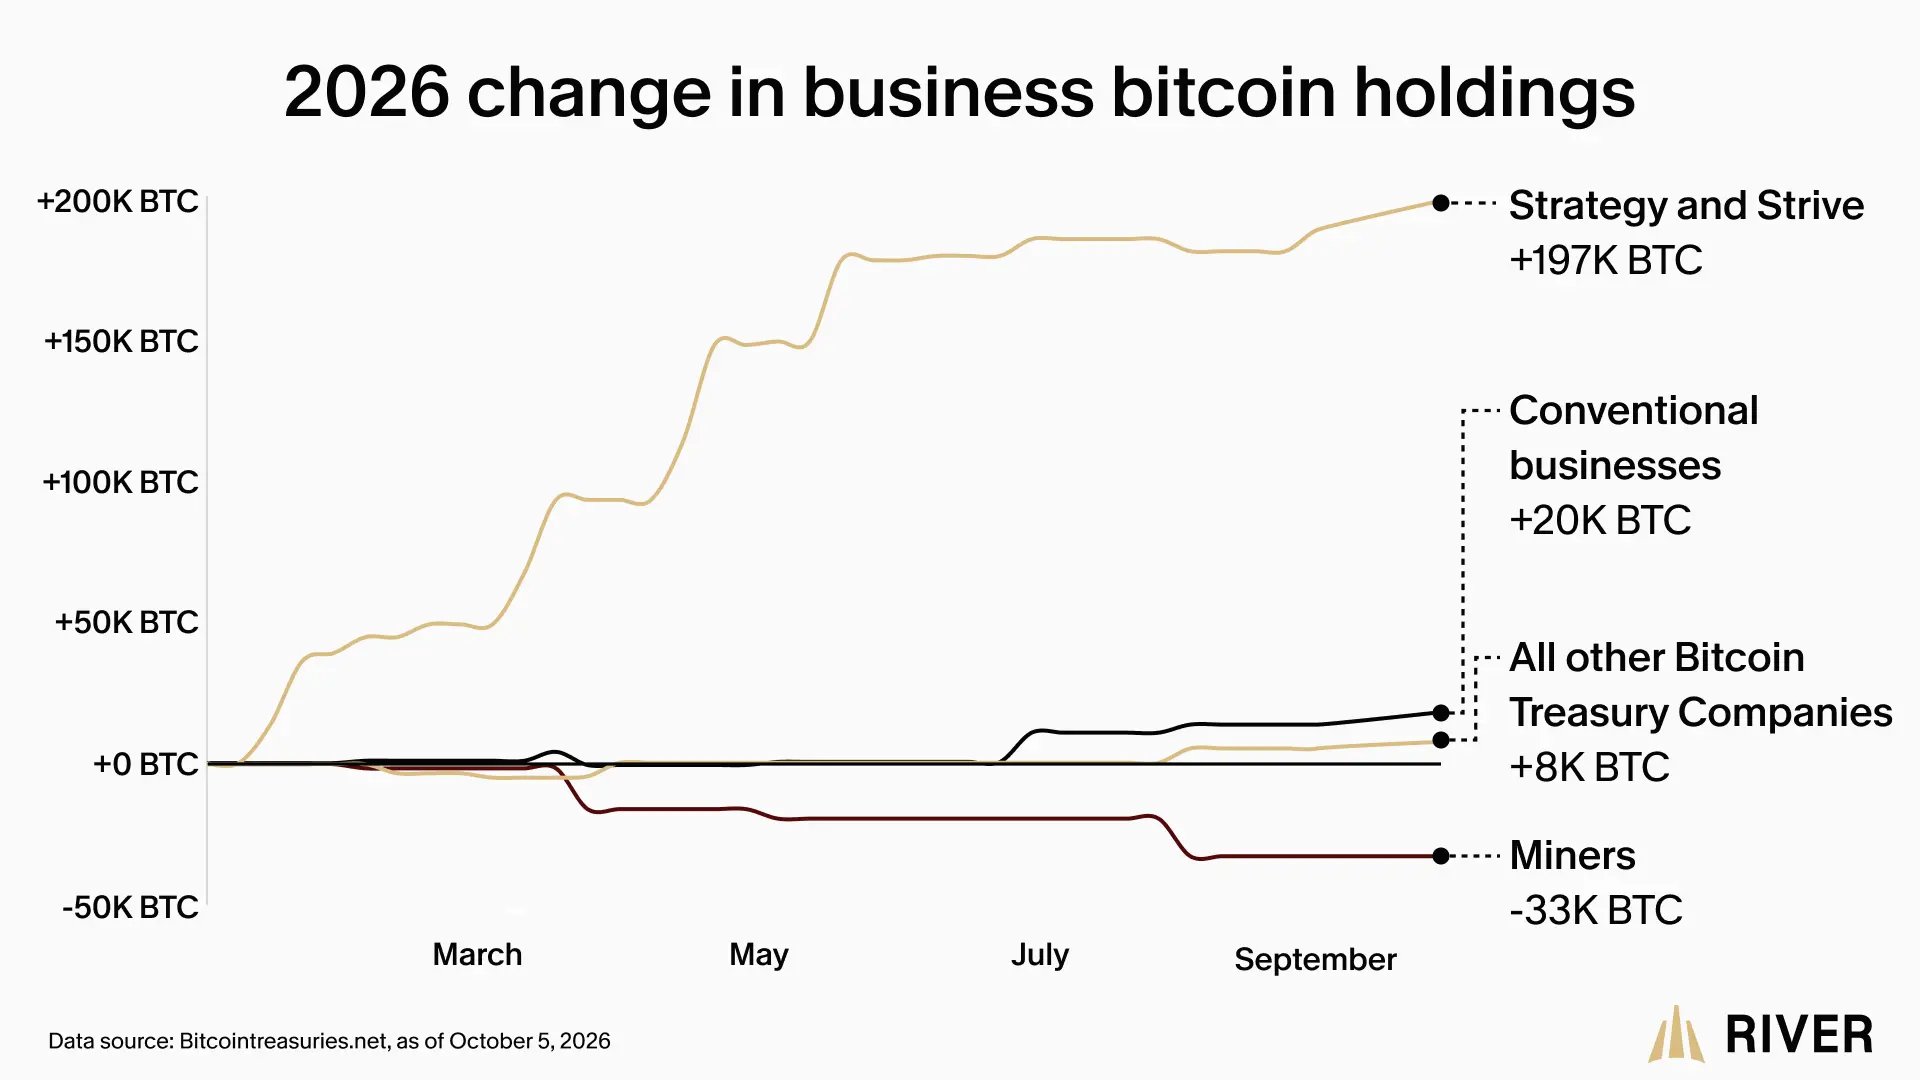
Тем временем, покупательский интерес на уровне отрасли также сокращается. В отчете финансовой платформы биткойнов River говорится, что компании в этом году увеличили свои запасы на 193 тысячи биткойнов, при этом Strategy и Strive в сумме увеличили свои запасы на 197 тысяч биткойнов, что превышает общий объем чистых покупок компаниями, остальные компании, владеющие биткойнами, в сумме купили лишь 8000 биткойнов.
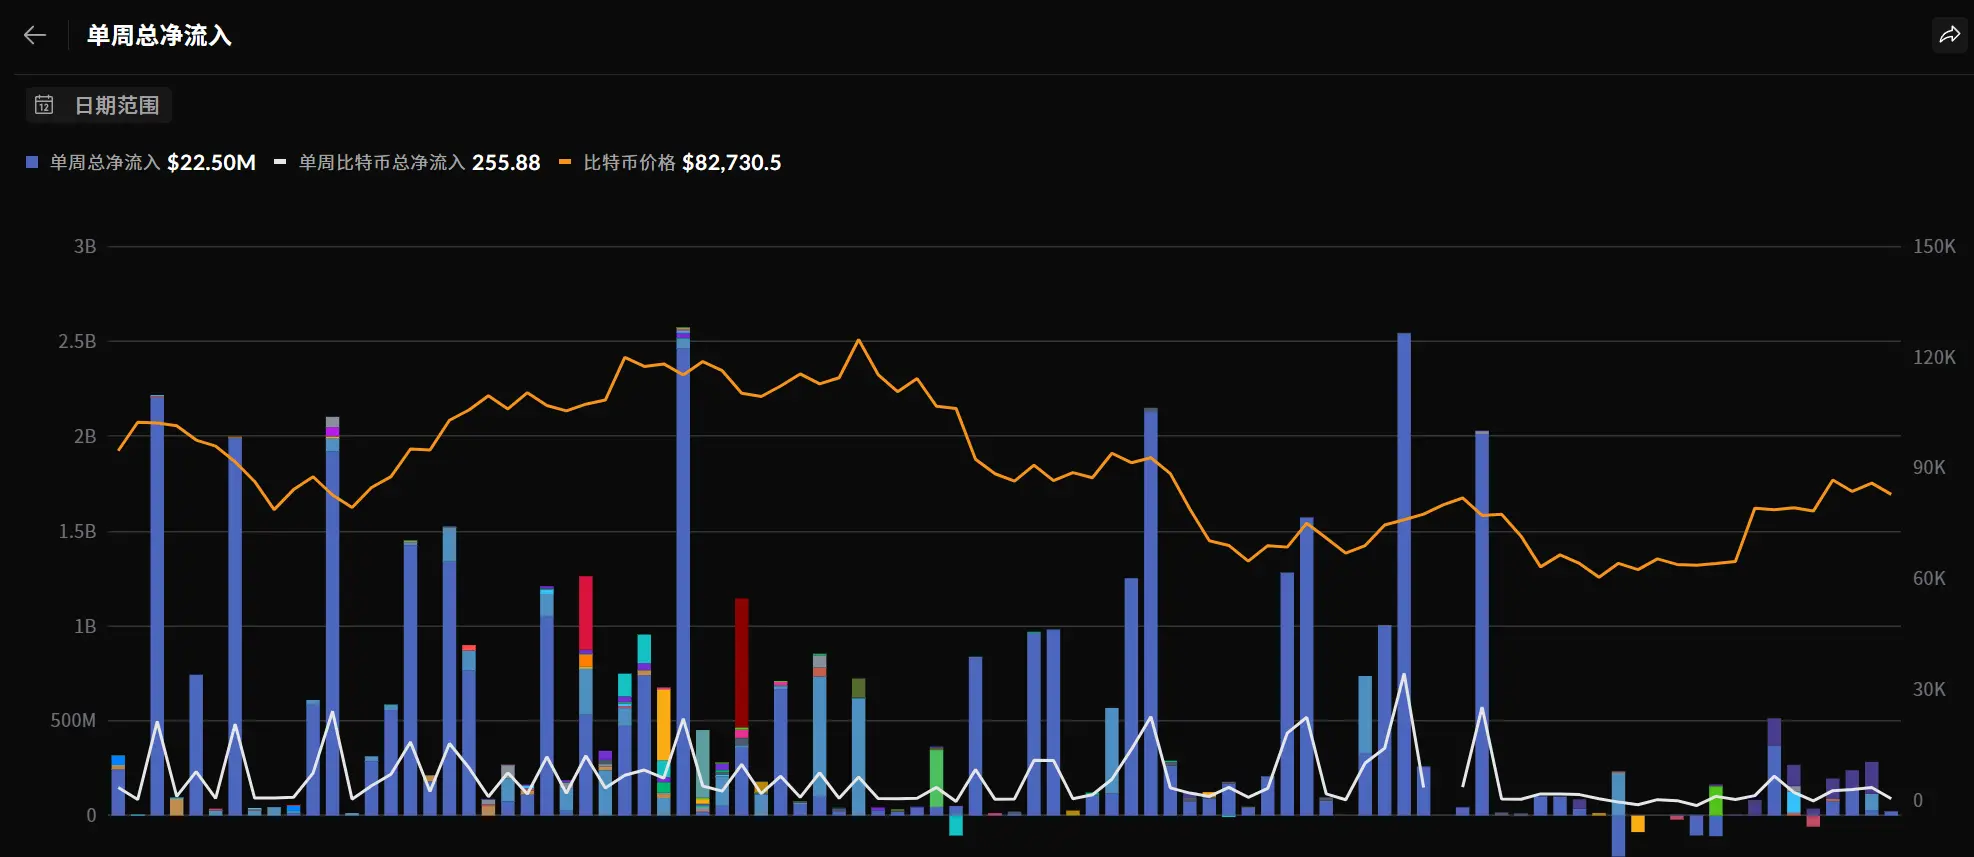
Данные SoSoValue показывают, что на неделе, завершившейся 12 октября, чистые покупки биткойнов глобальными публичными компаниями, за исключением горнодобывающих компаний, составили всего 22.5 миллиона долларов, что на 90.6% меньше по сравнению с двумя неделями ранее.
Та же логика применима и к Metaplanet, генеральный директор Симон Герович сообщил, что компания только что объявила о выпуске безпроцентных конвертируемых облигаций на сумму 52 миллиарда иен с погашением в 2031 году и одновременно продвигает выкуп акций, также полагаясь на внешнее финансирование для расширения.
Отличие в том, что Metaplanet относится к малым акциям MSCI, свободно обращающаяся рыночная капитализация составляет около 800 миллионов долларов, и объем пассивных средств, которые будут исключены, значительно меньше, чем у Strategy.
Возвращаясь к изначальному вопросу. Однократная распродажа, возможно, как говорит Strategy, окажет ограниченное влияние, но для компании, которая все больше зависит от вливания капитала с рынка, цена потери части пассивного спроса может проявиться только при следующем финансировании.
 Предупреждение о рисках
 Предупреждение о рисках

Популярные статьи





