Báo cáo ngành hàng tuần của TRON: Sự phục hồi của tiền điện tử khó duy trì khi cổ phiếu và trái phiếu cùng ở mức cao, phân tích chi tiết mạng lưới thanh toán PayFi toàn cầu kết nối tiền pháp định và stablecoin Credible
 Nhìn lại thị trường vĩ mô và tiền điện tử từ ngày 5 đến 11 tháng 10: Lạm phát và lãi suất cao đã kìm hãm tài sản rủi ro, BTC và ETH giảm, tuần tới chú ý đến CPI và dữ liệu bán lẻ của Mỹ. Điểm nóng tập trung vào stablecoin, RWA và cơ sở hạ tầng tuân thủ, đồng thời giải thích chi tiết về cơ chế và rủi ro của Credible trong việc thực hiện thanh toán T+0 thông qua tính thanh khoản của stablecoin và tài chính khoản phải thu ngắn hạn, tổng hợp tiến triển quản lý của Mỹ, Liên minh Châu Âu và Hàn Quốc.
I. Dự báo
1. Tóm tắt vĩ mô và dự đoán tương lai
Tóm tắt vĩ mô tuần này (5 tháng 10 năm 2026 --- 11 tháng 10 năm 2026):
Mâu thuẫn cốt lõi vẫn là sự kiên cường của nền kinh tế và áp lực lạm phát đồng thời tồn tại. PMI dịch vụ ISM của Mỹ tháng 9 là 54.9, duy trì mở rộng, nhưng chỉ số giá tăng lên 74.0; số người nộp đơn xin trợ cấp thất nghiệp giảm xuống còn 197,000 người, sa thải vẫn ít, trong khi chỉ số niềm tin tiêu dùng tháng 10 giảm xuống 46.3. Biên bản cuộc họp của Cục Dự trữ Liên bang Mỹ công bố vào ngày 7 tháng 10 nhấn mạnh rủi ro lạm phát do giá năng lượng và đầu tư AI; vào ngày 9 tháng 10, lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm đóng cửa ở mức 5.243%, chi phí tài chính vẫn cao, tài sản rủi ro đối mặt với áp lực định giá.
Dự đoán vĩ mô tuần tới (12 tháng 10 --- 18 tháng 10):
Dự kiến thị trường sẽ chủ yếu dao động xung quanh lạm phát và kỳ vọng lãi suất. Vào lúc 20:30 giờ Bắc Kinh ngày 14 tháng 10, sẽ công bố CPI tháng 9 của Mỹ, vào lúc 20:30 ngày 15 tháng 10 sẽ công bố PPI, doanh số bán lẻ và số người nộp đơn xin trợ cấp thất nghiệp. Nếu lạm phát cốt lõi cao hơn dự kiến, tiêu dùng tiếp tục mạnh mẽ, kỳ vọng tăng lãi suất có thể gia tăng, đẩy giá đô la và lợi suất trái phiếu Mỹ lên; nếu lạm phát giảm và tiêu dùng chậm lại vừa phải, sẽ có lợi cho việc giảm bớt lo ngại về thắt chặt. Giá năng lượng vẫn là biến số quan trọng, một lần giảm không đủ để xác nhận xu hướng lạm phát đảo ngược.
2. Biến động thị trường ngành tiền điện tử và cảnh báo
Biến động thị trường tiền điện tử tuần này (5 tháng 10 --- 11 tháng 10):
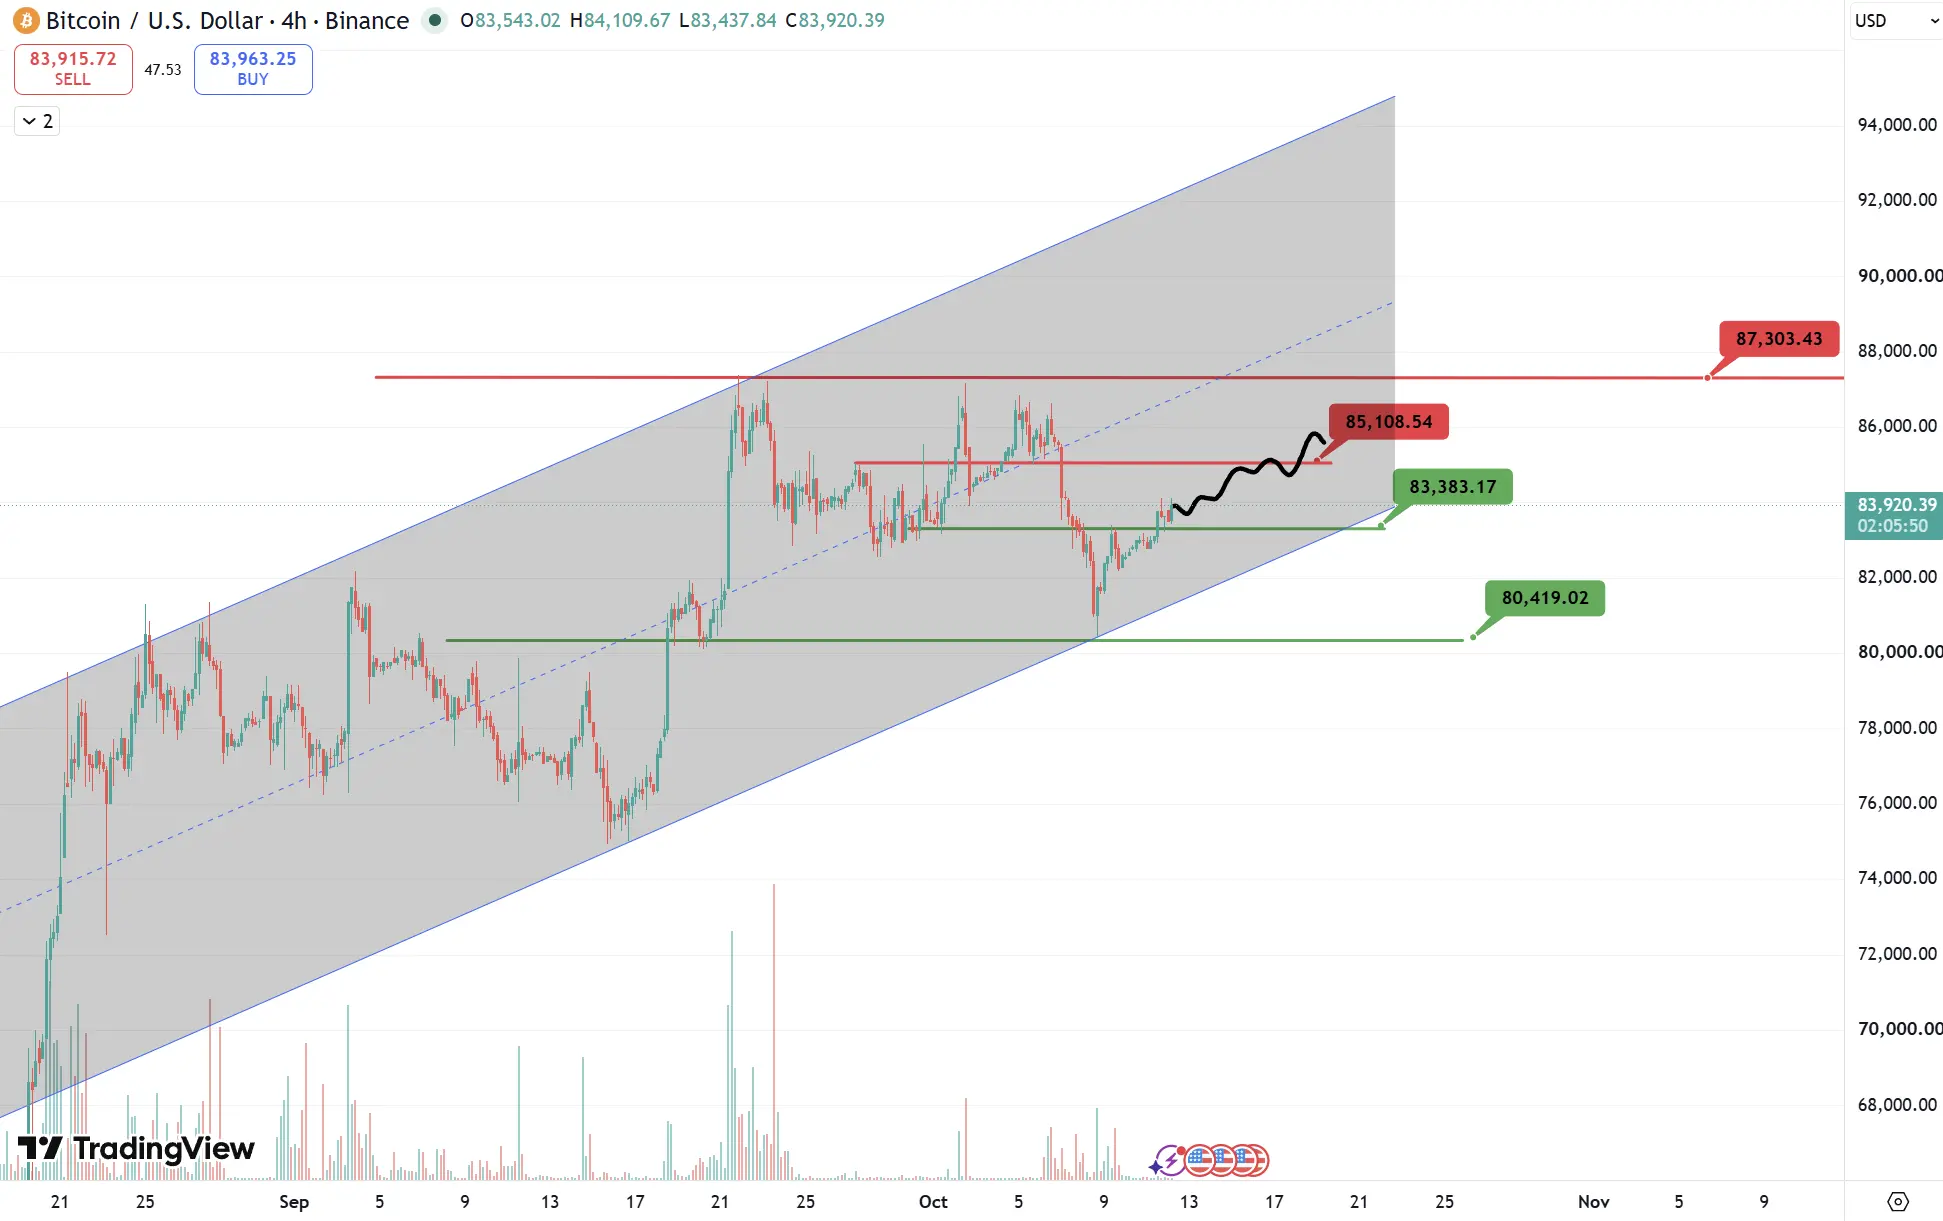
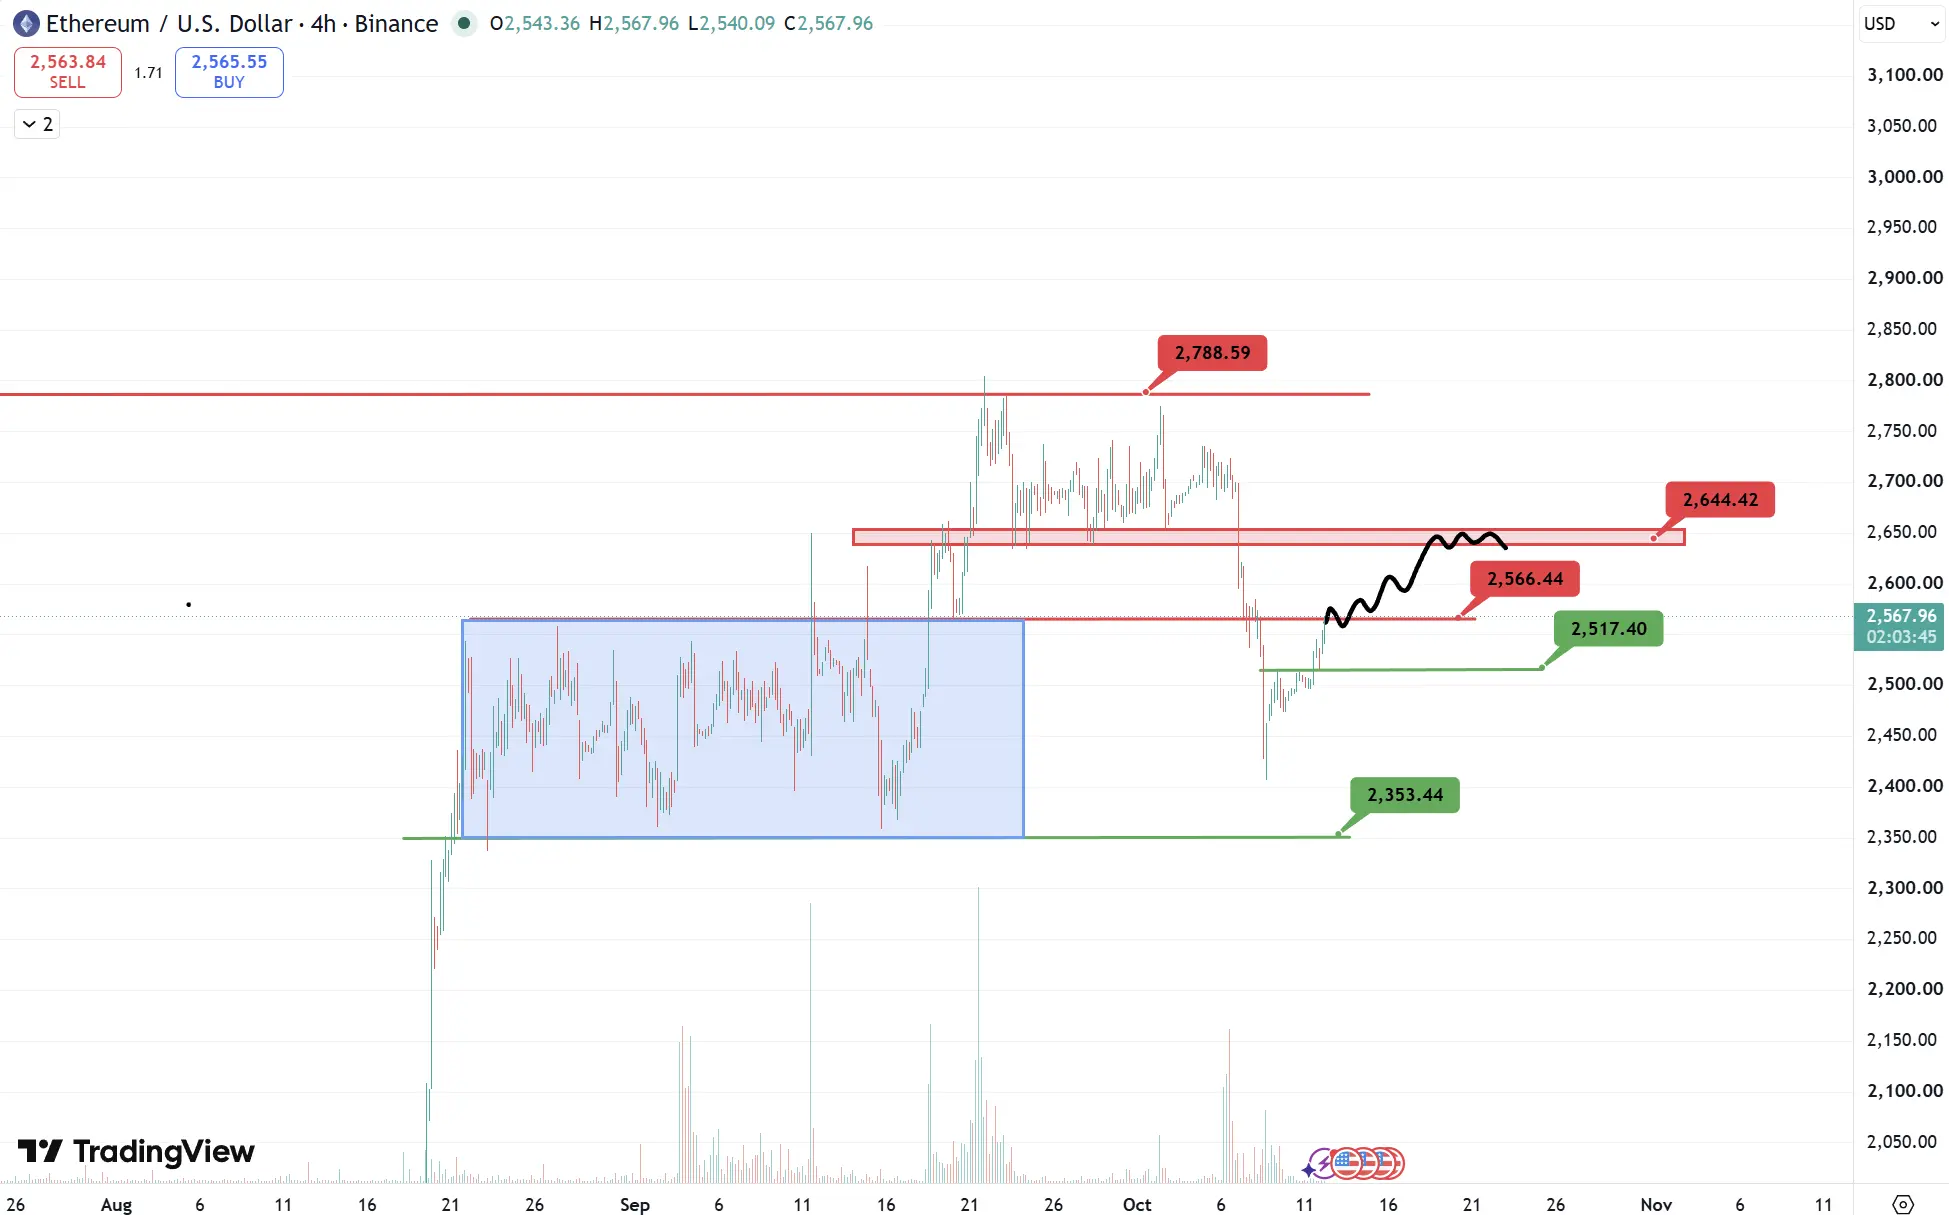
Các đồng tiền chính nhìn chung yếu đi, cuối tuần có sự phục hồi nhẹ, ETH thể hiện yếu hơn BTC. BTC từ khoảng 85,950 đô la báo cáo vào ngày 5 tháng 10, đã giảm xuống khoảng 82,123 đô la vào ngày 9 tháng 10; tính đến 09:30 giờ Bắc Kinh ngày 11 tháng 10, báo giá 82,931.96 đô la. ETH từ khoảng 2,712 đô la vào ngày 5 tháng 10 giảm xuống khoảng 2,488 đô la vào ngày 9 tháng 10, tại cùng thời điểm phục hồi lên 2,506.70 đô la. Những giá trên là ảnh chụp giá tại các ngày khác nhau, không phải là giá cao nhất, thấp nhất trong tuần; môi trường lãi suất cao và dòng tiền ETF liên tục rút ra là những yếu tố áp lực đáng chú ý trong tuần này.
Dự đoán thị trường tiền điện tử tuần tới (12 tháng 10 --- 18 tháng 10):
Có xu hướng dao động dựa trên dữ liệu, khả năng phục hồi có thể kéo dài phụ thuộc vào kết quả lạm phát của Mỹ và dòng tiền ETF. Nếu CPI thấp hơn dự kiến, lợi suất trái phiếu Mỹ giảm và dòng tiền ETF cải thiện, BTC, ETH có khả năng phục hồi mức giảm trong tuần này; nếu lạm phát mạnh, kỳ vọng thắt chặt gia tăng, vẫn có nguy cơ giảm sâu hơn. Mức 80,000 đô la của BTC và 2,500 đô la của ETH có thể được xem như ngưỡng tâm lý ngắn hạn, nhưng không thể coi là hỗ trợ chắc chắn; hiện tại vẫn chưa đủ để xác định thị trường đã phục hồi xu hướng tăng liên tục.
3. Điểm nóng ngành và lĩnh vực
Điểm nhấn có thể xác minh trong tuần này tập trung vào stablecoin, RWA và cơ sở hạ tầng giao dịch tuân thủ. Báo cáo CoinDesk công bố vào ngày 6 tháng 10 cho thấy, quy mô stablecoin đạt 313 tỷ đô la vào tháng 9, quy mô cổ phiếu token hóa đạt 4.87 tỷ đô la, doanh thu giao dịch tháng đạt 15.6 tỷ đô la ------ đây là dữ liệu tháng trước được công bố trong tuần này, phản ánh sự tăng trưởng kinh doanh của các lĩnh vực liên quan. Trong khi đó, CFTC của Mỹ khởi động tham vấn trước cho khung giao dịch tiền điện tử, EU thúc đẩy quy định thống nhất cho các nhà cung cấp dịch vụ tiền điện tử xuyên biên giới, càng làm nổi bật tầm quan trọng của cơ sở hạ tầng giao dịch, lưu ký và token hóa tài sản; việc tăng trưởng kinh doanh có thể chuyển đổi thành lợi nhuận từ các token liên quan hay không, vẫn cần được đánh giá riêng.
II. Điểm nóng thị trường và dự án tiềm năng trong tuần
1. Tổng quan dự án tiềm năng
1.1. Chi tiết tổng vốn 4 triệu đô la, do các nhà đầu tư cá nhân tham gia ------ xây dựng mạng lưới thanh toán PayFi toàn cầu kết nối tiền pháp định và stablecoin Credible
Giới thiệu
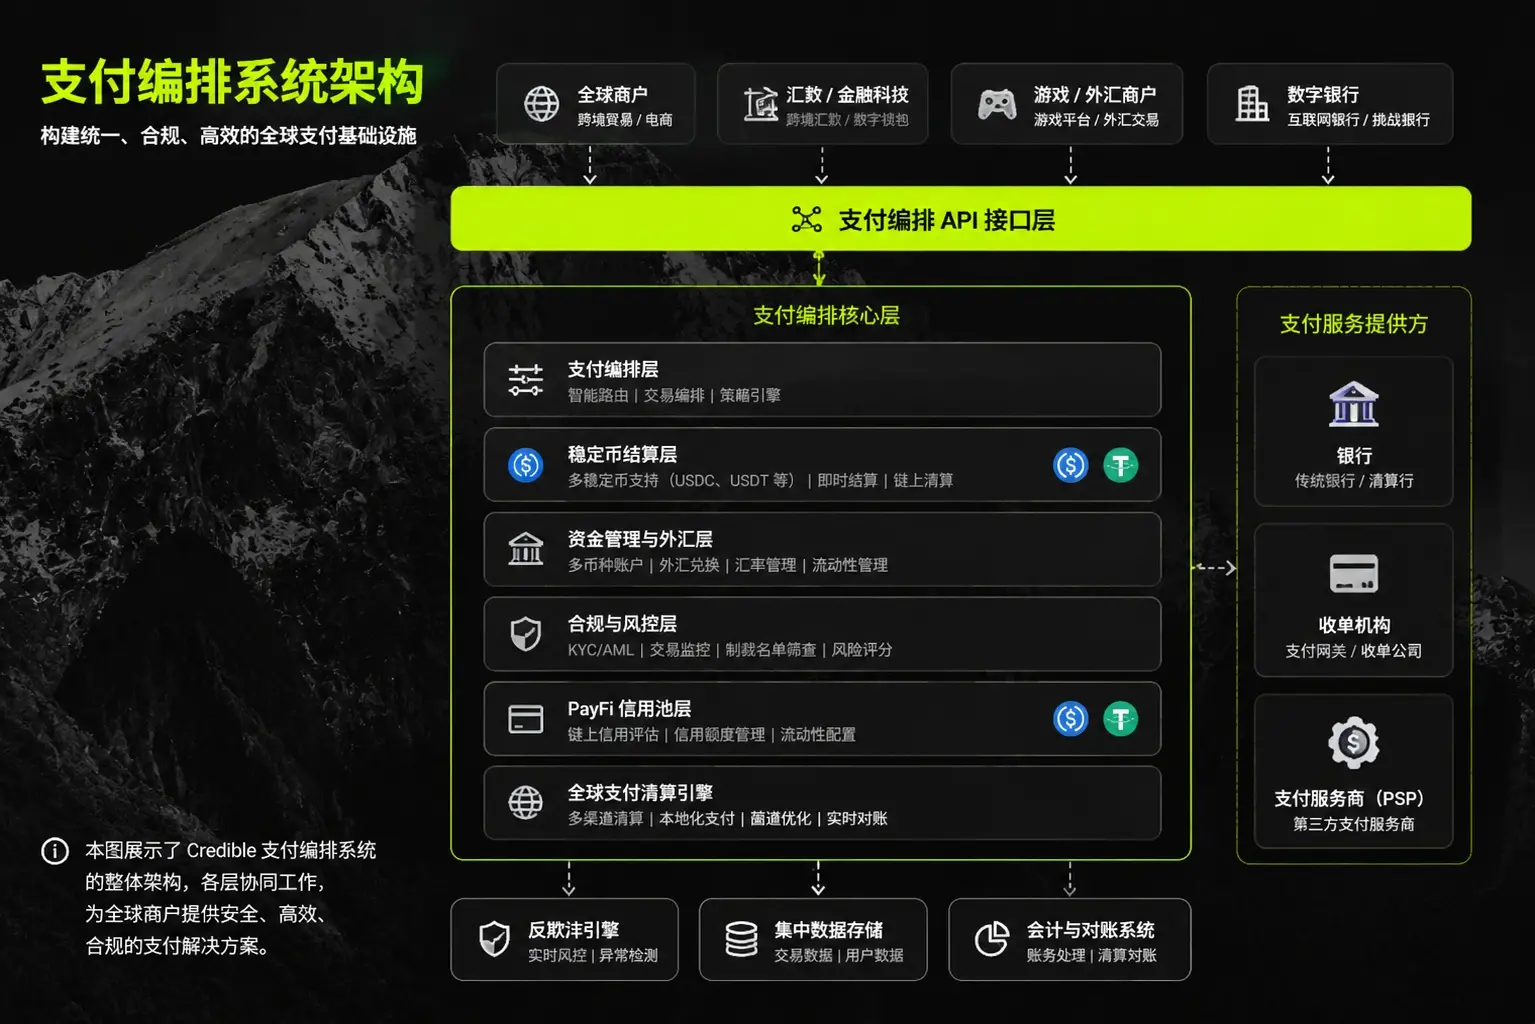
Credible là một nền tảng tổ chức thanh toán (Payment Orchestrator), thông qua việc kết hợp cơ sở hạ tầng thanh toán tiền pháp định (Fiat Infrastructure) và tính thanh khoản stablecoin (Stablecoin Liquidity), cung cấp thanh toán trong ngày (Same-day Settlement), truy cập liền mạch vào các phương thức thanh toán địa phương và dịch vụ tỷ giá cạnh tranh cho thanh toán toàn cầu.
Cốt lõi của Credible xoay quanh ba trụ cột chính:
Tốc độ (Speed)
Khả năng tiếp cận (Accessibility)
Lợi thế giá (Pricing)
Chức năng cốt lõi (Core Functions)
- Pay-In (Vào)
Credible hỗ trợ nộp tiền T+0 theo thời gian thực. Nền tảng thông qua việc tích hợp cổng thanh toán (Payment Gateways) và nhà cung cấp dịch vụ tổng hợp (Aggregators), nhận thanh toán tiền pháp định từ người dùng hoàn thành qua nhiều phương thức thanh toán, đồng thời thông qua lớp tín dụng PayFi (PayFi Credit Layer) giải phóng trước tính thanh khoản stablecoin.
Các thương nhân có thể nhận được tiền thanh toán ngay lập tức, ngay cả khi quy trình chuyển đổi tiền pháp định sang stablecoin vẫn cần hoàn thành qua mạng lưới thanh toán tiền pháp định địa phương theo cách không đồng bộ. Thông qua cách này, Credible kết hợp độ trễ thanh toán của tiền pháp định truyền thống với tính thanh khoản stablecoin trên chuỗi, mang lại trải nghiệm nhận tiền nhanh hơn cho thương nhân.
- Pay-Out (Ra)
Credible hỗ trợ rút tiền và phân phối thanh toán T+0. Nền tảng thông qua việc cung cấp trước tiền pháp định địa phương cho các ngân hàng số (Neobanks) và công ty công nghệ tài chính (Fintechs) để sử dụng cho chuyển tiền xuyên biên giới và thanh toán cho thương nhân.
Trong khi đó, quy trình chuyển đổi stablecoin sang tiền pháp định sẽ tiếp tục được thanh toán trong nền tảng theo cách không đồng bộ. Mô hình này cho phép bên nhận tiền cuối cùng nhận được tiền ngay lập tức, mà không cần chờ đợi chu kỳ thanh toán tiền pháp định truyền thống, từ đó nâng cao hiệu quả thanh toán xuyên biên giới và thanh toán thương mại.
- Yield (Lợi nhuận)
Credible cung cấp dịch vụ tài trợ thanh toán ngắn hạn với thời hạn từ 1 đến 7 ngày, tài trợ này dựa trên khoản phải thu từ việc nộp hoặc rút tiền của người dùng (Pay-In / Pay-Out Receivables) làm tài sản thế chấp.
Lớp tài trợ này thực tế cung cấp hỗ trợ vốn lưu động cho các doanh nghiệp thanh toán, cho phép thương nhân và nhà cung cấp dịch vụ thanh toán thực hiện thanh toán theo thời gian thực, đồng thời tận dụng dòng tiền trong tài trợ để tạo ra lợi nhuận. Thông qua việc kết hợp tính thanh khoản thanh toán, vốn stablecoin và tín dụng ngắn hạn, Credible xây dựng một cơ sở hạ tầng PayFi vừa nâng cao hiệu quả thanh toán vừa tối ưu hóa tỷ lệ sử dụng vốn.
Tóm tắt cơ chế giao thức
- Credible hoạt động như thế nào (How Credible Works)
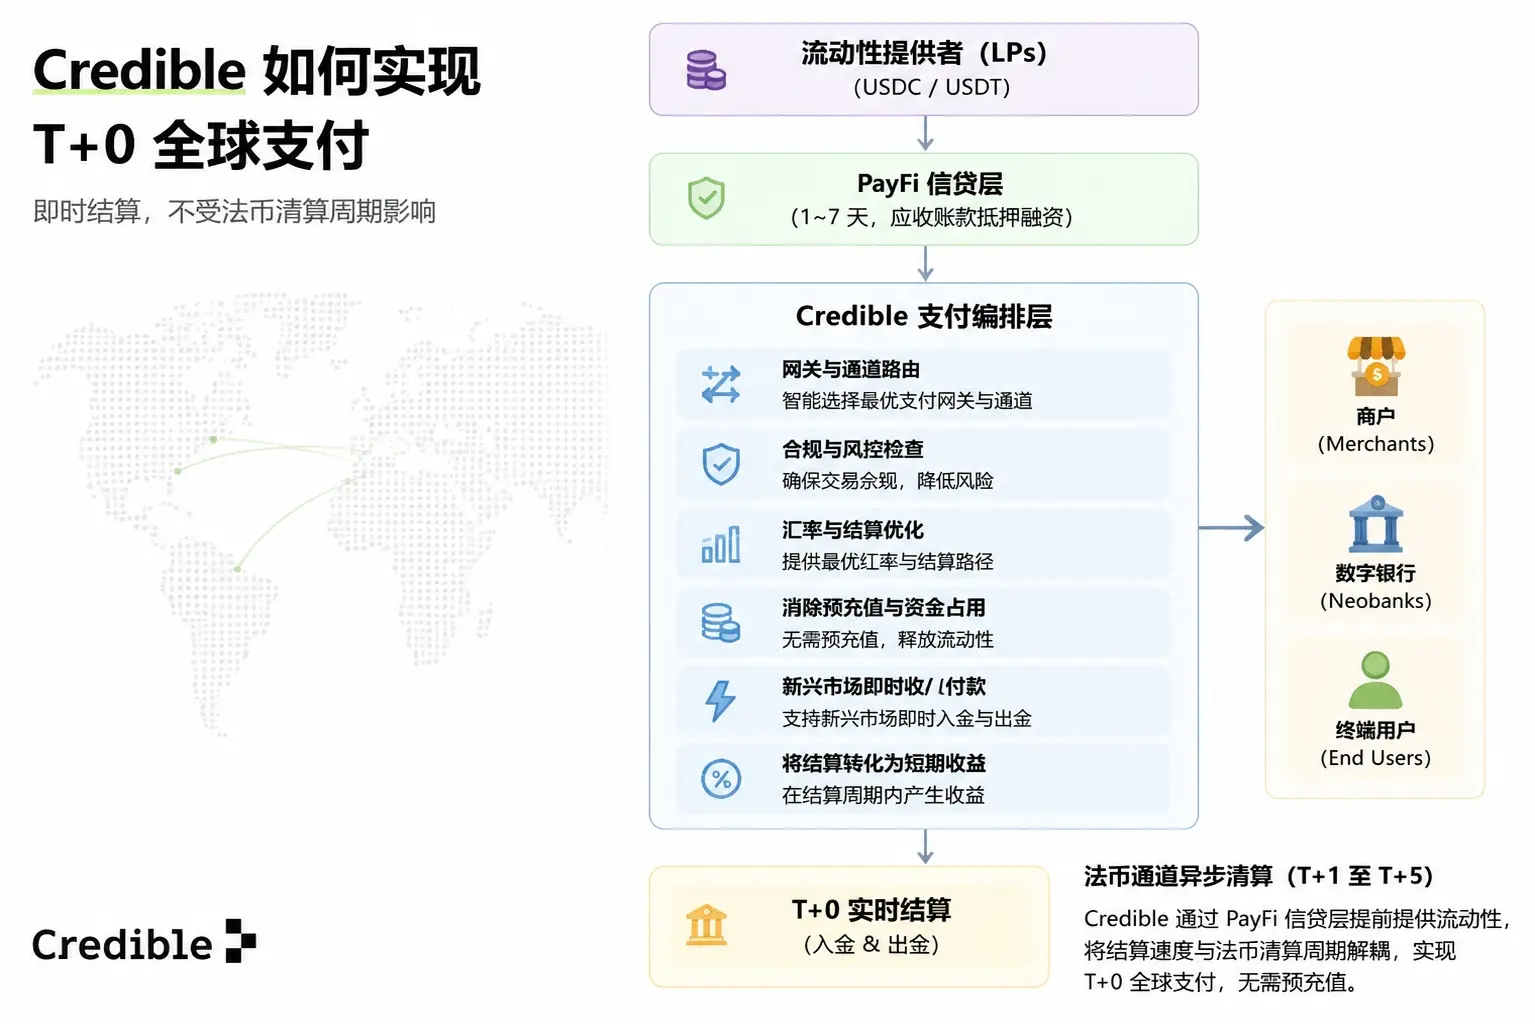
Credible là một lớp tổ chức thanh toán (Payment Orchestration Layer), nhằm mục đích tách rời tốc độ thanh toán với chu kỳ thanh toán tiền pháp định truyền thống, đạt được việc nộp và rút tiền theo thời gian thực (T+0) trên toàn cầu.
Mục tiêu này được thực hiện thông qua ba khả năng cốt lõi:
Tài trợ thanh toán dựa trên stablecoin (Stablecoin-based Payment Financing)
Kênh thanh toán tiền pháp định tuân thủ (Regulated Fiat Rails)
Tín dụng dựa trên khoản phải thu ngắn hạn (Short-duration Receivable-backed Credit)
Thông qua những cơ chế này, Credible có thể giúp người dùng hoàn thành thanh toán và nhận tiền nhanh chóng, trong khi quy trình thanh toán tiền pháp định vẫn có thể hoàn thành theo cách không đồng bộ theo hệ thống tài chính truyền thống.
Ba loại người tham gia cốt lõi trong hệ sinh thái Credible
- Nhà cung cấp thanh khoản (Liquidity Providers, LP)
Nhà cung cấp thanh khoản cung cấp tính thanh khoản stablecoin cho lớp tín dụng PayFi của Credible, chẳng hạn như:
USDC
USDT
Các khoản tiền này được sử dụng để hỗ trợ tài trợ thanh toán ngắn hạn (1-7 ngày), và được đảm bảo bởi các khoản phải thu phát sinh từ các giao dịch thanh toán thực tế.
LP có thể kiếm lợi nhuận bằng cách cung cấp tính thanh khoản cho quy trình thanh toán.
- Nền tảng thanh toán (Payment Platforms)
Bao gồm:
Ngân hàng số (Neobanks)
Công ty công nghệ tài chính (Fintechs)
Thương nhân (Merchants)
Các nền tảng này cần thực hiện nộp và rút tiền ngay lập tức trên thị trường toàn cầu, nhưng hệ thống thanh toán truyền thống thường gặp phải:
Cần dự trữ tiền trước (Pre-funding)
Vốn bị khóa lâu dài (Trapped Capital)
Tốc độ thanh toán tiền pháp định chậm
Credible giúp các nền tảng này thực hiện thanh toán ngay lập tức mà không cần phụ thuộc vào quy trình thanh toán tiền pháp định chậm chạp truyền thống.
- Đối tác kênh thanh toán và tiền pháp định (Fiat & Payment Rail Partners)
Bao gồm:
Cổng thanh toán (Payment Gateways)
Nhà cung cấp dịch vụ tổng hợp thanh toán (Aggregators)
Ngân hàng
Đối tác thanh toán địa phương
Các tổ chức này chịu trách nhiệm hoàn thành việc thu tiền và phân phối thanh toán tiền pháp định trên các thị trường khác nhau, nhưng hoạt động của họ thường phụ thuộc vào hệ thống tài chính truyền thống, do đó chu kỳ thanh toán có thể gặp phải sự chậm trễ.
Credible bù đắp cho sự chậm trễ này thông qua tính thanh khoản stablecoin và lớp tài trợ thanh toán.
- Điều gì làm cho Credible trở nên độc đáo (What Makes Credible Unique)
Sự đổi mới cốt lõi của Credible nằm ở việc:
Tách rời tốc độ thực hiện thanh toán với tốc độ thanh toán tiền pháp định.
Thông qua lớp tín dụng PayFi cung cấp trước tính thanh khoản stablecoin hoặc tiền pháp định địa phương, Credible có thể cho phép người dùng cuối và bên nhận tiền thực hiện thanh toán T+0 (thời gian thực hoặc trong ngày).
Ngay cả khi quy trình cơ sở:
Chuyển đổi tiền pháp định → stablecoin;
Chuyển đổi stablecoin → tiền pháp định;
vẫn được hoàn thành theo cách không đồng bộ theo hệ thống tài chính truyền thống, người dùng vẫn có thể nhận được tiền trước.
Đặc biệt là ở các thị trường mới nổi, do hệ thống tiền tệ địa phương thường có chu kỳ thanh toán dài, Credible đã giải quyết vấn đề hiệu quả thanh toán thông qua việc tài trợ trước.
Sự tách rời giữa tốc độ thanh toán và chu kỳ thanh toán là giá trị cốt lõi của Credible.
The Credible Stack Is Built on Three Pillars(Credible ba trụ cột cốt lõi)
① PayFi Credit Layer(PayFi lớp tín dụng)--- Tài trợ
PayFi Credit Layer là mô-đun tài trợ thanh toán ngắn hạn của Credible.
Lớp này cung cấp:
Tài trợ ngắn hạn từ 1 đến 7 ngày;
Sử dụng các khoản phải thu phát sinh từ việc vào hoặc ra làm bảo đảm;
Cung cấp hỗ trợ vốn lưu động cho quy trình thanh toán.
Nó chủ yếu giải quyết:
Thiếu hụt vốn trong quá trình thanh toán;
Nhu cầu ứng trước của thương nhân và nền tảng;
Vấn đề chiếm dụng vốn do chu kỳ thanh toán gây ra.
Thông qua lớp này, thanh toán có thể được thực hiện ngay lập tức mà không cần phải dự trữ vốn.
② Payment Orchestration(Lớp phối hợp thanh toán)--- Thực hiện
Lớp phối hợp thanh toán chịu trách nhiệm quản lý và điều phối các kênh thanh toán khác nhau một cách thống nhất.
Nó kết nối:
Cổng thanh toán;
Nhà cung cấp dịch vụ tổng hợp;
Ngân hàng;
Kênh thanh toán bằng stablecoin.
Hệ thống sẽ tối ưu hóa giữa:
Tốc độ;
Chi phí;
Tính khả dụng;
Yêu cầu tuân thủ;
dựa trên tình hình thị trường khác nhau để chọn con đường thanh toán tốt nhất.
③ Fiat Settlement Rails(Kênh thanh toán bằng tiền tệ pháp định)--- Thanh toán
Lớp thanh toán bằng tiền tệ pháp định chịu trách nhiệm kết nối hệ thống ngân hàng truyền thống và cơ sở hạ tầng thanh toán địa phương.
Các mạng thanh toán truyền thống này hoạt động theo chu kỳ thanh toán của riêng mình, thường có:
T+1;
T+5;
về thời gian thanh toán. Credible không thay đổi các quy trình thanh toán truyền thống này, mà dựa trên chúng để thực hiện thanh toán ngay lập tức cho người dùng thông qua tài trợ thanh toán.
Credible không cung cấp khoản vay tín dụng cho doanh nghiệp hoặc người tiêu dùng.
Nó không cung cấp:
Khoản vay doanh nghiệp;
Hạn mức tín dụng luân chuyển;
Khoản vay vốn hoạt động dài hạn;
Tài trợ bảng cân đối kế toán cho thương nhân hoặc nền tảng thanh toán.
Credible cung cấp hỗ trợ thanh khoản cho chính dòng tiền thanh toán. Đối tượng tài trợ của nó không phải là tín dụng doanh nghiệp, mà là các khoản phải thu ngắn hạn phát sinh từ các giao dịch thanh toán thực tế.
Mô hình này tương tự như các giao thức DeFi như Aave đánh giá rủi ro tài sản thế chấp, thay vì đánh giá tín dụng của người vay, Credible áp dụng logic này vào cơ sở hạ tầng thanh toán thế giới thực.
Settlement Timing & Yield Mechanics(Chu kỳ thanh toán và cơ chế lợi suất)
Do hệ thống thanh toán bằng tiền tệ pháp định, đặc biệt là trong các mạng thanh toán ở thị trường mới nổi, thường cần thời gian thanh toán từ T+1 đến T+5, Credible đã giới thiệu một khoảng thời gian tài trợ có thể kiểm soát.
Trong khoảng thời gian này:
Người dùng có thể nhận tiền ngay lập tức (T+0);
Quy trình thanh toán bằng tiền tệ pháp định tiếp tục hoàn thành không đồng bộ;
Vốn PayFi tạo ra lợi suất trong khoảng thời gian thanh toán;
Rủi ro được hạn chế thông qua thời gian ngắn và các khoản phải thu thực tế.
Cấu trúc này giảm thiểu tình trạng vốn nhàn rỗi (Cash Drag), giải phóng tính thanh khoản bị khóa và biến quy trình thanh toán truyền thống thành một cơ sở hạ tầng tài chính hiệu quả hơn về vốn, có khả năng tạo ra lợi suất.
a. Cơ chế chi tiết Pay-in(Nhận tiền)
Credible thông qua lớp phối hợp thanh toán thống nhất, giúp các công ty công nghệ tài chính (Fintechs), ngân hàng số (Neobanks) và doanh nghiệp internet trên toàn cầu nhận thanh toán địa phương tại các thị trường mới nổi, đồng thời sử dụng tài trợ thanh khoản bằng stablecoin để thực hiện thanh toán ngay lập tức T+0.
So với mô hình truyền thống, nơi doanh nghiệp cần kết nối riêng lẻ các kênh thanh toán khác nhau, dự trữ vốn địa phương trước và chờ đợi nhiều ngày để hoàn thành thanh toán, Credible chỉ cần một lần kết nối API để kết nối nhiều mạng thanh toán của các thị trường khác nhau, thực hiện chuyển tiền xuyên biên giới ngay lập tức và quản lý quy trình thanh toán phức tạp dưới đây.
Bước 1:Khách hàng sử dụng phương thức thanh toán địa phương để thanh toán(Khách hàng thanh toán bằng các phương thức địa phương)
Credible hỗ trợ các kênh thanh toán địa phương chủ yếu ở các thị trường mới nổi, bao gồm:
UPI (Ấn Độ)
Pix (Brazil)
GCash (Philippines)
OPay (Nigeria)
Chuyển khoản ngân hàng địa phương và mạng ví điện tử
Thông qua các phương thức thanh toán địa phương này, thương nhân có thể trực tiếp nhận các phương thức thanh toán bằng tiền tệ địa phương mà người tiêu dùng thường sử dụng, mà không cần thay đổi thói quen thanh toán của người dùng.
Bước 2:Credible hoàn thành phối hợp thanh toán qua mạng đa kênh(Credible phối hợp thu thập qua nhiều nhà cung cấp)
Ở phía sau, Credible kết nối nhiều cơ sở hạ tầng thanh toán, bao gồm:
Nhà xử lý thanh toán địa phương (Payment Processors)
Đối tác ngân hàng (Banking Partners)
Nhà cung cấp dịch vụ tổng hợp ví (Wallet Aggregators)
Nhà cung cấp dịch vụ vào/ra tiền tệ pháp định (On/Off-ramp Providers)
So với việc phụ thuộc vào một nhà cung cấp dịch vụ thanh toán (PSP) duy nhất, Credible sẽ chọn con đường thanh toán tốt nhất một cách linh hoạt dựa trên tình hình giao dịch khác nhau, xem xét tổng hợp:
Tỷ lệ thành công thanh toán (Success Rates)
Tính khả dụng của hệ thống (Uptime)
Chi phí và hiệu quả tỷ giá (Cost & FX Efficiency)
Yêu cầu tuân thủ (Compliance Requirements)
Doanh nghiệp chỉ cần thông qua một API, trong khi Credible chịu trách nhiệm xử lý sự phức tạp của thanh toán ở các quốc gia và khu vực khác nhau.
Bước 3:Xác nhận thanh toán địa phương hoàn tất(Xác nhận thanh toán xảy ra tại địa phương)
Khi người dùng hoàn tất thanh toán qua UPI, Pix hoặc ví điện tử, Credible sẽ nhận được thông tin xác nhận thanh toán ngay lập tức.
Lúc này:
Thanh toán địa phương đã hoàn tất xác minh;
Nhưng quy trình thanh toán bằng tiền tệ pháp định trong hệ thống ngân hàng truyền thống có thể vẫn cần thêm thời gian.
Sự đổi mới trong cấu trúc cốt lõi của Credible là tách biệt xác nhận thanh toán (Payment Confirmation) và thanh toán cuối cùng (Settlement). Nói cách khác, sau khi người dùng thanh toán thành công, thương nhân không cần chờ đợi hoàn tất thanh toán của ngân hàng truyền thống để nhận được tiền.
Bước 4:Thực hiện thanh toán ngay lập tức T+0 thông qua thanh khoản hỗ trợ bằng stablecoin(Thanh toán ngay lập tức T+0 thông qua thanh khoản hỗ trợ bằng stablecoin)
Khi xác nhận hoàn tất, Credible sẽ ngay lập tức cung cấp tiền cho thương nhân thông qua quỹ thanh khoản hỗ trợ bằng stablecoin.
Thương nhân có thể nhận ngay lập tức:
Đô la Mỹ (USD)
Euro (EUR)
Stablecoin (Stablecoins)
Toàn bộ quá trình không cần chờ đợi chu kỳ thanh toán của ngân hàng truyền thống, thực hiện thanh toán T+0 thực sự ngay lập tức.
Credible về cơ bản cung cấp một lớp khả năng tài trợ thanh toán ngắn hạn, để kết nối việc thực hiện thanh toán địa phương ngay lập tức với sự chậm trễ trong thanh toán cuối cùng bằng tiền tệ pháp định.
Bước 5:Thanh toán bằng tiền tệ pháp định hoàn tất không đồng bộ và tự động đối chiếu(Tiền tệ pháp định thanh toán không đồng bộ và tự động đối chiếu)
Mặc dù thương nhân đã nhận được tiền trước, nhưng Credible sẽ tiếp tục hoàn tất việc thu thập và thanh toán tiền tệ pháp định thông qua mạng thanh toán địa phương ở phía sau.
Khi tiền tệ pháp định cuối cùng được chuyển đến:
Rủi ro tín dụng được đóng lại;
Số dư tiền được kiểm tra hoàn tất;
Hệ thống tài chính và sổ cái tự động cập nhật.
Cơ chế này giảm thiểu sự phụ thuộc của doanh nghiệp vào các khả năng sau:
Dự trữ vốn trước (Prefunding)
Đệm vốn hoạt động (Working Capital Buffers)
Quản lý thanh toán phân tán đa thị trường
Bước 6:Báo cáo thống nhất, tuân thủ và trừu tượng hóa quản lý tài chính(Báo cáo thống nhất, tuân thủ và trừu tượng hóa quản lý tài chính)
Credible cung cấp cơ sở hạ tầng Pay-in hoàn chỉnh, bao gồm:
Sổ cái thanh toán thống nhất (Unified Settlement Ledger)
Giám sát giao dịch và kiểm soát gian lận (Transaction Monitoring & Fraud Controls)
Quản lý tuân thủ KYB/KYC
Lựa chọn con đường thanh toán tuân thủ quy định (Compliance-aware Routing)
Báo cáo dữ liệu thống nhất đa thị trường (Consolidated Reporting)
Thông qua Credible, doanh nghiệp không cần xây dựng các hệ thống vận hành thanh toán khác nhau ở các quốc gia khác nhau, mà có thể có khả năng thu tiền thanh toán tiêu chuẩn hóa và có thể mở rộng, bao phủ nhiều thị trường mới nổi.
b. Cơ chế chi tiết Pay-out(Chi trả)
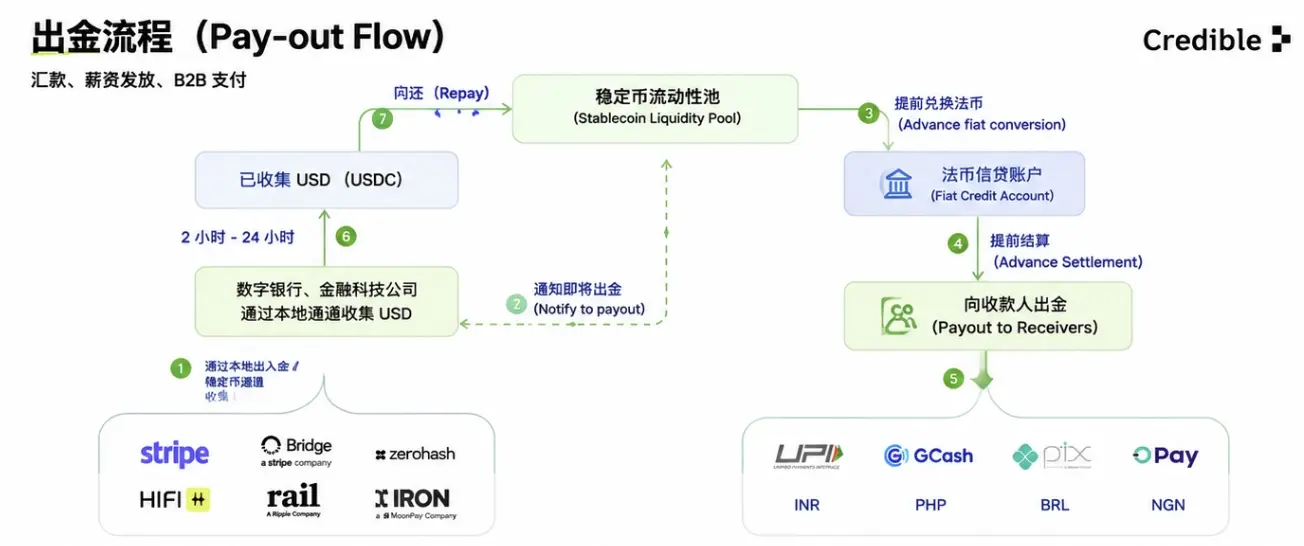
Credible thông qua hệ thống thanh toán hỗ trợ bằng stablecoin, cung cấp dịch vụ chi trả xuyên biên giới ngay lập tức cho các thị trường mới nổi.
Nhờ vào một giao diện thanh toán duy nhất, ngân hàng số (Neobanks), công ty công nghệ tài chính (Fintechs) và thương nhân toàn cầu có thể gửi tiền đến các thị trường mới nổi, đồng thời thực hiện thanh toán ngay lập tức T+0 thông qua thanh khoản bằng stablecoin.
So với việc thanh toán xuyên biên giới truyền thống cần:
Chuẩn bị vốn địa phương trước (Prefunding)
Quản lý các kênh thanh toán địa phương phân tán (Fragmented Local Rails)
Chờ đợi chu kỳ thanh toán của ngân hàng
Credible đã thống nhất quy trình thực hiện thanh toán, người dùng chỉ cần khởi động một yêu cầu chi trả, nền tảng sẽ hoàn tất quản lý toàn bộ quy trình từ xác minh, định tuyến đến giao hàng cuối cùng.
Bước 1:Khởi động yêu cầu chi trả qua một API(Bạn khởi động yêu cầu chi trả qua một API)
Nền tảng (ngân hàng số, công ty công nghệ tài chính hoặc thương nhân) gửi yêu cầu chi trả qua API của Credible, bao gồm:
Thông tin người nhận (tài khoản ngân hàng / địa chỉ ví / danh tính)
Số tiền thanh toán và loại tiền
Mục đích thanh toán và thông tin đối chiếu (Purpose / Metadata)
Thông tin tuân thủ tùy chọn (như thông tin tham khảo KYC/KYB, nguồn vốn, v.v.)
Khi Credible nhận được yêu cầu, nó sẽ ngay lập tức tạo ra ý định thanh toán (Payout Intent) và khởi động quy trình xử lý tiếp theo.
Bước 2:Credible xác minh người nhận và thực hiện kiểm soát rủi ro(Xác minh người nhận + Áp dụng kiểm soát)
Trước khi chuyển tiền, Credible sẽ thực hiện nhiều biện pháp xác minh và kiểm soát, bao gồm:
Xác minh danh tính người nhận (kiểm tra định dạng, quy tắc định tuyến ngân hàng, kiểm tra địa chỉ ví)
Kiểm tra quy tắc tuân thủ và chính sách kênh thanh toán
Đánh giá rủi ro gian lận và giới hạn tần suất giao dịch
Thực hiện kiểm tra KYB/KYC theo yêu cầu quy trình kinh doanh
Các cơ chế này có thể giảm tỷ lệ thất bại trong thanh toán và giảm thiểu các vấn đề sau đó:
Hoàn tiền (Reversals)
Thao tác thử lại (Retries)
Tranh chấp thanh toán (Settlement Disputes)
Bước 3: Credible sẽ định tuyến thanh toán đến kênh thanh toán địa phương tốt nhất (Routes Pay-Out to the Best Local Rail)
Credible kết nối nhiều mạng thanh toán địa phương ở nhiều quốc gia và khu vực, bao gồm:
Kênh chuyển khoản ngân hàng tức thì
Mạng ví điện tử (ví dụ GCash, OPay)
Hệ thống thanh toán thời gian thực (ví dụ mạng thanh toán tương tự UPI)
Đối tác ngân hàng địa phương và nhà xử lý thanh toán
So với việc phụ thuộc vào một nhà cung cấp dịch vụ thanh toán duy nhất, Credible sẽ chọn đường thanh toán tốt nhất một cách linh hoạt dựa trên tình hình thị trường khác nhau, xem xét tổng thể:
Tính khả dụng và độ ổn định của kênh thanh toán (Availability & Uptime)
Hiệu suất tỷ lệ thành công trong quá khứ (Success Rate)
Hiệu quả chi phí (Cost Efficiency)
Quy tắc và yêu cầu tuân thủ của các hành lang thanh toán cụ thể
Ngay cả khi Credible sau đó thêm nhà cung cấp dịch vụ thanh toán mới hoặc tối ưu hóa chiến lược định tuyến, tích hợp API hiện có của người dùng sẽ không cần thay đổi.
Bước 4: Thực hiện thanh toán bằng tiền tệ địa phương hoàn tất và tự động đối chiếu (Fiat Execution Completes Locally and Reconciles Automatically)
Mặc dù nền tảng đã hoàn tất thanh toán ngay lập tức, nhưng Credible sẽ tiếp tục hoàn tất quy trình thanh toán bằng tiền tệ thực tế thông qua mạng thanh toán địa phương và tự động hoàn tất việc tính toán tiền.
Credible chịu trách nhiệm quản lý:
Luân chuyển tiền tệ địa phương và thanh toán cho các đối tác;
Chuyển đổi tỷ giá nếu cần (FX Conversion);
Cập nhật sổ cái và quản lý cân bằng;
Xử lý sự cố (thử lại, đường dự phòng, hoàn tiền).
Cơ chế này giảm độ phức tạp trong hoạt động của doanh nghiệp và cung cấp trải nghiệm ổn định, có thể dự đoán hơn.
Bước 6 & 7: Báo cáo thống nhất, thông báo trạng thái và sổ cái thanh toán (Unified Reporting, Status Webhooks, and Settlement Ledger)
Credible cung cấp công cụ quản lý hoạt động thanh toán đầy đủ, bao gồm:
Theo dõi trạng thái và thông báo Webhook;
Sổ cái thanh toán thống nhất qua các khu vực thanh toán;
Xuất đối chiếu và báo cáo dữ liệu;
Quy trình xử lý tranh chấp và hoàn tiền;
Hồ sơ tuân thủ và theo dõi kiểm toán.
Thông qua Credible, doanh nghiệp có thể nhận được cái nhìn dữ liệu thanh toán thống nhất bao phủ nhiều quốc gia và khu vực mà không cần duy trì nhiều nền tảng dịch vụ thanh toán hoặc xây dựng hệ thống vận hành độc lập ở từng khu vực.
c. Cơ chế lợi nhuận (Yield Mechanism)
Credible tạo ra lợi nhuận bằng cách cung cấp thanh khoản hỗ trợ bằng stablecoin cho thanh toán xuyên biên giới thời gian thực. Chỉ sau khi hoàn tất xác nhận quy trình thanh toán bằng tiền tệ thực, Credible mới giải phóng thanh khoản để hỗ trợ thanh toán ngay lập tức.
Thanh khoản của Credible sẽ không được đầu tư vào thị trường cho vay rủi ro cao hoặc đầu cơ, mà được sử dụng để hỗ trợ tài trợ thanh toán ngắn hạn dựa trên giao dịch tiền tệ thực (Short-duration Settlement Advances).
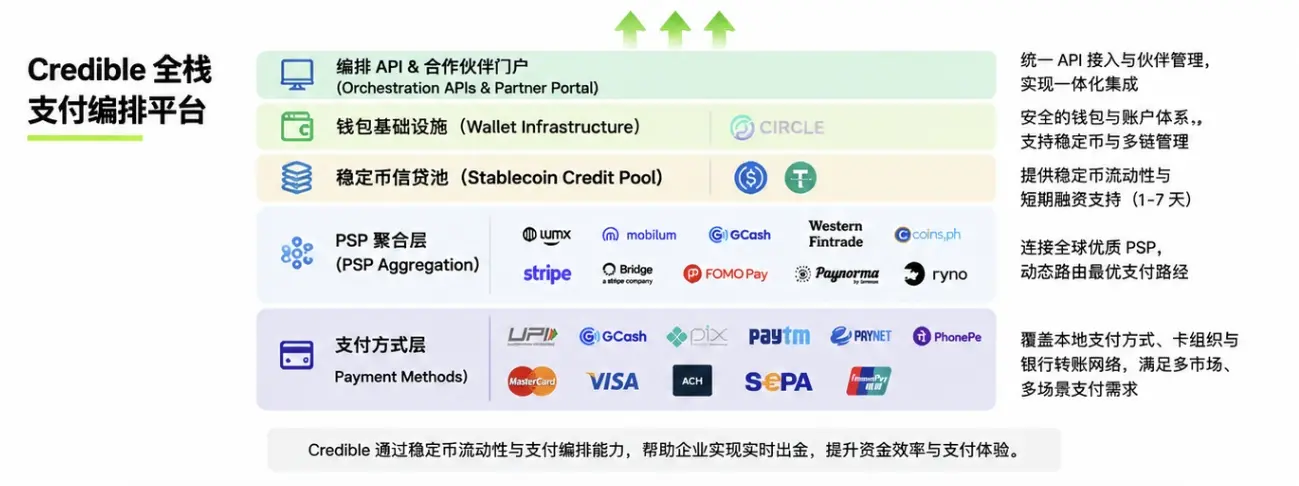
- Chỉ khởi động tài trợ thanh toán sau khi xác nhận thanh toán bằng tiền tệ thực (Settlement Advances Trigger Only After Fiat Confirmation)
Credible chỉ cung cấp thanh toán T+0 ngay lập tức sau khi sự kiện thanh toán bằng tiền tệ thực hoàn tất xác nhận.
Pay-In (Nhập cảnh)
Người dùng hoàn tất thanh toán thông qua kênh thanh toán địa phương, chẳng hạn như:
UPI (Ấn Độ)
Pix (Brazil)
GCash (Philippines)
OPay (Nigeria)
Credible chỉ khởi động hỗ trợ thanh khoản bằng stablecoin sau khi nhận được xác nhận thanh toán từ mạng thanh toán địa phương.
Pay-Out (Xuất cảnh)
Đối với quy trình xuất, tiền tệ thực từ các công ty fintech ở Mỹ hoặc châu Âu cần hoàn tất xác nhận ở nguồn trước, sau đó Credible mới cung cấp thanh khoản để thực hiện thanh toán địa phương cho thị trường mục tiêu.
Cơ chế này đảm bảo rằng thanh khoản chỉ được triển khai vào các quy trình thanh toán thực tế đã được xác minh, thay vì cho vay dựa trên rủi ro tín dụng chưa được xác nhận.
- Lợi nhuận đến từ phí dịch vụ thanh toán ngay lập tức (Yield Comes From Fees Paid for Instant Settlement)
Khi thanh toán bằng tiền tệ thực hoàn tất xác nhận, Credible sẽ cung cấp thanh khoản bằng stablecoin trước, thực hiện thanh toán ngay lập tức.
Các công ty fintech và thương nhân sẽ trả phí cho các dịch vụ sau:
Quyền truy cập thanh toán thời gian thực (Real-time Settlement Access)
Giải phóng thanh khoản trước (Liquidity Advancement)
Tổ chức thanh toán và tối ưu hóa đường đi (Payment Orchestration and Routing)
Quản lý quỹ và thực hiện tỷ giá (Treasury and FX Execution)
Các nhà cung cấp thanh khoản (Liquidity Providers) sẽ kiếm lợi nhuận từ các phí dịch vụ thanh toán cấp giao dịch này.
- Tài trợ thanh toán tự thanh lý ngắn hạn (Short-Duration, Self-Liquidating Payment Financing)
Mỗi lần thanh khoản được ứng trước đều tương ứng với khoản phải thu thanh toán cụ thể và hoàn tất thanh toán trong khoảng thời gian ngắn.
Tiền sẽ nhanh chóng luân chuyển giữa các quy trình thanh toán sau:
Giao dịch nhập đã được xác nhận (Confirmed Pay-In Collections)
Dòng tiền xuất đã được xác nhận (Confirmed Pay-Out Funding Flows)
Khi quy trình thanh toán bằng tiền tệ thực cuối cùng hoàn tất, rủi ro tương ứng sẽ tự động đóng lại.
- Lợi nhuận được hỗ trợ bởi hoạt động thanh toán thực tế (Yield Is Backed by Real Payment Activity)
Lợi nhuận của Credible đến từ quy mô giao dịch thanh toán xuyên biên giới thực tế, không phải từ giao dịch đòn bẩy hoặc cho vay đầu cơ.
Mỗi lần thanh khoản được ứng trước đều được hỗ trợ bởi các yếu tố sau:
Khoản thanh toán bằng tiền tệ thực đã được xác nhận thông qua phương thức thanh toán địa phương;
Dòng tiền bằng tiền tệ thực đã được xác nhận từ các đối tác được quản lý;
Quy trình thanh toán và đối chiếu có cấu trúc.
Do đó, Credible kết hợp cơ sở hạ tầng thanh toán, thanh khoản stablecoin và tài trợ ngắn hạn, cho phép các nhà cung cấp thanh khoản kiếm lợi nhuận từ hoạt động thanh toán thực tế, đồng thời giữ rủi ro thời gian thấp.
Nhận xét của Tron
Lợi thế của Credible là xây dựng một cơ sở hạ tầng tổ chức thanh toán PayFi toàn cầu cho thanh toán xuyên biên giới, thông qua việc kết hợp thanh khoản stablecoin, mạng thanh toán bằng tiền tệ thực và tài trợ khoản phải thu ngắn hạn, đạt được thanh toán T+0 ngay lập tức mà hệ thống thanh toán truyền thống khó có thể đạt được. Giá trị cốt lõi của nó là tách biệt xác nhận thanh toán với chu kỳ thanh toán bằng tiền tệ thực, thông qua API thống nhất kết nối với các kênh thanh toán địa phương toàn cầu, cung cấp định tuyến thông minh, kiểm soát tuân thủ, tối ưu hóa FX và khả năng thanh toán bằng stablecoin, giúp các công ty fintech, ngân hàng số và thương nhân giảm nhu cầu nạp trước, giảm chiếm dụng vốn và nâng cao hiệu quả thanh toán xuyên biên giới. Đồng thời, mô hình lợi nhuận của nó được xây dựng trên lưu lượng giao dịch thanh toán thực tế, không phải cho vay đầu cơ.
Nhược điểm là mô hình kinh doanh của Credible phụ thuộc cao vào sự hợp tác liên tục của mạng thanh toán toàn cầu, các tổ chức tài chính địa phương và môi trường quy định, cơ sở hạ tầng thanh toán và yêu cầu tuân thủ khác nhau ở các quốc gia có thể làm tăng độ khó trong việc mở rộng; ngoài ra, thanh khoản stablecoin, tính ổn định của kênh tiền tệ thực và tốc độ tăng trưởng quy mô thanh toán sẽ ảnh hưởng trực tiếp đến hiệu quả và khả năng sinh lợi của nền tảng, trong giai đoạn đầu vẫn phải đối mặt với thách thức về giáo dục thị trường, khởi động hệ sinh thái lạnh và tỷ lệ áp dụng của các tổ chức.
II. Phân tích dữ liệu ngành
1. Hiệu suất tổng thể của thị trường
1.1. Xu hướng giá BTC vs ETH trên thị trường giao ngay
BTC
ETH
III. Tổng kết dữ liệu vĩ mô và các điểm phát hành dữ liệu quan trọng trong tuần tới
Tổng kết tuần này (từ ngày 5 tháng 10 năm 2026 đến ngày 11 tháng 10 năm 2026):
Dữ liệu từ Mỹ cho thấy "ngành dịch vụ tiếp tục mở rộng, ít sa thải, niềm tin tiêu dùng suy yếu".
Ngày 5 tháng 10, chỉ số PMI dịch vụ ISM tháng 9 được công bố là 54.9, thấp hơn so với giá trị trước đó là 55.4, nhưng chỉ số giá đã tăng lên 74.0, cho thấy áp lực chi phí gia tăng;
Ngày 8 tháng 10, số người nộp đơn xin trợ cấp thất nghiệp lần đầu là 197,000 người, giảm 2,000 người so với giá trị trước đó đã được điều chỉnh;
Ngày 9 tháng 10, chỉ số niềm tin tiêu dùng tháng 10 của Đại học Michigan giảm xuống 46.3, thấp hơn so với 48.1 của tháng 9.
Nhìn chung, nền kinh tế vẫn có sức bền, nhưng áp lực lạm phát và niềm tin của người tiêu dùng yếu kém đang tồn tại song song.
Các điểm quan trọng trong tuần tới (từ ngày 12 tháng 10 năm 2026 đến ngày 18 tháng 10 năm 2026):
Chú ý đến:
Ngày 14 tháng 10 lúc 20:30, chỉ số CPI tháng 9 của Mỹ;
Ngày 15 tháng 10 lúc 20:30, công bố chỉ số PPI tháng 9 của Mỹ, doanh số bán lẻ và số người nộp đơn xin trợ cấp thất nghiệp lần đầu;
Ngày 16 tháng 10 lúc 21:15, công bố sản lượng công nghiệp tháng 9 của Mỹ.
Điều quan trọng nhất là CPI của Mỹ và doanh số bán lẻ, lần lượt kiểm tra áp lực lạm phát và sức bền tiêu dùng, có thể ảnh hưởng rõ rệt đến kỳ vọng lãi suất.
IV. Chính sách quy định
Mỹ: Khởi động quy định chuyên biệt cho giao dịch tiền điện tử, quy định về lưu ký đã vào quy trình lấy ý kiến công khai.
Ngày 5 tháng 10, Ủy ban Giao dịch Hàng hóa Tương lai Hoa Kỳ (CFTC) đã phát hành thông báo trước về việc xây dựng quy tắc (ANPRM) để thu thập ý kiến về "Quy tắc giao dịch tài sản tiền điện tử" (Quy định CTX) và "Quy tắc thị trường tài sản tiền điện tử" (Quy định CAM). Điểm nhấn là xây dựng khung pháp lý chuyên biệt cho giao dịch tiền điện tử có đòn bẩy, ký quỹ hoặc tài trợ liên quan đến khách hàng bán lẻ, và nghiên cứu việc thiết lập loại hình thị trường tài sản tiền điện tử dưới hệ thống đăng ký hợp đồng chỉ định. Nói chính xác, quy trình xây dựng quy tắc ban đầu đã được khởi động trong tuần này, chưa hình thành quy tắc có hiệu lực và cũng không yêu cầu tất cả các nền tảng giao dịch giao ngay thông thường phải đăng ký với CFTC.
Ngày 6 tháng 10, đề xuất quy tắc lưu ký tài sản tiền điện tử của các cố vấn đầu tư và quỹ được quản lý của Ủy ban Chứng khoán và Giao dịch (SEC) đã được công bố trên "Công báo Liên bang", hạn chót nộp ý kiến là ngày 7 tháng 12. Đề xuất liên quan đến cách mà các quỹ và cố vấn đầu tư lưu ký tài sản tiền điện tử, cũng như các yêu cầu về lưu giữ hồ sơ, báo cáo và công bố liên quan. Tiến triển cụ thể trong tuần này là đề xuất đã chính thức được công bố và bước vào quy trình thu thập ý kiến, không thể diễn đạt là quy định lưu ký mới đã được thực hiện.
Liên minh Châu Âu: Đạt được thỏa thuận chính trị về việc quản lý thống nhất các nhà cung cấp dịch vụ tiền điện tử xuyên biên giới lớn
Ngày 9 tháng 10, Hội đồng Liên minh Châu Âu đã đạt được thỏa thuận chính trị về các nội dung chính trong lập trường đàm phán của "Gói kế hoạch tích hợp thị trường và quản lý" (MISP). Trong đó, sự thay đổi liên quan trực tiếp đến ngành công nghiệp tiền điện tử là: dự kiến sẽ đưa các nhà cung cấp dịch vụ tài sản tiền điện tử xuyên biên giới quan trọng nhất vào sự quản lý trực tiếp của Cơ quan Quản lý Chứng khoán và Thị trường Châu Âu (ESMA); so với kế hoạch ban đầu của Ủy ban Châu Âu bao trùm tất cả các nhà cung cấp dịch vụ như vậy, Hội đồng đã áp dụng một phạm vi có mục tiêu hơn.
Gói kế hoạch này cũng dự kiến mở rộng không gian hoạt động của hệ thống thử nghiệm công nghệ sổ cái phân tán, hỗ trợ các thử nghiệm giao dịch và thanh toán tài sản kỹ thuật số. Tiến triển đạt được trong tuần này là ở cấp độ đàm phán lập pháp, lập trường đàm phán vẫn cần hoàn thành các thủ tục chính thức, sau đó còn phải thương thảo với Nghị viện Châu Âu. Do đó, không thể viết là "ESMA đã tiếp quản quản lý các sàn giao dịch tiền điện tử Châu Âu trong tuần này".
Hàn Quốc: Luật cơ bản về tài sản kỹ thuật số và hệ thống stablecoin đã vào giai đoạn điều phối cuối cùng
Ngày 8 tháng 10, Chủ tịch Ủy ban Tài chính Hàn Quốc đã cho biết trong cuộc giám sát chính phủ của Ủy ban Chính sách Quốc gia rằng nội dung lập pháp giai đoạn hai của "Luật cơ bản về tài sản kỹ thuật số" bao gồm thiết kế hệ thống stablecoin đã cơ bản chuẩn bị xong, hiện đang ở giai đoạn điều phối cuối cùng, các cơ quan quản lý sẽ sớm hoàn tất thương thảo và làm rõ hướng chính sách tổng thể. Đây là phát biểu chính thức quan trọng về tiến độ lập pháp tài sản kỹ thuật số của Hàn Quốc trong tuần này.
Ý nghĩa của điều này là khung pháp lý của Hàn Quốc đang tiếp tục tiến tới hệ thống stablecoin và tài sản kỹ thuật số hoàn chỉnh hơn, nhưng phát biểu lần này không xác nhận ngày thông qua dự luật hoặc thời gian có hiệu lực. Phân loại stablecoin, sắp xếp phát hành và hệ thống giấy phép sàn giao dịch vẫn cần được làm rõ hơn nữa, không thể dựa vào đó để kết luận rằng "stablecoin won Hàn Quốc đã được phép phát hành toàn diện".
 Cảnh báo rủi ro