Lưu trữ "giảm đòn bẩy", nhà đầu tư nhỏ lẻ Hàn Quốc lại rơi vào "nỗi sợ vỡ nợ"
 Quan điểm cốt lõi

 Thị trường chứng khoán Hàn Quốc điều chỉnh mạnh, chuỗi ngành AI đối mặt với nhiều áp lực như chu kỳ bộ nhớ đạt đỉnh, dự báo doanh thu của OpenAI kém, chi tiêu vốn cao và việc các nhà đầu tư nhỏ lẻ bị vỡ nợ do đòn bẩy.
Văn丨Tô Dương Biên tập丨Từ Thanh Dương
Ngày 12 tháng 10, thị trường chứng khoán Hàn Quốc đã điều chỉnh mạnh. Chỉ số giá chứng khoán tổng hợp Hàn Quốc (KOSPI) đóng cửa giảm 3.65%, đạt 6384.25 điểm. Ngành bán dẫn có hiệu suất yếu, Samsung Electronics đóng cửa giảm 4.39%, đạt 250500 won; SK Hynix giảm 4.52%, đạt 1605000 won. Sau đó, vào ngày 13 tháng 10, thị trường chứng khoán Hàn Quốc tiếp tục giảm, trong phiên có lúc tạm dừng giao dịch bán tự động.
Thời gian quay ngược lại, kể từ khi đạt đỉnh 9385.59 điểm vào ngày 22 tháng 6, KOSPI đã giảm gần 32% trong khoảng bốn tháng.
Đợt giảm này có thể được giải thích là sự điều chỉnh kỹ thuật do chốt lời ở mức cao. Tuy nhiên, khi cái nhìn chuyển từ bữa tiệc vốn khổng lồ này sang các điểm vi mô trong chuỗi ngành công nghiệp AI, áp lực mà thị trường phải đối mặt có thể không chỉ là sự rút lui của vốn ngắn hạn.
Trong đó có ba mối lo ngại: Thứ nhất, liệu sự mở rộng đầu tư vào cơ sở hạ tầng AI có thể chuyển đổi suôn sẻ thành doanh thu và lợi nhuận thực tế hay không; Thứ hai, sự tăng giá của thiết bị và linh kiện đầu vào đang tái định hình kỳ vọng lợi nhuận đầu tư trong chuỗi ngành công nghiệp chip; Thứ ba, liệu tốc độ tăng trưởng doanh thu của các phòng thí nghiệm mô hình lớn có thể duy trì tính bền vững hay không.
Một khi kỳ vọng lợi nhuận bắt đầu giảm, việc điều chỉnh định giá ở mức cao có thể tương tác với dòng vốn nước ngoài rút lui. Thêm vào đó, giao dịch tài chính và vốn đòn bẩy trong bối cảnh giảm giá có thể khuếch đại biến động thị trường, dễ dàng kích hoạt yêu cầu ký quỹ bổ sung và dẫn đến việc giảm vị thế một cách thụ động, cảnh báo "bùng nổ tài khoản" của nhà đầu tư nhỏ lẻ cũng theo đó vang lên.
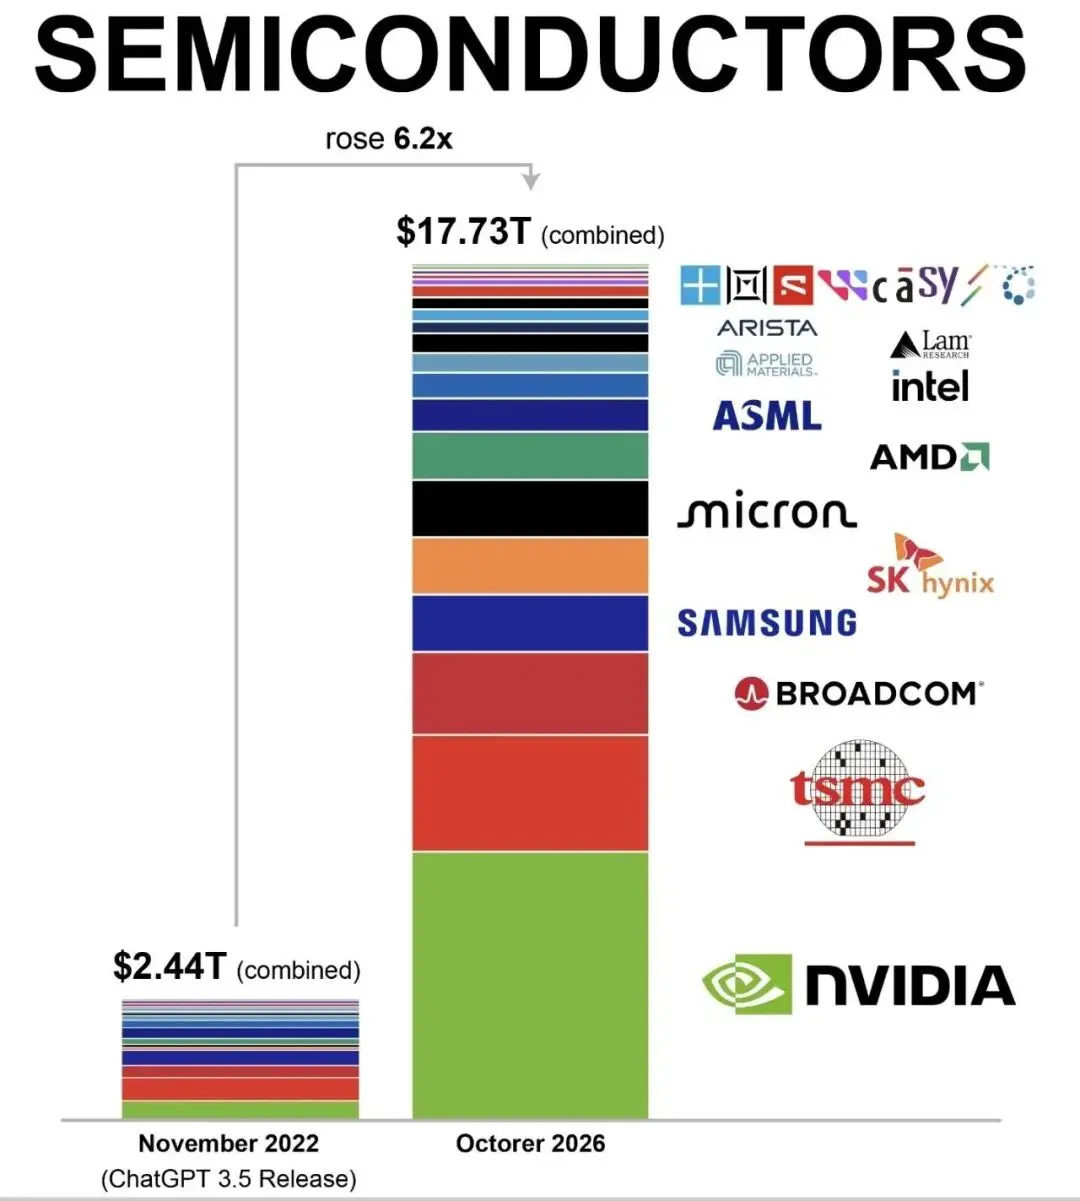
Kể từ khi ChatGPT 3.5 được phát hành, tổng giá trị thị trường của chuỗi ngành công nghiệp bán dẫn và AI toàn cầu đã tăng vọt 6.2 lần, ngành chip trở thành người chiến thắng cốt lõi trong chu kỳ lớn của AI này.
01 Lo lắng về "đỉnh chu kỳ"
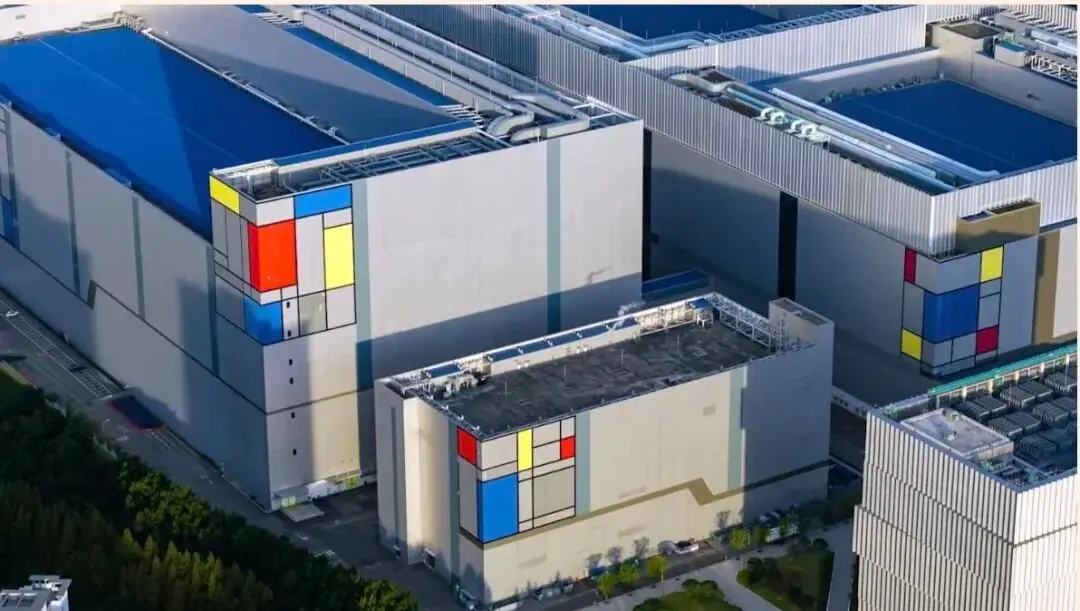
Nhà máy chip của Samsung Electronics tại Hàn Quốc
Sự yếu kém của thị trường chứng khoán Hàn Quốc và ngành nhớ trong đợt này, nguyên nhân chính xuất phát từ một thông báo kết quả kinh doanh "ấn tượng".
Vào ngày 8 tháng 10, Samsung Electronics công bố hướng dẫn kết quả kinh doanh quý 3 mới nhất: doanh thu hợp nhất trong quý 3 của công ty khoảng 195 triệu tỷ won (khoảng dự đoán từ 194 triệu tỷ đến 196 triệu tỷ won), lợi nhuận hoạt động hợp nhất khoảng 10.74 triệu tỷ won (khoảng dự đoán từ 10.73 triệu tỷ đến 10.75 triệu tỷ won), đạt mức tăng trưởng lớn so với cùng kỳ năm trước và nằm ở phía trên của khoảng dự đoán của các nhà phân tích.
Kết quả mạnh mẽ chủ yếu nhờ vào nhu cầu HBM và DRAM do AI thúc đẩy vẫn tiếp tục mạnh mẽ. Samsung Electronics và SK Hynix cùng dẫn dắt thị trường HBM và DRAM, tiếp tục tận hưởng lợi ích cấu trúc từ đầu tư vào cơ sở hạ tầng AI toàn cầu.
Tuy nhiên, thị trường không đón nhận sự hoan hỉ như mong đợi.
Sau khi thông báo kết quả, giá cổ phiếu của Samsung Electronics đã giảm ngay lập tức, kéo theo chỉ số KOSPI và các cổ phiếu bán dẫn trọng điểm như SK Hynix cũng giảm theo.
Nguyên nhân khiến nhà đầu tư phản ứng kiềm chế hoặc thậm chí chọn chốt lời ở mức cao đối với dữ liệu kỷ lục này, chủ yếu là do đánh giá lại tính bền vững của chu kỳ thịnh vượng trong ngành nhớ. Nhiều tổ chức phân tích chỉ ra rằng, tốc độ tăng trưởng lợi nhuận trong quý 3 có thể đã gần đạt đỉnh giai đoạn của chu kỳ này, và kỳ vọng tăng trưởng quý 4 sẽ chậm lại khoảng 8%.
Khi giá nhớ tăng với tốc độ dần ổn định, năng lực sản xuất mới trong ngành dần được giải phóng, "liệu tình trạng thiếu cung có thể kéo dài đến năm 2028" trở thành câu hỏi cốt lõi của thị trường.
Nói một cách đơn giản, trước đây mọi người lo sợ tình trạng thiếu nhớ, giờ đây lại trở thành lo lắng về việc không thiếu nhớ.
Đây cũng được coi là một dạng lo lắng về "đỉnh chu kỳ", vì cuối cùng ngành lưu trữ là một ngành có tính chu kỳ rất mạnh.
02 Hóa đơn "hỗn loạn"
Giám đốc điều hành OpenAI Sam Altman
Cách tính doanh thu "hỗn loạn" của các phòng thí nghiệm tiên phong cũng là yếu tố kích thích đợt điều chỉnh này.
Theo Financial Times và nhiều phương tiện truyền thông tài chính khác, tính đến cuối tháng 9 năm 2026, doanh thu thực tế hàng năm của OpenAI gần 50 tỷ USD. So với con số 70 tỷ USD được lưu truyền trong vài tuần trước trên Phố Wall và một số phương tiện truyền thông, có sự chênh lệch khoảng 20 tỷ USD.
Nói cách khác, thị trường trước đó đã đánh giá quá cao khả năng doanh thu của các phòng thí nghiệm tiên phong.
Và nguyên nhân chính gây ra sự khác biệt này nằm ở cách tính toán—các đồng nghiệp như Anthropic sẽ tính doanh thu từ các đối tác đám mây theo tổng số, trong khi OpenAI chỉ tính doanh thu của riêng mình, tức là loại trừ phần chia sẻ kênh. Một số nhà đầu tư thị trường cấp một đã điều chỉnh dữ liệu của OpenAI để tìm kiếm sự so sánh trực tiếp với hai công ty, từ đó đưa ra kết quả 70 tỷ USD.
Sau khi thông tin được công bố, vào ngày 8 tháng 10 theo giờ miền Đông nước Mỹ, cổ phiếu trong ngành bán dẫn và dịch vụ đám mây của Mỹ đã giảm phổ biến: Nvidia giảm 2.94%; Oracle, công ty có dự đoán hợp tác tính toán với OpenAI, giảm hơn 6%, đóng cửa giảm 5.48%; Micron Technology giảm 4.79%, SanDisk giảm 4.90%, CoreWeave giảm 7.77%. Chỉ số Nasdaq Composite giảm sâu hơn 1.25%.
Cổ phiếu nhớ, là mắt xích cốt lõi trong chuỗi phần cứng AI, cảm xúc truyền tải đặc biệt rõ ràng.
Theo báo cáo của Financial Times, tính đến cuối tháng 9 năm nay, doanh thu hàng năm của OpenAI khoảng 50 tỷ USD, thấp hơn nhiều so với dự đoán phổ biến của bên ngoài là 68 tỷ USD. Tình trạng tương tự cũng xảy ra ở các công ty AI khác.
Vào ngày 9 tháng 10, một số người có thông tin đã tiết lộ với Bloomberg rằng OpenAI dự kiến đến cuối năm nay, doanh thu hàng năm vẫn sẽ đạt hoặc vượt 70 tỷ USD, chủ yếu do sự tăng trưởng của doanh nghiệp. "Thông tin" này phần nào đã giảm bớt nỗi lo ngắn hạn, nhưng thị trường đã đặt ra yêu cầu cao hơn về tính so sánh của câu chuyện doanh thu AI.
Các nhà phân tích chỉ ra rằng, sự rung chuyển lần này phần lớn xuất phát từ sự không đối xứng thông tin.
Doanh thu của OpenAI, với tư cách là một công ty chưa niêm yết, đã đủ để ảnh hưởng đến giá cổ phiếu của các công ty công khai như Microsoft, Oracle và Nvidia, cho thấy nó đã trở thành một tham chiếu quan trọng trong định giá tài sản AI toàn cầu. Các cuộc khảo sát của các công ty chứng khoán cho thấy, hiện chưa thấy các nhà cung cấp cơ sở hạ tầng đám mây có dấu hiệu cắt giảm chi tiêu vốn.
Nói cách khác, sự giảm giá tạm thời trên thị trường thứ cấp, giống như việc chốt lời ở mức cao và sự hoảng loạn cảm xúc, chứ không phải là sự sụp đổ toàn diện của nền tảng cơ bản.
Các báo cáo từ Morgan Stanley và Goldman Sachs vẫn dự đoán tổng chi tiêu vốn của các gã khổng lồ đám mây cốt lõi toàn cầu sẽ đạt từ 1.2 đến 1.4 nghìn tỷ USD vào năm 2027. Chi tiêu vốn khổng lồ cho cơ sở hạ tầng phần cứng AI và tốc độ chuyển đổi của các ứng dụng phần mềm AI đầu vào tự nhiên có sự "chênh lệch thời gian".
Vì vậy, có người tổng kết rằng, siêu chu kỳ của lưu trữ vẫn đang diễn ra, nhưng thời kỳ "mua mà không cần suy nghĩ" đã kết thúc.
03 Định giá giảm và chi tiêu vốn cao
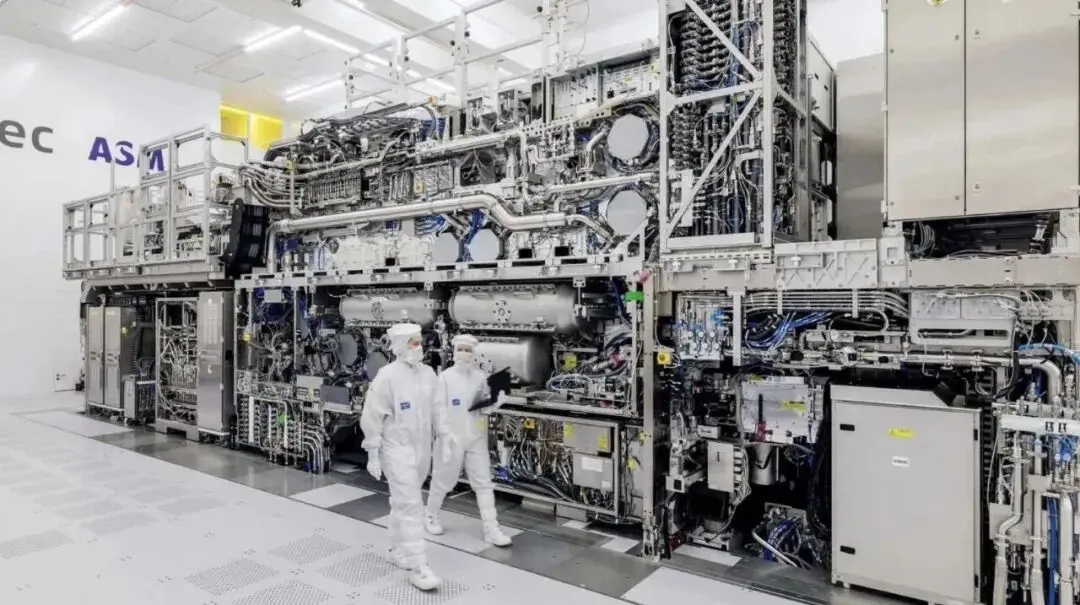
Mặc dù tâm lý thị trường ngắn hạn đang chịu áp lực, nhưng nhu cầu mạnh mẽ về cơ sở hạ tầng AI đối với bộ nhớ hiệu suất cao vẫn cung cấp hỗ trợ cơ bản cho các nhà sản xuất bộ nhớ. Tuy nhiên, con đường hưởng lợi và thách thức tiềm năng của ba nhà sản xuất này có sự khác biệt.
Micron chủ yếu hưởng lợi từ sự tăng trưởng nhu cầu HBM và DRAM cho máy chủ. SanDisk thì hưởng lợi từ sự tăng trưởng nhu cầu SSD doanh nghiệp từ các trung tâm dữ liệu AI. Là một nhà sản xuất quan trọng trong thị trường HBM, SK Hynix nhờ lợi thế tiên phong và hợp tác với các khách hàng hàng đầu, có tầm nhìn nhu cầu mạnh mẽ.
Tuy nhiên, nhu cầu AI mạnh mẽ chỉ là điểm khởi đầu cho sự tăng trưởng, việc chuyển đổi nhu cầu thành lợi nhuận và dòng tiền bền vững mới là điều quan trọng.
Khi mùa báo cáo tài chính đến gần, chi tiêu vốn, đầu tư quy trình tiên tiến và kế hoạch mở rộng đóng gói tiên tiến của các nhà sản xuất bộ nhớ cũng sẽ trở thành các chỉ số quan trọng để đánh giá triển vọng nhu cầu thiết bị bán dẫn đầu vào.
Giọng nói bi quan và lo ngại của thị trường cũng rất rõ ràng, tập trung vào áp lực chi tiêu vốn cực cao và sự ép giá đầu vào—để giành quyền kiểm soát thị trường HBM3e và thế hệ HBM4 tiếp theo, các ông lớn trong ngành lưu trữ đã rơi vào cuộc chạy đua vũ trang thiết bị và năng lực sản xuất khốc liệt nhất trong lịch sử bán dẫn.
Samsung Electronics đã cam kết đầu tư hơn 110 triệu tỷ won (khoảng 82.6 tỷ USD) vào chi tiêu vốn và nghiên cứu phát triển vào năm 2026, lập kỷ lục ngân sách hàng năm cao nhất của công ty; SK Hynix thì đang nỗ lực mở rộng nhà máy Cheongju M15X dành riêng cho HBM4 và đã chi 3.87 tỷ USD để xây dựng cơ sở đóng gói tiên tiến tại bang Indiana, Mỹ.
Dữ liệu ngành cho thấy, để đáp ứng nhu cầu HBM bị ép, đến cuối năm 2026, các ông lớn lưu trữ toàn cầu sẽ có tới 25% năng lực sản xuất wafer DRAM bị khóa để sản xuất HBM. Chi tiêu vốn khổng lồ đã làm tăng đáng kể chi phí khấu hao và phân bổ thiết bị trong tương lai của doanh nghiệp.
Càng nghiêm trọng hơn, áp lực chi phí đầu vào từ chuỗi cung ứng đang tiếp tục ăn mòn kỳ vọng lợi nhuận.
Trước đó, gã khổng lồ máy in ASML đã thông báo rõ ràng rằng, kể từ tháng 1 năm 2027, giá thay thế các bộ phận máy in EUV và DUV cung cấp cho Samsung Electronics và SK Hynix sẽ tăng đồng loạt 10%. Đồng thời, kế hoạch tăng giá máy in cũng đang được chuẩn bị.
Trong bối cảnh này, tỷ lệ P/E động hiện tại của SK Hynix chỉ là 6.96 lần, rõ ràng thấp hơn mức trung bình của ngành bán dẫn. Về bề mặt có sự giảm giá định giá, nhưng liệu mức giảm giá có hợp lý hay không, phần lớn phụ thuộc vào khả năng duy trì chất lượng và tính bền vững của lợi nhuận trong tương lai dưới áp lực chi tiêu vốn cao và chi phí hoạt động tăng.
04 Nỗi sợ hãi bùng nổ trong nhà đầu tư nhỏ lẻ
Giao dịch đòn bẩy cao trong số các nhà đầu tư nhỏ lẻ Hàn Quốc đã sớm phát tín hiệu cảnh báo về rủi ro, ngay từ mùa hè năm nay.
Trước đó, Reuters đã đưa tin về Lee Seung-ho, một sinh viên 24 tuổi của Đại học Seoul, trở thành hình mẫu điển hình và cảnh báo sớm nhất về rủi ro đòn bẩy này.
Sinh viên Đại học Seoul Lee Seung-ho thua lỗ
Reuters cho biết Lee Seung-ho đã tích lũy được 20 triệu won, tham gia giao dịch với đòn bẩy 5 lần qua ứng dụng giao dịch, tài khoản của anh đã từng tăng vọt lên 300 triệu won (khoảng 1.55 triệu nhân dân tệ). Nhưng với sự gia tăng biến động của thị trường vào tháng 5, yêu cầu ký quỹ bổ sung và thanh lý đã đến, anh đã mất toàn bộ lợi nhuận và vốn chỉ trong vòng bốn tuần.
Trong bài báo, anh mô tả cảm giác của mình lúc đó là "không thể thở theo nghĩa đen".
Tuy nhiên, rủi ro tích tụ từ giao dịch đòn bẩy cao này không được xử lý kịp thời, mà đã lan rộng và kéo dài đến hiện tại cùng với sự phổ biến của các sản phẩm đòn bẩy đơn lẻ trong số các nhà đầu tư nhỏ lẻ.
Vào ngày 12 tháng 10, thị trường chứng khoán Hàn Quốc đã trải qua một cú giảm mạnh, nỗi hoảng sợ và lo lắng đã tích tụ lâu nay bùng phát trên các nền tảng xã hội. Sau khi đóng cửa, các nhà đầu tư Hàn Quốc đã tràn ngập trên nền tảng xã hội X để bày tỏ sự bối rối và bất mãn.
Một số nhà đầu tư nhỏ lẻ đã so sánh thị trường chứng khoán Hàn Quốc với diễn biến của thị trường chứng khoán Mỹ và Nhật Bản, đặt câu hỏi tại sao thị trường Hàn Quốc lại chịu áp lực kéo dài. Một số nhà đầu tư khác thì chỉ trích dòng vốn nước ngoài liên tục rút lui, cho rằng thị trường chứng khoán Hàn Quốc không thể hưởng lợi đầy đủ khi thị trường toàn cầu tăng, nhưng lại phải chịu áp lực lớn hơn khi điều chỉnh.
Những bài đăng này phản ánh sự không hài lòng mạnh mẽ của nhà đầu tư nhỏ lẻ đối với hiệu suất của thị trường, nhưng đằng sau cảm xúc còn có sự thay đổi về dòng vốn đáng chú ý hơn.
Theo dữ liệu giao dịch gần đây, vào ngày 12 tháng 10, dòng vốn nước ngoài đã bán ròng gần 20 triệu tỷ won cổ phiếu Hàn Quốc trong một ngày, tổng cộng bán ròng đạt 29.7 triệu tỷ won (khoảng 1560 tỷ đồng) trong gần một tháng. Nếu các thống kê liên quan được xác nhận, điều này có nghĩa là dòng vốn nước ngoài rút lui khỏi thị trường chứng khoán Hàn Quốc đã trở thành nguồn áp lực quan trọng trong đợt điều chỉnh thị trường này.
Nếu dòng vốn nước ngoài rút lui giải thích tại sao thị trường chịu áp lực, thì giao dịch đòn bẩy liên quan đến việc tại sao sự giảm giá có thể được khuếch đại thêm.
Cuộc tranh cãi xung quanh quỹ ETF đòn bẩy đơn cổ phiếu Hàn Quốc gần đây đã tiếp tục diễn ra trong cộng đồng nhà đầu tư.
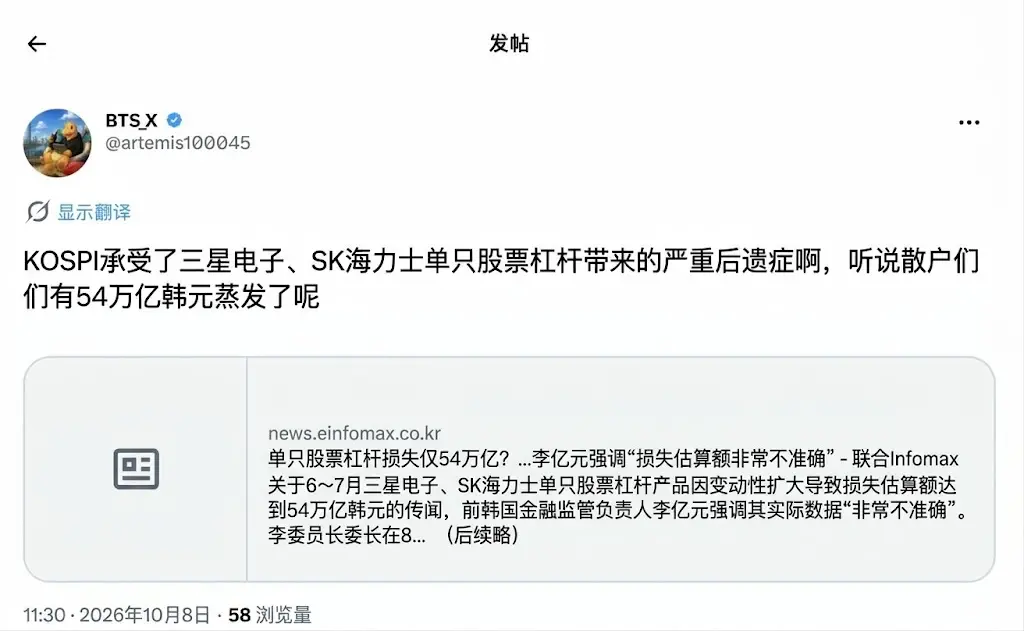
Có bài viết trích dẫn các ước tính liên quan cho rằng, thiệt hại tài sản của nhà đầu tư cá nhân trên các sản phẩm đòn bẩy đơn cổ phiếu đã đạt tới 54 triệu tỷ won Hàn Quốc (khoảng 283,5 tỷ nhân dân tệ). Con số này phản ánh sức tàn phá khủng khiếp của các sản phẩm phái sinh rủi ro cao trong bối cảnh thị trường biến động, nhưng cũng đã dấy lên nhiều cuộc thảo luận về tiêu chí thống kê và mẫu tính toán của nó.
Sản phẩm đòn bẩy sẽ làm tăng đáng kể sự biến động của giá cổ phiếu.
Khi thị trường giảm, việc giảm giá trị tài sản có thể kích hoạt yêu cầu ký quỹ bổ sung, buộc nhà đầu tư phải đóng vị thế một cách thụ động và làm gia tăng áp lực giảm giá. Còn liệu cơ chế điều chỉnh hàng ngày của quỹ ETF đòn bẩy đơn cổ phiếu có làm gia tăng áp lực bán của cổ phiếu cơ sở trong những ngày giao dịch cụ thể hay không, cần phải phân tích cụ thể dựa trên cấu trúc sản phẩm và dòng tiền thực tế, không thể nói chung.
Từ việc phá sản của Lee Seung-ho vào tháng 7, những tiếng kêu gào về thiệt hại khổng lồ 54 triệu tỷ won Hàn Quốc trên các nền tảng xã hội đã phơi bày sự yếu đuối cực độ của giao dịch đòn bẩy cao khi thị trường đảo chiều.
Vì vậy, đợt điều chỉnh này của thị trường chứng khoán Hàn Quốc không chỉ là sự đánh giá lại triển vọng tăng trưởng của ngành AI từ phía nhà đầu tư, mà còn phơi bày sự yếu đuối của giao dịch đòn bẩy cao khi thị trường đảo chiều------ khi giá cổ phiếu không còn tiếp tục tăng, lợi thế thu nhập từ đòn bẩy có thể nhanh chóng chuyển thành rủi ro.
Đối với một số nhà đầu tư cá nhân, điều tàn nhẫn không phải là thua lỗ tạm thời, mà là bị buộc phải rời khỏi thị trường do thiếu vốn trước khi thị trường phục hồi.
Leopold Aschenbrenner, cựu nghiên cứu viên của OpenAI, người được ca ngợi là "thần chứng khoán AI mới của Phố Wall" khi mới 25 tuổi, đã gặp "thảm kịch" khi phá sản với đòn bẩy gấp bốn vào đêm trước khi cổ phiếu công nghệ phục hồi vào cuối tháng 7, là một ví dụ điển hình.
 Cảnh báo rủi ro