








Bernstein: Cuộc tranh luận về khoảng cách trung tâm dữ liệu AI và định giá của Celestica
 Quan điểm cốt lõi

 Cuộc tranh luận tập trung vào một số vấn đề cụ thể: điện năng và đất đai của trung tâm dữ liệu có đủ không, tỷ suất lợi nhuận của Celestica có ổn định không, và cơ hội của các công ty như Ciena, Arista khi nào sẽ vào kết quả kinh doanh.
Tác giả: Rita
Dự báo lợi nhuận trên mỗi cổ phiếu của Celestica vào năm 2028, Bernstein dự đoán có thể đạt 36 USD. Theo kỳ vọng của các nhà đầu tư mà tổ chức nghe được, giá cổ phiếu tương ứng khoảng 9,7 lần tỷ lệ P/E năm 2028. Dự báo lợi nhuận đã rất cao, nhưng định giá lại bị đè thấp. Các nhà đầu tư lo ngại rằng sau khi Google tăng cường nhà cung cấp, Celestica sẽ nhận được bao nhiêu đơn hàng có giá trị cao.
Báo cáo của Bernstein vào ngày 14 tháng 10 không thay đổi đánh giá tích cực về ngành thiết bị mạng và truyền thông của Mỹ. Sau khi tiếp xúc với các nhà đầu tư, tổ chức nhận thấy tranh luận tập trung vào một số vấn đề cụ thể: liệu có đủ điện và đất cho trung tâm dữ liệu hay không, biên lợi nhuận của Celestica có ổn định không, và thời điểm nào các công ty như Ciena, Arista có cơ hội vào kết quả.
Thiếu cung ở Mỹ không thể đại diện cho khoảng trống toàn cầu
Bernstein ước tính, việc xuất xưởng bộ tăng tốc AI tương ứng với nhu cầu khoảng 43 GW cho các giá đỡ trung tâm dữ liệu. Thị trường thường so sánh nó với khoảng 26 GW cung cấp trung tâm dữ liệu mới ở Mỹ vào năm 2027, từ đó đưa ra kết luận rằng cung cấp đang thiếu nghiêm trọng. Nhưng nhu cầu bao phủ toàn cầu, con số cung cấp chỉ tính ở Mỹ, phạm vi của hai yếu tố này khác nhau.
Báo cáo ước tính theo tỷ lệ lịch sử khoảng 70% của Mỹ trong tổng công suất trung tâm dữ liệu toàn cầu, 26 GW cung cấp của Mỹ tương ứng với khoảng 37 GW toàn cầu, vẫn còn khoảng 6 GW thiếu hụt. Nếu tỷ lệ của Mỹ giảm xuống 60%, cung cấp toàn cầu tương ứng sẽ gần 43 GW. Bernstein cho rằng, các dự án AI mở rộng ra nước ngoài có thể giảm bớt tác động của sự căng thẳng về điện và đất ở Mỹ.
Các dự án ở nước ngoài vẫn cần thời gian để xây dựng. Nếu phòng máy có sẵn không theo kịp việc xuất xưởng thiết bị, các nhà điều hành có thể trì hoãn việc mua máy chủ và thiết bị mạng. Đối với các công ty phần cứng, nhu cầu tiếp tục tăng và việc giao hàng đúng hạn là hai điều cần phải xác minh.
Bernstein cũng đưa ra một phép tính lợi nhuận: Chi tiêu của người dùng cuối AI vào năm 2027 cần đạt khoảng 700 tỷ USD, các nhà cung cấp đám mây quy mô lớn mới có khả năng đạt được khoảng 15% lợi nhuận. Tổ chức cho rằng, với tốc độ tăng trưởng ngành hiện tại, mức chi tiêu này có thể đạt được. Điều tiếp theo cần xem là liệu chi tiêu của người dùng có thể theo kịp các khoản đầu tư cơ sở hạ tầng đã được triển khai hay không.
Celestica cần giữ vững đơn hàng có giá trị cao
Celestica (CLS) điều khiến các nhà đầu tư do dự nhất là tính bền vững của dự báo lợi nhuận. Bernstein đã điều chỉnh dự báo lợi nhuận trên mỗi cổ phiếu năm 2028 từ 35 USD lên 36 USD, năm 2027 vẫn dự kiến khoảng 24 USD. Kỳ vọng của các nhà đầu tư mà tổ chức nghe được lần lượt khoảng 37 USD và 25 USD, gần với dự báo của chính họ.
Google đưa vào các nhà cung cấp khác cho dự án TPU là lý do khiến thị trường lo ngại Celestica mất thị phần. Bernstein đánh giá, Google sẽ giao một số dự án trưởng thành cho các nhà cung cấp mới, trong khi các giá đỡ có giá trị cao và yêu cầu giao hàng nghiêm ngặt vẫn chủ yếu phụ thuộc vào Celestica. Nếu sự phân công này có thể duy trì, sự cạnh tranh mới có thể ảnh hưởng đến lợi nhuận của họ ít hơn mức thị trường lo ngại.
Doanh thu tăng còn phụ thuộc vào sản phẩm nào. Bernstein ước tính, biên lợi nhuận của Celestica trong lĩnh vực TPU khoảng 7,5%, trong khi các dự án AMD Helios và một số công tắc 1,6T khoảng 15%. Biên lợi nhuận của các dự án khác nhau rõ rệt; ngay cả khi tổng doanh thu đạt dự báo, công ty cũng cần có đủ nhiều lĩnh vực có biên lợi nhuận cao để đạt được mục tiêu lợi nhuận tương ứng.
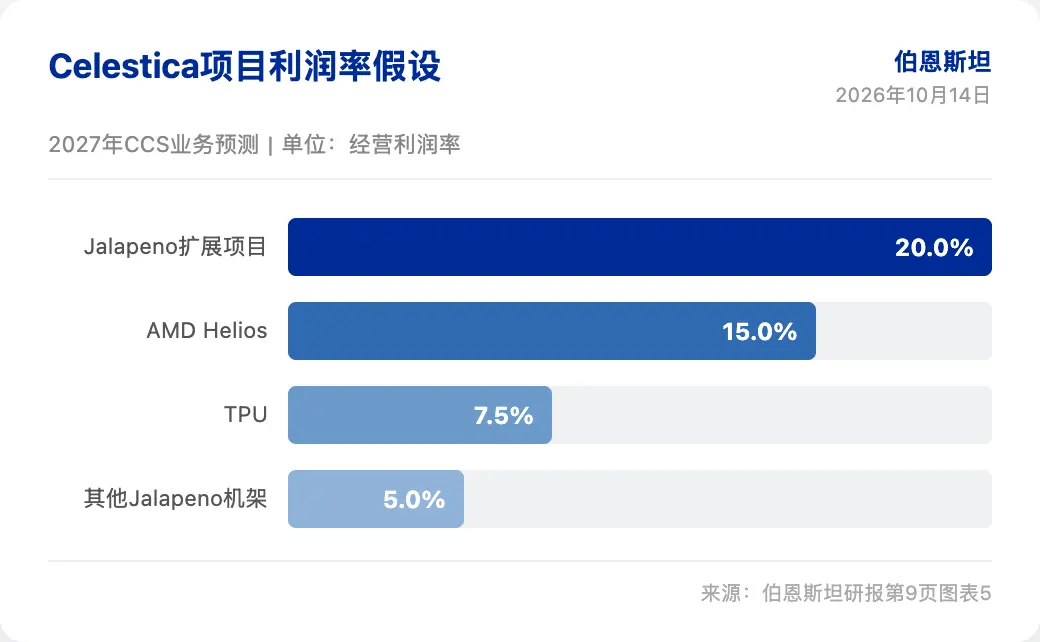
Ngày 27 tháng 10 sẽ là ngày nhà đầu tư đặc biệt quan trọng. Thị trường muốn nghe về cách phân bổ đơn hàng, khi nào các dự án mới sẽ được triển khai, và ban lãnh đạo nhìn nhận như thế nào về biên lợi nhuận năm 2027. Bernstein duy trì đánh giá "vượt trội thị trường" cho Celestica và mục tiêu giá 520 USD; hiện tại khoảng 9,7 lần định giá phản ánh rằng thị trường vẫn chưa hoàn toàn chấp nhận kỳ vọng lợi nhuận dài hạn của họ.
Ciena đang chờ điều chỉnh doanh thu
Ciena (CIEN) có ít tranh luận hơn. Các nhà đầu tư mà Bernstein tiếp xúc đều công nhận nhu cầu lâu dài về kết nối giữa các trung tâm dữ liệu, và cũng không có nhiều tranh cãi về định giá của họ. Điều khiến họ do dự là thời gian: cơ hội đã có thể tính toán quy mô, nhưng dự báo lợi nhuận gần đây vẫn khó điều chỉnh.
Bernstein lấy dự án Stargate làm ví dụ, ước tính quy mô thị trường tiềm năng cho thiết bị kết nối giữa các trung tâm dữ liệu khoảng 10,94 tỷ USD. Con số này được xây dựng dựa trên mục tiêu xây dựng dự án, vẫn còn một vài bước để Ciena có được đơn hàng. Tổ chức cho rằng, khi các hạn chế về cung cấp laser bơm và bao bì gốm được giảm bớt, việc giao hàng sản phẩm tăng lên, thị trường mới dễ dàng thấy được cơ hội này trong kết quả.
Bernstein duy trì đánh giá "vượt trội thị trường" cho Ciena, cũng đánh giá rằng giá cổ phiếu của họ có thể dao động trong một khoảng nhất định trong ngắn hạn. Quy mô thị trường lâu dài đã bắt đầu được thảo luận, nhưng tín hiệu hữu ích hơn hiện tại là liệu cung cấp có thể theo kịp hay không, và khi nào nhu cầu mới chuyển thành doanh thu của công ty.
Arista cần giành thị phần từ mạng mở
Arista (ANET) đang đối mặt với một loại cạnh tranh khác. NVIDIA đã có vị thế mạnh mẽ trong thị trường mạng AI, trong khi các nhà cung cấp đám mây muốn giảm sự phụ thuộc vào các giải pháp độc quyền của nhà cung cấp đơn lẻ. Bernstein cho rằng, việc mở rộng ứng dụng Ethernet mở sẽ mang lại cơ hội cho Arista giành thị phần.
Tổ chức đánh giá cao sự hợp tác lâu dài giữa Arista với Meta và Microsoft. Hai khách hàng này sử dụng sản phẩm mạng của họ và cũng tham gia thiết kế chung các giải pháp mới. Mối quan hệ khách hàng như vậy giúp Arista tham gia vào các dự án mới, nhưng giá cổ phiếu đã bao gồm kỳ vọng cao. Tốc độ thúc đẩy mạng mở và Arista cuối cùng nhận được bao nhiêu đơn hàng sẽ ảnh hưởng đến mức độ thị trường chấp nhận định giá của họ.
Cisco và Corning thì đối mặt với những lo ngại khác nhau. Bernstein cho rằng, kỳ vọng thị trường đối với Cisco khá thấp, chỉ cần vượt nhẹ kỳ vọng cũng có thể cải thiện hiệu suất giá cổ phiếu, nhưng khi tách biệt các lĩnh vực, lợi thế định giá không rõ ràng như con số bề mặt. Corning có cơ hội tăng trưởng trong lĩnh vực quang học AI, nhưng sự yếu kém trong các lĩnh vực như điện thoại di động và ô tô vẫn có thể kéo tụt hiệu suất tổng thể, và việc các nhà sản xuất quang học khác mở rộng sản xuất cũng sẽ mang lại cạnh tranh. Tổ chức duy trì đánh giá "theo kịp thị trường" cho cả hai công ty.
Tuyên bố miễn trừ trách nhiệm
Bài viết này là sự tổng hợp và giải thích của Chao Xiang Research đối với báo cáo nghiên cứu của các công ty chứng khoán bên thứ ba (Bernstein, ngày 14 tháng 10 năm 2026), kết hợp với thông tin công khai trên thị trường. Các đánh giá, mục tiêu giá, dự báo lợi nhuận và các phán đoán liên quan được trích dẫn trong bài viết đều là quan điểm của các nhà phân tích của công ty chứng khoán đó, chỉ đại diện cho lập trường của tổ chức mà họ thuộc về, không đại diện cho quan điểm của Chao Xiang Research, cũng không cấu thành bất kỳ lời khuyên đầu tư nào.
Thị trường có rủi ro, quyết định cần độc lập. Bài viết này không nên được coi là cơ sở để mua bán bất kỳ chứng khoán nào.
 Cảnh báo rủi ro
Bài viết nổi bật





