








Người sáng lập Real Vision: Tại sao hầu hết các chuỗi công cộng khó tránh khỏi sự diệt vong?
 Quan điểm cốt lõi

 Trong danh mục đầu tư của bạn, chắc chắn có một chuỗi công khai mà bạn đã mua trong chu kỳ trước, vì bạn lúc đó nghĩ rằng nó sẽ trở thành Ethereum tiếp theo. Công nghệ tốt hơn, cộng với những phát biểu thuyết phục của người sáng lập trong chương trình podcast... Bạn đã không mua nó một cách ngớ ngẩn, nhiều người thông minh cũng đã làm như vậy.
Tác giả gốc: Raoul Pal, người sáng lập Real Vision
Biên dịch gốc: Chopper, Foresight News
Trong danh mục đầu tư của bạn, chắc chắn có một chuỗi công khai mà bạn đã mua trong chu kỳ trước, vì bạn đã nghĩ rằng nó sẽ trở thành Ethereum tiếp theo. Công nghệ tốt hơn, cộng với những phát biểu thuyết phục của người sáng lập trong chương trình podcast… Bạn đã không mua vào một cách ngốc nghếch, nhiều người thông minh cũng đã làm như vậy.
Nhưng giờ nhìn lại, chuỗi này cơ bản đã trở thành một thành phố ma. Chỉ còn lại một vài nút xác thực đang hoạt động, hàng trăm ví chuyển tiền mã hóa nhỏ lẻ qua lại, giá mã thông báo đã thấp hơn nhiều so với chi phí mua vào của những người theo đuổi.
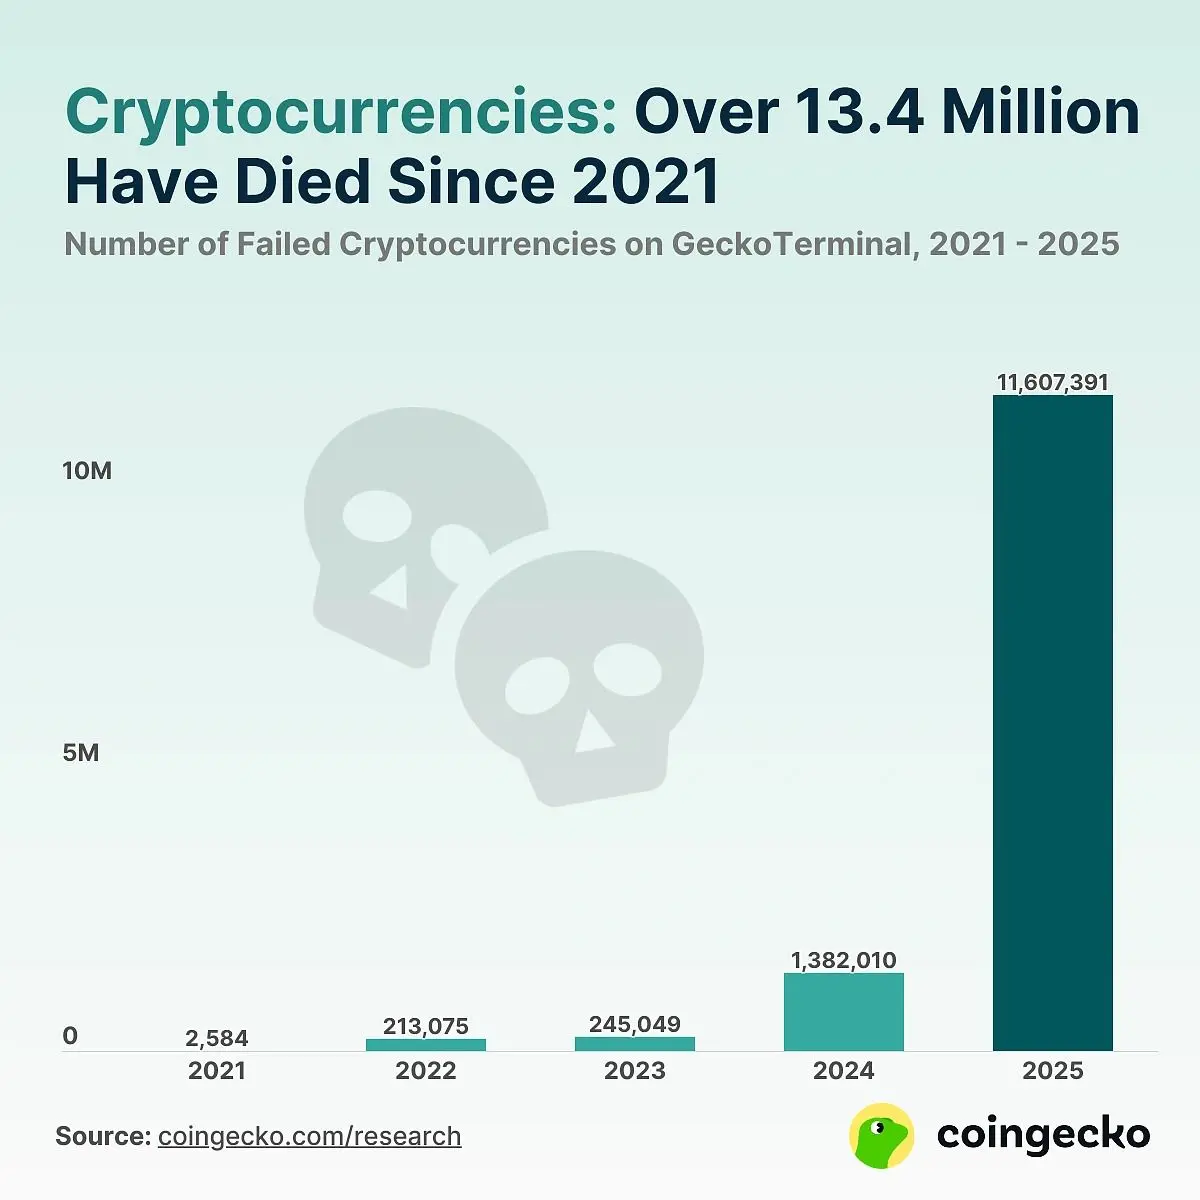
Theo thống kê của CoinGecko, tính đến cuối năm ngoái, đã có hơn 13 triệu loại mã thông báo ngừng giao dịch, trong đó phần lớn đã biến mất vào năm 2025. Nhiều chuỗi công khai mà chúng dựa vào cũng rơi vào kết cục tương tự.
Trong mười ba năm qua, mỗi lần thị trường gấu xuất hiện, tôi đều thấy những quan điểm tương tự trên mạng xã hội. Tiền mã hóa là một trò lừa đảo, nó luôn là một sòng bạc, tôi đã nói với các bạn từ lâu rồi.
Nhưng sự biến mất quy mô lớn này không phải là một vụ bê bối, đó chỉ là xác suất cơ bản.
Tôi đã viết đoạn này vào tháng 12 năm 2020, khi đó tôi cảm thấy điều này là hiển nhiên, nhưng người khác không nghĩ như vậy. Mã thông báo chỉ là sản phẩm của đầu tư mạo hiểm được định giá theo giá trị thị trường theo thời gian thực. Nếu bạn nắm giữ các dự án vòng hạt giống sớm và giá trị của chúng được định giá lại mỗi giây, bạn sẽ thấy kết quả giống hệt: khoảng 80% cuối cùng sẽ có giá trị bằng 0, 19% có thể tạo ra một số giá trị, chỉ có 1% kiếm được phần lớn lợi nhuận. Thị trường tiền mã hóa chỉ phát trực tiếp quá trình này cho mọi người xem, và sự biến động giá theo thời gian thực này rất dễ khiến người ta hoảng sợ.
Khi đó, tôi cũng đã xem xét bản thân theo tiêu chuẩn này. Nếu Real Vision từ khi thành lập, mỗi ngày đều đánh giá giá trị theo thời gian thực, tôi đoán giá trị của nó có lẽ đã gần như giảm xuống 0 sáu lần. Giá trị của dự án đến từ tỷ lệ áp dụng, cuối cùng đến từ doanh thu, phần lớn các dự án sẽ không bao giờ đạt đến bước này. Hầu hết các dự án không thể sống sót. Đó là thực tế, dù bạn có thích hay không, đó là chủ nghĩa tư bản.
Vì vậy, vấn đề thực sự không bao giờ là "Liệu phần lớn các chuỗi công khai có biến mất không", chúng vốn dĩ sẽ biến mất. Điều thực sự cần suy nghĩ là: cái nào có thể sống sót, và làm thế nào để nhận diện chúng trước khi giá đưa ra câu trả lời.
Chúng ta đã chứng kiến cùng một kịch bản
Hai mươi một năm kinh nghiệm viết lách đã dạy tôi tìm kiếm các tiền lệ, và tiền lệ cần nhớ ở đây chính là sự sụp đổ của bong bóng Internet.
Vào tháng 11 năm 2018, Bitcoin đang ở trong một thị trường gấu sâu sắc, tôi đã viết rằng cảnh tượng này rất giống với bong bóng Internet năm 2000, 2001: ý tưởng lớn, nhưng mô hình kinh doanh có khuyết điểm. Nhưng cuối cùng, sẽ có một con phượng hoàng tái sinh từ đống tro tàn. Tôi đã chắc chắn rằng thị trường tiền mã hóa cũng sẽ tái diễn quá trình này, nhưng không thể xác định dự án nào là phượng hoàng, dự án nào chỉ là tro tàn, điều này tôi cũng đã nói rõ lúc đó.
Thừa nhận rằng không thể dự đoán là câu trả lời đúng, vì vào năm 2000, không ai có thể chỉ ra người chiến thắng cuối cùng. Hạ tầng đã được xây dựng quá mức, chỉ số Nasdaq đã giảm 78% từ đỉnh cao trong vòng hai năm rưỡi, phần lớn giá trị của các tài sản đã về 0. Nhưng một vài công ty sống sót, dựa vào hạ tầng quang học được xây dựng từ các doanh nghiệp đã phá sản, đã phát triển thành những doanh nghiệp lớn nhất thế giới. Nhìn lại, sự sụp đổ chỉ là một đoạn nhạc phụ trong con đường đi lên; khi ở trong đó, lại khiến người ta cảm thấy toàn bộ ngành công nghiệp đang đi đến hồi kết.
Sau đó, tất cả các thị trường nền tảng lớn đều có kết cục tương tự. Trong lĩnh vực điện toán đám mây, chỉ còn khoảng năm người chơi hàng đầu; hệ điều hành và điện thoại di động cũng tương tự, phần lớn giá trị tập trung vào bốn cái tên hàng đầu. Chuỗi công khai và các thị trường nền tảng này về bản chất là giống nhau.
Một chuỗi công khai là một nền kinh tế, chứ không chỉ là một mã thông báo
Vì đã thuộc về thị trường nền tảng, vậy sản phẩm của nó là gì? Câu trả lời rất đơn giản: không gian khối.
Người chiến thắng sẽ thông qua công nghệ hoặc câu chuyện (hoặc cả hai), làm cho không gian khối của mình hấp dẫn hơn, thu hút nhiều người dùng và vốn hơn để lưu thông trên chuỗi. Tất cả những gì còn lại, chỉ là bao bì tiếp thị.
Đó là lý do tại sao không thể xem chuỗi công khai đa năng như một công ty, càng không thể đơn giản coi nó như một mã thông báo. Ethereum, Solana, Sui đều là các nền kinh tế độc lập, có GDP, cung tiền và chính sách tiền tệ riêng. Đánh giá chúng, nên giống như đánh giá một nền kinh tế ------ xem trên chuỗi thực sự tạo ra bao nhiêu hoạt động kinh tế.
Bốn con đường sống sót
Cấu trúc của thị trường đơn giản hơn nhiều so với mọi người tưởng tượng, dự án muốn sống sót chỉ có bốn con đường:
Thứ nhất, trở thành nền kinh tế độc lập. Ethereum, Solana, Sui và một số chuỗi công khai khác, có đủ khả năng thông lượng, khả năng kết hợp và mật độ nhà phát triển, có khả năng gánh vác nền kinh tế mã thông báo toàn cầu.
Thứ hai, đi theo con đường chuyên môn hóa dọc. Hyperliquid là ví dụ điển hình nhất, nó là một sàn giao dịch tích hợp, chỉ là vừa khéo sử dụng một chuỗi công khai làm lớp thực thi. Các sàn giao dịch chuyên nghiệp thường có thể có lãi, nhưng giới hạn lợi nhuận của nó bị ràng buộc bởi thị trường ngách, nên nên được định giá theo các sàn giao dịch có hào quang sâu sắc, chứ không phải một nền kinh tế mở không có giới hạn.
Thứ ba, như một mạng lưới lớp hai. Dựa vào một chuỗi công khai lớp một để xây dựng kinh doanh, thuê bảo đảm an toàn từ lớp dưới. Một số mạng lưới lớp hai sẽ trở thành các doanh nghiệp chất lượng, nhưng bản chất của chúng thuộc về nhượng quyền, giống như cửa hàng mở trên Shopify. Ngay cả khi một L2 biến mất, trạng thái trên chuỗi của nó cũng có thể được chuyển đến nơi khác, đó chính là lý do tại sao chúng không thể tích lũy giá trị như chuỗi công khai lớp dưới: L1 có bảo đảm dữ liệu lâu dài, L2 chỉ là thuê mướn.
Loại thứ tư khá đặc biệt: BNB. Thị trường định giá nó như một nền kinh tế độc lập, nhưng nó không phải. Bởi vì nó không phi tập trung, bảo đảm thực sự của nó là bảng cân đối kế toán của Binance. Đây là một doanh nghiệp tốt, nhưng bản chất là một mã thông báo nền tảng tập trung mang lớp L1.
Tại sao phần lớn các chuỗi công khai khó tránh khỏi sự biến mất
Phần lớn các chuỗi công khai còn lại ------ tức là hàng loạt dự án ra mắt trong hai chu kỳ trước, không thuộc về bốn loại trên. Chúng thuộc về chuỗi công khai đa năng, muốn cạnh tranh với các nền kinh tế độc lập nhưng không có điều kiện để chiến thắng; mức độ phân khúc không đủ để chiếm lĩnh thị trường ngách; mức độ tập trung không đủ để dựa vào bảng cân đối kế toán của các nền tảng lớn. Chúng chỉ đơn giản là "một chuỗi công khai". Chuỗi công khai không có hào quang, giá trị cuối cùng sẽ về 0.
Đó là nguyên nhân cấu trúc. Và ở cấp độ thực tiễn, điều thực sự giết chết chúng là cơ chế phát hành mã thông báo.
Từ mùa hè năm 2024, tôi đã nghiên cứu các mã thông báo có lưu thông thấp và định giá hoàn toàn pha loãng (FDV), quy luật này cho đến nay vẫn không thay đổi: thị trường ghét những loại tài sản này. Lưu thông mã thông báo trong giai đoạn đầu thường rất nhỏ, thường giảm ngay 70% hoặc hơn, thị trường định giá trước áp lực bán sau khi mở khóa. Trong thị trường bò, nếu có nhu cầu thực sự, mã thông báo có lưu thông thấp có thể tăng vọt. Nhưng khi thị trường gấu đến, trừ khi việc mở khóa cơ bản hoàn tất hoặc nhu cầu thực sự bền vững, không thì những loại tài sản này sẽ thể hiện kém hơn nhiều so với thị trường chung. Và chuỗi công khai không có hào quang, nhu cầu chưa bao giờ là thực sự. Nó chỉ có thể nhận được sự quan tâm ngắn hạn, nhưng việc chuyển đổi sự quan tâm thành áp dụng lâu dài là rất khó, phần lớn sự quan tâm sẽ qua đi trong chớp mắt.
Vì vậy, cấu trúc phát hành chỉ làm tăng tốc quá trình biến mất của những chuỗi công khai đồng nhất này, ngay cả khi không có vấn đề về cơ chế phát hành, thị trường cuối cùng cũng sẽ đưa ra kết quả tương tự.
Cuộc đua về chi phí bằng không
Hầu hết các khung định giá trong ngành sẽ không còn hiệu lực ở đây.
Chiều cạnh tranh cốt lõi của chuỗi công khai là hiệu quả hoạt động. Nói cách khác, chuỗi công khai thắng trong cạnh tranh hợp tác, chắc chắn sẽ liên tục đẩy chi phí biên của mỗi giao dịch gần bằng không. Nếu áp dụng mô hình chiết khấu dòng tiền, kết luận lại là giá trị của các chuỗi công khai hàng đầu thấp hơn so với các đối thủ, vì mỗi giao dịch kiếm được ít phí nhất. Mô hình này đưa ra câu trả lời hoàn toàn đảo ngược.
Để đánh giá giá trị của chuỗi công khai, cần suy nghĩ ngược lại. Hãy tưởng tượng, nếu ngừng hoạt động Ethereum, tất cả các mạng lưới lớp hai sẽ ngừng hoạt động, phần lớn thị trường stablecoin biến mất, tất cả DeFi, NFT, tài sản mã hóa đều bị ảnh hưởng, khả năng xây dựng tương lai của hệ thống tài chính dựa trên hạ tầng này cũng không còn. Đây mới là giá trị của Ethereum. Không ai sẽ đánh giá giao thức TCP/IP bằng cách thống kê lợi nhuận của từng gói dữ liệu. Đánh giá nó, nhìn vào toàn bộ Internet dựa trên nó hoạt động.
Cuộc cạnh tranh này sẽ tiếp tục tăng tốc, một loại người dùng mới sắp vào cuộc. Tôi đã giải thích trước đây rằng các thực thể AI không thể sử dụng hệ thống ngân hàng truyền thống, mà phải dựa vào các kênh trên chuỗi này để hoàn tất thanh toán. Các thực thể không có sở thích cố hữu, mỗi lần đều tự động chọn mạng lưới rẻ nhất, nhanh nhất và hiệu quả nhất, một khi có tùy chọn phí thấp hơn, chúng sẽ ngay lập tức rời bỏ chuỗi công khai có phí cao hơn. Solana và Sui đã đẩy chi phí chuyển tiền stablecoin gần như bằng không, đây chính là định luật Wright đang diễn ra trước mắt.
Một số doanh nghiệp cần sự an toàn từ nền tảng Ethereum, một số doanh nghiệp chỉ theo đuổi tốc độ tối đa. Vì vậy, các chuỗi công khai khác nhau phục vụ các tình huống khác nhau, cấu trúc thị trường là các đầu chuỗi chiếm phần lớn thị phần, chứ không phải một công ty độc quyền. Nhưng các chuỗi công khai ở cuối không có tư cách chia bánh.
Mọi người đều nhìn sai chỉ số đo lường
Tôi có thể giải thích tại sao tiêu chuẩn đo lường trong ngành bản thân đã sai, tôi cũng đã từng rơi vào cái bẫy này.
Đầu năm nay, tôi dự định xây dựng một khung định giá cho chuỗi công khai L1, giống như tất cả các nhà phân tích khác, bắt đầu từ định giá hoàn toàn pha loãng, kết hợp với các chỉ số mà mọi người theo dõi: tổng giá trị bị khóa TVL, doanh thu phí, khối lượng giao dịch DEX, giá trị thị trường stablecoin. Mối tương quan dữ liệu có vẻ rất cao, khi đó tôi nghĩ mình đã tìm ra phương pháp đúng.
Nhưng thực tế không phải vậy, toàn bộ logic thuộc về lập luận vòng. Đơn vị định giá TVL bản thân chính là mã thông báo đang được định giá; khối lượng giao dịch DEX tăng giảm theo tình hình đầu cơ, doanh thu phí dao động theo khối lượng giao dịch. Điều này tương đương với việc sử dụng dữ liệu phát sinh từ giá mã thông báo để giải thích giá mã thông báo. Những gì chúng tôi quan sát chỉ là bề ngoài, không phải bản chất của sự vật.
Vì vậy, tôi đã loại bỏ sự can thiệp của giá, chuyển đổi thành tỷ lệ không bị ảnh hưởng bởi giá mã thông báo. Chọn đỉnh cao vào tháng 1 năm 2025, bao phủ dữ liệu của 12 chuỗi công khai, chỉ hỏi một câu: Có chỉ số nào có thể dự đoán trong 13 tháng tới, chuỗi công khai nào giảm giá ít nhất không?
Tỷ lệ doanh thu phí hoàn toàn không có khả năng dự đoán. Doanh thu phí trong thị trường bò chỉ phản ánh sự nhiệt tình đầu cơ, không thể đo lường giá trị thực sự tạo ra. TVL/FDV (tỷ lệ giá trị sổ sách mã hóa) cũng không hiệu quả.
Chỉ số duy nhất có liên quan đến lợi nhuận tài sản là tỷ lệ quay vòng vốn: tốc độ lưu thông của vốn trên sàn giao dịch chuỗi. Nhưng mối tương quan là ngược lại. Vào tháng 1 năm 2025, tốc độ lưu thông vốn của Solana đạt 200 lần giá trị bị khóa, trong khi Ethereum chỉ 7 lần. Các chuỗi công khai có tốc độ quay vòng vốn nhanh hơn, trong 13 tháng tiếp theo sẽ thể hiện kém hơn; các chuỗi công khai có vốn tích lũy giữ lại, khả năng chống giảm giá mạnh hơn.
Bây giờ tôi hiểu rằng, tỷ lệ quay vòng đại diện cho sự gia tăng hỗn loạn, trong khi độ dính của vốn đại diện cho trật tự. Vốn vào sau đó tích lũy lại, được sử dụng cho cho vay, trao đổi, tái thế chấp, liên tục thiết lập mối quan hệ kinh tế, thu hút nhiều vốn hơn vào cuộc. Vốn vào ra nhanh chóng chỉ xem chuỗi này như một sòng bạc, khi tình hình giảm đi sẽ không để lại bất kỳ sự tích lũy nào. Vì vậy, khối lượng giao dịch cao mà mọi người theo đuổi ở đỉnh cao thị trường bò thực sự là cảnh báo rủi ro; những chuỗi công khai có vẻ bình lặng, vốn tích lũy lâu dài, lại có khả năng chống giảm giá tốt hơn.
Đặc điểm của những người sống sót
Từ đó, tôi đã tổng kết ba chiều quan sát chính, tất cả đều không liên quan đến giá:
Đầu tiên, khi giá tiền điện tử giảm mạnh, liệu mật độ kinh tế của người dùng đơn lẻ có thể giữ vững. Từ đỉnh điểm vào tháng 12 năm 2024 đến tháng 2 năm 2026, giá của một đồng tiền mã hóa trên chuỗi công khai mà tôi theo dõi đã giảm 83%, TVL giảm 78%, số lượng địa chỉ hoạt động giảm ba phần tư. Nhưng số vốn triển khai tương ứng với mỗi người dùng hoạt động gần như không thay đổi: đỉnh điểm khoảng 2100 USD, đáy vẫn duy trì 2100 USD. Những nhà đầu cơ và robot rời bỏ, người dùng còn lại vẫn đang tiến hành các hoạt động kinh tế quy mô tương đương. Trong số các chuỗi công khai mà tôi thống kê, chỉ có ba L1 giữ vững chỉ số mật độ này trong chu kỳ giảm: Ethereum, Solana, Sui. Tất cả các chuỗi công khai khác, khi giá giảm, mật độ kinh tế của người dùng cũng đồng thời thu hẹp; trong số đó, một L1 chính thống có vốn mạnh mẽ, mật độ kinh tế của người dùng đã giảm trực tiếp 83%, có nghĩa là người dùng giữ lại gần như đã ngừng tất cả các hoạt động trên chuỗi.
Xin lưu ý: Tôi thực sự làm việc cho Quỹ Sui. Nhưng tôi chỉ phát hiện ra Sui là một trong ba mục này sau khi hoàn thành phân tích dữ liệu, dữ liệu không nói dối.
Thứ hai, trong thời gian giá đồng tiền giảm, liệu lượng stablecoin có thể tiếp tục tăng trưởng. Giá trị của stablecoin đô la trên chuỗi sẽ không giảm theo sự suy giảm của đồng tiền. Nếu trong thời kỳ thị trường gấu, vốn đô la tiếp tục chảy vào và tích lũy, điều đó có nghĩa là vốn bên ngoài đã đưa ra lựa chọn dài hạn. Cả ba chuỗi công khai này đều đạt được tăng trưởng số dư stablecoin trong chu kỳ giảm, trong đó chuỗi công khai có giá giảm 83% vẫn tăng trưởng quy mô stablecoin khoảng một nửa.
Thứ ba, sự tiếp tục của các nhà phát triển cũng là chỉ số có trọng số cao nhất của tôi. Các nhà phát triển là vốn hiếm nhất của chuỗi công khai. Người dùng đầu tư vốn có thể rút toàn bộ trong vài phút; các nhà phát triển đầu tư nhiều năm để học ngôn ngữ và kiến trúc cụ thể, chi phí chuyển nhượng cực kỳ cao. Trong giai đoạn thị trường gấu, các nhà phát triển tiếp tục chuyển đến một chuỗi công khai nào đó, điều này đại diện cho những người có kiến thức chuyên môn nhất trong ngành, đã đưa ra lựa chọn có độ chắc chắn cao với chi phí chuyển đổi cực kỳ cao. Biểu đồ giá mãi mãi không thể phản ánh điều này.
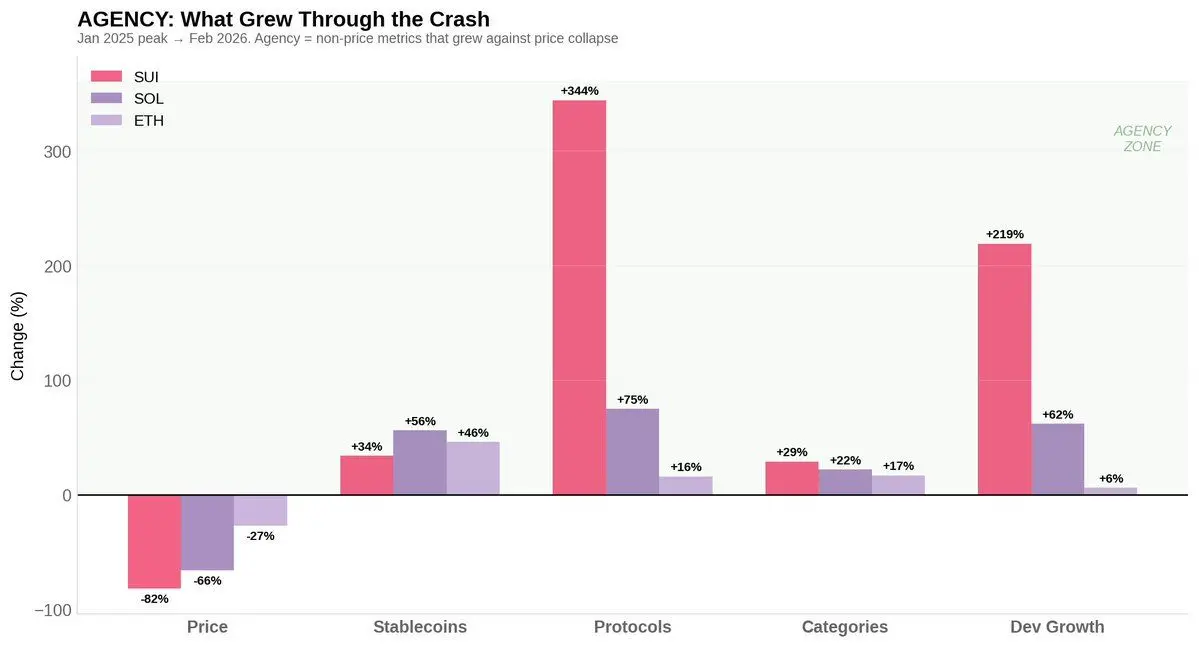
Sự gia tăng số lượng ví, giá trị giao dịch trên chuỗi tăng lên, các nhà phát triển vào trước, và tất cả các chỉ số này vẫn có thể duy trì trong thời gian điều chỉnh thị trường ------ đây chính là những mục có thể vượt qua chu kỳ. Đáp ứng điều kiện này mới đáng để nghiên cứu sâu; nếu không làm được, bạn chỉ đang nắm giữ một đồng tiền hàng hóa đồng nhất.
Đường cong tăng trưởng hình chữ S của những mục này có thể xuất hiện sự điều chỉnh giá 90% giữa chừng. Nhưng một số ít dự án sống sót, về lâu dài sẽ đạt được sự tăng trưởng theo cấp số nhân, liên tục lập kỷ lục mới. Hàng nghìn dự án trải qua quá trình sàng lọc sống còn, hiệu ứng mạng bắt đầu có hiệu lực, toàn bộ hệ sinh thái cất cánh.
Các dự án trong lĩnh vực đuôi dài sẽ ngày càng nhiều, mỗi chu kỳ đều có hàng loạt đồng tiền được phát hành. Nhiều người luôn mơ mộng tìm thấy đồng tiền trăm lần trong số lượng lớn các dự án đuôi dài, nhưng lại bỏ qua cơ hội chính đang ở ngay trước mắt. Hãy chú ý đến tình hình áp dụng, chứ không phải giá đồng tiền.
Phần lớn các dự án cuối cùng sẽ biến mất. Chỉ những dự án sống sót ít ỏi mới là cốt lõi của toàn bộ trò chơi.
 Cảnh báo rủi ro

Bài viết nổi bật





