








Goldman Sachs phân tích: Dự đoán đến nửa cuối năm 2027 mới hạ lãi suất, lãi suất cao còn kéo dài bao lâu?
 Quan điểm cốt lõi

 Goldman Sachs dự đoán sẽ tăng lãi suất vào tháng 12, nhưng thời gian lãi suất cao sẽ quyết định chi phí kinh tế.
Biên tập viên lưu ý: Lạm phát ở Mỹ một lần nữa tăng nhiệt, vấn đề tăng lãi suất của Cục Dự trữ Liên bang trở thành tâm điểm của thị trường. Dữ liệu công bố vào ngày 14 tháng 10 cho thấy, chỉ số CPI của Mỹ tháng 9 tăng 0,6% so với tháng trước và tăng 3,7% so với cùng kỳ năm trước. Giá xăng đã đóng góp hơn một nửa mức tăng hàng tháng, nhưng khi loại trừ thực phẩm và năng lượng, CPI lõi vẫn tăng 0,3% so với tháng trước, không thay đổi so với tháng 8, áp lực giá cơ bản vẫn chưa được giảm bớt thêm.
Lạm phát dai dẳng đã tạo lý do để tiếp tục thắt chặt, nhưng chi phí tài chính cao cũng đang tích lũy áp lực tăng trưởng. Đối với thị trường, việc có tăng lãi suất lần tiếp theo hay không chỉ là vấn đề trước mắt: biến số dài hạn hơn là lãi suất sẽ ở mức cao bao lâu, và doanh nghiệp cũng như hộ gia đình cần phải chịu đựng chi phí tài chính cao trong bao lâu.
Goldman Sachs trong báo cáo nghiên cứu vĩ mô đã đưa ra giả định cơ bản rằng, Cục Dự trữ Liên bang sẽ tăng lãi suất một lần nữa vào tháng 12, sau đó từ tháng 9 năm 2027 sẽ giảm lãi suất ba lần, lãi suất dài hạn sẽ giảm trong vài tháng tới. Theo kịch bản này, Goldman Sachs ước tính, lãi suất cao hơn sẽ làm giảm tăng trưởng GDP của Mỹ khoảng 0,2 điểm phần trăm vào năm 2027; nếu lãi suất giữ ở mức hiện tại, mức giảm sẽ vượt quá gấp đôi con số này.
Điều này có nghĩa là, đánh giá của Goldman Sachs về chi phí tăng trưởng tương đối hạn chế phụ thuộc vào việc lãi suất giảm sau đó. Nếu lạm phát không giảm và chi phí tài chính dài hạn vẫn cao, thị trường cần phải đánh giá lại không chỉ là Cục Dự trữ Liên bang sẽ tăng lãi suất bao nhiêu, mà còn bao lâu nền kinh tế Mỹ có thể chịu đựng.
Dưới đây là bản dịch nguyên văn:
Sau khi lạm phát cao hơn mong đợi, thị trường đã xem xét lại con đường tăng lãi suất của Cục Dự trữ Liên bang. Nhưng phân tích kịch bản mà Goldman Sachs cung cấp đã đẩy vấn đề vào phía tăng trưởng: lãi suất đã tăng lên mức cao, thời gian duy trì tiếp theo có thể thay đổi đáng kể chi phí kinh tế của việc thắt chặt.
Theo nội dung báo cáo được cung cấp, Goldman Sachs vẫn dự đoán rằng Cục Dự trữ Liên bang sẽ tăng lãi suất một lần nữa vào tháng 12, sau đó từ tháng 9 năm 2027 sẽ giảm lãi suất ba lần. Trong khi đó, giả định cơ bản của họ là lãi suất dài hạn sẽ giảm trong vài tháng tới từ mức hiện tại.
Theo con đường này, Goldman Sachs ước tính, lãi suất cao hơn sẽ làm giảm tăng trưởng GDP của Mỹ khoảng 0,2 điểm phần trăm vào năm 2027. Nếu lãi suất giữ ở mức hiện tại, mức giảm sẽ mở rộng lên gấp đôi so với ước tính cơ bản.
Sự khác biệt giữa hai kịch bản này đã tiết lộ phán đoán quan trọng nhất của báo cáo: áp lực tăng trưởng trong tương lai không chỉ phụ thuộc vào hành động tiếp theo của Cục Dự trữ Liên bang mà còn phụ thuộc vào việc chi phí tài chính của thị trường có thể giảm theo hay không.
Lạm phát lõi không giảm, Cục Dự trữ Liên bang vẫn khó nới lỏng
Lạm phát ở Mỹ tháng 9 đã tăng lên, năng lượng là động lực chính. Giá xăng tăng 9,1% so với tháng trước, đẩy mức tăng CPI tổng thể hàng tháng từ 0,4% của tháng 8 lên 0,6%.
Nhưng áp lực giá không chỉ tập trung vào năng lượng. CPI lõi đã tăng 0,3% so với tháng trước trong hai tháng liên tiếp, trong khi mức tăng giá nhà từ 0,3% của tháng 8 đã tăng lên 0,4%. Điều này khiến thị trường khó có thể chỉ giải thích hiệu suất lạm phát lần này bằng sự biến động giá xăng.
Đối với Cục Dự trữ Liên bang, điều quan trọng là liệu mức tăng giá có thể duy trì hay không. Giá năng lượng có thể nhanh chóng đẩy lạm phát tổng thể lên cao, nhưng ảnh hưởng tiếp theo phụ thuộc vào xu hướng giá cả và việc truyền tải chi phí; liệu lạm phát lõi có thể ổn định và giảm bớt hay không, thì liên quan đến đánh giá của các nhà hoạch định chính sách về áp lực giá cơ bản.
Dữ liệu lần này vẫn chưa đủ để xác định con đường chính sách tiếp theo, nhưng lạm phát lõi không giảm thêm có nghĩa là việc đánh giá lạm phát có thể tiếp tục giảm vẫn cần thêm bằng chứng.
Goldman Sachs trong báo cáo của họ vẫn giữ giả định cơ bản là sẽ tăng lãi suất một lần nữa vào tháng 12. Tuy nhiên, các đoạn trích hiện có không tiết lộ quá trình điều chỉnh dự đoán đầy đủ, vì vậy không thể xác định rằng ngân hàng này đã thay đổi thời gian hoặc số lần tăng lãi suất do CPI lần này.
Tăng trưởng bị kéo lùi có thể gấp đôi, điều quan trọng là lãi suất khi nào giảm
Dự đoán tăng trưởng của Goldman Sachs được xây dựng trên một con đường lãi suất rõ ràng: tăng lãi suất một lần nữa trong năm nay, sau đó lãi suất dài hạn sẽ giảm, bắt đầu giảm lãi suất vào cuối năm 2027.
Điều này có nghĩa là, mức giảm 0,2 điểm phần trăm mà họ ước tính đã bao gồm điều kiện môi trường tài chính sẽ dần được cải thiện trong tương lai. Nếu điều kiện này không được thực hiện, áp lực mà nền kinh tế phải chịu cũng sẽ tăng theo.
Goldman Sachs ước tính, nếu lãi suất giữ ở mức hiện tại, mức giảm đối với tăng trưởng GDP của Mỹ vào năm 2027 sẽ vượt quá gấp đôi so với kịch bản cơ bản. So với việc tăng lãi suất một lần, tính bền vững của chi phí tài chính cao có thể mang lại ảnh hưởng tích lũy lớn hơn.
Để hiểu sự khác biệt này, cần phân biệt giữa lãi suất chính sách và lãi suất thị trường dài hạn. Cục Dự trữ Liên bang ảnh hưởng trực tiếp đến giá cả tiền tệ ngắn hạn, trong khi chi phí tài chính cho các khoản vay thế chấp, tài chính dài hạn của doanh nghiệp và các dự án đầu tư còn bị ảnh hưởng bởi lãi suất thị trường dài hạn.
Do đó, ngay cả khi Cục Dự trữ Liên bang ngừng tăng lãi suất, doanh nghiệp và hộ gia đình cũng không nhất thiết ngay lập tức được giảm bớt chi phí tài chính. Nếu lãi suất dài hạn vẫn cao, nhu cầu về nhà ở, đầu tư doanh nghiệp và hoạt động tín dụng vẫn có thể chịu áp lực.
Cần phải làm rõ rằng, 0,2 điểm phần trăm là mức giảm tăng trưởng mà mô hình của Goldman Sachs ước tính, không phải là dự đoán về tốc độ tăng trưởng GDP của Mỹ, cũng không đại diện cho tổng thể kinh tế sẽ giảm 0,2%. Tài liệu được cung cấp không tiết lộ đầy đủ thiết lập mô hình, không thể suy ra thêm các tổn thất cụ thể của từng ngành.
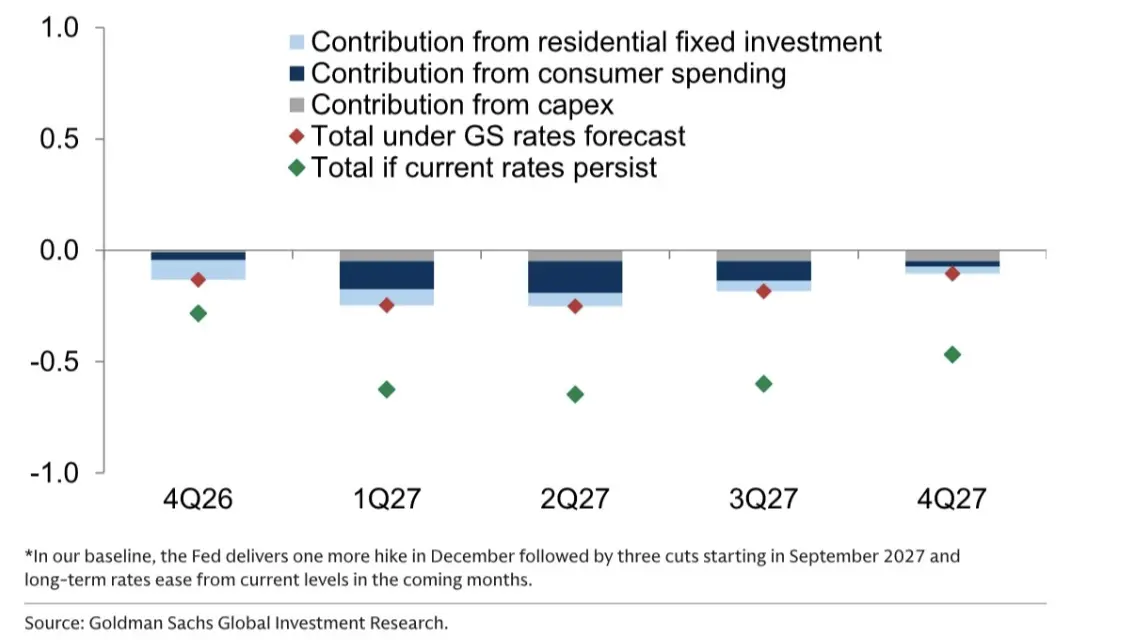
Chú thích: Giả định cơ bản của Goldman Sachs, Cục Dự trữ Liên bang sẽ tăng lãi suất một lần nữa vào tháng 12, sau đó từ tháng 9 năm 2027 sẽ giảm lãi suất ba lần, lãi suất dài hạn sẽ giảm trong vài tháng tới từ mức hiện tại. Hình ảnh mô tả ước tính mô hình dưới các con đường lãi suất khác nhau.
Liệu giả định cơ bản của Goldman Sachs có thành hiện thực hay không, phụ thuộc vào hai điều kiện
Goldman Sachs cũng dự đoán sẽ tăng lãi suất một lần nữa trong năm nay và giảm lãi suất vào năm sau, phản ánh một con đường chính sách có điều kiện: lạm phát ngắn hạn vẫn cần phải được kiểm soát, sau đó điều kiện kinh tế và giá cả dần cho phép điều chỉnh chính sách.
Nhưng phán đoán này cần có sự kết hợp của hai điều kiện.
Đầu tiên, lạm phát lõi phải xuất hiện sự giảm bớt bền vững hơn. Nếu mức tăng giá không giảm, hoặc chi phí năng lượng tiếp tục được truyền tải đến các hàng hóa và dịch vụ khác, thời gian duy trì thắt chặt có thể kéo dài. Thời điểm giảm lãi suất mà Goldman Sachs dự đoán cũng sẽ phải đối mặt với việc đánh giá lại.
Thứ hai, lãi suất dài hạn cần phải giảm từ mức hiện tại. Đây là giả định quan trọng trong ước tính giảm bớt tăng trưởng của Goldman Sachs. Nếu lãi suất dài hạn giữ ở mức cao, ngay cả khi lãi suất chính sách không còn tăng liên tục, chi phí tài chính vẫn có thể tiếp tục kìm hãm nhu cầu.
Từ góc độ định giá tài sản, điều này yêu cầu các nhà đầu tư đánh giá riêng biệt sự chuyển hướng chính sách và cải thiện môi trường tài chính. Việc ngừng tăng lãi suất có thể làm giảm lo ngại về việc thắt chặt thêm, nhưng liệu áp lực tăng trưởng có thể giảm bớt hay không còn phụ thuộc vào việc chi phí vay thực tế có giảm hay không.
Các biến số cần quan sát tiếp theo cũng vì vậy mà trở nên rõ ràng hơn: liệu lạm phát lõi có liên tục giảm bớt, lãi suất dài hạn có giảm hay không, và nhu cầu về nhà ở, đầu tư và việc làm có bắt đầu xuất hiện áp lực rõ rệt hơn hay không.
Mức giảm 0,2 điểm phần trăm mà Goldman Sachs dự đoán là kết quả của kịch bản lãi suất giảm sau đó. Nếu lạm phát dai dẳng buộc chi phí tài chính phải duy trì ở mức cao trong thời gian dài hơn, chi phí mà nền kinh tế Mỹ phải trả có thể sẽ cao hơn đáng kể so với giả định cơ bản này.
 Cảnh báo rủi ro

Bài viết nổi bật





