








Coinbase Q4 triển vọng thị trường: Giá đã tạo đáy, vẫn còn cơ hội tăng trong bối cảnh lãi suất tăng
 Quan điểm cốt lõi

 Tăng lãi suất, lợi suất trái phiếu Mỹ đạt mức cao nhất kể từ năm 2002, trong khi Bitcoin lại tăng 43%, Glassnode và Coinbase cho rằng thị trường đã từ giai đoạn đáy bước vào giai đoạn phục hồi ban đầu.
Tác giả:Glassnode, Coinbase Institutional
Biên soạn: Gia Hoan, ChainCatcher
Triển vọng: Sự phục hồi đã đến, duy trì quan điểm tích cực cho Q4
Chúng tôi có quan điểm tích cực về triển vọng của thị trường tiền điện tử trong quý 4 năm 2026. Mặc dù Cục Dự trữ Liên bang Mỹ (Fed) thắt chặt chính sách trở lại, Bitcoin vẫn tăng 43% trong quý 3, đạt 83,600 USD. Điều này cho thấy, xu hướng chuyển sang nắm giữ mà chúng tôi đã mô tả trong quý trước đã phát triển thành sự phục hồi ban đầu.
Biến số lớn hơn nằm ở việc chính sách chuyển sang thắt chặt. Vào tháng 9, Fed đã tăng lãi suất 25 điểm cơ bản, đưa lãi suất lên 3.75% đến 4.00%, đây là lần tăng lãi suất đầu tiên kể từ tháng 7 năm 2023, mặc dù CPI lõi đã giảm xuống 2.4%. Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm đã tăng 85 điểm cơ bản trong quý này, đạt 5.29%, mức cao nhất kể từ năm 2002. Thị trường hiện tại dự đoán rằng trong sáu tháng tới sẽ có thêm khoảng 64 điểm cơ bản tăng lãi suất. Dù vậy, hiệu suất của Bitcoin vẫn vượt trội hơn vàng và nhiều thị trường chứng khoán, cho thấy nhu cầu mới được thúc đẩy bởi nhiều yếu tố, không chỉ bởi yếu tố thanh khoản chiếm ưu thế trong nửa đầu năm.
Tình hình trên chuỗi đã cải thiện rõ rệt. NUPL điều chỉnh theo thực thể đã tăng từ 0.11 lên 0.38, đưa Bitcoin trở lại vùng "lạc quan / lo âu". Tỷ lệ cung cấp trong trạng thái có lãi đã tăng từ 46% lên 71%, trở lại mức dưới cùng của khoảng thống kê. Số lượng cung cấp không di chuyển trong hơn một năm vẫn tăng khoảng 340,000 BTC, cho thấy các nhà đầu tư dài hạn vẫn tiếp tục nắm giữ trong đợt tăng giá này. MVRV là 1.56, giá thực hiện khoảng 53,600 USD, cho thấy định giá đã phục hồi về mức bình thường, nhưng vẫn chưa gần mức đỉnh của các chu kỳ trước.
Vẫn cần giữ sự thận trọng. Đợt tăng giá này đã khiến nhiều token quay trở lại lưu thông, số lượng cung cấp đã di chuyển trong ba tháng qua tăng 16%, đạt 2.8 triệu BTC. Các nhà đầu tư dài hạn đã chuyển sang bán ròng nhẹ vào tháng 8. Khoảng 1.7 triệu BTC có giá chuyển nhượng lần cuối nằm trong khoảng từ 89,600 đến 93,700 USD, tạo thành một khu vực cung cấp dày đặc ở mức giá cao hơn hiện tại.
Các yếu tố dài hạn hỗ trợ thị trường vẫn đang mở rộng. Trong quý này, hiệu suất của ETH mạnh hơn Bitcoin khoảng 20%, tổng giá trị khóa trong DeFi của Ethereum (TVL) đã tăng từ 37 tỷ USD lên 53 tỷ USD, và dòng vốn ròng vào ETF Bitcoin tại Mỹ đạt 7 tỷ USD. Những thay đổi này cho thấy nền tảng nhu cầu từ các tổ chức và trên chuỗi đang mở rộng, mặc dù xu hướng ngắn hạn vẫn dễ bị ảnh hưởng bởi lợi suất thực tế và tình trạng nắm giữ, hơn là xu hướng áp dụng dài hạn.
Để giúp các nhà đầu tư đối phó với môi trường này, chúng tôi rất vui được cung cấp dữ liệu thị trường mới nhất và phân tích trên chuỗi, giúp các nhà đầu tư hiểu rõ hơn về các xu hướng hiện tại đang định hình thị trường, cũng như cách mà những xu hướng này có thể ảnh hưởng đến nền kinh tế tiền điện tử trong tương lai. Hy vọng bài viết này sẽ giúp bạn tham gia vào thị trường tiền điện tử, và chúng tôi cũng hoan nghênh phản hồi và câu hỏi của bạn.
Quan điểm về thị trường tiền điện tử
Quan điểm tổng thể của chúng tôi về thị trường
Chúng tôi lạc quan về quý 4 năm 2026.
Chúng tôi có quan điểm tích cực về triển vọng của thị trường tiền điện tử trong quý 4 năm 2026, vì ngay cả khi chính sách thắt chặt, Bitcoin vẫn đã chuyển từ giai đoạn đáy sang phục hồi ban đầu.
- Bitcoin đã tăng 43% trong quý 3 năm 2026, vượt trội hơn vàng và cổ phiếu, mặc dù Fed đã tăng lãi suất và lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm đã tăng lên 5.29%.
- Dòng vốn ròng vào ETF Bitcoin tại Mỹ trong quý 3 năm 2026 đạt 7 tỷ USD, đảo ngược dòng vốn ra trong nửa đầu năm và đẩy quy mô tài sản quản lý lên 127 tỷ USD.
- Mặc dù tín hiệu ngắn hạn cho thấy cần giữ sự thận trọng, và có một khu vực cung cấp ở mức 90,000 đến 94,000 USD, chúng tôi vẫn coi việc giá quay trở lại đường trung bình động 200 ngày là cơ hội để gia tăng nắm giữ.
Những yếu tố nào có thể thay đổi phán đoán của chúng tôi
Những tình huống nào sẽ khiến chúng tôi lạc quan hơn:
Nếu Fed tạm dừng tăng lãi suất sau đợt tăng vào tháng 9 và tỷ lệ tăng trưởng hàng năm của PCE lõi duy trì ở mức 2.1%, điều này sẽ giúp giảm áp lực từ lợi suất thực tế. Bitcoin rõ ràng vượt qua khu vực cung cấp từ 90,000 đến 94,000 USD, ETF tiếp tục dòng vốn vào, và các token tiếp tục rút khỏi sàn giao dịch, sẽ củng cố niềm tin của chúng tôi vào xu hướng tăng liên tục.
Những tình huống nào sẽ khiến chúng tôi lo ngại hơn:
Nếu lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm tăng lên 5.5%, hoặc giá dầu duy trì ở mức khoảng 90 USD, khiến lạm phát tổng thể vẫn cao, thị trường có thể bắt đầu dự đoán nhiều đợt tăng lãi suất hơn, và điều kiện tài chính cũng sẽ thắt chặt theo. Nếu giá bị cản trở ở khu vực cung cấp phía trên, sau đó giảm xuống dưới đường trung bình động 200 ngày (hiện khoảng 71,000 USD), trong khi ETF lại tiếp tục dòng vốn ra, sẽ cho thấy sự phục hồi của thị trường cần thêm thời gian.
Tình hình thị trường
Tổng giá trị thị trường tiền điện tử
Trong quý 3 năm 2026, tổng giá trị thị trường tiền điện tử (không bao gồm stablecoin) đã tăng khoảng 48%, đạt 2.55 nghìn tỷ USD. Trong đó, hơn một nửa mức tăng xảy ra trong tuần của ngày 17 tháng 8, khi Bitcoin tăng 24%. Cung cấp stablecoin cơ bản không thay đổi, ở mức 311 tỷ USD, vẫn thấp hơn mức kỷ lục 321 tỷ USD được thiết lập vào tháng 5. Do đó, tỷ lệ vốn hóa thị trường của stablecoin đã giảm từ khoảng 15% xuống 11%. Điều này phản ánh sự tăng giá của tài sản tiền điện tử, chứ không phải sự thu hẹp của cung cấp stablecoin.
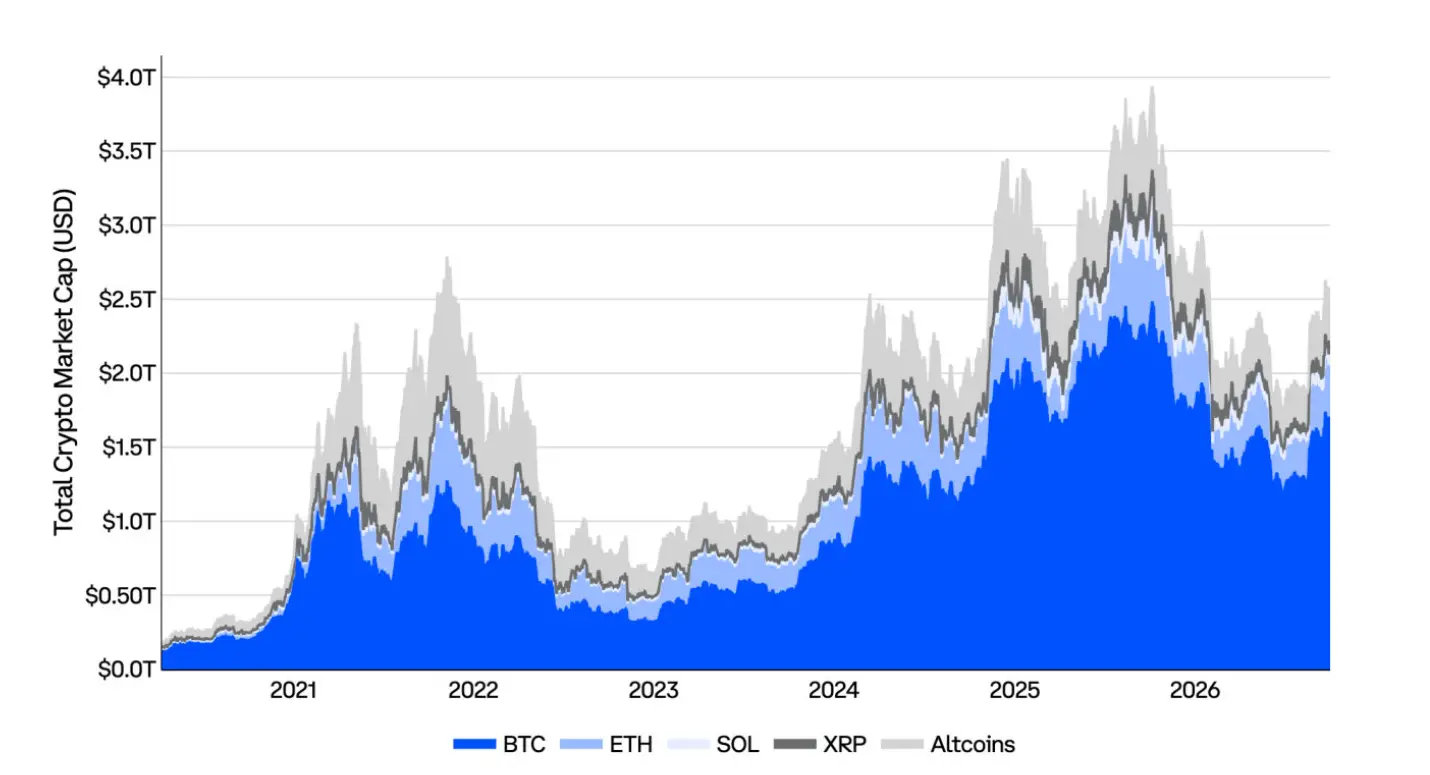
Hình: Tổng giá trị thị trường tiền điện tử
Hiệu suất giá BTC kể từ đáy chu kỳ
Bitcoin đã trải qua bốn chu kỳ hoàn chỉnh, mỗi chu kỳ bao gồm cả thị trường tăng và thị trường giảm (chu kỳ từ Genesis đến năm 2011 không được hiển thị trong hình). Chu kỳ hiện tại bắt đầu từ năm 2022, hiệu suất giá trong hai năm đầu gần giống với chu kỳ từ 2015 đến 2018, nhưng bắt đầu phân hóa từ quý 1 năm 2025, do một số nhà tham gia thị trường, chủ yếu là các nhà đầu tư dài hạn, đã giảm rủi ro.
Chu kỳ hiện tại đã kéo dài hơn 46 tháng, đỉnh dường như đã hình thành vào tháng 10 năm 2025, khi giá là 7.9 lần so với đáy chu kỳ. Trong quý 3 năm 2026, Bitcoin đã phục hồi từ 3.8 lần so với đáy chu kỳ lên 5.4 lần, cho thấy điểm thấp sau đỉnh có thể đã xuất hiện, nhưng không rõ liệu những mô hình lịch sử này có còn áp dụng hay không.
Hiệu suất trong quá khứ không đại diện cho kết quả trong tương lai.
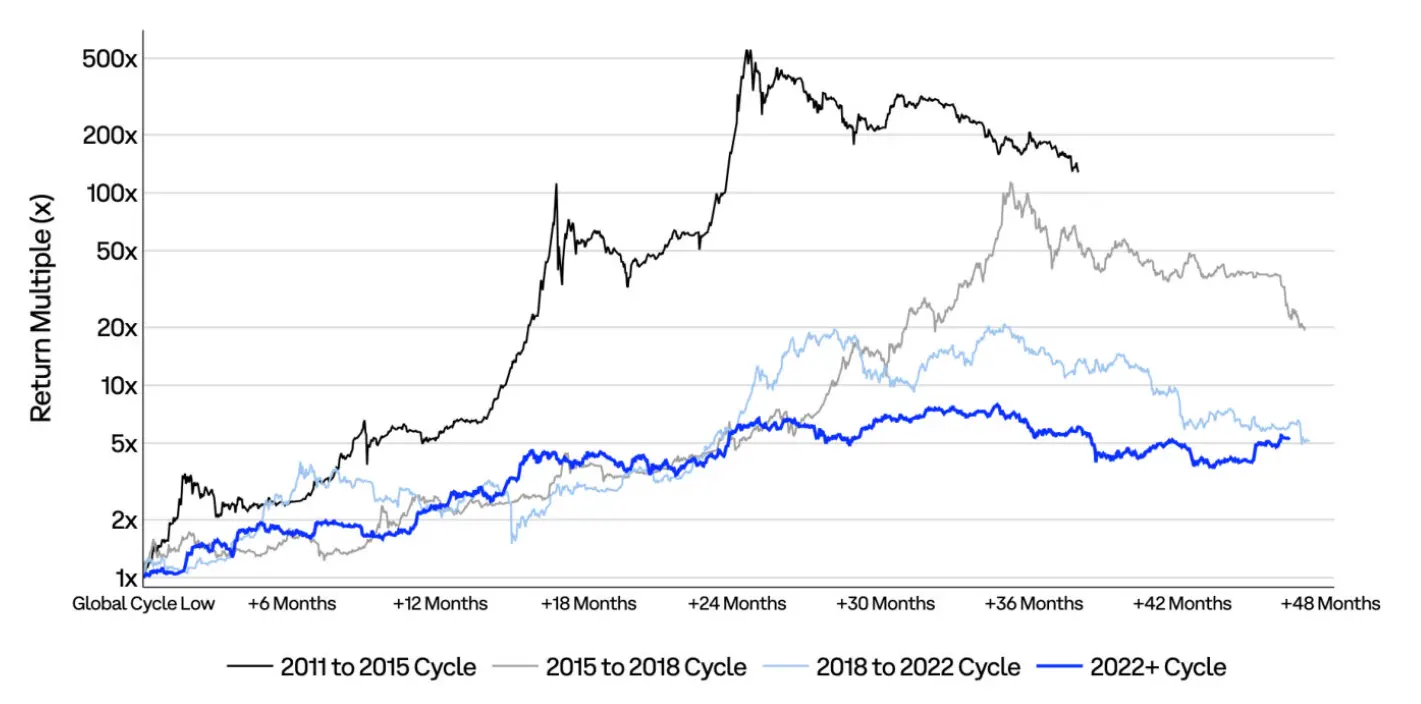
Hình: So sánh giá Bitcoin trong các chu kỳ khác nhau, kể từ đáy chu kỳ.
Hiệu suất giá ETH kể từ đáy chu kỳ
Ethereum đã trải qua ít nhất hai chu kỳ hoàn chỉnh, mỗi chu kỳ đều bao gồm cả thị trường tăng và thị trường giảm. Chu kỳ thị trường hiện tại chính thức bắt đầu từ năm 2022, hai năm đầu tiên có xu hướng tương tự như chu kỳ từ 2018 đến 2022, nhưng sau đó đã có sự phân hóa rõ rệt so với chu kỳ trước.
Chu kỳ hiện tại đã kéo dài hơn 46 tháng. Trong quý 3 năm 2026, Ethereum đã phục hồi từ 1.4 lần so với đáy tháng 11 năm 2022 lên 2.4 lần, mạnh hơn Bitcoin khoảng 20%. Tuy nhiên, ETH sau đợt phục hồi vẫn thấp hơn nhiều so với đỉnh chu kỳ này là 4.4 lần, và rõ ràng đã lệch khỏi xu hướng của chu kỳ từ 2018 đến 2022, trong đó đã đạt 17.3 lần so với đáy trong cùng giai đoạn. Sự phân hóa này phù hợp với việc cấu trúc thị trường dần trưởng thành: lợi nhuận ngày càng phụ thuộc vào ứng dụng thực tế, mức độ rõ ràng của quy định và tình trạng áp dụng thực tế, chứ không phải là sự tăng giá đầu cơ phổ biến trong các chu kỳ đầu.
Hiệu suất trong quá khứ không đại diện cho kết quả trong tương lai.
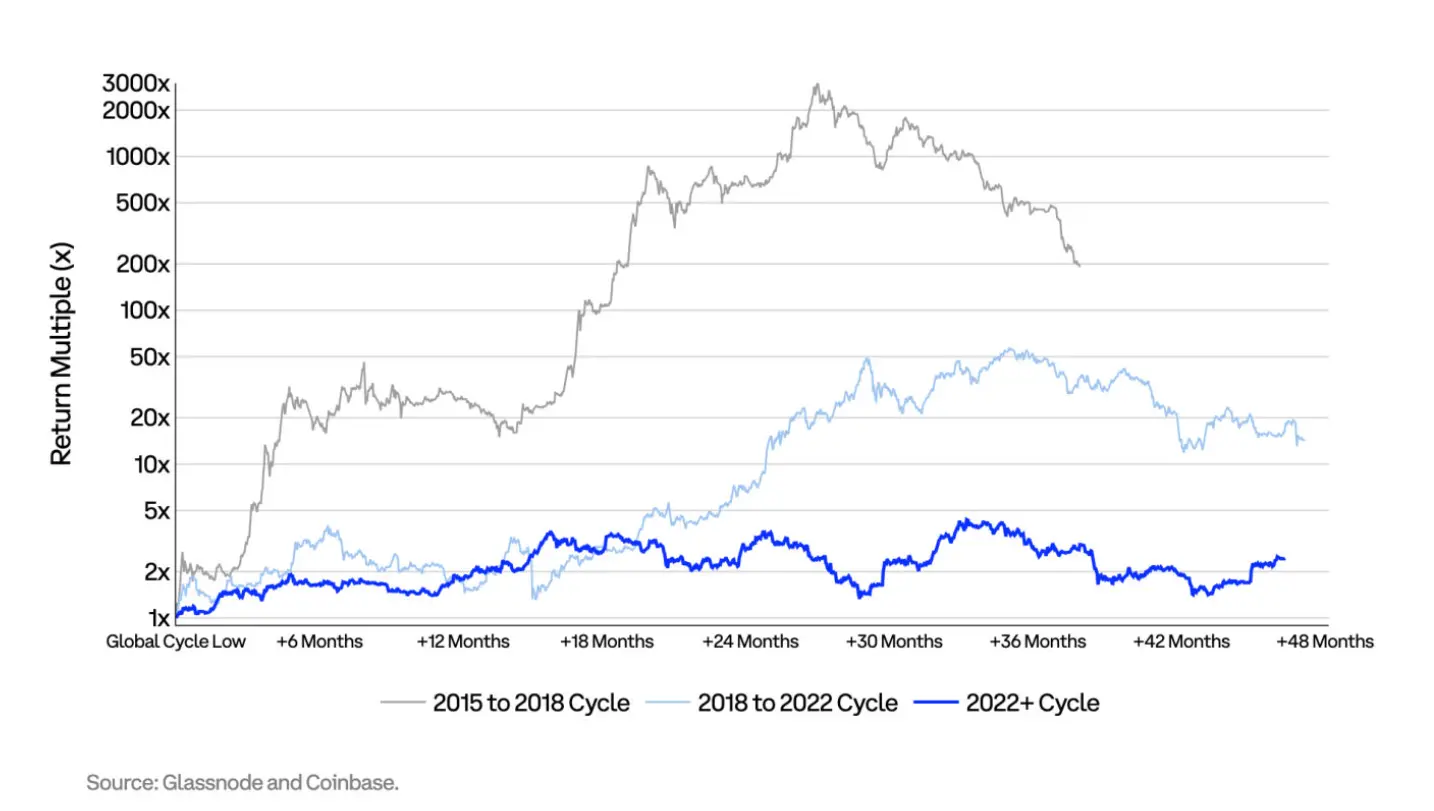
Hình: So sánh giá Ethereum trong các chu kỳ từ 2015 đến 2018, từ 2018 đến 2022, và từ năm 2022 trở đi, kể từ đáy chu kỳ.
Ma trận tương quan
Ngoài tài sản tiền điện tử, Bitcoin trong quý 3 năm 2026 có xu hướng gần nhất với kim loại quý. Hệ số tương quan giữa lợi suất hàng ngày của nó với vàng và bạc đều là 0.61, trong khi hệ số tương quan với chỉ số đô la Mỹ là -0.43. Tương quan giữa Bitcoin và thị trường chứng khoán Mỹ tương đối thấp: hệ số tương quan với chỉ số S&P 500 là 0.30, với chỉ số Nasdaq là 0.29; trong khi hệ số tương quan với lợi suất trái phiếu chính phủ Mỹ kỳ hạn 2 năm và 10 năm là âm. Những mối quan hệ này cho thấy đợt tăng giá này chủ yếu được thúc đẩy bởi nhu cầu tìm kiếm tài sản thay thế cho đô la, chứ không phải là sự phục hồi chung của khẩu vị rủi ro. Điều này cũng phù hợp với tình huống khi lợi suất trái phiếu tăng, Bitcoin thể hiện sức mạnh hơn so với trái phiếu chính phủ Mỹ.
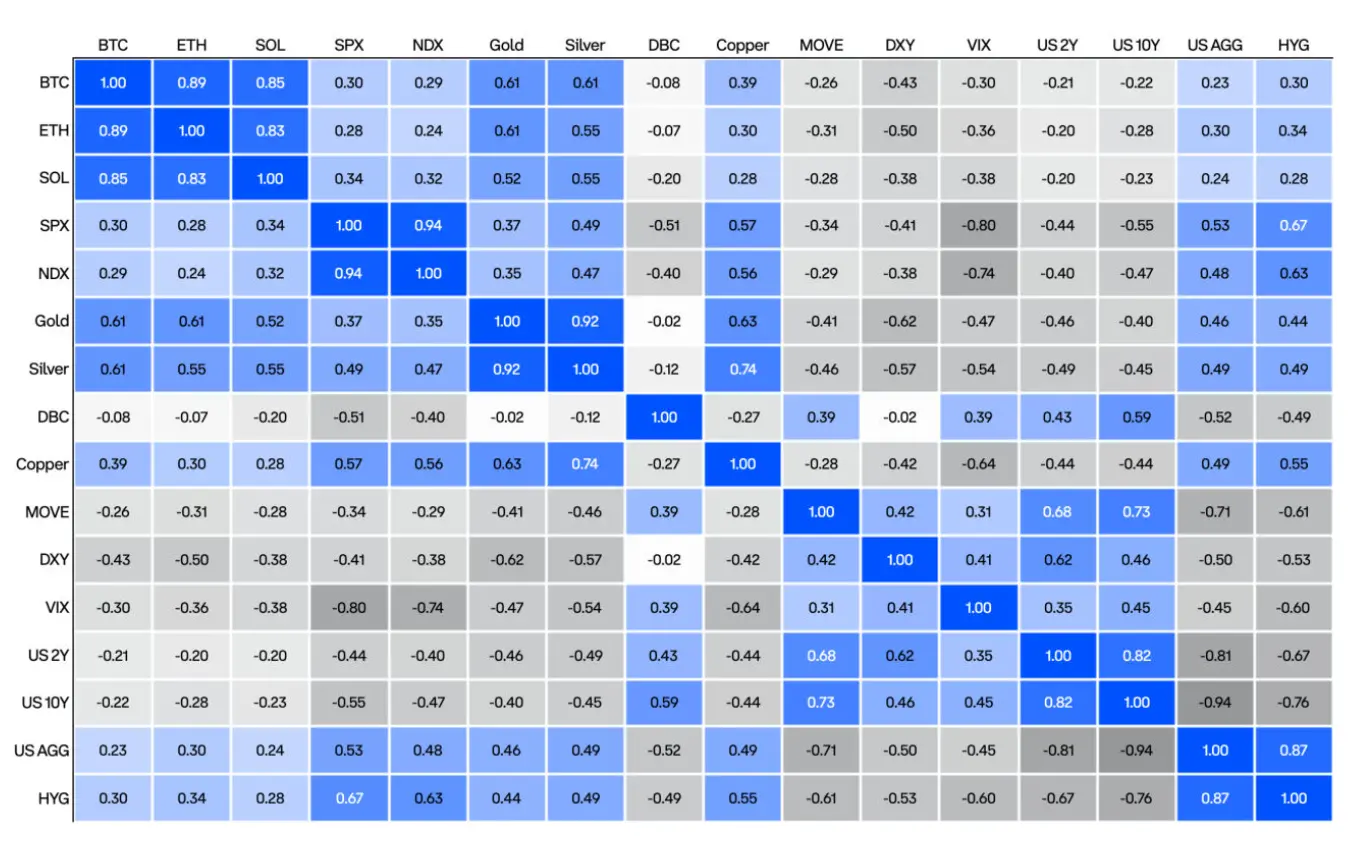
Hình: Ma trận tương quan lợi suất giữa tài sản và chỉ số như tài sản tiền điện tử, cổ phiếu, kim loại quý, đô la, và lợi suất trái phiếu chính phủ.
Biến động và tương quan lăn
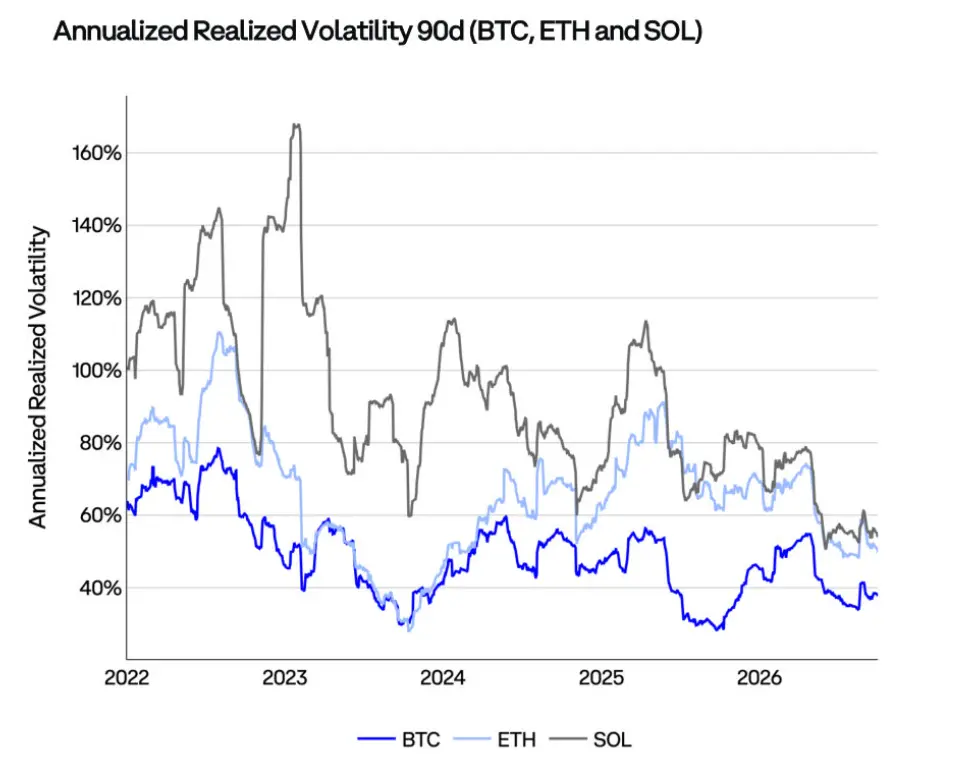
Hình: Biến động thực hiện hàng năm của BTC, ETH và SOL trong 90 ngày, dựa trên cửa sổ lăn ba tháng.
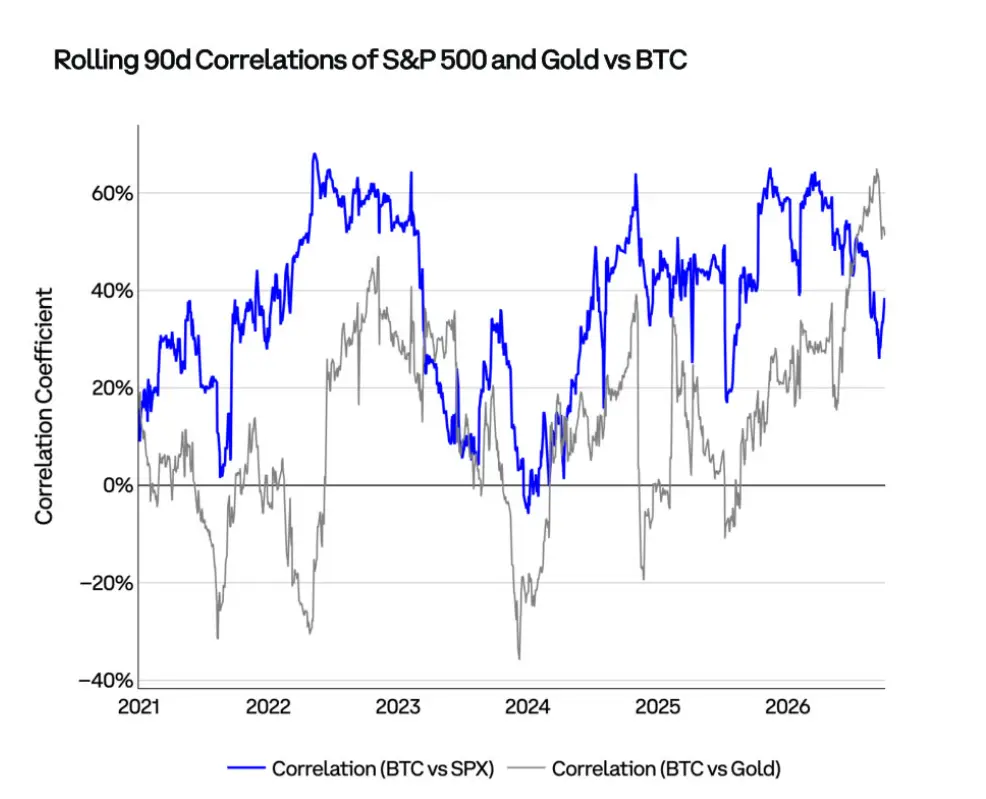
Hình: Hệ số tương quan lăn 90 ngày giữa BTC và chỉ số S&P 500, vàng, dựa trên cửa sổ lăn ba tháng.
Dòng vốn ETF hiện tại,
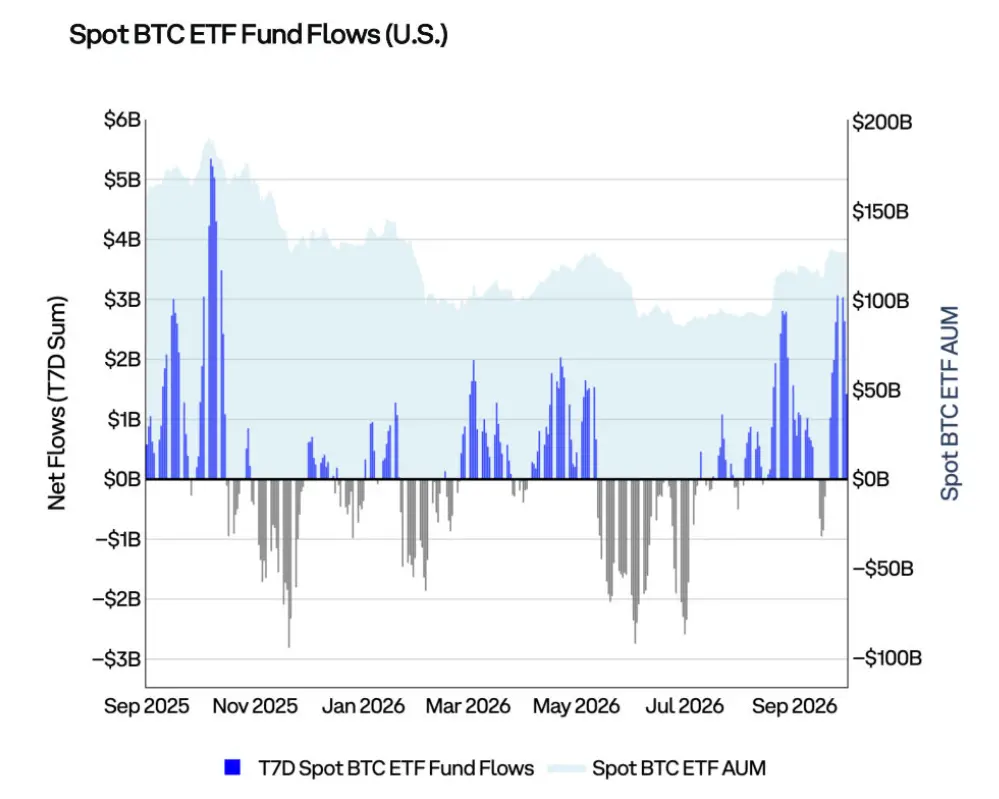
Hình: Dòng vốn ròng tích lũy trong 7 ngày của ETF Bitcoin tại Mỹ và quy mô tài sản quản lý (AUM).
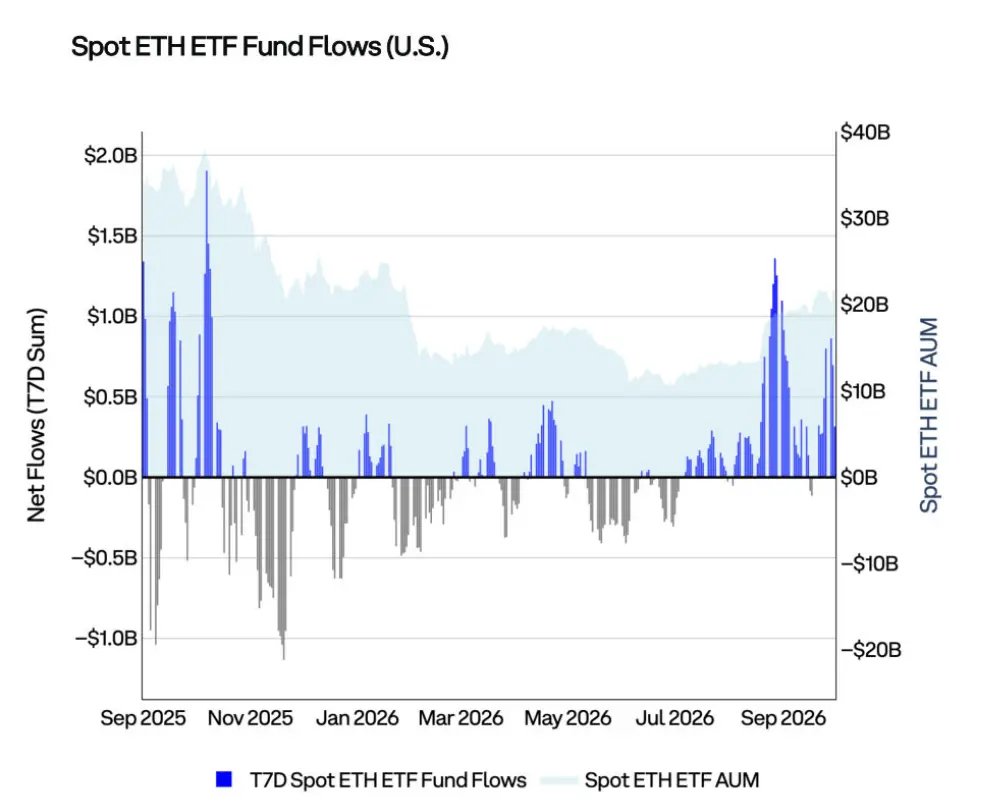
Hình: Dòng vốn ròng tích lũy trong 7 ngày của ETF Ethereum tại Mỹ và quy mô tài sản quản lý (AUM).
Stablecoin
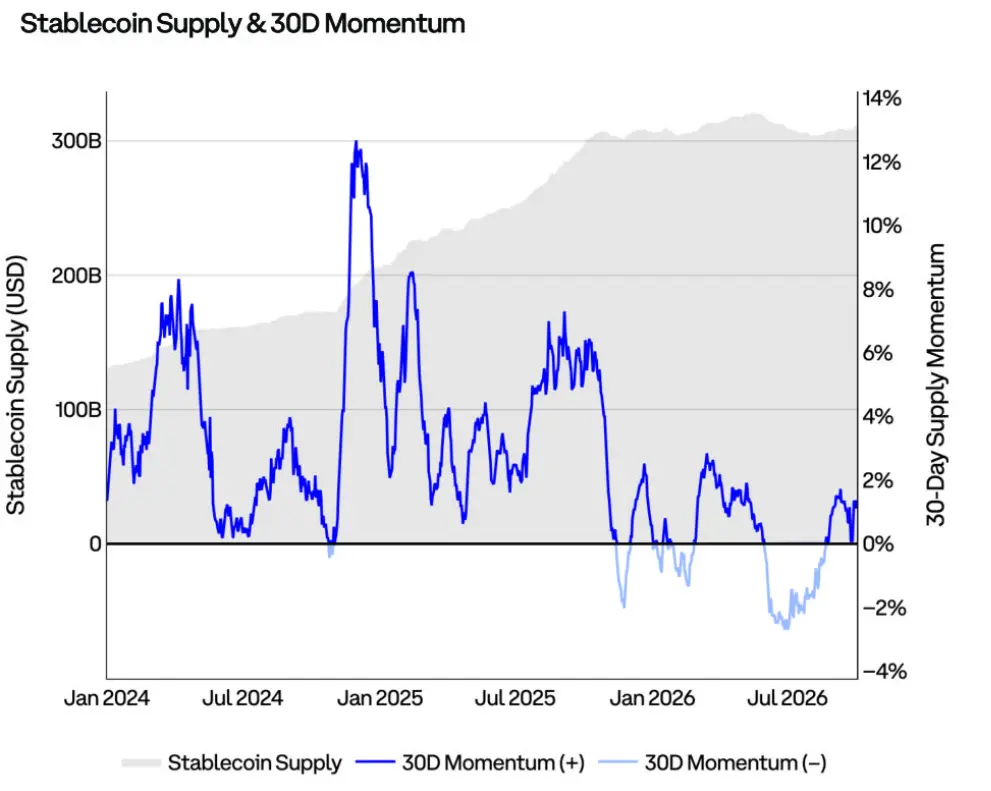
Hình: Tổng cung của stablecoin và tỷ lệ thay đổi trong 30 ngày, phân biệt giữa tăng trưởng dương và âm.
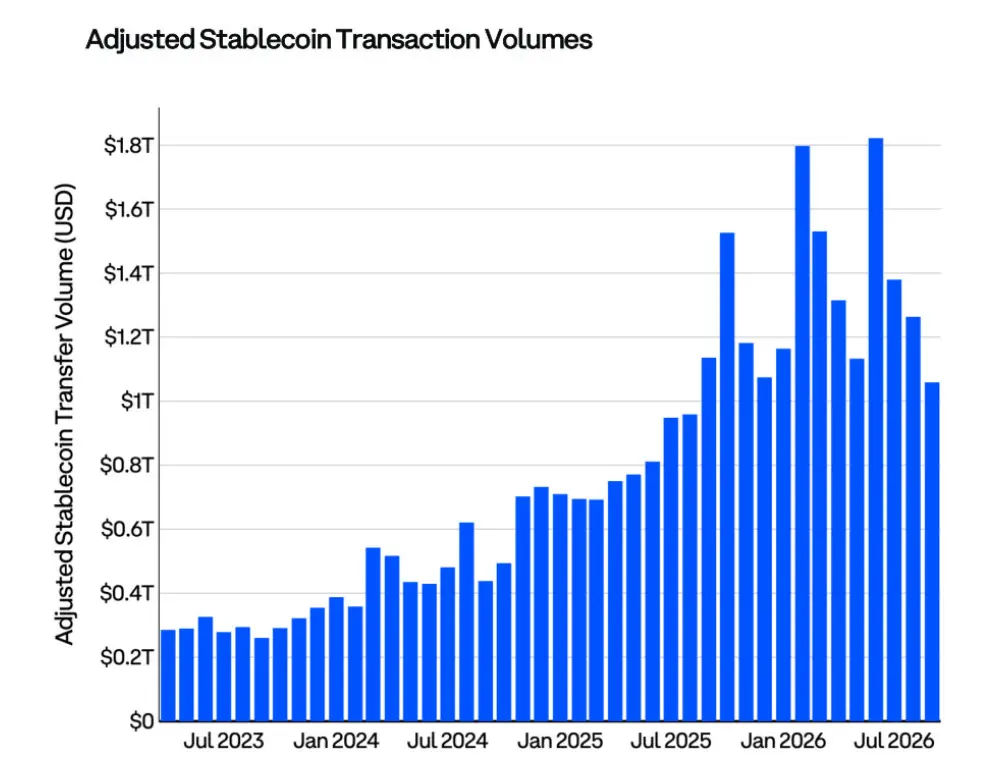
Hình: Khối lượng giao dịch chuyển khoản stablecoin đã điều chỉnh.
Bitcoin
Bitcoin (BTC) là loại tiền điện tử đầu tiên được áp dụng rộng rãi trên toàn cầu. Cần phân biệt rằng, "bitcoin" với tư cách là một mã thông báo không giống với mạng "Bitcoin" mà nó thực hiện giao dịch. Mạng này thông qua blockchain, cho phép giao dịch điểm-điểm an toàn và mượt mà trên internet. Blockchain của Bitcoin là một sổ cái công khai, chứa tất cả lịch sử giao dịch của Bitcoin. BTC là phi tập trung: Hai người ở bất kỳ đâu trên thế giới có thể gửi Bitcoin cho nhau mà không cần qua ngân hàng, chính phủ hoặc tổ chức khác.
- Nhà phát triển: Bitcoin được tạo ra bởi Satoshi Nakamoto. Satoshi Nakamoto là một bí danh được sử dụng bởi một cá nhân hoặc nhóm, người đã trình bày công nghệ này trong tài liệu trắng năm 2008.
- Giá tham khảo: Tỷ giá tham khảo Bitcoin (BRR), tỷ giá tham chiếu chuẩn CME CF
- Mã Bloomberg: XBT Currency
- Cung lưu hành: 20,09 triệu đồng
- Tỷ lệ cung lưu hành đã lưu thông: 95,7%
- Tỷ lệ lạm phát: 0,8%
Bitcoin: Điểm chính
- Vào quý 3 năm 2026, quy mô hợp đồng chưa thanh lý của các sản phẩm phái sinh Bitcoin tăng 36%, đạt khoảng 80 tỷ USD, chủ yếu do quyền chọn thúc đẩy. Trong khi đó, chênh lệch hàng năm của hợp đồng tương lai CME từ khoảng 4% đã mở rộng lên 6%. Hợp đồng chưa thanh lý đã phục hồi theo giá tăng, nhưng vẫn thấp hơn mức đỉnh khoảng 114 tỷ USD vào tháng 10 năm 2025.
- Lợi nhuận và lỗ chưa thực hiện (NUPL) đã điều chỉnh cho thấy tâm lý thị trường BTC dần phục hồi trong quý 3 năm 2026. Chỉ số này đã tăng từ 0,11 lên 0,38, quay trở lại từ khoảng "Hy vọng / Sợ hãi" sang "Lạc quan / Lo âu". Tuy nhiên, nó vẫn rõ ràng thấp hơn ngưỡng 0,48 của khoảng "Niềm tin / Phủ nhận", cho thấy tâm lý đã phục hồi bình thường nhưng chưa quá nóng.
- Mặc dù Bitcoin đã tăng 43% trong quý 3 năm 2026, số lượng mã thông báo chưa di chuyển trong hơn một năm vẫn tăng khoảng 340.000 BTC. Trong khi đó, số lượng mã thông báo đã di chuyển trong ba tháng qua đã tăng 16% sau khi chạm mức thấp nhất kể từ cuối năm 2023 vào tháng 7. Sự kết hợp này cho thấy, các nhà đầu tư dài hạn chủ yếu tiếp tục giữ Bitcoin trong thời gian tăng giá, trong khi những người tham gia thị trường mới bắt đầu quay trở lại.
Biểu đồ chỉ số BTC
Biểu đồ này đã lọc 533 nhóm chỉ số chuỗi liên quan đến các chỉ số vĩ mô, xem xét mối quan hệ của chúng với lợi nhuận 30 ngày tiếp theo của Bitcoin. Chỉ những chỉ số thỏa mãn đồng thời các điều kiện sau mới được hiển thị: đã vượt qua kiểm tra ý nghĩa sau khi điều chỉnh so sánh đa biến; khoảng cách giữa giá trị hiện tại và trung vị của nó đủ lớn để kiểm tra; và hướng tín hiệu nhất quán với mối quan hệ lịch sử của nó. Kích thước hình vuông thể hiện độ tin cậy của mối quan hệ này, màu sắc và số liệu thể hiện sự khác biệt về lợi nhuận 30 ngày tiếp theo so với mức bình thường, đơn vị là điểm phần trăm.
Tính đến ngày 30 tháng 9, trong số 533 nhóm chỉ số, có 41 nhóm đã vượt qua kiểm tra trên, trong đó 27 nhóm chỉ ra rằng lợi nhuận 30 ngày tiếp theo sẽ thấp hơn mức bình thường. Các chỉ số vĩ mô nhìn chung hơi tích cực: sức mạnh của Bitcoin so với cổ phiếu vốn hóa nhỏ, trái phiếu chính phủ Mỹ dài hạn và vàng, phần nào bị yếu tố khoảng cách so với đồng đô la và thị trường mới nổi so với mức cao nhất 52 tuần bù đắp. Các chỉ số chuỗi thì rõ ràng yếu hơn, trong số 9 nhóm có 8 nhóm chỉ ra rằng sau khi tăng trong quý 3, lợi nhuận có thể thấp hơn mức bình thường.
Sự kết hợp của những tín hiệu này giống như đang báo hiệu một sự điều chỉnh ngắn hạn, chứ không phải là sự đảo chiều xu hướng. Trong các chỉ số chuỗi, yếu tố kéo lùi lớn nhất đến từ tỷ lệ cung cấp lợi nhuận, tỷ lệ hợp đồng chưa thanh lý so với vốn hóa thị trường, và khối lượng giao dịch chuỗi trong các ngày tăng thấp hơn so với các ngày giảm.
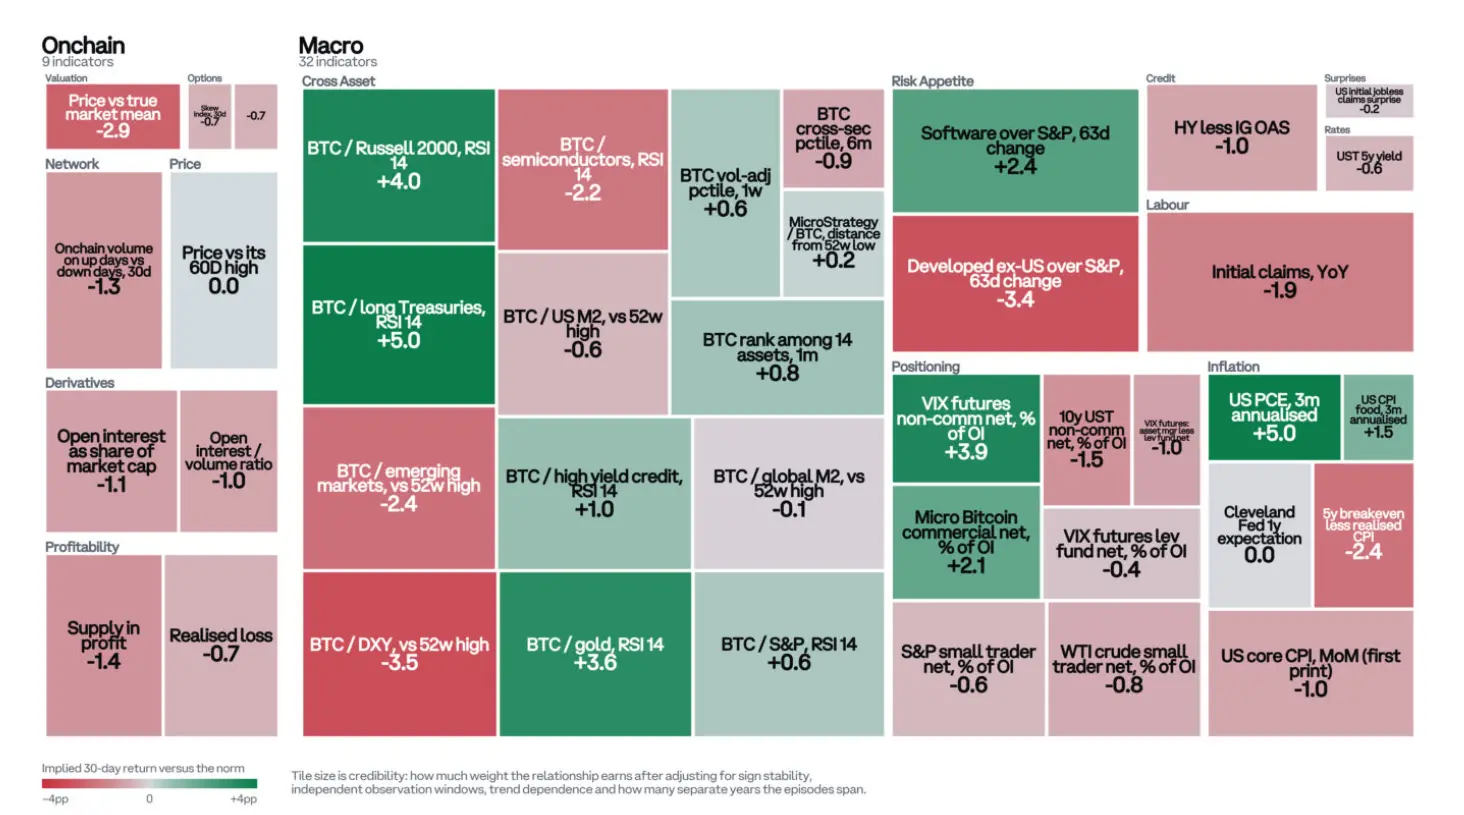
Hình: Biểu đồ chỉ số BTC, chia thành 9 nhóm chỉ số chuỗi và 32 nhóm chỉ số vĩ mô, màu xanh lá cây thể hiện lợi nhuận 30 ngày dự kiến cao hơn mức bình thường, màu đỏ thể hiện thấp hơn mức bình thường.
Mức hỗ trợ và kháng cự của BTC
Biểu đồ nhiệt này đánh dấu mức hỗ trợ và kháng cự dựa trên các điểm đảo chiều giá đã xác nhận trong biểu đồ K 4 giờ. Khối lượng giao dịch của mỗi điểm đảo chiều được phân bổ vào một khoảng giá hẹp hơn, được cấp trọng số cao hơn trước khi giá kiểm tra lại vị trí đó và dần giảm theo thời gian. Do đó, khoảng nào có màu sắc đậm hơn, đại diện cho mức giá quan trọng hơn trong thị trường. Màu xanh dương thể hiện mức hỗ trợ dưới giá hiện tại, màu xám thể hiện mức kháng cự trên giá hiện tại.
Cuối quý 3 năm 2026, giá Bitcoin khoảng 83.600 USD. Mức kháng cự gần nhất nằm trong khoảng 87.000 đến 87.800 USD, đây là khu vực giới hạn mức cao tháng 9; khoảng cao hơn một chút từ 90.000 đến 94.000 USD có nguồn cung chi phí dày đặc hơn. Mức hỗ trợ mạnh nhất phía dưới nằm trong khoảng 74.500 đến 75.200 USD, cao hơn một chút so với cơ sở chi phí của các nhà đầu tư ngắn hạn ở mức 73.500 USD; đường trung bình động 200 ngày khoảng 71.200 USD cung cấp mức hỗ trợ thứ hai.
Sự phân bố này cho thấy, nếu giá giảm xuống trên 70.000 USD, sẽ gặp phải nhiều mức hỗ trợ chồng chéo. Điều này nhất quán với đánh giá của chúng tôi rằng khu vực này là cơ hội để gia tăng vị thế. Mức hỗ trợ sâu hơn vẫn nằm gần 58.000 USD, tức là vị trí của mức thấp trong quý này.
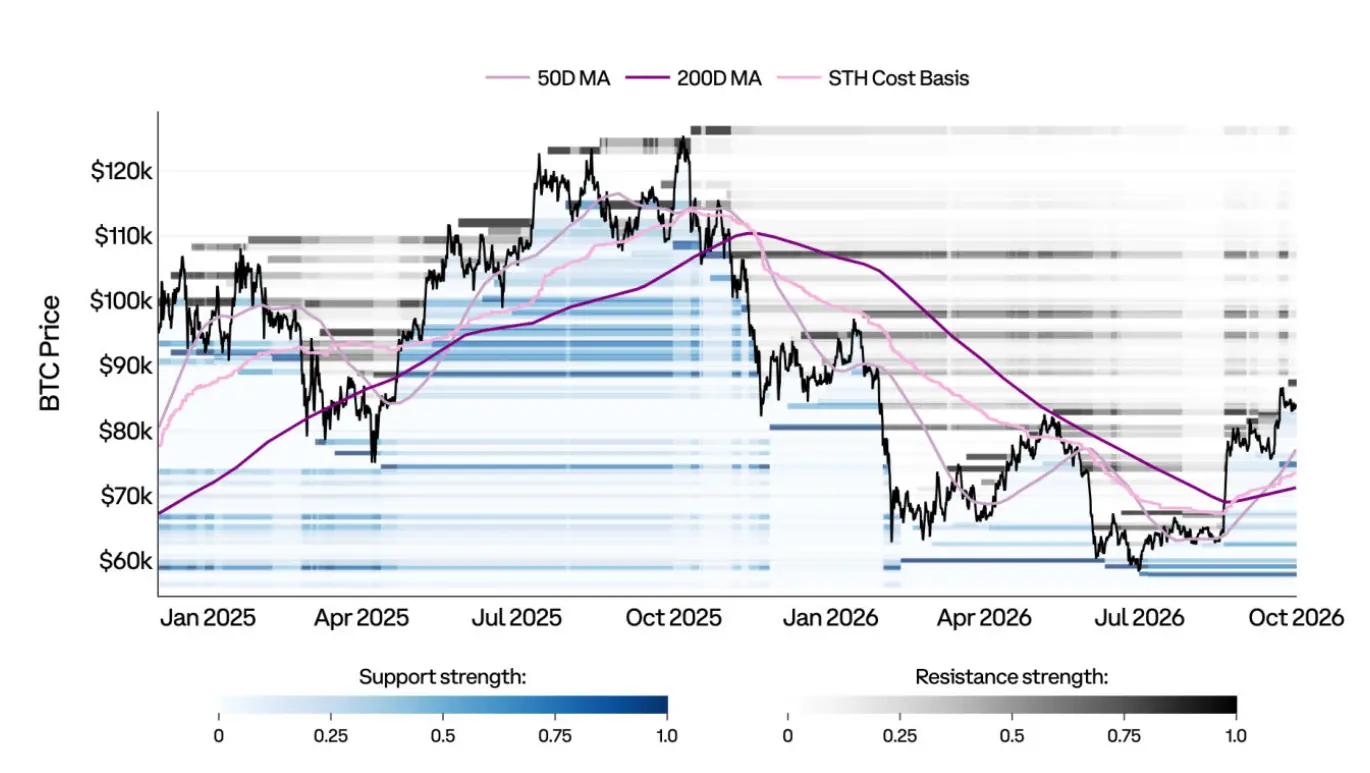
Hình: Biểu đồ nhiệt mức hỗ trợ và kháng cự của BTC, và chồng lên đường trung bình động 50 ngày, đường trung bình động 200 ngày và chi phí của các nhà đầu tư ngắn hạn.
NUPL đã điều chỉnh cho BTC
Lợi nhuận và lỗ chưa thực hiện (NUPL) là sự khác biệt giữa lợi nhuận chưa thực hiện tương đối và lỗ chưa thực hiện tương đối. Các khoảng trong hình phản ánh tâm lý của nhà đầu tư từ các góc độ khác nhau. Do thị trường khó dự đoán, mỗi giai đoạn được mô tả bằng hai từ có ý nghĩa trái ngược. Những giai đoạn này tuân theo chu kỳ thị trường truyền thống: khi thị trường phục hồi từ một thị trường gấu sâu, thường trải qua "Đầu hàng → Hy vọng → Lạc quan → Niềm tin → Cuồng nhiệt"; và khi bước vào thị trường gấu sau khi lập đỉnh lịch sử, có thể trải qua "Tham lam → Phủ nhận → Lo âu → Sợ hãi → Đầu hàng".
NUPL đã điều chỉnh là phiên bản cải tiến của NUPL, loại bỏ các giao dịch giữa các địa chỉ khác nhau của cùng một thực thể, tức là "giao dịch nội bộ". Do đó, NUPL đã điều chỉnh chỉ tính đến các hoạt động kinh tế thực tế, so với phiên bản chưa điều chỉnh, dựa trên UTXO, có thể cung cấp tín hiệu thị trường tốt hơn.
Khi giá tăng, tâm lý nhà đầu tư trong quý 3 năm 2026 dần phục hồi. NUPL đã tăng từ 0,11 lên 0,38, quay trở lại từ khoảng "Hy vọng / Sợ hãi" sang "Lạc quan / Lo âu", nhưng vẫn rõ ràng thấp hơn ngưỡng của "Niềm tin / Phủ nhận".
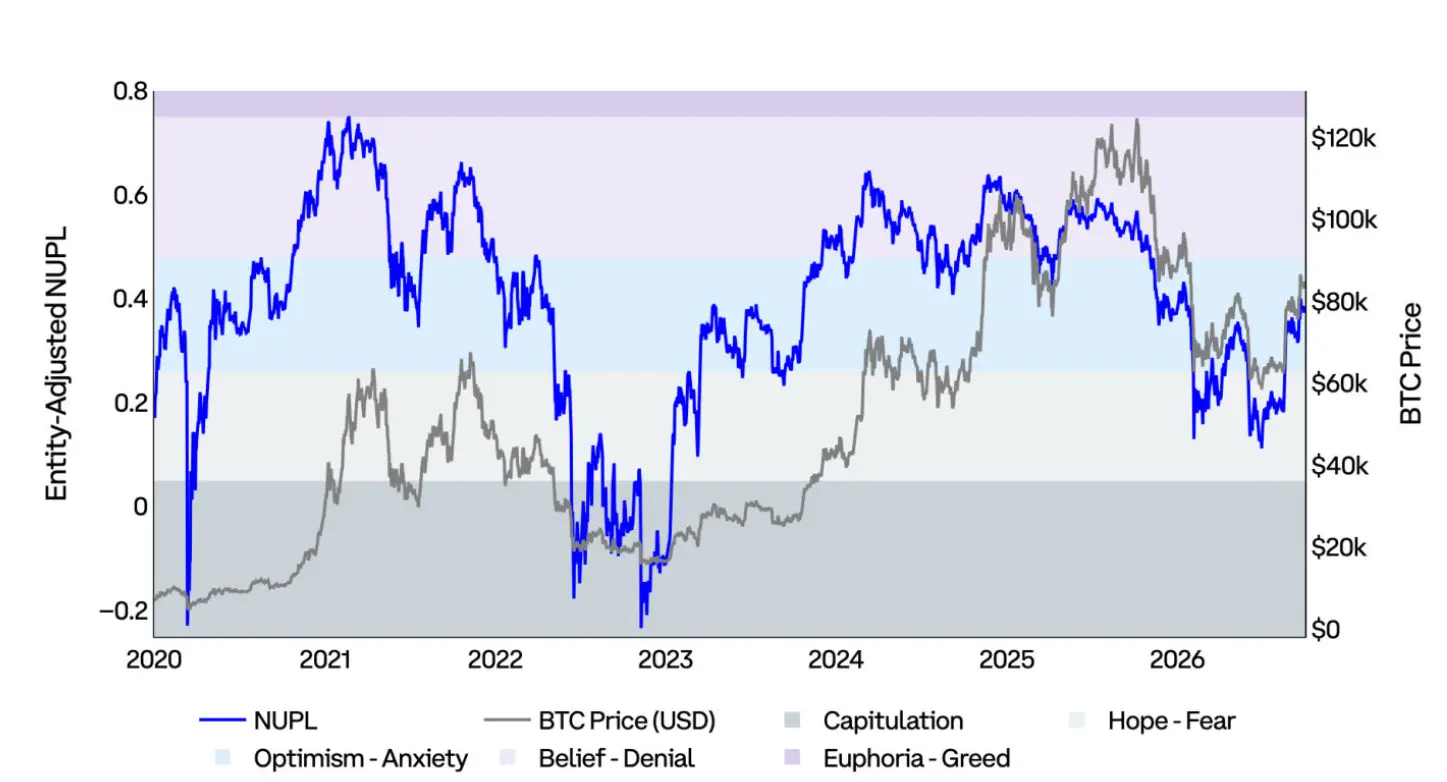
Hình: NUPL đã điều chỉnh của BTC và giá BTC, và đánh dấu các khoảng tâm lý khác nhau.
Giá thực hiện BTC và MVRV
Giá thực hiện (hoặc "cơ sở chi phí trên chuỗi") được định giá theo giá vào ngày giao dịch cuối cùng của mỗi Bitcoin, tính toán giá trung bình của tất cả nguồn cung Bitcoin.
Tỷ lệ MVRV so sánh giá trị thị trường (giá giao ngay) với giá trị đã thực hiện (giá thực hiện), được sử dụng để đo lường bội số lợi nhuận chưa thực hiện của nhà đầu tư:
- MVRV là 2.0: Giá gấp 2 lần chi phí trung bình (lợi nhuận của nhà đầu tư trung bình gấp 2 lần).
- MVRV là 1.0: Giá bằng chi phí trung bình (nhà đầu tư trung bình đang ở trạng thái hòa vốn).
- MVRV là 0.85: Giá thấp hơn chi phí trung bình 15% (nhà đầu tư trung bình đang lỗ 15%).
Các giá trị cực đoan của MVRV giúp xác định khi nào thị trường quá nóng hoặc bị định giá thấp, cũng như khi nào mức lợi nhuận của nhà đầu tư lệch đáng kể so với mức trung bình.
Trong quý 3 năm 2026, khi giá phục hồi, MVRV đã tăng từ 1.10 lên 1.56, nhưng vẫn thấp hơn mức trung vị 1.76 kể từ năm 2020.
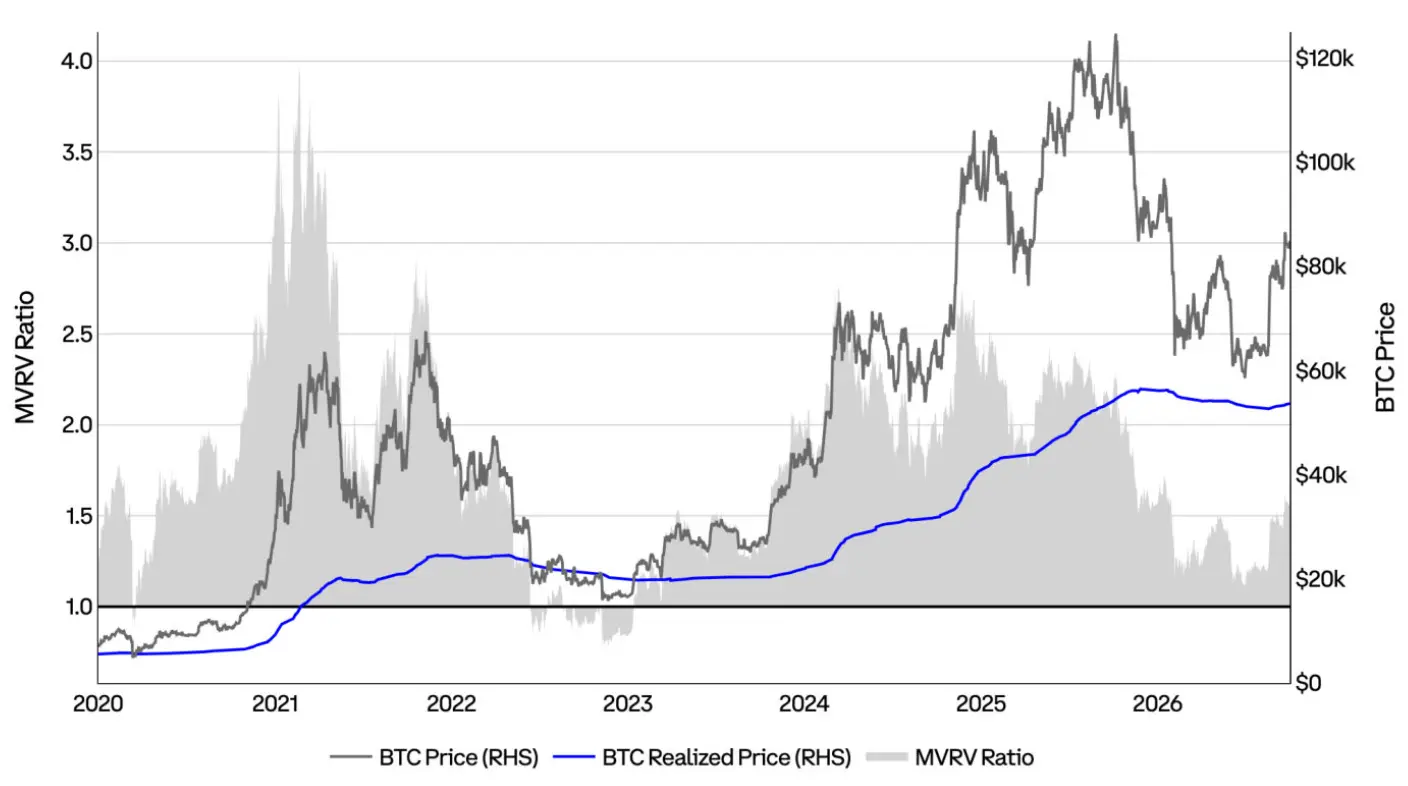
Hình: Giá giao ngay BTC, giá thực hiện và tỷ lệ MVRV.
Tình trạng lợi nhuận và lỗ của nguồn cung BTC
Biểu đồ này hiển thị tỷ lệ BTC trong trạng thái có lợi nhuận so với tổng nguồn cung, và thiết lập hai đường giới hạn thống kê cho 1 độ lệch chuẩn dương và âm. Chúng đại diện cho các khu vực cảnh báo quan trọng và khu vực gia tăng vị thế. Chỉ số này giúp hiểu tình trạng nắm giữ của nhà đầu tư và đánh giá trong khoảng thời gian nào, phần lớn nguồn cung đang trong trạng thái có lợi nhuận hoặc lỗ.
Trong quý 3 năm 2026, chỉ số này đã tăng từ 46% lên 71%, quay trở lại trên đường giới hạn 1 độ lệch chuẩn âm, rời khỏi khu vực gia tăng lịch sử, nhưng vẫn rõ ràng thấp hơn đường cảnh báo 91%.
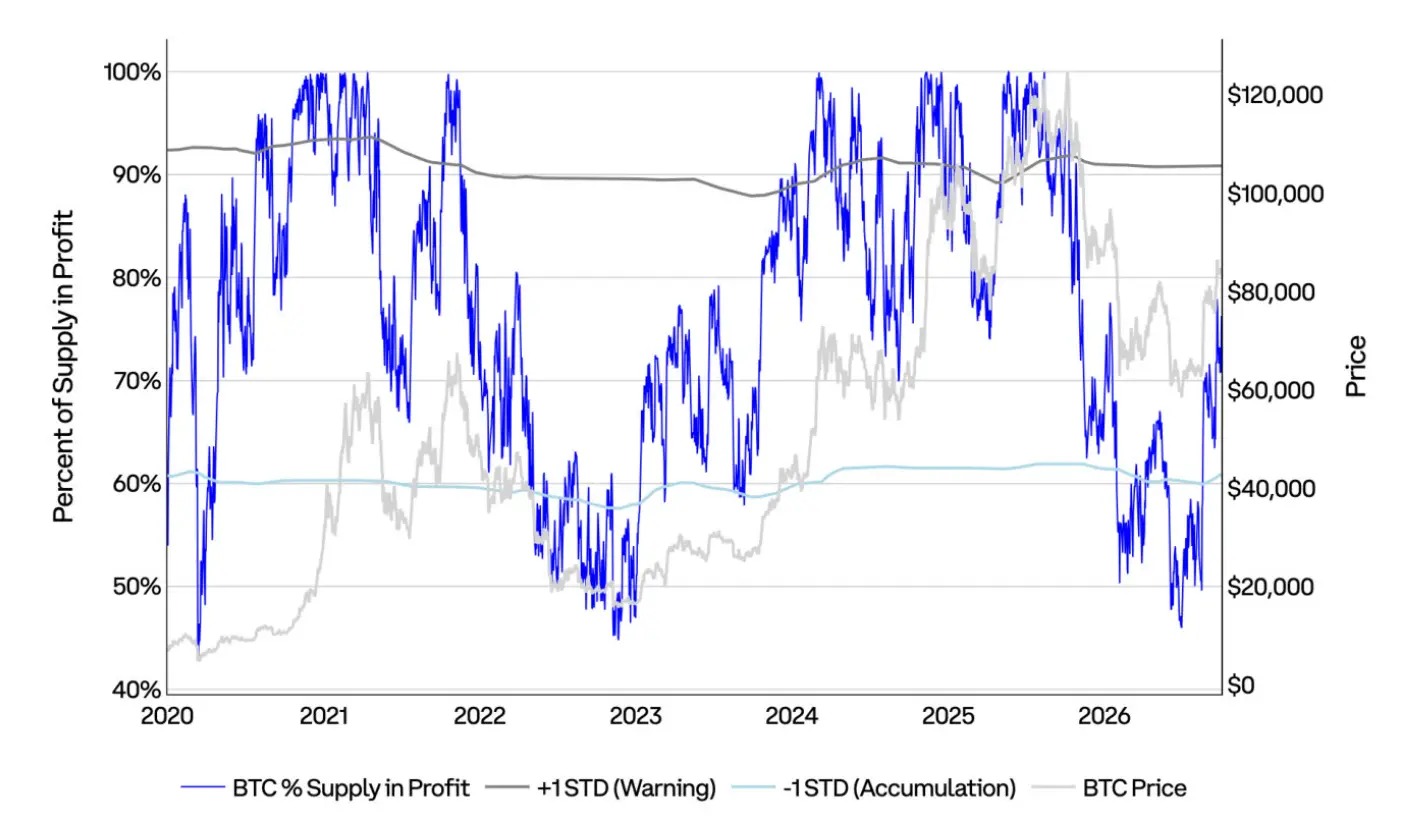
Hình: Tỷ lệ nguồn cung BTC có lợi nhuận, đường cảnh báo 1 độ lệch chuẩn dương, đường gia tăng 1 độ lệch chuẩn âm, và giá BTC.
Nguồn cung BTC ngủ đông và nguồn cung hoạt động
Biểu đồ này so sánh nguồn cung BTC đã lưu thông ít nhất một năm không di chuyển, với nguồn cung BTC đã hoạt động trong thời gian ngắn (dưới ba tháng).
Số lượng BTC đã di chuyển trong ba tháng qua, sau khi chạm mức thấp nhất kể từ cuối năm 2023 vào tháng 7, đã tăng 16% trong quý 3 năm 2026. Đợt tăng này đã khiến một phần nguồn cung quay trở lại lưu thông. Trong khi đó, nguồn cung không di chuyển trong hơn một năm vẫn tăng khoảng 340.000 BTC, cho thấy các nhà đầu tư dài hạn chủ yếu tiếp tục giữ Bitcoin trong thời gian tăng giá.
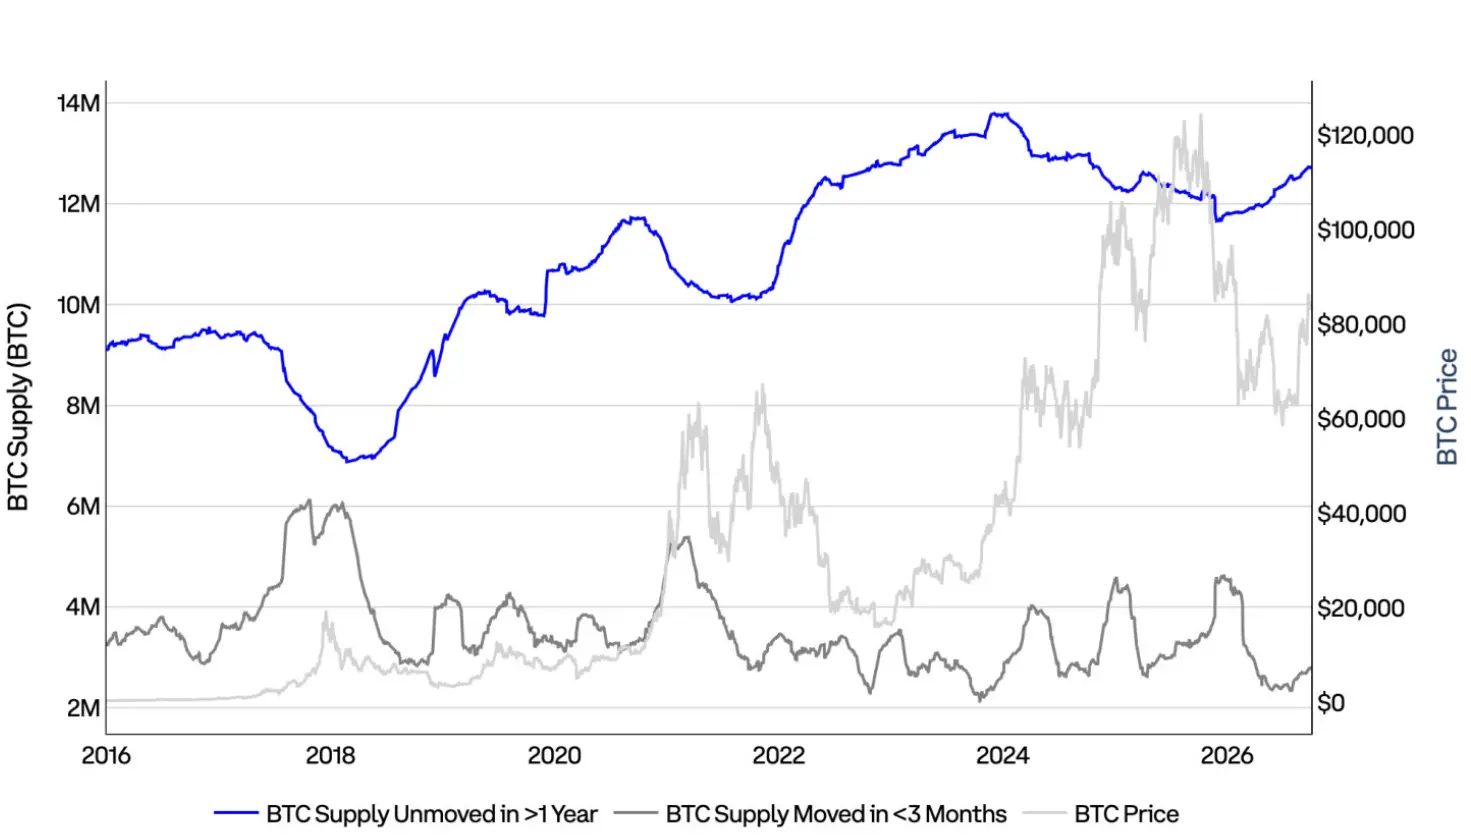
Hình: Nguồn cung BTC không di chuyển trong hơn một năm, nguồn cung BTC đã di chuyển trong ba tháng qua, và giá BTC.
Tỷ lệ Puell (trung bình 30 ngày)
Tỷ lệ Puell (Puell Multiple) là một chỉ số cơ bản trên chuỗi, được sử dụng rộng rãi trong phân tích Bitcoin, để đo lường định giá tài sản so với cơ bản khai thác. Cách tính cụ thể là: giá trị đô la của lượng BTC phát hành hàng ngày chia cho giá trị phát hành hàng ngày trung bình 365 ngày.
Cách tính này giúp xác định xem giá Bitcoin có bị bán quá mức hoặc mua quá mức rõ ràng hay không, đặc biệt là so với thu nhập khai thác trung bình lịch sử. Nó phản ánh áp lực bán và tình trạng thu nhập của thợ đào so với trạng thái bình thường trong lịch sử.
Vào quý 3 năm 2026, chỉ số P/E của Bitcoin đã phục hồi từ 0.67 lên 1.02, vượt qua mức trung bình hàng năm đang giảm 0.83, cho thấy thu nhập của thợ mỏ đã phục hồi gần về mức bình thường trong năm qua khi giá tăng.
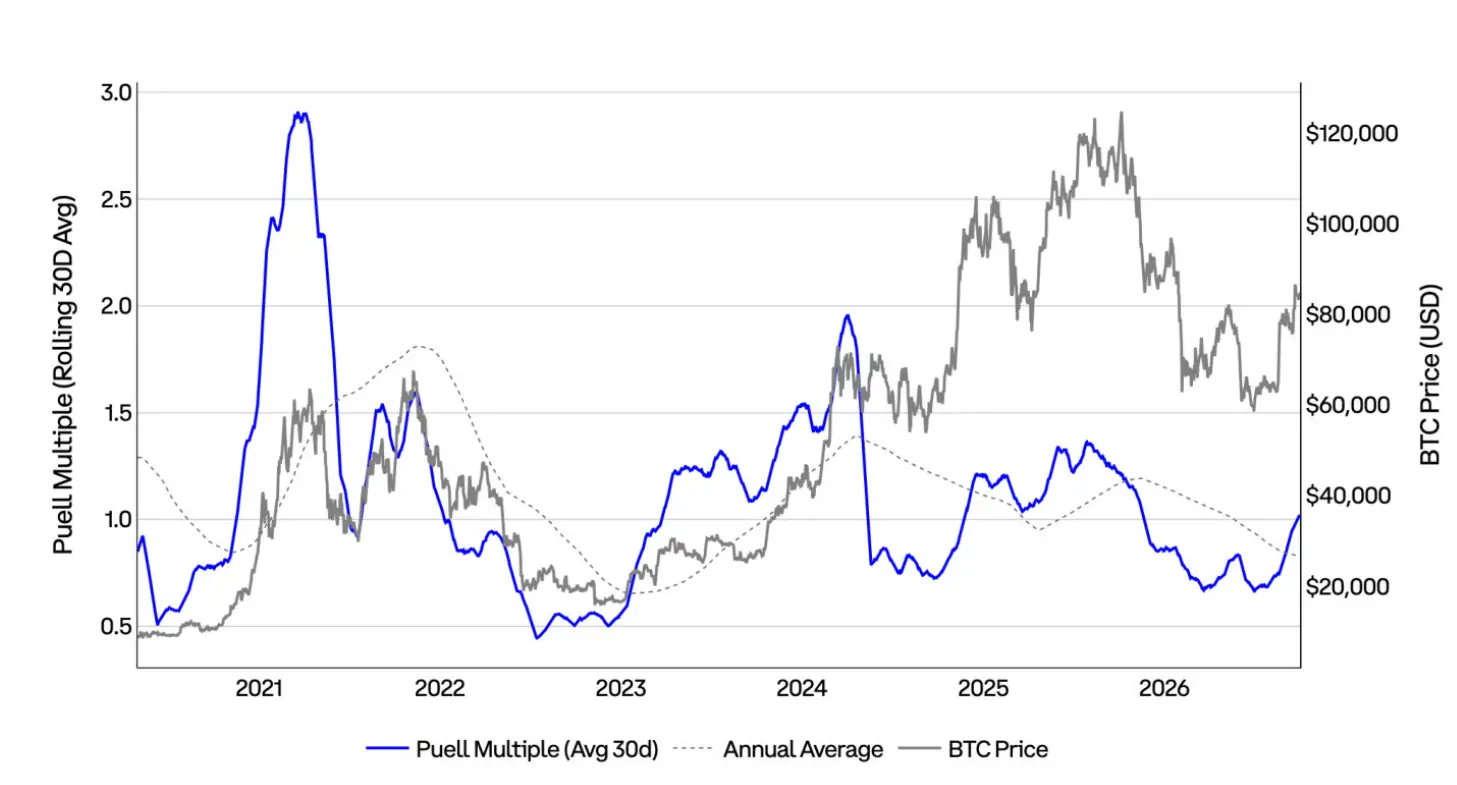
Hình: Giá trị trung bình động 30 ngày của chỉ số P/E Bitcoin, giá trung bình hàng năm và giá Bitcoin.
Thay đổi vị thế nắm giữ của những người nắm giữ Bitcoin lâu dài
Biểu đồ này so sánh sự thay đổi vị thế nắm giữ ròng của những người nắm giữ lâu dài (LTH, nắm giữ trên 155 ngày) với sự thay đổi vị thế nắm giữ ròng của các sàn giao dịch. Chúng tôi cho rằng, sự gia tăng vị thế nắm giữ của những người nắm giữ lâu dài, trong khi vị thế nắm giữ của các sàn giao dịch giảm, có thể cho thấy nhà đầu tư đang tích cực gia tăng nắm giữ.
Áp dụng khung này cho quý 3 năm 2026 cho thấy, những người nắm giữ lâu dài tiếp tục gia tăng nắm giữ trong tháng 7, nhưng vào khoảng thời gian giá vượt qua vào tháng 8, với việc token quay trở lại các sàn giao dịch, họ đã chuyển sang bán ròng nhẹ. Vào tháng 9, cả hai xu hướng đều đảo ngược: sự thay đổi vị thế nắm giữ ròng của những người nắm giữ lâu dài lại trở về dương, trong khi số dư của các sàn giao dịch bắt đầu giảm.
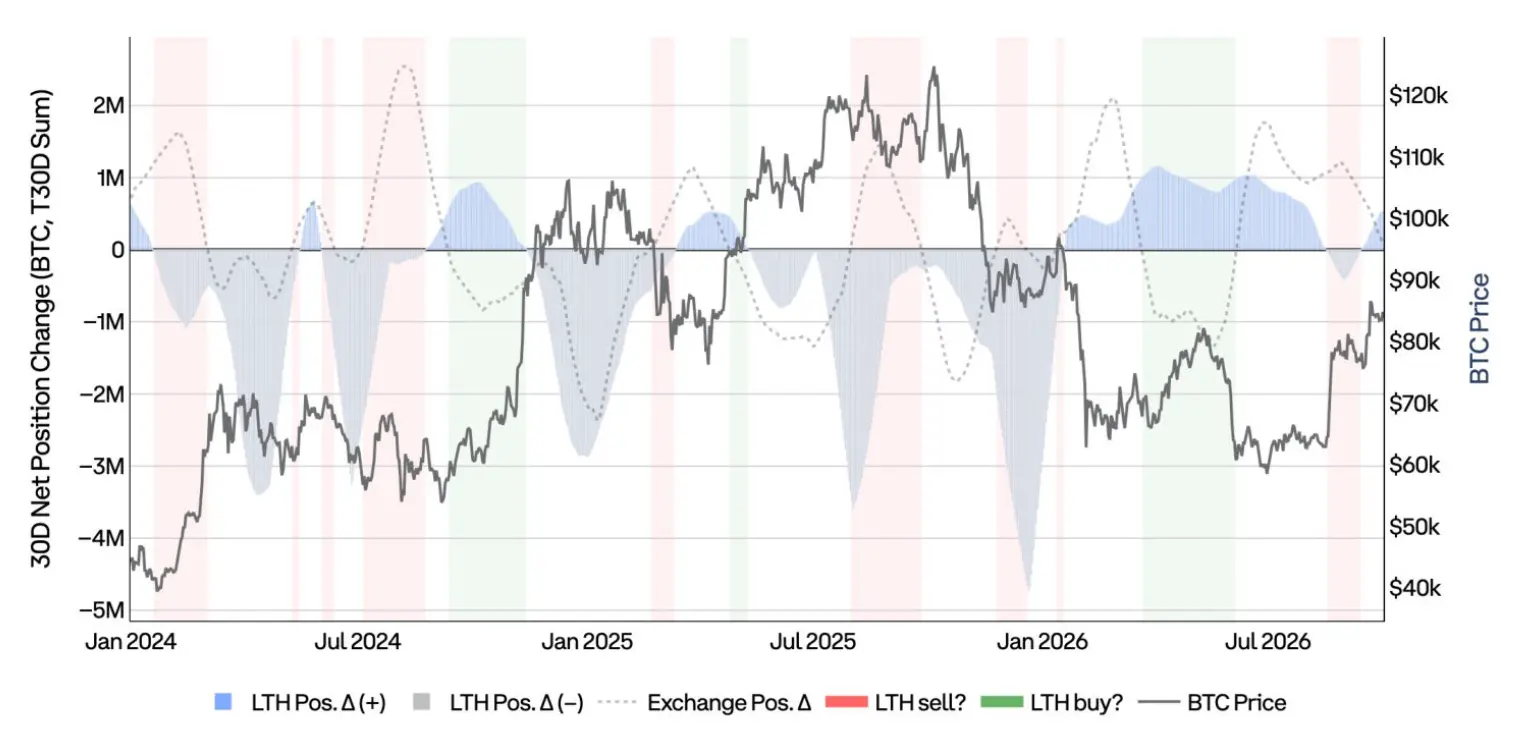
Hình: Sự thay đổi ròng 30 ngày của vị thế nắm giữ của những người nắm giữ lâu dài và vị thế nắm giữ của các sàn giao dịch, cùng với giá Bitcoin.
Thị trường phái sinh Bitcoin
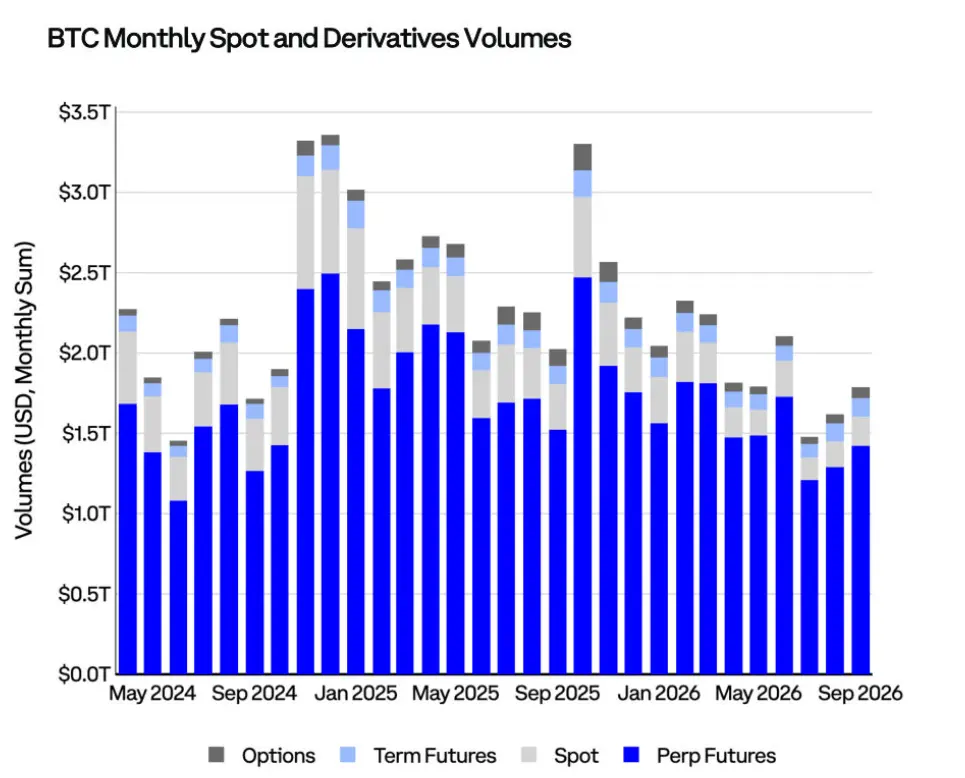
Hình: Khối lượng giao dịch Bitcoin hàng tháng cho hợp đồng giao ngay, hợp đồng vĩnh viễn, hợp đồng kỳ hạn và quyền chọn.
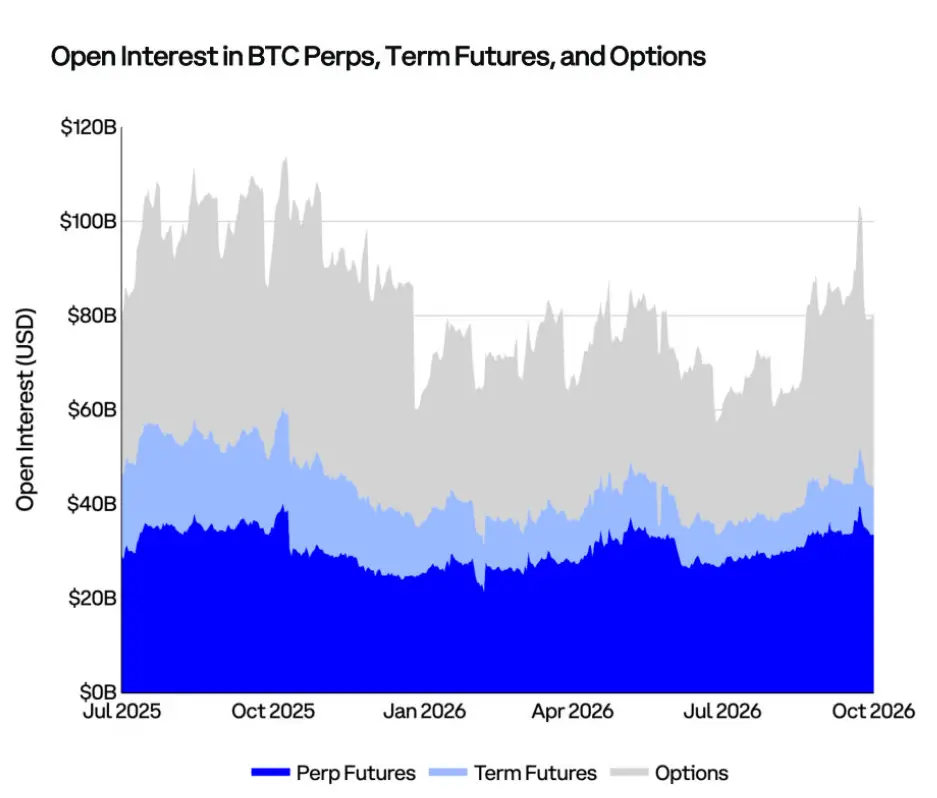
Hình: Giá trị danh nghĩa USD của hợp đồng vĩnh viễn Bitcoin, hợp đồng kỳ hạn và quyền chọn chưa thanh lý.
Ethereum
Ethereum là một nền tảng blockchain mã nguồn mở, cho phép các nhà phát triển chạy các ứng dụng phi tập trung (dApp) và tạo ra cũng như triển khai các hợp đồng thông minh. Ether (ETH) là đồng tiền mã hóa gốc của mạng Ethereum, có giá trị vốn hóa thị trường đứng thứ hai trong tất cả các loại tiền mã hóa, chỉ sau Bitcoin.
- Nhà phát triển: Ethereum được Vitalik Buterin đề xuất, ông đã phát hành whitepaper vào năm 2014 và ra mắt dự án vào năm 2015. Các đồng sáng lập bao gồm Gavin Wood, Charles Hoskinson, Anthony Di Iorio và Joseph Lubin.
- Giá tham khảo: Tỷ giá tham khảo Ether (ETHUSD_RR), tỷ giá tham khảo chuẩn CME CF
- Mã Bloomberg: XET Currency
- Cung lưu thông: 122.2 triệu đồng
- Tổng giá trị khóa DeFi: 53.3 tỷ USD
- Tỷ lệ lạm phát: 0.88%
Ethereum: Điểm chính
- Vào quý 3 năm 2026, nguồn cung ETH không di chuyển trong hơn một năm đã tăng 7%, đạt 66.7 triệu đồng; trong khi đó, số token đã di chuyển trong ba tháng qua giảm 18%, xuống còn 11 triệu đồng. Điều này cho thấy, các nhà đầu tư chủ yếu tiếp tục nắm giữ trong thời gian giá tăng, thay vì bán ra khi giá tăng.
- Khi giá Ether tăng 71% trong quý 3 năm 2026, chỉ số lợi nhuận chưa thực hiện ròng (NUPL) đo lường tâm lý thị trường ETH đã phục hồi từ -0.31 lên 0.22, đưa chỉ số này ra khỏi vùng "đầu hàng" và vào vùng "lạc quan / lo lắng". MVRV đã tăng từ 0.70 lên 1.19, cho thấy các nhà đầu tư trung bình đã có lợi nhuận trở lại lần đầu tiên kể từ tháng 5.
- Trong quý 3 năm 2026, tổng giá trị khóa DeFi của Ethereum đã tăng từ 37 tỷ USD lên 53 tỷ USD. Sau một năm liên tục giảm, tỷ lệ giá trị stablecoin của L2 bắt đầu phục hồi. ETF giao ngay Ether của Mỹ đã có dòng tiền ròng vào 3.1 tỷ USD trong quý này, đảo ngược dòng tiền ra trong nửa đầu năm, và quy mô tài sản cũng tăng từ 10.6 tỷ USD lên 21.6 tỷ USD. Vào tháng 9, phí giao dịch L2 đã tăng đáng kể, chủ yếu do một đợt hoạt động cao của mạng Robinhood trong tuần đầu tiên của tháng. Tổng thể, những dữ liệu này cho thấy, khi giá phục hồi, phạm vi tham gia vào hệ sinh thái cũng đang mở rộng.
Mức hỗ trợ và kháng cự của ETH
Biểu đồ nhiệt này đánh dấu mức hỗ trợ và kháng cự dựa trên các điểm đảo chiều giá đã được xác nhận trong biểu đồ nến 4 giờ. Khối lượng giao dịch tại mỗi điểm đảo chiều được phân bổ vào một khoảng giá hẹp hơn, được gán trọng số cao hơn trước khi giá kiểm tra lại vị trí đó, và giảm dần theo thời gian. Do đó, các khoảng có màu càng đậm thì đại diện cho các mức giá càng quan trọng trong thị trường. Màu xanh lam biểu thị mức hỗ trợ dưới giá hiện tại, trong khi màu xám biểu thị mức kháng cự trên giá hiện tại.
Cuối quý 3 năm 2026, giá Ether khoảng 2,685 USD, nằm dưới khu vực kháng cự từ 2,685 đến 2,695 USD, đồng thời cao hơn một chút so với khu vực hỗ trợ từ 2,640 đến 2,685 USD. Sau khi vượt qua vào tháng 8, giá đã vào khu vực giao dịch chật hẹp. Khu vực hỗ trợ mạnh nhất ở dưới là từ 2,335 đến 2,380 USD, tiếp theo là khoảng 2,265 USD là cơ sở chi phí thị trường và khoảng 2,105 USD là đường trung bình động 200 ngày.
Mức thấp khoảng 2,355 USD vào ngày 2 tháng 9 nằm trong khu vực hỗ trợ này, và trong suốt tháng, giá Ether đều duy trì trên khu vực đó. Sự kiên cường này trái ngược với nửa đầu năm, khi giá phần lớn thời gian đều dưới cơ sở chi phí thị trường. Mức cao khoảng 2,800 USD trong quý này vẫn là mức cần phải vượt qua.
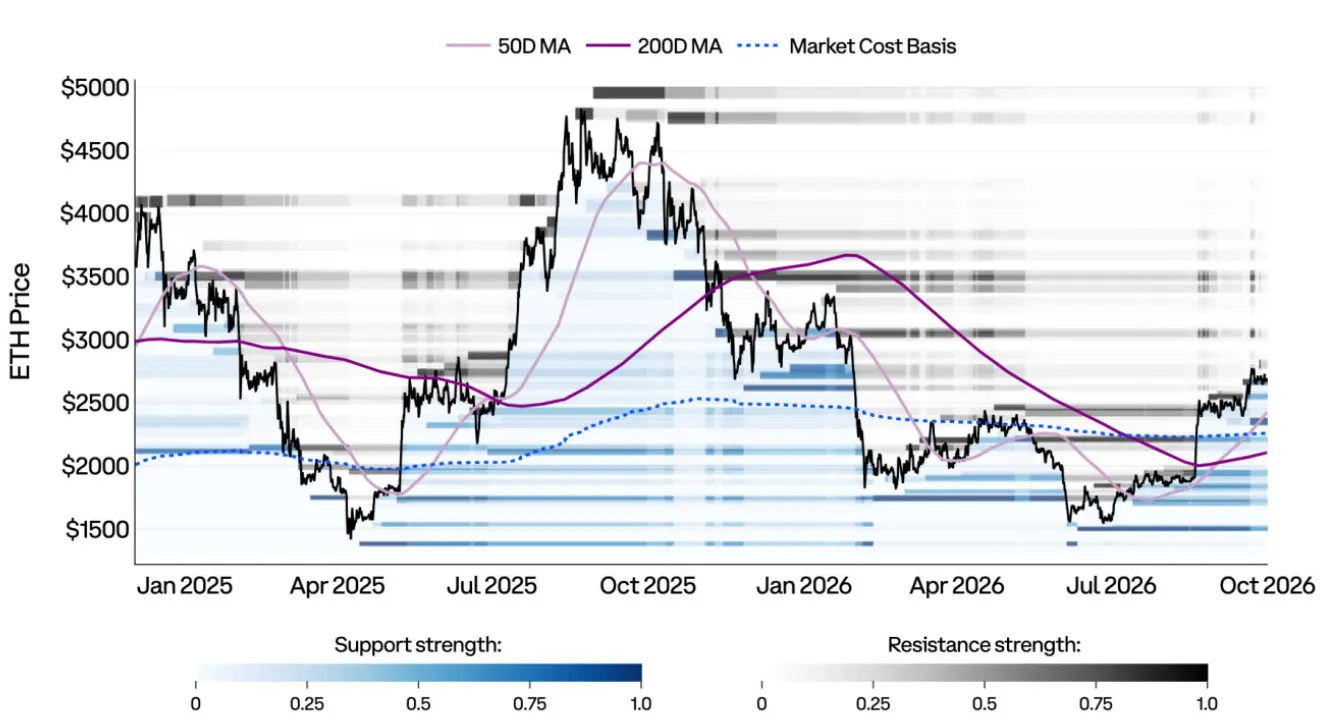
Hình: Biểu đồ nhiệt mức hỗ trợ và kháng cự của ETH, cùng với đường trung bình động 50 ngày, đường trung bình động 200 ngày và cơ sở chi phí thị trường.
NUPL của ETH
Biểu đồ này đo lường tâm lý nhà đầu tư thông qua NUPL (lợi nhuận chưa thực hiện ròng). Chỉ số này là sự khác biệt giữa lợi nhuận chưa thực hiện tương đối và thua lỗ chưa thực hiện tương đối. Các khoảng trong biểu đồ được sử dụng để phản ánh tâm lý nhà đầu tư từ các góc độ khác nhau. Do thị trường khó dự đoán, mỗi giai đoạn được mô tả bằng hai từ có ý nghĩa trái ngược. Những giai đoạn này tuân theo chu kỳ thị trường truyền thống: khi thị trường phục hồi từ một đợt thị trường gấu sâu, thường trải qua "đầu hàng → hy vọng → lạc quan → niềm tin → cuồng nhiệt"; trong khi khi đạt đỉnh lịch sử và vào thị trường gấu, có thể trải qua "tham lam → phủ nhận → lo lắng → sợ hãi → đầu hàng".
Trong quý 3 năm 2026, Ether tăng 71%, NUPL đã phục hồi từ giai đoạn "đầu hàng", từ -0.31 lên 0.22, đến cuối quý, các nhà đầu tư trung bình đã trở lại trạng thái có lợi nhuận.
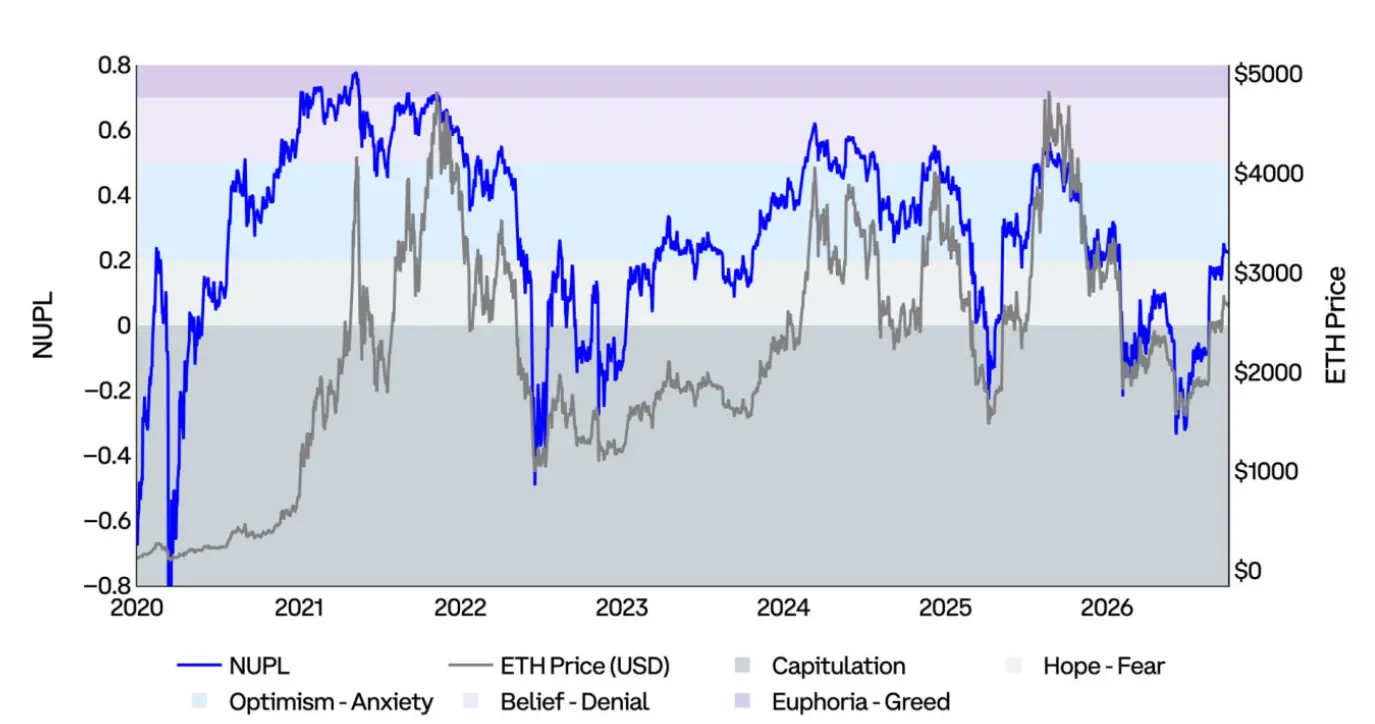
Hình: NUPL của ETH và giá ETH, cùng với các khoảng tâm lý khác nhau.
Giá thực hiện của ETH và MVRV
Giá thực hiện (hoặc "cơ sở chi phí trên chuỗi") được định giá theo giá vào ngày giao dịch cuối cùng của mỗi đồng Ether, tính toán giá trung bình của tất cả nguồn cung Ether.
Tỷ lệ MVRV so sánh giá trị thị trường (giá giao ngay) với giá trị thực hiện (giá thực hiện), được sử dụng để đo lường tỷ lệ lợi nhuận chưa thực hiện của nhà đầu tư:
- MVRV là 2.0: giá là gấp đôi chi phí trung bình (lợi nhuận của nhà đầu tư trung bình là gấp đôi).
- MVRV là 1.0: giá bằng chi phí trung bình (nhà đầu tư trung bình đang hòa vốn).
- MVRV là 0.85: giá thấp hơn chi phí trung bình 15% (nhà đầu tư trung bình đang lỗ 15%).
Các giá trị cực đoan của MVRV giúp xác định khi nào thị trường quá nóng hoặc bị định giá thấp, cũng như khi nào mức lợi nhuận của nhà đầu tư lệch khỏi mức trung bình một cách đáng kể.
Trong quý 3 năm 2026, Ether tăng 71%, MVRV đã tăng từ 0.70 lên 1.19, khiến các nhà đầu tư trung bình lần đầu tiên có lợi nhuận trở lại kể từ tháng 5. MVRV vẫn thấp hơn mức trung bình 1.3 kể từ năm 2020, cho thấy mặc dù giá tăng, nhưng định giá vẫn tương đối ôn hòa.
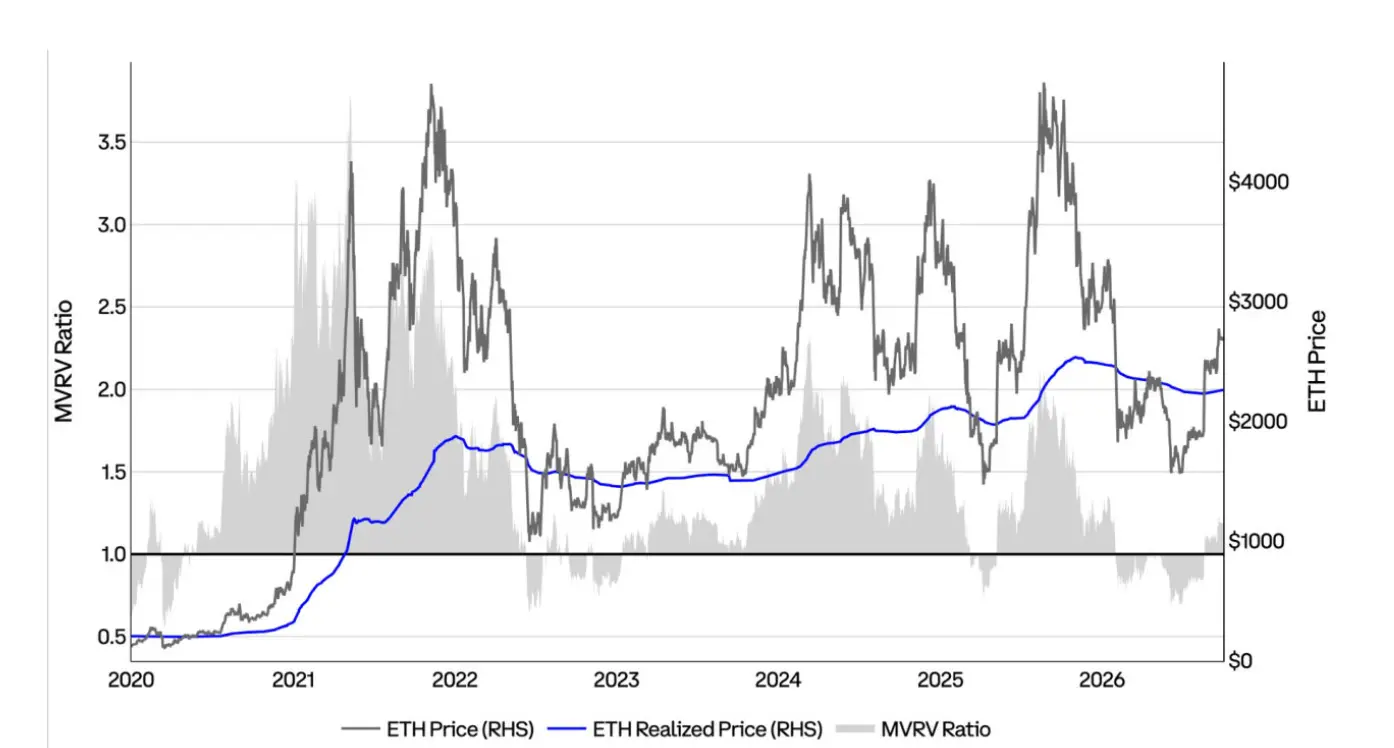
Hình: Giá giao ngay ETH, giá thực hiện và tỷ lệ MVRV.
Tình trạng lợi nhuận và thua lỗ của nguồn cung ETH
Biểu đồ này cho thấy tỷ lệ ETH đang có lợi nhuận so với tổng nguồn cung, và thiết lập hai đường biên thống kê cho 1 độ lệch chuẩn dương và âm. Chúng đại diện cho các khu vực cảnh báo quan trọng và khu vực gia tăng nắm giữ. Chỉ số này giúp hiểu rõ tình trạng nắm giữ của nhà đầu tư và đánh giá thời điểm nào mà phần lớn nguồn cung đang trong trạng thái có lợi nhuận hoặc thua lỗ.
Trong quý 3 năm 2026, chỉ số này đã tăng từ 28% lên 63%, trở lại trên đường biên âm 1 độ lệch chuẩn, rời khỏi khu vực gia tăng nắm giữ trong lịch sử, nhưng vẫn rõ ràng thấp hơn mức cảnh báo 87%.
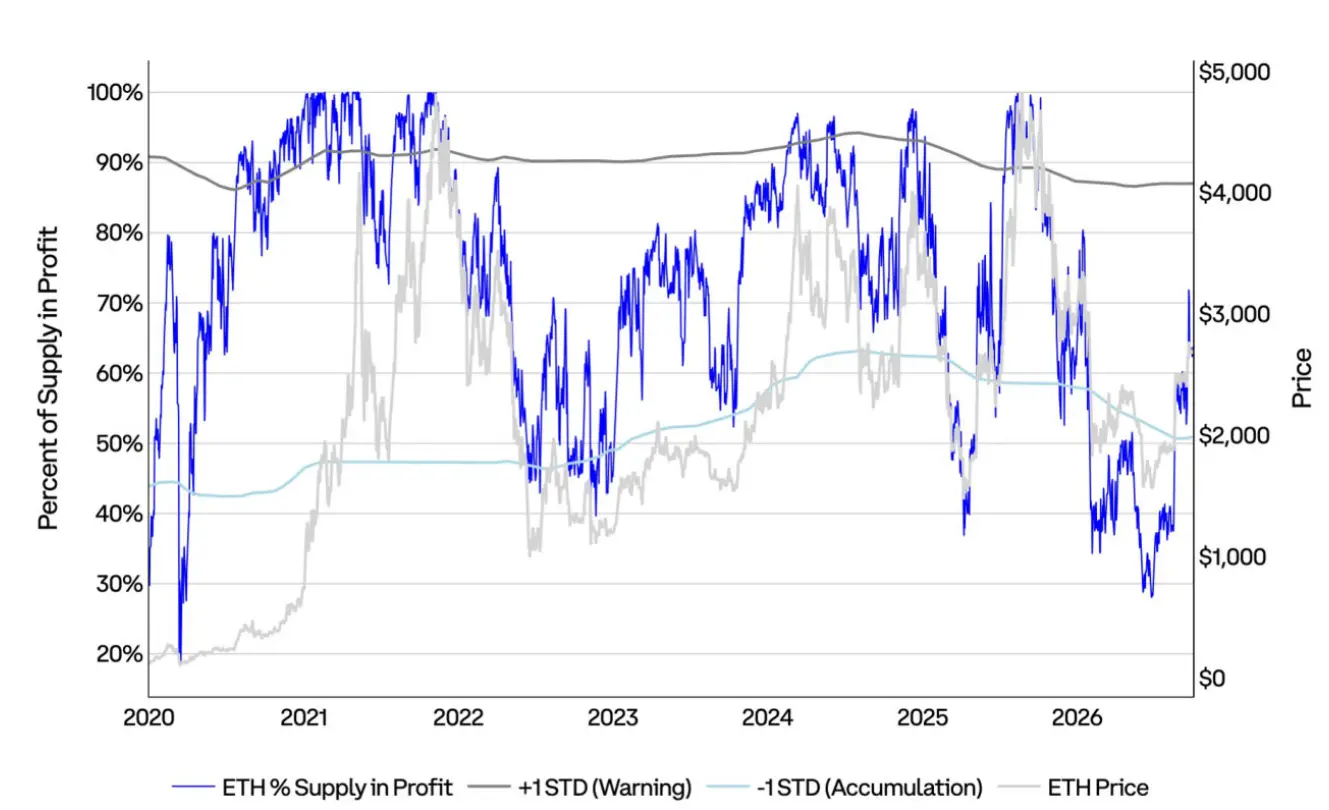
Hình: Tỷ lệ nguồn cung ETH có lợi nhuận, đường cảnh báo 1 độ lệch chuẩn dương, đường gia tăng nắm giữ 1 độ lệch chuẩn âm, cùng với giá ETH.
Nguồn cung ETH ngủ đông và nguồn cung hoạt động
Biểu đồ này so sánh nguồn cung ETH lưu thông không di chuyển trong ít nhất một năm với nguồn cung ETH lưu thông đã hoạt động trong thời gian ngắn (dưới ba tháng).
Trong quý 3 năm 2026, nguồn cung ETH không di chuyển trong hơn một năm đã tăng 7%, trong khi số token đã di chuyển trong ba tháng qua giảm 18%, xuống còn 11 triệu đồng. Điều này cho thấy, các nhà đầu tư chủ yếu tiếp tục nắm giữ trong thời gian giá tăng, thay vì bán ra khi giá tăng.
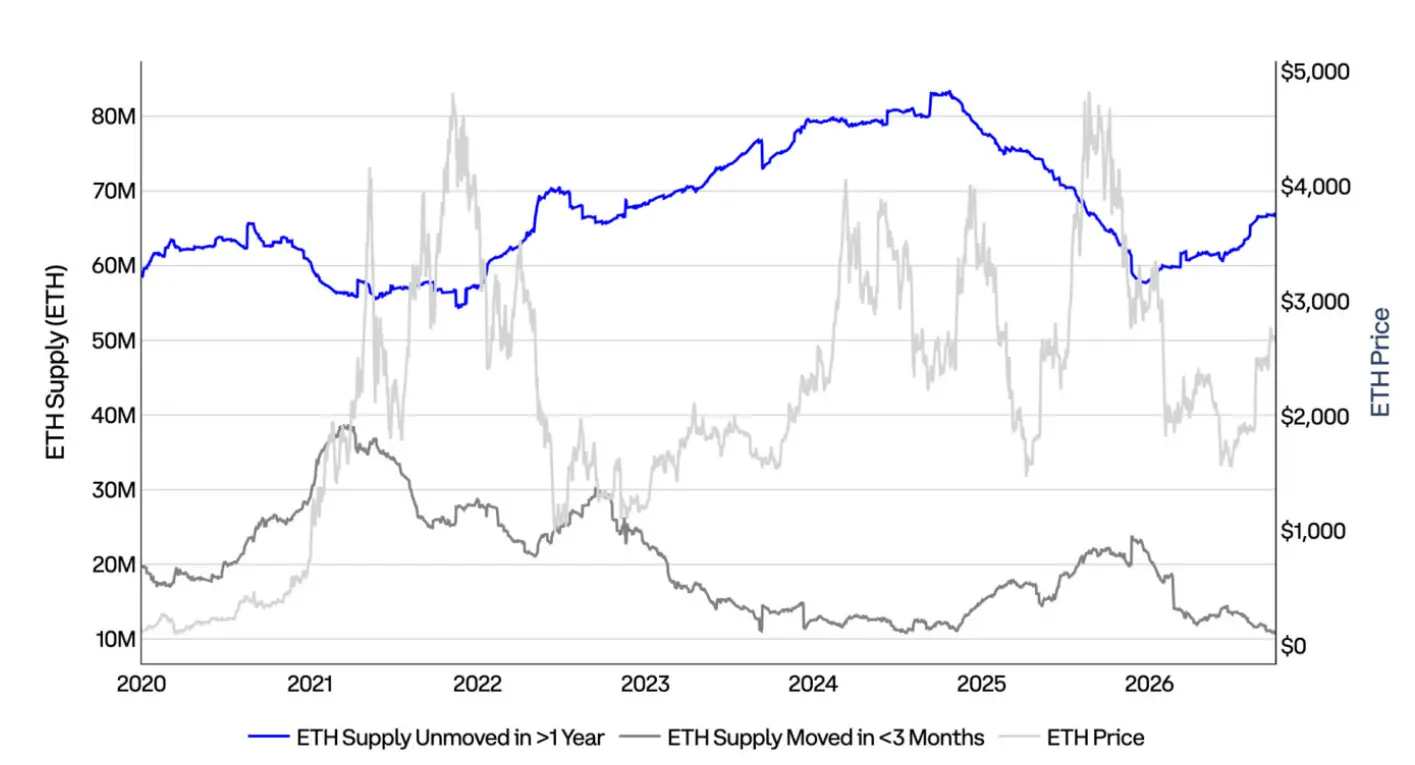
Hình: Nguồn cung ETH không di chuyển trong hơn một năm, nguồn cung ETH đã di chuyển trong ba tháng qua, cùng với giá ETH.
Thị trường phái sinh ETH
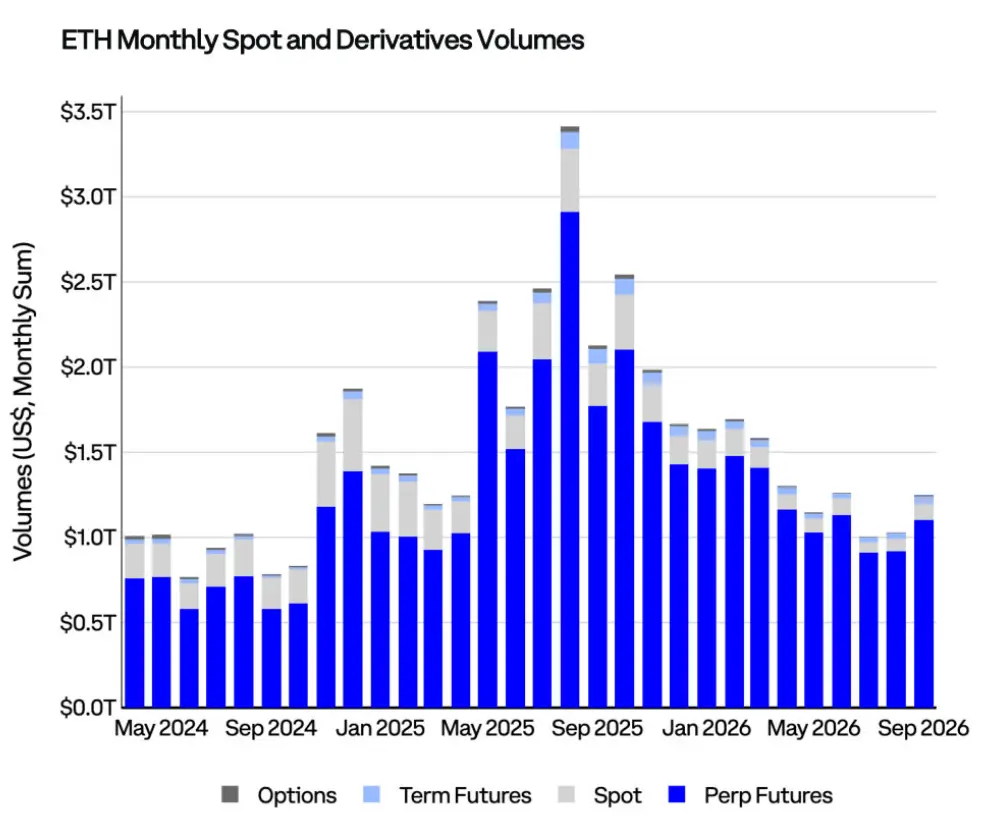
Hình: Khối lượng giao dịch ETH hàng tháng cho hợp đồng giao ngay, hợp đồng vĩnh viễn, hợp đồng kỳ hạn và quyền chọn.
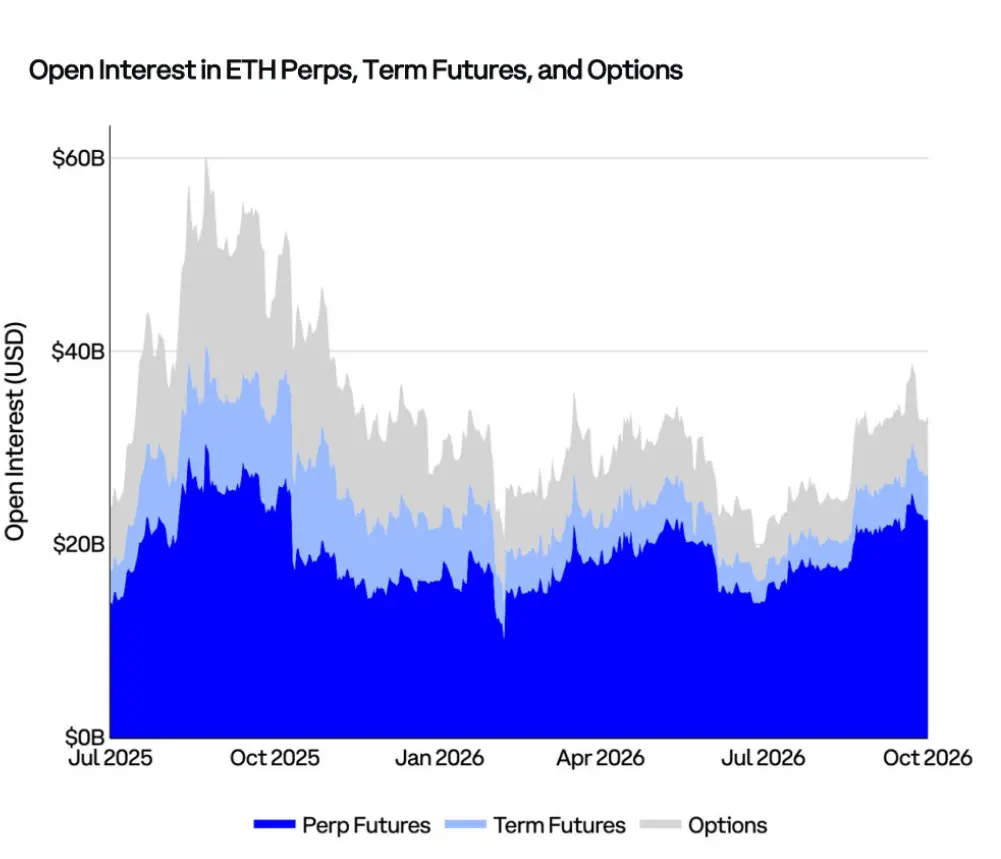
Hình: Giá trị danh nghĩa bằng đô la của hợp đồng vĩnh viễn ETH, hợp đồng tương lai định kỳ và hợp đồng quyền chọn chưa thanh lý.
L2 và mạng chính Ethereum
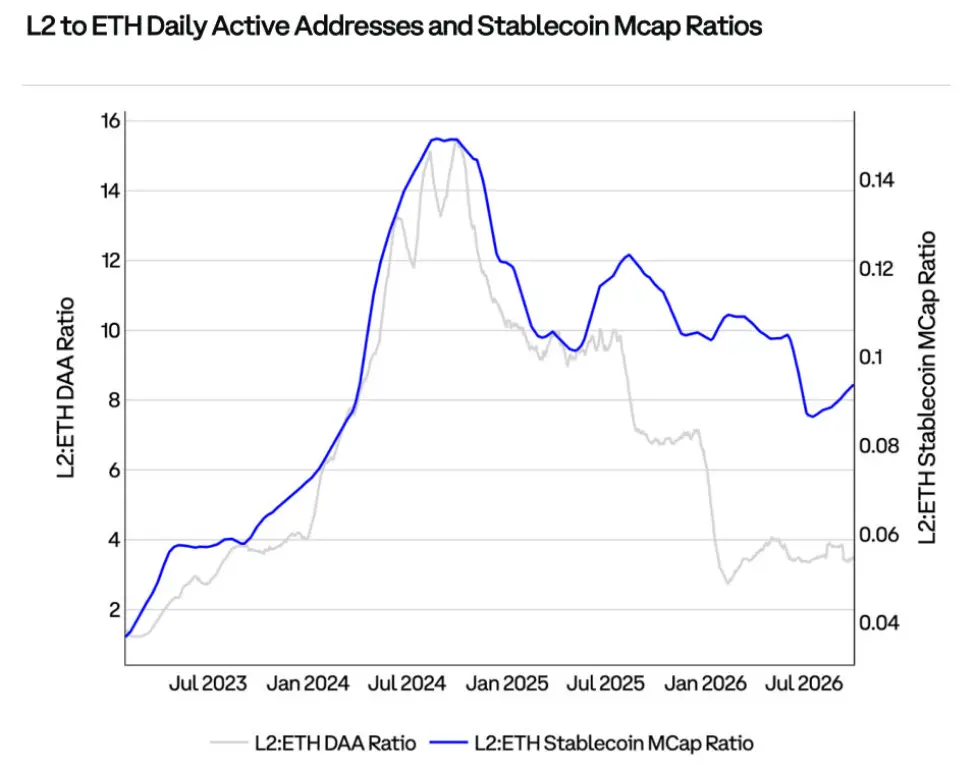
Hình: Tỷ lệ số địa chỉ hoạt động hàng ngày của L2 so với mạng chính Ethereum, cũng như tỷ lệ vốn hóa thị trường của stablecoin, sự giảm tỷ lệ cho thấy hoạt động và tính thanh khoản của stablecoin đang chuyển từ L2 sang mạng chính Ethereum.
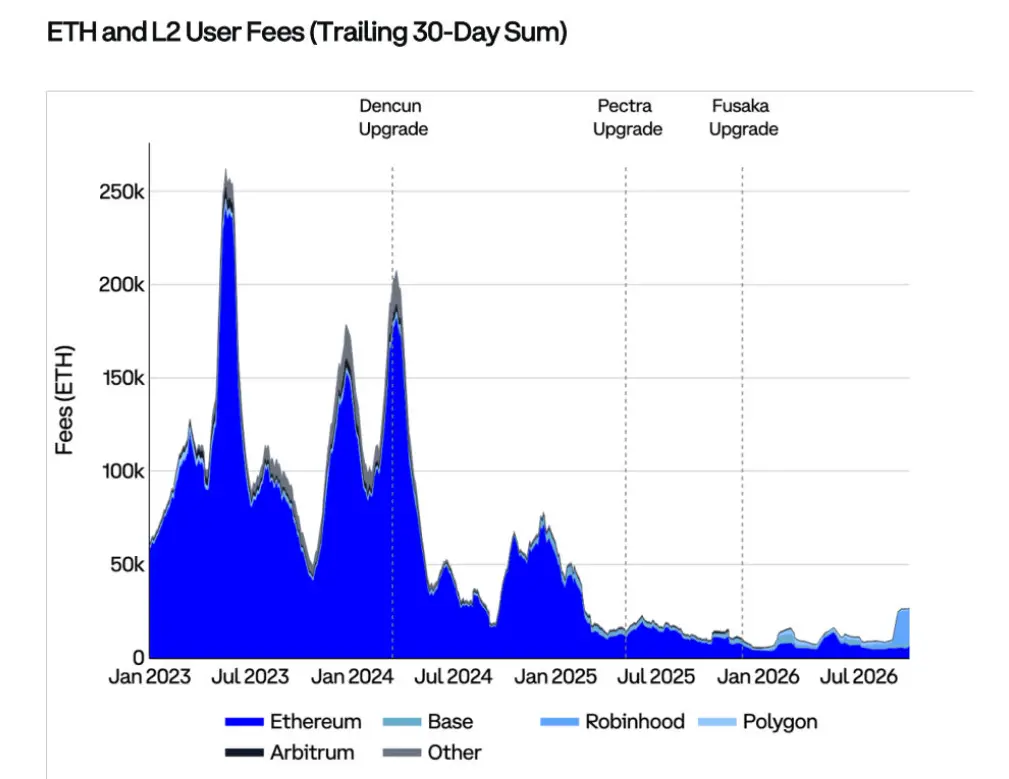
Hình: Phí giao dịch của người dùng Ethereum, Base, Robinhood, Polygon, Arbitrum và các mạng khác tính bằng ETH.
 Cảnh báo rủi ro

Bài viết nổi bật





