Zhongjin: AI có thể chịu được thử thách cung cấp hay không?
 Quan điểm cốt lõi

 Báo cáo nghiên cứu của Zhongjin Company: Chuỗi AI toàn cầu trong quý ba đã trải qua sự điều chỉnh lớn và tiêu hóa sự chật chội, dẫn đến sự phân hóa trong xu hướng, chỉ số tổng hợp Đài Loan, Nasdaq từng đạt mức cao mới, trong khi đó, đà tăng của chỉ số bán dẫn và thị trường khởi nghiệp đã chậm lại. Báo cáo thảo luận về khả năng duy trì sự hưng thịnh cao của AI, điều này chủ yếu phụ thuộc vào tốc độ mở rộng cung và độ tập trung của ngành.
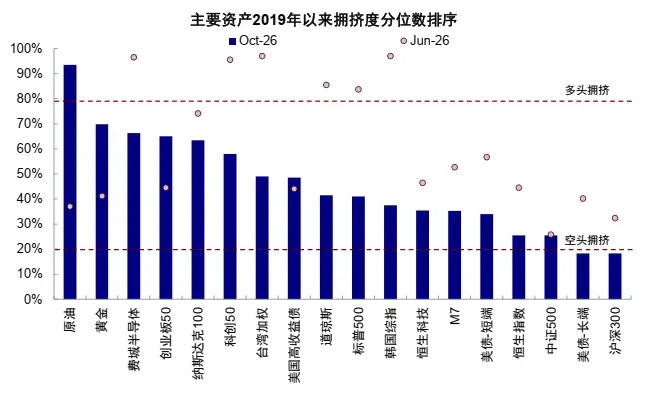
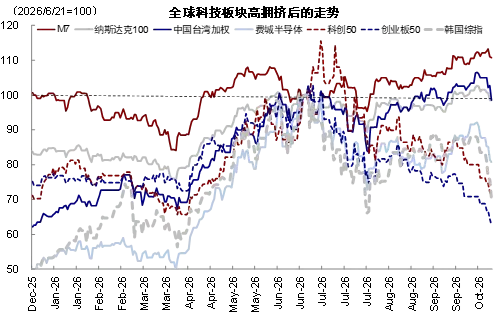
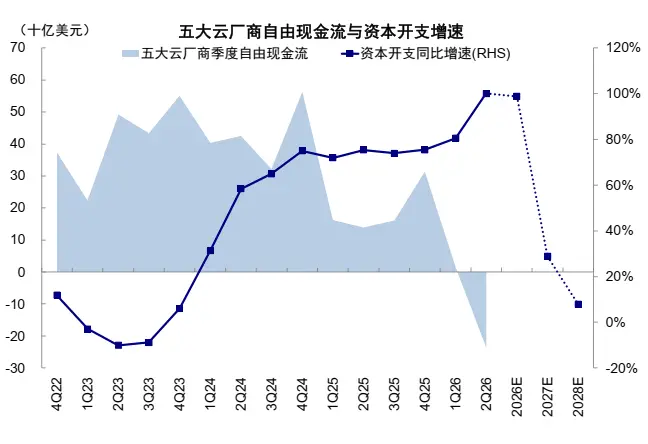
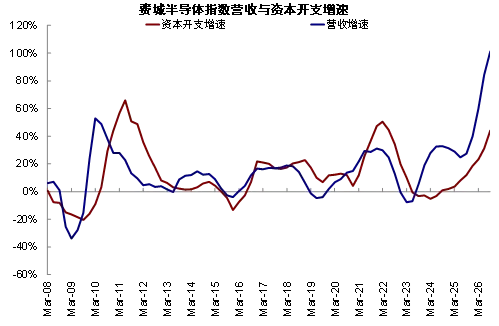
Toàn cầu chuỗi AI trong quý ba đã trải qua sự điều chỉnh lớn để tiêu hóa tình trạng quá tải cao (Biểu đồ 1), xu hướng bắt đầu xuất hiện sự phân hóa rõ rệt. Chỉ số tổng hợp Đài Loan, Nasdaq đã đạt mức cao mới, trong khi tỷ lệ tăng của Philadelphia Semiconductor, Khu công nghệ 50, Khu khởi nghiệp 50 đã chậm lại, thậm chí hoàn toàn hồi phục mức tăng trong năm (Biểu đồ 2). Đằng sau điều này, ngoài ảnh hưởng của môi trường vĩ mô và vi mô trong từng thị trường, như thay đổi lãi suất trái phiếu Mỹ và tình hình tài chính của A-shares, có lẽ cũng liên quan chặt chẽ đến sự thay đổi âm thầm trong mối quan hệ cung cầu ở các khâu khác nhau trong chuỗi AI: Thị trường lo ngại rằng chi tiêu vốn của các nhà cung cấp đám mây đại diện cho nhu cầu đã vượt qua giai đoạn tăng trưởng nhanh nhất (Biểu đồ 3), mà vẫn chưa thấy được các kịch bản ứng dụng mới, trong khi nguồn cung mới từ một số khâu thượng nguồn như mô-đun quang, GPU, chip lưu trữ đang dần được giải phóng (Biểu đồ 4).
Biểu đồ 1: Hướng công nghệ vào tháng 6 năm 2026 đã quá tải, nhưng hiện tại đã giảm nhiệt rõ rệt
Nguồn: Bloomberg, Wind, Bộ nghiên cứu của Công ty Trung Kim
Biểu đồ 2: Sau khi tiêu hóa tình trạng quá tải, M7, Nasdaq đã đạt mức cao mới, nhưng đà tăng của Philadelphia Semiconductor, Khu khởi nghiệp 50 đã rõ rệt chậm lại
Nguồn: Wind, Bộ nghiên cứu của Công ty Trung Kim
Biểu đồ 3: Năm nhà cung cấp đám mây lớn có thể đã vượt qua giai đoạn tăng trưởng nhanh nhất trong chi tiêu vốn
Nguồn: Factset, Bộ nghiên cứu của Công ty Trung Kim
Biểu đồ 4: Ngành bán dẫn và chi tiêu vốn của các nhà cung cấp đám mây có sự tăng giảm khác nhau
Nguồn: Factset, Bộ nghiên cứu của Công ty Trung Kim
Nhịp điệu cung cầu một nhanh một chậm, một tăng một giảm, dẫn đến dấu hiệu thu hẹp của khoảng cách cung cầu đã mở rộng trước đó, logic tăng trưởng do khối lượng và giá cả đồng thời tăng lên cũng đối mặt với thách thức mới, dẫn đến thị trường từ sự đồng thuận chuyển sang sự khác biệt. Vậy, sự bùng nổ cao do AI thúc đẩy này sẽ kéo dài bao lâu? Có lẽ đây là câu hỏi mà các nhà đầu tư toàn cầu hiện nay quan tâm nhất.
I. Đánh giá ba thiên lệch nhận thức về sự bùng nổ: Nhu cầu chắc chắn quan trọng, nhưng cung cũng đáng chú ý
Sự bùng nổ, như tên gọi, có nghĩa là nhu cầu đang ở trong kênh đi lên, do đó cung thường bị bỏ qua một cách có ý thức hoặc vô ý. Nhưng so với nhu cầu, cung cũng đáng chú ý, chúng tôi cho rằng có ba thiên lệch nhận thức cần xem xét lại.
► Thứ nhất, nhu cầu chắc chắn quan trọng, nhưng cung cũng đáng chú ý; các nhà đầu tư thường nhấn mạnh và phóng đại nhu cầu cấp một, nhưng dễ dàng bỏ qua và đánh giá thấp cung cấp cấp hai. Các nhà đầu tư thường quen thuộc với việc suy diễn tăng trưởng doanh thu và lợi nhuận vốn trong vài năm tới từ không gian thị trường, tỷ lệ thâm nhập, độ bám dính của khách hàng và sự lặp lại công nghệ, nhưng dễ dàng bỏ qua phản ứng cung cấp do tăng trưởng tự nó gây ra. Tăng trưởng nhu cầu không tự nhiên đồng nghĩa với lợi nhuận đầu tư, ngược lại, triển vọng tăng trưởng càng chắc chắn và hấp dẫn, càng có khả năng thu hút vốn vào, thúc đẩy doanh nghiệp mở rộng sản xuất và gia tăng cạnh tranh. Khi nguồn cung mới nhanh hơn nhu cầu, tình trạng thiếu hụt ban đầu có thể chuyển sang thừa thãi, giá cả và tỷ suất lợi nhuận sẽ giảm theo; ngược lại, nếu cung bị ràng buộc bởi công suất, công nghệ hoặc nút thắt trong chuỗi công nghiệp, ngay cả khi tốc độ tăng trưởng nhu cầu không tăng thêm, giá cả và lợi nhuận vẫn có thể đạt được sự tăng trưởng phi tuyến tính. Do đó, nhu cầu mở ra không gian tăng trưởng, cung cấp khuếch đại độ đàn hồi lợi nhuận.
► Thứ hai, dự đoán nhu cầu phụ thuộc vào nhiều giả định dài hạn không chắc chắn, trong khi đánh giá cung cấp có nhiều chỉ số tham khảo chắc chắn hơn. Trong thời kỳ lặp lại công nghệ, nhu cầu cuối cùng, nhịp độ ứng dụng và ý chí chi trả của khách hàng đều có độ không chắc chắn cao, dự đoán không gian thị trường dài hạn thường phụ thuộc vào nhiều giả định. Ngược lại, các chỉ số cung cấp như chi tiêu vốn, công suất đang xây dựng, quy mô tài chính và sự tham gia của đối thủ cạnh tranh thường dễ quan sát và xác minh hơn. Đặc biệt trong ngành AI hiện tại, so với việc dự đoán quy mô ứng dụng và triển vọng thương mại trong vài năm tới, việc nhận diện sự mở rộng cung cấp đã xảy ra hoặc đang hình thành thường có cơ sở dữ liệu vững chắc hơn. Thay vì tìm kiếm sự chắc chắn trong nhu cầu dài hạn đầy không chắc chắn, tốt hơn là nắm bắt sự thay đổi biên độ lợi nhuận từ những biến động cung cấp tương đối dễ quan sát.
► Thứ ba, ngay cả khi nhận thức được tầm quan trọng của cung cấp, cũng dễ dàng đơn giản hóa sự mở rộng cung cấp với sự giảm lợi nhuận. Sự mở rộng cung cấp chắc chắn có thể phá vỡ sự cân bằng ban đầu, nhưng mở rộng sản xuất không nhất thiết dẫn đến thừa thãi, đầu tư cao cũng không nhất thiết có nghĩa là lợi nhuận thấp, điều quan trọng là cấu trúc cạnh tranh trong ngành: Trong thị trường phân tán cạnh tranh, quyết định mở rộng sản xuất hợp lý của các doanh nghiệp có thể tích lũy thành đầu tư phi lý ở cấp độ ngành; trong khi trong thị trường có độ tập trung cao, các doanh nghiệp thường có thể xem xét ảnh hưởng của việc mở rộng sản xuất của mình đối với cung cấp và giá cả ngành, đầu tư mới cũng có thể phản ánh nhiều hơn về nâng cấp công nghệ, cải thiện hiệu suất hoặc mở rộng thị phần của các doanh nghiệp dẫn đầu, thay vì cạnh tranh hỗn loạn. Do đó, điều thực sự đáng lo ngại không phải là sự mở rộng cung cấp bản thân mà là sự mở rộng thiếu kỷ luật; điều quyết định lợi nhuận không chỉ là quy mô mở rộng cung cấp mà còn là cấu trúc cạnh tranh mà sự mở rộng cung cấp đang diễn ra.
Dựa trên những suy nghĩ trên, bài viết này sẽ không lặp lại những thảo luận đã quá nhiều về triển vọng nhu cầu AI và không gian thị trường, mà sẽ chuyển sang phía cung dễ bị bỏ qua, từ góc độ này xem xét lại cơ chế hình thành và tính bền vững của sự bùng nổ hiện tại, cung cấp cơ sở đánh giá cho các nhà đầu tư.
Trong bài viết này, 1) chúng tôi trước tiên xác định hướng bùng nổ của các thị trường chính như Trung Quốc, Mỹ, Hàn Quốc, đánh giá mức độ mạnh mẽ của đợt tăng trưởng này; 2) sau đó giải thích cơ chế hình thành của tăng trưởng mạnh mẽ từ góc độ cung cầu; 3) tiếp theo, từ hai khía cạnh độ mạnh của đầu tư và tài chính mới, đánh giá độ mạnh của sự mở rộng cung cấp; 4) sau đó, đưa vào cấu trúc cạnh tranh, phân tích các hậu quả kinh tế của sự mở rộng cung cấp dưới các cấu trúc cạnh tranh khác nhau thông qua dữ liệu lịch sử và kiểm nghiệm thực nghiệm; 5) cuối cùng, áp dụng khung này vào hiện tại, đánh giá những ngành nào có mức tăng cao khó duy trì, những ngành nào vẫn có không gian cải thiện lợi nhuận.
II. Làm thế nào để nhận diện hướng bùng nổ? Thiết bị điện Mỹ và bán dẫn, điện tử A-shares, v.v.
Để đánh giá liệu sự bùng nổ này có thể chịu được thử thách của sự mở rộng cung cấp hay không, trước tiên cần định nghĩa bùng nổ và nhận diện mức độ bùng nổ hiện tại mạnh mẽ đến đâu.
Làm thế nào để định nghĩa mức độ bùng nổ? Cơ sở thấp có thể tạo ra tăng trưởng cao, nhưng không nhất thiết có nghĩa là hoạt động kinh doanh cải thiện rõ rệt; tương tự, tăng trưởng lợi nhuận 20% có thể là sự thay đổi rõ rệt đối với các doanh nghiệp tiêu dùng ổn định, nhưng đối với các doanh nghiệp chu kỳ có thể chỉ là biến động bình thường. Chỉ nhìn vào số liệu so với cùng kỳ, dễ dàng nhầm lẫn hiệu ứng cơ sở với sự tăng trưởng hoặc bùng nổ. Mặt khác, sự biến động lợi nhuận giữa các ngành cũng có sự khác biệt rõ rệt, ngay cả khi loại bỏ hiệu ứng cơ sở, tăng trưởng cao cũng không nhất thiết có nghĩa là ngành đó đã vào khu vực bùng nổ.
Để giải quyết điều này, bài viết này đưa ra chỉ số lợi nhuận không dự kiến chuẩn hóa (SUE, Standardized Unexpected Earnings), bằng cách lấy tốc độ tăng trưởng lợi nhuận hiện tại của doanh nghiệp trừ đi giá trị trung bình lịch sử, chia cho độ lệch chuẩn của tốc độ tăng trưởng lợi nhuận lịch sử, để đo lường mức độ lệch của tăng trưởng lợi nhuận so với trạng thái bình thường trong lịch sử:
SUEᵢ,ₜ=[ΔEᵢ,ₜ-mean(ΔEᵢ)]/std(ΔEᵢ,ₜ₋ₖ),
trong đó, ΔE là tốc độ tăng trưởng lợi nhuận so với cùng kỳ quý. Nó giúp giảm thiểu sự can thiệp của sự khác biệt cơ sở và cũng có thể tăng cường khả năng so sánh tốc độ tăng trưởng lợi nhuận giữa các ngành khác nhau. SUE càng cao, cho thấy tốc độ tăng trưởng lợi nhuận hiện tại càng mạnh so với trạng thái bình thường trong lịch sử; SUE lớn hơn 0 có nghĩa là tốc độ tăng trưởng lợi nhuận vượt quá giá trị trung bình lịch sử; SUE lớn hơn 1 có nghĩa là tốc độ tăng trưởng lợi nhuận vượt quá giá trị trung bình lịch sử cộng với một lần độ lệch chuẩn, phản ánh sự bùng nổ lợi nhuận mạnh mẽ. Bài viết này định nghĩa các ngành có SUE lớn hơn 1 là ngành bùng nổ cao.
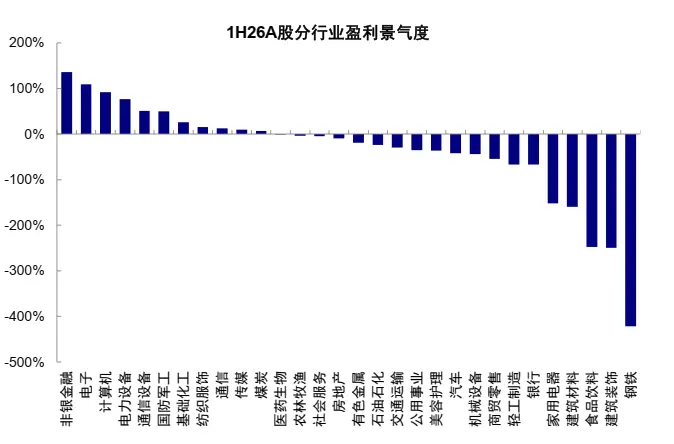
Chúng tôi đã tính toán cho thấy, hiện tại các ngành bùng nổ cao chủ yếu thuộc chuỗi công nghiệp AI, chẳng hạn như thiết bị điện, bán dẫn và thiết bị, điện tử và phần mềm của thị trường Mỹ (Biểu đồ 5), cũng như các ngành điện tử của A-shares (Biểu đồ 6). Ngoài ra, lĩnh vực tài chính phi ngân hàng của A-shares cũng có mức độ bùng nổ cao.
Biểu đồ 5: Trong nửa đầu năm 2026, ngành thiết bị điện, bán dẫn của thị trường Mỹ có mức độ bùng nổ lợi nhuận cao
Nguồn: Factset, Bộ nghiên cứu của Công ty Trung Kim
Biểu đồ 6: Trong nửa đầu năm 2026, ngành điện tử, máy tính, thiết bị điện của A-shares có mức độ bùng nổ lợi nhuận cao
Nguồn: Wind, Bộ nghiên cứu của Công ty Trung Kim
III. Nguyên nhân của sự bùng nổ? Nhu cầu mở ra không gian tăng trưởng, cung cấp khuếch đại độ đàn hồi lợi nhuận
Sự bùng nổ đi lên là do triển vọng nhu cầu mở ra không gian, cũng như sự ràng buộc cung cấp khuếch đại độ đàn hồi lợi nhuận. Lấy chuỗi AI lần này làm ví dụ,
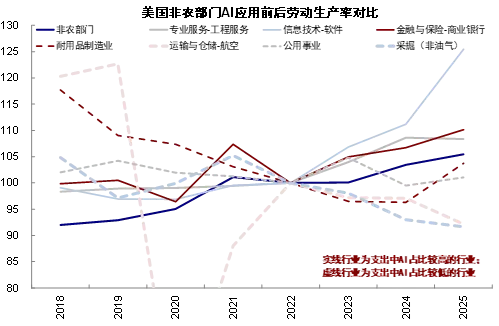
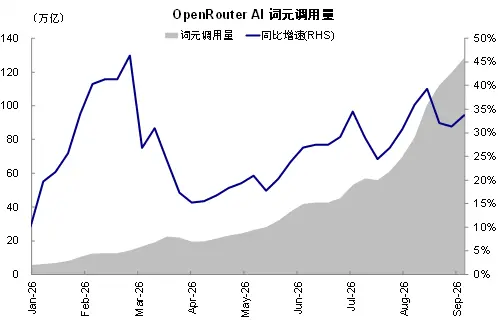
► Một mặt, yếu tố thúc đẩy cốt lõi của sự mở rộng nhu cầu AI đến từ sự cải thiện rõ rệt về năng suất lao động sau khi khả năng của mô hình lớn liên tục được lặp lại. Theo tính toán của Anthropic, AI hỗ trợ có thể giúp giảm thời gian hoàn thành một số nhiệm vụ trung bình 80%, các kịch bản ứng dụng của mô hình lớn ngày càng phong phú, năng suất lao động tổng thể của khu vực phi nông nghiệp Mỹ đã cải thiện rõ rệt, trong đó, các ngành như công nghệ thông tin, tài chính và bảo hiểm có sự đầu tư AI cao đã cải thiện năng suất lao động đặc biệt rõ rệt (Biểu đồ 7). Sự cải thiện hiệu suất sản xuất đã thúc đẩy khối lượng gọi từ từ khóa tiếp tục tăng trưởng nhanh chóng (Biểu đồ 8), các nhà cung cấp đám mây không ngừng tăng cường đầu tư vào sức mạnh tính toán, nhu cầu từ các khâu liên quan đến AI, cơ sở hạ tầng, v.v. đang nhanh chóng mở rộng. Nhìn từ góc độ dài hạn hơn, tỷ lệ hiện tại của AI trong chi tiêu doanh nghiệp và số tiền chi trả cá nhân đều ở mức thấp (Biểu đồ 9), AI có thể vẫn đang ở giai đoạn đầu của ứng dụng, bất kể là đào tạo mô hình, suy diễn, hay nhiều ứng dụng hơn trong tương lai, đều có nghĩa là không gian thị trường tiềm năng lớn. Sự tăng trưởng nhanh chóng của nhu cầu AI quyết định không gian mở rộng của chuỗi công nghiệp liên quan.
► Mặt khác, sự ràng buộc cung cấp càng làm tăng độ đàn hồi lợi nhuận do tăng trưởng nhu cầu mang lại. Khi ngành có nhiều công suất nhàn rỗi, nhu cầu mới chủ yếu có thể được đáp ứng bằng cách tăng sản lượng, phản ứng giá thường khá nhẹ nhàng; khi tỷ lệ sử dụng công suất dần gần đến giới hạn, không gian tăng sản xuất ngắn hạn của doanh nghiệp bị thu hẹp, nhu cầu mới ngày càng khó được tiêu hóa thông qua sự mở rộng số lượng, nhiều hơn sẽ chuyển thành tăng giá. Lúc này, đường cung dần trở nên dốc hơn, cùng một mức tăng trưởng nhu cầu sẽ tương ứng với sự thay đổi giá lớn hơn[1], ngành cũng từ "tăng khối lượng" tương đối tuyến tính chuyển dần sang "tăng khối lượng và giá". Sự tăng giá phi tuyến tính sẽ càng làm tăng độ đàn hồi lợi nhuận. Tăng sản lượng thường cần thêm nguyên liệu, lao động và các khoản đầu tư khác, doanh thu mới phải trừ đi chi phí tương ứng mới có thể tạo ra lợi nhuận; trong điều kiện không thay đổi về doanh số và chi phí đơn vị, sự gia tăng doanh thu do tăng giá sẽ trực tiếp chuyển thành lợi nhuận. Do đó, với cùng một quy mô tăng trưởng doanh thu, lợi nhuận tăng do tăng giá thường cao hơn lợi nhuận tăng do tăng doanh số, và tỷ suất lợi nhuận ban đầu càng thấp, tác động khuếch đại này càng rõ rệt.
Biểu đồ 7: Năng suất lao động của khu vực phi nông nghiệp Mỹ đã được cải thiện, các ngành có đầu tư AI cao cải thiện rõ rệt hơn
Nguồn: Fred, Bộ nghiên cứu của Công ty Trung Kim
Biểu đồ 8: Khối lượng gọi từ từ khóa AI duy trì tăng trưởng nhanh chóng
Nguồn: OpenRouter, Bộ nghiên cứu của Công ty Trung Kim
Biểu đồ 9: Tỷ trọng chi tiêu AI trong đầu tư doanh nghiệp (không bao gồm tiền lương) từ 0,5% vào năm 2023 tăng lên 5,7% vào năm 2026
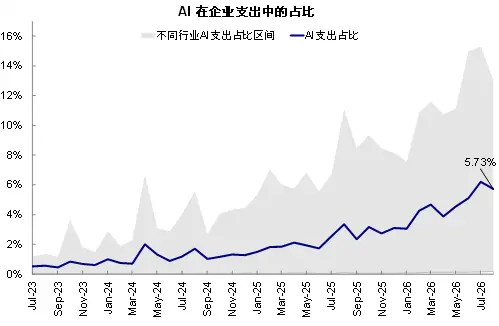
Nguồn: Ramp, Bộ phận Nghiên cứu Công ty Trung Quốc
Cơ chế này đặc biệt nổi bật ở các khâu nút thắt trong chuỗi công nghiệp. Trong hệ thống sản xuất mà các khâu hỗ trợ lẫn nhau và khó thay thế trong ngắn hạn, tổng sản lượng bị hạn chế bởi khâu có nguồn cung khan hiếm nhất ("Lý thuyết thùng gỗ" hoặc hàm sản xuất Leontief). Ngay cả khi các khâu khác có công suất dồi dào, việc thiếu hụt nguồn cung các linh kiện quan trọng vẫn sẽ hạn chế sản xuất hạ nguồn, khiến nhu cầu mới tập trung vào các khâu nút thắt, đẩy giá cả và lợi nhuận lên cao, điều này chính là hiệu ứng nút thắt mà chúng tôi đã đề cập trong báo cáo trước đó "Giả thuyết về Thời đại AI và Biến đổi Dân số": khả năng mở rộng của chuỗi công nghiệp không chỉ đơn giản là tổng hợp công suất của các khâu, mà là khả năng cung cấp đủ nguồn cung hỗ trợ từ các khâu quan trọng.
Do đó, đợt tăng trưởng mạnh mẽ của ngành công nghiệp AI thực sự bao gồm hai lực lượng: sự mở rộng nhu cầu cung cấp nền tảng cho tăng trưởng lợi nhuận, trong khi sự hạn chế cung cấp càng làm gia tăng độ co giãn của giá cả và lợi nhuận. Nhu cầu AI mạnh mẽ trước tiên thúc đẩy sự mở rộng doanh số, khi nhu cầu tiếp tục chạm đến hạn chế cung cấp, giá cả và tỷ suất lợi nhuận bắt đầu tăng đồng bộ, khiến tăng trưởng lợi nhuận nhanh hơn tăng trưởng doanh thu, một số ngành do đó xuất hiện lợi nhuận chuẩn hóa không mong đợi (SUE) rõ rệt cao hơn mức bình thường trong lịch sử. Chúng tôi ước tính cho thấy, các ngành như điện tử, thiết bị điện tại thị trường chứng khoán Mỹ có SUE cao, đồng thời cũng thể hiện đặc điểm công suất sử dụng cao và mức tăng giá sản phẩm nổi bật (Biểu đồ 10, Biểu đồ 11). Hiệu suất lợi nhuận bất thường mạnh mẽ của các ngành này không chỉ đơn thuần đến từ sự tăng trưởng nhu cầu cao, mà là kết quả của sự kết hợp giữa nhu cầu mạnh và cung cấp hạn chế.
Biểu đồ 10: Các ngành có công suất sử dụng cao cũng là các ngành có tốc độ tăng trưởng lợi nhuận nhanh
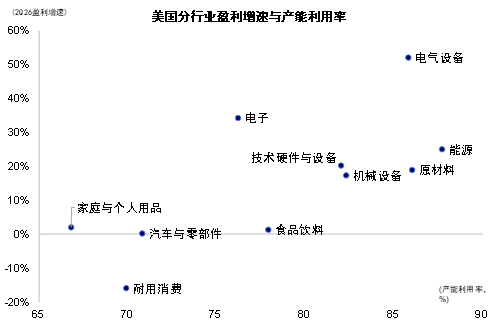
Nguồn: Factset, BEA, Bộ phận Nghiên cứu Công ty Trung Quốc
Biểu đồ 11: Dưới công suất sử dụng cao dễ xảy ra tăng giá phi tuyến lớn
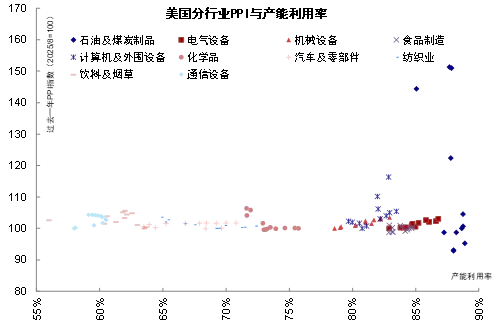
Nguồn: Haver, Bộ phận Nghiên cứu Công ty Trung Quốc
IV. Làm thế nào để nhận diện cường độ mở rộng cung cấp? Liệu sự thịnh vượng có thể duy trì, phụ thuộc vào tốc độ phản ứng của mở rộng cung cấp
Khi sự tăng trưởng nhu cầu chạm đến hạn chế công suất, việc tăng giá phi tuyến sẽ làm gia tăng độ co giãn lợi nhuận và lợi tức vốn. Nhưng liệu sự thịnh vượng này có thể duy trì hay không, phụ thuộc vào ảnh hưởng của việc mở rộng cung cấp do lợi tức cao gây ra đối với hạn chế công suất.
Vậy làm thế nào để nhận diện và đánh giá cường độ mở rộng cung cấp? Tham khảo nghiên cứu của Hoberg và Phillips (2010), chúng tôi mô tả cường độ mở rộng cung cấp từ hai khía cạnh: 1) Đầu tiên, giới thiệu cường độ đầu tư tương đối, tìm một hệ quy chiếu hợp lý cho việc mở rộng cung cấp hiện tại, đánh giá xem việc mở rộng sản xuất thực tế đã lệch khỏi mức bình thường hay chưa; 2) Thứ hai, xem xét các khoản đầu tư trong tương lai chưa xảy ra, đánh giá xem doanh nghiệp đã nhận được tài chính mới cần thiết để tiếp tục mở rộng sản xuất hay chưa.
1) Đầu tư hiện tại có lệch khỏi mức bình thường không? Xác định "mức đầu tư hợp lý"
Việc tăng chi tiêu vốn trong các ngành thịnh vượng không nhất thiết có nghĩa là áp lực cung cấp tăng lên. Triển vọng nhu cầu cải thiện, khả năng sinh lời tăng lên, điều kiện tài chính nới lỏng, tất cả đều khiến việc đầu tư cao hơn trở thành lựa chọn hợp lý. Do đó, chìa khóa để đánh giá áp lực cung cấp không phải là mức chi tiêu vốn tuyệt đối cao hay thấp, mà là mức độ lệch của đầu tư thực tế so với "mức đầu tư hợp lý" mà điều kiện kinh doanh ngụ ý. Bài viết này tham khảo phương pháp của Hoberg và Phillips (2010), sử dụng các yếu tố như Q của Tobin, ROE, tỷ lệ đòn bẩy, biến động lợi nhuận, cổ tức, tuổi doanh nghiệp và quy mô để ước tính cường độ đầu tư bình thường của doanh nghiệp trong điều kiện kinh doanh nhất định[2], thiết lập một tiêu chuẩn tham chiếu cho cường độ đầu tư. Sau đó, định nghĩa cường độ đầu tư tương đối (Relative Investment, RI) bằng cách lấy chênh lệch giữa cường độ đầu tư thực tế và giá trị dự đoán của mô hình, cụ thể như sau:
► Triển vọng đầu tư được đo bằng Q của Tobin, kéo theo cường độ đầu tư. Ý nghĩa lý thuyết của nó là tỷ lệ giữa giá trị thị trường của vốn và chi phí thay thế, khi giá trị thị trường cao hơn chi phí thay thế, và vốn mới có thể đạt được lợi tức tương tự, doanh nghiệp sẽ có động lực mở rộng sản xuất. Do đó, giá trị Q có thể gián tiếp phản ánh đánh giá của thị trường về triển vọng đầu tư. Khi tính toán, Q của Tobin sử dụng giá trị của kỳ trước để tránh đưa vào thông tin chưa biết;
► Điều kiện tài chính được biểu thị bằng ROE và tỷ lệ đòn bẩy, hai yếu tố này có tác động ngược chiều đến cường độ đầu tư. Đầu tư không chỉ phụ thuộc vào việc dự án có xứng đáng để đầu tư hay không, mà còn phụ thuộc vào việc doanh nghiệp có đủ khả năng chi tiêu tài chính và không gian đòn bẩy. ROE mô tả khả năng sinh lời của doanh nghiệp, thúc đẩy cường độ đầu tư. Đòn bẩy một mặt hạn chế không gian tài chính của công ty, mặt khác cũng có hiệu ứng nợ treo (debt overhang), khi doanh nghiệp đã có gánh nặng nợ nặng, một phần lợi nhuận từ dự án mới có thể đầu tiên chảy vào tay chủ nợ, từ đó làm giảm động lực của cổ đông để đầu tư thêm;
► Biến động lợi nhuận mô tả sự không chắc chắn trong đầu tư. Về lý thuyết, đối mặt với các dự án có tỷ suất lợi nhuận gần nhau, nếu biến động lợi nhuận càng lớn, sự không chắc chắn cũng càng lớn, trong khi đó, việc đầu tư vào nhà xưởng, thiết bị khó có thể rút lui, do đó, doanh nghiệp hợp lý có thể chọn chờ đợi để có thêm thông tin trước khi đưa ra quyết định. Thực nghiệm cho thấy, chỉ số này có mối quan hệ không rõ ràng với cường độ đầu tư;
► Nhu cầu cập nhật vốn được đại diện bằng cổ tức, tuổi doanh nghiệp và quy mô, thường có mối quan hệ nghịch với cường độ đầu tư. Các doanh nghiệp trả cổ tức thường ở giai đoạn giữa và cuối của chu kỳ sống ngành, có ít động lực cho việc chi tiêu vốn lớn. Nhu cầu thay thế vốn giữa các doanh nghiệp có độ tuổi và quy mô khác nhau có sự khác biệt lớn, doanh nghiệp càng lớn tuổi, quy mô càng lớn, cường độ chi tiêu vốn có thể càng yếu.
"Mức đầu tư hợp lý" cũng sẽ phản ánh một phần thông tin từ phía cầu. Mặc dù mô hình không trực tiếp sử dụng các biến độc lập từ phía cầu như đơn hàng, tốc độ tăng trưởng doanh thu, nhưng giá trị Q của Tobin, ROE và các biến khác phần nào phản ánh sự thay đổi trong triển vọng cầu và tốc độ tăng trưởng doanh thu. Tuy nhiên, một số thông tin như đơn hàng mới nhất hoặc cơ hội công nghệ chưa được thực hiện vẫn cần được xác minh bổ sung.
Chúng tôi đã thực hiện ước tính cho các chuỗi công nghiệp bao gồm dầu khí (Mỹ), vật liệu xây dựng (Mỹ), kim loại màu (Mỹ), thiết bị bán dẫn (Mỹ, Trung Quốc), thiết kế chip số (Mỹ, Trung Quốc), gia công bán dẫn (toàn cầu), lưu trữ (toàn cầu), mô-đun quang (Mỹ, Trung Quốc), PCB (Mỹ, Trung Quốc), thiết bị lưới điện (Trung Quốc) và truyền tải điện (Mỹ), ngoại trừ thiết kế chip số, mô-đun quang và thiết bị lưới điện của Trung Quốc, R² đều trên 0,4, cho thấy tính khả thi và sức giải thích của mô hình, trong khi một số ngành có sức giải thích thấp có thể liên quan đến thời gian phát triển ngắn và sự thay đổi công nghệ nhanh chóng.
Chúng tôi ước tính cho thấy (Biểu đồ 12), vào năm 2026, các ngành có cường độ đầu tư tương đối cao (RI) bao gồm lưu trữ bán dẫn toàn cầu, gia công bán dẫn toàn cầu, vật liệu xây dựng Mỹ, PCB Mỹ, mô-đun quang Mỹ, v.v., cường độ đầu tư của chúng đều rõ ràng cao hơn "mức hợp lý". Cần lưu ý rằng, RI cao không thể trực tiếp được coi là căn cứ cho việc đầu tư quá mức và mở rộng sản xuất mạnh mẽ hơn, mà cũng có thể đến từ các đơn hàng mới, công nghệ mới và nâng cấp ngành chưa được mô hình nắm bắt, cần kết hợp với thông tin từ các khía cạnh như cấu trúc cạnh tranh để đưa ra đánh giá thêm.
Biểu đồ 12: Xu hướng lịch sử cường độ đầu tư tương đối (RI) của các ngành thịnh vượng
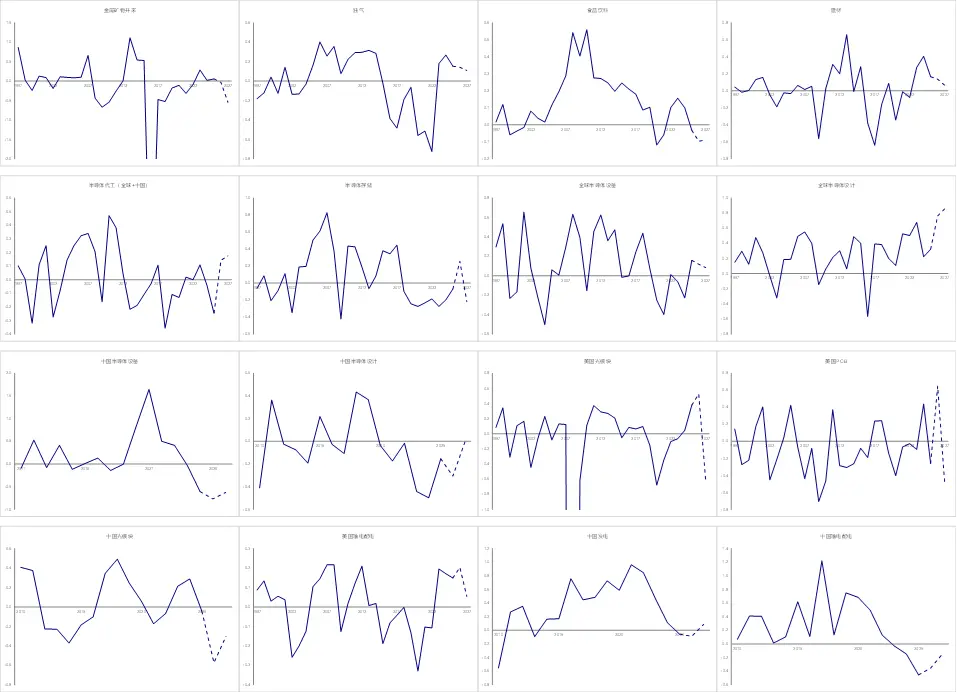
Nguồn: Factset, Wind, Bộ phận Nghiên cứu Công ty Trung Quốc Chú thích: Chọn dữ liệu từ năm 1997~2025 làm mẫu thống kê
2) Đầu tư trong tương lai sẽ lớn đến mức nào? Quan sát tài chính mới
Sử dụng tài chính mới để quan sát xác suất mở rộng sản xuất trong tương lai. Cường độ đầu tư tương đối trả lời câu hỏi "sự lệch lạc của đầu tư hiện tại so với mức hợp lý", nhưng điều thực sự quyết định cung cấp trong tương lai là liệu có khả năng tiếp tục tăng cường đầu tư trong giai đoạn tiếp theo hay không, do đó, chúng tôi tiếp tục giới thiệu tài chính mới (New Financing), quan sát xem vốn có còn đang chảy vào ngành hay không.
Chúng tôi định nghĩa tài chính mới là tỷ lệ giữa vốn cổ phần ròng và vốn nợ ròng so với tổng tài sản. Tài chính không tương đương với chi tiêu vốn trong tương lai, nhưng nó cung cấp điều kiện tài chính cần thiết cho việc mở rộng sản xuất sau này. Việc tăng cường tài chính mới có nghĩa là doanh nghiệp đã nhận được nhiều vốn bên ngoài hơn, tạo điều kiện cho việc mở rộng sản xuất tiếp theo. Nếu RI đã ở mức cao, trong khi doanh nghiệp vẫn đang nhận được nhiều tài chính bên ngoài, điều này có nghĩa là ngành không chỉ đã thực hiện mở rộng sản xuất mạnh mẽ, mà còn đang hình thành điều kiện để tăng cường đầu tư trong tương lai, cần cảnh giác xem liệu vốn có đang hỗ trợ cho một đợt mở rộng cung cấp mới hay không; ngược lại, nếu RI cao nhưng tài chính mới rõ ràng giảm, thì đầu tư cao hiện tại chưa chắc sẽ tiếp tục tăng tốc.
Chúng tôi ước tính cho thấy, vào năm 2026, cường độ tài chính mới của các ngành tương đối kiềm chế, chỉ có gia công bán dẫn toàn cầu và thiết bị bán dẫn Mỹ vượt quá phân vị 50%; cường độ tài chính của mô-đun quang Mỹ, vật liệu xây dựng Mỹ, lưu trữ bán dẫn toàn cầu, chip số toàn cầu đang ở phân vị thấp. Do đó, tổng hợp lại, chỉ có gia công bán dẫn toàn cầu là ngành có cường độ đầu tư lớn và cường độ tài chính cũng lớn.
V. Mở rộng cung cấp nhất định sẽ giảm lợi tức? Còn phải xem cấu trúc cạnh tranh
Mở rộng cung cấp với cường độ cao có thể phá vỡ sự cân bằng cung cầu hiện có, dẫn đến áp lực cung cấp tăng lên; cũng có thể đáp ứng nhu cầu tăng trưởng nhanh hoặc yêu cầu nâng cấp công nghệ, do đó, đầu tư cao chưa chắc có nghĩa là lợi tức thấp, điều quan trọng còn phụ thuộc vào cấu trúc cạnh tranh của ngành.
1) Ý nghĩa kinh tế của mở rộng cung cấp dưới các cấu trúc cạnh tranh khác nhau
Khi ngành tương đối phân tán, sự hợp lý của từng doanh nghiệp có thể chuyển thành sự phi lý ở cấp độ ngành. Mỗi doanh nghiệp đều có thể thấy giá tăng và lợi nhuận cao, và đều muốn mở rộng thị phần. Nhưng khi một doanh nghiệp tăng cường sản xuất, sẽ ảnh hưởng đến giá cả và lợi tức trong tương lai của các doanh nghiệp khác. Nếu tất cả mọi người đều đầu tư theo sự khan hiếm hiện tại mà lại đánh giá thấp quy mô mở rộng đồng bộ của các đối thủ cạnh tranh, quyết định có vẻ hợp lý của từng doanh nghiệp có thể tích lũy thành tình trạng cung vượt cầu của toàn ngành. Do đó, trong các ngành có độ tập trung trung bình và thấp, cường độ đầu tư tương đối cao có thể là tín hiệu cho sự suy giảm hiệu suất.
Trong các ngành có độ tập trung cao, cường độ đầu tư cao có thể làm tăng lợi nhuận độc quyền của doanh nghiệp. Trong các thị trường có độ tập trung cao, doanh nghiệp dễ dàng nhận thức được ảnh hưởng của việc mở rộng sản xuất của mình đối với cung cấp và giá cả của ngành, quyết định đầu tư cũng có khả năng xem xét ảnh hưởng này, do đó, đầu tư phi lý cũng dễ dàng được điều chỉnh. Vì vậy, trong các ngành có độ tập trung cao, cường độ đầu tư tương đối cao và tài chính mới có thể có nghĩa là sự thay đổi trong mối quan hệ lịch sử của các biến dưới tác động của nâng cấp công nghệ, bùng nổ nhu cầu, v.v., cường độ đầu tư tương đối cao có thể có nghĩa là hiệu suất tốt hơn.
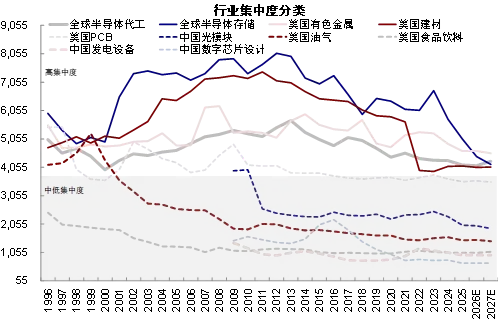
Vì vậy, bài viết này tiếp tục giới thiệu độ tập trung doanh thu ngành (HHI), mô tả cấu trúc cạnh tranh và kỷ luật cung cấp tiềm năng. Chỉ số này là tổng bình phương của thị phần doanh thu của các công ty trong ngành. HHI càng cao, doanh thu càng tập trung vào một số ít doanh nghiệp hàng đầu, quyết định cung cấp tương đối tập trung; HHI càng thấp, các bên tham gia ngành tương đối phân tán, trong giai đoạn thịnh vượng, dễ xảy ra tình trạng nhiều doanh nghiệp đồng thời mở rộng sản xuất, từ đó làm tăng rủi ro giải phóng cung cấp tập trung.
Chúng tôi ước tính cho thấy, các ngành kim loại màu tại thị trường chứng khoán Mỹ, lưu trữ bán dẫn toàn cầu, gia công bán dẫn toàn cầu, vật liệu xây dựng tại thị trường chứng khoán Mỹ có độ tập trung doanh thu cao, trong khi thiết kế chip số của Trung Quốc, dầu khí Mỹ, thiết bị bán dẫn của Trung Quốc tương đối phân tán (Biểu đồ 13). Tất nhiên, kết quả thực tế bị giới hạn bởi khả năng thu thập dữ liệu.
Biểu đồ 13: Cấu trúc cạnh tranh của các ngành thịnh vượng
Nguồn: Factset, Bộ phận Nghiên cứu Công ty Trung Quốc
2)Kiểm nghiệm thực chứng: Mở rộng sản xuất dưới sự tập trung cao có nghĩa là lợi nhuận cao và sự thịnh vượng cao
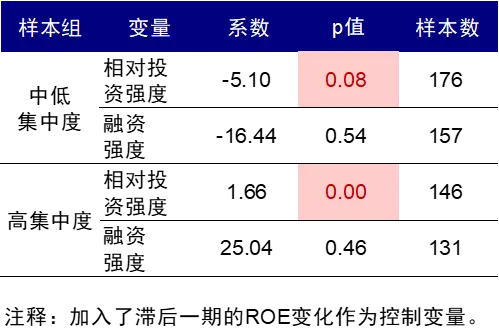
Tiếp theo, chúng tôi sẽ kiểm nghiệm thực chứng tác động của cường độ đầu tư tương đối, vốn mới và cấu trúc cạnh tranh đối với lợi nhuận vốn. Để giảm thiểu ảnh hưởng của sai số thống kê HHI, chúng tôi sẽ phân loại HHI lớn hơn hoặc bằng 4000 thành nhóm tập trung cao, còn lại là nhóm tập trung trung bình và thấp, đồng thời thêm biến kiểm soát là sự thay đổi ROE của kỳ trước, để xem xét mối quan hệ giữa cường độ đầu tư tương đối và cường độ huy động vốn với sự thay đổi ROE của kỳ tiếp theo. Kết quả cho thấy:
► Liệu đầu tư có thể chuyển hóa thành lợi nhuận bền vững hay không có mối quan hệ đáng kể với cấu trúc cạnh tranh. Trong nhóm tập trung trung bình và thấp, cường độ đầu tư tương đối có mối quan hệ nghịch với sự thay đổi ROE của kỳ tiếp theo; trong nhóm tập trung cao, mối quan hệ này chuyển thành tương quan dương, cả hai đều có ý nghĩa thống kê. Điều này có nghĩa là, đầu tư càng xa rời mức bình thường, lợi nhuận trong ngành phân tán càng giảm, trong khi ngành tập trung cao lại có sự cải thiện lợi nhuận.
► Cường độ huy động vốn cũng có mối quan hệ tích cực với sự thay đổi ROE của kỳ tiếp theo, nhưng không có ý nghĩa thống kê, chưa đủ để xác nhận tác động dự đoán ổn định. Nguyên nhân có thể là cường độ huy động vốn bao gồm cả huy động vốn cổ phần và nợ, lý thuyết có thể ảnh hưởng kép đến lợi nhuận vốn: vừa có đòn bẩy, mua lại hoặc các dự án mới có ROIC cao làm tăng tỷ suất lợi nhuận đầu tư, vừa có chi phí tài chính và pha loãng vốn cổ phần làm xói mòn lợi nhuận vốn, cần phải tách ra kiểm nghiệm thêm.
Mức độ thịnh vượng và sự thay đổi lợi nhuận không hoàn toàn đồng bộ, ngay cả khi nguồn cung mới được giải phóng, lợi nhuận ngành vẫn duy trì tăng trưởng, tốc độ tăng trưởng cũng có thể dần trở về mức bình thường lịch sử từ mức cao bất thường, thể hiện qua sự giảm SUE, trong khi ROE chưa chắc đã giảm theo. Do đó, bài viết này sẽ phân biệt thêm tác động của nguồn cung đối với lợi nhuận vốn ROE và thịnh vượng lợi nhuận SUE, thêm SUE làm biến số được giải thích, xem xét liệu cường độ đầu tư tương đối và vốn mới có thay đổi thịnh vượng lợi nhuận trong tương lai hay không. Kết quả cho thấy:
► Cường độ đầu tư tương đối sẽ có tác động trái ngược đến thịnh vượng tùy thuộc vào cấu trúc cạnh tranh. Trong nhóm tập trung trung bình và thấp, cường độ đầu tư tương đối có mối quan hệ nghịch với sự thay đổi SUE của kỳ tiếp theo; trong nhóm tập trung cao, mối quan hệ này là dương, phù hợp với hướng hồi quy của ROE, cho thấy trong ngành cạnh tranh phân tán, đầu tư càng xa rời mức bình thường, thịnh vượng lợi nhuận càng có khả năng giảm từ mức cao bất thường; trong khi trong ngành có độ tập trung cao, thịnh vượng lợi nhuận lại được hỗ trợ bởi đầu tư cao.
► Cường độ huy động vốn và SUE có mối quan hệ tích cực đáng kể trong nhóm tập trung trung bình và thấp, trong khi nhóm tập trung cao vẫn không có ý nghĩa. Mối quan hệ tích cực giữa cường độ huy động vốn và thịnh vượng trong nhóm tập trung trung bình và thấp dường như mâu thuẫn với logic mà chúng tôi đã đề cập trước đó rằng mở rộng nguồn cung làm suy yếu thịnh vượng, nhưng rất có thể phản ánh hai vấn đề: thứ nhất, các doanh nghiệp trong ngành có cấu trúc phân tán, cạnh tranh đầy đủ thường phải đối mặt với rào cản huy động vốn mạnh mẽ. Khả năng tạo ra tiền mặt nội sinh của doanh nghiệp tương đối yếu, nghiên cứu phát triển, bán hàng và xây dựng năng lực sản xuất, thường phụ thuộc nhiều vào huy động vốn cổ phần và trái phiếu bên ngoài. Chỉ khi thịnh vượng cao, mới dễ dàng nhận được huy động vốn bên ngoài. Đồng thời, từ huy động vốn đến giải phóng năng lực sản xuất có độ trễ, tác động của nó đến lợi nhuận vốn và thịnh vượng chưa chắc đã ngay lập tức xuất hiện trong kỳ tiếp theo. Trong ngành tập trung cao, tác động của cường độ huy động vốn đến SUE trong tương lai không đáng kể, có thể liên quan đến việc doanh nghiệp đối mặt với rào cản huy động vốn yếu hơn. Trong những ngành này, các doanh nghiệp hàng đầu có khả năng tạo ra tiền mặt nội sinh mạnh mẽ, phụ thuộc ít vào huy động vốn bên ngoài, không cần phải chờ đến khi nhận được huy động vốn bên ngoài mới bắt đầu tăng cường nghiên cứu phát triển hoặc mở rộng vốn. Do đó, cường độ huy động vốn mới có thể không phải là một tín hiệu cải thiện thịnh vượng thuần túy.
Tóm lại, đối với các ngành có cấu trúc cạnh tranh phân tán, trong khi đầu tư và huy động vốn cao, cần cảnh giác với rủi ro giảm thịnh vượng và lợi nhuận từ mức cao; trong các ngành có độ tập trung cao, đầu tư cao có thể mang lại lợi nhuận và thịnh vượng cao hơn.
Biểu đồ 14: Các biến chính bên cung ảnh hưởng đến ROE
Nguồn: Wind, Bộ phận Nghiên cứu Công ty Trung Quốc
Chú thích: Chọn dữ liệu từ năm 1997~2025 làm mẫu thống kê
3)Kinh nghiệm lịch sử: Mở rộng cung trong bong bóng Internet và lợi nhuận vốn
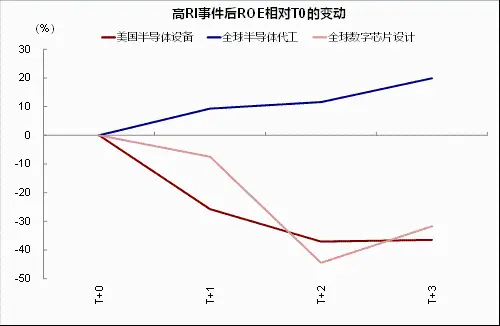
Kinh nghiệm từ bong bóng Internet cũng cung cấp một ví dụ trực quan cho "cấu trúc cạnh tranh thay đổi ý nghĩa mở rộng đầu tư". Cuối những năm 1990, sự thịnh vượng công nghệ tăng nhanh, chi tiêu vốn tăng rõ rệt. Nhưng với cùng một cường độ đầu tư, kết quả của các ngành khác nhau lại hoàn toàn khác nhau, điều này chủ yếu do cấu trúc cạnh tranh đóng vai trò quan trọng (Biểu đồ 15).
► Trong các ngành có cạnh tranh phân tán, đầu tư cao thường đi kèm với lợi nhuận vốn giảm rõ rệt, như ngành thiết bị bán dẫn lúc đó. Ngành thiết bị bán dẫn của Mỹ năm 1998 có RI đạt 0.535, nằm trong phân vị lịch sử 89.7%; sau đó đến năm 2001, ROE giảm tổng cộng 28.0 điểm phần trăm. Ngành PCB của Mỹ cũng thể hiện đặc điểm tương tự: năm 2000 RI đạt 0.324, cũng nằm trong phân vị lịch sử 89.7%, một năm sau ROE giảm 63.2 điểm phần trăm. Cả hai ngành đều có độ tập trung thấp, khi các đối thủ cùng tăng cung, đầu tư hợp lý ở cấp doanh nghiệp dễ dàng tích tụ thành áp lực cung ở cấp ngành.
► Ngành có độ tập trung cao lại có kết quả khác, như gia công bán dẫn. Ngành gia công bán dẫn toàn cầu năm 2001 HHI đạt 4289, thuộc ngành có độ tập trung cao; năm đó RI là 0.250, cũng nằm trong phân vị cao 82.8% của chính nó, nhưng một năm sau ROE lại tăng 7.5 điểm phần trăm. Nói cách khác, trong các ngành có quyết định cung tập trung hơn, đầu tư rõ ràng cao hơn mức bình thường lịch sử, cũng không nhất thiết dẫn đến mở rộng sản xuất vô tổ chức và cung vượt quá cầu.
Biểu đồ 15: Thời kỳ bong bóng Internet, ngành gia công bán dẫn có độ tập trung cao và các ngành có cường độ đầu tư cao khác có sự phân hóa trong xu hướng ROE
Nguồn: Factset, Bộ phận Nghiên cứu Công ty Trung Quốc
Sáu, Ngành nào có thể duy trì thịnh vượng cao trong tương lai? Cung có lợi cho thiết bị bán dẫn Trung Quốc và thiết bị lưới điện, chip kỹ thuật số toàn cầu có thể gặp áp lực
Phân tích trên cho chúng ta thấy, cường độ cung có độ giải thích tốt đối với lợi nhuận vốn và thịnh vượng, và có tác động dự đoán một năm trước, hướng đi phụ thuộc vào cấu trúc cạnh tranh của ngành, tác động dự đoán độc lập của vốn mới là hạn chế. Do đó, trong việc đánh giá triển vọng tương lai, trước tiên chúng tôi xác định cấu trúc cạnh tranh, sau đó sử dụng cường độ đầu tư tương đối làm tín hiệu chính để đánh giá hướng thay đổi lợi nhuận.
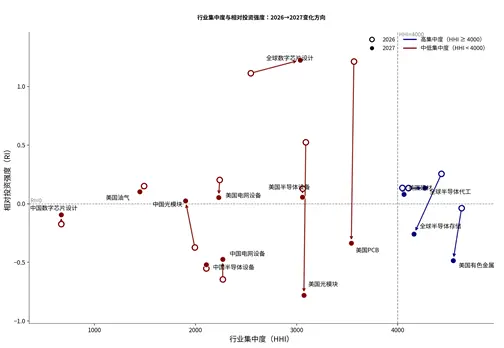
► Thay đổi cấu trúc cạnh tranh trong hai năm tới. Năm 2026, các ngành có độ tập trung cao là khai thác khoáng sản kim loại của Mỹ, lưu trữ bán dẫn toàn cầu, gia công bán dẫn toàn cầu, vật liệu xây dựng của Mỹ; các ngành tương đối phân tán là thiết kế chip kỹ thuật số Trung Quốc, dầu khí của Mỹ, thiết bị bán dẫn Trung Quốc, v.v. Đối với năm 2027, dựa trên tỷ lệ kỳ vọng doanh thu, chúng tôi ước tính cấu trúc cạnh tranh của ngành không có thay đổi căn bản, nhưng các ngành có độ tập trung giảm rõ rệt chủ yếu bao gồm lưu trữ bán dẫn toàn cầu, khai thác khoáng sản kim loại của Mỹ, dầu khí của Mỹ, PCB của Mỹ; các ngành có độ tập trung tăng rõ rệt chủ yếu bao gồm gia công bán dẫn toàn cầu, thiết kế chip kỹ thuật số toàn cầu và mô-đun quang Trung Quốc.
► Thay đổi cường độ đầu tư trong hai năm tới (Biểu đồ 16). Để loại bỏ sự không thể so sánh do biến động khác nhau của ngành, bài viết này thống nhất sử dụng cường độ đầu tư tương đối trong phân vị lịch sử của ngành, dữ liệu năm 2026 và 2027 đều là kỳ vọng nhất quán của thị trường.
1) Năm 2026, dựa trên kỳ vọng nhất quán của thị trường, các ngành có cường độ đầu tư tương đối cao là: lưu trữ bán dẫn toàn cầu, gia công bán dẫn toàn cầu và vật liệu xây dựng của Mỹ trong nhóm tập trung cao, cũng như thiết kế chip kỹ thuật số toàn cầu, mô-đun quang của Mỹ, PCB của Mỹ và thiết bị lưới điện của Mỹ trong nhóm tập trung trung bình và thấp; các ngành có cường độ đầu tư tương đối thấp là thiết bị lưới điện Trung Quốc, mô-đun quang, thiết bị bán dẫn, đều thuộc nhóm tập trung trung bình và thấp.
2) Năm 2027, dựa trên kỳ vọng nhất quán của thị trường, cường độ đầu tư tương đối của gia công bán dẫn toàn cầu và vật liệu xây dựng của Mỹ trong nhóm tập trung cao, cũng như thiết kế chip kỹ thuật số toàn cầu trong nhóm tập trung trung bình và thấp vẫn cao; ngoài ra, cường độ đầu tư của thiết kế chip kỹ thuật số Trung Quốc trong nhóm tập trung trung bình và thấp sẽ tăng; trong các ngành có cường độ đầu tư tương đối thấp, đã thêm lưu trữ bán dẫn toàn cầu trong nhóm tập trung cao và PCB của Mỹ, mô-đun quang và kim loại màu trong nhóm tập trung trung bình và thấp.
Biểu đồ 16: Xu hướng thay đổi cường độ đầu tư tương đối của các lĩnh vực thịnh vượng cao
Nguồn: Factset, Bộ phận Nghiên cứu Công ty Trung Quốc
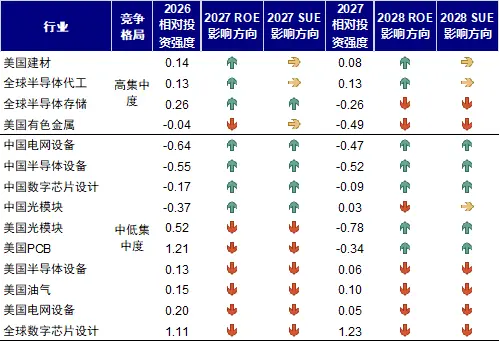
Sự kết hợp khác nhau giữa độ tập trung ngành và cường độ đầu tư có ý nghĩa khác nhau đối với lợi nhuận trong tương lai (ROE) và lợi nhuận (SUE) (Biểu đồ 17): 1)Tập trung cao + cường độ đầu tư cao: bao gồm gia công bán dẫn toàn cầu và vật liệu xây dựng của Mỹ. Do quyết định cung tương đối tập trung, đầu tư cao không nhất thiết dẫn đến mở rộng sản xuất vô tổ chức, mà có thể nhờ vào sự đổi mới công nghệ và cân bằng giá cả thúc đẩy ROE và SUE; 2)Tập trung trung bình và thấp + cường độ đầu tư thấp: bao gồm thiết bị bán dẫn Trung Quốc và thiết bị lưới điện. Do mở rộng sản xuất tương đối kiềm chế, sự gia tăng khối lượng ít xói mòn giá cả và tỷ suất lợi nhuận, ROE trong tương lai vẫn có không gian cải thiện, SUE cũng có điều kiện duy trì ở mức tương đối cao. 3)Tập trung cao + cường độ đầu tư thấp: chủ yếu bao gồm kim loại màu của Mỹ. Mặc dù cấu trúc cạnh tranh có lợi cho việc duy trì kỷ luật cung, nhưng thiếu tín hiệu lợi nhuận tích cực tương ứng với sự mở rộng đầu tư mạnh mẽ, động lực cải thiện ROE và SUE trong tương lai có thể tương đối hạn chế; 4)Tập trung trung bình và thấp + cường độ đầu tư cao: điển hình nhất là thiết kế chip kỹ thuật số toàn cầu. Cạnh tranh tương đối phân tán khiến việc mở rộng sản xuất ở cấp doanh nghiệp dễ dàng tích tụ thành áp lực cung ở cấp ngành, ROE trong tương lai đối mặt với rủi ro giảm, SUE cũng có khả năng trở về mức bình thường lịch sử từ mức cao bất thường, là lĩnh vực cần cảnh giác với tính bền vững của thịnh vượng cao.
Biểu đồ 17: Hướng tác động của cường độ đầu tư tương đối đến ROE và SUE dưới các cấu trúc cạnh tranh khác nhau
Nguồn: Factset, Bộ phận Nghiên cứu Công ty Trung Quốc
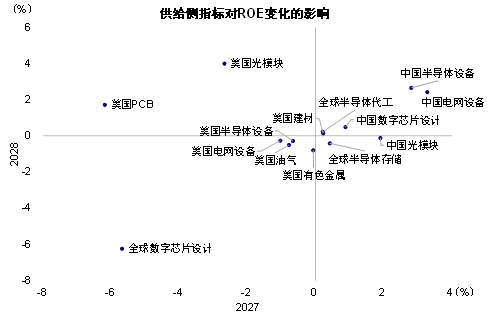
Tóm lại, kỳ vọng đầu tư hiện tại chưa đủ để tạo áp lực toàn diện lên thịnh vượng của ngành công nghệ toàn cầu. Nhưng dưới các cấu trúc cạnh tranh khác nhau, tác động của mở rộng cung đến ROE và thịnh vượng sẽ có sự khác biệt: trong hai năm tới, môi trường cung tương đối có lợi, lợi nhuận vốn và thịnh vượng chủ yếu được hưởng lợi từ thiết bị bán dẫn và thiết bị lưới điện của Trung Quốc; đối mặt với thử thách lớn là thiết kế chip kỹ thuật số toàn cầu. Mô-đun quang của Trung Quốc, mô-đun quang của Mỹ và PCB có thể được hưởng lợi tạm thời; kim loại màu của Mỹ có thể chịu áp lực tạm thời (Biểu đồ 18- Biểu đồ 19).
Biểu đồ 18: Tác động của bên cung đến lợi nhuận vốn của các lĩnh vực AI trong hai năm tới
Nguồn: Wind, Factset, Bộ phận Nghiên cứu Công ty Trung Quốc
Biểu đồ 19: Tác động của bên cung đến thịnh vượng lợi nhuận của các lĩnh vực AI trong hai năm tới
Nguồn: Wind, Factset, Bộ phận Nghiên cứu Công ty Trung Quốc
[1] Boehm và Pandalai-Nayar(2022),American Economic Review
[2] Mô hình cường độ đầu tư là: ln(Investᵢ,ₜ/PPEᵢ,ₜ₋₁)=α+β₁Tobin's Qᵢ,ₜ₋₁+β₂ROEᵢ,ₜ+β₃DDᵢ,ₜ+β₄AGEᵢ,ₜ+β₅LEVᵢ,ₜ+β₆VOLPᵢ,ₜ+β₇ln(SIZEᵢ,ₜ)+εᵢ,ₜ
Nguồn
Bài viết này được trích từ: "AI cao điểm có thể chịu được thử thách cung cấp?" đã được phát hành vào ngày 19 tháng 10 năm 2026.
Peng Yifu, nhà phân tích, mã chứng nhận SAC: S0080525120003
Liu Gang, CFA, nhà phân tích, mã chứng nhận SAC: S0080512030003, SFC CE Ref: AVH867
Tuyên bố pháp lý
Lưu ý đặc biệt
Tài khoản công cộng này không phải là nền tảng phát hành báo cáo nghiên cứu của Công ty Cổ phần Tài chính Quốc tế Trung Quốc (sau đây gọi là "Công ty Trung Quốc"). Tài khoản công cộng này chỉ chuyển tiếp một số quan điểm trong báo cáo nghiên cứu đã được Công ty Trung Quốc phát hành. Nếu người đăng ký sử dụng thông tin trong tài khoản công cộng này, có thể sẽ gặp phải sự hiểu lầm về các giả định chính, xếp hạng, giá mục tiêu, v.v. do thiếu hiểu biết về báo cáo đầy đủ hoặc thiếu giải thích liên quan. Người đăng ký nếu sử dụng thông tin này, cần tìm kiếm sự hướng dẫn và giải thích từ cố vấn đầu tư chuyên nghiệp.
Thông tin và ý kiến trong tài khoản công cộng này không cấu thành giá chào bán hoặc yêu cầu mua bán chứng khoán hoặc công cụ tài chính được đề cập, các phân tích và đánh giá như xếp hạng, giá mục tiêu, định giá, dự báo lợi nhuận cũng không cấu thành lời khuyên đầu tư về chứng khoán hoặc công cụ tài chính cụ thể tại mức giá cụ thể, thời điểm cụ thể, hoặc hiệu suất thị trường cụ thể. Những thông tin và ý kiến này không bao giờ cấu thành ý kiến hướng dẫn cụ thể cho bất kỳ ai về việc đầu tư, người đăng ký nên tự đánh giá thông tin và ý kiến trong tài khoản công cộng này, tự đưa ra quyết định đầu tư dựa trên tình hình của bản thân và tự chịu rủi ro đầu tư.
Công ty Trung Quốc không đưa ra bất kỳ bảo đảm rõ ràng hoặc ngụ ý nào về độ chính xác, độ tin cậy, tính kịp thời và tính đầy đủ của thông tin trong tài khoản công cộng này. Công ty Trung Quốc và/hoặc các nhân viên liên quan không chịu trách nhiệm dưới bất kỳ hình thức nào cho bất kỳ hậu quả nào phát sinh từ việc dựa vào hoặc sử dụng thông tin trong tài khoản công cộng này.
Tài khoản công cộng này chỉ dành cho khách hàng ở đại lục Trung Quốc của Công ty Trung Quốc, bất kỳ người đăng ký nào không đáp ứng các điều kiện nêu trên, xin vui lòng tự đánh giá tính phù hợp của việc nhận nội dung đăng ký trước khi đăng ký. Việc đăng ký tài khoản công cộng này không cấu thành cơ sở cho bất kỳ hợp đồng hoặc cam kết nào, Công ty Trung Quốc không coi người đăng ký chỉ vì hành động đăng ký tài khoản công cộng này là khách hàng của Công ty Trung Quốc.
 Cảnh báo rủi ro