








Giải thích báo cáo công tác tài chính của Quốc vụ viện: RWA có phải là hoạt động tài chính bất hợp pháp không?
 Quan điểm cốt lõi

 Thống đốc Ngân hàng Trung ương Pan Gongsheng đã trình bày báo cáo công việc tài chính trước Ủy ban Thường vụ Quốc hội, đề cập đến "tăng cường quản lý mã hóa tài sản thế giới thực (RWA)". Luật sư Liu Honglin giải thích: Liệu điều này có nghĩa là coi RWA là hoạt động tài chính bất hợp pháp không?
Tác giả: Lưu Hồng Lâm
Theo tin tức, vào ngày 3 tháng 11, Thống đốc Ngân hàng Nhân dân Trung Quốc, Pan Công Thắng, được Ủy ban Nhà nước ủy quyền, đã báo cáo về tình hình công việc tài chính từ tháng 10 năm 2025 tại cuộc họp lần thứ 25 của Ủy ban Thường vụ Quốc hội khóa XIV. Báo cáo như thường lệ bao gồm chính sách tiền tệ, cải cách tài chính và xử lý rủi ro, nhưng có một đoạn về tiền ảo và RWA cần phải xem xét kỹ lưỡng:
Hoàn thiện khung chính sách quản lý tiền ảo, tăng cường phân tích các manh mối liên quan đến các ngân hàng ngầm liên quan đến tiền ảo, hoàn thiện cơ chế xử lý thường xuyên toàn chuỗi đối với việc "khai thác" tiền ảo, tăng cường quản lý token hóa tài sản thế giới thực (RWA).
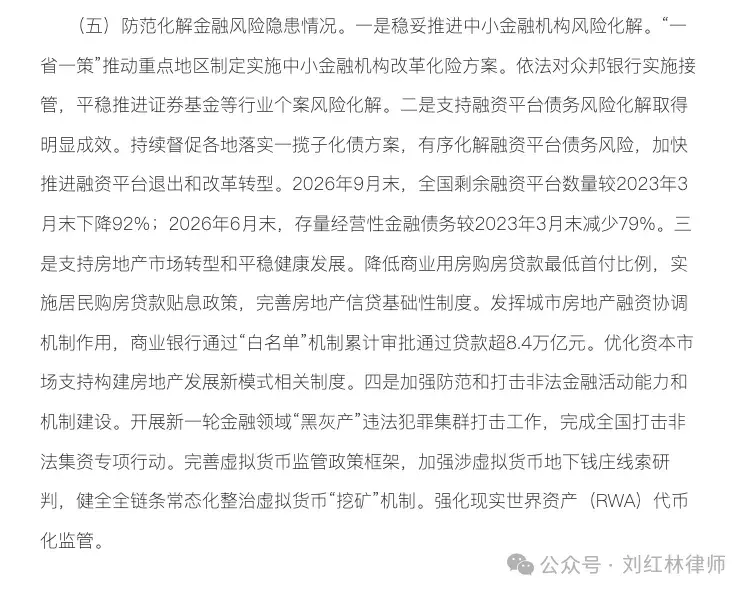
Hình: Báo cáo về tình hình công việc tài chính của Ủy ban Nhà nước, đăng lại từ Ngân hàng Nhân dân
RWA (Tài sản Thế giới Thực), là hình thức kinh doanh chuyển đổi tài sản thế giới thực như bất động sản, trái phiếu, tài sản carbon sang phát hành và lưu thông trên chuỗi, trong vài năm qua đã là một từ ngữ rất thận trọng trong các phát ngôn quản lý.
Lần này được đưa vào báo cáo công việc tài chính của Ủy ban Nhà nước, trên thị trường có hai cách đọc: một số người đọc ra sự thắt chặt, cho rằng quản lý lại phải tăng cường; cũng có người giải thích ngược lại, cho rằng việc đưa vào tài liệu chính thức như vậy có phải là để thiết lập quy tắc, tạo ra lộ trình không.
Hai cách đọc có thể đều bỏ qua cùng một sự thật: sự thay đổi thực sự lần này là RWA sẽ thuộc về ai quản lý, theo cách nào.
Trước tiên, hãy nói về đoạn văn này được viết ở đâu.
Trong phần đầu của báo cáo "Tiến triển và hiệu quả chính của công việc tài chính", có một mục gọi là "Tình hình phòng ngừa và xử lý rủi ro tài chính", đoạn văn này nằm trong đó, cùng một đoạn có các hoạt động tội phạm vi phạm pháp luật trong lĩnh vực tài chính "đen và xám", một tiêu đề nhỏ trong mục này gọi là "Tăng cường khả năng và cơ chế phòng ngừa và xử lý các hoạt động tài chính bất hợp pháp".
Vị trí chương này chính là phân loại quản lý: RWA được phân vào rủi ro hoạt động tài chính bất hợp pháp cần phải phòng ngừa và xử lý, không nằm trong chương trình đổi mới tài chính và mở cửa ra nước ngoài.
RWA đã vào quản lý hàng ngày như thế nào
RWA không phải lần đầu tiên được quản lý chỉ định. Vào tháng 2 năm nay, Ngân hàng Nhân dân cùng với tám bộ phận đã phát hành thông báo "Về việc tăng cường phòng ngừa và xử lý các rủi ro liên quan đến tiền ảo" (Ngân hàng phát hành [2026] số 42), lần đầu tiên đưa token hóa RWA và tiền ảo vào danh sách các đối tượng xử lý rủi ro, Ủy ban Nhà nước trong báo cáo thực hiện ý kiến thẩm tra đã tổng hợp cách nói này thành "Nghiêm cấm trong nước, quản lý nghiêm ngặt ở nước ngoài".
Khi áp dụng vào thực tế: tên doanh nghiệp và hộ kinh doanh cá thể không được xuất hiện các từ như "RWA" "token hóa tài sản thế giới thực"; các nền tảng internet không được cung cấp địa điểm kinh doanh, trưng bày, tiếp thị và dẫn dắt cho các hoạt động liên quan; các tổ chức tài chính và tổ chức thanh toán không được cung cấp dịch vụ mở tài khoản, chuyển tiền và thanh toán.
Thông báo đó giải quyết vấn đề "đóng", đóng từng kênh kinh doanh trong nước.
Sự thay đổi trong báo cáo tháng 11 này là, RWA và phân tích manh mối ngân hàng ngầm, xử lý toàn chuỗi khai thác được đặt cùng nhau, được viết vào báo cáo công việc hàng năm của Ủy ban Nhà nước gửi Quốc hội, và được viết trong phần tổng kết công việc của năm qua, đối với quản lý mà nói, đây đã là công việc hàng ngày đang được thực hiện.
Nói cách khác, RWA không còn chỉ là một thuật ngữ mới trong một thông báo chuyên đề, mà đã được đưa vào chương trình quản lý tài chính thông thường. Sau này, các ràng buộc đối với loại hình kinh doanh này không cần phải dựa vào tài liệu chuyên biệt để thông báo, các hành động quản lý và thực thi hàng ngày sẽ bao trùm đến.
Dịch vụ kỹ thuật không còn chỉ là trung lập?
Sự thay đổi này có ảnh hưởng thực tế đến các nhà đầu tư, liên quan đến quyền quản lý.
Trong hơn một năm qua, có nhiều khách hàng hỏi về RWA, các phương án hầu hết đều tương tự: nền tảng là bất động sản, quyền nợ, tài sản carbon hoặc quyền lợi từ thiết bị, bên trên có một lớp cấu trúc dịch vụ kỹ thuật hoặc dữ liệu lên chuỗi, phát hành và huy động vốn đổi cách nói, cố gắng định nghĩa toàn bộ sự việc thành kinh doanh kỹ thuật, kinh doanh dữ liệu, để tránh sự quản lý tài chính.
Cách đóng gói này đã rất khó khăn sau văn bản số 42, báo cáo lần này đã thu hẹp không gian tưởng tượng còn lại.
Việc phát hành, giao dịch, thanh toán sau khi tài sản lên chuỗi, quyền quản lý được xác định rõ trong khung tài chính, tiêu chuẩn đánh giá trở lại với những điều đơn giản nhất: tiền đến từ đâu, chảy đi đâu, ai cam kết lợi nhuận, hướng tới ai. Cấu trúc có tinh vi đến đâu, chỉ cần những điều này chỉ ra việc huy động công khai và cam kết lợi nhuận, thì câu nói "chúng tôi chỉ làm kỹ thuật" sẽ không giúp ích gì.
Trong báo cáo còn có một chi tiết dễ bị bỏ qua: tăng cường phân tích manh mối ngân hàng ngầm liên quan đến tiền ảo.
Câu này nhắm vào các kênh hồi lưu vốn. Một số nhóm đặt việc phát hành ở nước ngoài, cho rằng cấu trúc ngoài khơi đã tách biệt khỏi sự quản lý trong nước, nhưng chỉ cần quảng bá hướng tới người dùng trong nước, lợi nhuận thông qua kênh đổi trở về trong nước, thì chính xác rơi vào dòng này.
Quản lý nghiêm ngặt ở nước ngoài không phải là nơi đăng ký, mà là người dùng ở đâu, tiền chảy như thế nào.
Trong cùng một báo cáo, còn có một câu cần phải đối chiếu. Trong phần "Tình hình cải cách tài chính và mở cửa ra nước ngoài", cùng với các thỏa thuận thanh toán xuyên biên giới, hoán đổi nhân dân tệ, trái phiếu gấu, có câu này: vị trí của đồng nhân dân tệ kỹ thuật số đã chuyển từ tiền mặt sang tiền gửi ổn định.
Một cái được viết trong "Phòng ngừa và xử lý các hoạt động tài chính bất hợp pháp", một cái được viết trong "Cải cách tài chính và mở cửa ra nước ngoài", vị trí chương chính là phân loại của quản lý đối với hai con đường trên chuỗi.
Sự chuyển đổi này đã hoàn thành vào đầu năm nay, trong hội nghị thường niên của Diễn đàn Tài chính tháng 10, Pan Công Thắng đã công khai xác nhận, việc viết vào báo cáo lần này có nghĩa là nó đã chuyển từ sắp xếp thí điểm thành khung đã được xác định.
Sự việc này có vẻ không liên quan đến RWA, nhưng thực tế là một bên khác của cùng một bàn cờ.
Vị trí ban đầu của đồng nhân dân tệ kỹ thuật số là thay thế số cho tiền mặt, không tính lãi, không vào hệ thống tín dụng, mục đích chính là thanh toán nhỏ. Sau khi chuyển sang tiền gửi, các tổ chức hoạt động ngân hàng sẽ đưa đồng nhân dân tệ kỹ thuật số vào quản lý dự trữ tiền gửi, số dư ví xác thực có thể tính lãi, các ngân hàng thương mại có thể đưa nó vào các hoạt động toàn cảnh như gửi, cho vay, chuyển khoản, đầu tư.
Trung tâm vận hành quốc tế của đồng nhân dân tệ kỹ thuật số đã khám phá phát hành, đăng ký, lưu ký và thanh toán cho các tài sản như trái phiếu, công cụ tài trợ thương mại, quyền phát thải carbon, đây chính là câu chuyện ứng dụng mà ngành RWA đã nói đi nói lại trong vài năm qua.
Khi nhìn hai con đường này cùng nhau, hướng đi sẽ rõ ràng hơn: quản lý không phủ nhận sự việc tài sản lên chuỗi. Nghiêm cấm trong nước, đóng lại việc phát hành token hóa tự phát, hướng tới công chúng; hệ thống đồng nhân dân tệ kỹ thuật số đang sửa chữa, là lộ trình tài sản trên chuỗi được chính thức công nhận.
Đối với RWA tư nhân, đây là sự ép buộc hai chiều, một bên là xử lý cấm đoán, một bên là thay thế cơ sở hạ tầng chính thức. Hy vọng quản lý trước tiên đóng lại rồi mở ra, cho phép phát hành tư nhân một lần nữa, ít nhất từ báo cáo này không tìm thấy cơ sở.
Đội ngũ kinh doanh RWA nên nhìn nhận như thế nào?
Đối với các đội ngũ đang thực hiện hoặc chuẩn bị thực hiện các hoạt động liên quan đến RWA, phán đoán của luật sư Hồng Lâm có ba tầng.
Đối với các hoạt động trong nước, không nên dùng danh nghĩa dịch vụ kỹ thuật, dữ liệu lên chuỗi để đóng gói các hành động phát hành và huy động vốn. Quản lý đã rõ ràng xem xét loại hình kinh doanh này như một hoạt động tài chính, việc đóng gói chỉ làm tăng chi phí giải thích sau này, không thay đổi được định tính.
Đối với phát hành ở nước ngoài, trước tiên hãy nhìn rõ quản lý ra sao. Điều 14 của văn bản số 42 đã vạch ra một con đường được quản lý: dựa trên quyền sở hữu tài sản trong nước, quyền lợi, tiến hành các hoạt động token hóa có tính chất chứng khoán ở nước ngoài, theo nguyên tắc "cùng một hoạt động, cùng một rủi ro, cùng một quy tắc", sẽ được Ủy ban phát triển và cải cách, Ủy ban chứng khoán, Cục ngoại hối quản lý chặt chẽ theo phân công nhiệm vụ; hướng dẫn quản lý được Ủy ban chứng khoán công bố cùng ngày yêu cầu, các doanh nghiệp có tài sản cơ bản trong nước phải báo cáo với Ủy ban chứng khoán, các tổ chức trung gian cung cấp dịch vụ cũng phải được phê duyệt hoặc báo cáo. Nói cách khác, không phải là không thể đi ra nước ngoài, mà là phải đi theo con đường báo cáo. Nếu tránh khỏi con đường này, quảng bá hướng tới người dùng trong nước, lợi nhuận thông qua kênh đổi trở về, chính xác rơi vào phân tích manh mối ngân hàng ngầm; cấu trúc đặt ở nước ngoài, chưa bao giờ là đệm an toàn.
Về nhịp độ, không cần phải hoảng sợ, nhưng cần phải lập kế hoạch theo hướng đi. Báo cáo hiện tại là phát biểu chính sách, vẫn chưa có quy tắc cụ thể và thời gian có hiệu lực đi kèm, các hoạt động hiện tại không cần phải điều chỉnh quy trình ngay lập tức theo đó. Nhưng nếu mô hình kinh doanh của bạn dựa trên giả thuyết "quản lý sớm muộn sẽ mở cửa cho phát hành token hóa trong nước", thì báo cáo này cho thấy, giả thuyết đó không Thành lập trong chu kỳ có thể thấy được. Vị trí thực sự còn cơ hội, là ở những khâu không chạm vào vốn, không chạm vào phát hành: dịch vụ kỹ thuật, công cụ tuân thủ, kiểm toán lưu ký, dịch vụ dữ liệu, và hướng kết nối với lộ trình chính thức.
Tóm tắt
Câu chuyện về RWA chưa kết thúc, chỉ là quyền kể chuyện đã đổi chủ. Trong vài năm qua, ngành đã quen với việc nói rằng token hóa là sự cải cách của công nghệ đối với hệ thống tài chính; báo cáo này đưa ra câu trả lời là, trong khung của Trung Quốc, tài sản lên chuỗi hoặc đi theo lộ trình được quản lý công nhận, hoặc sẽ không có lộ trình.
 Cảnh báo rủi ro Cảnh báo rủi ro

Bài viết nổi bật





