波场TRON行业周报:高利率预期强化但BTC仍稳中走强,详解RWA清算基础设施Zero Delta
 ZeroDelta 是面向真实世界资产(RWA)的清算基础设施。它通过匹配机构级 RWA 交易订单流,为大规模资金流动提供合规、零滑点(Zero-Slippage)的执行服务。
一.前瞻
1. 宏观层面总结以及未来预测
本周宏观总结(2026年9月21日~9月27日):
本周全球资产定价的核心矛盾进一步集中到“美国经济韧性仍强 + 通胀压力偏高 + 美联储重新进入加息周期”。美联储在前一周完成自2023年以来首次加息后,本周多位官员继续释放可能需要进一步收紧政策的信号,而美国数据并没有给降温交易提供太多支持:截至9月19日当周初请失业金人数仅 19.7万人,就业市场仍较紧;8月核心资本品订单表现强于预期,9月商业活动调查亦显示经济活动回升,使市场进一步上调10月继续加息的预期。最明显的压力来自债券市场,9月25日美国 10年期国债收益率升至约5.20%,30年期升至约5.51%并触及逾20年高位,意味着金融条件明显收紧;与此同时,美国二季度经常账户赤字扩大至 2460亿美元、占GDP约3.0%,反映外部失衡仍在扩大。总体而言,9月21日至27日并不是“经济衰退推动宽松”的交易逻辑,而是经济韧性使高通胀更难下降,从而强化更高利率、更高美债收益率维持更久的预期;因此即使美股大型科技和AI板块仍提供支撑,高估值风险资产面对的利率压力已经明显上升。
未来一周预测(2026年9月28日~10月4日):
下一周宏观市场的重点将从“美联储表态”进一步转向就业与通胀数据能否验证继续加息的必要性,其中 10月2日美国非农就业报告将是最关键节点,同时市场还将关注通胀指标以及JOLTS职位空缺等数据。当前10年期美债已经突破5%的敏感区域,因此下一周存在两个截然不同的交易路径:如果就业继续强劲、工资压力偏高且通胀数据缺乏降温迹象,市场可能进一步强化10月加息预期,美债长端收益率存在继续维持5%以上甚至进一步上冲的风险,美元偏强,而美股、黄金及加密资产等对实际利率敏感的资产将承受更明显的估值压力;反之,如果就业出现明显降温、职位空缺下降或通胀弱于预期,近期快速上升的加息预期可能阶段性回撤,美债收益率和美元有望回落,从而缓解风险资产压力。因此 9月28日至10月4日最需要警惕的并不是单纯的经济走弱,而是“经济继续过热→通胀黏性→美联储继续加息→美债收益率进一步上行”这一链条,10年期美债 5%附近及以上的运行状态将是判断全球金融条件是否继续收紧的重要观察点。
2. 加密行业市场变动及预警
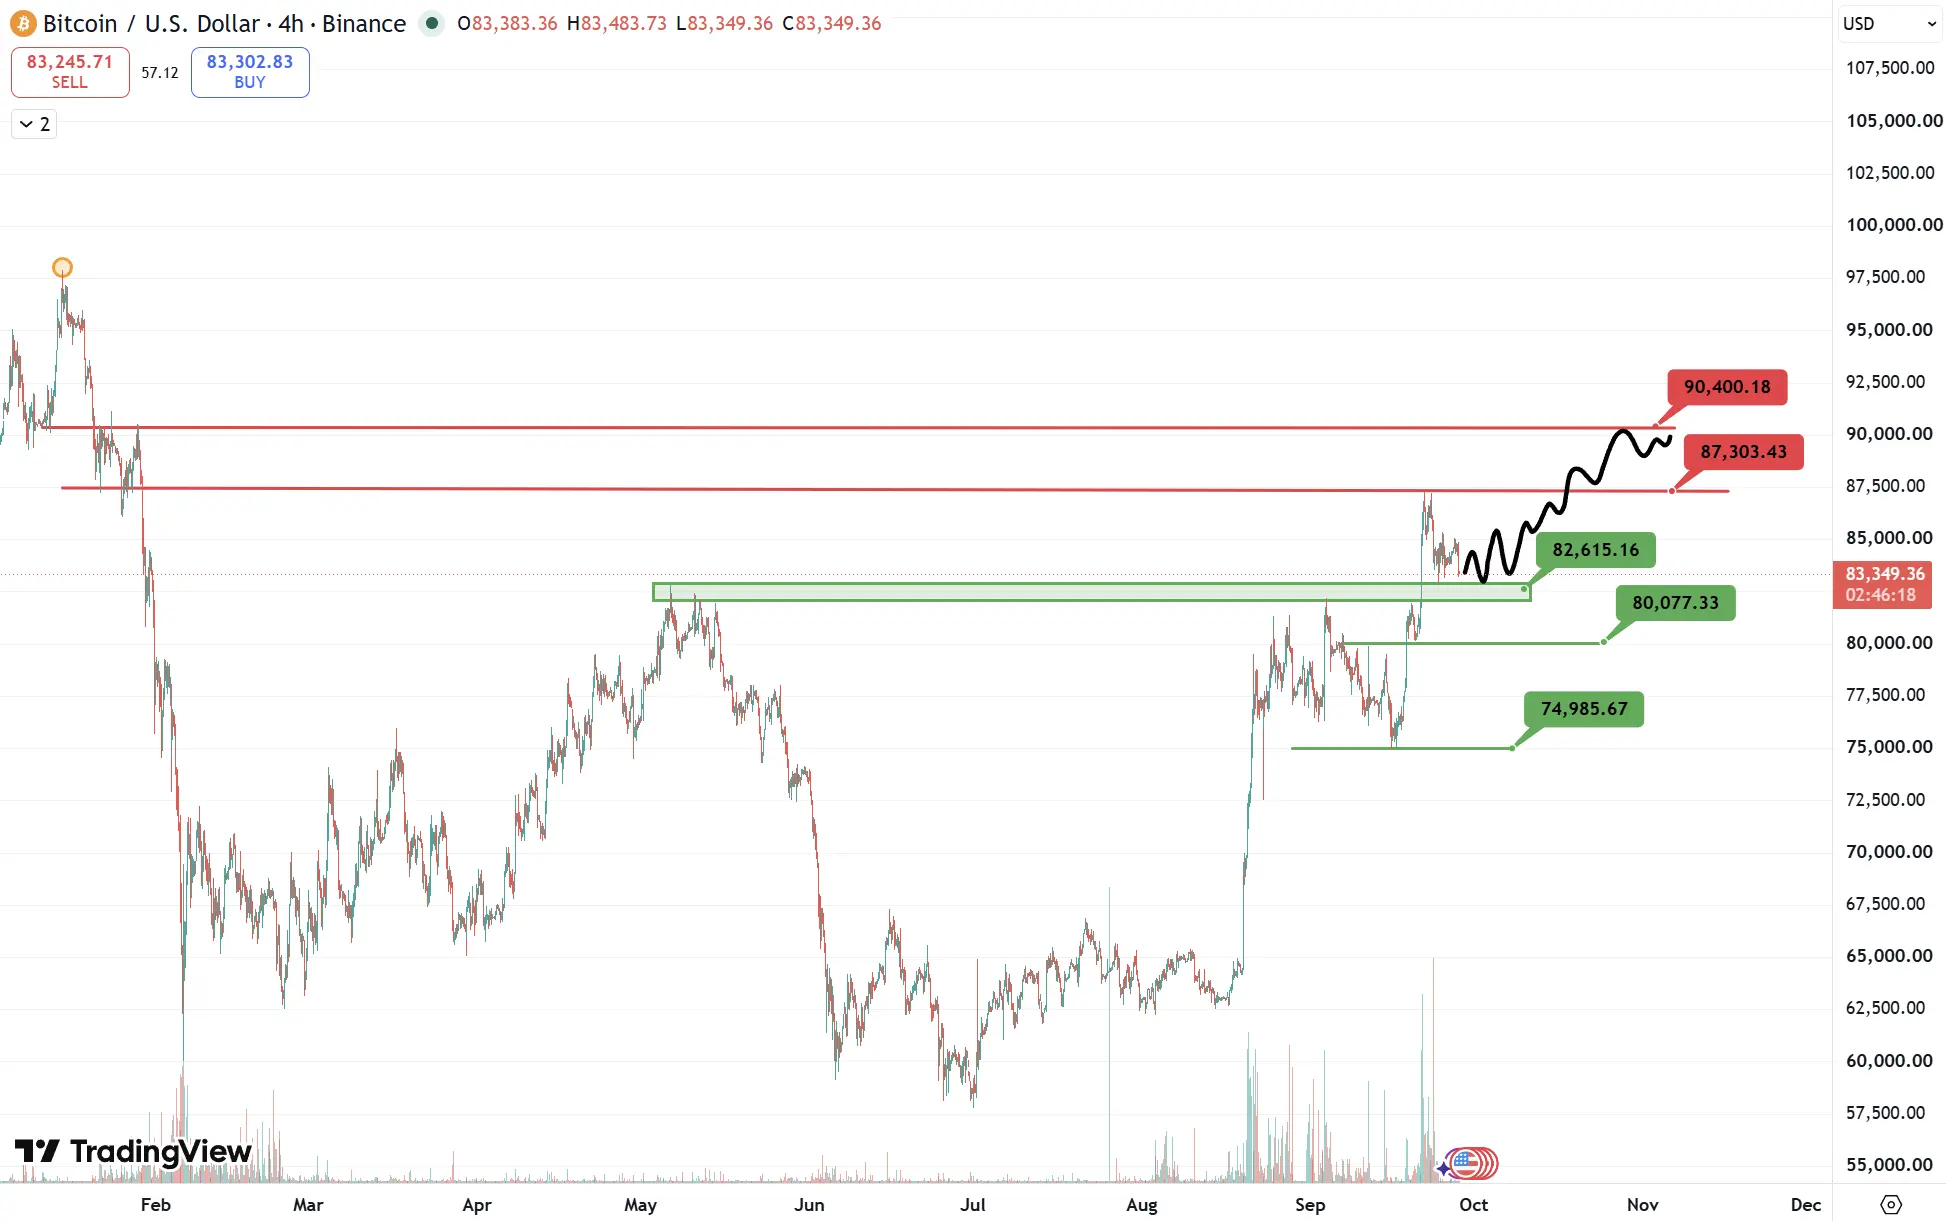
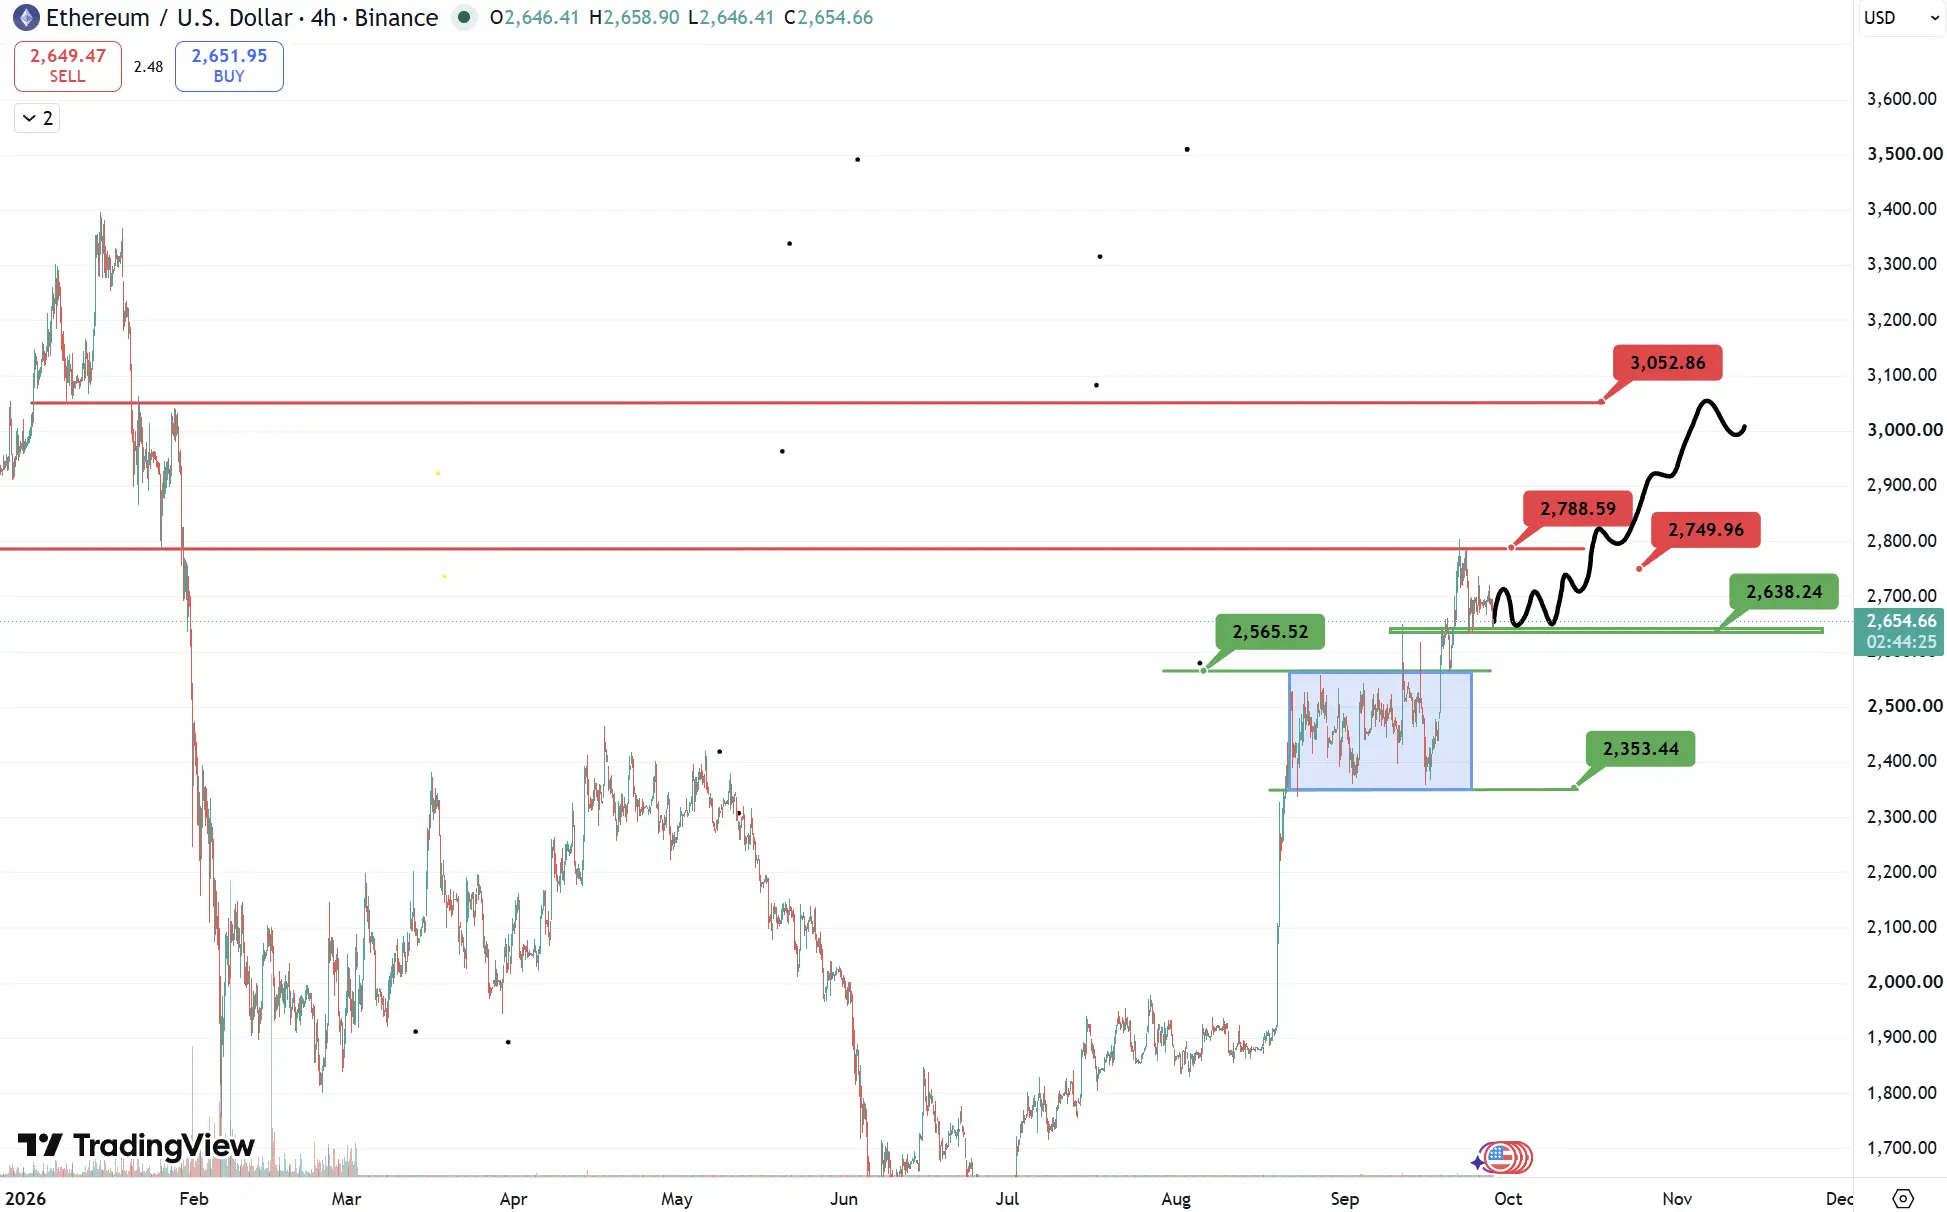
2026年9月21日~9月27日,加密市场整体呈现“周初急涨、随后回吐”的结构。BTC 在9月21日由约 8.12万美元附近快速拉升,盘中最高触及约 8.74万美元,单日涨幅超过6%,随后受获利盘与衍生品到期影响回落,9月23日一度跌至约 8.35万美元,截至9月26日维持在 8.39万~8.41万美元附近;ETH 同期从约 2645美元快速升至 2805美元附近,随后回落至 2690美元左右。此轮反弹主要受美债收益率回落、风险偏好修复、美国现货BTC ETF资金流入以及空头回补推动,但上涨并未形成持续单边趋势,9月25日前后的季度期权到期进一步放大了波动。整体看,本周BTC明显强于ETH,市场资金更偏向核心资产,山寨币跟涨持续性一般。
未来一周(9月28日~10月4日)需要重点警惕美国PCE、ADP、JOLTS以及10月2日非农就业数据带来的利率预期重新定价,其中9月30日公布的PCE是美联储最关注的通胀指标之一,若通胀继续偏高、就业仍强,市场可能重新强化高利率预期,对BTC和ETH形成压力。价格层面,BTC短线重点关注 8.3万美元~8.4万美元支撑区,若有效跌破,下一步可能回测 8万美元附近;上方则需重新站稳 8.6万~8.75万美元才能恢复更强上行动能。ETH需重点观察 2630~2650美元支撑,跌破后可能重新测试 2500~2550美元区域,上方 2780~2800美元仍是主要压力。当前市场的核心风险不是趋势已经反转,而是周初快速上涨后杠杆和情绪重新升温,在重要宏观数据密集公布前,短线更容易出现大幅双向波动。
3. 行业以及赛道热点
2026年9月21日~9月27日,加密行业一级市场融资热点明显集中在稳定币支付基础设施、RWA、DeFi 收益协议及链上金融基础设施:其中本周已披露金额较大的项目包括 HIFI 于9月24日完成3700万美元A轮融资,由 Left Lane Capital 领投、Tether 等参投,重点拓展稳定币支付及代币化资本市场基础设施;稳定币金融基础设施 Limited 于9月24日完成1850万美元种子轮融资;开放支付网络 Atum 于9月22日融资1350万美元,获得 Variant、PayPal Ventures 等支持;TRON 生态自托管钱包 MeshWallet 于9月24日披露1000万美元私募融资;RWA 收藏品平台 CatchBack 于9月21日完成800万美元种子轮融资,Foundation Capital 领投,Coinbase Ventures、Robinhood Ventures、Solana Foundation 等参投;AI+稳定币金融平台 Infini 于9月22日完成600万美元种子轮融资;DeFi 收益协议 InfiniFi 于9月23日完成300万美元种子轮融资,由 Electric Capital 领投;预测市场协议 functionSPACE 于9月24日完成170万美元 Pre-Seed 融资;此外巴西数字金融平台 NG.CASH 于9月23日获得 Blockchain Capital 1500万美元战略投资。
二.市场热点赛道及当周潜力项目
1.潜力项目概览
1.1. 详解总融资890万美元,由Lightspeed Faction、Arrington Capital以及Paper领投,Coinbase以及Franklin Templeton等参投——构建安全高效的跨链互操作基础设施Zero Delta
简介
ZeroDelta 是面向真实世界资产(RWA)的清算基础设施。它通过匹配机构级 RWA 交易订单流,为大规模资金流动提供合规、零滑点(Zero-Slippage)的执行服务。
ZeroDelta 从设计上保持中立:
-
不发行代币(No Token)
-
不偏向任何交易路径(No Preferred Routes)
用户提交一次请求,即可获得一次确定性的机构级结算(Firm Settlement),即使面对大规模资金交易,也能够保持稳定执行。
该清算系统服务于整个市场,而不是与市场进行竞争或从中获利。
ZeroDelta 智能合约已通过 Halborn 安全审计,所有重要安全问题均已完成修复。目前平台已经完成超过 10 亿美元($1B+) 的资产清算规模。
ZeroDelta 并未采用未经验证的自研跨链桥,而是基于成熟的行业基础设施:
-
Circle CCTP V2
-
LayerZero V2 OFT
作为底层技术支持,确保跨链资产流转更加安全、稳定。
ZeroDelta 采用非托管架构。
资金仅通过经过审计的智能合约进行流转,并严格按照合约预设条件执行。用户资产始终由智能合约规则控制,平台不会直接托管或控制资金。
Zero Delta协议机制简述
1. Three Components(三大核心组件)
ZeroDelta 由三个核心组件构成:用户/集成方(Users / Integrators)、托管合约(Escrow Contracts)以及清算与结算层(Clearing and Settlement)。三者共同完成订单提交、资产托管、订单匹配以及最终交付,形成面向 RWA 和稳定币交易的链上清算流程。
① Users / Integrators(用户 / 集成方)
运行主体:用户及其应用集成方
用户或集成方负责发起链上订单,并最终接收目标资产。
其中,普通用户可以直接提交交易请求;应用集成方也可以代表用户提交订单,实现将 ZeroDelta 清算能力集成到钱包、金融应用或其他交易入口中。
② Escrow Contracts(托管合约)
运行主体:部署在各支持链上的经过审计的智能合约
Escrow Contracts 是 ZeroDelta 的资产安全层,负责在订单提交到最终结算完成期间托管用户资产,并严格执行用户设定的交易条件,包括:
-
目标接收链(Destination)
-
最低输出金额(Minimum Output)
-
交易截止时间(Deadline)
这些合约采用无需许可调用(Permissionless)设计,任何符合条件的交易均可触发执行。同时,合约层通过 isSupportedToken 机制限制可使用资产范围,确保只有经过验证的资产才能进入系统。
③ Clearing and Settlement(清算与结算层)
运行主体:目前由 Glacis 运营,未来逐步开放
清算与结算层负责匹配进入系统的订单流、完成资产差额结算,并将目标资产交付给用户。
ZeroDelta 的订单会在中心 Hub Chain(枢纽链)上完成清算。由于不同链上的同类资产可以通过标准化跨链机制实现等价映射:
-
USDC 使用 Circle CCTP 的 Burn & Mint 机制
-
USDT、USDe 使用 LayerZero OFT
因此,ZeroDelta 可以在不同链之间匹配和结算等值资产,无需资产必须位于同一条链上,同时能够按照用户需求将资产发送至指定目标链。
2. Order Settlement(订单结算机制)
ZeroDelta 中的每笔订单都是跨资产交易(Cross-Asset Swap),例如:USDC → USDT
由于两种稳定币并非完全等价资产,因此交易必须存在一个确定价格。
ZeroDelta 的价格机制如下:
用户首先通过 API 请求报价(Quote),随后根据该报价提交订单。用户无需自行计算价格或决定交易路径,系统返回固定报价,并按照该价格完成最终结算。
报价结果主要包含:
-
askTokenAmount:链上执行时求解器(Solver)必须满足的最低成交数量;
-
finalAmount:最终发送给接收方的钱包金额。
3. How an Order Clears(订单清算流程)
ZeroDelta 的订单清算流程基于 Glacis Core 消息传递系统 和 Glacis Airlift 跨链资产转移能力构建,实现从订单提交、资产锁定、跨链清算到最终交付的完整流程。
在整个流程中,用户资产始终由 Escrow 合约托管,并按照智能合约预设规则执行。若订单无法完成结算,取消流程由用户主动触发,系统不会自动退款,Hub Chain 也不会主动返还资金。所有资金恢复操作均需要在 Hub Chain 上执行,因此无论订单最初来自哪条链,取消操作都需要承担 Hub Chain 的 Gas 成本。
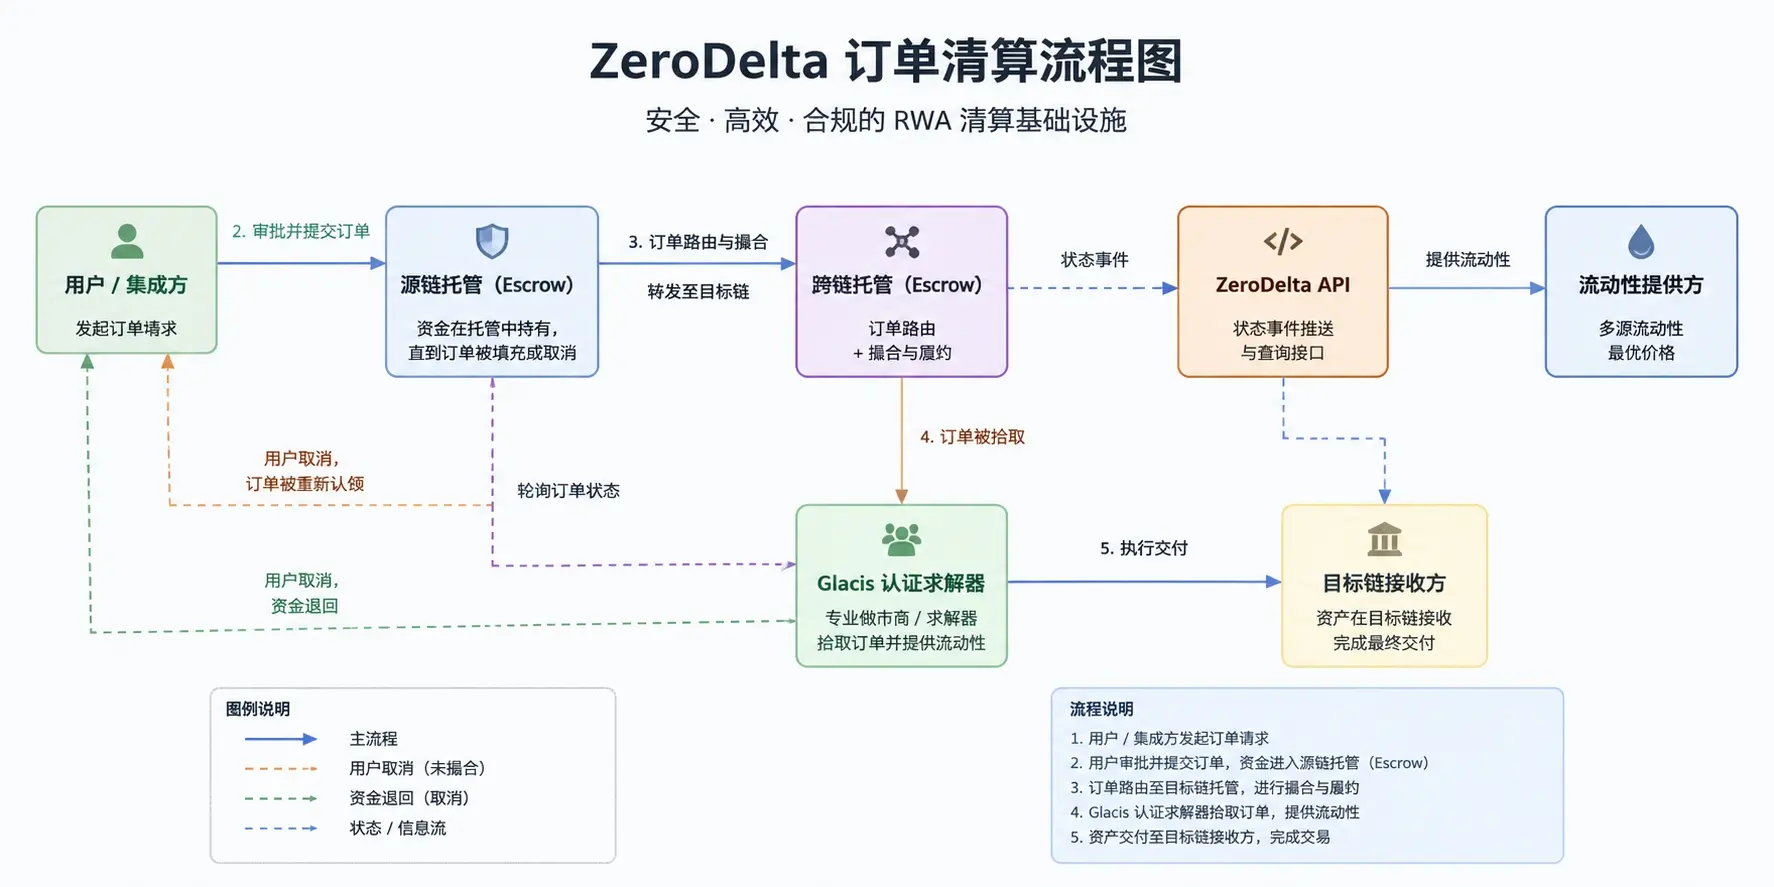
ZeroDelta 的订单清算流程围绕 报价(Quote)→ 授权提交(Approve & Submit)→ 清算(Settle)→ 交付(Deliver) 四个阶段展开,通过托管合约、Hub Chain 清算层以及跨链基础设施,实现跨链稳定币资产的确定性交付。
这种设计使 ZeroDelta 的跨链清算流程具备三个核心特点:
确定性执行、非托管安全、全过程可追踪。
用户资产不会进入中心化托管系统,而是在智能合约约束下完成锁定、清算和交付,适用于机构级 RWA 资产和大规模稳定币流动场景。
Airlift机制简述
AirLift 是一个通用型代币注册表(Universal Token Registry),通过统一 API,让各种基于 Burn & Mint(销毁与铸造)机制的跨链代币能够快速接入,实现高效的跨链资产转移。
目前,不同跨链代币标准通常需要单独配置和维护,虽然很多协议已经提供了标准化的验证和跨链传输机制,但每种资产在接入时,仍需要针对自身配置安全参数、发送数据格式以及接收逻辑。
这导致任何希望支持这些跨链资产的协议,都必须针对每一种资产分别进行:
-
手动集成;
-
测试验证;
-
持续更新维护。
随着支持资产数量不断增加,这会带来大量开发成本和维护压力。AirLift 通过统一注册和标准化接口解决这一问题,使 LiFi、Jumper 等跨链聚合服务能够快速接入数千种新的跨链资产路径,为用户提供更多可用路线。
AirLift 的集成方式非常简单。开发者只需联系 AirLift 获取 API 接入权限,即可获得对应 API 规范,用于前端估算跨链路径。
其智能合约接口仅包含两个核心函数:
-
quote(报价)
-
send(发送)
如果项目已经接入 LiFi,则可以自动获得 AirLift 提供的高效率跨链路线,无需额外开发。
1. How it Works(工作流程)
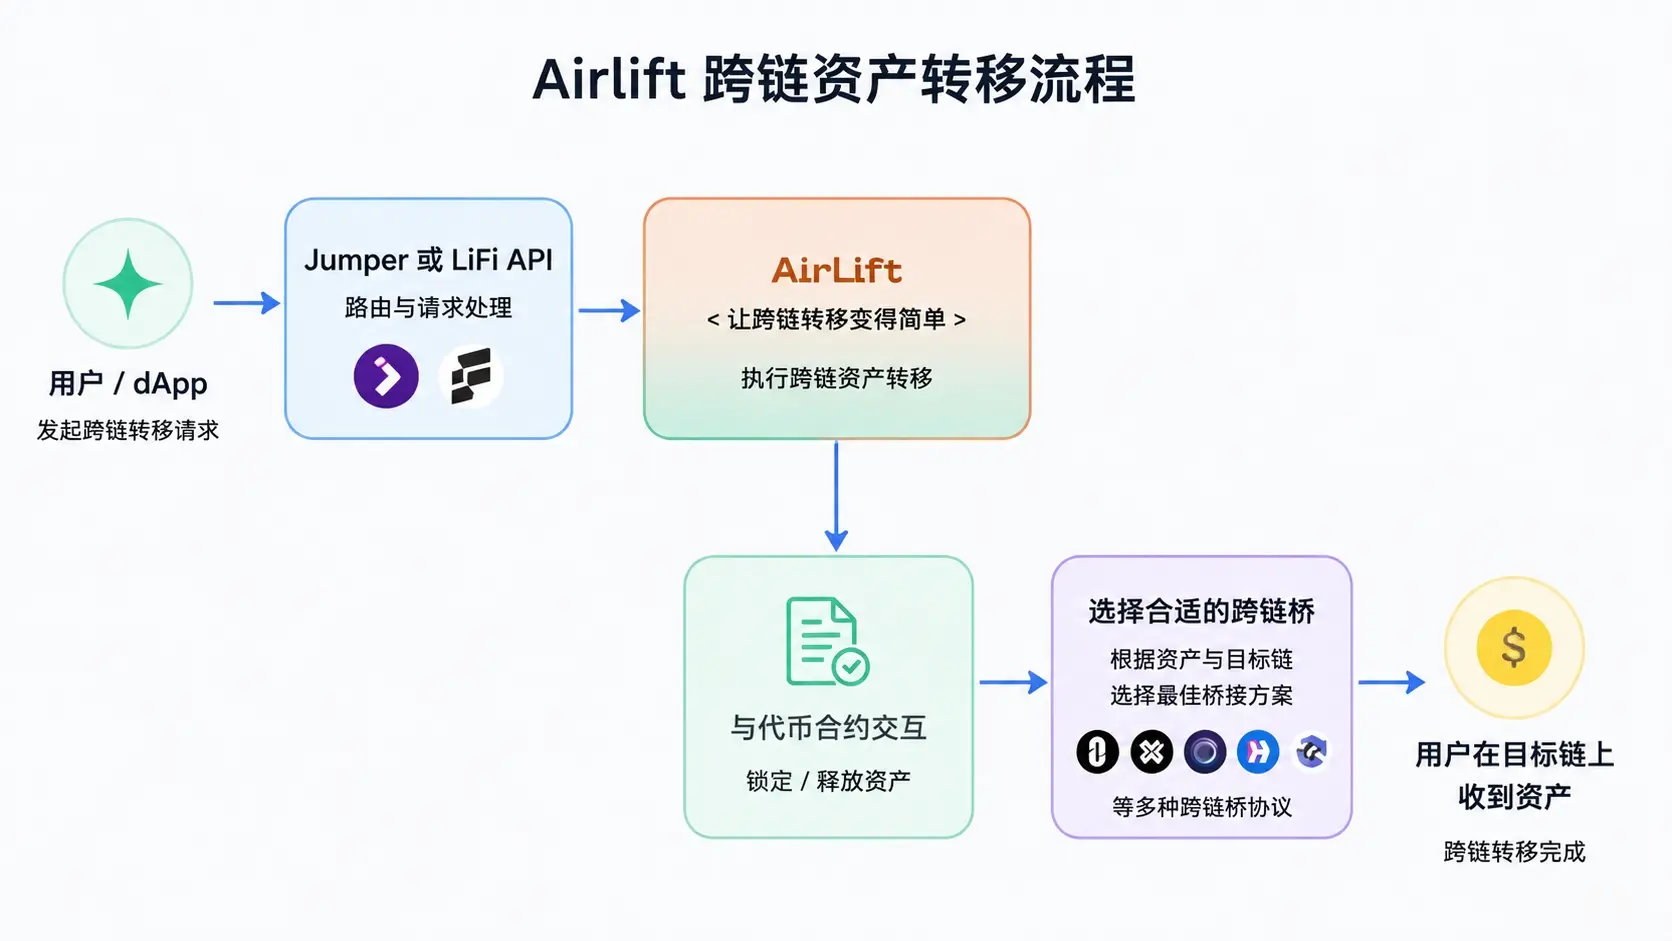
Glacis 已与 LiFi 合作,将 AirLift 分发给所有 LiFi 集成方。对于希望直接使用 AirLift 的开发者,也可以直接接入 AirLift API。
① DApp 使用 LiFi 或直接集成 AirLift
DApp 或用户可以通过:
-
LiFi API;
-
Glacis AirLift API;
接入跨链功能,其中LiFi 负责聚合不同跨链资产路线,Airlift 提供高效率的跨链资产转移路径。
② AirLift 被选择为最佳路线
当用户发起跨链转账请求时,系统会根据:
-
资产类型;
-
目标链;
-
可用路线;
-
执行效率;
选择 AirLift 作为最优跨链方案。
③ 用户通过 AirLift 转移资产
用户资产会进入 AirLift 跨链流程:
源链资产
→ AirLift 处理
→ 跨链传输
→ 目标链接收
最终用户将在指定目标链收到对应资产。
Glacis core机制简述
Cross-Chain Risk Management(跨链风险管理)
随着区块链生态不断发展,跨链技术的复杂性、碎片化程度以及安全风险持续增加。Glacis 的设计目标是让开发者能够将应用程序与底层跨链传输层解耦,从而降低对单一跨链基础设施的依赖,并帮助开发者更灵活地管理和控制跨链风险。
下面深入介绍 Glacis 的核心设计:
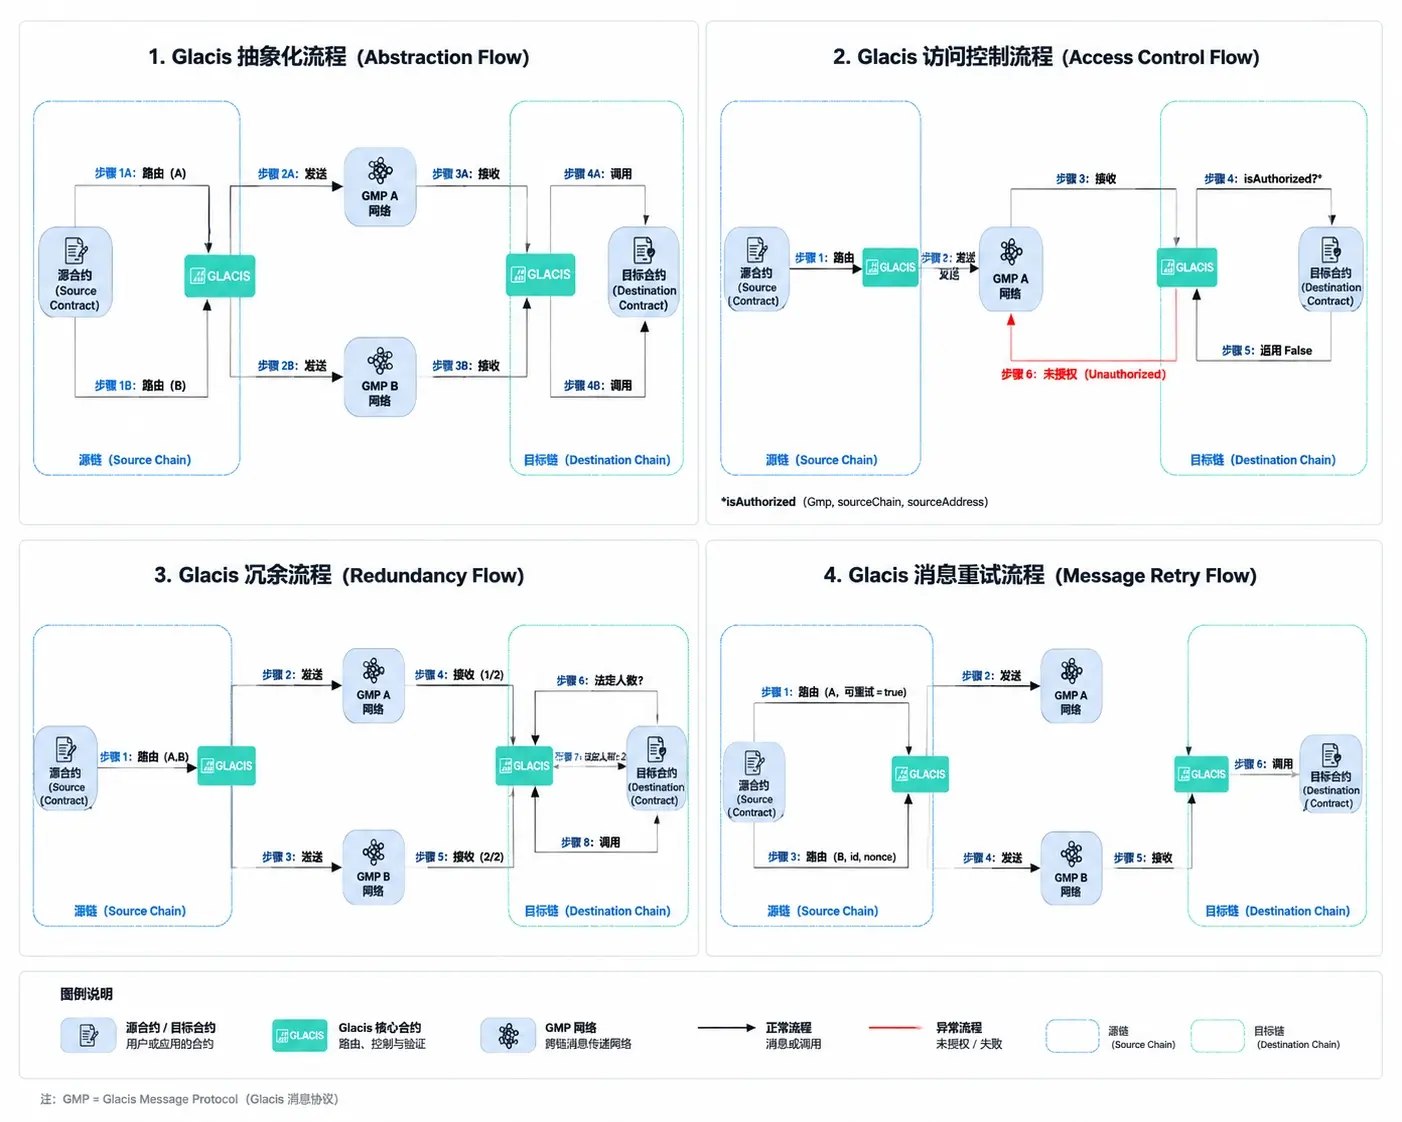
Abstraction(抽象化)
使用 Glacis 构建跨链 DApp,可以显著降低开发者在选择跨链消息传输协议(GMP)时承担的风险。
通过 Glacis,开发者可以随时选择用于传递消息的 GMP(General Message Passing)服务,并且能够在不修改应用接口的情况下随时切换底层 GMP。
这种灵活性对于以下情况尤其重要:
-
某个 GMP 服务出现故障;
-
某个 GMP 存在安全漏洞;
-
某个 GMP 修改服务条款或使用规则。
通过跨链传输层抽象,应用无需依赖单一跨链提供商,即使底层基础设施发生变化,也能够保持应用持续运行。
Access Control(访问控制)
所有基于 Glacis 的智能合约都必须启用访问控制机制,使其能够像安全防火墙一样保护跨链交互。
开发者可以通过访问控制规则,精细化管理:
-
哪些智能合约可以调用;
-
哪些区块链网络被信任;
-
哪些 GMP 跨链服务可以使用。
Glacis 提供了基础智能合约 GlacisClient,帮助开发者快速集成访问控制逻辑,从底层提升跨链应用的安全性。
Redundancy(冗余机制)
通过冗余和 Quorum(多数验证)机制,Glacis 允许同一条跨链消息同时通过多个 GMP 服务发送。
这种设计带来两方面优势:
一方面,当系统采用 n 个 GMP 中任意 1 个完成验证(1-of-n) 时,可以提高消息执行速度和整体可用性;
另一方面,当系统提高验证要求,例如采用 n 个 GMP 中至少 x 个达成一致(x-of-n) 时,可以进一步增强安全性,降低单一 GMP 出错或被攻击带来的风险。
通过多路径验证,Glacis 在速度、可靠性和安全性之间实现灵活平衡。
Retry Management(消息重试管理)
由于跨链基础设施仍处于持续发展阶段,GMP 协议在实际运行中可能会出现不稳定情况。
跨链流程中存在多个潜在故障点,包括:
-
预言机(Oracle);
-
GMP 共识机制;
-
中继器(Relayer);
-
消息传输过程。
任何一个环节出现问题,都可能导致跨链消息丢失。Glacis 提供安全的消息重试机制,允许原始智能合约重新发送完全相同的消息(保持相同 Message ID)。
相比简单发送一条新的消息,这种方式更加安全,因为丢失的旧消息如果之后恢复,可能被恶意利用进行重放攻击(Replay Attack)。
Glacis 通过消息 ID 管理机制确保:
-
新成功发送的消息会使旧消息失效;
-
旧消息恢复执行后,也会使重复消息失效。
通过这种方式,Glacis 在保证消息可恢复性的同时,有效避免跨链消息重复执行风险。
1. Architecture(架构)
Glacis 是一个完全链上的协议(Pure On-chain Protocol),这意味着其所有核心组件均由智能合约(Smart Contracts)构成。
这些组件可以分为两大类:
Infrastructure Components(基础设施组件)
由 Glacis 负责维护,并部署在每一条支持的区块链网络上。
主要包括:
Router(路由器)
负责跨链消息的整体路由和调度,根据配置选择合适的跨链传输路径,并协调不同组件完成消息发送与接收。
Adapters(适配器)
用于连接不同的 GMP(General Message Passing,通用消息传递)协议。
不同跨链基础设施具有不同的通信方式,Adapter 负责将这些协议统一接入 Glacis 架构,使开发者无需针对每个 GMP 单独开发集成逻辑。
Mediators(中介器)
负责处理跨链资产和消息传递过程中的中间逻辑,例如代币转换、消息验证以及不同链之间的数据协调。
Client Components(客户端组件)
由 Glacis 维护,并以软件包(Package)的形式提供。开发者可以通过继承(Inheritance)方式,将这些组件部署到自己的智能合约中。
主要包括Clients(客户端),Client 合约是开发者接入 Glacis 跨链能力的入口,为应用提供调用跨链消息、访问控制以及安全验证等功能。
Source Chain 与 Destination Chain 组件差异
所有 Glacis 组件根据其所在位置不同,会表现出不同的行为:
-
Source Chain(源链)组件:负责发起跨链消息、处理用户请求,并将消息发送至目标网络。
-
Destination Chain(目标链)组件:负责接收跨链消息、验证消息有效性,并执行目标链上的操作。
2. Component Diagram(组件流程图)
该组件架构图展示了 Glacis 完整架构中各组件之间的数据流和交互流程。
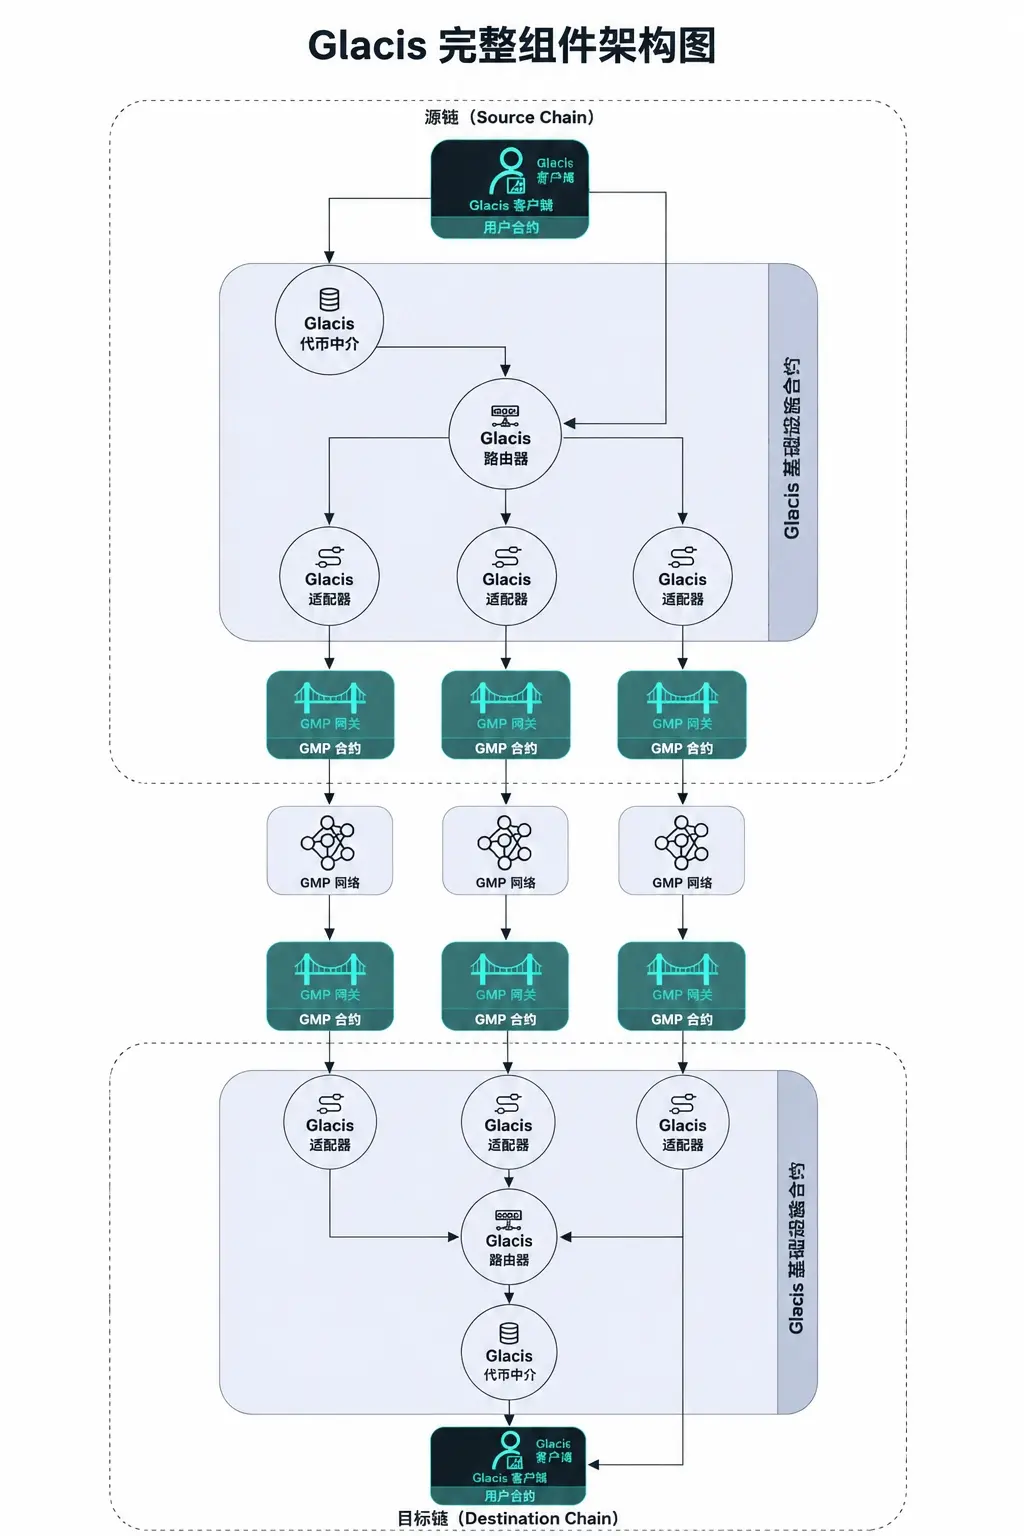
该架构通过模块化设计,将应用层与底层跨链传输协议分离,使开发者能够灵活选择不同 GMP 服务,同时降低跨链基础设施变化带来的风险。
Tron点评
ZeroDelta 的优势在于其定位为面向 RWA 的链上清算基础设施,通过订单匹配、零滑点执行、非托管 Escrow 合约以及 Hub Chain 清算机制,为机构级真实世界资产提供高效、合规的跨链交易和结算能力。其采用中立化设计,不发行代币、不偏向特定交易路径,并基于 Circle CCTP V2、LayerZero V2 OFT、Glacis Core 等成熟跨链基础设施,降低了跨链风险,同时支持大规模资产流动、稳定币兑换和机构级资金结算。
劣势在于其业务高度依赖 RWA 市场规模、机构采用率以及跨链生态成熟度,当前主要面向机构和专业用户,普通用户场景相对有限;同时跨链清算本身仍面临底层桥接协议、流动性深度、价格报价稳定性以及多链安全风险等挑战,未来需要持续扩大流动性网络和合作生态才能形成更强的市场壁垒。
二. 行业数据解析
1. 市场整体表现
1.1. 现货BTC vs ETH 价格走势
BTC
ETH
三.宏观数据回顾与下周关键数据发布节点
本周美国宏观数据相对清淡,重点集中在房地产、制造业订单、就业与消费者信心。8月新屋销售折年率68.4万套,环比增长6.4%,房地产需求表现出一定韧性;截至9月19日当周初请失业金人数19.7万,较前周下降1,000人,劳动力市场暂未出现明显恶化;8月耐用品订单基本持平,但剔除运输后增长0.3%,显示企业需求整体偏温和;9月密歇根大学消费者信心指数终值48.1,低于8月的51.7,消费者预期明显走弱。整体而言,本周数据呈现“就业仍稳、地产改善,但消费信心和制造业动能偏弱”的组合。
下周(9月28日—10月4日)是明显更关键的数据周:9月29日公布8月JOLTS职位空缺、9月消费者信心;9月30日公布9月ADP就业、美国Q2 GDP终值、8月个人收入/支出及PCE通胀,其中PCE是观察美联储后续政策的重要数据;10月1日公布9月ISM制造业PMI;10月2日公布全周最重要的9月非农就业报告、失业率及工资增速。因此,下周市场核心交易线索将从“经济增长”迅速转向“通胀 + 就业”,尤其关注 PCE与非农是否共同改变市场对美联储后续降息路径的预期。
四. 监管政策
美国
9 月 22 日|SEC 为代币化美股链上交易提供临时监管豁免。 SEC 的相关豁免令于 9 月 22 日刊登《联邦公报》,允许满足条件的 Tokenized Securities Venues(TSV) 通过许可制 AMM/流动性池交易代币化 NMS 股票,并对符合条件的流动性提供者给予部分 Dealer 注册豁免。该豁免有效期至 2031 年 9 月 17 日,但附带参与者准入、交易记录、禁止杠杆等限制,意味着美国首次为受监管的代币化公开证券链上交易模式提供较明确的试运行通道。
9 月 24 日|美联储启动 GENIUS Act 稳定币实施规则咨询。 美联储提出两套支付稳定币监管方案:一是要求受其监管的稳定币发行人以短期美债等高流动性资产进行足额储备,并设置资本、风险管理以及储备资产托管要求;二是建立银行申请发行支付稳定币的专门审批流程。这标志着美国联邦稳定币监管开始从立法进入具体资本、储备和牌照执行规则阶段。
9 月 24—25 日|SEC、CFTC进一步明确加密资产与代币化资产监管边界。 CFTC 于 9 月 24 日更新 FAQ,明确受监管机构如何使用代币化形式的合格投资品管理客户资金,以及在满足既有监管要求的前提下使用区块链完成记录保存;9 月 25 日 SEC 公司融资部又发布新的加密资产 FAQ,对网络升级、Token 回购、营销表述等情形如何适用联邦证券法提供进一步解释。
英国
9 月 22 日|系统重要性英镑稳定币规则咨询正式结束。 英格兰银行关于 Sterling-denominated Systemic Stablecoins 的《Code of Practice》咨询于本周截止。框架重点覆盖储备资产、赎回、流动性、运营韧性以及系统重要性稳定币发行人的监管要求;英格兰银行计划在 2026 年底前完成最终规则,为英国在 2027 年正式运行受监管稳定币体系做准备。
欧盟
9 月 22 日|欧洲央行体系正式回应 MiCA 修订咨询。 欧洲中央银行体系(ESCB)向欧盟委员会提交针对 MiCA 的咨询回应,重点讨论稳定币及加密资产监管框架的进一步完善。与此同时,欧盟监管重点正在从 MiCA 初期实施转向对稳定币储备结构、金融稳定风险以及 Tokenization 的进一步监管优化。
9 月 21 日|ECB进一步推动代币化金融基础设施。 欧洲央行宣布推动央行货币与代币化金融市场之间的结算连接,并继续推进 Pontes 等 DLT 结算体系。严格来说这属于金融基础设施政策,而非 MiCA 规则修改,但对欧洲 RWA、代币化证券和机构级链上结算具有较高政策意义。
韩国
9 月 23 日|金融监管部门强化虚拟资产市场操纵执法。 韩国金融服务委员会(FSC)与金融监督院(FSS)决定将 4 起虚拟资产不公平交易案件移交调查机关,其中包括三起超短期价格操纵,以及一起虚拟资产运营商管理层涉嫌不公平交易和市场操纵案件。这反映出韩国在《虚拟资产用户保护法》框架下,监管重点已进一步从制度建设转向市场操纵和内部人员交易的实质执法。
 风险提示