ブロックチェーンキャピタル:ステーブルコインの国際送金はあなたが思っているのとは違う
 核心的な視点

 誰もがステーブルコインは国境を越えた支払いに適していると言っていますが、実際はどうなのでしょうか?
著者:Jonah Burian、Blockchain Capital 投資家
編纂:佳欢、ChainCatcher
もしあなたが、もともとステーブルコインを持ちたいと思っている人にお金を送るのであれば、ステーブルコインは確かに優れた国際送金手段です。ほぼゼロコストで24時間いつでも送金でき、ほぼ即時に着金します。
しかし、より厄介な問題、この記事が本当に議論したいのは通貨間送金です:一方がドルで送金され、もう一方がメキシコペソなどの他の法定通貨を受け取る必要がある場合、何が起こるのでしょうか?
ほとんどの暗号業界の人々は、こうしたシナリオにおいてステーブルコインがコストを大幅に削減し、速度を向上させることができると教えてくれるでしょう。しかし、ステーブルコインの支持者は、金融テクノロジー企業がすでにステーブルコインなしで国際送金を迅速かつ安価に行うことができる点をあまり言及しません。
では、ステーブルコインは一体何の問題を解決したのでしょうか?
この質問に答えるためには、まず伝統的な代理銀行システムがどのように機能しているか、そしてWiseのような現代の金融テクノロジー企業がこのモデルをどのように変革しているかを見てみる必要があります。この二つを理解すれば、ステーブルコインが本当に変えたものがはっきりとわかるでしょう。
代理銀行システム
アメリカのアリスがメキシコの友人ボブにペソを送金したいと仮定しましょう。
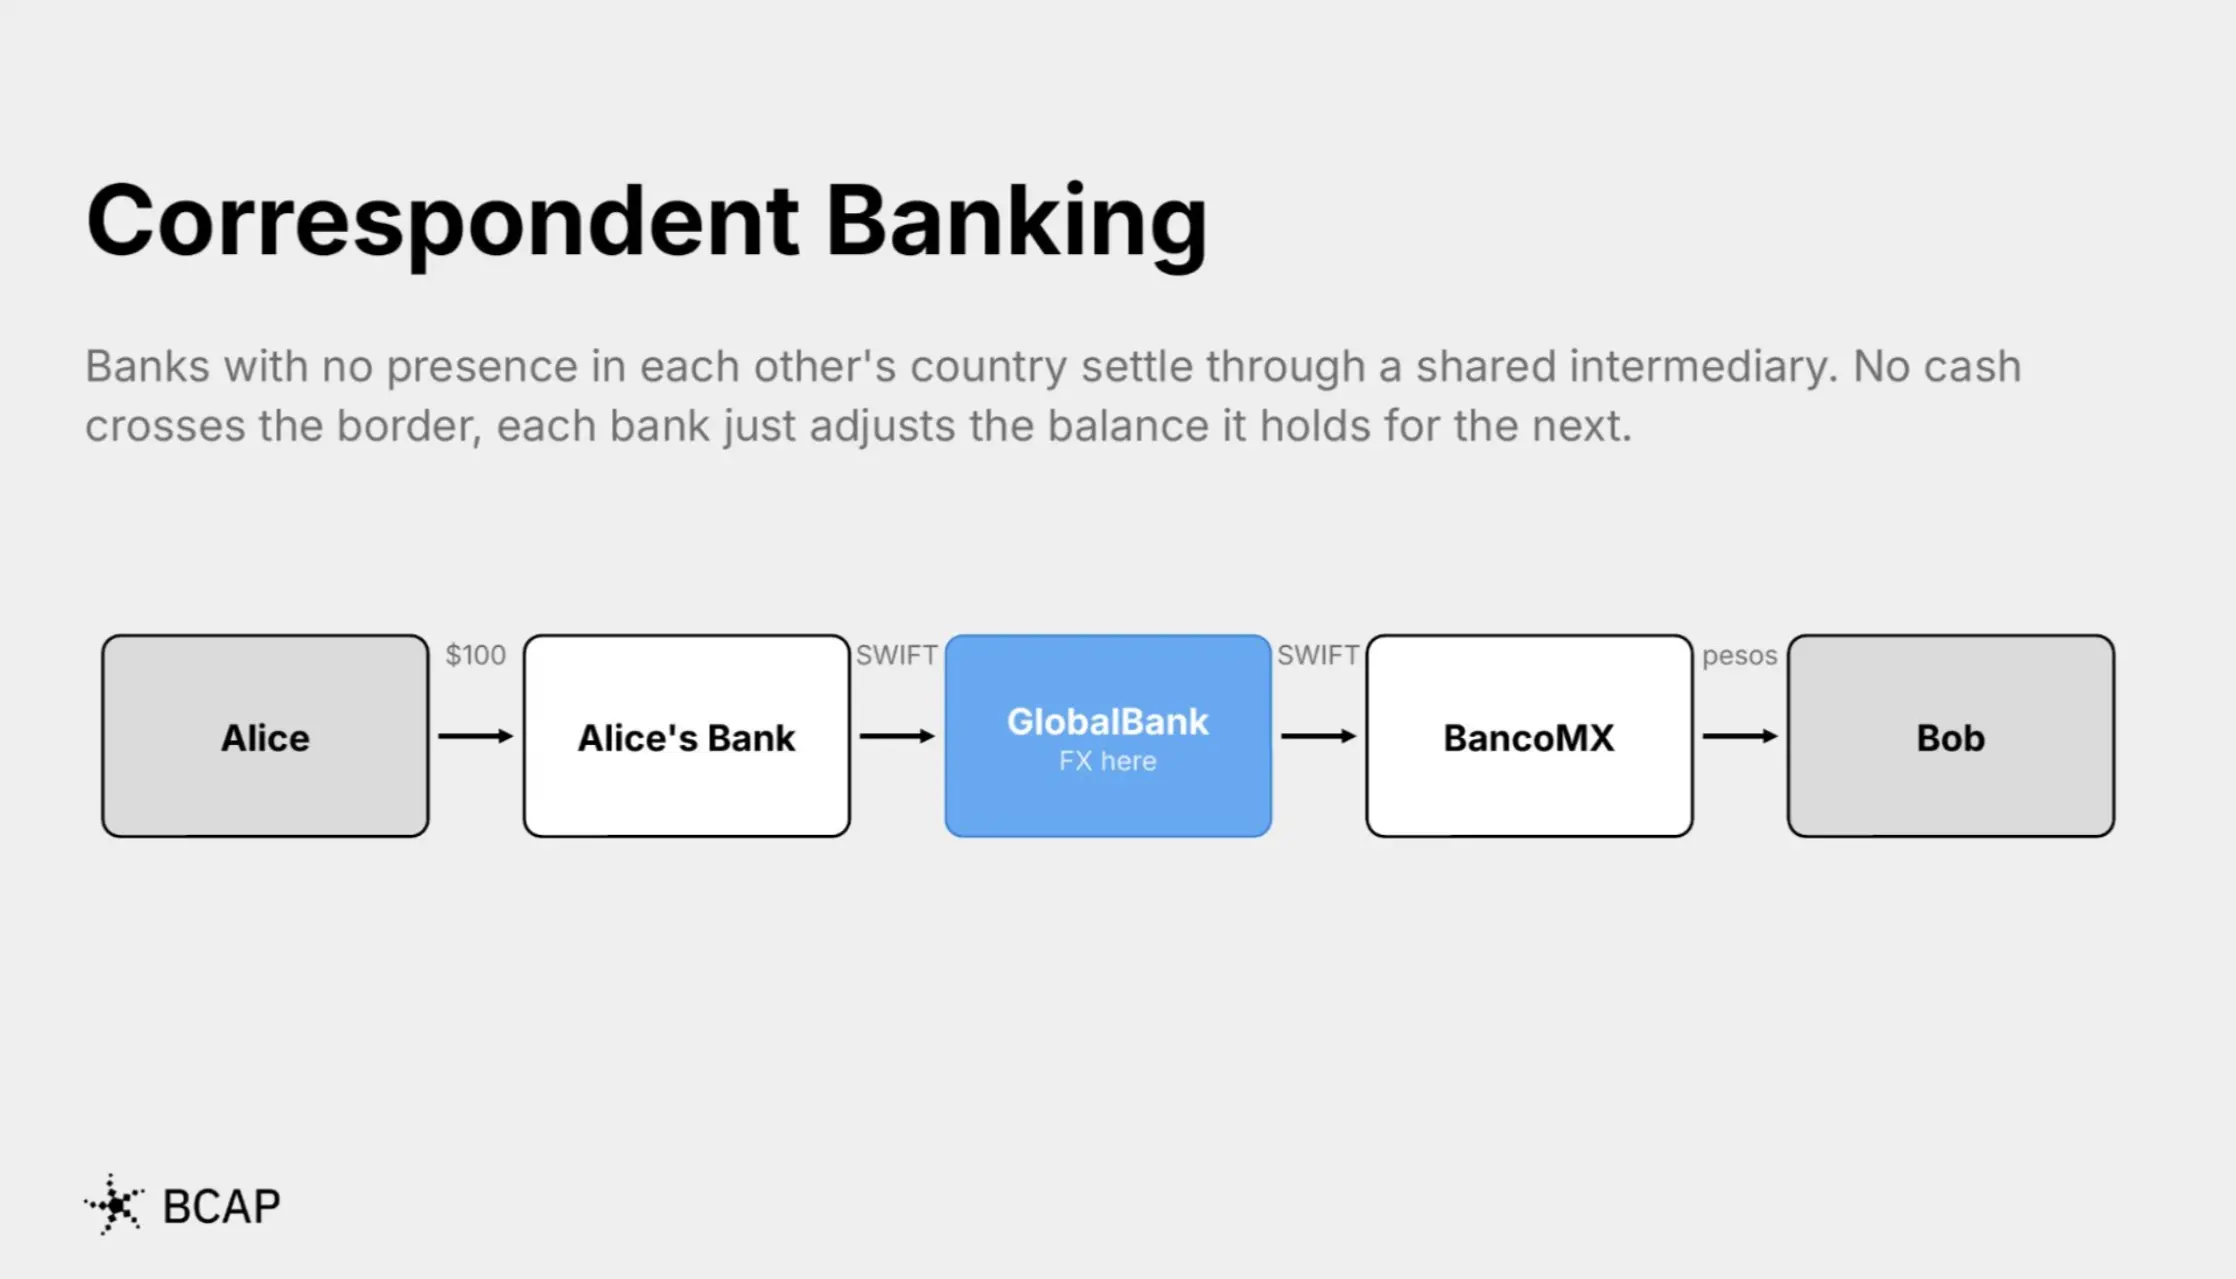
二人の銀行はお互いの国に現地の業務がないため、直接送金を完了することができません。そこで、彼らはより大きな銀行、つまり代理銀行を通じて接続を確立する必要があります。
アリスの銀行は、そのような代理銀行に一部のドルを事前に預け入れます。仮にその銀行をGlobalBankとし、GlobalBankはメキシコの銀行BancoMXに一部のペソを預けています。
アリスが支払いを開始すると、彼女の銀行はまず彼女の口座から金額を引き落とし、その後GlobalBankに通知します。GlobalBankはアリスの銀行に預けられているドルから100ドルを引き落とし、自身が提供する為替レートでペソに換算し、為替差益を得てからBancoMXにボブの口座に入金するよう通知します。BancoMXはさらに自分の手数料を取る可能性もあります。
このプロセス全体で、各銀行は通常SWIFTシステムを通じて情報を調整し、SWIFTメッセージ自体も料金がかかります。
このシステムは高価で遅く、その重要な理由の一つは、多くの中間機関が介在しており、各層が収入の一部を取り分ける必要があるからです。
世界銀行のデータによると、銀行チャネルを通じて消費者が国際送金を行う際、手数料と為替差益の合計平均コストは約15%に達します。さらに、国際銀行送金は通常1〜5営業日を要し、各中間段階が自分の処理プロセスを完了するのに時間がかかります。
金融テクノロジー企業が国際送金をどのように変革するか
2011年、ロンドンで二人の友人が全く逆の問題に直面していました。
一人は給料がユーロで支払われるが、イギリスに住んでいてポンドが必要です。もう一人はポンドで収入を得ているが、エストニアのユーロの住宅ローンを返済しなければなりません。
そこで、二人は銀行間の国際送金を回避し、直接地元でお互いに支払いを行うことにしました:ポンドはロンドンの口座に、ユーロはエストニアの口座に入金されます。
最初から最後まで、実際にお金が国境を越えることはありませんでした。
その後、この考え方はWiseに発展しました。
彼らは、大量の逆方向の資金需要をマッチングできれば、このモデルをスケール化できることに気づきました。そして、実際にそれが可能であることが証明されました。その後、多くの金融テクノロジー企業も同様の方法を採用しました。
再びアリスとボブの例を見てみましょう。今回は彼らがWiseのようなシステムを使用していると仮定します。
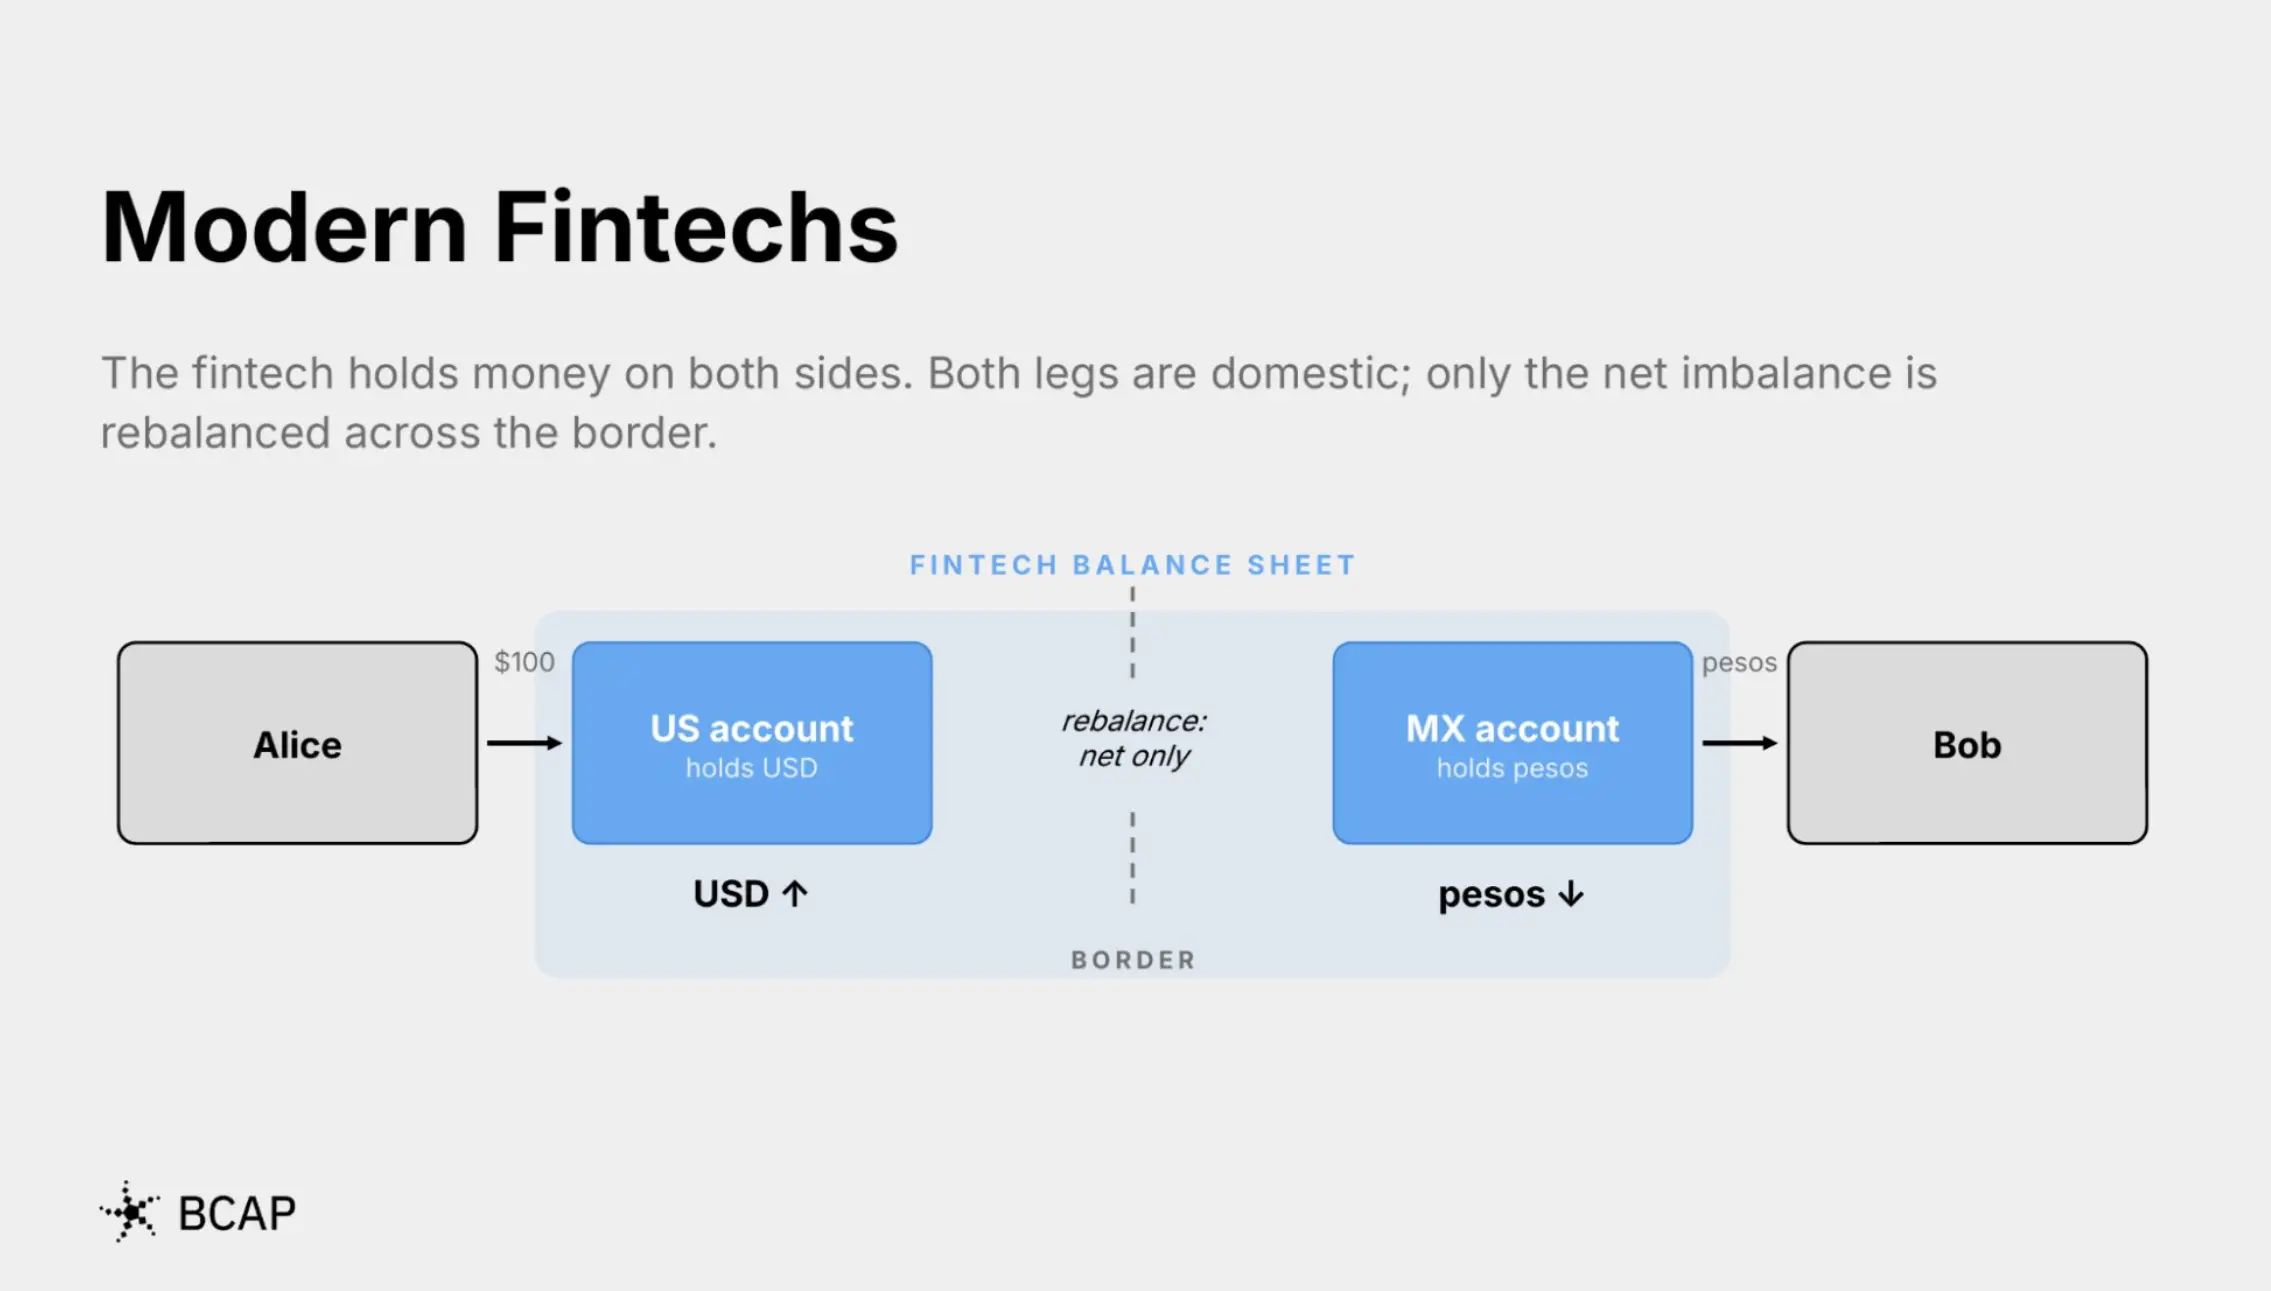
アリスはまずドルをこの金融テクノロジー企業のアメリカの口座に支払い、その企業はメキシコで既に保有しているペソからボブに支払いを行います。
同様に、資金は実際には国境を越えません。
アリスはアメリカからメキシコへの国際送金を完了したと思っていますが、実際にはこの企業は一つのポケットからお金を受け取り、別のポケットから支払いを行っているだけです。
そのため、この送金はユーザーの目にはほぼ即時に完了するように見えます。
もちろん、これは金融テクノロジー企業が異なる通貨を保有することによるバランスシートリスクを自ら負う必要があることも意味します。
伝統的な銀行システムを再利用しないようにするために、これらの企業は異なる方向の取引をできるだけ「ネット決済」するようにします。
例えば、アリスがドルをペソに換えると同時に、ちょうど誰かがペソをドルに換えたいと思っているかもしれません。金融テクノロジー企業は内部で二つの逆方向の資金フローを相殺でき、実際に二回の国際資金移動を行う必要がありません。
ある通貨の資金プールが深刻に不均衡になるまで、彼らは伝統的な金融システムを利用して資金を調達する必要はありません。
これらの企業は、基盤として多くの提携銀行、金融ライセンス、地元のパートナーを利用してネットワークを構築しています。もしある国に自社の業務資格がなければ、地元の提携機関がその役割を補います。
このシステムが順調に機能すれば、その効率は伝統的なモデルよりもはるかに高くなります。
Wiseは事前に少額の手数料を明確にし、実際の市場中間為替レートでの換算を行い、隠れた為替差益で利益を得ることはありません。FY26の国際業務の総合手数料率は約0.5%にまで低下し、最新のQ1 FY27データでは0.50%です。
これに対して、世界銀行が統計した純デジタル送金サービスプロバイダーの平均コストは約3.5%であり、Wiseは業界の中で比較的低い費用の側に位置しています。
ステーブルコイン「サンドイッチ」
Wiseや類似の金融テクノロジー企業がすでに迅速で安価な国際送金を提供できるのであれば、ステーブルコインは一体何が違うのでしょうか?
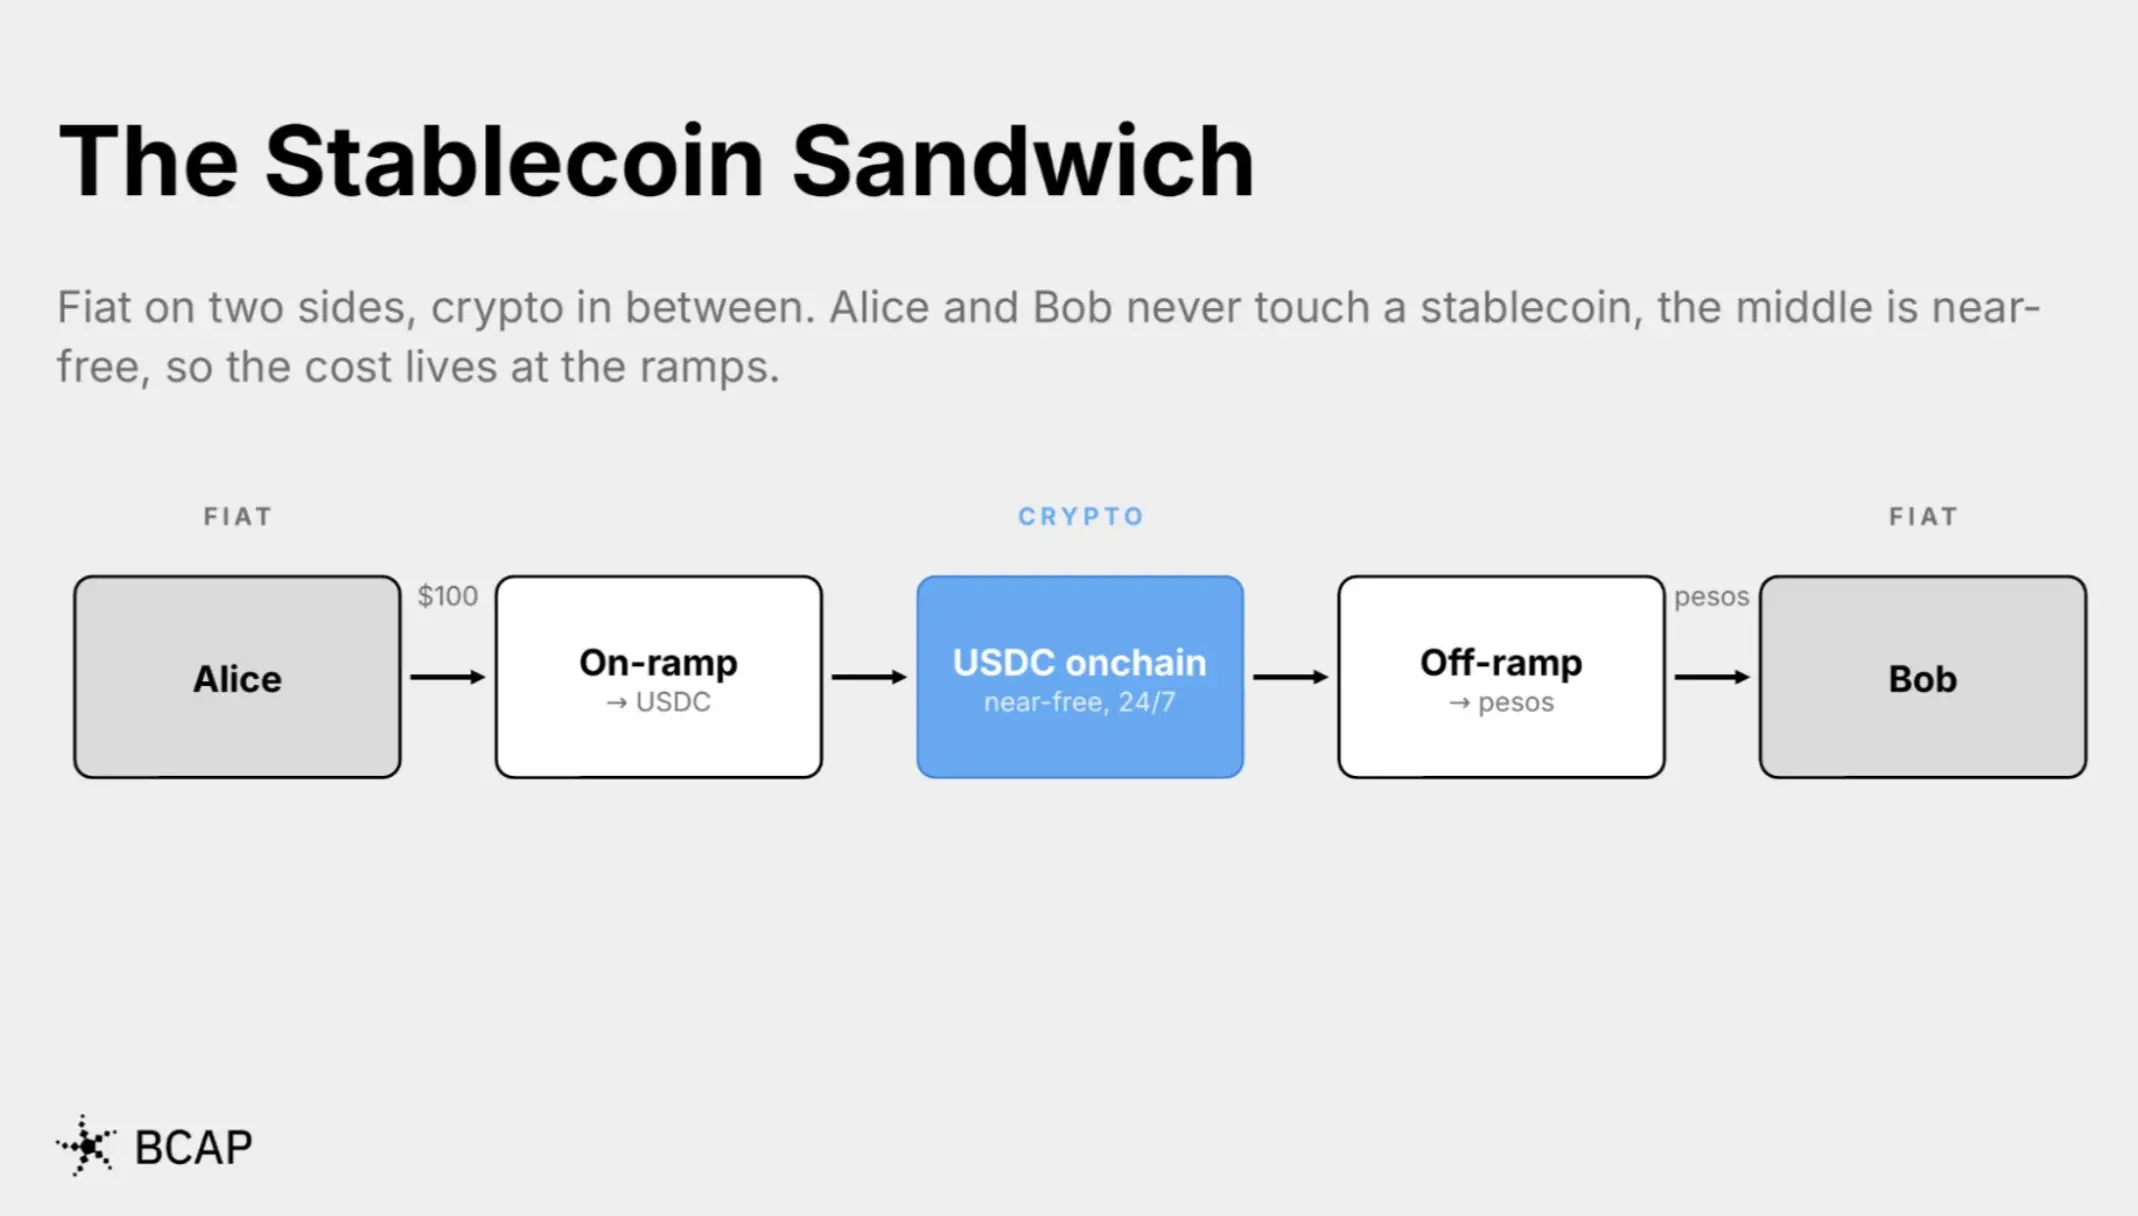
再びアリスとボブを見てみましょう。
アリスはまず100ドルを100 USDCに換えます。
USDCはその後、ブロックチェーンを通じてメキシコのボブの手元に送信され、数秒で完了し、ブロックチェーン上の送金コストは1セントにも満たないことがあります。
ボブはUSDCを受け取った後、地元の出金サービスプロバイダーを通じてUSDCをペソに換え、自分の銀行口座に入金します。
この構造は通常「ステーブルコインサンドイッチ」と呼ばれます:
法定通貨 → ステーブルコイン → 法定通貨。
しかし、アリスとボブの体験から見ると、これが必ずしもWiseより優れているとは言い難いです。
コストの面では、ステーブルコインも必ずしも自然に安いわけではありません。
USDCのブロックチェーン上の移転はほぼ無料で、即時に完了します。入金サービスの競争が激化する中、ドルをステーブルコインに換えるこのプロセスの費用もゼロに近づいています。
本当の問題は、最後の出金段階に依然として存在します。
ボブが最終的に受け取りたいのはメキシコペソであり、USDCではありません。したがって、彼は依然としてドルのステーブルコインを現地通貨に換える必要があります。一部の市場では、ドルと現地法定通貨の為替レート差が依然としてかなりのものになる可能性があります。
言い換えれば、ブロックチェーンは中間の資金移動を非常に安価にしましたが、両端の法定通貨交換のコストを自動的に排除することはありませんでした。
ステーブルコインが本当に開くのは:オープンな競争
Wiseのようなグローバルな送金ネットワークを構築することは非常に困難であり、実際にそれを成功させた企業は常に数えるほどしかありません。
そして、ステーブルコインはこのハードルを下げました。
今、もしあなたが国際送金会社を運営したいのであれば、世界中に広がる銀行ネットワークをゼロから構築する必要はありません。
あなたは、送金側で優れた入金チャネルを見つけ、受金側で優れた出金チャネルを見つけ、中間をステーブルコインで直接接続するだけです。
この観点から見ると、ステーブルコインが本当に行ったことは、過去の統合された金融テクノロジー送金ネットワークを分解したことです。
かつては、これらの能力がWiseなどの企業の閉じられたネットワークに封じ込められていましたが、今では異なるモジュールに分解され、オープンな市場に入ることができます。
かつては、ある送金会社が全ての送金回廊を制御し、全プロセスから利益を得ていました。
しかし、ステーブルコインシステムの下では、異なる地域の地元出金サービスプロバイダーが各通貨交換の周りで直接競争することができます。長期的には、この競争がコストをさらに引き下げる機会があります。
この利点は、取引規模が小さく、過去にはグローバルな送金ネットワークにカバーされにくかったロングテールの国際送金回廊において特に顕著かもしれません。
企業はもはやグローバルネットワークを構築する必要がなく、地域型サービスプロバイダーは世界の一部市場にのみ集中し、グローバルにカバーしようとする必要はありません。
Yellow Cardは、複数のアフリカ諸国におけるステーブルコイン送金と法定通貨交換サービスに特化した類似のモデルを採用しています。この会社もBlockchain Capitalの投資ポートフォリオ企業です。
元々の統合ネットワークを分解することは、市場の断片化をもたらします。しかし、まさにこの断片化が、より多くの参加者が市場に入ることを可能にし、消費者コストを実際に引き下げる競争を形成します。
もちろん、反対意見も提起できます。
現在、多くのステーブルコイン送金オーケストレーションプラットフォームが登場し、異なる入金、ブロックチェーン決済、出金サービスを再構成しています。最大の企業も縦の統合を再び行い始めています。
したがって、将来的には市場が再び集中する可能性があり、ステーブルコインがもたらすこの利点も徐々に弱まるかもしれません。
しかし、問題はオープンな送金経路は常にオープンであることです。
それは特定の企業によって真に独占されることは難しいのです。
もしある中間業者が為替差益から過剰な利益を得始めた場合、地元の別の出金サービスプロバイダーが直接より低い価格で競争に参加することができます。
誰でもこのゲームに参加できます。
国際送金業界の総合手数料率が継続的に圧縮される中、過去に多くの中間業者が取り去った価値の一部は、最終的に消費者や企業の手に戻るべきです。
その最も直接的な表れは、国際的な資金移動がますます安価になることです。
 リスク警告