バーンスタイン:AIデータセンターのギャップとCelesticaの評価の争い
 核心的な視点

 議論は、いくつかの具体的な問題に集中しています:データセンターの電力と土地は十分か、Celesticaの利益率は安定しているか、そしてCiena、Aristaなどの企業の機会はいつ業績に反映されるか。
撰文:Rita
Celestica の 2028 年の一株当たり利益について、バーンスタインは 36 ドルに達すると予想しています。機関が聞いた買い手の期待に基づくと、株価は 2028 年の市販利益率の約 9.7 倍に相当します。利益予測はすでに高いですが、評価は低く抑えられています。投資家は、Google がサプライヤーを増やした後、Celestica がどれだけの高価値の注文を受け取れるかを懸念しています。
バーンスタインの 10 月 14 日の報告は、米国のネットワークおよび通信機器業界に対する楽観的な判断を変えていません。機関が投資家と接触した後、議論は特定のいくつかの問題に集中しています:データセンターの電力と土地は十分か、Celestica の利益率は安定しているか、Ciena や Arista などの企業の機会はいつ業績に反映されるか。
米国の供給不足は世界的なギャップを代表しない
バーンスタインは、AI アクセラレーターの出荷が約 43 ギガワットのデータセンターラックの需要に相当すると推定しています。市場はこれを米国の 2027 年の約 26 ギガワットの新しいデータセンター供給と比較し、供給が深刻に不足しているという判断を下します。しかし、需要は世界中に広がっており、供給の数字は米国だけを考慮しているため、両者の範囲は異なります。
報告は、米国が世界のデータセンター容量の約 70% を占める歴史的な比率に基づいて推算し、26 ギガワットの米国供給は世界で約 37 ギガワットに相当し、約 6 ギガワットのギャップが残っているとしています。もし米国の割合が 60% に下がると、対応する世界の供給は約 43 ギガワットに近づきます。バーンスタインは、AI プロジェクトが海外に拡大することで、米国の電力と土地の緊張の影響を和らげることができると考えています。
海外プロジェクトは依然として構築に時間がかかります。利用可能なデータセンターが設備の出荷に追いつかない場合、オペレーターはサーバーやネットワーク機器の購入を遅らせる可能性があります。ハードウェア企業にとって、需要の持続的な増加と注文の期日通りの納品は、両方とも検証が必要な事柄です。
バーンスタインは、2027 年の AI エンドユーザー支出が約 7000 億ドルに達する必要があり、超大規模クラウドプロバイダーの関連投資が約 15% のリターンを得る可能性があるとするリターンの見積もりも示しました。機関は、現在の産業成長速度を考慮すると、この支出レベルに達することができると考えています。次に注目すべきは、ユーザー支出がすでに展開されているインフラ投資に追いつくことができるかどうかです。
Celestica は高価値の注文を守る必要がある
Celestica(CLS)が投資家を躊躇させる最も大きな要因は、利益予測の持続性です。バーンスタインは 2028 年の一株当たり利益予測を 35 ドルから 36 ドルに引き上げ、2027 年は約 24 ドルを見込んでいます。機関が聞いた買い手の期待はそれぞれ約 37 ドルと 25 ドルで、彼ら自身の予測に近いです。
Google が TPU プロジェクトに他のサプライヤーを導入したことは、市場が Celestica のシェア喪失を懸念する理由です。バーンスタインは、Google が一部の成熟したプロジェクトを新しいサプライヤーに渡す一方で、価値が高く、納品要件が厳しいラックは依然として Celestica に依存すると判断しています。この役割分担が維持できれば、新たな競争が利益に与える影響は市場が懸念するほど大きくないかもしれません。
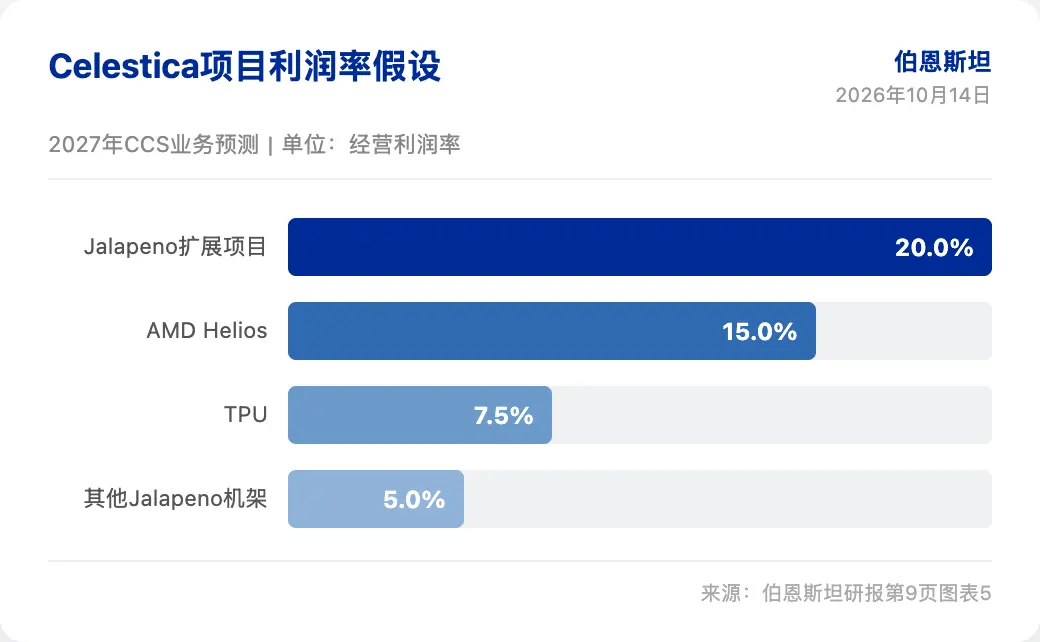
収入の増加はどの製品から来るかにも依存します。バーンスタインは、Celestica の TPU ビジネスの利益率は約 7.5%、AMD Helios および一部の 1.6T スイッチプロジェクトは約 15% と予測しています。異なるプロジェクトの利益率は明らかに異なります;たとえ総収入が予測に達しても、会社は相応の利益目標を達成するために十分な高利益率のビジネスを持つ必要があります。
10 月 27 日の投資家デーは特に重要です。市場は注文の配分、新プロジェクトの立ち上げ時期、そして経営陣が 2027 年の利益率をどのように見ているかを聞きたいと考えています。バーンスタインは Celestica に対する「市場を上回る」評価と 520 ドルの目標株価を維持しています;現在の約 9.7 倍の評価は、市場がまだその長期的な利益予測を完全に受け入れていないことを反映しています。
Ciena は収入の上方修正を待っている
Ciena(CIEN)についての議論は少なくなりました。バーンスタインが接触した投資家は、一般的にデータセンター間の接続に対する長期的な需要を認めており、その評価にも大きな異議はありません。彼らが躊躇しているのは時間です:機会はすでに規模を計算できるようになっていますが、最近の利益予測はまだ上方修正が難しいです。
バーンスタインは Stargate プロジェクトを例に挙げ、データセンター間接続機器の潜在的な市場規模を約 109.4 億ドルと推定しています。この数字はプロジェクトの建設目標に基づいており、Ciena が注文を取得するにはまだいくつかのステップがあります。機関は、ポンプレーザーとセラミックパッケージの供給制限が緩和された後、製品の納品が増加し、市場が業績にこの部分の機会をより容易に見ることができると考えています。
バーンスタインは Ciena に対する「市場を上回る」評価を維持し、株価は短期的に一定の範囲内で変動する可能性があると判断しています。長期的な市場規模はすでに議論に入っていますが、今のところより有用な信号は供給が追いつくかどうか、そして新たな需要がいつ会社の収入に転換されるかです。
Arista はオープンネットワークからシェアを獲得する必要がある
Arista(ANET)は別の競争に直面しています。NVIDIA は AI ネットワーク市場で強力な地位を持っており、クラウドプロバイダーは単一のサプライヤーの専用ソリューションへの依存を減らしたいと考えています。バーンスタインは、オープンイーサネットアプリケーションの拡大が Arista にシェアを獲得する機会をもたらすと考えています。
機関は Arista と Meta、Microsoft の長期的な協力を重視しています。両社の顧客はそのネットワーク製品を使用し、新しいソリューションの共同設計にも参加しています。このような顧客関係は Arista が新しいプロジェクトに入るのに役立ちますが、株価はすでに高い期待を含んでいます。オープンネットワークがどれだけ早く進むか、Arista が最終的にどれだけの注文を獲得するかが、市場がその評価を受け入れる程度に影響を与えます。
シスコとコーニングは異なる懸念に直面しています。バーンスタインは、シスコの市場期待は低く、わずかに期待を超えるだけで株価のパフォーマンスが改善される可能性があるが、ビジネスを分解して見ると、評価の優位性は表面的な数字ほど明確ではないと考えています。コーニングの AI 光ファイバー事業には成長の機会がありますが、携帯電話や自動車などの事業の疲弊が全体の業績を引きずる可能性があり、他の光ファイバー製造業者の生産拡大も競争をもたらすでしょう。機関は両社に対して「市場と同調」評価を維持しています。
免責事項
この記事は潮向研究による第三者証券会社の研究報告(バーンスタイン、2026 年 10 月 14 日)の整理と解釈であり、公開市場情報を基に整理されています。文中で引用された評価、目標株価、利益予測および関連判断は、すべてその証券会社のアナリストの見解であり、彼らの所属機関の立場を表すものであり、潮向研究の見解を表すものではなく、いかなる投資アドバイスを構成するものではありません。
市場にはリスクがあり、意思決定は独立して行う必要があります。この記事は、いかなる証券の売買の根拠として使用されるべきではありません。
 リスク警告