「日本の壁は文化ではなく、地域の投入である」Huobiの共同創設者であるDu Junが規制、ステーブルコイン、アジアの展開について語る
 核心的な視点

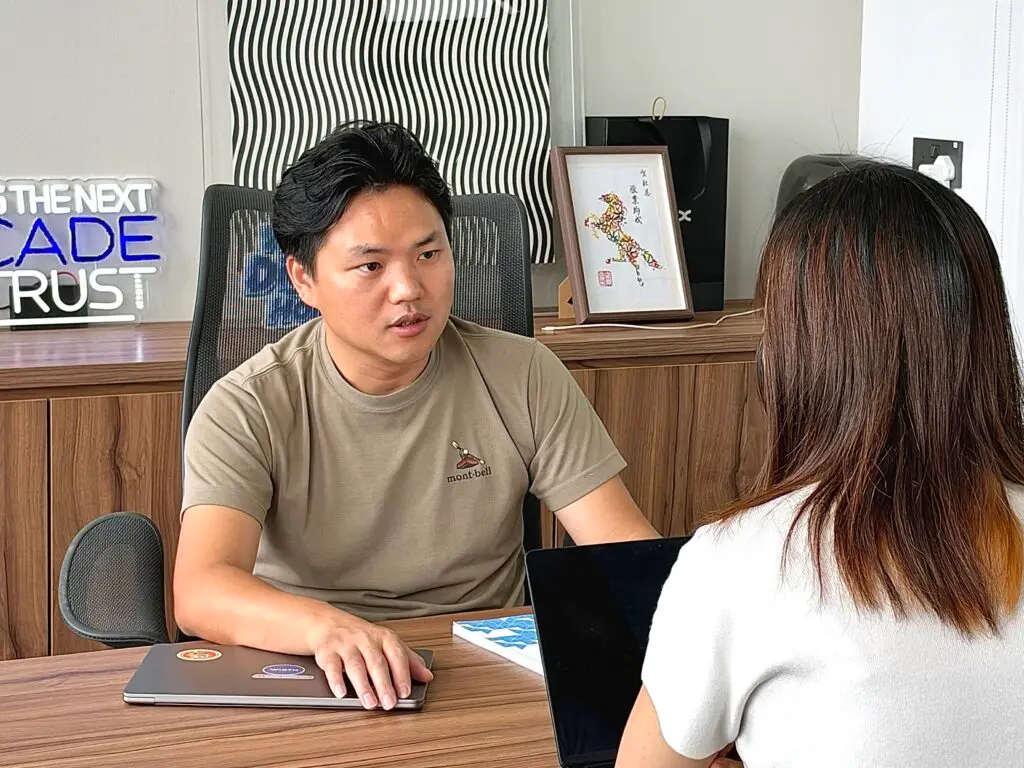
 TOKEN2049の機会を借りて、CoinPostはHuobiの共同創設者であり、WIDTHの創設者兼会長であるDu Junにインタビューしました:暗号規制がなぜ必然的に到来するのか、ステーブルコインの支払いとRWAという2つの次の成長分野、そして日本市場を攻略するための鍵とは何か。
暗号資産取引の規制を《資金決算法》から《金融商品取引法》への改正案に移行することが、2026年7月15日に可決され、施行されました。暗号資産が金融商品として位置づけられ、業界が金融システムに急速に統合される中、業界関係者にはこれまで以上に整備されたコンプライアンス体制の構築が求められています。
火币(Huobi)の共同創設者である杜均は、現在シンガポールのAIネイティブコンプライアンスプラットフォーム「WIDTH」に注力しています。なぜ規制が必然的に訪れるのか?次の成長分野はどこにあるのか?日本市場はなぜ困難なのか?シンガポールで開催されるTOKEN2049(2026年10月7日から8日)を機に、CoinPostは10月9日に杜均にインタビューを行いました。
規制が必然的に訪れる理由
WIDTHは流行のビジネスではありません。永続契約DEX(Perp DEX)や予測市場と比較すると、非常に手間のかかる苦労です。私たちは12年の歴史を持つ会社を買収し、ゼロから再構築しました。個々の顧客との契約には3から6ヶ月、長い場合は1から2年かかります。B2B企業は、本質的に決して最も人気のある企業ではありません。
この業界で過去に最も利益を上げていたのは、初期の取引所や今日の一部のプラットフォームであり、本質的に規制アービトラージ(regulatory arbitrage)の要素を含んでいます。製品の革新は確かに存在しますが、規制アービトラージの余地があることは否定できません。
さらに重要なのは、現在新設された暗号資産取引所や永続契約DEXのような分散型取引所が直面している重大な問題は、規制にどのように対処するかということです。規模が十分に大きくなると、規制当局は必ず対話を求め、あなたを規制の範囲に含めることになります。
2017年から2022年まで、業界での議論の中心は「ライセンスはいつ発行されるのか」というものでした。多くの地域ではまったく発行されておらず、一部の地域では絶対に発行しないと明言されています。一方で、日本は最も早くライセンスを発行した国の一つです。私の判断は、その時から「必ず規制され、必ずライセンスが発行される」というものでした。
なぜ私は規制が来ると考えているのか?市場規模は規制当局の関心の程度やリソースの投入に影響を与えますが、それが唯一の要因ではありません。マネーロンダリング防止、投資家保護、金融の安定といったリスクは常に存在します。ユーザーが増え、ビジネス規模が拡大するにつれて、規制当局が明確で実行可能なルールを確立する必要性はますます強まります。
今日の暗号資産市場はかなりの規模に達しています。RWA、ステーブルコイン、伝統的な金融資産のトークン化を含めると、潜在的な市場はさらに大きくなります。株式市場を例にとると、ナスダック上場企業の総時価総額は数十兆ドルに達しています。
これは、伝統的な資産がブロックチェーンに移行する余地がまだ大きいことを示していますが、潜在的なスペースを実現されたトークン化市場の規模と直接等しくすることはできません。ナスダックや香港などの市場も、株式のトークン化や取引時間の延長を模索しています。
市場が持続的に拡大する限り、規制の動機はますます強まります。経済活動、税収、金融の安定は政策の考慮に入りますし、消費者保護、マネーロンダリング防止、市場の公平性も同様に重要です。特に小売顧客向けのビジネスでは、規制当局はライセンス要件とリスク管理を重視することが多いです。
私たちがこの会社を設立した主な目的は、取引所――分散型であれ中央集権型であれ――と規制当局との良好な対話の方法とメカニズムを確立することです。
入居審査、KYC、KYB(企業認証)、KYT(取引監視)から、マネーロンダリング防止、詐欺防止に至るまで、私たちの製品はすべて「規制当局が理解できる言葉」で当局と対話するために設計されています。これは、KYC APIのみを販売するRegTech企業とは大きく異なります:私たちは一連のソリューションを提供し、顧客に何をすべきかを伝え、時には規制当局とのコミュニケーションを代行します。
コンプライアンスは「補習」
私たちはこれを実現したいと考えていますが、業界関係者の立場から見ると、彼らは必ずしもそう思っているわけではありません。永続契約DEXのような分散型取引所は、厳格な規制を望むでしょうか?当局が本当に執行する前の段階では、彼らは制裁を受けず、法的措置にも直面せず、順調に運営しています。最優先の目標は新しいユーザー、新しいトラフィック、新しい市場を獲得することです。したがって、この段階では、彼らは規制を望まず、私たちの介入も必要ありません。
私たちができることは、ビジネスの初期段階からリスク識別とコンプライアンス記録のメカニズムを構築する手助けをし、実行コストとユーザー体験への影響をできるだけ低く抑えることです。将来、規制当局が検査する際、プラットフォームは証拠を提示し、常にリスクを識別、評価、処理していることを証明する必要があります。
例えば、入金アドレスが制裁対象や他の高リスク資金に関連している場合、プラットフォームは適用法、リスクポリシー、調査結果に基づいて制限または報告などの措置を講じるべきです。現在私たちが支援している多くの案件は、まさにこのような作業――高リスクアドレスの識別を助けることです。
さらに、数年後に規制当局が「なぜあなたたちはある高リスクアドレスと大規模な取引を行ったのか」と尋ねたとき、当時のスクリーニング結果、調査記録、処理の根拠を提示できるでしょうか?規制当局が注目するのは、運営者がリスクを識別したか、合理的な措置を講じたか、そして意思決定プロセスを説明できるかどうかです。
検査で問題が指摘された場合、運営者は迅速に是正計画を策定し、効果的な行動を取らなければなりません。コンプライアンスソフトウェアを導入したり、監査機関を雇ったりすることは是正の一部であり得ますが、最終的に問われるのは、このメカニズムが本当に機能しているのか、問題が是正されたのか、記録が十分に完全であるのかということです。単にシステムを導入するだけでは、規制当局が寛容に接することを保証することはできず、法定コンプライアンス義務の代わりにはなりません。
次の成長分野
現段階では、私は取引所への投資を優先しません。取引所は徐々に成熟した金融仲介ビジネスになりつつあり、競争も激化しています。各取引所のビジネスモデルや収益性には大きな違いがありますが、私の投資判断では、資産発行とその関連インフラにもっと注目すべきです。
今、より重要なのは資産発行です。私は二つの方向性が最も重要だと考えています。
一つはステーブルコインの支払いです。ステーブルコインを中心とした支払いは、インフラの構築から発行、流通、将来の応用に至るまで、非常に重要なテーマです。したがって、私たちは常にステーブルコイン関連の産業に投資しています。
二つ目はRWAです。私は標準化された資産と非標準化された資産を区別します。今後3年間は標準化された資産、つまり債券や株式のようなものが中心です。標準化された資産の推進は非常に速く、機会も非常に大きいです。これこそが万億ドル、さらには十万億、百万億ドル規模の市場です。これは原生の暗号プロジェクトよりも一般の人々に受け入れられやすく、大きな市場を獲得しやすいです。
それ以外にも、今プロジェクトを立ち上げたり、ミームを発信して小銭を稼いだりすることもできます。しかし、率直に言って、それは価値を創造するものではありません。
ブロックチェーン技術はより多くの業界に統合される
これまでのところ、ユーザー向けの製品として、「暗号ネイティブ」と「AIネイティブ」が十分に成熟し、代表的な方法で結びついているケースは見たことがありません。概念は多くありますが、持続可能なアプリケーションになるかどうかは時間が必要です。しかし、オンチェーンのリスク識別、コンプライアンス分析、審査支援などの具体的なシーンでは、AIはすでに実用化されています――これがWIDTHが行っていることです。長期的には、暗号を独立した業界として扱う考え方は次第に薄れていき、ブロックチェーンの機能は金融や他の業界に統合されていくでしょう。
バイナンスは暗号業界の企業と見なされるでしょうか?もちろんそう言えます。今日、ステーブルコインで支払いを行うVisaは、暗号業界に含まれるでしょうか?10年前、20年前に自分たちをインターネット企業だと言うのは非常にクールで、体面のあることでしたが、今ではほとんど誰もそう紹介しません。
暗号はインターネットと同じで、ただの技術です。ブロックチェーンは台帳技術であり、検閲に対する耐性、公開透明性、不正改ざん防止といった特性を持ち、金融分野の多くの問題を解決しました。
現在、ブロックチェーンの最良の応用シーンは支払いであり、最大の支払いは間違いなくステーブルコインの支払いです。最大のシーンは支払い、資産移転、金融、そして金融資産の権利確認です。今最も重要なのは、ステーブルコインを大きく強化し、この方向で資産の権利確認と移転に切り込むことです。
数十年前、銀行はそろばんを使っていましたが、私たちはそれを「そろばん銀行」とは呼びませんでした。コンピュータが登場した後、私たちもすべての銀行を「コンピュータ銀行」とは呼びませんでした。それは技術であり、融合の一形態です。
ブロックチェーンの最良の状態は、細雨が物を潤すように、少しずつ各業界に浸透し、それらの遺伝子に入り込むことであり、独立したカテゴリーになるべきではありません――それは水のようであるべきです。
アジアの展開と日本への計画
まず、自分がどの市場に参入しないかを知る必要があります。3年以内に、私たちはおそらく欧米市場には参入しません。
2026年6月、私たちは香港に海外市場向けの最初のオフィスを設立しました。中東オフィスはドバイに設置する予定で、当初は2026年第4四半期を予定していましたが、少しペースを落とし、2027年第1四半期に落ち着く見込みです。日本、台湾、マレーシアにも兼任の営業やビジネス開発の同僚が市場を注視しています。
最近、私たちは日本、フィリピン、マレーシア、インドネシア、ベトナムの業界団体や業界サミットにも参加しました。現在の重点的な展開は、香港が北アジアを担当し、ドバイが中東を担当し、シンガポールが東南アジアを担当することです。
私は2026年12月初旬に日本に行く予定です。日本にはすでにグループオフィスがあるので、その時に状況を見に行くつもりです。
日本市場の難点
私は「日本市場は他の市場よりも少し難しい」という意見に同意します。その理由は二つあります。
一つはチーム自体です。海外進出やその他のことに関して、経営者がその土地に身を置かなければ、ビジネスはなかなか成り立ちません。特に日本ではそうです。日本文化は相対的にローカリゼーションを重視し、より保守的であり、外来製品は受け入れられる際にしばしば挑戦に直面します。
しかし、私はこれが核心だとは思いません。核心は、あなたが真剣に経営しているか、本当に現地とつながりを持っているかということです。ヤフー日本はうまくやっていますよね?日本で成功している国際企業はたくさんあります。
核心は、あなたがその土地に本当に投資する意志を持っているかどうかです。投資はお金だけでなく、実際に現地市場と結びつくことです:現地の株主関係はありますか?現地の金融コンプライアンス政策や市場戦略は現地で策定されていますか?
それとも、あなたは単にグループのグローバル化、成熟市場の戦略をそのまま持ち込んでいるだけですか?あなたは本当に100%、さらには200%のエネルギー、時間、コスト、注意を経営に投入しましたか?もしそうであれば、私は世の中に特に攻略が難しい市場はないと思います。
日本は非常に成熟した資本市場です。英語圏やより包容的な国々と比較すると確かに難しいですが、これが核心的な問題ではありません。核心的な問題はあなた自身にあります。
政策や規制、ユーザーに関して、あなたは本当に現地市場を十分に理解していますか?そして、あなたは一体何の価値を創造しましたか?もし「試してみたい」と思っているだけなら、高確率で成功しないでしょう。
 リスク警告