算力のために、ザッカーバーグはフリーキャッシュフローを使い果たそうとしている。
 核心的な視点

 Metaは2026年第三四半期の収益が前年同期比で26%増の646億ドルに達したが、大規模なAIインフラへの投資によりフリーキャッシュフローは昨年同期の+106億ドルから-21億ドルに減少した。この記事では、ザッカーバーグがなぜフリーキャッシュフローを焼却してでも計算能力を積み上げ続けるのか、そしてこの投資のリターンロジックについて解説する。
MetaのCEOマーク・ザッカーバーグ。画像はAIによって生成されました
文|スー・ヤン
編集|シュ・チンヤン
AI時代のMetaは、答えが難しい必答問題に直面しています。
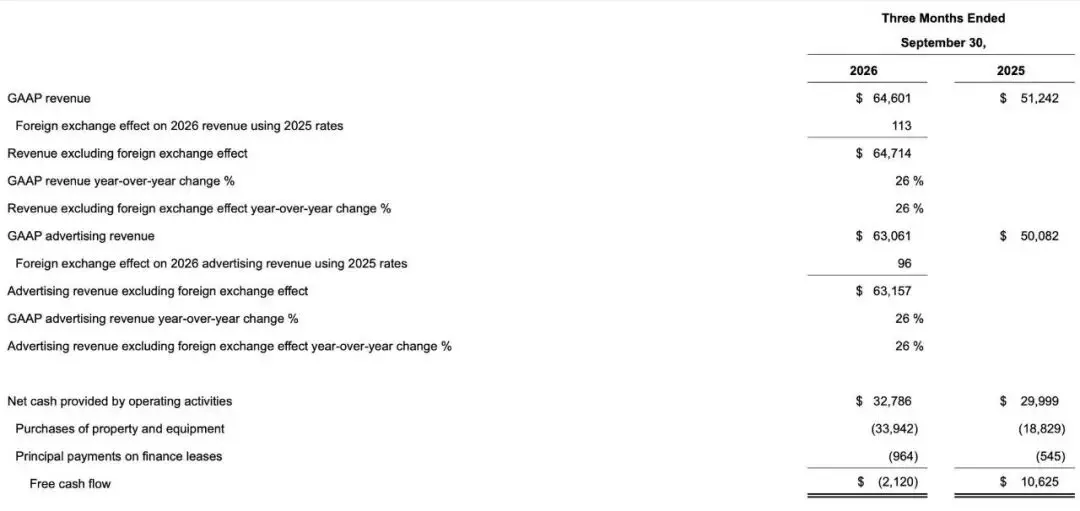
アメリカ現地時間10月21日、Metaは2026年第3四半期の財務報告を発表しました。会社の単四半期の収益は前年同期比で26%増加し、646.01億ドルに達しました。しかし、大規模なインフラ投資の影響で、フリーキャッシュフローはマイナス21.2億ドルに減少し、昨年同期はプラス106.25億ドルでした。
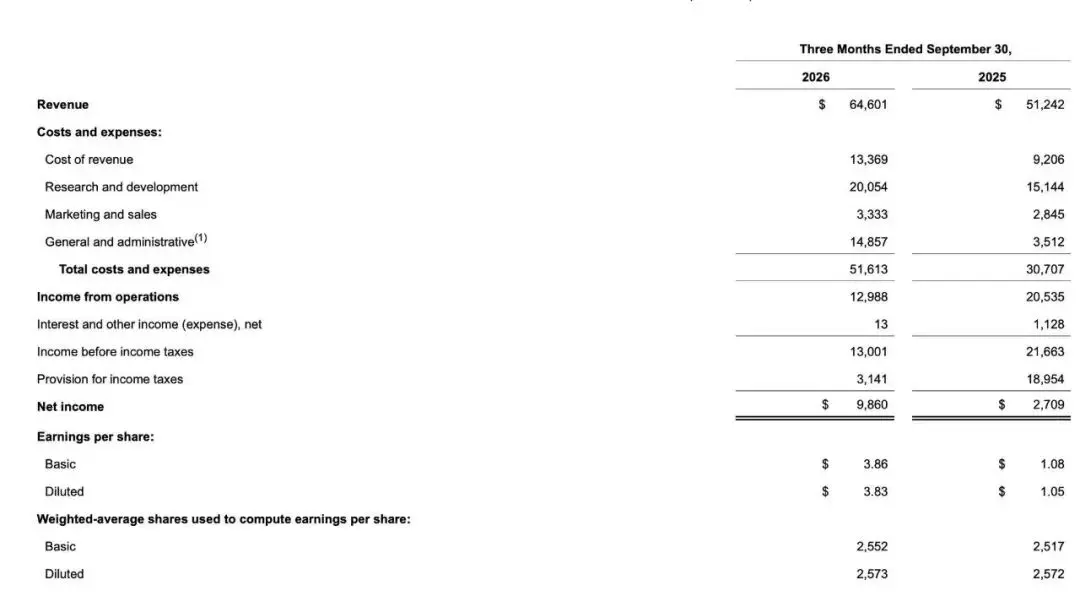
Meta第3四半期の主要財務データ
会社の創業者でCEOのマーク・ザッカーバーグは、投資が効果を上げていると述べ、CFOのスーザン・リー(Susan Li)は、2027年も引き続き投資を強化することを明言しました。Metaは財務報告の中で、新たな無投票権Cクラス株式のプランを発表し、年度を跨ぐ投資のための資本とガバナンスのスペースを確保しようとしています。
Metaにとって、積極的な投資は必然のトレンドであり、現在の重要なポイントは広告ビジネスの成長だけでなく、新たな投資が十分な収益と効率の向上をもたらし、拡大するインフラコストをカバーできるかどうかです。
01 高額な訴訟と罰金の影が利益を圧迫
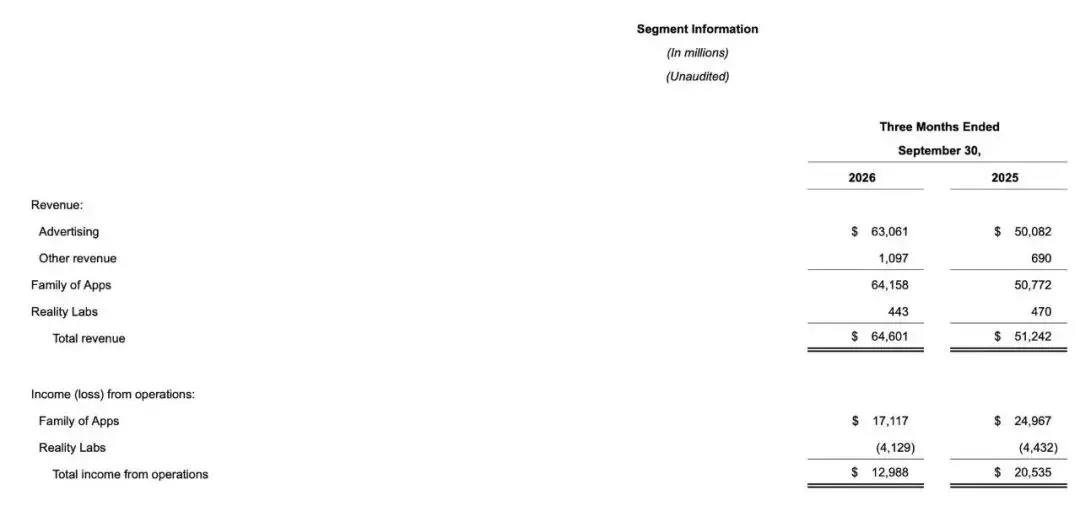
Meta第3四半期の部門別収益
第3四半期、Metaは総収益646.01億ドルを達成し、前年同期の512.42億ドルから26%増加しました。アメリカの一般会計基準に従わない場合、1.13億ドルの為替逆風の影響を除外すると、固定為替レートでの収益成長率も26%となります。
この成長は主にコア広告ビジネスによって推進され、当四半期の広告収益は630.61億ドルに達し、前年同期の500.82億ドルから26%の増加を記録しました。
アプリファミリーのその他の収益は10.97億ドルで、アプリファミリーの総収益は641.58億ドルに達しました。メタバースとハードウェアに特化したReality Labs部門の収益は4.43億ドルでした。
トラフィック面では、アプリファミリーのデイリーアクティブユーザー数は36.4億人に達し、前年同期比で3%増加しました。広告表示回数は前年同期比で10%増加し、1件あたりの広告平均価格は14%上昇し、プラットフォームの広告収益化能力は引き続き強化されています。
経営陣はこのパフォーマンスをAI推薦システムの改善と関連付けており、AIがユーザーのエンゲージメントと広告投資の効率を向上させるのに役立っていると考えています。
収益の成長に対して、利益は大幅に減少しており、これは高額な法務費用の影響によるものです。
第3四半期、Metaは財務報告において98.9億ドルの青少年のメンタルヘルスに関連する訴訟和解費用を計上しました。この影響で、合併営業利益は129.88億ドルに減少し、前年同期比で37%の減少を記録しました。報告された純利益は98.60億ドルで、希薄化後の1株当たり利益は3.83ドルです。
財務報告が発表された10月21日、アメリカのニューメキシコ州地区裁判所の判事フランシス・マシューは、州がMetaを訴えた消費者データプライバシーに関する誤解を招く行為について判決を下し、Metaに対して最大250億ドルの賠償金を支払うよう命じました。
02 AIがキャッシュフローを試す
AI投資によりMetaのフリーキャッシュフローがマイナスに転じる
広告ビジネスが資金を提供し続けているものの、インフラ投資がMetaのキャッシュフロー状況を変えています。
公式に公開されたデータによると、第3四半期のMetaの営業活動によるキャッシュフローは327.86億ドルで、前年同期の299.99億ドルを上回りました。
支出面では、当四半期の不動産と設備の購入にかかる現金支出が339.42億ドルに増加し、前年同期は188.29億ドルでした。さらに9.64億ドルのファイナンスリースの元本支払いを加えると、関連する現金支出は合計349.06億ドルに達しました。
Metaの公式データによると、当期のフリーキャッシュフローはマイナス21.20億ドルに減少しました。対照的に、2025年第3四半期のフリーキャッシュフローはプラス106.25億ドルで、前9ヶ月の累計フリーキャッシュフローも前年同期の295.08億ドルから110.49億ドルに縮小しました。
フリーキャッシュフローがマイナスに転じたことは、会社に流動性危機があることを意味するわけではありません。Metaの当四半期の営業活動によるキャッシュフローは327.86億ドルの高水準を維持しており、フリーキャッシュフローがマイナスに転じたことは、資本支出の増加速度が営業キャッシュフローの増加を上回っていることを反映しています。
第3四半期末までに、会社の不動産および設備の純額は2025年末の1764.0億ドルから2532.22億ドルに増加し、長期債務も587.44億ドルから809.22億ドルに増加しました。
今後の鍵は、Metaの営業キャッシュフローが持続的に成長できるかどうか、そして新たな資産が徐々に収益と利益に転換できるかどうかです。
03 2027年も引き続き積極的な投資
資金消耗に直面して、Metaの経営陣は縮小の信号を出していません。
第4四半期の業績について、会社は収益が730億ドルから760億ドルの間になると予測しており、ガイダンスの中央値は745億ドルで、第3四半期から約15.3%の増加を示しています。
リソースの再配分に伴い、Reality Labs部門の損失はある程度抑制されると予想され、2026年の年間損失は180億ドルから190億ドルに減少し、2027年にはさらに150億ドル程度に縮小される見込みです。
資本支出に関して、Metaは2026年の年間資本支出のガイダンス下限を50億ドル引き上げ、1350億ドルから1450億ドルに更新しました。CFOのスーザン・リーは、2027年の予算はまだ策定中であるが、会社は引き続き積極的な投資ペースを維持すると明言しました。
投資回収の源泉について、経営陣の表現と製品計画を組み合わせると、3つのレベルに分けることができます。
短期的には、AIが推薦アルゴリズムと広告投資の効率を向上させており、コア広告ビジネスに増収をもたらしています。中期的には、第3四半期に発表された個人AIアシスタントMuseと先端モデルMuse Wonderが、サブスクリプションモデルと開発者インターフェースのテストを進めており、企業サービスと取引シーンの商業化方向を探っています。長期的には、Metaはスーパーインテリジェンスラボと計算基盤の構築を通じて、内部運営の効率を向上させ、新たな商業機会を開拓することを目指しています。
経営陣は、最先端のAI技術への投資回収サイクルは比較的長いが、技術の蓄積と製品の反復に伴い、会社は全体の収益成長を維持することに楽観的であると述べています。
04 長期戦略のための資本スペースを確保
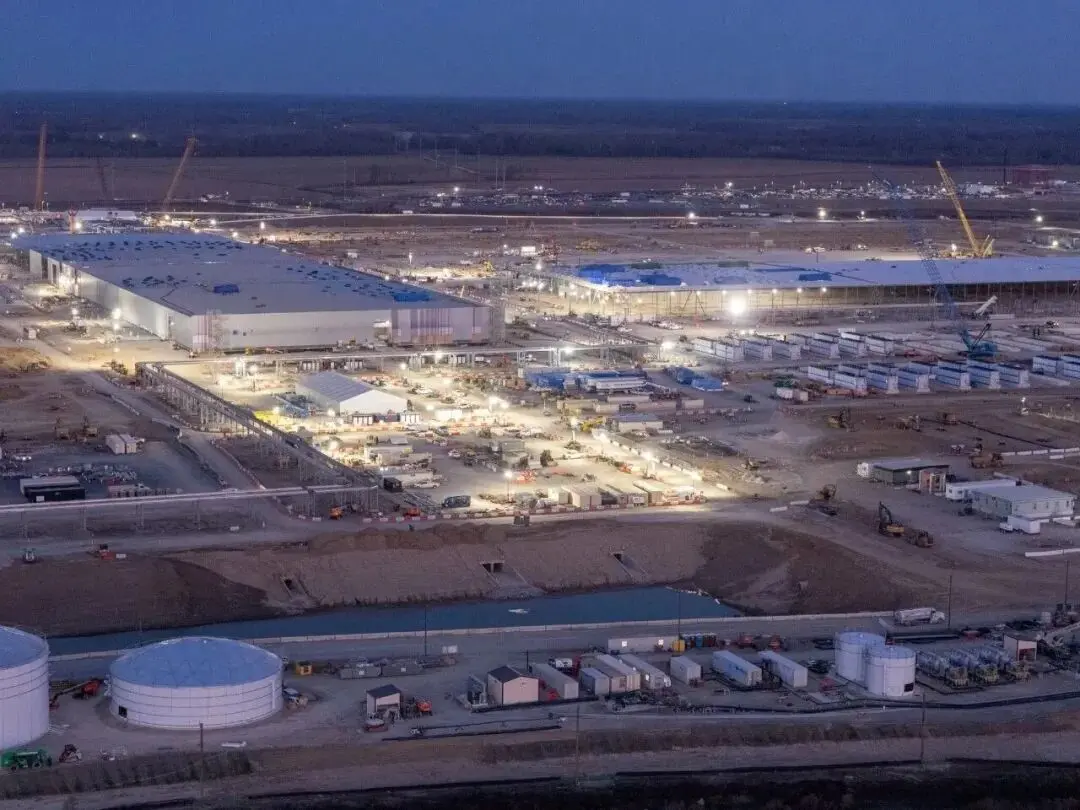
Metaが建設中のデータセンター
インフラの構築と長期戦略の配置に合わせて、Metaは財務報告の中で会社のガバナンスと資本構造の調整計画を発表し、取締役会は新たな無投票権Cクラス普通株の設立を承認しました。
公開されたプランによると、会社は既存のAクラスおよびBクラス株主に対して、1株につき1株のCクラス株を配布する形で株式配当を行う予定です。
会社は、Cクラス株の配布が既存株主の投票権構造を変更しないことを示しています。会社の特別委員会はザッカーバーグと関連協定を締結しており、既存のガバナンスアレンジメントを継続することを目指しています。
2014年、Googleの親会社であるAlphabetは、無投票権Cクラス株を比例配分する形で株式分割を行い、創業者のラリー・ペイジとセルゲイ・ブリンがその後の株式発行を通じて会社の支配権を確保しました。
無投票権のCクラス株は、主にMetaの将来の従業員株式インセンティブ、潜在的な戦略的買収、またはその他の資本運用に使用されます。株式配当自体は会社に新たなキャッシュフローを直接もたらすものではありません。このアレンジは、Metaが既存の支配権構造を維持しつつ、他のテクノロジー大手の成熟した資本ツールを模倣し、将来の株式インセンティブと資本運用のためのスペースを確保したいという意向を反映しています。
数年にわたって持続的な投資が必要なAI戦略にとって、安定したガバナンス構造は経営陣が長期計画を推進するのに役立ちますが、実際の効果はその後の資本使用効率と投資回収に依存します。
Metaの第3四半期の財務報告は、広告ビジネスが収益を生み出し続け、AIインフラが資本需要を拡大し続けるという2つの前進する曲線を示しています。広告収益の増加は資金基盤を提供しますが、AI投資が必ずしも相応の回収を得られることを意味するわけではありません。
Metaは2027年も引き続き投資を強化することを明言しています。ザッカーバーグにとって、長期戦略を貫くことは第一歩に過ぎず、投資が拡大し続ける中で、AIがもたらす新たな収益と効率の向上が、この数年にわたるインフラ拡張を支えるのに十分であることを証明する必要があります。
以下はMeta第3四半期の財務報告に関するアナリスト電話会議の要約版です:
ザッカーバーグはまずコメントしました:
第3四半期、私たちのアプリファミリーは毎日36.4億人が使用しており、FacebookとInstagramのエンゲージメントは歴史的な新高を記録しました。Threadsの月間アクティブユーザーはXを超え、WhatsAppのメッセージ量も新記録を達成しました。
私たちは「すべての人に個人のスーパーインテリジェンスを提供する」という目標を迅速に進めており、Muse個人インテリジェントのリリースは非常に成功しました。アメリカとカナダ地域でのローンチからわずか1ヶ月半で、設定ユーザーは1000万人を突破し、そのうち約25%のユーザーが毎日使用しています。最も一般的な使用例はショッピングで、25%以上を占め、平均消費額は200ドルを超えています。
初週の取引量が予想を大きく上回ったため、私たちはStripeと協力して一時的に信用枠を引き上げざるを得ませんでした。今後、Museは来月からMetaのスマートグラスに登場します。
モデル開発の面では、私たちは初のクローズドソースの先端モデルMuse Wonderを発表しました。これは多くの重要な指標で業界の最先端に位置しています。同時に、Muse Spark 1.2/1.3、Muse Code、Muse Glimmer、Muse Spark Openの2つのオープンソースモデルも発表しました。今後も私たちはスマートな最前線を推進し、先端モデルをより小さく、より効率的な製品モデルに蒸留する計画です。
計算能力と効率の面では、私たちは今後数年で10億人以上にサービスを提供できる計算能力を構築しています。現在、Museは計算集約型アプリケーションですが、来年のコスト効率は10倍以上向上する見込みで、スケール化後に利益を上げることができるでしょう。1年後には、現在のMuse Wonderのごく一部のコストで、より小さなモデルに同等のインテリジェンスを提供できると予測しています。
部門調整の面では、VRデバイスのリリースペースを変更し、個人のスーパーインテリジェンスの提供を優先することにしました。Reality Labsの来年の運営損失は約150億ドルに減少し、以降は利益を見込んでいます。
CFOのスーザン・リーはその後、資本支出と資金配分に関する情報を補足しました。彼女は、今後数年、Metaの資本支出は引き続き増加し、主にコアビジネスと新興AI施策を支えるために使用されると指摘しました。AI投資がコアビジネスよりも回収に時間がかかるものの、推薦と収益化の効率を改善することでコア広告に多くの増収をもたらしていると述べました。
以下はアナリストのQ&Aセッションです:
質問:Museを前進させる際のユーザー成長の制約要因は何ですか?Metaの企業ビジョンはどうなっていますか?
ザッカーバーグ:Museの現在の最大の制約は主に計算能力の集中度であり、したがって北米以外の地域では広く展開されていません。私たちは計算効率を向上させ、将来10億以上のユーザーを支えるための十分な計算能力を構築するために努力しています。
企業ビジネスの面では、最近の重点はモデルAPIとMuse Codeであり、将来的にはMuseエージェントネットワークを構築し、消費者のMuseが企業エージェントと直接交渉し、取引できるようにします。
質問:エージェント商取引(Agentic Commerce)には現在どのような摩擦がありますか?会社はどのように対応していますか?また、今夜発表された新しい株式クラスは、資本構造や将来のAI投資にどのような考慮をしていますか?
ザッカーバーグ:現在、ほとんどの企業はこの点を非常に支持しており、彼らはこれが販売を増加させ、既存の顧客体験を改善するだけでなく、新しい顧客をもたらす可能性があることを見ています。異なる企業が採用する速度には差がありますが、私たちは各方面に合理的な条件で協力します。長期的には、この事業がうまく機能することがすべての人にとって価値があると考えています。現在、私たちは良好な軌道にいます。
スーザン・リー:エージェントは現実の進化において重要な部分となり、市場は最終的により許可された、構造化されたインタラクションに移行します——認証API、承認されたエージェントパートナーシップ、または消費者の個人エージェントと企業エージェント間の直接通信を含みます。私たちはSierra、Walmart、Stripe、Shopifyなどのパートナーと共に「個人エージェントプロトコル」を開発しており、安全で信頼できるインタラクションの方法を定義しています。最近の多くの体験は依然としてAI支援であり、完全に自律的ではありませんが、信頼できる統合が進むにつれて、より多くの企業が積極的に参加するでしょう。
新しい株式クラスについて、私たちは新しい無投票権の資本株式(Cクラス株)を作成しました。これは、株式配当を通じてすべての既存株主に分配し、公開取引可能な無投票権株式を形成し、資金調達、従業員報酬、買収などの一般的な企業用途に使用できるようにし、既存のAクラスおよびBクラス株主の投票権を保持します。
この措置は創業者のリーダーシップ構造を維持し、資金調達の手段を拡大し、AI駆動の強力な勢いの下で柔軟に投資する能力を与えます。現在、具体的な資金調達計画はありませんが、適切な資本構造の枠組みを構築することは慎重です。
質問:Museのユーザーあたりのコスト構造は大体どのようになっていますか?コスト曲線は今後どのように下降しますか?会社はコストを下げるためにどのような作業をしていますか?
スーザン・リー:具体的な数字は共有できませんが、ザッカーバーグが言ったように、現在の計算コストは非常に高いです。計算効率に焦点を当てることは、Museを拡張し、理想的なビジネスに成長させるための重要なベクトルの一つです。
長期的には、LLMの拡張に伴い、より少ないトークンでより多くのタスクを完了できるようになると予想しており、AIモデル自体が運用モデルで使用されるソフトウェアの効率を向上させるのに役立つと考えています。効率のロードマップには、コスト曲線を曲げるのを助けるための多くの作業が残っていますが、AI技術の進歩の弧もより大きな節約をもたらすでしょう。
質問:Museの商業化のペースは、以前の新製品よりも速くする必要がありますか?関連コストが明らかに過去よりも高いためですか?また、25%のユーザーがショッピングに参加し、平均200ドルを超えるデータは、旅行購入を含んでいますか?
ザッカーバーグ:私たちは通常の手順よりも早く収益化を開始します。主な理由は二つあります。一つはコストと機会の規模が非常に大きく、進展を得る必要があるためです。二つ目は、人々が大量に使用するシナリオ自体がビジネスだからです。このデータには旅行が含まれています。私たちは、人々が創造する価値から一定の割合を得るモデルを構築します。これらの数学が成立することは非常に重要であり、そうすることで計算能力を構築し、すべての人にサービスを提供する規模に達することができます。
私たちが見ているトレンドは、前年比で、一年後には現在のMuse Wonder(または現在の最前線モデル)の知能レベルのわずかなコストで、より小さなモデルに同等の知能を提供できるようになるということです。これが製品市場適合の基準レベルを支えるのに十分であれば、継続的なモデル開発が効率の進歩を促進します。
もちろん、一年後にはほとんどの人が現在の知能レベルに満足しないでしょう(なぜなら知能自体も進歩しているからです)。したがって、私たちは収益、拡大、モデル開発、効率を同時に進める必要があります。そうすることで、計算の構築を資金調達し、できるだけ早く数十億人に到達することができます。最初からすべての人に料金を請求しないのは、大規模なMuseネットワークを先に構築したいからです。
質問:Museのオープンソースとクローズドソースモデルの配置はどのようになっていますか?将来的に最前線の知能と効率をどのようにバランスさせますか?
ザッカーバーグ:私たちは最初のクローズドソースの最前線モデルMuse Wonderを発表しました。これは個人のスーパーインテリジェンスの複数の重要な次元で最先端のレベルにあり、最高の体験を提供するために自己訓練モデルの重要性を検証しました。同時に、Muse Spark 1.2と1.3、Muse Code、さらに二つのオープンソースのオープンウェイトモデルMuse GlimmerとMuse Spark Open、そしてMuse Voiceを発表しました。
将来を見据えて、分野が急速に進歩する中で、私たちは知能の最前線を推進すると同時に、これらのモデルを蒸留してより小さく、より効率的で、個人エージェントに最適化された製品モデルにする計画です。私たちはMuse Wonderの後にさらに大きなモデルを研究しており、それらは非常に印象的で強力です。同時に、新しいより小さなモデルも開発しており、すぐにリリースされる予定で、より効率的な方法でMuse Wonderレベルの知能を提供します。
私の見解は、私たちは拡張を通じてスーパーインテリジェンスを構築できるということです。したがって、私たちはこの階段を着実に上昇して進んでいます。
質問:計算能力は現在Museの規模化の主要な制約ですか?会社はどのように計算効率を向上させていますか?来年コスト効率が10倍以上向上する根拠は何ですか?
ザッカーバーグ:はい、現在の最大の制約の一つは計算能力の集中度です。したがって、私たちはまだ世界的に展開していません(現在は北米のみ)。その一因は、各地域に最適化して接続器を改善することを希望しているためであり、より重要なのは効率的に進めることを確保することです。私たちは今後数年間で10億人以上にサービスを提供できる計算能力を構築しています。
最近、Museの運用は非常に計算集約的ですが、私たちは来年そのコスト効率が10倍以上向上すると予想しており、これにより収益が規模に達した後に利益を上げることができます。もし計算効率が今後数年間で急速に向上し続けるなら(私たちはそれが非常に可能性が高いと考えています)、Museは数年間にわたって高い利益を上げることができるでしょう。
質問:資本支出について、2026年のガイダンスが1350億〜1450億ドルに引き上げられましたが、今後数年間の資本支出はどのようになりますか?これらの投資はコアビジネスとAIをどのように支援しますか?
スーザン・リー:第3四半期の資本支出(ファイナンスリースの元本支払いを含む)は349億ドルで、サーバー、データセンター、ネットワークインフラへの投資が推進しています。
私たちは2026年の年間資本支出のガイダンスを1350億〜1450億ドルの範囲に調整しました(以前は1300億〜1450億ドルでした)。
2026年以降を見据えて、私たちは来年の予算と容量計画を策定中ですが、コアビジネスと新興AIイニシアティブを支援するために引き続き積極的に投資することを予想しています。現在の容量と計画された容量により、モデルのトレーニング、コアビジネスの成長、新製品の開発とサポートの間でリソースを柔軟に配分することができます。
私たちのAI投資は、より強いエンゲージメント、より良い推薦、より効率的な収益化を通じて、コア広告ビジネスに多くの増分収益をもたらしています。これらの投資がリターンを生むまでの時間はコアビジネスよりも長いですが、収益化の機会の幅と内部効率により、私たちは長期的な潜在能力に自信を持っています。私たちは2027年全体で依然として強力な全体収益成長を維持できると予想しています。
 リスク警告