Hyperliquid エコシステムの最初の L2 Elysium が本日メインネットにローンチ:なぜそれが Hyperliquid にとって重要なのか?
 核心的な視点

 Elysiumの成否は、Hyperliquidが「永続契約の王」の資産と流量を、完全な取引帝国の基盤に変えることができるかどうかを決定します。
著者:谷昱,ChainCatcher
11月9日、Kinetiq傘下のLayer2ネットワークElysiumが正式にメインネットをローンチしました。
多くの新しいパブリックチェーンがローンチ時にエコシステムプロジェクトを探すのに多大な労力を費やすのとは異なり、Elysiumは正式にオープンする前に、すでに成熟したインフラとアプリケーションの一群を惹きつけ、事前にサポートを発表しました。Uniswap、KyberSwap、0xからOpenSea、Derive、xStocks、さらにはクロスチェーンプロトコルWormhole、Mayanに至るまで、取引、流動性、デリバティブ、NFT、トークン化資産およびデータサービスなど、さまざまな分野をカバーしています。
このローンチの「派手さ」は、今年の他の2回の新チェーンの発表を思い起こさせます。Circleの機関向けLayer1 Arcは9月16日にメインネットをローンチし、初日には190以上のエコシステムパートナーを集め、Mastercard、Visaなど11の伝統的金融および決済機関がサポートしました。Robinhoodが発表したRobinhood Chainも7月1日のメインネットローンチ当日に、同様に約100のプロジェクトがサポートを発表しました。
Elysiumのローンチは、ほぼ同じシナリオの再現です。Elysiumの特異性は、ゼロから新しい金融エコシステムを構築しようとするのではなく、Hyperliquidがすでに蓄積した取引流動性、ユーザー、マーケット構造を利用して、そのアプリケーションのキャパシティをさらに拡張しようとしている点です。
この違いは、その出自から説明できます。
一、出自:Hyperliquidの「自家製」が最短の板を補う
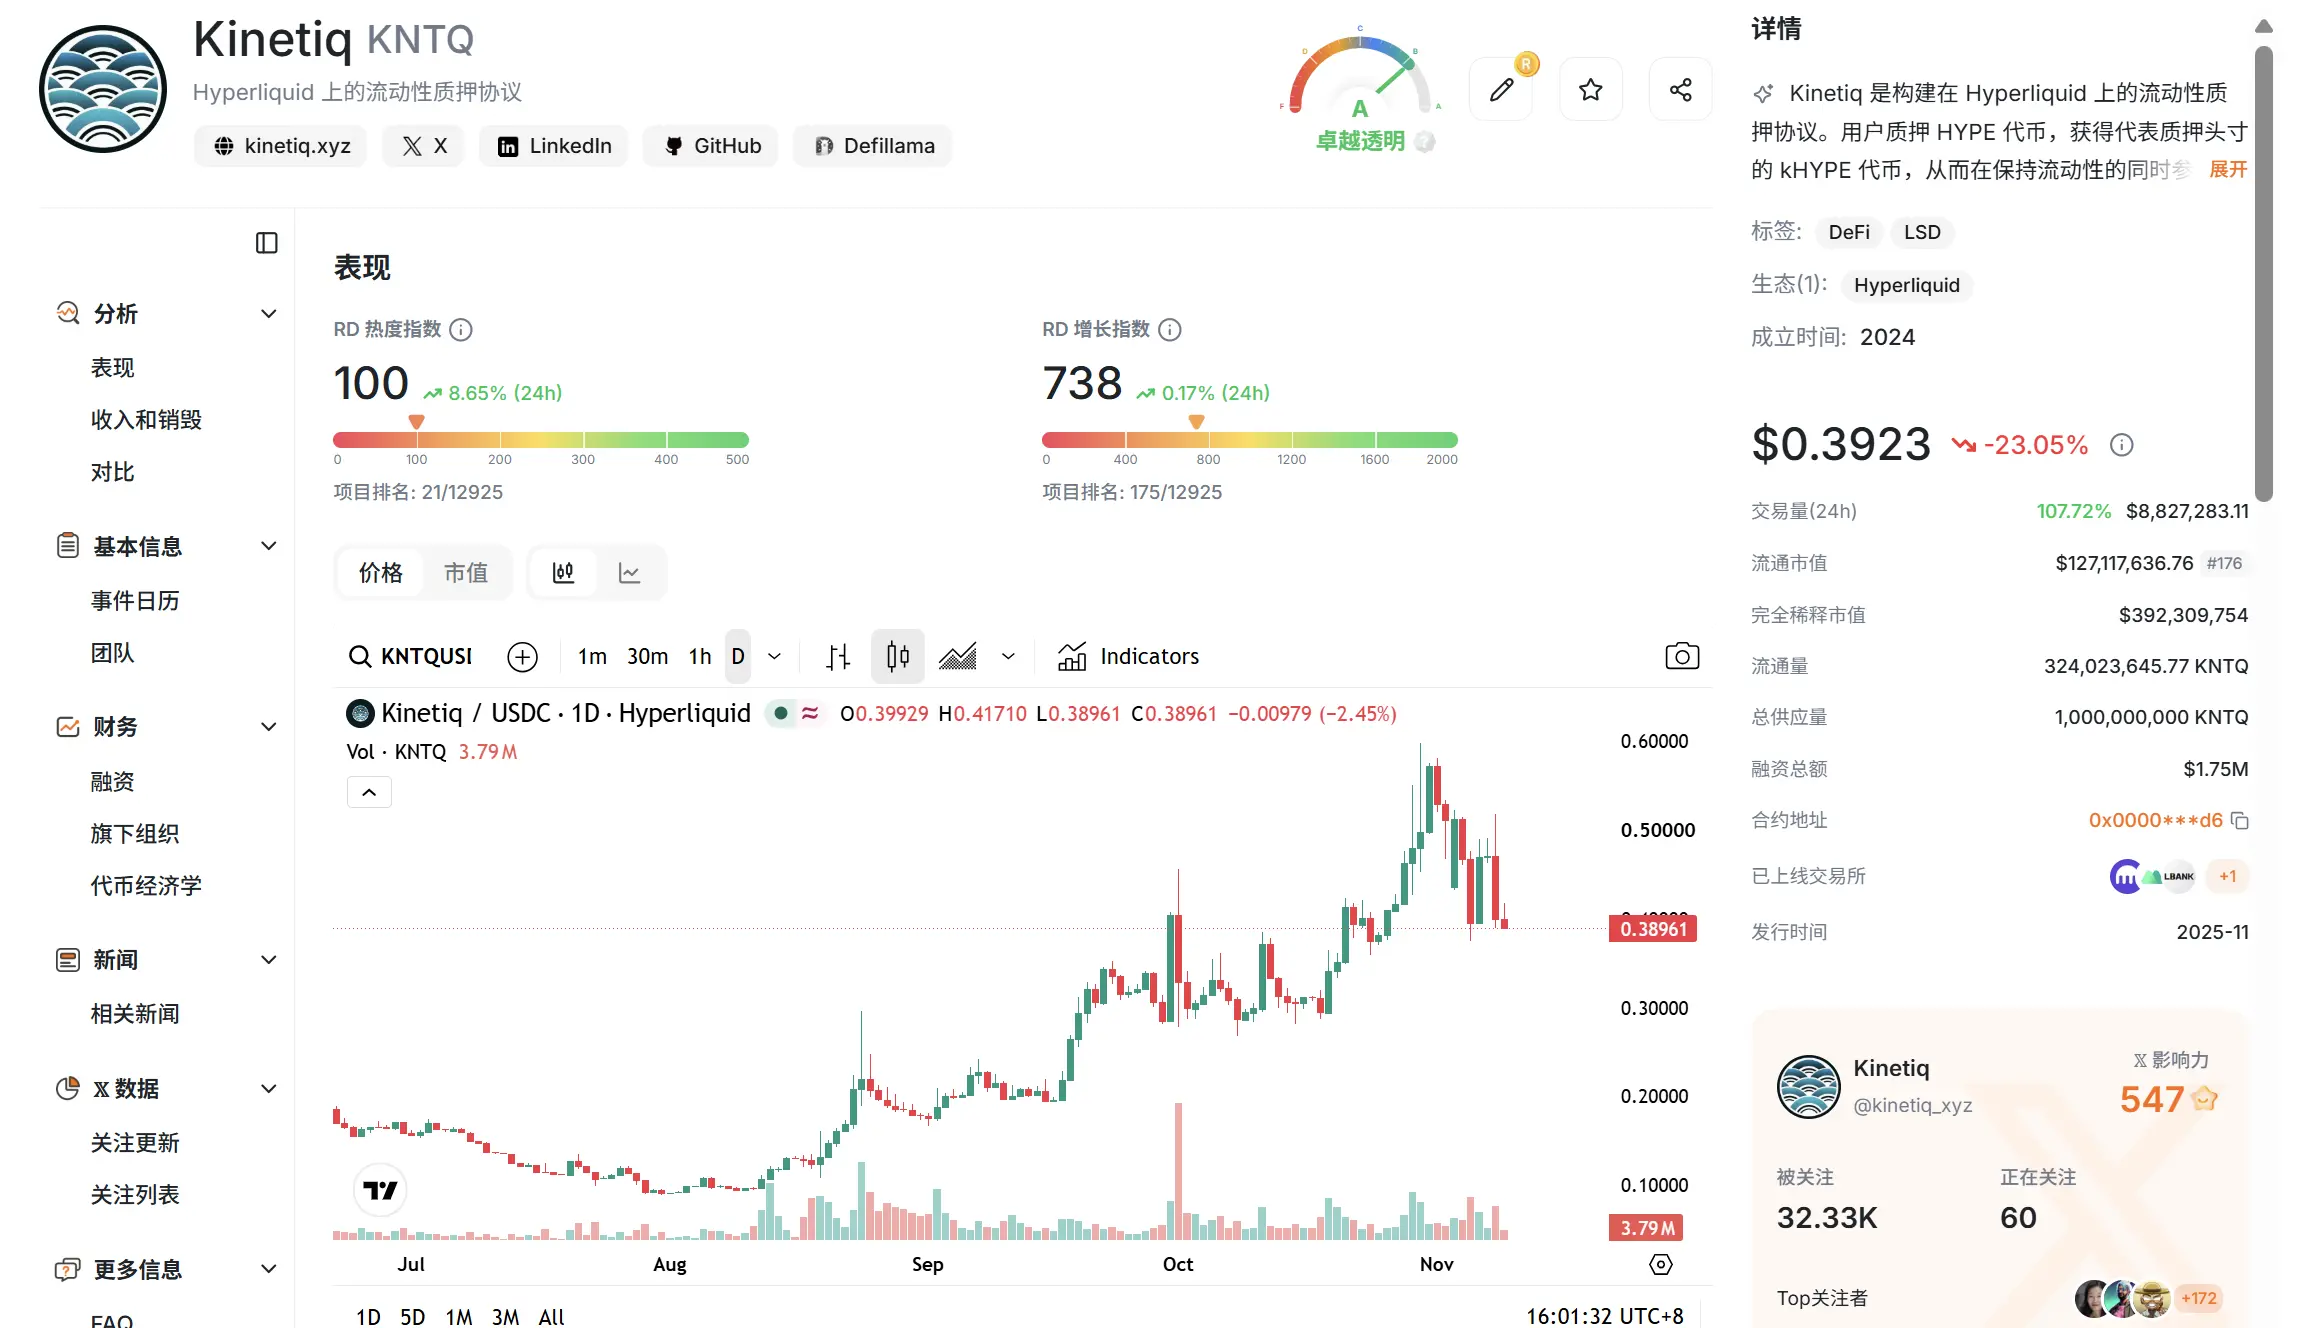
Elysiumは外部チームによるホットトピックの作品ではなく、Kinetiqによって構築されました------Hyperliquidエコシステムのトップ流動性ステーキングプロトコルであるkHYPEの発行元です。
KinetiqはHyperliquidエコシステム内で非常に堅固な地位を占めています:TVLは12億ドルを超え、ビジネスラインは単一の流動性ステーキングから機関向けステーキング製品iHYPE、収益製品Earn、HIP-3永続取引所デプロイメントプラットフォームLaunch、そして自営の永続プラットフォームMarketsに拡大しています。チーム面では、公開されている共同創業者には匿名開発者Omnia、Co-CEOのMagnus Lai、CTOのJustin Greenbergが含まれ、以前にMaven 11から175万ドルのシードラウンドを調達し、Pier Two、Chorus One、IMC、Flowdesk、Susquehanna Cryptoなどの機関が投資しています。
さらに重要なのは、解決すべき問題です。Hyperliquidには長期的な構造的な不均衡が存在します:永続契約が圧倒的に優位で、現物およびDeFiアプリケーションは常に進展が難しい状況です。チェーン上のモニタリングデータによると、Hyperliquidの現物取引量はBinanceのシェアが15ヶ月の新低に落ち込み、HIP-2の自作市況メカニズムの活動度は2024年第4四半期以来の最低水準に達しています。一方、Solana上でPropAMMが主導するチェーン上の現物取引量はHyperCoreの現物の30倍以上であり、初めてのRobinhood ChainでもHyperCoreの現物量の約10倍に達しています。
現物価格発見機能の欠如は、HyperliquidがトップCEXへの野心に対する最大の弱点となっています。Elysiumはこの断層を埋めることを目指しています:トークン発行→AMM流動性の開始→HyperCore現物オーダーブック→HIP-3永続契約市場という完全な資産輸送経路を打ち開こうとしています。
言い換えれば、Elysiumは「HyperliquidエコシステムにL2を追加する」だけではなく、Hyperliquidが「永続契約取引プラットフォーム」から「取引インフラ + アプリケーションチェーン」へ進化するための重要なステップです。これが、エコシステム内のプロジェクトがそれを「自家製の事」として扱う理由を説明しています。
二、技術:HyperEVMの「車線」を600倍拡大
HyperliquidがL2を必要とする根本的な理由は、その意図的な設計選択にあります:HyperEVMのブロックは意図的に非常に小さく保たれており、基盤層は十分にスリムですが、アプリケーションのスループットの上限を制限しています。
Elysiumの解決策は、「標準部品の組み立て + エコシステムネイティブのカスタマイズ」の組み合わせです:これはArbitrum Orbit(Nitro + 標準ArbOS)に基づく高スループットチェーンですが、決済層はEthereumではなく、HyperEVM------Hyperliquidのスマートコントラクト環境であり、取引を担当するHyperCoreと協調してデプロイされています。
性能パラメータとして、Elysiumは毎秒3億ガス、毎ブロック3000万ガス、約100ミリ秒の規範的なブロック間隔を目指しています------公式はこれをHyperEVMの約60秒で3000万ガスを処理するレベルと比較し、差異は600倍に達するとしています。データの可用性はAnyTrust委員会のソリューションを採用し、HyperEVMに完全なデータを自動的にバックアップとして提供します;出金は標準的な楽観的出金メカニズムです。ソーティングレイヤーでは、ネットワークはConduitのG2ソーターを運営し、基盤アーキテクチャはSOC II Type 2の安全基準に準拠しています。
最もエコシステム的な意味を持つ設計は、Elysiumには独自のトークンがなく、ポイントプログラムも設定されておらず、ネイティブのガス代トークンはHYPEであるということです。ローンチ時の設定は単一のソーター、中立的な優先費用ソーティング、特権取引チャネルを設けず、MEVリモートセンシング、Timeboost、BoLDに基づく無許可の詐欺証明および監査が後続の強化項目として挙げられています。
開発者にとって、これはほぼ「ゼロ移行コスト」のチェーンです:標準EVM互換性はMetaMask、Solidityコントラクト、Uniswapスタイルのプールを即座に利用可能にします;ユーザーにとって、唯一の認識の違いは速度と手数料です。
三、経済モデル:HYPEの需要ブラックホール、KNTQの価値フライホイール
「HYPEが唯一のガス」としての設計は、Elysiumが独立したガス代トークン経済を育成する必要がなく、ネットワークの使用をHyperliquidの経済体系に直接結びつけることを意味します。各取引はHYPEに対する実際の需要を生み出します。
同時に、ソーターの収入も双方向のリバウンドメカニズムとして設計されています。Kinetiqが公開したプランによると、約50%のソーター収入は公開市場でのKNTQの買い戻しと焼却に使用され、約25%はネットワークにトラフィックをもたらすアプリケーションへの還元として、残りはKinetiq Treasuryに入ります。
この配分メカニズムは、閉ループを形成しようとしています:ガス消費はHYPEによって捕捉され、一部のネットワーク収入は買い戻し焼却を通じてKNTQに還流し、アプリケーションはトラフィック分配を通じてインセンティブを得ます。
Kinetiqにとって、Elysiumは単なる独立したインフラ製品ではなく、既存のビジネスの増幅器でもあります:ステーキング、ローンチ、取引、ネットワークの使用はさらに協調を形成することができます。
発表当日、KNTQは一時30%上昇し、市場はすでにこの経済モデルに反応しました。しかし、買い戻しメカニズムが本当に長期的な価値を形成できるかどうかは、最終的にはネットワークの取引量と実際の収入に依存し、単なるメカニズム設計ではありません。
四、エコシステム:Launchpadの「百団戦」と懸念
Elysiumエコシステムで最も目を引く光景は、Launchpadの密集した競争です。テストネットがローンチされてから数週間で、十数の発射台が入居を発表し、数千のトークンが作成されました------ElyScreenerのようなデータツールの誕生は、「誰もが一つの場所で全てのコインを見ることができない」ためです。
メインネットローンチ初日のエコシステムマップは大まかにいくつかのカテゴリに分けられます:取引インフラでは、Uniswap、KyberSwap、Aero、ArcherSwapなどが流動性層を提供しています;発行層は最も競争が激しく、aka.fun(以前にArcメインネットでローンチ)、BunnyPad、PerpMe、Oxley、Neuriio、Ascend(公式パートナー)がそれぞれ独自の戦略を展開しています------オークション価格設定、単一取引の発射、AIエージェントによる自主発行、ソーシャルアカウントのトークン化;デリバティブおよび予測市場はDerive V3、Speculate(HIP-4結果市場に接続)によって補完されています;NFTおよびゲームはAtlasHL、slymz、TORPOR、Frog Flip、Eloscapeなどがカバーしており、その中でEloscapeはRobinhood Chain、HyperEVM、Elysiumを同時にサポートしています------新しいチェーンが複数の「同世代の新チェーン」の間で展開すること自体が、ElysiumがArc、Robinhood Chainと同じ階層の新チェーン競争の座標系に置かれていることを示しています。
しかし、繁栄の裏には懸念があります。一つは、エコシステムの構造が明らかに「頭重脚軽」であること------約30のプロジェクトの半分以上がLaunchpadおよびMemeインフラであり、これらのアプリケーションのユーザーライフサイクルは短く、価値の蓄積が薄いため、「現物のパズルを補完する」という壮大な物語を支えることができるかどうかは疑問です。二つ目は、ネットワークの起動段階が単一の許可制ソーターであり、無許可の詐欺証明がまだオンラインになっていないため、安全性はロードマップ上では「約束」に過ぎません。三つ目は、公式が明確にトークンやポイントを持たないため、チェーン上に密集して現れる各種「Elysiumトークン」のプレセールは詐欺として扱う必要があります------公式は何度も警告しており、いかなるElysiumトークン、プレセール、またはポイントの請求も疑わしいとされています。
結論
Elysiumのローンチを振り返ると、実際に注目すべきは特定の技術指標ではなく、業界のトレンドを明らかにすることです:新しいチェーン競争のハードルが再定義されています------ArcはCircleの機関信用とコンプライアンスの物語に依存し、Robinhood Chainは米国株のトークン化の独占的なシーンに依存し、ElysiumはHyperliquidエコシステム内部で「内循環で外循環を育てる」ことに依存しています:永続契約のキャッシュフローとユーザーの心の中で、現物とアプリケーションの短所を補完しています。
過去半年、SolanaのPropAMMからRobinhood ChainのRWA現物まで、Hyperliquidは現物トラックでの遅れを何度も指摘されてきました。Elysiumの成否が、Hyperliquidが「永続契約の王」の資産と流量を、完全な取引帝国の基盤に変えることができるかどうかを決定します。ローンチ日の盛況は単なる入場券に過ぎません------現物取引量が本当に活性化されるかどうかが、このチェーンが提出する最初の答えです。
 リスク警告 リスク警告