Circle:業績「虚胖」、チャネル大手「反咬」の下、エコシステムを拡大することが唯一の道である
 核心的な視点


 Circleの第3四半期の「予想以上」の主な要因は、Arcトークンの販売によって確認された1.8億ドルの一時的な収入です。除外後の実際の利益は減少し、Hyperliquidの配当とCoinbaseのチャネルリベートは第4四半期から粗利率を圧迫します。エコシステムを拡大することが唯一の道です。
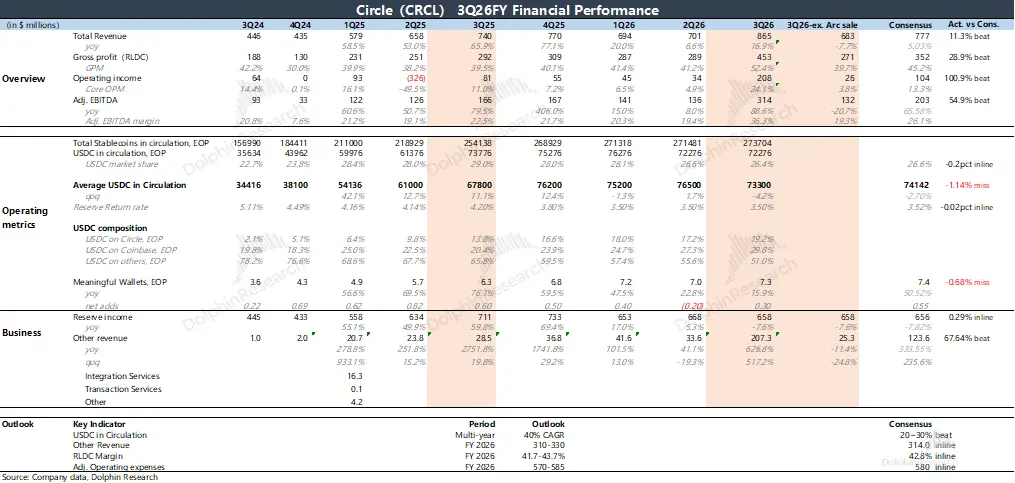
Circle 美東 11 月 4 日の市場前に第3四半期の決算を発表しました。全体的に見て、今回の業績は主に Arc トークンの販売収入によって実現された「予想以上」のものでしたが、この部分を除外すると実際の業績は一般的であり、資金が決算前に抱いていた懸念を裏付けるものでした。
具体的には:
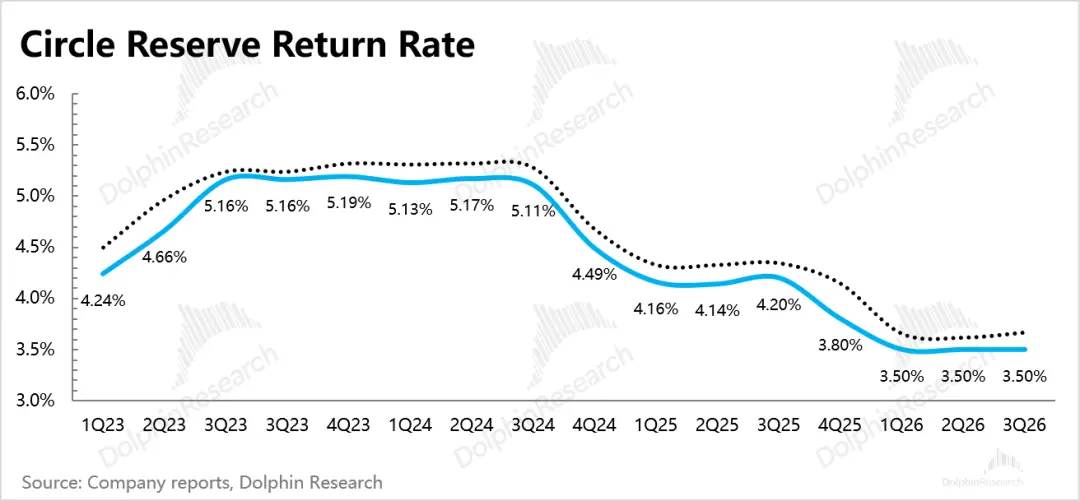
1、準備金利息収入の予想通りの減少
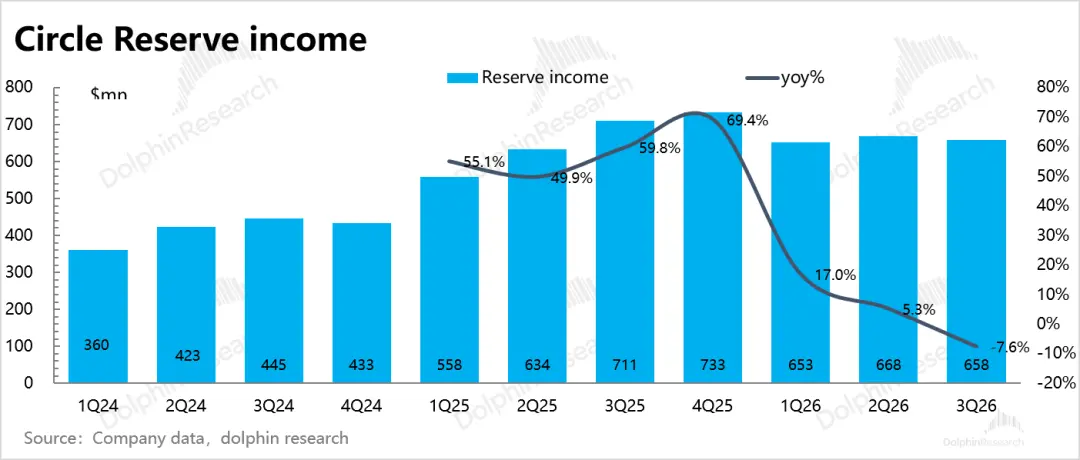
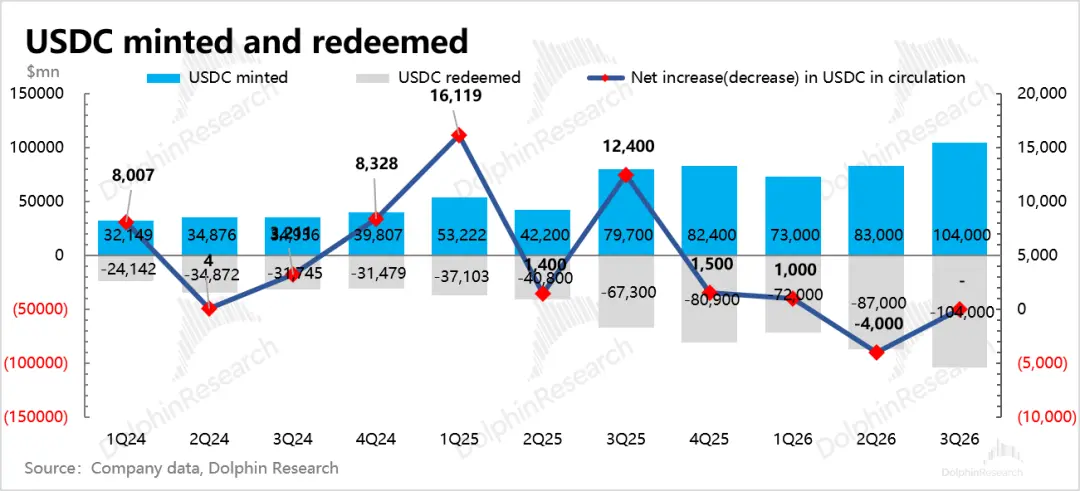
Q3 の準備金利息収入は 6.6 億で、予想通りでした。USDC の時価総額が前年同期比で 8% 増加したにもかかわらず、利息が前年同期比で減少したため、8% 減少しました。前四半期と比較すると、Q3 の USDC の平均流通規模は 733 億で、Q2 と比べて 4% 減少しました。
2、Arc トークンの販売確認ペースが想定より早い
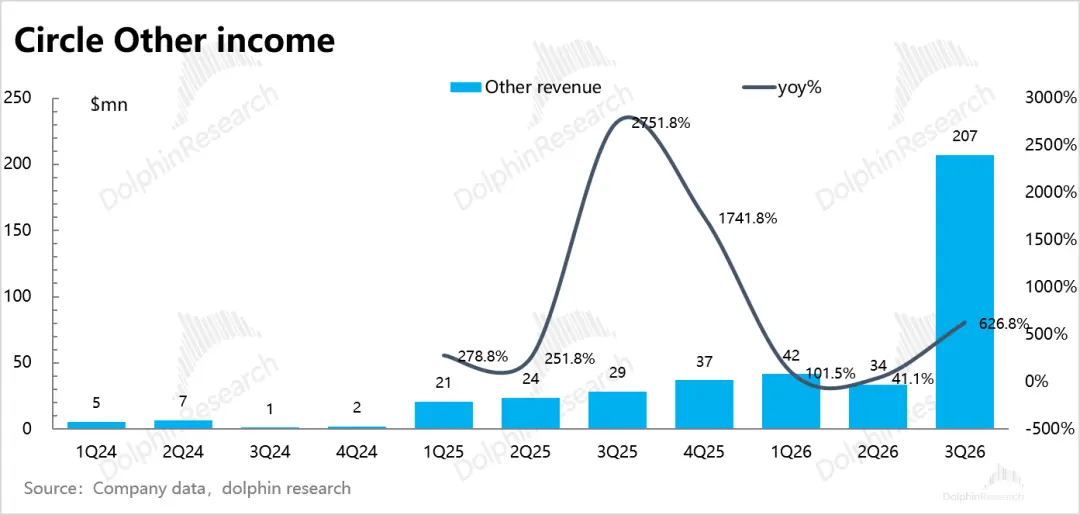
Q3 のその他の収入は 2 億以上で、その中で Arc トークンの販売収入は 1.8 億が確認され、市場の予想(0.9 億)や元々の年間 1.8 億のガイダンスを超えました。
しかし、この収入は安定して持続可能なものではなく、むしろ一時的な収入に偏っています。他の収入の年間不変のガイダンス 3.1-3.3 億から見ると、Q4 にはこの収入は見込まれていません。今年の2回のプレセールの合計は 2.24 億で、Q3 で 1.8 億が確認された後、残りの 0.4 億が来年確認される予定です。
この Arc トークンのプレセールは、多くの機関資金を引き寄せました。しかし、これは本質的に Arc 公共チェーンという資産の将来の収益に対する「株式購入」であり、Circle はそれを先に前受金として記録し、その後 Arc チェーンの製品開発の進捗に応じて最終的に収入として確認します。
株式購入金=収入というのは本質的に非常に奇妙で、信頼できる展望を提供することはできません。継続的にトークンを発行して「資金調達」しない限り、これは一時的な収入であり、安定して持続可能なビジネス特性を持ちません。
本当に持続可能な収入は 2027 年まで待たなければならず、その源は Arc の取引手数料、ステーキング収入、CPN 支払いネットワークの料金です。ARC プレセールは、将来の一部の価値を前倒しで現金化したに過ぎません。
3、大手チャネルの「反発」、今後の利息分配圧力が増大
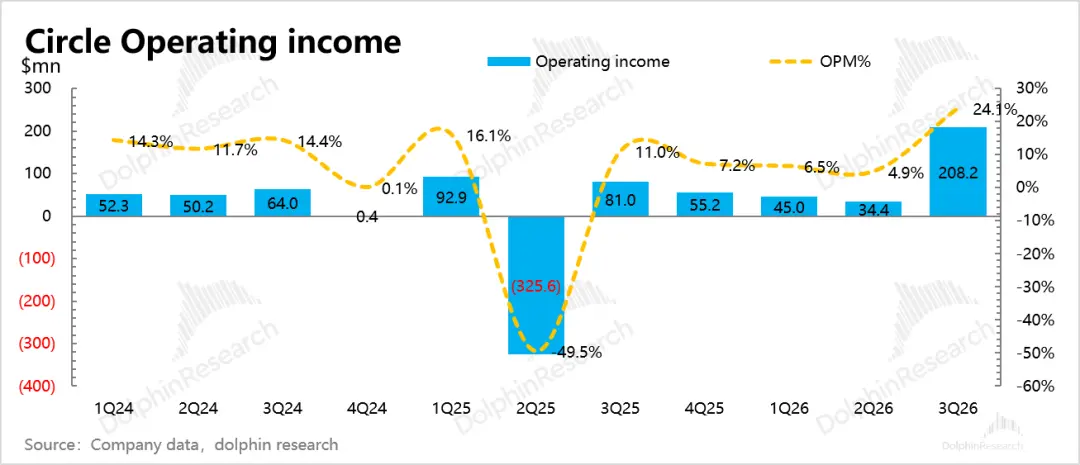
Arc トークンの販売は基本的にゼロコストであるため、1.8 億は純利益に相当し、Q3 の当期利益を「虚胖」にしています。純化すると、実際の利益傾向は下向きです------収入が減少し、費用は相対的に硬直的で、GAAP 営業利益率は 3.9% で Q2 から実際に 1 ポイント減少しました。
しかし、Q3 の業績は、費用面での人員削減による最適化傾向も反映しています。Circle の費用のほぼ半分は人件費であるため、調整後の営業費用(人員削減補償費用を除外)も前四半期比で 5% 減少し、これは今四半期内での 5% の人員削減を反映しています。
注目すべきは、Q3 四半期から利益面で Hyperliquid の分配影響が徐々に現れることです。海豚君の粗い計算によれば、Circle にとって、毎年直接失われる粗利益は約 1 億で、早ければ Q4 からこのチャネルの反発による収益変動圧力が明らかに現れ始めます:
Hyperliquid は最大のオンチェーン永久契約取引所で、自らも公共チェーンを持っています。ユーザーはそこで取引するためにまず USDC を担保として預ける必要があるため、プラットフォームには大量の USDC が蓄積されています。約 60 億ドルです。Circle にとって、これは取引所以外での数少ない大規模な USDC 蓄積プールの一つです。
CLARITY 法案の異なる利害関係者の引き合いの中で、9 月から Hyperliquid は Circle に対して USDC に対応する準備金利息を返還するよう要求しています。しかし、これにより Circle と Coinbase の間には合意された分配契約が存在します------Coinbase プラットフォーム内で保管されている USDC は 100% の利息を取得し、Coinbase と Circle の保管外の USDC 利息は Coinbase が 50% を分配します。
したがって、Hyperliquid の利息返還要求を満たすためには、Coinbase のルートを通る必要があります。これにより、次の結果が生じます:
(1)Hyperliquid はほとんどの利息(予想 90%)を取り戻します;
(2)Coinbase と Circle はそれぞれ 50% の利息分配を失い、この部分の 90% の USDC プラットフォーム内保管規模(AUC)が増加し、Circle は 10% を保持します;
現在、Hyperliquid エコシステム内の USDC の総量は 63 億ドルで、3.5% で計算すると、準備金利息収入は年間 2.28 億で、Hyperliquid はそのうちの 90% を分配する必要があります、つまり 2 億です。残りの 3000 万未満の利息は、Coinbase と Circle で分配されます。
つまり、元々確認できた 2.28 億の利息収入、1 億の粗利益(発行コストを除外し、元々の契約で Coinbase に 50% の分配を行うことを考慮)から、最終的には手元に残るのは 1000 万の粗利益だけになります。
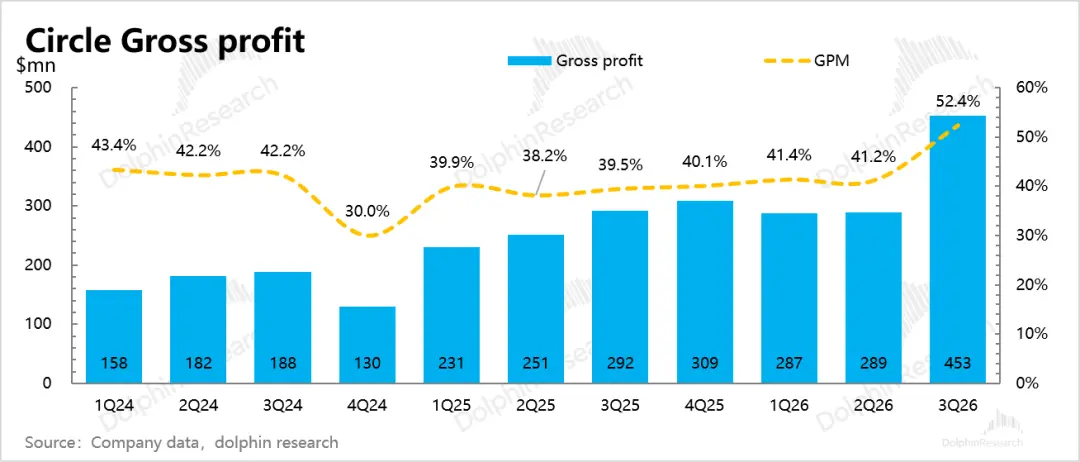
Q3 の粗利益率は 52.4% で、Arc トークン販売による純利益 1.8 億を除外すると、粗利益率は 39.5% となり、Q2 と比較しても影響が見られます。
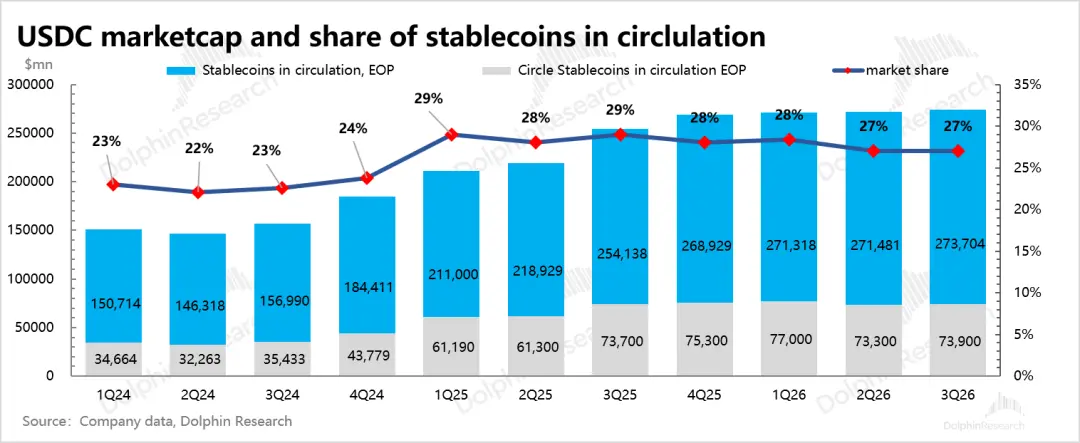
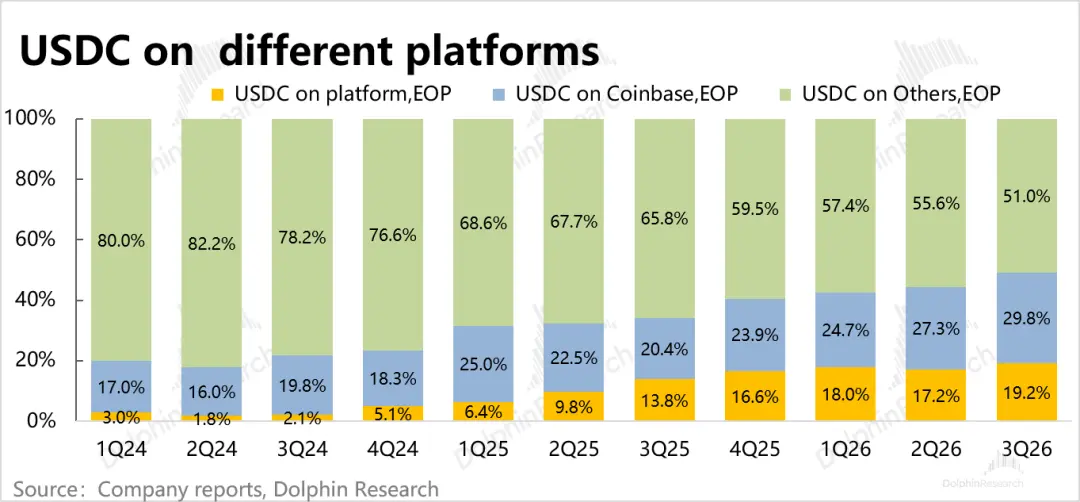
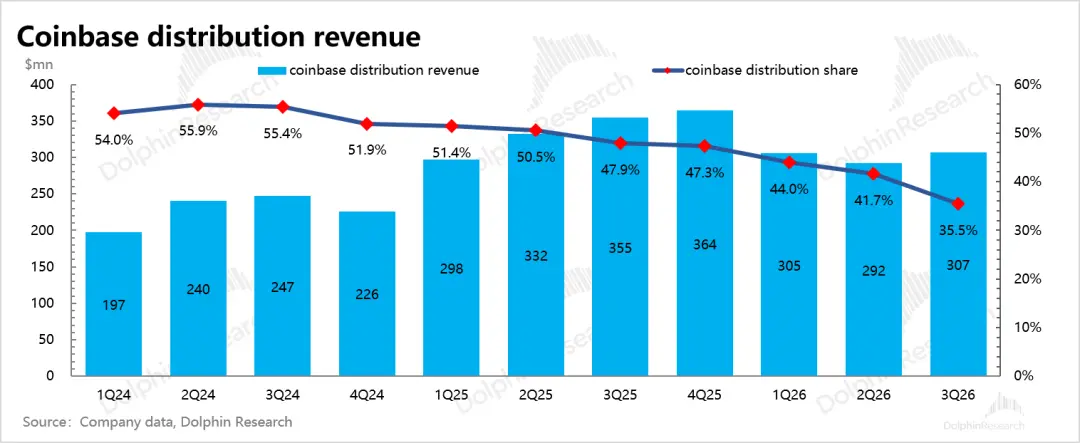
また、USDC の Coinbase におけるシェアは急速に 30% に達しましたが、分配収入は Circle の分配コストにおけるシェアが急速に 35% に減少しており、Hyperliquid の「反発」による影響を裏付けています。
4、重要指標一覧
海豚君の見解
第3四半期の業績は、確認ペースの違いによる「虚胖」に過ぎず、したがって真の驚きはもたらしませんでした。
ガイダンスでは、収入、利益ともに変更はありません。RLDC 利益率(収入から分配コストを引いたもの、粗利益率に類似)は年間で約 42% を維持し、計算すると Q4 の粗利益率はおそらく 30% に低下する見込みで、Hyperliquid による影響がさらに深まることが見えます。
ただし、Hyperliquid の事件は 9 月に開示され、影響が定量化できるため、市場は基本的に織り込み済みであるべきです。しかし、リスクポイントは、今後第二の Hyperliquid が現れるかどうかです。
それ以外にも、ステーブルコインの競争も激化しています。USDC の優位性は主に米国債の担保と高いコンプライアンスにあり、同時に規制当局との関係がより強固で、米国の主要な中央集権型デジタル通貨取引所である Coinbase に強く結びついています。
しかし、金融機関間の駆け引きも変化しています。USDC と Binance の関係が近づく中で------Binance が Circle に 1 億ドルの株式を投資し、双方の戦略的パートナーシップを拡大し、再契約しています。
Binance との協力は主に新興市場を対象としていますが、Coinbase との関係にも微妙な影響を与えることは避けられません。また、Coinbase と伝統的な金融決済チェーンのプレイヤーたちが共同で立ち上げた Open USD アライアンスコインも 9 月 30 日にローンチされました。
しかし、海豚君は USDT を除いて、USDC は現在のアライアンスコインに対して依然として顕著な優位性を持っていると考えています。アライアンスコインは、利害関係者が多すぎるために有効な合力を形成できない可能性があります。それに対して、他の金融機関が Circle に対して持つ制約は、Hyperliquid のようなチャネルの大口顧客からの利息返還要求によるリスクと影響に類似している可能性が高いです。
したがって、管理層が USDC の流通額拡大に対する長期的なガイダンスを依然として前向きに持っている(CAGR 40% の成長率)にもかかわらず、短期的あるいは中期的な視点では、Crypto 市場の繁栄(USDC の主要なシナリオ)と USDC が競争に直面しての突破に依存する必要があります。
 リスク警告 リスク警告