AMD電話会:Q4 AIチップの収入は初めてサーバーCPUを超え、来年のデータセンター収入の割合は80%を突破する見込みです。
 核心的な視点

 スー・ツィフォンは、Q4のデータセンターAIチップの収入が歴史的に初めて従来のサーバーCPUを超えると述べ、来年のデータセンターの収入比率が80%を突破すると予測しています。AIエージェントはクラウドCPUの「次のキラーアプリケーション」になりつつあります。しかし、来年のPC市場は二桁の減少が予想されています。
データセンター事業の爆発的な成長がAMDの業績を全体的に上回る結果に導き、同社は来年の見通しを引き上げ、サーバー収入が倍増し、AIチップの収入がさらに速いペースで増加すると予測しています。
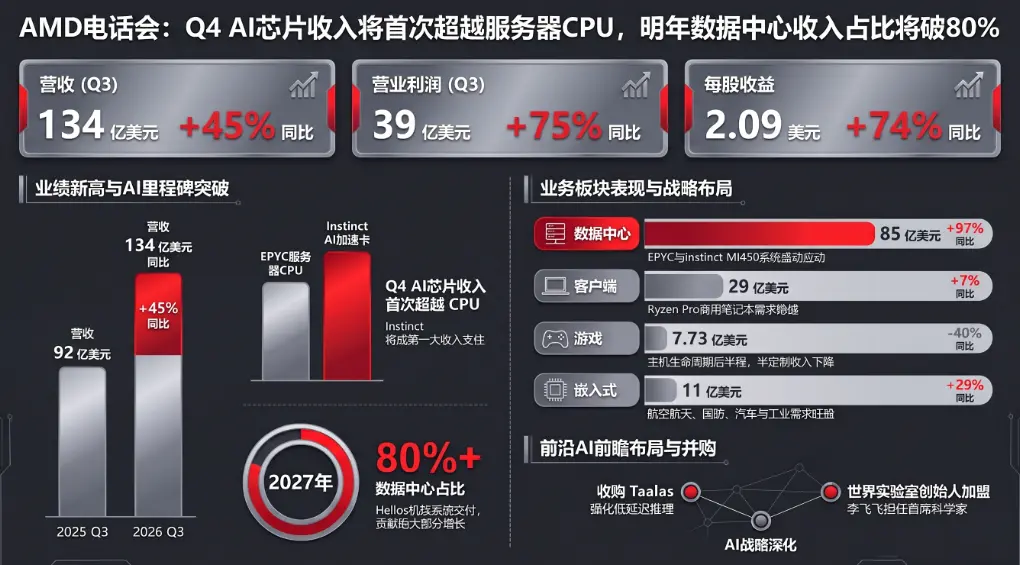
ウォールストリートジャーナルによれば、米東部時間の3日火曜日、AMDは2026年第3四半期の収益が前年同期比で45%増の133.77億ドルに達し、四半期の新記録を更新したと発表しました。これはアナリストの予想を約2.3%上回る結果です。非GAAP基準では、1株当たりの利益が前年同期比で74%増の2.09ドルとなり、アナリストの予想を6%以上上回りました。
その後の電話会議で、AMDのCEOリサ・スー(Lisa Su)は、データセンターの需要が加速していると述べ、2027年のデータセンター収入が従来の予想を上回ると予測し、サーバー収入はその時点で倍増し、総収入の80%を占める可能性があると語りました。
彼女は、「今後数年間にわたって卓越した収益成長を維持する能力に強い自信を持っており、利益の成長率は収益の成長率を上回るだろう」と述べました。スーはアナリストの質問に答える中で、現在の需要が確かに供給を上回っていると認め、同社はウェハ、基板、先進的なパッケージング、ストレージおよびその他の重要なコンポーネントの供給業者と深く協力して生産能力を向上させていると述べ、「エコシステムとの深い協力関係を活かして供給をさらに拡大する自信がある」と語りました。
製品戦略の面では、AMDはCPUとAI加速チップの2つの製品ラインの更新を同時に進めています。スーは、EPYC Veniceプロセッサが第3四半期に出荷を開始し、最初のOEMシステムが第4四半期に正式に発売される予定であることを明らかにしました。
AIアクセラレーターに関しては、AMDはMI455Xの大量出荷を開始し、Anthropic、Meta、Microsoft、OpenAI、Oracleなどの主要顧客が第3四半期に最初のHeliosラックの展開を完了しました。スーは、顧客がHelios上で最新のモデルを実行しており、全体的な性能が満足のいくものであり、第4四半期にはHeliosの展開規模が大幅に増加すると述べました。
さらに、スーは明確に警告し、2027年にはPC市場が二桁のパーセンテージで減少することを予測しています。
ブルームバーグは、エマーカターのアナリスト、ジェイコブ・ボーン(Jacob Bourne)の見解を引用し、今回の業績結果は「投資家にとって励みになるだろう」と述べ、特にテクノロジー株と半導体セクターが持続的な調整を経験している背景において、投資家が最近AI支出とそのリターンをますます厳しく見直していると指摘しました。
Q3業績創記録、2027年総収入予想激増超80%
AMDは今年第3四半期に完璧な業績を報告しました。当四半期の総収入は134億ドルに達し、前年同期比で45%増加しました。非GAAP基準での1株当たり利益(EPS)は前年同期比で74%増の2.09ドルに達し、驚異的な増加を示しました。粗利率も56%に拡大し、前年同期比で190ベーシスポイントの向上を示しました。
市場の感情を本当に引き上げたのは、経営陣が示した将来の指針です。AMDは第4四半期の収入が約170億ドル(前年同期比で約66%増)に達すると予測しています。さらに重要なのは、同社が2027年に非常に楽観的な予測を示したことです。
スーは会議で次のように述べました:
「現在の可視性に基づいて、私たちは2027年の収入が80%以上増加すると予測しています。これは昨年11月の財務アナリストデーでの長期財務モデルの予測の2倍以上です。」
彼女は明確に、2027年にはデータセンター事業が同社の総収入の80%以上を占め、収入と利益の成長を推進する絶対的な主力となると指摘しました。また、サーバー収入は2027年には前年同期比で倍増すると予測されています。
市場で最も関心のある供給と需要の問題について、スーは率直に次のように述べました:
「需要は確かに供給を上回っているため、私たちは供給を増やすためにサプライチェーンのパートナーと引き続き協力しています。私たちがエコシステム全体で持っている強力な関係を考慮すると、これを実現する良い機会があると信じています。」
歴史的交差:Q4 AIチップ収入がサーバーCPUを超える
データセンター事業はAMDの今四半期の中心的なエンジンであり、第3四半期の収入は前年同期比で97%増の記録的な85億ドルに達し、総収入の割合は前年の47%から64%に急増しました。
この成長の背後には、新世代製品の全面的な展開があります。MI455Xは第3四半期に大量出荷を開始し、Anthropic、Meta、Microsoft、OpenAI、Oracleを含む主要顧客が迅速に最初のHeliosラックを導入しました。
次の第4四半期に向けて、CFOのフー・ジン(Hu Jin)は重要なマイルストーンデータを明らかにしました:
「第4四半期のデータセンター事業は前四半期比で約50%の急増を実現します。実際、これはデータセンターAI事業(GPUなど)の収入がサーバー事業(CPU)を超える最初の四半期となります。サーバー側に比べて、データセンターAI事業は第4四半期に非常に顕著な飛躍的上昇を見せるでしょう。」
AI軍拡競争をさらに加速させるため、AMDは第3四半期に2つの重要な買収(TaalasとWorld Labs)を発表しました。その中で、World Labsの共同創設者兼CEOであるリー・フェイフェイ(Li Feifei)がAMDにチーフサイエンティストとして参加し、モデル研究をリードし、将来のソフトウェアとハードウェアシステムのロードマップを形成する手助けをすることになります。
「AIエージェントがクラウドCPUの次のキラーアプリケーションに」
長時間にわたる電話会議の中で、スーは「エージェントワークロード(Agentic Workloads)」というコアなキーワードを何度も言及し、これを計算インフラストラクチャを再構築する核心的な力と見なしています。
スーは業界の洞察を共有する中で次のように指摘しました:
「クラウドプロバイダーは今四半期に大量のEPYC(霄龙)容量を追加し、個人および企業のエージェントに使用しています。これらのエージェントは急速にクラウドCPUの次のキラーアプリケーションとなっています。これらのエージェントはアプリケーションや企業システム内で連続的かつ並行して動作し、アクセラレーターの需要を増加させると同時に、CPUの需要を急激に増加させています。採用は始まったばかりで、エージェントがより広く展開され、より複雑な作業を担うにつれて、需要は急激に増加すると予測しています。」
性能と総所有コスト(TCO)の優位性を持つEPYCプロセッサは、市場シェアを急速に獲得しています。スーは特に次のように述べました:
「OpenAIは、最初のカスタムアクセラレータープラットフォームのホストCPUとしてTurin EPYCプロセッサを選択しました。」
さらに、AMDが最近発表したHelionは前例のない早期需要を獲得し、OEMおよびODMパートナーが提供するVeniceプラットフォームの数は前世代より20%増加しています。
懸念と対策:PC市場は来年二桁の衰退に直面
AI事業が順調に進む一方で、AMDのクライアントおよびゲーム事業はマクロ環境の逆風に直面しています。
第3四半期、クライアント収入は前年同期比で7%増の2.9億ドルでしたが、前四半期比で4%減少しました。スーはPC市場に対して率直な警告を発しました:
「今四半期末のPC端末の販売が鈍化しています。これは高いメモリとコンポーネントコストが需要に圧力をかけているためです。私たちの2027年の計画仮定では、PC市場のユニット出荷量が二桁のパーセンテージで減少すると予測しています。」
PC市場の厳冬に直面し、AMDは低価格市場の価格競争を避けることを選択しました。スーは次のように述べました:
「私たちは、企業向け、高級消費者向け、デスクトップチャネルなど、最大の価値を生み出すことができるセグメントに焦点を当てます。低価格市場には多くの変動があることを認識しており、率直に言って、これは私たちのリスクが最も小さい部分でもあります。」
しかし、PC市場の疲弊は同社の全体的な利益拡大の論理には影響を与えていません。CFOのフーは、2027年に収入が80%以上急増するにつれて、同社の運営支出の増加率は収入の増加率の半分未満になると強調し、「非常に顕著な営業利益率の拡大と収益性の向上をもたらす」と述べました。
AMD Q3業績電話全文(AI補助翻訳):
司会者: AMD 2026年第3四半期業績電話会議にご参加いただきありがとうございます。現在、すべての参加者は聴取モードにあり、正式なプレゼンテーションの後に質疑応答のセッションが行われます。ご注意ください、この会議は録音されています。
それでは、会議を財務戦略および投資家関係担当副社長のマット・ラムゼイ(Matt Ramsey)にお渡しします。マット、どうぞ始めてください。
マット・ラムゼイ、企業副社長、財務戦略および投資家関係:
司会者に感謝します。AMD 2026年第3四半期財務業績電話会議にご参加いただきありがとうございます。
皆さんはすでに私たちの業績ニュースリリースおよび添付のスライドを確認する機会があったと思います。まだ確認していない場合は、AMD.comの投資家関係ページで関連資料を入手できます。
本日の電話会議では、主に非GAAP財務指標を参照します。完全な非GAAPとGAAPの対照表は、本日発表されたニュースリリースおよびウェブサイトに掲載されたスライドに含まれています。
本日の出席者には、会長兼CEOのリサ・スー博士、そして執行副社長、CFO兼財務責任者のジャン・フーが含まれています。
これはリアルタイムのライブ配信であり、私たちのウェブサイトでウェビナーとして再放送されます。正式に開始する前に、AMDは今四半期に以下の金融界のイベントに参加することをお知らせします:12月1日(火曜日)の米国テクノロジーおよびAI会議、および12月9日(水曜日)のバークレイズ第24回グローバルテクノロジー年次会議です。
本日の議論に含まれる前向きな発言は、私たちの現在の信念、仮定、および期待に基づいて行われており、財務予測、ビジネスおよび業界のトレンドに関する前向きな発言を含んでいます。これは本日現在の判断を示しており、リスクと不確実性を伴い、実際の結果が現在の期待と大きく異なる可能性があります。
実際の結果に重大な差異をもたらす可能性のある要因については、ニュースリリースの免責事項を参照してください。
それでは、リサに発言権をお渡しします。
リサ・スー、会長兼CEO:
マットに感謝します。また、本日お聞きいただいている皆様にもご挨拶申し上げます。第3四半期は、私たちの歴史の中で最大規模かつ最も利益の高い四半期であり、次世代データセンター製品の量産を開始したことに起因しています。収益は前年同期比で45%増加し、134億ドルに達し、記録を更新しました。主な推進要因は、EPYCおよびInstinctの記録的な販売と、組み込み事業の強力な成長です。1株当たりの利益の増加率はさらに高く、74%増の2.09ドルに達しました。
今四半期の私たちの実行は素晴らしいものでした:Heliosの量産は計画通り進行し、EPYCはクラウド、企業、およびスーパーインテリジェントなワークロードでの採用が拡大しています。データセンター事業の収入の前四半期比の増加率は、今年の各四半期で持続的に加速しており、この事業セグメントは第3四半期に総収入の64%を貢献しましたが、一年前はこの割合は47%でした。
この加速の傾向は第4四半期にも続くと予測しており、主な推進力は推論およびエージェントワークロードの需要の増加と、最新製品の加速的な量産です。
データセンター事業
データセンター事業の収入は前年同期比で97%増加し、記録的な85億ドルに達しました。サーバー分野では、クラウドおよび企業の販売が前年同期比で倍増しました。私たちは「80%以上の成長」という以前の業績予想を大幅に上回り、顕著な収入シェアの向上を実現しました。
顧客はEPYCをより多くのアプリケーションシーンに展開しており、エージェントワークロードが顕著な成長をもたらしています。クラウドでは、超大規模クラウドプロバイダーが今四半期に大量のEPYCサーバーを展開し、より多くの内部サービスを運用し、公有クラウド製品を拡大しています。Turinは現在、公有クラウドで最も広く展開されているEPYC世代の製品であり、主要メーカーからの500以上のインスタンスタイプが世界中で利用可能です。クラウドプロバイダーは今四半期に、個人および企業のエージェントをサポートするために大量のEPYC容量を追加しました。これが急速にクラウドCPUの次の「キラーアプリケーション」となっています。
MetaのMuseとOpenAIのDotsは、個人インテリジェントエージェントの急成長を示しています------Museエージェントは、ローンチ前の6週間でアクティブユーザーが1000万人を超えました。企業顧客も迅速に行動しており、ソフトウェア開発、サプライチェーン、IT運用などの分野で積極的にエージェントを展開しています。これらのエージェントは、さまざまなアプリケーションや企業システムで並行して動作し、加速チップの需要を押し上げる一方で、CPUの需要も大幅に増加させています。現在、関連する展開はまだ始まったばかりで、エージェントのより広範な展開とより複雑なタスクの実行に伴い、需要は大幅に増加すると予想されます。
ヘッドノード分野では、今四半期に複数のトップモデル開発者やクラウドサービスプロバイダーとの重要な展開契約を獲得しました。これらの契約は、今後数四半期にわたって順次実施される予定です。EPYCの優れた性能と成熟したエコシステムは、大規模な生産環境で十分に検証されており、カスタム加速プラットフォームの選択されたホストCPUとなっています。OpenAIの例では、最初の自社開発の加速器プラットフォームにTurin EPYCプロセッサがホストCPUとして選ばれました。
企業市場では、EPYCサーバーのチャネル販売が歴史的な記録を達成し、新旧の顧客からの需要が非常に強力です。今四半期には、EPYCを初めて採用した顧客が数十社増加し、大規模な金融サービス、通信、小売、医療健康企業を含んでいます。既存の顧客もEPYCを主要な計算プラットフォームとして確立し、特定のワークロードの展開から全体のインフラストラクチャのカバレッジを拡大しています。
第三四半期には、顧客にEPYC Veniceプロセッサの出荷を開始し、最初のOEMシステムも今四半期に正式に発売される予定です。初期の需要から見ると、Veniceはこれまでの新世代EPYCで最も強い反響を得ています。OEMおよびODMパートナーは240以上のVeniceプラットフォームを確認しており、これはTurinより20%多いです。クラウドプロバイダーも今四半期にVeniceの展開を開始し、関連インスタンスは2027年初頭に正式に発売される予定です。
最近、私たちはHelionを発表しました------Veniceに基づくリファレンスデザインで、エージェントインフラストラクチャにターンキーのEPYCラックシステムを提供します。顧客はそれぞれのワークロードに応じてHelionをカスタマイズできます:超大規模クラウドプロバイダー向けの全CPUラックから、企業向けのVeniceとInstinct GPUの混合システムまで------後者はエージェントとモデルを同時に実行できます。全CPU構成では、単一のHelionラックに最大144個のVeniceプロセッサを搭載でき、約74,000スレッドを持ち、業界最高のエージェント計算密度を実現します。主要なサーバーOEMおよびODMはHelion製品を提供する予定で、最初のシステムは今四半期に出荷されます。
よりマクロな市場を見渡すと、サーバー計算の需要はクラウド、企業、エージェント、スーパーインテリジェントインフラストラクチャの分野で全面的に加速しています。EPYCはこれらすべての市場をカバーし、業界で最も幅広い製品ラインを持っています------クラウドとエージェント向けのシングルソケット性能のリーダー、企業とヘッドノード向けのシングルコア性能のリーダー、さまざまなワークロードに最適化されたメモリとIO構成オプションを提供しています。
EPYCは、これに加えて、顕著に優れた性能対消費電力比、性能コア比、性能対価格比で他のすべてのx86およびARMサーバーCPUをリードしています。TAM(総可尋ね市場)が2030年までに約2200億ドルに成長すると予想されており、これにより市場シェアを持続的に拡大し、サーバービジネスを大幅に成長させる能力が得られます。
データセンターAIビジネス
最前線のラボ、超大規模クラウドプロバイダー、クラウドサービスプロバイダーは、推論とトレーニング分野でのInstinctの展開を拡大し、収益を歴史的な新高値に押し上げています。
今四半期、私たちはMI455Xの大量出荷を開始し、Anthropic、Meta、Microsoft、OpenAI、Oracleを含む主要顧客は、最初のHeliosラックの展開を迅速に完了しました。顧客は現在、Helios上で最新のモデルとワークロードを実行しており、初期の展開は素晴らしい成果を示しています。
生産能力が引き続き向上し、HPE、デル、レノボ、超微などのOEMパートナーがシステムの出荷を開始するにつれて、Heliosの展開量は第四四半期に大幅に増加すると予想しています。MI455Xは計算能力、メモリ容量、横方向の拡張帯域幅のすべてにおいて業界のリーダーであり、Heliosが市場に出た後、そのメモリ帯域幅と縦方向の拡張帯域幅における競合他社に対する優位性はさらに拡大します。
私たちは製造およびOEMパートナーと密接に協力し、顧客の展開規模の拡大に合わせて生産能力を拡充しています。
スーパーコンピューティング分野では、EuroHPCがInstinct MI430X GPUと第六世代EPYCプロセッサを選択し、LUMI-AIに計算力を提供します------LUMI-AIは、2027年下半期に欧州で稼働予定の次世代フラッグシップスーパーコンピュータです。MI430Xの倍精度計算性能は競合製品の約9倍に達し、科学シミュレーションにとって重要です。MI430Xは現在、世界中の新しいスーパーコンピュータシステムに選ばれており、各国政府や研究機関が新たな大規模投資を計画している中で、私たちはより多くの注文を獲得する有利な立場にあります。
ソフトウェアの面では、ROCm 10を発表し、大規模な生産展開に向けた重要なアップグレードを提供します。これには、大規模GPUクラスターの加速起動や、長時間実行されるワークロードに対する高い耐障害性が含まれます。ROCm 10には、ROCm.aiエージェント性能調整機能も新たに追加され、ワークロードを分析し、ボトルネックを特定し、最適化ソリューションを自動的に適用および検証することができます。これにより、以前は数週間かかっていたエンジニアリングの最適化が数時間に短縮されます。顧客は、自社のAIエージェントを利用して、私たちのオープンソフトウェアスタック上でモデルを最適化しています。例えば、Anthropicは、あるエンジニアがClaudeを利用して、単一の週末にInstinct MI355Xラック上で最新モデルの展開を完了し、優れた性能を達成した事例を共有しました。
私たちの最前線のラボとの協力により、彼らのモデルがInstinctの複雑なソフトウェア開発と性能調整作業を支援することが実現しました。これらの能力が引き続き向上するにつれて、もたらされる利益はAMDエコシステムのすべての参加者に恩恵をもたらします。
今四半期、私たちはスーパーインテリジェント製品ラインを強化するために2つの買収を発表しました。Taalasは経験豊富なエンジニアチームと低遅延で効率的な推論のために設計された専用チップを持っており、私たちはその技術を私たちのソリューションラインに統合し、低遅延のスーパーインテリジェントアプリケーションの需要の高まりに応えます。World Labsは共同創設者兼CEOの李飛飛博士が率いる世界クラスの研究チームを持ち、空間インテリジェンスと物理世界の認知モデル研究に焦点を当てており、最前線のモデルとワークロードの進化方向を深く理解するのに役立ちます。李飛飛はAMDのチーフサイエンティストとして参加し、私たちのモデル研究をリードし、将来のハードウェア、ソフトウェア、システムのロードマップを形成する役割を担います。両方の買収は年末までに完了する見込みです。
展望と前瞻
未来を見据えると、私たちの核心的な任務は大規模な実行を行うことです。Venice、MI450シリーズ、Heliosの量産はまだ初期段階にあり、これら3つの製品ラインは引き続き大幅な成長が期待されます。
現在、私たちはデータセンター事業の収益成長が第四四半期にさらに加速し、年間収益が2025年の2倍以上になると予想しています。2027年の見通しも引き続き強化されています。
前四半期には、年間サーバー収益が70%以上増加し、データセンター事業の年間収益が2倍になると予想していると述べました。その後、顧客はEPYCとInstinctの展開計画を拡大し、私たちも成長を支えるためにさらに供給リソースを確保しました。現在、2027年のサーバー収益は前年同期比で2倍になると予想しており、データセンターAI収益の成長率も90日前の予想を上回る見込みです。したがって、2027年にはデータセンター事業が総収益の80%以上を占め、収益と利益の成長の主要な原動力となると予想しています。
長期的に見ると、MI500の顧客との接触は順調に進展しており、市場の関心は非常に高まっています。これはまた、性能の大きな飛躍です。私たちは複数の最前線のラボと深い協力を行い、彼らのワークロードに対してMI500を最適化しており、これらの顧客は多ギガワット規模の展開計画を策定しています。
顧客とゲームビジネス
顧客とゲームビジネスの収益は前年同期比で8%減少し、37億ドルに達しました。そのうち、顧客ビジネスの収益は前年同期比で7%増加し、29億ドルに達しました。これは主にRyzenモバイルプロセッサの強力な販売によるものです。商用PCは、顧客ビジネスの中でますます重要な要素となっており、大企業は全社員にRyzen Pro商用PCの展開を推進しています。世界のトップ10銀行のうち8社、世界のトップ10医療健康および自動車企業のうち7社が、現在Ryzen Pro商用PCを採用しています。OEMメーカーは、AMDチップに基づく商用製品ラインを拡大し続けており、日常業務用PCから高性能ワークステーションまで、HP、レノボなどのメーカーは最新のRyzen AI Max Pro 400シリーズプロセッサを搭載した商用ノートパソコンや小型デスクトップを発売しています。これらのシステムはワークステーションレベルの性能を実現し、ローカルで3000億のパラメータを持つスーパーインテリジェントモデルを実行できます。
市場全体を見渡すと、メモリとコンポーネントコストの上昇が需要を圧迫し、PC販売は四半期末にかけて鈍化しました。私たちはビジネスのリズムを調整し、仕入れ量と販売量を一致させ、顧客とチャネルの在庫の健全なレベルを維持しています。2027年の計画では、PC市場の出荷量が二桁パーセントの減少を見込んでいます。この環境下で、私たちは継続的に進化する製品ロードマップと拡大する商用市場シェアを活用して市場を上回る成長を目指します。
ゲームビジネスの収益は前年同期比で40%減少し、7.73億ドルに達しました。これは主にコンソールサイクルの現在の段階における半カスタムチップの販売減少によるもので、予想通りの結果です。ゲームグラフィックスカードの収益は前年同期比で減少しましたが、Radeon GPUのチャネル販売は前四半期比で増加しました。ゲームビジネス以外では、Radeon AI Proの収益が前四半期比で大幅に増加し、ますます多くの開発者がAMDを選んでローカルでモデルを実行し微調整しています。単位性能対価格比の優位性と最新のオープンソースモデルに対する最適化を推進するオープンソフトウェアスタックにより、Radeon AI Proは引き続き強力な成長を続けると予想しています。
埋め込みビジネス
埋め込みビジネスの収益は前年同期比で29%増加し、11億ドルに達し、4四半期連続で加速成長を実現しました。各エンドマーケットの需要は非常に強力で、航空宇宙および国防、自動車、通信、産業顧客の成長が特に顕著です。データセンターの建設が進む中、制御プレーンや光ネットワークアプリケーションにおいても埋め込みCPUやアダプティブSoCに対する需要が増加しています。
私たちは2026年までに180億ドルを超える設計受注の実現を目指しており、これは3年連続の記録年となります。Xilinxの買収以来、アダプティブ設計の受注は毎年増加しており、埋め込みx86および半カスタム受注の増加率はさらに高いです。これらの受注が今後数年で順次量産されるにつれて、埋め込みビジネスは強力な二桁成長を実現し、市場を上回る成長を続けると予想しています。
まとめと展望
以上のように、私たちは優れた第三四半期の成績を収め、データセンターおよび埋め込みビジネスの成長が低迷する顧客CPU販売を十分に相殺し、第四四半期はさらに強力になると予想しています。
私たちは史上最強の製品ラインと顕著な顧客の動きをもって2027年に突入します。私たちはサプライチェーン全体を連携させ、来年のさらなる成長を支えるために必要なウェハ、基板、高度なパッケージング、メモリ、その他の重要なコンポーネントリソースを確保しています。
現在のビジネスの可視性に基づき、2027年の収益成長は80%を超えると予測しています。これは昨年11月のアナリストデーで開示された長期財務モデルの目標値の2倍以上です。データセンター事業が最大の貢献者となり、Heliosの展開の継続的な拡大とEPYCの市場シェアの持続的な向上から推進力が得られます。また、組み込み事業も来年加速成長すると予測しており、適応型アーキテクチャとx86ソリューションの広範な採用から恩恵を受けるでしょう。
2027年以降を見据え、シリコン、ソフトウェア、システムのロードマップに対する研究開発投資を増加させ、最大の顧客と密接に協力して、彼らの今後3〜5年のマクロインフラ計画を支えています。また、サプライチェーンパートナーとの戦略的協力を深め、長期的な成長に必要な生産能力を確保するために共同投資を行っています。
総じて、これらすべてが私たちに数年間にわたって卓越した収益成長と利益の加速を実現する自信を与えています。
次に、Jeanに発言権を渡し、第三四半期の財務データについて詳しく説明してもらいます。
Jean Hu、執行副社長、最高財務責任者兼財務責任者:
Lisa、そして皆さんにご挨拶申し上げます。
まず、今四半期の財務業績を振り返り、2026年度第4四半期の業績見通しを提供します。
第三四半期財務業績の振り返り
第三四半期の業績は素晴らしく、収益は記録的な134億ドルに達し、ガイダンスの上限を超えました。これは主にデータセンター事業部門の推進によるもので、この部門の収益は前年同期比でほぼ倍増しました。
収益は前四半期比で16%増加し、データセンターおよび組み込み事業部門の強力な成長に牽引されましたが、顧客およびゲーム事業部門の減少によって一部相殺されました。データセンター事業部門は総収益の約64%を占め、前四半期の58%からさらに増加し、私たちのビジネス構造の持続的な最適化とAMDの成長への貢献が強化されていることを示しています。
粗利率は56%で、前年同期比で190ベーシスポイントの改善を示し、より最適化された製品構造を反映しています。営業費用は36億ドルで、前年同期比で29%増加しました。これは、データセンターのシリコン、システム、ソフトウェア能力を拡張するための研究開発投資を継続的に増加させたためです。営業利益は前年同期比で75%増加し、記録的な39億ドルに達し、成長率は収益の成長率を大幅に上回りました。営業利益率は29%で、前年同期比で5ポイント以上の改善を示し、ビジネス規模の拡大による運営レバレッジ効果を示しています。
第三四半期には、会計基準に従って、以前に発表された顧客契約に基づく株式オプションの関連会計影響を認識し始めました。この影響は、MI450シリーズGPUの出荷を開始したときに発生しました。私たちのGAAP希薄化1株当たり利益は1.46ドルで、約11億ドルの非現金支出(その他の収入および支出項目に計上)を含んでおり、主に会社の株価上昇と株式オプションの発動条件の満たされる確率の推定値の変化の影響を反映しています。
今後、私たちと顧客がこの契約の下で継続的に進めるにつれて、この四半期の非現金公正価値調整は増加する見込みであり、各四半期の具体的な金額はAMDの株価やその他の評価仮定の変化によって異なるでしょう。これらの非現金調整は、非GAAP業績や自由現金流に影響を与えません。
私たちの非GAAP希薄化1株当たり利益は2.09ドルです。
各事業部門の状況
データセンター部門:収益は記録的な85億ドルに達し、前年同期比で97%増加しました。これは主に第5世代EPYCプロセッサの強力な需要によってサーバー収益が記録的な水準に達し、AMD Instinct MI450シリーズGPUの発表がデータセンターAI収益を記録的な水準に押し上げたためです。前四半期比では、データセンター収益は27%増加し、MI450シリーズの初期販売と強力なサーバー収益の成長によって推進されました。データセンター部門の営業利益は29億ドルで、前年同期比で168%増加し、営業利益率は1年前の25%から34%に改善され、データセンター事業の強力な運営レバレッジ効果を示しています。
顧客およびゲーム部門:収益は37億ドルで、前年同期比で8%減少しました。これは主に半カスタムおよびグラフィックカードの販売の減少によるもので、最新世代のRyzenモバイルプロセッサの需要の増加によって一部相殺されました。顧客事業の収益は29億ドルで、前年同期比で7%増加し、Ryzenモバイルプロセッサの販売増加によって推進されました。前四半期比では、メモリコストの上昇によりPC出荷量が減少し、顧客事業の収益は4%減少しましたが、高性能プロセッサの製品構造の改善が一定のヘッジを形成しました。ゲーム事業の収益は7.73億ドルで、前年同期比で40%減少しました。これは主に半カスタム収益の減少とグラフィックカードの需要の低迷によるもので、前四半期比ではゲーム収益はほぼ横ばいでした。顧客およびゲーム部門の営業利益は5.73億ドルで、部門収益の15%を占め、前年同期は8.67億ドルで、占有率は21%でした。
組み込み部門:収益は11億ドルで、前年同期比で29%増加し、前四半期比で14%増加しました。複数のエンドマーケットでの需要が増加し、航空宇宙および防衛、自動車、通信および産業エンドマーケットでの成長が最も顕著でした。組み込み部門の営業利益は4.53億ドルで、部門収益の41%を占め、前年同期は2.83億ドルで、占有率は33%でした。
バランスシートとキャッシュフロー
今四半期、在庫は前四半期比で約30億ドル増加し、115億ドルに達しました。これは強力なデータセンターの需要に応えるためです。営業活動からのキャッシュフローは12億ドルで、自由キャッシュフローは5.54億ドルであり、運転資本の投入が増加し、データセンター事業の急成長を支えるための継続的な資本支出を反映しています。私たちは2027年の強力な成長を支えるために、在庫と生産能力への投資を引き続き増加させると予測しています。四半期末の現金および現金同等物と短期投資の合計は158億ドルで、総負債は71億ドルであり、今年8月に完了した47.5億ドルの優先債券発行を含みます。
2026年第四四半期の業績見通し
収益は約170億ドルになると予測しており、上下3%の変動があります。ガイダンスの中央値は前年同期比で約66%の収益成長を示しており、主にデータセンター事業部門の加速成長によって推進されています。前四半期比では、収益は約27%増加すると予測しており、その中でデータセンター事業部門は約50%の大幅な前四半期比成長を実現し、顧客およびゲーム事業部門は前四半期比で20%以上の減少を予測しており、組み込み事業部門は二桁成長を実現すると予測しています。
さらに、第四四半期の非GAAP粗利率は約55%、非GAAP営業費用は約37.5億ドル、非GAAP純利息およびその他の支出は約400万ドルの純利益を予測しており、非GAAP実効税率は13%、希薄化株式数は約16.7億株(TaalasおよびWorld Labsの買収が第四四半期に完了する見込みの影響を含む)を予測しています。第四四半期の株式数は顧客の株式オプションの影響を受けないと予測しています。
結論
第三四半期はAMDにとって卓越した四半期であり、収益は歴史的な記録を達成し、営業利益率は大幅に改善され、利益は大きく成長し、会社全体の厳格な実行力を示しています。データセンター事業の規模が持続的に拡大する中で、私たちの収益性と長期的な株主価値は十分に向上するでしょう。
今、発言権をMattに戻し、質疑応答のセッションに入ります。
司会者:皆さん、ありがとうございます。これから質疑応答のセッションに入りますので、皆さんの質問をお待ちしています。
最初の質問:Tom O'Malley(バークレイズ)
Tom O'Malley:こんばんは、質問を受けていただきありがとうございます。素晴らしい成果をおめでとうございます。Lisa、2027年の見通しについてお伺いしたいのですが、収益成長率は80%ですが、データセンター事業の成長率はそれ以上で、来年データセンターは総収益の80%以上を占める見込みです。供給側の状況について説明していただけますか?——ウエハ、パッケージ、基板、メモリなど——また、需要側から見て、もし供給が増えれば、需要は供給を上回る可能性がありますか?
Lisa Su、会長兼CEO:もちろん、Tom、質問ありがとうございます。第四四半期と2027年に向けて、私たちは強力な成長の勢いを持っており、全体的な需要は旺盛で、データセンターCPU事業とデータセンターAI事業を含んでいます。この成長速度に対応するために、数年にわたって計画を立ててきました。私たちは顧客と多くの深いコミュニケーションを行い、彼らの展開ニーズと計画のリズムを十分に理解しています。また、サプライチェーンパートナーと密接に協力し、ウエハ、基板、高度なパッケージ、メモリなどのすべての重要なコンポーネントを確保しています。
需要は確かに供給を上回っているため、私たちは引き続きサプライチェーンパートナーとの生産拡大を進めています。エコシステム全体において、私たちが持つ深い協力関係を考えると、これは完全に実現可能だと思います。現在の状況から見ると、全社の成長が80%を超え、特にサーバー事業が2026年には高い基準から倍増し、データセンターAI事業の可視性と需要が依然として強力であることから、2027年のデータセンター事業の発展に非常に楽観的です。
Tom O'Malley:非常に参考になります。顧客事業に関するフォローアップの質問ですが、第四四半期は前四半期比で20%以上の減少を見込んでいるとのことですが、これは他の市場のメーカーからのフィードバックとも一致しています。しかし、2027年の状況は注目に値します——通常、第一四半期は季節的な下落傾向があり、回復は第二、第三四半期まで待たなければならないことが多いです。この調整はどのくらい続くと予想していますか?AMDが以前に超越できた理由は何ですか?そして、2027年にどのように低迷から脱出しますか?
Lisa Su、会長兼CEO:PC市場は私たちにとって依然として重要な市場です。過去のいくつかの決算電話会議で、下半期は淡季のパフォーマンスを示すと予測しており、実際にその通りになっています。部品価格が上昇すると、全体の価格も上昇し、消費者市場はそれに対してより敏感になり、販売が減少します。私たちはビジネスを慎重に管理し、仕入れ量と最終販売量を一致させ、チャネルと顧客の在庫を健康に保つよう努めています。
2027年の計画仮定は、PC市場の出荷量が二桁パーセントの減少を示すことです。私たちは最大の価値を発揮できるセグメント市場に焦点を当てます——企業市場(私たちにはまだ改善の余地があります)、高性能消費、デスクトップチャネルなど、これらは私たちの強みです。
幸いなことに、私たちのサプライチェーンはPC事業とデータセンター事業の間で強い柔軟性を持っており、市場の信号に応じて供給を柔軟に調整できます。全体として、現在も需要が供給を上回っている状態にあるため、今後数四半期で供給を増やす努力を続けます。
二つ目の質問:Vivek Arya(アメリカン・バンク・セキュリティ)
Vivek Arya:質問を受けていただきありがとうございます。Lisa、データセンターの資金調達、土地、電力、キャンパス供給に関する多くの議論があります。二つの点をお伺いしたいのですが、一つはAMDの主要顧客が資金と物理的インフラに関して、2027年に約3GWのAMD計画展開を支える自信はどの程度ですか?二つ目は、多くの競合他社がエコシステム投資や残余価値保証などの方法を通じて自社製品の汎用性を強調しており、これが競争圧力を生む可能性はありますか?
Lisa Su、会長兼CEO:Vivek、質問ありがとうございます。前述の通り、私たちはコアデータセンターAI顧客からの需要が非常に旺盛です。Venice、MI455からHeliosまで、私たちは自社の競争力に非常に自信を持っており、顧客と共同でこの生産能力の増加を計画しています。土地、電力、キャンパスなどのデータセンターインフラについては、どのデータセンターにGPUが展開されるか、具体的な場所を把握しており、良好な可視性を持っています。
2028年以降、私の核心的な見解は、私たちは強力な全体成長の軌道にあり、堅実なビジネス基盤と健全なバランスシートを持っているということです。この基盤の上で、私たちの最優先事項は成長への投資、つまり研究開発、サプライチェーン、そして生産能力の構築に取り組むことです。また、パートナーとの協調投資を行い、新製品の市場投入時に十分なインフラを確保します。同時に、私たちはコアパートナーと選択的に先見的なデータセンターインフラの配置を進め、数年前からの識別とロックインを行います。私たちの出発点は、成長への投資というこの最優先の原則に基づき、戦略的かつ選択的にこのような協力を進めることです。
Vivek Arya: いいですね。さらに競争環境についてお聞きします。多くの最前線のラボの顧客が自社開発のアクセラレーターを研究開発している中で、EPYCとAMD製品を選択する際の基準は何ですか?決定の重要な要素は、各トークンのコスト、エネルギー効率、ソフトウェアの柔軟性、または展開サイクルですか?特定のワークロードで、AMDのGPUのパフォーマンスが他の代替案より優れているケースはありますか?
Lisa Su、会長兼CEO: 私たちはHeliosの性能と総所有コストの競争力に非常に満足しています。これはスケール展開において最も重要な考慮事項です。第3四半期は、私たちが初めて顧客にMI455とHeliosラックを納品し、収益を確認した時期であり、これは重要なマイルストーンです。第4四半期には大幅な向上を実現し、2027年全体にわたって持続的に成長します。
重要なのは、私たちのクロスワークロードにおけるTCOの優位性を継続的に証明することです。汎用GPUとして、私たちはさまざまなワークロードを処理する際に強い汎用性を持っています。同時に、協調設計の作業も進行中です。MI450シリーズに加えて、MI500とMI600を開発しており、技術が最前線のラボのニーズにさらに適合することを確保しています。これらは展開の決定に影響を与える核心的な要素です。
第3の質問:Joshua Buchalter(TD Cowen)
Joshua Buchalter: こんにちは、質問を受けていただきありがとうございます。また、進展をお祝い申し上げます。HBMコストがモデルに与える影響についてお話しいただけますか?Instinctビジネスの規模が拡大する中で、投資家は常に1GWあたりの収益貢献に注目しています。過去1年間、155億から200億ドルの1GWの予測は非常に安定していますが、これは初期製品の調達と価格設定が長期契約でロックされているためですか?今後、貴社はより高い原材料コストを3つのコア顧客に転嫁する能力がありますか?
Lisa Su、会長兼CEO: Josh、簡潔に言えば、私たちは生産能力の増加過程で、一部のサプライヤーや顧客と長期契約を結んでいます。メモリ市場や他のコンポーネントコストのインフレ圧力を考慮すると、全体のコストが上昇しているため、私たちは顧客とコミュニケーションを取り、このコストの増加を共同で分担しています。
結局のところ、すべては総所有コストと1ドルあたりのトークン数に帰着します。私たちはAMD InstinctとHeliosシステムが顧客に強力な価値優位性を提供し続けることを確保しなければなりません。一定のインフレ圧力に直面しても、AIワークロードにおいて業界をリードするTCOを提供できると確信しています。
Joshua Buchalter: Lisa、ありがとうございます。Jeanに後続の質問をします。第3、第4四半期の運営支出は改善されており、これは投資家の関心の焦点です。しかし、2027年の収益成長が非常に速いことを考えると、目標モデルを2倍以上超えている中で、運営支出の可視性は限られています。2027年の運営支出の成長率をどのように考えるべきでしょうか?また、Heliosの持続的な成長に伴い、55%の下限を維持できるでしょうか?
Jean Hu、執行副社長、CFO兼財務責任者: Josh、質問ありがとうございます。運営支出について、あなたが言ったように、私たちは積極的に投資しています。現時点では、これらの投資が加速成長の収益に転換されつつあります。2026年の運営レバレッジのパフォーマンスには非常に満足しています。収益成長が運営支出成長を大幅に上回り、運営利益率を押し上げています。第4四半期のガイダンスから見ると、収益成長も運営支出成長を大幅に上回っており、この傾向は2027年まで続くと考えています。
Lisaが言及したように、私たちは全体の成長が80%を超えると予想しており、運営支出の成長率は収益成長率を下回り、収益成長率の半分を超えないはずです。これにより、2027年の運営利益率が大幅に向上します。
利益率については、全体の状況に非常に満足しています。第3四半期には、私たちはMI450の生産能力の増加を進めており、データセンターAIビジネスのパフォーマンスは実際に四半期の開始時の予想を上回りました。第4四半期には、データセンター事業が前四半期比で50%成長し、これはデータセンターAIビジネスがサーバービジネスを上回る四半期です。ご存知の通り、AIビジネスは会社全体の利益率に一定の希薄化効果を持っていますが、総利益は大幅に増加しています。
2027年を展望すると、データセンター事業は会社の総収益の80%以上を占め、ビジネス構造の変化が会社の利益率に重大な影響を与えます。データセンターAIビジネスは年間を通じて持続的に成長し、サーバービジネスは倍増する見込みです。四半期ごとのビジネス構造の違いが利益率に一定の変動をもたらすでしょう。2027年の組み込みビジネスの強化も、全体の利益率を向上させるのに寄与します。
総じて、私たちの目標は強力な収益成長と利益の成長を実現し、運営支出の成長率が収益成長率を下回ることによって、運営利益率と全体的な収益性を大幅に拡大することです。
第4の質問:Timothy Arcuri(UBS)
Timothy Arcuri: ありがとうございます。Lisa、来年のデータセンターのビジネス構造についてさらに詳しく説明していただけますか?サーバーCPUの予想は70%の成長から100%を超える成長に引き上げられましたが、データセンターAIについては具体的な数字が示されていません。正しい理解は、GPUビジネスはドルベースでサーバーCPUビジネスを上回るが、その差は大きくないということでしょうか?また、年間のリズムはどのように把握すべきで、GPUビジネスは年間を通じて比較的均等に分布するのでしょうか?
Lisa Su、会長兼CEO: Tim、いくつかの次元を分解して説明します。まず、2027年はCPUビジネスとデータセンターAIビジネスの両方にとって強力な成長の年になると考えています。私たちが示したいくつかの参考数字は、象徴的な指標として理解してください。全体の成長は80%を超え、データセンターCPUビジネスは約倍増し、データセンターAIビジネスの成長率は倍増を大きく上回るでしょう。Jeanが言ったように、第4四半期にはデータセンターAIビジネスの規模が初めてCPUビジネスを上回る見込みで、2027年全体で両方のビジネスセグメントが堅実な成長を実現することが予想されます。これが年間のリズムに対する基本的な参考になることを願っています。
Timothy Arcuri: ありがとうございます。Jeanにもう一つ質問します。株式ワラントについて、年間および2027年のモデル化に関する参考フレームワークを教えていただけますか?
Jean Hu、執行副社長、CFO兼財務責任者: 質問ありがとうございます。簡単に言えば、株式ワラントは3つの部分から成ります。
第一部分は純収益への影響です。私たちが報告する第3四半期の実際の収益、第4四半期のガイダンスおよびその後のすべての収益は、すでに純収益であり、付与日公正価値に基づいて株式ワラントの収益減免部分が相応に控除されていますので、特別な処理は必要ありません。
第二部分は株式数の希薄化です。株式ワラントの株式は、すべての帰属および行使条件が顧客によって満たされた場合にのみ、希薄化株式数にカウントされます。つまり、指定された出荷量を達成し、いくつかの商業条件を満たす必要があります。2027年に入った後、帰属および行使条件を達成するためのタイムラインについて明確なガイダンスを提供し、その際には十分な透明性が確保されます。
第三部分は四半期ごとの非現金公正価値再評価費用で、非GAAP業績や自由キャッシュフローには影響しません。株式数については、2027年に入った後の明確なガイダンスをお待ちください。
第5の質問:CJ Muse(Cantor Fitzgerald)
CJ Muse: こんにちは、質問を受けていただきありがとうございます。サーバーCPUについて、見通しが明らかに上方修正されました。100%の成長の中で、出荷量の増加と製品構成(より高いコア数を含む)、およびVeniceによるASPの向上がそれぞれどの程度貢献しているかを教えていただけますか?
Lisa Su、会長兼CEO: CJ、サーバーCPUが100%成長する中で、出荷量の顕著な増加が主要な推進力です。その中で、一部のユニットはVeniceの切り替えに伴い、より高いコア数をもたらします。私が言いたいのは、収益の成長は主に出荷量とコア数の増加から来ており、ASPの向上の貢献は相対的に小さいということです。コア数の増加に伴い、確かにASPは上昇しますが。
CJ Muse: 了解しました、ありがとうございます。もう一つ質問します。第1四半期の季節性について:今夜のあなたの発言に基づくと、私の理解は、第1四半期の顧客とゲームビジネスは通常の季節的な下落があり、データセンターはおおむね均等に分布し、12月の水準を上回るということです。組み込みビジネスについてはどう予想していますか?
Jean Hu、執行副社長、CFO兼財務責任者: 組み込みビジネスには通常季節的なパターンがありますが、第1四半期には確かに一定の季節的な下落があります。しかし、2027年全体を見れば、組み込みビジネスは顕著な成長を実現し、年間を通じて徐々に強化される見込みです。
第6の質問:Stacy Rasgon(Bernstein Research)
Stacy Rasgon: こんにちは、質問を受けていただきありがとうございます。あなたは第4四半期にGPUが50%のガイダンスの下でCPUを上回ると述べましたが、この上回る量はどの程度ですか?微妙に上回るのか、大幅にリードするのか?来年のエントリーレベルの数量について基本的な判断をしたいと思います。
Jean Hu、執行副社長、CFO兼財務責任者: Stacy、いくつかの参考を提供します。MI450の量産の増加は、第3四半期から第4四半期にかけての大幅な飛躍であり、サーバービジネスも非常に強力に成長しています。しかし、データセンターAIビジネスがサーバーを上回るのは非常に顕著なステップアップです。第4四半期には、データセンターAIの収益(ドルベース)はサーバービジネスを大幅に上回るでしょう。
Stacy Rasgon: これはドルで計算されていますか?
Jean Hu、執行副社長、CFO兼財務責任者: はい、ドルで計算されています。
Stacy Rasgon: 了解しました。もう一つ後続の質問、Jean:来年の利益率について、あなたの以前の回答をどう解釈すべきか不明です。2027年の利益率が第4四半期の水準に対してどのように推移するかの大まかな指針を示していただけますか?年初と年末の合理的な参考範囲を含めて。
Jean Hu、執行副社長、CFO兼財務責任者: Stacy、現時点では四半期ごとのガイダンスを提供することはできません。主な理由は、2027年の利益率の動向がデータセンター事業の内部構造によって主導されるからです。サーバーは倍増し、AIビジネスの成長率はさらに速く、両者のビジネス比率の違いが四半期ごとに一定の利益率の変動をもたらします。
現時点では、第4四半期は良い参考基準です。データセンターAIの収益はCPUの収益を大幅に上回ります。2027年に入ると、異なる四半期のビジネス構造はそれぞれ異なる可能性があります。私たちは現在の供給の可視性に制約されており、サプライヤーと共により多くの供給を確保するために努力しています。両方のビジネスセグメントは素晴らしい成長を実現することは確実ですが、具体的な四半期の構造分布は現在は不明です。
第7の質問:Joseph Moore(Morgan Stanley)
Joseph Moore: ありがとうございます。Helionラックに関する多くのポジティブなフィードバックを聞きました。全CPU構成において、この製品はインテリジェントワークロードに対して従来のラックとどのように異なりますか?また、GPUブレードの追加展開比率はどのくらいになると予想していますか?
リサ・スー、会長兼CEO:ジョー、Helionのラックは確かに非常に好意的な反響を引き起こしました。核心となるのは、この種のインテリジェントラックは、環境に応じて深く最適化される必要があるということです。超大規模クラウドシナリオでは、全CPU構成と高密度展開が主流であり、Veniceは単路性能が最適なプロセッサで、フルCPU構成の下で非常に高いインテリジェント計算密度を実現できます。企業シナリオでは、CPUとGPUの混合展開の需要が生じ、ユーザーが実際にワークロードに応じて柔軟に構成を最適化できるようになります。Helionはオープンコンピューティングプロジェクト(OCP)に全セットのオープン仕様を提供しており、完全にオープンなラック設計は市場から好意的な評価を得ています。OEM、ODM、最終顧客からのフィードバックも非常にポジティブです。
ジョセフ・ムーア:わかりました、ありがとうございます。もう一つ質問があります:サーバーが100%の成長を達成した場合、御社は市場の需要を基本的に満たしていると考えていますか、それとも2027年全体にわたって供給不足が続くと考えていますか?
リサ・スー、会長兼CEO:ジョー、このような成長を実現すること自体が、私たちが多くの需要を満たしていることを意味します。サーバーTAMは今後3〜4年間で年平均約50%の成長率を見込んでおり、成長は3つの分野から来ています:従来のクラウドと企業、インテリジェントCPUワークロード、そしてヘッドノードです。私たちは、約100%の成長予測の中で、各セグメント市場がシェアを拡大していると信じています。
市場にはまだ満たされていない需要があると確信しており、私たちはサプライチェーンパートナーと積極的に協力してこの問題を解決しようとしています。また、チップ、DDR5などの関連コンポーネントが準備されていることを確認する必要があります。需要の出所は非常に多様で、AMDの展開を拡大しているほぼすべての顧客をカバーしており、これは非常に励みになるポジティブなシグナルです。私たちは供給を増やし続け、これらの増加する需要を満たすために努力します。
第八問:ハーシュ・クマール(BMOキャピタル)
ハーシュ・クマール:リサ、Heliosに関する質問があります。御社は、完全なラックシステムを出荷している世界で唯一の2社のうちの1社です。市場シェアの目標は何ですか?サーバー市場で強力な競合他社とのシェア争奪戦で素晴らしい成果を上げていますが、データセンターGPUおよび全体ラック分野での野心は何ですか?さらに、御社は企業市場に参入する意向がありますか?
リサ・スー、会長兼CEO:ハーシュ、私たちはHeliosの進展に非常に満足しています。全体ラックレベルのソリューションは大規模な研究開発投資であり、Heliosの生産能力の立ち上げは非常に順調です:第3四半期は良好な初期四半期であり、第4四半期と2027年には継続的に生産量が増加します。私たちの目標は、最大の顧客、つまり最前線のラボや超大規模クラウドプロバイダーにとって、最も重要な計算能力の供給者の1つになることです。MI450の量産立ち上げにおいて、私たちは第4四半期と2027年全体にわたって高い集中を維持しています。また、最大の顧客とMI500およびMI600について深い対話を進めており、彼らの計算能力の需要のより大きな割合を獲得することを目指しています。私たちが見ているすべてのことから、需要は依然として上昇し続けています。
企業市場については、企業顧客の展開のペースは確かに大型の最前線ラボや超大規模クラウドプロバイダーよりも遅いですが、私たちは企業市場が非常に重要であると考えています。私たちは企業CPUにおいて大きな進展を遂げており、多くの企業顧客がAI展開の効率に関するアドバイスを積極的に求めています。これには、オンプレミスとクラウドの両方の次元が含まれます。私たちは企業向けの製品ラインを拡大しており、一部の企業専用GPUを導入し、この分野でのシェアを拡大し、大企業顧客の戦略的なコア供給者になることを目指しています。
ハーシュ・クマール:わかりました、理解しました。最後の質問、顧客ビジネスについて:歴史的に、同様の状況でこのビジネスを管理する能力は明らかです。主要な競合他社が価格を引き下げることを選択した場合、御社の対応戦略は何ですか?追随しますか、それとも状況に応じて判断しますか?
リサ・スー、会長兼CEO:ハーシュ、PC市場は私たちにとって重要な市場です------私は常にエンドツーエンドのAI展開の価値を信じています。クラウドからエッジ、クライアントまで、私たちはこの次元で独自の完全な製品ラインを持っています。この基盤の上で、私たちのPCビジネスにおける戦略は常に最高の価値と最高の利益を追求するセグメント市場に高度に焦点を当てています------企業、高級消費、デスクトップチャネル、これらはすべて私たちの強みのある分野です。私たちは低価格市場に大きな変動があることを認識しており、率直に言って、それは私たちがPC市場で最もリスクの少ない部分です。
ホストの結びの言葉
マット・ラムゼイ、企業副社長、財務戦略および投資家関係:ジョンがこのQ&Aを組織してくれたことに感謝し、電話会議に参加してくれた皆さん、質問と関心を寄せてくれた皆さんに感謝します。ジョンにこの会議を締めくくってもらいます。ありがとうございました。
ホスト:皆さんの参加に感謝します。本日の電話会議はこれで終了します。お電話をお切りください。皆さん、良い一日をお過ごしください。
リスク警告および免責事項
市場にはリスクがあり、投資には慎重さが求められます。本記事は個人投資のアドバイスを構成するものではなく、特定のユーザーの特別な投資目標、財務状況、またはニーズを考慮していません。ユーザーは、本記事に含まれる意見、見解、または結論が自らの特定の状況に合致しているかどうかを考慮する必要があります。それに基づいて投資を行う場合、責任は自己負担となります。
 リスク警告 リスク警告