134億ドルの収益が記録を更新、AMDは「データセンターの時代」に突入、スー・マ(Su Ma)が市場を救う?
 核心的な視点

 AMD 第3四半期の収益は 133.77 億ドルで、前年同期比 45% 増、データセンター事業は 85.46 億ドルで、前年同期比 97% 増;第4四半期のガイダンスは約 170 億ドルで、前年同期比約 66% 増。スー・ジーフォンは AI の需要が減少していないと述べ、粗利率の微減は全体のラック製品の量産初期のサプライチェーンコストによるものだとしています。
AMDのCEO、スー・ジーフォン。画像はAIによって生成されました
文|スー・ヤン
編集|シュ・チンヤン
アメリカ現地時間11月3日、AMDは2026年9月26日までの第3四半期の決算を発表しました。人工知能インフラの需要が引き続き増加していることを受け、AMDの第3四半期の業績は再び最高を更新し、売上高と純利益の両方がウォール街の予想を上回りました。
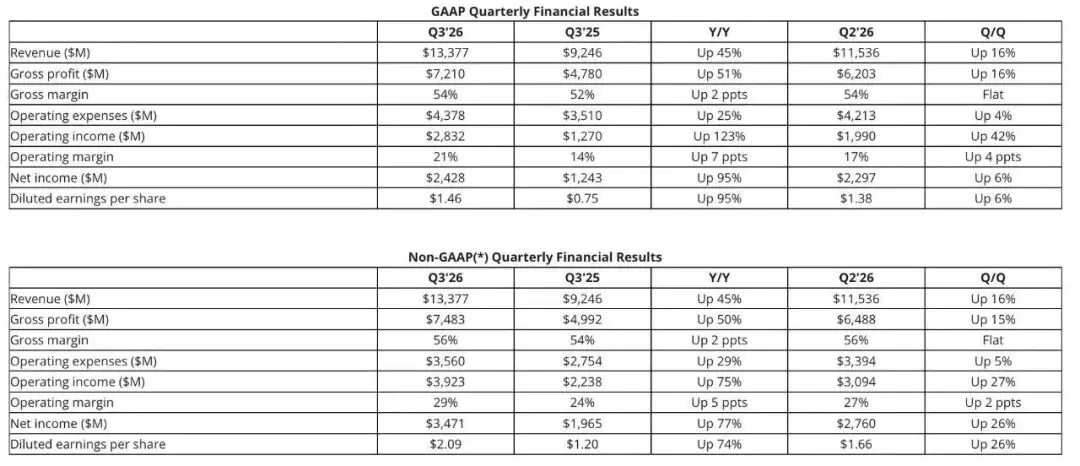
当四半期の営業収益は133.77億ドルに達し、前年同期比で45%増、前四半期比で16%増となり、ウォール街の予想である109億ドルを上回りました。データセンター事業が今四半期の成長の主要な原動力となり、収益は85.46億ドルに達し、前年同期比で97%増、会社全体の収益の64%を占めるようになりました。
GAAP(一般会計原則)に基づく純利益は24.28億ドルで、前年同期比で95%増;非GAAP純利益は34.71億ドルで、前年同期比で77%増。非GAAPでの希薄化後の1株当たり利益は2.09ドルで、前年同期の1.20ドルを上回り、ウォール街の予想である1.95ドルを超えました。
業績がウォール街の予想を上回ったことを受け、AMDの株価は取引後に一時8%上昇しました。
AMDは第4四半期の収益が約170億ドルに達すると予想しており、ガイダンスの中央値に基づくと、前年同期比で約66%増、前四半期比で約27%増となる見込みです。
AMDの会長兼CEO、スー・ジーフォンは業績発表の中で、データセンター事業の収益が前年同期比でほぼ倍増し、会社の第3四半期の業績が記録を更新したと述べました。市場はAMD InstinctシリーズのGPUとAMD EPYCサーバープロセッサーへの需要が引き続き強いとしています。Helios全体システムと「Venice」アーキテクチャ製品の生産が徐々に拡大する中、会社は第4四半期の事業成長がさらに加速すると予想しています。
01 粗利率と営業利益の同時向上
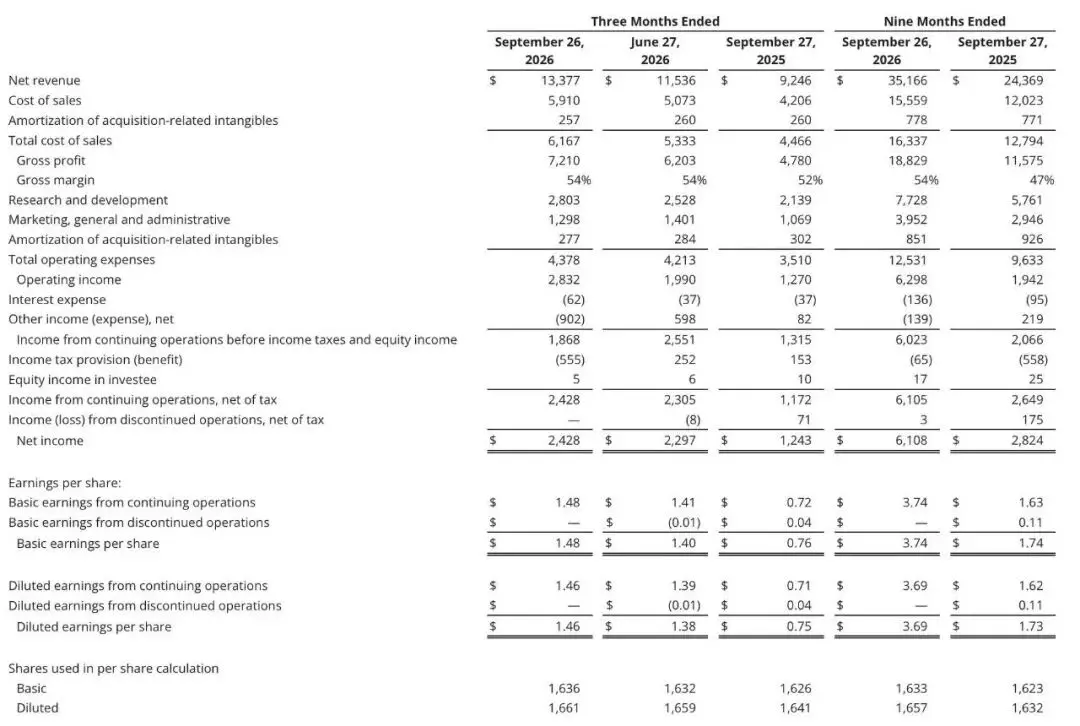
AMDの今四半期のGAAP粗利益は72.10億ドルで、粗利率は54%で、前年同期比で2ポイント上昇し、前四半期と同じでした。非GAAPに基づく粗利益は74.83億ドルで、粗利率は56%で、同様に前年同期比で2ポイント上昇しました。
両方の基準での粗利率は前年同期比で改善しており、収益規模が拡大する中で、会社全体の製品ポートフォリオの収益性も向上していることを示しています。データセンター事業の収益比率が持続的に向上していることが、この変化を観察する上での重要な背景です。
運営費用について、今四半期のGAAP運営費用は43.78億ドルで、前年同期比で25%増;非GAAP運営費用は35.60億ドルで、前年同期比で29%増でした。その中で、GAAPの研究開発費用は28.03億ドルで、前年同期の21.39億ドルを上回りました。
研究開発費用の増加は、AMDが依然としてコア技術と製品への投資を増やしていることを反映しています。AIアクセラレータ、高性能サーバープロセッサーおよび関連ソフトウェア製品の継続的なイテレーションに伴い、会社は製品競争力を維持し、データセンター市場の増大する需要に応えるために、研究開発リソースを継続的に投入する必要があります。
営業利益について、今四半期のGAAP営業利益は28.32億ドルで、前年同期比で123%増、営業利益率は前年同期の14%から21%に上昇しました。非GAAP営業利益は39.23億ドルで、前年同期比で75%増、営業利益率は29%に達し、前年同期の24%を上回りました。
GAAP営業利益の増加率は収益の増加率を上回り、営業利益率も7ポイント向上しました。これは、今四半期の収益の増加が利益規模の拡大を促進しただけでなく、会社により高い営業収益をもたらしたことを示しています。粗利率のパフォーマンスと合わせて、データセンター事業の成長と全体の収益構造の改善が、AMDの今四半期の利益成長を支える要因となっています。
02 データセンターが成長の中心に
人工知能データセンターの構築ブームが伝統的なPC市場に影響を与えています。AIサーバーに対するメモリチップの需要が引き続き増加しており、ノートパソコンやデスクトップに必要なチップの供給が圧迫され、価格が上昇しています。AMDなどのPCチップメーカーも影響を受けています。
同時に、AMDは新世代のCPUとAIアクセラレーター製品、Helios全体システムサーバーソリューションを通じて、AIインフラ市場でのビジネスを拡大しています。
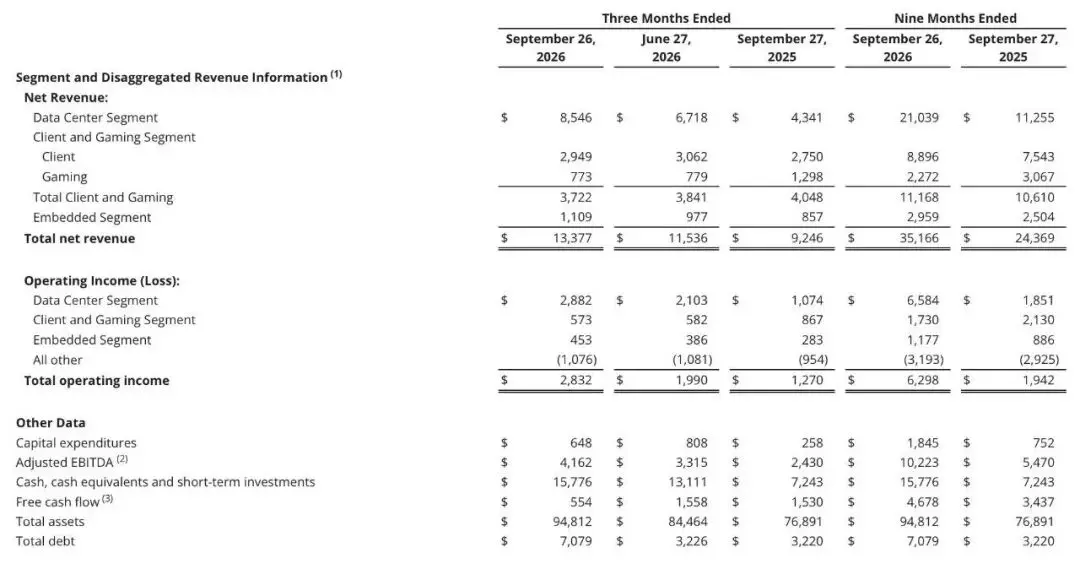
AMDのビジネスは主にデータセンター、クライアントおよびゲーム、組み込みの3つのセグメントに分かれています。第3四半期には、データセンター事業が引き続きリーダーシップを拡大し、クライアントおよびゲーム事業はゲームビジネスの減少の影響を受け、組み込み事業は回復の勢いを維持しました。
データセンター事業の今四半期の収益は85.46億ドルで、前年同期比で97%増、前四半期比で27%増;営業利益は28.82億ドルで、前年同期比で168%増でした。このセグメントの収益は会社全体の収益の約64%を占め、前年同期の47%から明らかに増加し、AMDの最大の収入と利益の源となっています。
ビジネスの成長は主にInstinctシリーズのAIアクセラレーターとEPYCサーバープロセッサーから来ています。AMDは公式資料の中で、Helios全体システムソリューションがAMD Instinct MI450シリーズのGPUと第6世代AMD EPYCプロセッサーによって駆動され、Anthropic、Meta、マイクロソフト、OpenAI、オラクルクラウドインフラ(Oracle Cloud Infrastructure)などの顧客のAIインフラに投入されていることを明らかにしました。
生成的AIアプリケーションがエージェントAIに発展するにつれて、モデル推論、タスクスケジューリング、複雑な計算がデータセンターの計算能力に対してより高い要求を突きつけています。GPUはAIのトレーニングと推論のタスクを担い、サーバーCPUはシステムのスケジューリングと汎用計算を担当し、これら2つの製品の需要がAMDのデータセンター事業の成長を促進しています。
クライアントおよびゲーム事業の今四半期の合計収益は37.22億ドルで、前年同期比で8%減少しました。その中で、クライアント事業の収益は29.49億ドルで、前年同期比で7%増;ゲーム事業の収益は7.73億ドルで、前年同期比で40%減少しました。
クライアント事業は、AMD Ryzenモバイルプロセッサーを搭載したノートパソコンの需要や、商用および高性能ワークステーション市場での製品展開の恩恵を受けて成長を維持しています。AMDはまた、ローカルAI計算向けのRyzen AI Max PRO 400シリーズプロセッサーを発表し、Ryzen AI Haloプラットフォームに関連する展開を進めています。
ゲーム事業は、ゲームコンソールの半カスタムチップの需要変化などの要因に影響を受け、収益が前年同期比で40%減少しました。クライアント事業の成長はゲーム事業の減少を相殺できず、クライアントおよびゲームセグメント全体の収益が前年同期を下回る結果となりました。
組み込み事業の今四半期の収益は11.09億ドルで、前年同期比で29%増、前四半期比で14%増;営業利益は4.53億ドルで、前年同期比で60%増加しました。
航空宇宙、防衛、自動車、通信、工業などの分野での需要が徐々に改善する中、組み込み事業は以前の在庫調整を経て回復を続けています。AMDは今四半期に、組み込みシステム開発向けのAIエージェントツールAMD Rossを発表し、長期宇宙ミッション向けのVersal AI Coreサンプルを顧客に提供し、組み込みおよびエッジコンピューティング分野の製品展開を継続しています。
03 投資を増やして生産能力を確保
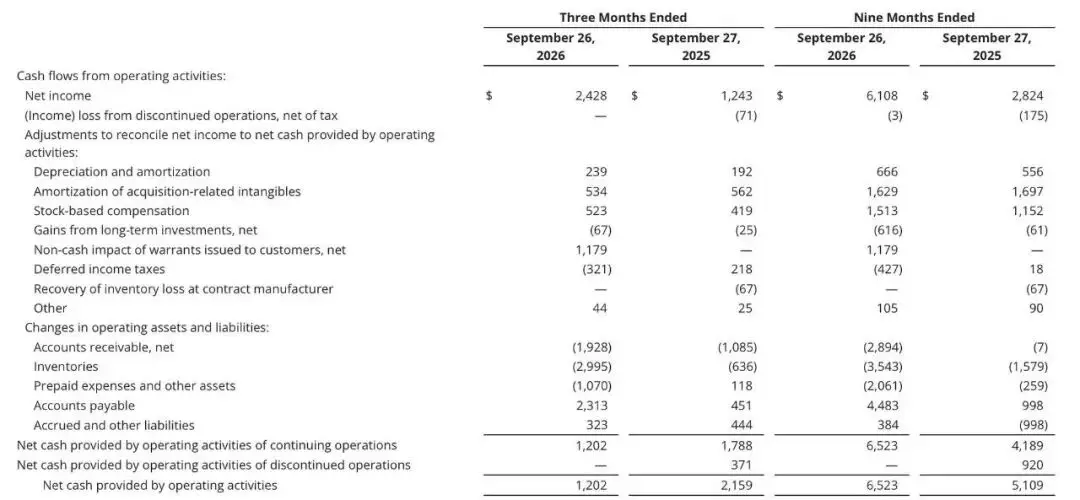
2026年9月26日現在、AMDは現金、現金同等物および短期投資を合計157.76億ドル保有しており、総資産は948.12億ドル、株主資本は683.89億ドルです。今四半期、会社の営業活動から生じたキャッシュフローは12.02億ドルで、フリーキャッシュフローは5.54億ドル;2026年前三四半期の累計フリーキャッシュフローは46.78億ドルに達しました。
今四半期のAMDの資本支出(CapEx)は6.48億ドルで、前年同期の2.58億ドルを上回りました;2026年前三四半期の累計資本支出は18.45億ドルで、前年同期の7.52億ドルを上回りました。AIチップとサーバープロセッサーの需要が増加する中、会社はビジネスの拡大と製品の提供を支えるために資本投入を継続的に増加させています。
先進的なプロセスのウエハー受託生産、高帯域幅メモリ(HBM)および先進的なパッケージングは、AIアクセラレーターおよびサーバープロセッサーのサプライチェーンにおける重要な要素です。
AMDは業績資料の中で、InstinctシリーズのGPUおよびEPYCプロセッサーの製品供給を支えるために、主要顧客およびサプライチェーンパートナーとの協力を深めていると述べています。データセンター事業の規模が拡大するにつれて、生産能力の確保とサプライチェーンの協調が新製品の提供リズムに影響を与えるでしょう。
既存のビジネス展開を拡大するだけでなく、AMDは買収を通じて技術能力を補完しています。会社は今四半期に、World Labsの買収合意を達成し、モデル研究およびAIインフラのさらなる展開を図っています;同時に、Taalasとの買収合意を結び、カスタマイズされた推論チップ技術を導入し、AI推論分野での技術能力を拡大しています。これら2つの取引は現在、合意の開示段階にあり、まだ完了していません。
04 Q4の収益は前年同期比で66%増加する見込み
AMDは2026年度第4四半期の営業収益が約170億ドルになると予想しており、上下3%の変動があります。ガイダンスの中央値に基づくと、第4四半期の収益は前年同期比で約66%増、前四半期比で約27%増となる見込みです。
このデータは、市場の以前の約162億から163億ドルの平均予想を大きく上回っており、会社がデータセンター事業が引き続き強力な成長を維持すると予想していることを反映しています。
粗利率について、AMDは第4四半期の非GAAP粗利率が約55%になると予想しており、第3四半期の56%から1ポイント減少する見込みです。実際の粗利率のパフォーマンスは、製品出荷構造、ビジネスの組み合わせおよびサプライチェーンコストなどの要因に影響されるでしょう。
これに対して、『ウォールストリートジャーナル』は、粗利率の短期的なわずかな縮小は、新世代の全体システム製品の量産初期における高いサプライチェーンコストに起因しているが、これはハードウェア製品の大規模な提供段階における正常な利益曲線に合致しており、市場の利益能力に対する信頼を揺るがすものではないとコメントしています。
CNBCは、AMDが示した強力な第4四半期のガイダンスが、最近「AIインフラ投資バブル」を懸念して変動した資本市場に強い刺激を与えたと指摘しています。報道は、AIアクセラレーター分野でAMDが依然としてNVIDIAに遅れをとっているものの、Helios全体システムの設計やサーバーCPU(EPYCシリーズ)における技術的障壁を通じて、市場シェアを拡大し続け、大手テクノロジー企業のAI計算能力供給チェーンにおいて欠かせない「第二の供給源」として成功裏に自らを位置づけていると分析しています。
第4四半期の展望として、市場の関心はHelios全機器キャビネットシステム、Instinct MI450シリーズGPU、そして新世代EPYCプロセッサの納品進捗と生産能力の協調に集中するでしょう。
AMDが上流の先進プロセスとメモリチップの生産能力の制約に直面しながら、持続的に増加するAI計算能力の需要を安定した製品出荷と収益に着実に転換できるかどうかが、今後数四半期の業績の方向性を決定する重要な要素となります。
 リスク警告 リスク警告