暗号資産 ETF の規模は 1110 億ドルに達したが、アクティブファンドは大きくなりにくい:機関資金はなぜ Alpha を買わないのか?
 核心的な視点

 アメリカのビットコインとイーサリアムの現物ETFの規模は$1110億に達し、アクティブ型暗号ヘッジファンドは平均で$1.32億しか管理していません。Capital Connectの最新データと一線のインタビューに基づき、Binance Researchはアクティブ管理の規模化を妨げる検証と配信のギャップを分析しました。
著者:Kim Lim、Jasper Jin,Binance Research
編纂:深潮 TechFlow
深潮導読:アメリカのビットコインとイーサリアムの現物ETFの規模は$1110億に達し、機関資金が大規模に流入しています。しかし、受動的なツールの爆発に対して、アクティブ型の暗号ヘッジファンドの平均規模はわずか$1.32億で、91%が$10億未満という明確な対比を形成しています。
Binance Researchは、Capital Connectの10月末までのデータと一線のインタビューを組み合わせて、アクティブ戦略の拡大を妨げる核心は投資研究能力ではなく、機関レベルの流通層と信頼できるデータ検証の欠如であると指摘しています。10月にBTCが7.2%下落したテストの中でも、資産の安全性とリスク管理は依然として配置を動かす鍵です。

核心要約
- Capital Connectプラットフォームでは、中立戦略ファンドの数は半分にも満たないが、92.1%のプラットフォーム資金を吸収している。方向性戦略ファンドの数は44.3%を占めるが、資産管理規模(AUM)はわずか6.7%に過ぎない。
- Capital Connectにおける中立戦略の平均単一投資額は方向性戦略の約11倍であり、資金配置者が追加投資を行う際の高い確実性を反映している。
- 10月にビットコインが7.2%下落したが、方向性ファンドは当月平均で+1.9%の正の収益を記録し、投資者数も5月の52人レベルに回復した。
- すべてのインタビューを受けた資金配置者は、検証された取引所内部データがデューデリジェンスを大幅に強化できると述べており、80%の回答者が資産の安全性を最優先に挙げている。
機関資金はすでに暗号市場に入っていますが、アクティブ管理戦略は未だに規模化できていません。業界全体は受動的なエクスポージャーのために非常に整った通路を構築していますが、アクティブ型ファンドマネージャーの発掘、検証、ベンチマーク評価に関してはインフラがほぼ空白の状態です。
機関資金が長期にわたりベータエクスポージャーに留まっているのは、能動的な選択によるものではなく、市場に効果的な流通層が欠如しているからです。Binance傘下の規制された暗号ファンド発見と配置プラットフォームであるCapital Connectは、この空白を埋めるために設立されました。
今回の更新では、プラットフォームの2026年10月31日までのデータスナップショットに視点を広げ、プラットフォームの資金配置者とファンドマネージャーへの直接インタビューを初めて追加します。核心的な結論は、ビットコインが1ヶ月で7%下落した市場でも依然として成立します:ヘッジ型戦略が主導を続け、コインベースの委託が最大の単一投資額を貢献し、方向性資金は明確な回復信号を待っています。
配置者とマネージャーは一致して、資金配置を動かすのは収益率そのものではなく、検証可能性であると考えています。
暗号市場はベータの規模化を実現したが、アクティブ管理でつまずいている
機関のデジタル資産への配置意欲は非常に安定しています。EY-ParthenonとCoinbaseの2026年共同調査によると、73%の機関が今年中にデジタル資産の配置比率を引き上げる計画です。AIMAとPwCの報告によれば、55%の伝統的ヘッジファンドが現在暗号資産を保有しており、2024年の47%を上回っています。
しかし、これらの需要の大部分は受動的投資の媒体に流れています。インタビューを受けた機関の中で、81%が登録されたコンプライアンス製品を通じて現物エクスポージャーを得ることを好んでいます。2026年10月末までに、アメリカのビットコインとイーサリアムの現物ETFの資産規模は合計約$1110億に達しました。一方で、暗号ヘッジファンドの平均資産管理規模はわずか$1.32億で、91%のファンドが$10億未満です。
私たちは、この分化が市場の基盤インフラの差を反映していると考えています。ETFが迅速に規模を拡大できたのは、機関レベルの包括的なパッケージソリューションを提供しているからです:これには、保管、監査、毎日の純資産評価、そして機関が慣れ親しんだ報告体系が含まれます。それに対して、アクティブ型暗号戦略は同等の機関レベルの統合能力を提供できていません。
この慎重な態度は、ポジションの規模にも表れています。暗号資産を保有する伝統的ヘッジファンドの中で、半数以上が総資産の2%未満の配置比率を持っています。しかし同時に、60%の機関は1年以内にエクスポージャーを2%以上に引き上げる計画を立てています。これは、配置を制約しているのは興味の欠如ではなく、既存の投資基盤インフラの限界であることを示しています。

図:機関の配置意欲は高いが、受動的ツールが大部分の資金流入を吸収している(データ出典:EY-ParthenonとCoinbase 2026年3月機関投資家デジタル資産調査、AIMAとPwC 2025年グローバル暗号ヘッジファンド報告、道富銀行2025年10月デジタル資産調査、SoSoValue、Binance Research、2026年10月31日現在)
欠けている中間層:優れたマネージャーは不足していないが、発見が難しい
もし業界のボトルネックが人材不足であれば、市場の法則がそれを解決するでしょう。しかし現実はそうではなく、真のボトルネックは「発見」と「検証」にあります。
伝統的金融市場は、資金がマネージャーを探す道を制度化しています。AIMAとMarexの調査によると、資金配置者の個人ネットワークへの依存度は2024年の65%から2026年の40%に低下し、同時期にプライムブローカーを通じた資本紹介チャネルの割合は22%から30%に上昇しました。
暗号業界は依然として対等な標準化されたチャネルが不足しているようです。資金配置は依然としてTelegramコミュニティ、オフラインサミット、知人の紹介に高度に依存しています。統一された業績開示とベンチマーク比較フレームワークが欠如しているため、投資者は同じ次元で異なるマネージャーを横断的に比較することができず、機関も現在必要な監査財務諸表、保管手配、サービスプロバイダーの資格を検証するのが難しいのです。
これらの摩擦は供給と需要の両方に制約をもたらしています。暗号ヘッジファンドの中で、47%が投資者の需要が増加していると述べていますが、暗号資産に関与する伝統的ヘッジファンドではこの割合は29%に過ぎません。
それでも、ファミリーオフィスや高純資産個人は依然として暗号ファンドの主要な出資者です。暗号ヘッジファンドの中で年金、財団、または国家資産ファンドを主要な投資者タイプとして挙げるのはわずか5分の1ですが、この割合は1年前の9分の1から増加しています。
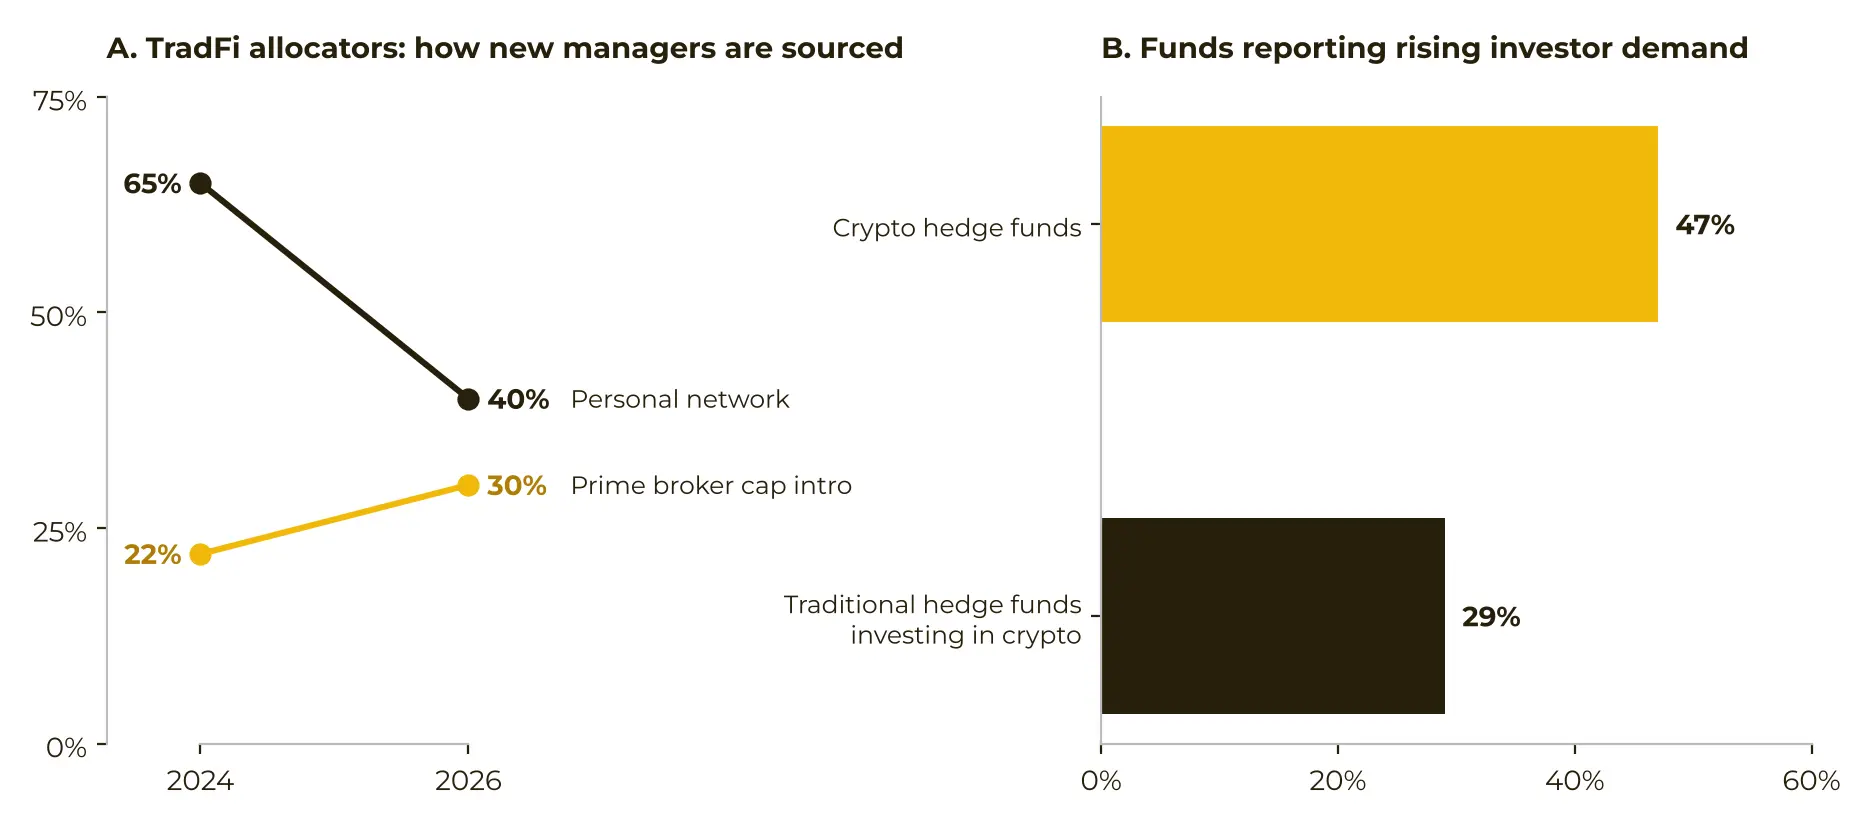
図:資金配置者は徐々にマネージャー発掘チャネルを規範化しており、暗号ファンドの需要増加率は伝統的ヘッジファンドを上回っている(データ出典:AIMAとMarex 2026年新興マネージャー調査、AIMAとPwC 2025年グローバル暗号ヘッジファンド報告、Binance Research、2026年10月31日現在)
数量では方向性戦略が多いが、資金量では中立戦略が主導
市場に透明な発見層が現れると、資金配置者の真の好みがより明確に浮かび上がります。Capital Connectはそのような観察ウィンドウであり、プラットフォーム上の戦略はすべて公開され、業績は統一基準に基づいて測定されます。10月のデータは以前の配置パターンを引き続き反映しています。
ファンドの数から見ると、方向性戦略は依然として最大のグループであり、44.3%を占めていますが、プラットフォーム資金の6.7%しか引き付けていません。市場中立、統計的アービトラージ、伝統的金融スタイルのマルチストラテジーファンドは合計で92.1%の資産管理規模を掌握しており、その中でマルチストラテジーファンドは単独で14.3%を占めています。
さらに、中立戦略の平均単一投資額は方向性戦略の約11倍です。これは、プラットフォーム資金の流れが配置者の真の好みを反映していることを示しており、単純にファンドの数の多さによって決まるものではありません。
最近のトレンドもこの判断を裏付けています。市場中立戦略の投資者参加率は2ヶ月連続で上昇しており、5月以来累計で30%増加しています。統計的アービトラージ戦略の参加者数も同期間に倍増し、10月全体で安定を保っています。
マネージャーの製品供給と資金側の実際の需要は逆方向を指し示しています:多くのロングテールマネージャーは方向性製品を提供したがる一方で、機関資金はヘッジ戦略に高度に集中しています。発見層自体はこの好みを生み出すものではなく、単にそれを顕在化させるのです。
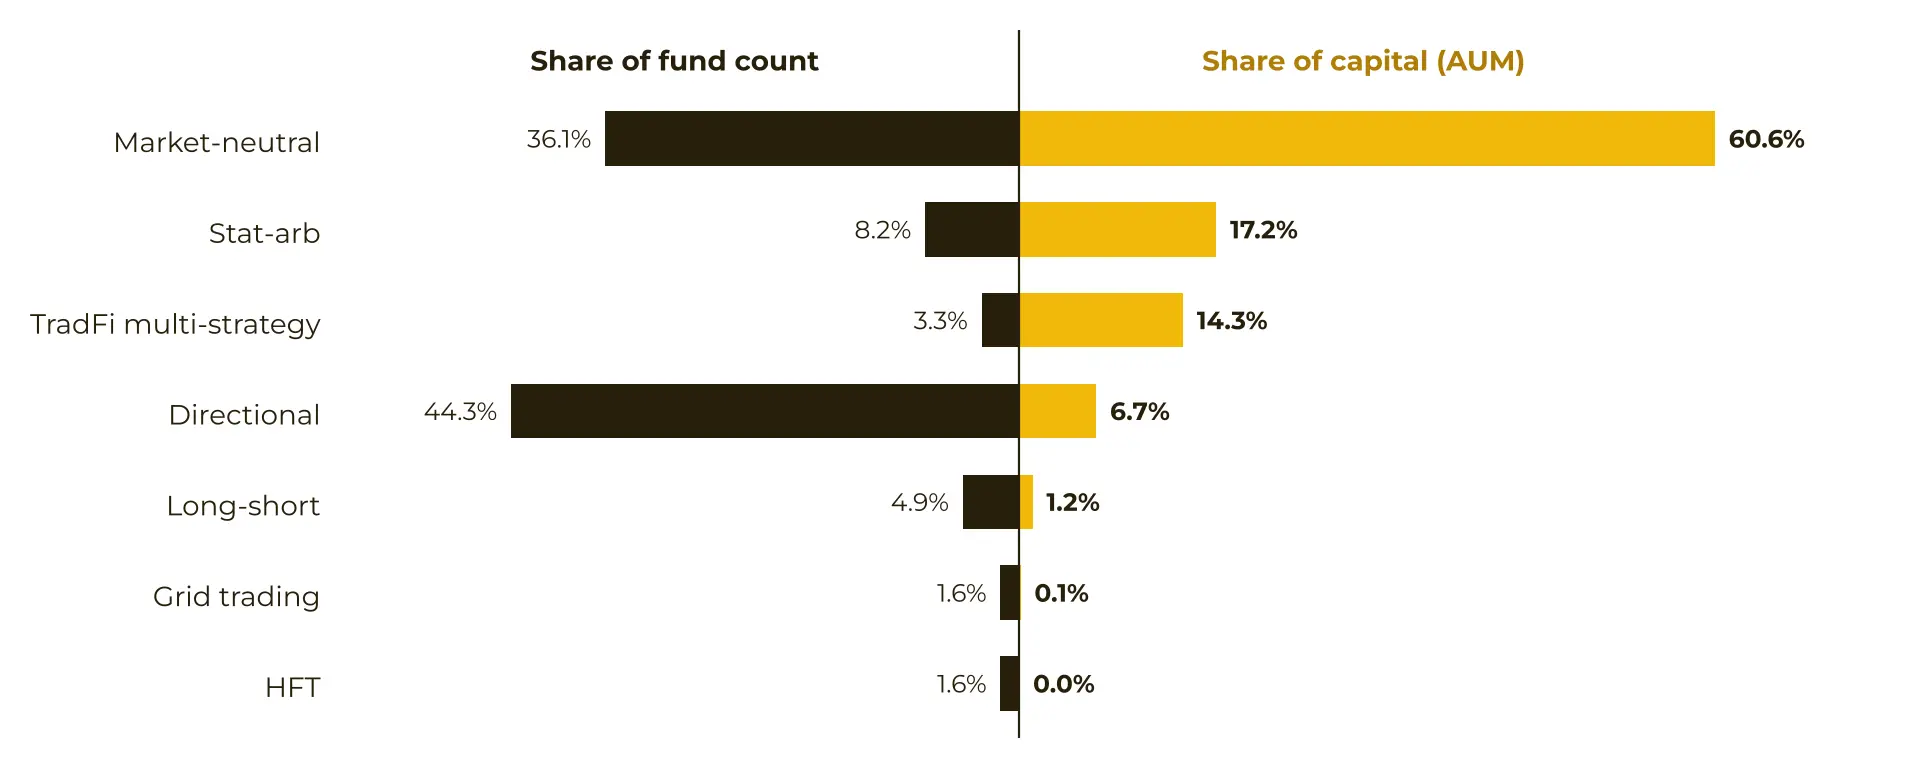
図:方向性戦略はファンドの数でリードし、中立戦略は資金量(AUM)で主導している(データ出典:Capital Connect、Binance Research、2026年10月31日現在)
2つの主要な委託モデルが市場の試練を受ける
2つの主流の配置委託モデルが同時に成長しており、10月の市場の変動がそれらの異なるパフォーマンスを試すことになりました。
第一のモデルは暗号ネイティブ(Crypto-native)モデルです。プラットフォームのほぼ半分の資金(48.7%)がBTC、ETH、またはBNBで評価されたファンドに集中しています。この種のファンドは約5分の1の投資者を引き付けていますが、その平均単一投資額は安定したコインファンドの約3.5倍です。
配置者はこれを通じて基盤資産のエクスポージャーを保持しつつ、ヘッジ操作を専門チームにアウトソーシングしています。10月の間、コインベースの実物保有は安定しており、ドル建てのAUMの調整は主にBTC価格の変動に連動しています。
第二のモデルは融合(Convergent)モデルです。伝統的金融スタイルのマルチストラテジーファンドは現在、資金規模で計算すると第3の戦略であり、14.3%を占めています。しかし、10月にはこの戦略の投資者参加人数が前月比で14%減少し、21人から18人に減りました。
総じて、この現象は市場が成熟に向かっていることを反映しており、トレンドの逆転ではありません。一旦業界が伝統的金融の習慣に合った製品構造を提供すれば、機関は自然に受け入れるでしょう。しかし、配置者は依然として慎重な選別を維持しており、戦略自体の収益パフォーマンスが堅調であっても、一部の投資者は段階的な撤退を選択しています。

図:コインベースの価格設定ファンドの平均単一申込規模が最大(約安定コインファンドの3.5倍、データソース:Capital Connect、Binance Research、2026年10月31日現在)
リスク嗜好が回復し、10月の調整で試練を乗り越える
方向性戦略への資金参加度が徐々に修復されている。6月に利回りが底を打つと、サンプルプール内の投資家数が大幅に減少し、7月には36人の低点に達した。その後、徐々に回復し、10月には52人に戻り、5月の水準に回復した。方向性ファンド設立以来の平均利回りも6月の-11%から10月の+3.7%に改善した。
10月の市場動向は、この回復の実力を試す初の実戦テストとなった。当月BTCは7.2%下落したが、方向性ファンドは平均して+1.9%の月間正収益を記録し、市場中立ファンドの平均収益は+1.0%であった。我々のインタビュー結果も一致した行動パターンを示している:資金側は通常、市場の調整期間中に方向性ポジションを削減し、ボラティリティと流動性が安定した後に再度ポジションを増やす。
しかし、方向性投資は依然として挑戦に満ちている。その最良と最悪のファンド間の収益の極差は中立戦略の約8倍であり、収益の中央値は約+4%で、わずか55%のファンドが正収益を実現している。それに対して、中立戦略ファンドの10社のうち9社が正収益を記録している。
それにもかかわらず、上位四分の一の方向性ファンドは設立以来平均収益が+69%に達している。資金配置側は、制御可能な調整の前提の下でこのレベルのアルファを提供できる限り、依然としてそのために支払う意欲があると明言している。

図:業績が修復されるにつれて、方向性戦略の投資家数が徐々に回復し、10月の市場で安定を保つ(データソース:Capital Connect(戦略収益率はファンドの純資産の単純平均)、バイナンス(BTC/USDT)、Binance Research、2026年10月31日現在)

図:方向性戦略の収益分布は中立戦略よりもはるかに広い(データソース:Capital Connect(休眠ファンド及び管理規模が$1000未満のファンドを除外;中立戦略は市場中立、統計的アービトラージ及び伝統的金融の多戦略を含む)、Binance Research、2026年10月31日現在)
資金配置側とファンドマネージャーの第一線のフィードバック
データの背後にある深層ロジックを検証するために、我々はCapital Connectプラットフォーム上の資金配置側とファンドの運営を担当する取引チームに直接インタビューを行い、彼らの回答は上記の市場構造の原因を明確に説明した。
資金配置側にとって、資産の安全性が絶対的に最優先であり、80%の回答者がそれを歴史的な業績や機関の評判よりも上に置いている。回答者はまた、検証された取引所内部の実データがデューデリジェンスの信頼性を大幅に高めることができると指摘し、マネージャーを評価する際には、単純な帳面上の高収益ではなく、調整管理能力を重視している。
ファンドマネージャーにとって、真の資金調達の障害は収益率が十分に目立たないことではなく、信頼コストである。過去の業績は交差検証が難しく、KYC、マネーロンダリング防止(AML)、および取引相手のコンプライアンス審査などの問題が重なり、資金調達のペースを著しく遅らせており、ほとんどの資金は知人の推薦に依存せざるを得ない。
プラットフォームに上場した後、一部のマネージャーはより広範な投資家グループ、コンプライアンス機関、および小口資金が集まった集合体にアクセスできるようになった。
市場の供給と需要の両方から発信される信号は非常に一致している:検証可能性が信頼の扉を開き、整った運営基盤がこの通路をさらに広げることができる。

図:資金配置側は資産の安全性とデータの検証可能性を歴史的な業績の前に置いている(データソース:Capital Connect 資金配置側とファンドマネージャーへのインタビュー(2026年10月29日から11月1日)、Binance Research、2026年11月1日現在)
免責事項:本報告書はBinance Researchによって作成されており、いかなる予測や投資アドバイスを構成するものではなく、いかなる取引製品、暗号通貨の売買、またはいかなる投資戦略を推奨、提案、または勧誘するものではありません。文中の用語および表現は業界の理解と責任ある発展を促進することを目的としており、明確な法的意見やバイナンスの立場を代表するものと見なされるべきではありません;文中の意見は上記の発表日までのものであり、その後の状況の変化により調整される可能性があります。
本報告書に含まれる情報および意見は、Binance Researchが信頼できると考える独自および非独自のチャネルからのものであり、すべての情報を網羅しているわけではなく、その完全な正確性を保証するものではありません。疎漏またはその他の理由による誤りや省略について、バイナンスは正確性または信頼性を保証せず、いかなる責任も負いません。文中には純粋な歴史的性質を超えた先見的情報、予測および展望が含まれている可能性があり、関連する予測が実現することを保証するものではなく、読者は自己責任で信頼リスクを負うべきです。
本内容は参考のためのものであり、投資アドバイスを構成するものではなく、いかなる法的に違法な司法管轄区域で証券、暗号通貨、または投資戦略のオファーまたは販売に使用されるべきではありません。投資にはリスクが伴い、詳細についてはバイナンスの利用規約およびリスク警告を参照してください。
 リスク警告
 リスク警告