산업이 나쁘지 않지만, ETH와 SOL이 증발시킨 3,500억 달러가 산업이 부정적으로 평가받는 근본 원인이다
 핵심 관점


 Felipe Montealegre는 스테이블코인, 토큰화 자산 및 온체인 금융이 실제로 구현되고 있으며, 산업 수익이 붕괴되지 않았다고 생각합니다. 진정으로 종사자들을 괴롭히는 것은 자산 부채표입니다: 올해 현금 유입은 약 266억 달러에 달하지만, 작년 10월 이후 ETH와 SOL만으로도 약 3500억 달러의 부가 증발했습니다. 수익만으로는 보충하기 어려우며, 해결책은 수익형 토큰이나 BTC, ETH, SOL 등의 가치 저장 자산의 회복에 있습니다.
저자: Felipe Montealegre, Theia Research 공동 창립자 겸 CIO
편집: 구유, ChainCatcher
암호화폐는 작동하고 있지만, 아무도 신경 쓰지 않는다. 몇 년 전, 스테이블코인과 토큰화된 펀드는 여전히 손이 닿지 않는 꿈이었다; 예측 시장, 대출 프로토콜 및 AMM은 아직 백서에 불과했다. 이제 미국 재무장관 스콧 베센트는 스테이블코인의 규모가 단기 내에 2조 달러에 이를 것이라고 말한다; 블랙록 CEO 래리 핑크는 모든 자산이 토큰화될 것이라고 밝혔다; 하이퍼리퀴드는 ICE(뉴욕 증권 거래소의 소유자)와 협력하여 체인 상의 영구 계약을 미국 자본 시장에 도입하고 있다. 만약 당신이 암호화폐가 글로벌 금융 시장을 변화시킬 것이라고 생각했다면, 당신은 맞았다. 그렇다면, 왜 이렇게 고통스러운가?
증거 A: 암호화폐는 작동하고 있다
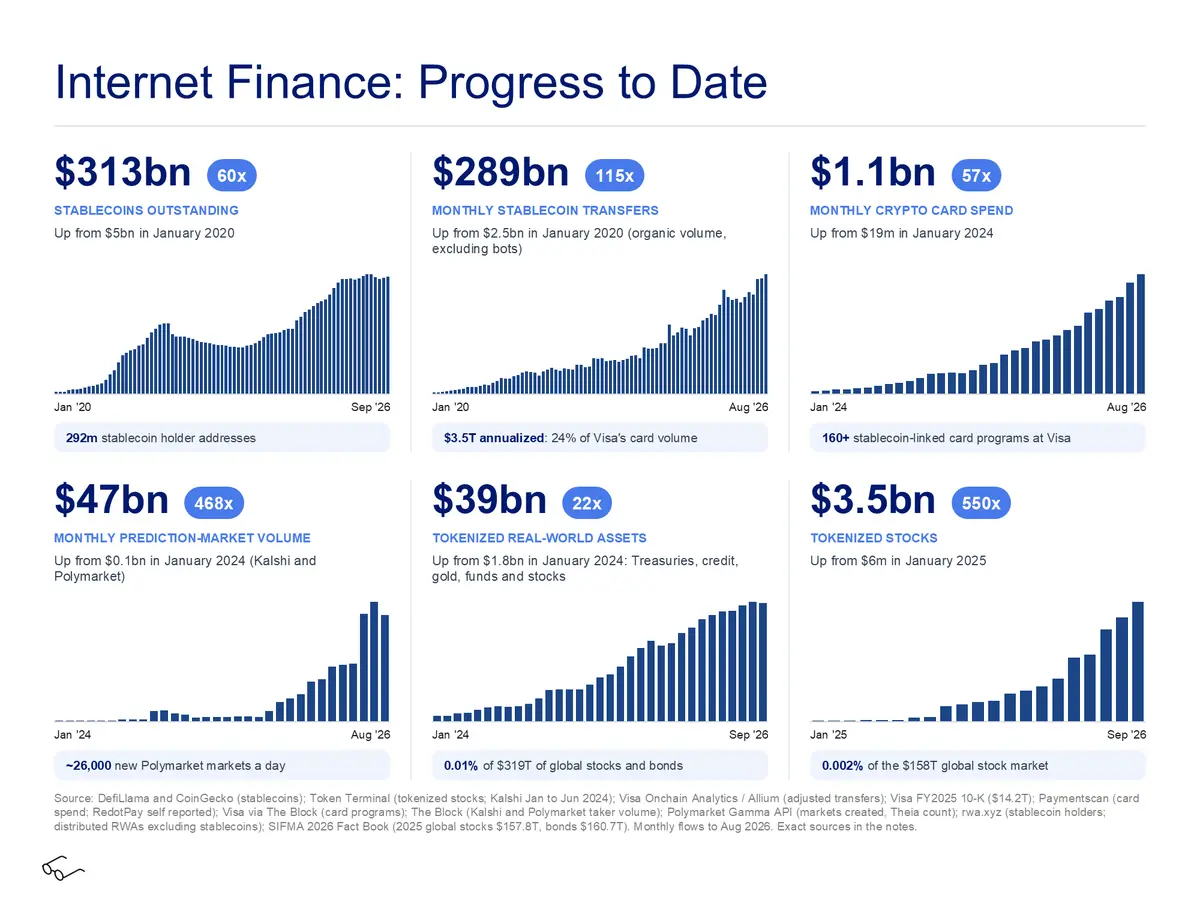
내 경력 초기, 누군가 나에게 최신 펀드에서 캐리를 실현할 수 없는 회사에서 일하지 말라고 조언했다. 그들이 높은 급여를 지급할 수 없어서가 아니라------내 당시 수준에서는 그들이 지급할 수 있었기 때문이다------회사의 문화가 매우 고통스러울 것이기 때문이다. 사람들이 열심히 일하고 돈을 벌 때만 행복을 느낀다.
이것은 전체 산업에도 적용된다. 세부 사항에 들어가기 전에, 이 생각을 완전한 3표 재무제표 모델로 요약하고 싶다. 자산 부채표, 손익계산서 및 현금 흐름표를 포함한다. 우리 산업의 각기 다른 간소화된 버전을 살펴보자.
손익계산서
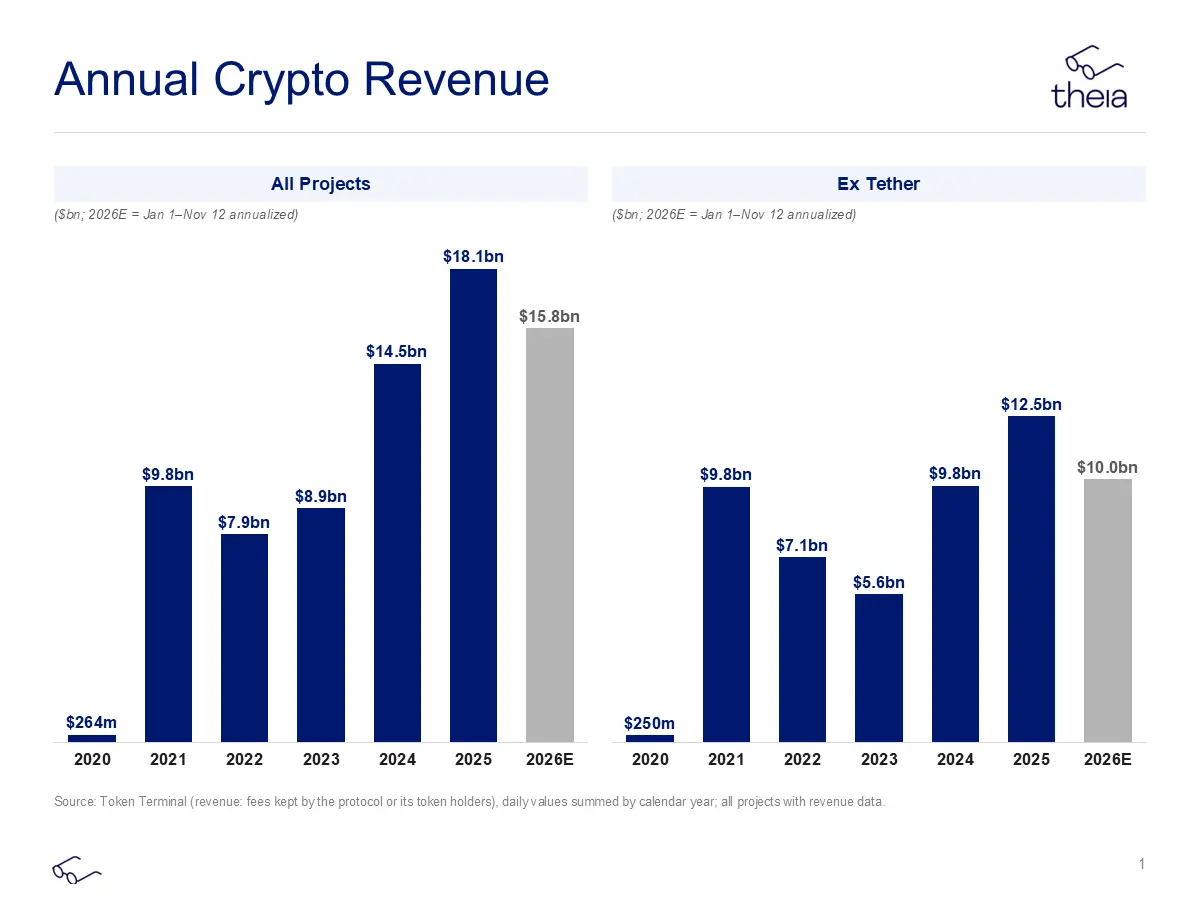
우리는 먼저 수익만 살펴보자. 이러한 수익과 관련된 대부분의 비용은 산업 내 사람들------엔지니어, 비즈니스 개발, 검증자, 감사인 등------에게 흐른다. 우리의 수익 성과는 그리 나쁘지 않다: 2021년 이후 약 80억 달러 증가했다; 테더를 제외하면 약 30억 달러 감소했다.
자산 가격 변동으로 인한 자산 부채표 변동은 손익계산서에 반영되지만(보통 순이익을 통해), 우리는 이 주제를 마지막 부분에서 산업 자산 부채표를 논의할 때 다루겠다.
현금 흐름표
현금 흐름표는 운영 활동 현금 흐름, 투자 활동 현금 흐름 및 자금 조달 활동 현금 흐름을 포함한다. 위의 간략한 논의에 따라, 우리는 수익으로 운영 활동 현금 흐름을 대체할 수 있다. 투자 활동 현금 흐름은 자본 지출이 큰 산업에서 중요하지만, 암호화폐 산업은 거의 자본 지출이 없기 때문에 우리의 영향은 미미하다. 자금 조달 활동 현금 흐름이 주요 부분이다, 왜냐하면 이 산업의 대부분 사람들의 급여와 사무실 비용은 항상 이 산업으로 유입되는 벤처 자본에 의해 지급되기 때문이다.
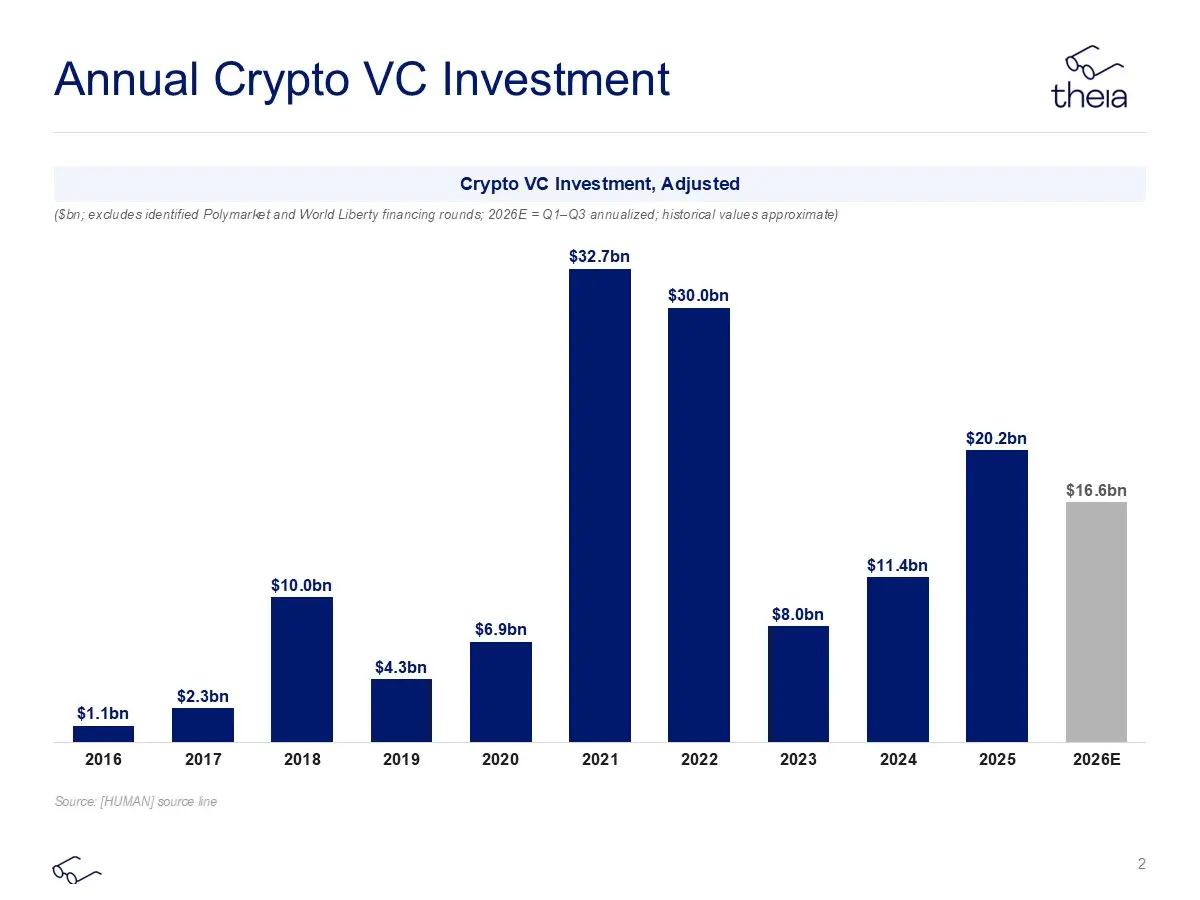
우리는 수익과 벤처 자본을 합산하여 이 산업에 유입되어 급여, 경영진, 감사인, 컨설턴트, 채용 담당자, 검증자 등의 비용을 지불하는 달러 금액을 도출할 수 있다. 남은 것은 투자자의 이익이다(그들은 LP에게 수익을 지급해야 더 많은 자본을 얻을 수 있다).
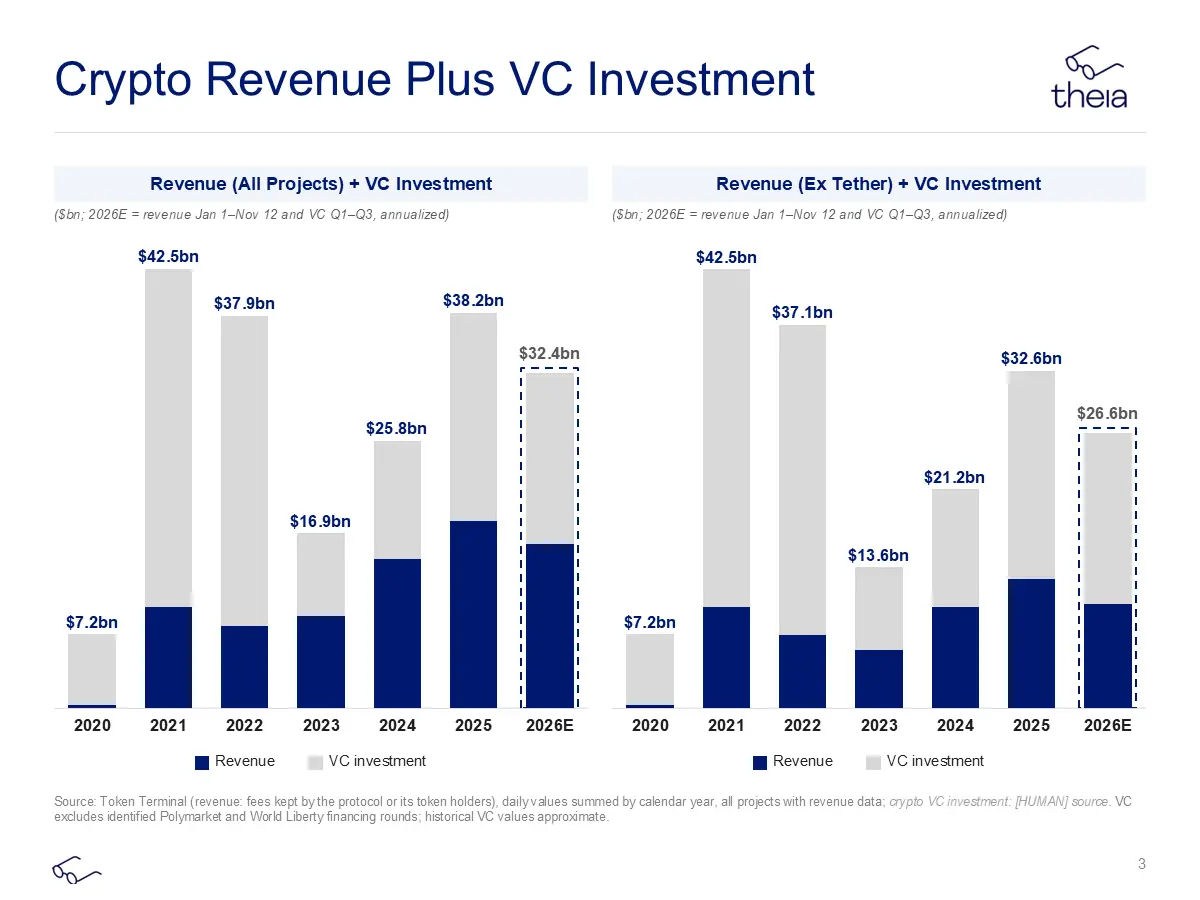
따라서 2021년과 2022년 이후, 이 산업에 유입된 현금 흐름은 약 150억 달러 감소했다(테더를 제외하면, 그 부분의 현금 흐름은 여전히 고도로 집중되어 있다). 이는 많은 급여에 해당하지만, 우리가 암호화폐 산업에서 보는 항복 규모를 완전히 설명할 수는 없다.
자산 부채표
이것이 문제의 근원이다. 우리는 올해 266억 달러의 현금 흐름이 유입된 산업에 대해 이야기하고 있으며, 이더리움과 솔라나만으로도 지난해 10월 이후 약 3500억 달러의 산업 부를 잃었다. 우리는 자산 가치가 현금 흐름 가치에 비해 놀라울 정도로 높은 독특한 산업에 있다. 주식의 토큰화나 스테이블코인이 얼마나 성장하든, 3500억 달러의 자산 부채표 충격을 보완할 수는 없다. 우리는 수익을 35배 증가시켜야 한다(350개의 하이퍼리퀴드 수익에 해당) 단지 수익만으로 ETH와 SOL의 손실을 보상할 수 있다.
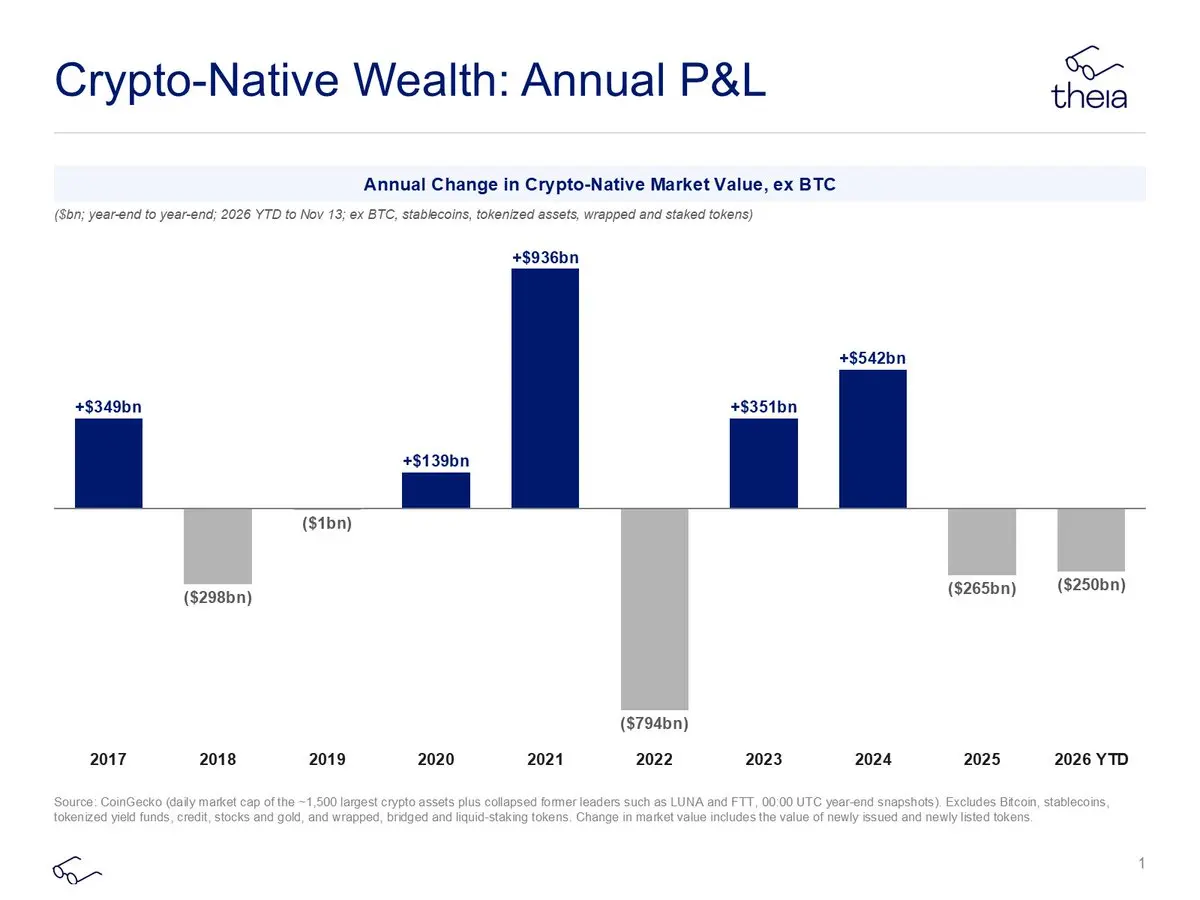
모든 숫자를 종합하면, 산업 자산 부채표가 유일하게 진정으로 중요한 동력임을 알 수 있다.
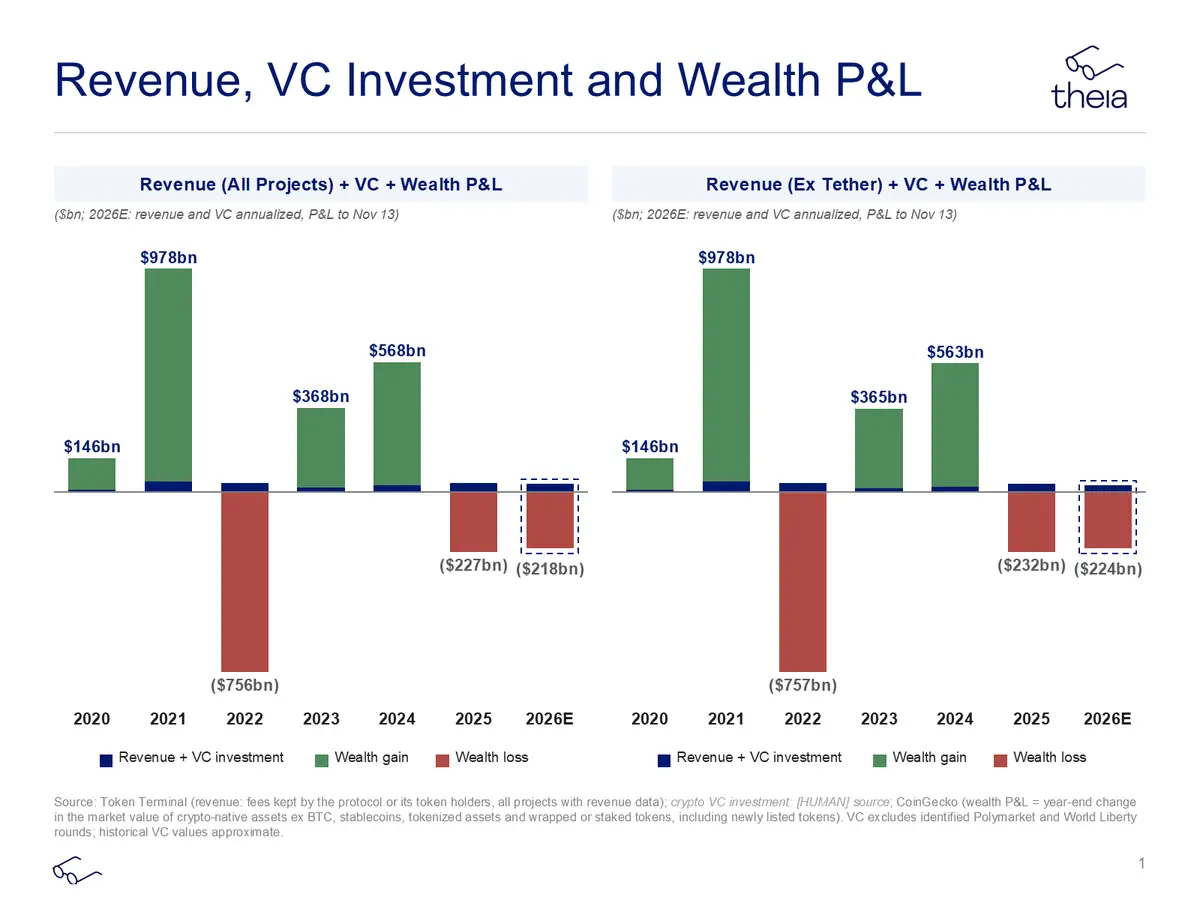
나는 시간이 지남에 따라 변화하는 산업의 세 가지 재무 제표를 관찰함으로써 그 상태를 이해할 수 있다고 믿는다, 특히 자금이 어떻게 흐르는지를 이해할 때(예를 들어, 누가 산업 내에서 자금을 순환시키고, 누가 자금을 산업에서 빼내며, 그들이 돈을 어디에 쓰고 투자하는지). 당신은 실리콘밸리, 미국 사모펀드 및 AI에 대해서도 동일한 분석을 할 수 있다. 이 글은 분명히 암호화폐 산업 재무 제표에 대한 극히 단순화된 관점일 뿐이지만, 시장의 현재 상태를 설명하기에 충분하다고 믿는다(간단히 말해, 사람들은 가격이 하락했기 때문에 슬퍼하고 있다).
2027년과 2028년 전망
낙관적인 이유가 몇 가지 있다. 첫째, 최악의 단계는 이미 지나갔을 가능성이 높다------체인 상의 비즈니스가 합리적인 평가로 거래되고 있다, 그리고 카르다노와 같은 토큰의 시가총액은 800억 달러에서 50억 달러로 감소했다.
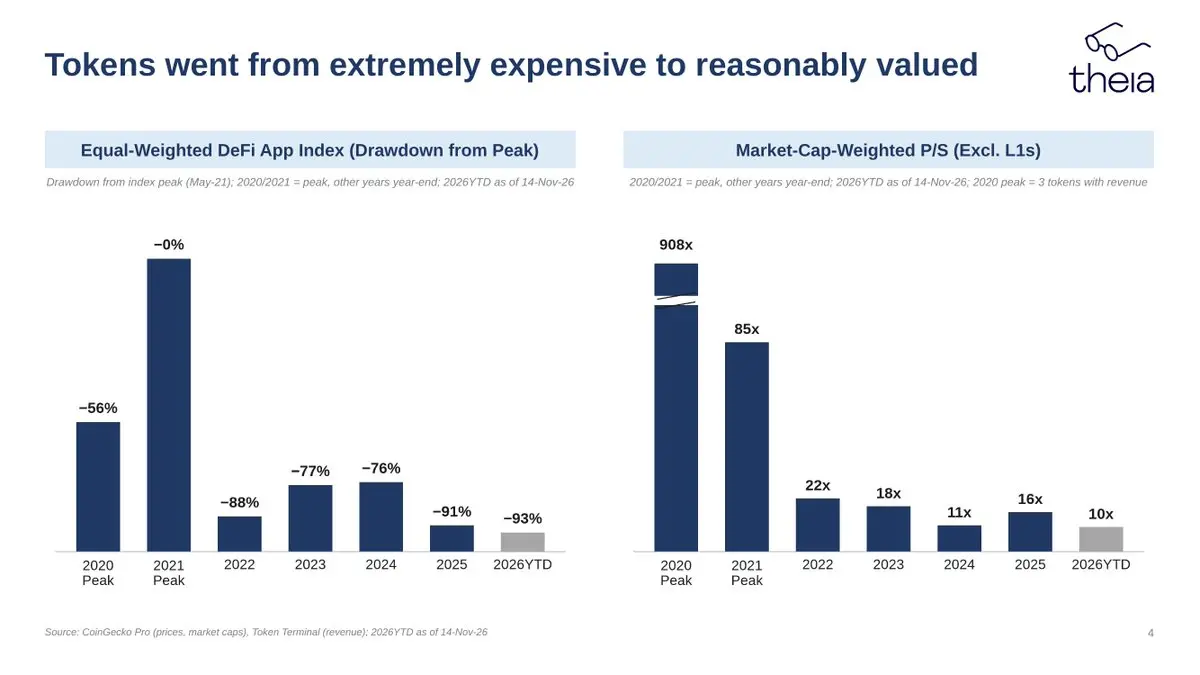
해결책은 수익을 창출할 수 있는 토큰이다. 만약 우리가 수익만으로 ETH와 SOL의 손실을 보상하기 위해 350개의 하이퍼리퀴드를 만들어야 한다면, 산업 자산 부채표 측면에서는 소수의 HYPE 토큰만으로도 2024년 최고의 시기로 돌아갈 수 있다.
또 다른 해결책은 BTC, ETH, SOL 및 ZEC와 같은 가치 저장 자산의 총합이 3500억 달러의 시가총액을 증가시키는 것이다. 이는 대략 BTC가 30% 상승하는 것과 같다(하지만 ETF 보유자와 자금을 다시 산업에 투자하지 않을 비트코인 보유자를 제외하면, 실제로는 60% 이상의 상승이 필요하다), 또는 ETH와 SOL이 역사적 최고점으로 돌아가는 것이다. 이는 새로운 관점이 아니지만, 수학은 수학이다.
이것은 내가 새 시리즈인 '금융 서비스에서의 현금 흐름의 미래'의 첫 번째 글이다. 나는 이 모든 글을 X에 게시할 것이다.
체인캐처(ChainCatcher)는 독자들에게 블록체인을 이성적으로 바라보고, 리스크 인식을 실제로 향상시키며, 다양한 가상 토큰 발행 및 조작에 경계해야 함을 상기시킵니다. 사이트 내 모든 콘텐츠는 시장 정보나 관련 당사자의 의견일 뿐이며 어떠한 형태의 투자 조언도 제공하지 않습니다. 만약 사이트 내에서 민감한 정보를 발견하면 를 클릭하여 신속하게 처리할 것입니다.