Переосмысление Neobank новых банков
 Ключевые тезисы

 Семь строк кода подключают платежи, восемь API разбивают банк.
Автор:Will Аванг,Duke Fintech
29 сентября 2026 года Stripe опубликовала длинную статью, в которой разобрала свой стек продуктов стабильной валюты, разделив то, что может делать банк, на восемь продуктовых модулей — от эмиссии карт, приема и отправки платежей, управления финансами до самой эмиссии долларов. Через несколько дней она передала управление всем бизнесом по криптовалютам и стабильным валютам основателю компании Privy.
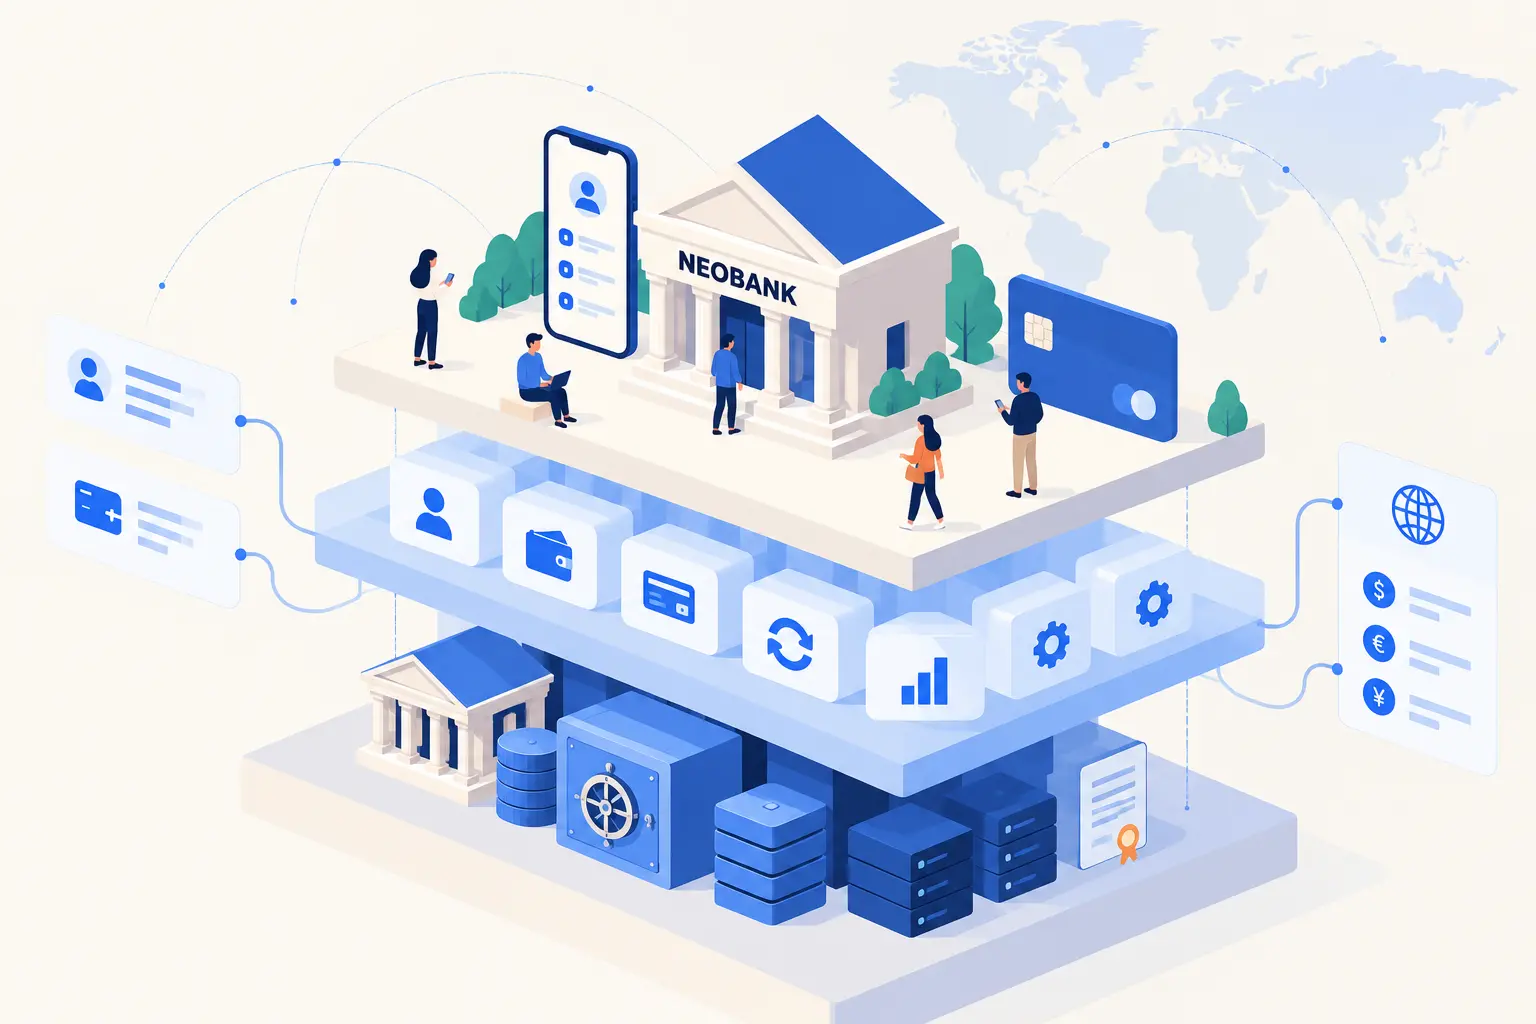
Ранее известные нам нео-банки разделили банк на фронт и бэк, фронт делали сами, а бэк передавали партнерским банкам; а теперь, в эпоху блокчейна и ИИ, Stripe снова разбила бэк на модули, и с помощью блокчейна любой может собрать свой банк.
25 сентября платформа для создателей Whop выпустила шаблон нео-банка, заявив, что открыть его можно за 15 минут; Nubank сделала это еще раньше, 10 сентября, когда вошла в США, не дождавшись получения своей лицензии, открыв счет с помощью партнерского банка Lead Bank и стабильной валюты Circle. Ранее Nubank в Бразилии потребовалось тринадцать лет, чтобы получить лицензию банка с момента своего основания.
В эпоху блокчейна и ИИ, когда каждый может собрать свой банк. Однако наше наблюдение таково: никто не рождается нео-банком, либо от частного к общему (Nubank начинал с местного кредитования), либо от общего к частному (Crypto изначально глобален, а затем проникает в регионы).
Действительно важный вопрос заключается в том: где же на самом деле снизился порог входа в нео-банк? После разбиения, на чем каждая часть стека зарабатывает? На каком этапе компании следует находиться на каждом уровне? В будущем, когда агенты начнут совершать сделки от имени людей, будет ли захват ценности оставаться в руках нео-банков?
I. Банки становятся сборными бизнесами
В экономике есть парадокс Джевонса: чем выше эффективность, тем больше потребление. Нео-банк идет по этому пути, от необходимости посещения отделения для открытия счета до приложения, которое делает только фронт, передавая депозиты и расчеты партнерским банкам, стоимость обслуживания одного человека снижается, и в результате в банк приходят новые группы людей, не входящие в сферу банковских услуг.
Сегодня самые успешные две компании захватили уникальные клиентские группы:
Nubank в 2013 году начала с людей в Бразилии без кредитной истории, сначала предложив кредитные карты без годовой платы, затем постепенно добавив счета и кредиты, и только через тринадцать лет получила лицензию банка.
Revolut начала в 2015 году с обмена валют и предоплаченных карт, сначала используя лицензию Литвы для охвата Европы, а на получение полной лицензии в Великобритании ушло одиннадцать лет. Один начал с кредитования, другой — с международных переводов, оба идут по пути сначала легкого, затем тяжелого, постепенно наращивая объемы.
Нео-банки, основанные на блокчейне и стабильных валютах, в отрасли также называют крипто-нео-банками. Стабильные валюты изменили не путь «сначала аренда, затем дополнение», а диапазон аренды:
От местного банка до целого набора глобальных, программируемых финансовых возможностей.
a16z crypto в апреле 2026 года провела анализ рынка стабильных валют и предложила разделение: предыдущая волна банковских услуг (Banking as a Service) заключалась в том, что финтехи арендовали банковские лицензии и подключались к банковским основным системам; в этой волне компании могут строить свои продукты непосредственно на инфраструктуре блокчейна и самоуправляемых кошельках, объединяя счета, платежи, инвестиции, обмен валют и кредитование в полноценные продукты.
Изменения происходят в двух местах:
Пользовательские USDC, размещенные в стабильном валютном нео-банке, являются обязательствами Circle, а не депозитами этого нео-банка; лицензии на депозиты и достаточность капитала остаются у эмитента.
Счета фиксируются в публичной цепочке, единицей учета является доллар, они могут свободно перемещаться через границы и не подвержены ограничениям по времени работы традиционных банков, только на этапе ввода и вывода фиатной валюты требуется местный партнер.
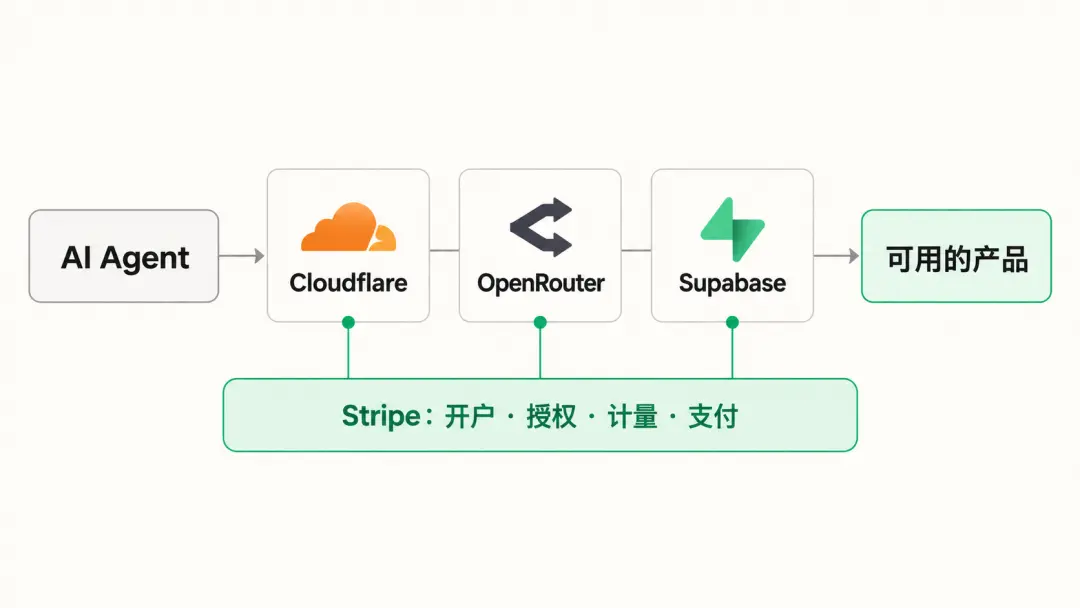
Роль стабильных валют и Stripe для нео-банков похожа на роль AWS для интернет-компаний: то, что раньше нужно было строить самостоятельно, теперь стало доступной услугой. Когда Stripe начинала, она позволяла торговцам подключаться к платежам с помощью семи строк кода, теперь же она разбивает банки на восемь API.
ИИ снижает другую стоимость. Félix перенес международные переводы в WhatsApp, пользователям не нужно загружать приложение; Nubank использует данные о финансовом поведении примерно 135 миллионов пользователей для обучения моделей и прогнозирования дефолтов. На следующем этапе программное обеспечение начинает инициировать сделки от имени клиентов, и появляется новая авторизационная связь.
Согласно логике Джевонса, результат предсказуем: нео-банков будет становиться все больше, охватываемая ими аудитория будет расширяться. Но когда количество открывающих счета увеличивается, проблема переходит от «можно ли это сделать» к «где можно заработать».
II. Нижний уровень зависит от квалификации, средний — от счетов, верхний — от клиентов
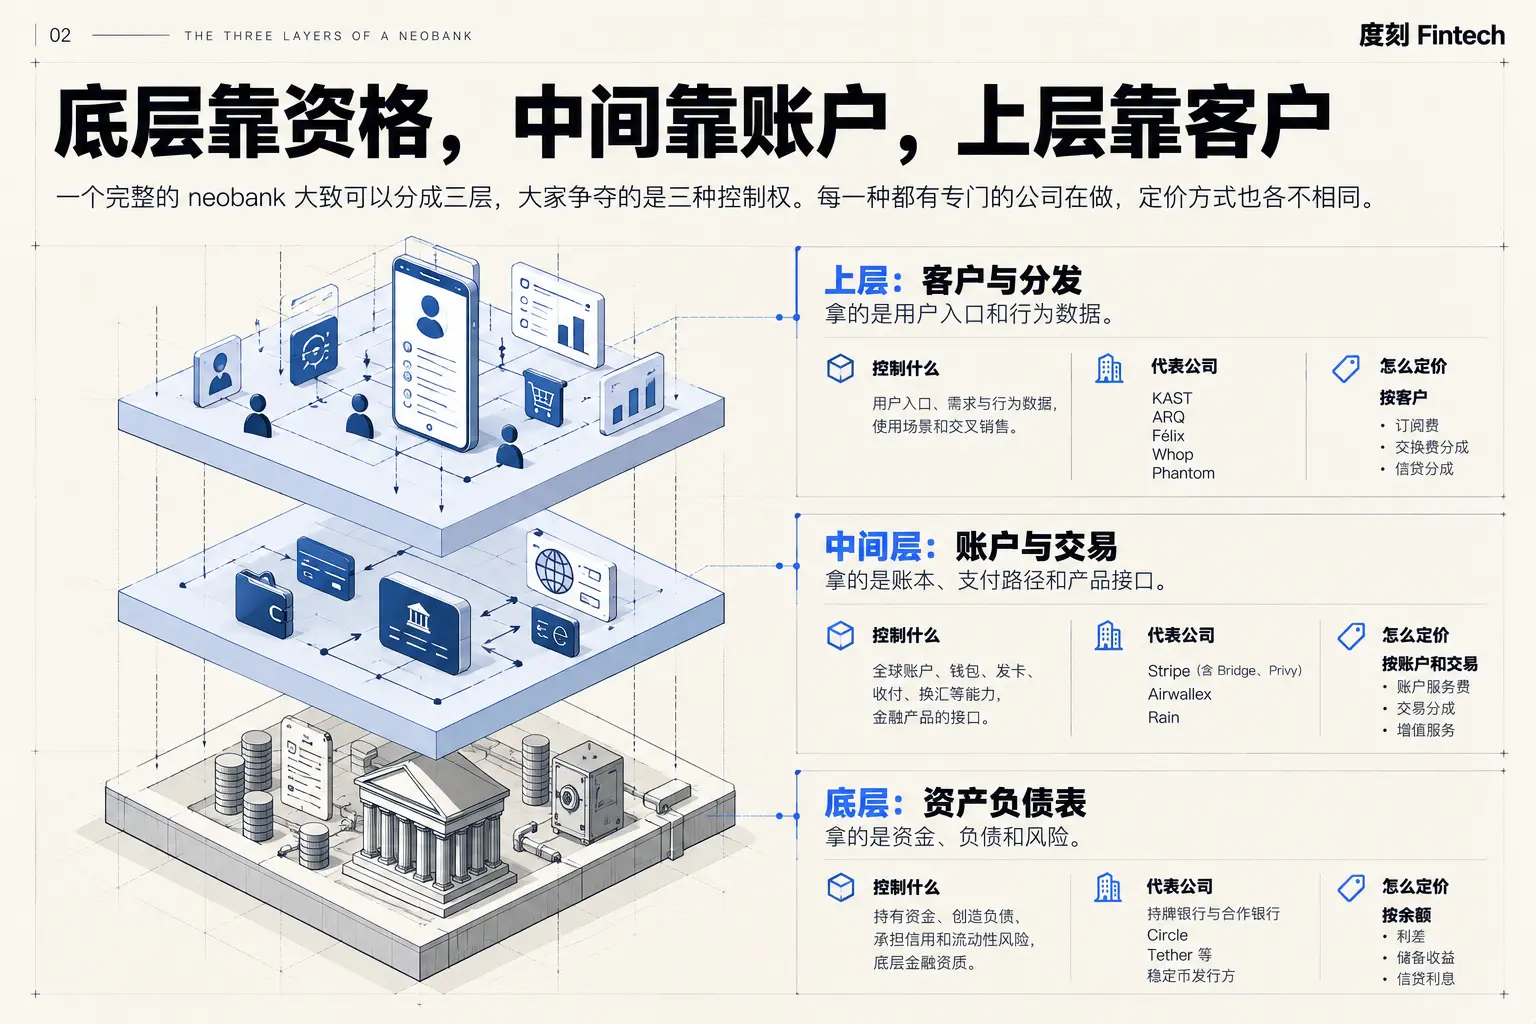
Полный нео-банк можно условно разделить на три уровня, за которые идет борьба за три вида контроля.
Нижний уровень контролирует баланс: кто владеет средствами, создает обязательства, несет кредитные и ликвидные риски. Средний уровень контролирует счета и транзакции: кто управляет книгами, кошельками, платежными путями и интерфейсами продуктов. Верхний уровень контролирует клиентов и распределение: кто управляет входом пользователей, данными о потребностях и поведении, сценариями использования и перекрестными продажами.
Nubank и Revolut потратили десять лет, чтобы захватить все три вида контроля; теперь на каждом уровне есть специализированные компании, и методы ценообразования различаются. Сколько ценности может получить компания, зависит от того, сколько видов контроля она удерживает и может ли ее легко заменить кто-то другой.
Финансовый отчет Revolut показывает, как выглядит ситуация, когда три вида контроля сосредоточены в одной компании. В 2025 году ее выручка составила 4,5 миллиарда фунтов стерлингов, а прибыль до налогообложения — 1,7 миллиарда фунтов стерлингов; с одного и того же клиента она получает деньги от остатков, транзакций и перекрестных продаж. У многих старых банков более 70% дохода поступает от процентов, тогда как у Revolut три четверти дохода составляют комиссионные. Nubank более ориентирован на нижний уровень, в 2025 году его выручка составила 16,3 миллиарда долларов, а чистая прибыль — 2,9 миллиарда долларов, за которыми стоят 41,9 миллиарда долларов депозитов, поддерживающих кредитный портфель в 19 миллиардов долларов.
Полное покрытие позволяет Nubank и Revolut получать более полный доход от одного и того же клиента и уменьшает утечку ценности к партнерам. Конечно, высокая прибыль также зависит от масштабов клиентов, затрат на привлечение клиентов, контроля за плохими долгами и процентной разницы на рынке. Но как только три уровня распределяются между разными компаниями, каждая из них должна будет отрезать свою долю, и все это будет за счет посредников.
Давайте сравним те же доходы, которые в стабильном валютном нео-банке распределяются по разным уровням:
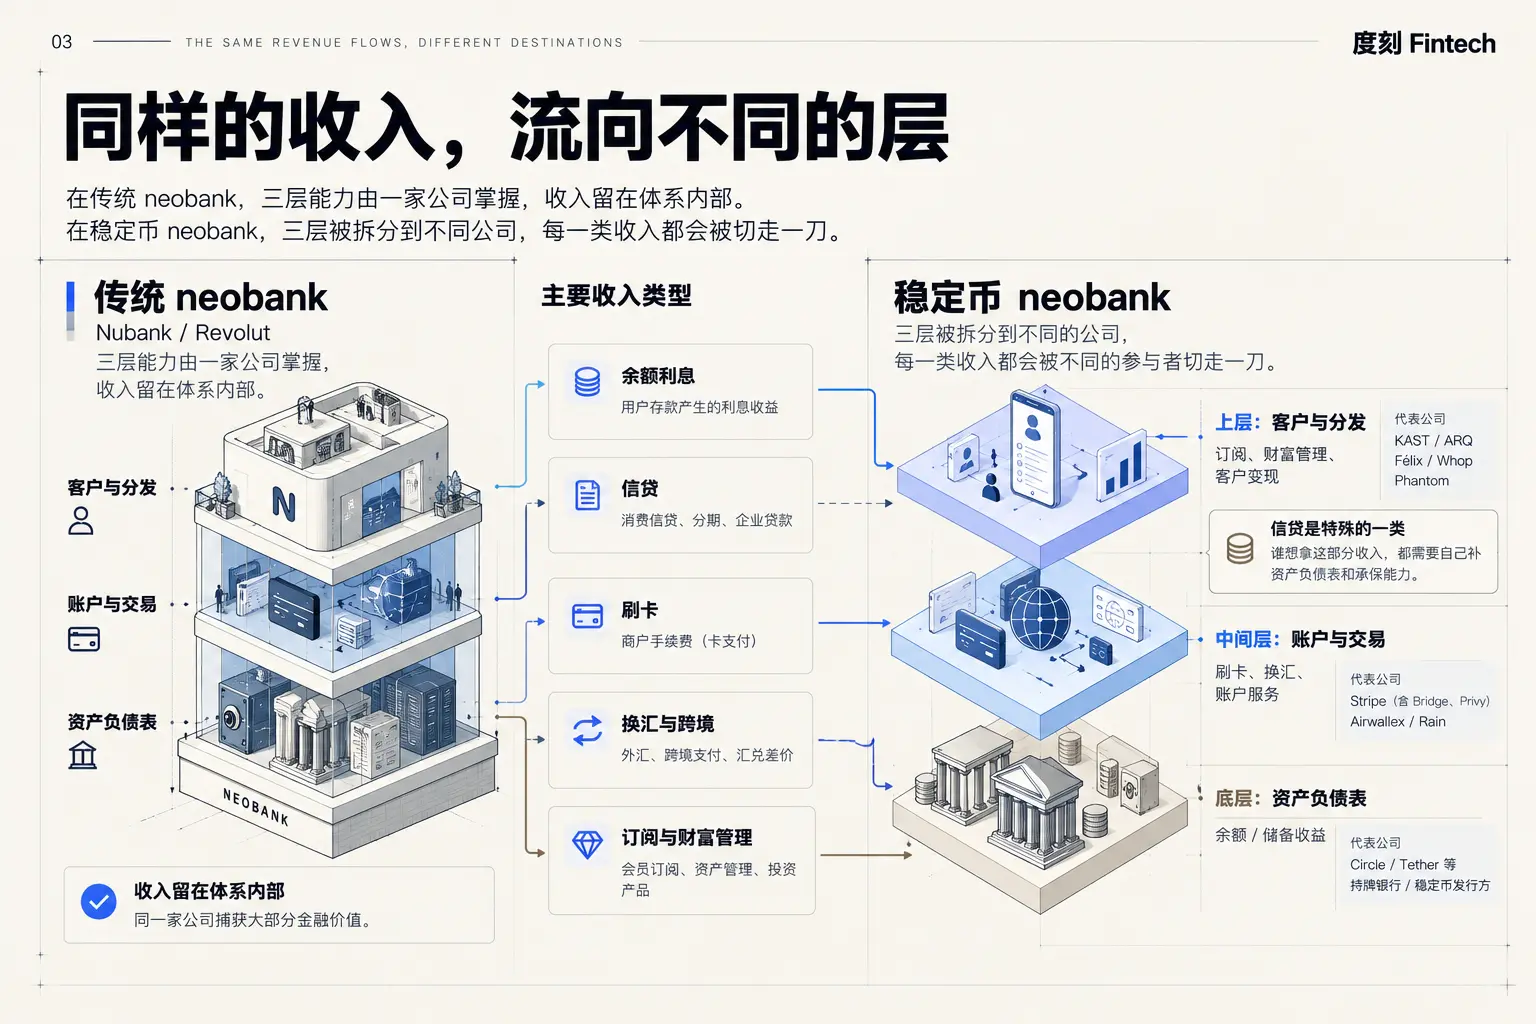
Следует особо отметить: порог для сборки банковских возможностей значительно снизился, но порог для управления финансовыми рисками не снизился. Бремя капитала, кредитования, соблюдения норм и погашения не исчезло, оно просто перешло к эмитентам, партнерским банкам и различным сервисным провайдерам.
Эмитенты должны нести ответственность за выкуп и управление резервами, средний уровень сталкивается с ценовой конкуренцией после масштабирования, верхний уровень несет ответственность за привлечение клиентов, обслуживание и убытки от мошенничества, кредитование также должно учитывать стоимость капитала, плохие долги и использование капитала. Принадлежность дохода не равна конечной прибыли, нельзя смотреть только на то, в чей карман попадают доходы, нужно также учитывать, кто несет затраты, кто берет на себя риски и кто в конечном итоге принимает решения.
2.1 Нижний уровень: квалификация местной фиатной валюты и эмиссия стабильной валюты
Нижний уровень контролирует, где в первую очередь размещаются средства. У него есть две стороны: одна — это банки с лицензией на фиатные деньги, другая — эмитенты стабильных валют.
Сторона фиатной валюты — это лицензированные банки, которые принимают депозиты, напрямую подключаются к местным расчетам и защищены страхованием депозитов; Lead Bank и Cross River, стоящие за многими крипто-нео-банками, относятся к этой категории, лицензии на банки Nubank и Revolut также здесь. За последние десять лет партнерские банки оставались самой уязвимой точкой для крипто-компаний, отношения трудно устанавливать и легко терять, но сейчас ряд банков, дружелюбно настроенных к крипто, заполняет этот пробел.
Сторона стабильной валюты — это такие эмитенты, как Circle и Tether, которые принимают доллары, открывают счета стабильной валюты, а не банковские счета, и затем строят долларовую экосистему на блокчейне, что можно считать банком долларов на блокчейне.
Обе стороны зарабатывают на разнице между депозитами и кредитами или аналогичными операциями. Снижение порога не привело к убыткам на этом уровне, руководитель по расширению рынка Tempo Симон Тейлор в своем годовом отчете «Состояние финтеха 2026» в конце 2025 года написал:
В 2025 году, когда стабильные валюты и агентская коммерция были на пике, банки не были разрушены, а наоборот, пережили рекордный год.
Тем не менее, остатки — это не одно и то же, фиатные депозиты, клиентские средства под управлением, резервы стабильных валют и активы пользователей в кошельках имеют разные юридические свойства, и только часть из них может быть использована для кредитования.
Но обе стороны начинают сближаться. На стороне эмитента Bridge, принадлежащий Stripe, в феврале 2026 года получил условное одобрение OCC для национального трастового банка, после полного одобрения он сможет хранить цифровые активы, эмитировать стабильные валюты и управлять резервами. Лицензия траста не позволяет принимать депозиты, но позволяет эмитенту войти в банковскую систему. По мнению a16z, эта гонка за лицензиями заключается в том, чтобы занять позицию в платежной системе: если регуляторы разрешат лицензированным лицам напрямую подключаться к расчетной системе Федеральной резервной системы, эмитенты, которые получили лицензии раньше, окажутся в центре финансовой системы.
Банки также движутся в сторону стабильных валют. SoFi, имея банковскую лицензию, в декабре 2025 года выпустила SoFiUSD, заявив, что это первая стабильная валюта, выпущенная национальным банком США на публичной цепочке.
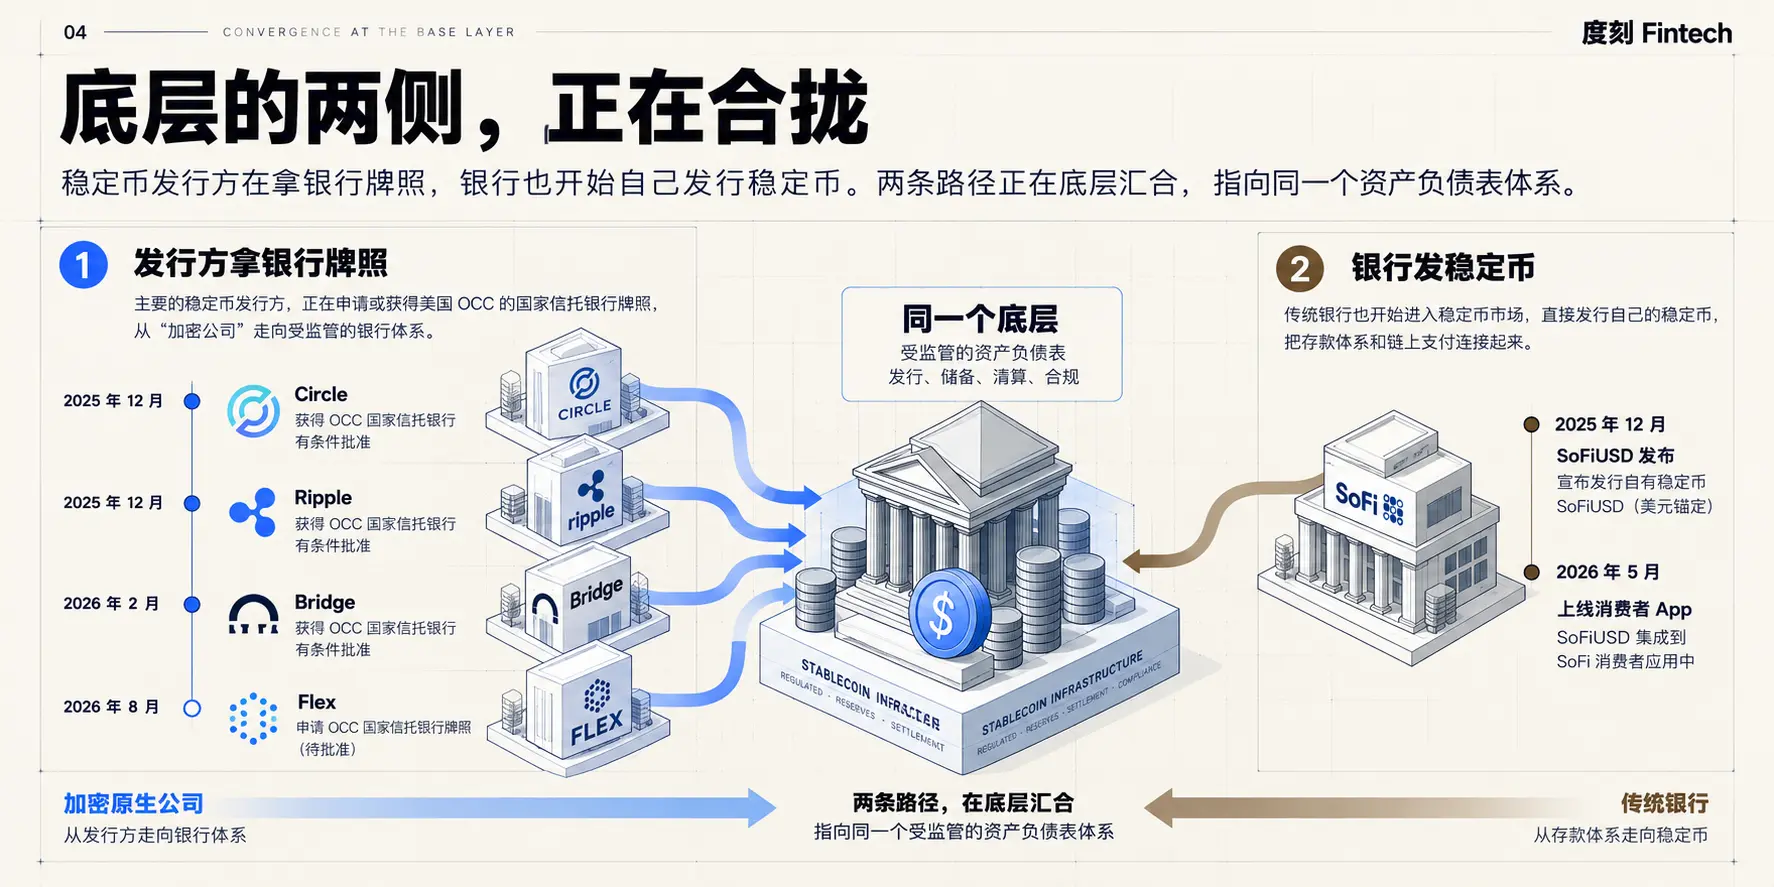
Граница между нижним и средним уровнями заключается в том, на чьем балансе находятся деньги: нижний уровень — это владелец денег, средний уровень — это тот, кто организует эти возможности в счета и продает их через API. То, что трудно заменить на нижнем уровне, — это лицензии, квалификация для расчетов и источники дешевых обязательств.
2.2 Средний уровень: глобальные счета и деньги, находящиеся на счетах
Средний уровень борется за глобальные счета. Счет, который может хранить деньги, отправлять и получать платежи и обменивать валюту, может также использоваться для инвестиций, потребления и кредитования.
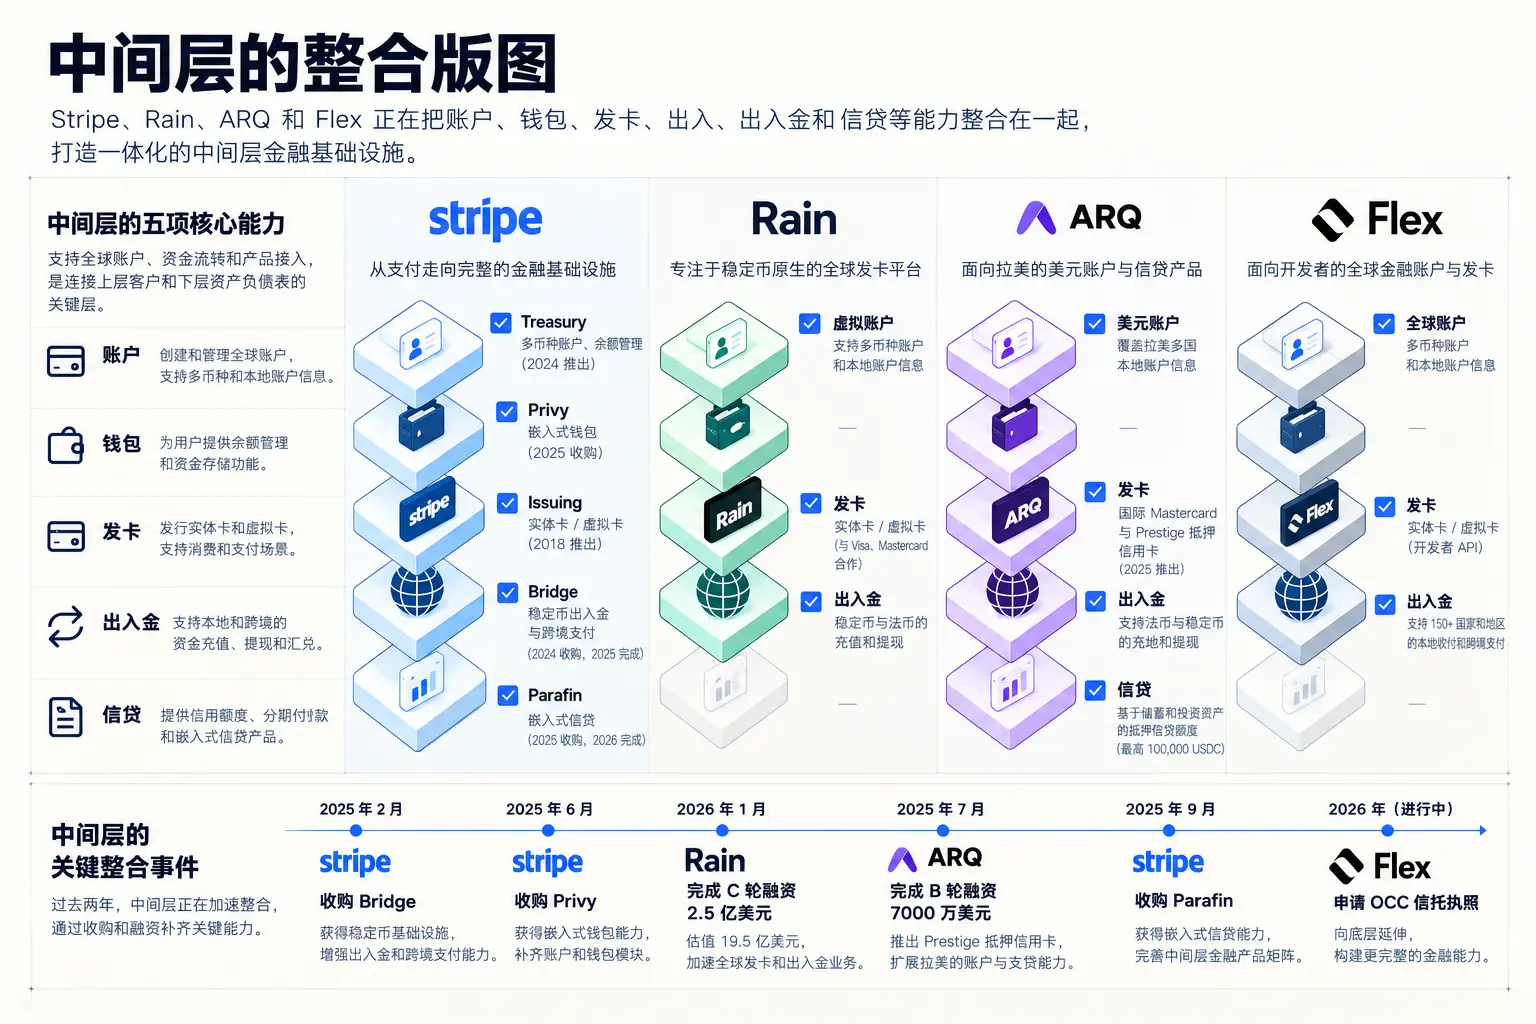
Stripe уже поместила счета в стратегический центр. Упомянутый в начале основатель Privy Анри Стерн, 5 октября взявший на себя бизнес Stripe по криптовалютам и стабильным валютам, сказал, что кошелек является центром цифровой собственности, но его нужно интегрировать с управлением, эмиссией карт и выпуском активов, чтобы иметь силу. В настоящее время Stripe называет Treasury уровнем счетов для глобальных финансовых продуктов, компании могут хранить фиатные и стабильные валюты на одном счете и отправлять платежи в 160 стран по адресу электронной почты.
Счет, как только он оказывается в руках, начинает вызывать борьбу между средним уровнем и двумя крайними. Сверху он конкурирует с верхним уровнем за перекрестные продажи. 30 сентября Stripe объявила о приобретении Parafin, которая позволяет таким платформам, как DoorDash и Gusto, предоставлять кредиты торговцам через свою платформу, уже выдав более 3 миллиардов долларов. Иронично, что основным преимуществом Parafin в прошлом было отсутствие привязки к платежным системам.
Снизу он конкурирует с нижним уровнем за остаток средств. Rain начала с эмиссии стейблкоинов, затем добавила виртуальные счета и ввод/вывод средств, и пытается напрямую подключить ACH и SEPA. Она стремится объединить эмитентов карт, управляющие проекты и процессинговые компании в единую инфраструктуру, чтобы получать больше комиссий за обмен, валютные разницы и доходы от резервов.
Чем больше платформ соединяет средний уровень, чем больше услуг привязано к счету, тем сложнее клиентам перейти к другому провайдеру. Он хочет как перекрестные продажи верхнего уровня, так и доходы от остатков нижнего уровня.
2.3 Верхний уровень: финансы как продукт или внедрение финансов в продукт
Бизнес верхнего уровня зависит от того, кто первым привлечет клиента. Он выбрал два пути: компании, такие как KAST и ARQ, рассматривают финансы как продукт; платформы, такие как Whop, внедряют финансы в свои существующие бизнес-модели. В отчете Симона Тейлора упоминается, что Robinhood, Klarna и Affirm также используют карты как инструмент роста, все хотят стать нео-банками.
Среди первых, самые быстрые - KAST, ARQ и Félix. Например, Félix обслуживает латиноамериканских иммигрантов в США, переводы осуществляются через WhatsApp, а расчеты происходят с использованием USDC; получив кредитный лимит, они начали расширяться в области сбережений и потребительских кредитов. KAST начала с аккаунтов стейблкоинов и карт, ARQ - с долларовых аккаунтов в Латинской Америке, обе компании расширяются в области кредитования и управления активами.
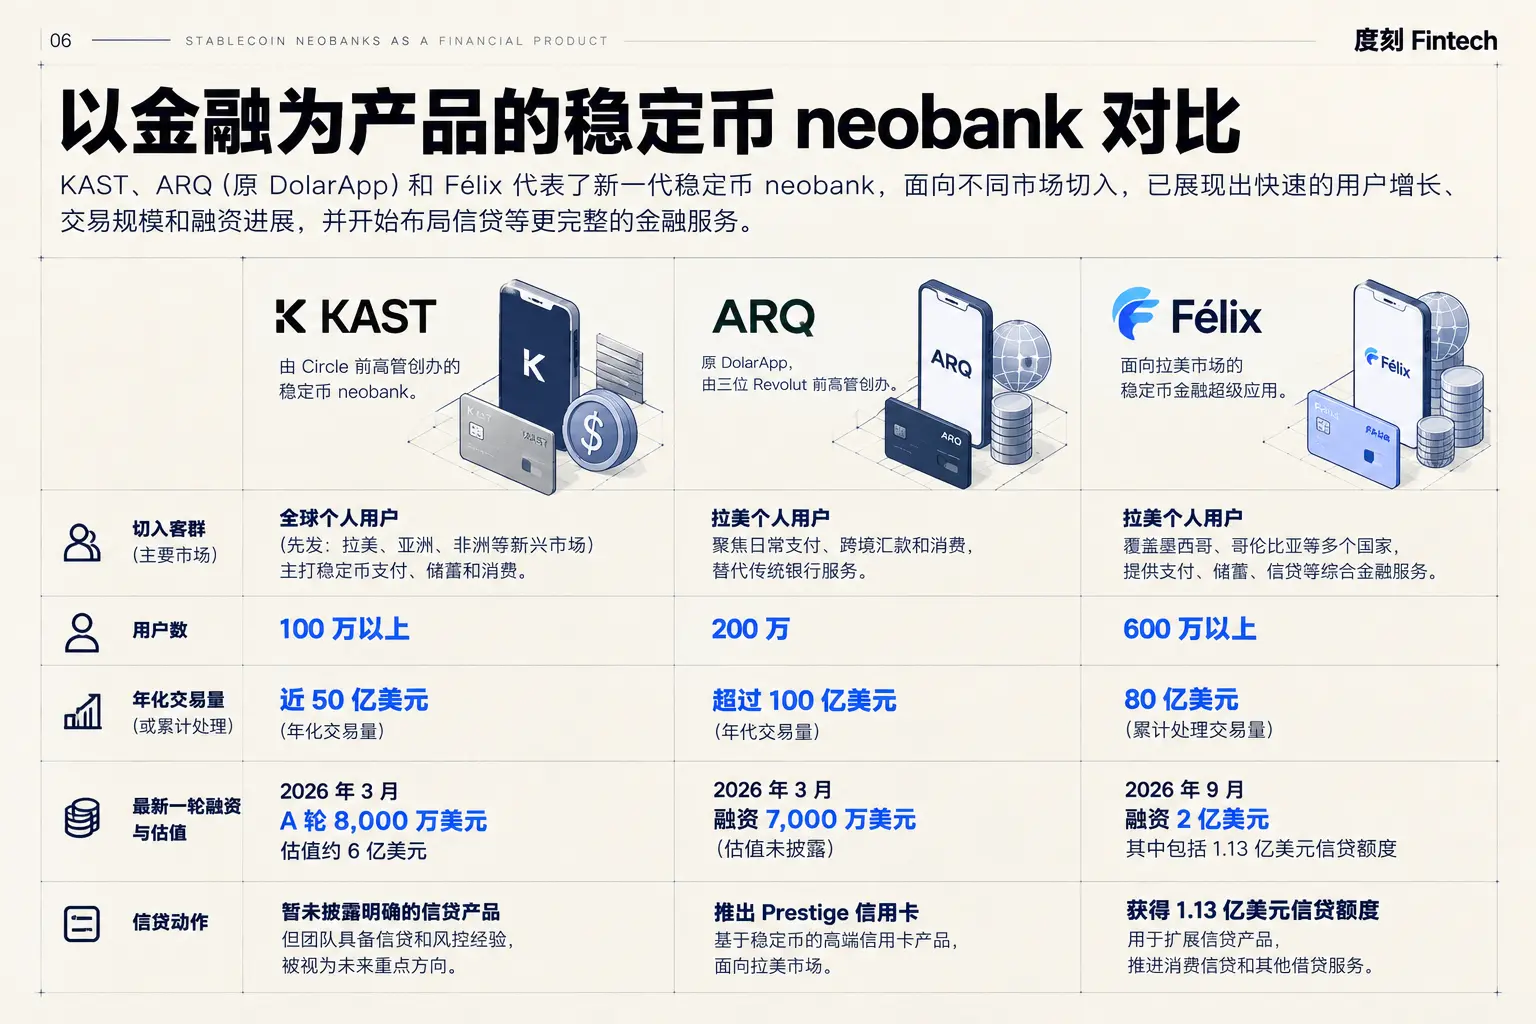
Долларовый счет - это только вход, деньги нужно зарабатывать после открытия счета. Как только у пользователя появляется стабильный долларовый остаток, кредитование, инвестиции, управление активами и страхование могут быть подключены одно за другим.
Три компании идут по одному и тому же пути: привлечение клиентов через глобальные счета, затем монетизация через финансовые услуги, при этом наиболее ценным является местное кредитование. Основные компоненты глобальных долларовых счетов уже высоко доступны для аренды, но местные ввод/вывод средств, соблюдение норм и клиринг все еще не стандартизированы; капитал также можно арендовать на определенные сроки, кредитные лимиты, секьюритизация и партнерские банки - это варианты; то, что нельзя арендовать, - это местная способность к страхованию, проверенная через полный кредитный цикл, а также низкие затраты и устойчивые клиентские отношения. Выдавать кредиты несложно, но зарабатывать в условиях циклических изменений - это уже сложнее.
Оценка a16z также указывает на это: платежи - это первая сцена, кредитование, вероятно, будет второй сценой. Как только объем стейблкоинов достигнет триллионов долларов, эти деньги обязательно найдут, куда их использовать, и на блокчейне рано или поздно возникнет новый кредитный рынок.
Представителем второго подхода является Whop. Изначально это был рынок цифровых товаров для создателей, который ежегодно обрабатывает около 3 миллиардов долларов для продавцов. Изменив конечную точку расчетов на платформенный счет, деньги остаются на платформе, могут быть обменены на стейблкоины, вложены в управление активами и затем потрачены с помощью карт, Whop начинает зарабатывать на задержке и движении средств. Phantom, Remote, Shopify также внедряют финансы в свои существующие продукты; в Латинской Америке и Юго-Восточной Азии MercadoPago и Grab уже прошли по аналогичному пути.
Несмотря на то, что функциональные нео-банки развиваются быстро, цена этого указана в условиях. Лекс Соколин из Fintech Blueprint разобрал условия обслуживания Whop: сама компания не является банком, лимит ответственности составляет 12 месяцев или 100 долларов; кошелек предоставляется Privy, карты выпускает Third National, управление осуществляет Rain, остатки размещаются в Aave через Veda; средства в фиатной валюте находятся на смешанном доверительном счете в партнерском банке и не подлежат страхованию FDIC, это такая же структура, как и у Synapse, когда она обанкротилась в 2024 году.
Вывод Лекса Соколина очень прямолинеен: позиционирование может быть крутым, но также и опасным. Банковское дело в конечном итоге связано с управлением рисками.
Регуляторы также обратили внимание на такую структуру. Исследование Федеральной резервной системы от апреля 2026 года указывает на то, что когда цепочка операций со стейблкоином состоит из нескольких третьих сторон, в случае проблем рынок может не понять, откуда исходит давление, что в кризисе может усугубить панику.
То, что невозможно заменить на верхнем уровне, - это доверие клиентов, сценарии, данные и низкие затраты на распространение.
Три, на каком уровне вы находитесь, смотрите по этапу
На каком уровне должна находиться компания, нет единого ответа.
На начальном этапе, по возможности арендуйте, сначала докажите, что можете привлечь клиентов; когда масштаб вырастет, верните те сегменты, которые наиболее влияют на прибыль, данные и выживание.
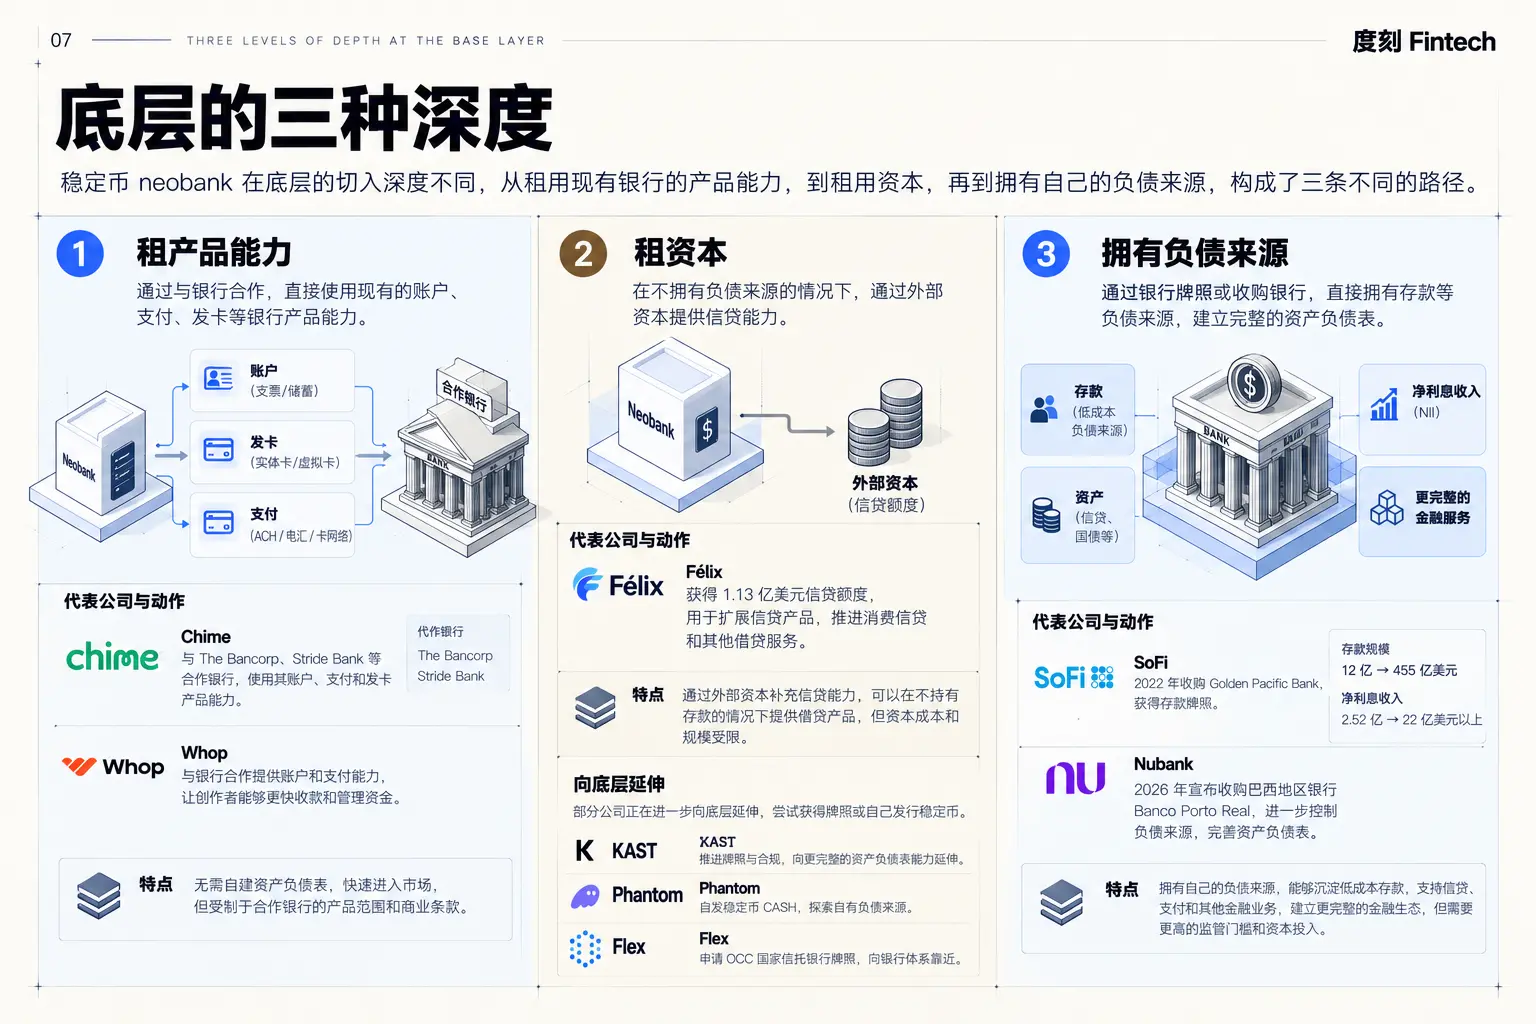
На начальном этапе компании арендуют нижний и средний уровни, работают только на верхнем уровне, привлекают одну клиентскую группу и начинают. Сегодня большинство стабильных нео-банков находятся здесь, так же начинали и нео-банки прошлого. Chime до сих пор не имеет своей банковской лицензии, счета находятся в партнерском банке, основная прибыль поступает от комиссий за транзакции. Прибыль невелика, но начало быстрое.
Что касается того, какой уровень следует вернуть, сначала нужно понять, где находятся преимущества компании. Сколько прибыли забирает партнер - это один вопрос; сможет ли компания выжить, если партнер прекратит поставки, - это другой вопрос. Для компаний, зарабатывающих на кредитовании, ответ обычно - нижний уровень; для таких платформ, как Whop, возможно, не требуется банковская лицензия; нужно ли самому заниматься кредитованием на среднем уровне, тоже нужно рассмотреть. Возврат ключевых сегментов не означает, что полный стек всегда лучше, только когда выгоды от прибыли, данных и стабильности превышают капитальные и регуляторные затраты, переход между уровнями оправдан.
SoFi является самым ясным примером. В 2022 году она приобрела небольшой банк Golden Pacific, получив лицензию национального банка, начала выдавать кредиты из своих депозитов, объем депозитов увеличился более чем в тридцать раз. Nubank в 2026 году приобрела Banco Porto Real, следуя тому же пути.
Дополнение нижнего уровня также имеет свои нюансы. Аренда продуктовых возможностей, аренда капитала, а затем наличие стабильных и низкозатратных источников обязательств - это три разных уровня интеграции. Félix достиг второго этапа, SoFi и Nubank - третьего.
Nubank и Revolut уже достигли зрелости, контролируя все три вида власти на своих основных рынках. Но при выходе на новый рынок им снова нужно выбирать. Выбор Nubank за этот год наиболее показателен: в США они быстро открыли счета через Lead Bank и Circle; в Бразилии они приобрели только недостающую банковскую лицензию; в Великобритании в сентябре они отказались от переговоров о приобретении Monzo за 8-10 миллиардов фунтов, в то время как Monzo является полноценным цифровым банком.
Наиболее ценным для Nubank является клиентская база и способность к страхованию, накопленные в Бразилии, и это преимущество может не быть воспроизводимым в Великобритании. Входя на новый рынок, зрелые компании также должны пересчитать: какие возможности продолжать арендовать, а какие стоит купить.
Еще один вопрос, который нельзя обойти: Nubank и Revolut также могут добавить стейблкоин-счета, Revolut в августе 2026 года выпустила евро-стейблкоин EURR, а Nubank создала Nu Global, почему у нового поколения все еще есть шанс?
Ответ в клиентской базе. Мы наблюдаем, что зрелые нео-банки движутся вверх, увеличивая ценность клиента, расширяясь в управление активами и высококачественные услуги; стабильные нео-банки же начинают с групп, где наибольший спрос на долларовые переводы и наименьшее качество обслуживания со стороны старой системы, ARQ обслуживает долларовые сбережения в Латинской Америке, Félix обслуживает переводы иммигрантов, KAST ориентирован на тех, кто нуждается в удобных долларовых счетах. Обе стороны постепенно сближаются, но новым игрокам начинать гораздо дешевле, время, затраченное лицензированным нео-банком на вход в новый рынок, может быть временем, когда они уже завершили начальный этап.
Границы также не статичны. Stripe с одной стороны использует доверительные лицензии, Bridge и Parafin для расширения вниз, а с другой стороны, использует более 300 миллионов пользователей Link для достижения клиентов.
Четыре, эпоха агентов, за что мы боремся?
Когда порог еще больше снижается, инициатором сделки становится не только человек. Личный ИИ начинает делать покупки, заказывать услуги и оплачивать по факту, и финансовая система должна принять новую доверительную связь: счет по-прежнему принадлежит человеку или компании, агент инициирует сделку в рамках полномочий, он сам не является новым юридическим лицом.
Эта доверительная связь охватывает три вида контроля. Намерение пользователя возникает из ИИ-продукта, попадает в средний уровень, такой как Stripe или Link, где оно переводится в полномочия и торговые команды, и в конечном итоге решается банком или эмитентом, принимать ли и рассчитывать. В случае проблем ответственность все равно возвращается к праву и контракту. Полномочия, вероятно, станут новым объектом борьбы между средним и верхним уровнями: ИИ-компании хотят удержать намерения пользователей и долгосрочные полномочия, Stripe, Link и Catena хотят превратить полномочия в финансовые документы, которые можно проверять, исполнять и за которые можно нести ответственность.
Саймон Тейлор из Tempo говорит, что каждая ИИ-компания станет платежной компанией. Это утверждение может показаться чрезмерным, но направление верное: как только ИИ начинает действовать от имени пользователя, он не может обойтись без платежей, а вопрос о том, нужно ли делать это самостоятельно, - это уже другой вопрос. Meta Muse использует Stripe Link и одноразовые виртуальные карты для расчетов от имени пользователей, затем подключает Shop Pay и PayPal; Stripe и Tempo запускают протоколы машинных платежей, позволяя агентам напрямую оплачивать данные, вычислительные ресурсы и программные инструменты. ИИ-компании удерживают намерения пользователей, но платежные возможности в основном все еще арендуются на среднем уровне, задача Stripe - предоставить агентам безопасный способ доступа к средствам пользователей и платежным документам.
Фокус конкуренции заключается в том, удерживает ли ИИ-компания только намерения пользователей или также идентификацию, платежные документы и отношения по счетам.
Другой путь заключается в том, что лицензированные учреждения напрямую принимают идентификацию, полномочия и расчеты в сделках агентов. Catena Labs хочет создать финансовую идентификацию для каждого агента, связывая ее с конкретным человеком или компанией, позволяя им заранее установить лимиты на расходы, получателей и лимиты остатков, а затем передать исполнение агенту. 18 сентября 2026 года OCC предоставила Catena Trust Bank предварительное условное одобрение. То, что они хотят построить, - это система финансовых доверительных отношений, охватывающая идентификацию субъектов, объем полномочий, ограничения стратегий, выполнение сделок и записи ответственности. Кто контролирует идентификацию, полномочия и платежные документы, тот может стать новым узлом ценности в эпоху агентов.
Банковская сфера также считает эту задачу, Oliver Wyman считает, что к 2030 году агенты станут доминирующим каналом привлечения клиентов.
Когда агенты начинают тратить деньги от имени людей, кто контролирует средства, платежные документы и правила полномочий? Это ИИ-компании, Link от Stripe или финансовые учреждения, такие как Catena?
Это соревнование заключается в том, кто сможет безопасно превратить полномочия человека в сделки, которые могут быть выполнены машинами и за которые можно будет привлечь к ответственности. Просто открыть кошелек для агента — это еще не победа.
Пять, что можно арендовать, и что нельзя арендовать
Блокчейн и ИИ снижают стоимость сборки финансовых возможностей и обслуживания клиентов, но не снижают порог для управления финансовыми рисками. Поэтому ценность сосредоточилась на трех видах контроля: баланс, счета и сделки, клиенты и распределение.
На начальном этапе сначала арендуйте то, что можно арендовать; когда масштаб увеличится, верните контроль над этапами, которые определяют прибыль, данные и жизнь или смерть. При входе на новый рынок необходимо будет снова сделать выбор. Агенты снова превратили полномочия в новую точку соперничества: кто удерживает намерения пользователей, платежные документы и отношения с аккаунтами, тот может стать новым входом между людьми и финансовой системой.
Переосмысливая нео-банк, в конечном итоге, возможно, это слово станет устаревшим. Десять лет назад оно обозначало определенный тип компаний: банки без отделений, работающие только через приложения. Сегодня платформы для создателей, социальные компании, компании по платежам и даже ИИ, который тратит деньги за людей, занимаются тем же, чем занимались нео-банки. Когда в каждом продукте с пользователями может возникнуть банк, нео-банк перестает быть отраслью и становится способностью.
Каждый — это нео-банк, но в конечном итоге нео-банк может исчезнуть в продуктах.
 Предупреждение о рисках
 Предупреждение о рисках