China International Capital Corporation: сможет ли высокий уровень активности AI выдержать испытание предложением?
 Ключевые тезисы

 Отчет Zhongjin Company: глобальная цепочка AI в третьем квартале пережила значительную коррекцию, после чего динамика стала разнообразной. Индекс Тайваня и Nasdaq достигли новых максимумов, в то время как рост полупроводников и венчурного рынка замедлился. В отчете обсуждается, сможет ли высокая активность в AI сохраняться, что в значительной степени зависит от скорости расширения предложения и концентрации в отрасли.
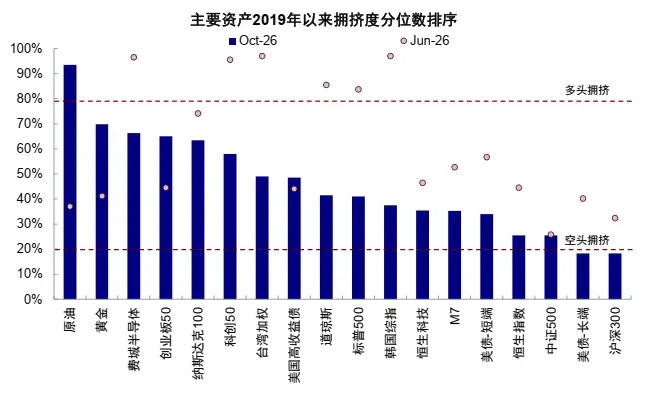
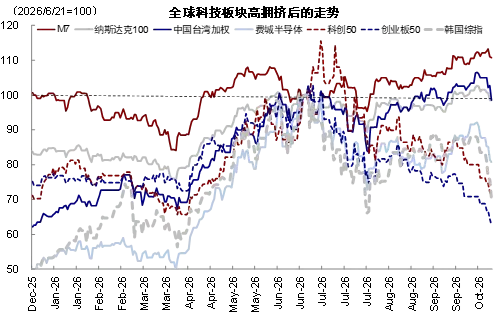
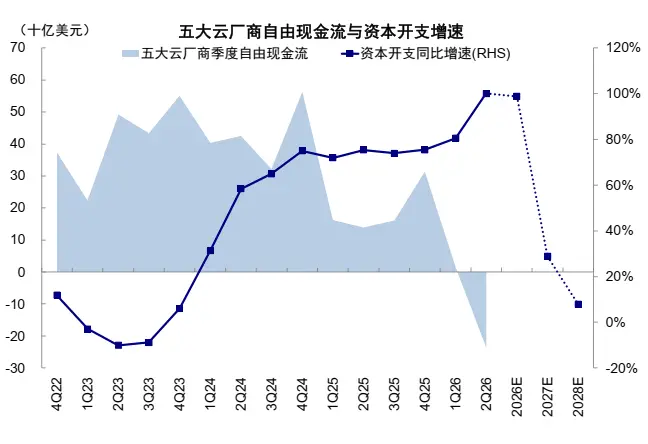
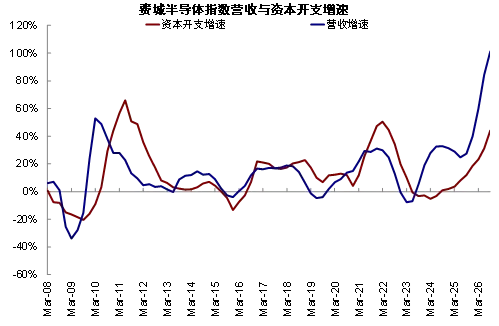
Глобальная цепочка ИИ в третьем квартале начала демонстрировать явное расслоение после значительной коррекции, чтобы поглотить высокую насыщенность (График 1). Индекс Тайваня и Nasdaq достигли новых максимумов, в то время как темпы роста Филадельфийского полупроводникового, STAR 50 и ChiNext 50 замедлились, а некоторые из них полностью вернули приросты за год (График 2). За этим стоят не только внутренние макро- и микроэкономические факторы различных рынков, такие как изменения в доходности американских облигаций и денежные потоки на фондовом рынке Китая, но, вероятно, также и тихие изменения в соотношении спроса и предложения на различных этапах цепочки ИИ: рынок беспокоится, что капитальные расходы облачных компаний, представляющих спрос, уже пересекли стадию самого быстрого роста (График 3), и новые сценарии применения не пришли, в то время как новые поставки некоторых upstream-элементов, таких как оптические модули, GPU и чипы памяти, постепенно высвобождаются (График 4).
График 1: Технологический сектор в июне 2026 года был аномально насыщен, но в настоящее время он явно охладился
Источник: Bloomberg, Wind, Исследовательский отдел China International Capital Corporation
График 2: После поглощения насыщенности M7, Nasdaq и других достигли новых максимумов, но рост Филадельфийского полупроводникового и ChiNext 50 заметно замедлился
Источник: Wind, Исследовательский отдел China International Capital Corporation
График 3: Капитальные расходы пяти крупных облачных компаний, возможно, уже пересекли стадию самого быстрого роста
Источник: Factset, Исследовательский отдел China International Capital Corporation
График 4: Капитальные расходы в полупроводниковом секторе и облачных компаниях увеличиваются и уменьшаются
Источник: Factset, Исследовательский отдел China International Capital Corporation
Темп спроса и предложения, один ускоряется, другой замедляется, приводит к тому, что ранее постоянно расширяющийся разрыв между спросом и предложением начинает показывать признаки сжатия, а логика высокой конъюнктуры, движимая ростом объема и цен, сталкивается с новыми вызовами, что непосредственно приводит к переходу рынка от консенсуса к разногласиям. Таким образом, как долго продлится текущая высокая конъюнктура, движимая ИИ? Вероятно, это самый волнующий вопрос для глобальных инвесторов.
I. Три когнитивных искажения в оценке высокой конъюнктуры: спрос, безусловно, важен, но предложение также заслуживает внимания
Высокая конъюнктура, как следует из названия, означает, что спрос находится в восходящем канале, поэтому предложение часто намеренно или невольно игнорируется. Но по сравнению со спросом, предложение также заслуживает внимания, и мы считаем, что есть три когнитивных искажения, которые стоит пересмотреть.
► Во-первых, спрос, безусловно, важен, но предложение также заслуживает внимания; инвесторы часто подчеркивают и преувеличивают первичный спрос, но легко игнорируют и недооценивают вторичное предложение. Инвесторы привыкли исходить из рыночного пространства, уровня проникновения, клиентской лояльности и технологической эволюции, чтобы предсказать рост доходов и капиталовложений на ближайшие годы, но легко упускают из виду ответ предложения на вызванный рост. Рост спроса не равен инвестиционной доходности; напротив, чем более определенные и привлекательные перспективы роста, тем больше вероятность привлечения капитала, что приводит к расширению производства и усилению конкуренции. Когда новое предложение превышает спрос, первоначальная нехватка может перейти в избыток, и цены и рентабельность начнут снижаться; наоборот, если предложение ограничено мощностями, технологиями или узкими местами в цепочке поставок, даже если темпы роста спроса не ускоряются, цены и прибыль все равно могут продемонстрировать нелинейный рост. Таким образом, спрос открывает пространство для роста, а предложение увеличивает эластичность доходности.
► Во-вторых, прогнозирование спроса зависит от множества неопределенных долгосрочных предположений, в то время как оценка предложения имеет больше определенных индикаторов. В период технологической эволюции конечный спрос, темпы внедрения приложений и готовность клиентов платить имеют высокую степень неопределенности, и прогнозирование долгосрочного рыночного пространства часто зависит от множества предположений. В отличие от этого, такие показатели предложения, как капитальные расходы, строящиеся мощности, объем финансирования и вход конкурентов, обычно более наблюдаемы и проверяемы. Особенно в текущей индустрии ИИ, вместо того чтобы прогнозировать масштабы применения и коммерциализации через несколько лет, гораздо более надежные данные могут быть получены из распознавания уже произошедшего или находящегося в стадии подготовки расширения предложения. Вместо того чтобы искать определенность в высоко неопределенном долгосрочном спросе, лучше сосредоточиться на маргинальных изменениях в доходности капитала, исходя из относительно наблюдаемых изменений в предложении.
► В-третьих, даже осознавая важность предложения, легко упрощенно приравнять расширение предложения к снижению доходности. Расширение предложения, безусловно, может нарушить существующее равновесие, но увеличение производства не обязательно приводит к избытку, а высокие инвестиции не всегда означают низкую доходность; ключевым моментом является конкурентная структура отрасли: на рынке с низкой концентрацией рациональные решения по расширению производства со стороны компаний могут накапливаться в иррациональные инвестиции на уровне всей отрасли; в то время как на рынке с высокой концентрацией компании чаще могут учитывать влияние собственного расширения на предложение и цены в отрасли, а новые инвестиции могут больше отражать технологические обновления, улучшение эффективности или расширение доли лидеров, а не беспорядочную конкуренцию. Таким образом, действительно стоит насторожиться не столько к самому расширению предложения, сколько к расширению без дисциплины; то, что определяет доходность, это не только масштаб расширения предложения, но и конкурентная структура, в которой происходит это расширение.
Основываясь на вышеизложенном, в данной статье мы не будем повторно обсуждать уже обширные перспективы спроса на ИИ и рыночное пространство, а вместо этого обратим внимание на сторону предложения, чтобы заново оценить механизмы формирования и устойчивости текущей высокой конъюнктуры, предоставляя инвесторам основу для оценки.
В данной статье мы 1) сначала определим направления конъюнктуры на основных рынках, таких как Китай, США и Южная Корея, чтобы оценить, насколько сильным является текущий рост; 2) затем объясним механизмы формирования сильного роста с точки зрения спроса и предложения; 3) далее, с двух измерений инвестиционной интенсивности и нового финансирования, оценим интенсивность расширения предложения; 4) затем введем конкурентную структуру, проанализировав экономические последствия расширения предложения в различных конкурентных структурах на основе исторических данных и эмпирических проверок; 5) наконец, применим эту структуру к текущей ситуации, чтобы определить, в каких отраслях высокий рост трудно поддерживать, а в каких отраслях есть пространство для улучшения доходности.
II. Как определить направление высокой конъюнктуры? Электрооборудование и полупроводники на американском рынке, электроника на китайском рынке и т.д.
Чтобы оценить, сможет ли текущая высокая конъюнктура выдержать испытание расширением предложения, сначала необходимо определить, что такое конъюнктура, и оценить, насколько она сильна в данный момент.
Как определить уровень конъюнктуры? Низкая база может создать высокий рост, но это не обязательно означает явное улучшение бизнеса; аналогично, 20% роста прибыли может быть значительным изменением для стабильной потребительской компании, но для циклической компании это может быть просто нормальное колебание. Смотрев только на годовые данные, легко принять эффект базы за рост или конъюнктуру. С другой стороны, колебания прибыли в различных отраслях также имеют явные различия, и даже высокий рост, исключая эффект базы, не обязательно означает, что эта отрасль вошла в конъюнктурный период.
Для этого в данной статье вводится стандартизированная неожиданная прибыль (SUE, Standardized Unexpected Earnings), которая измеряет степень отклонения роста прибыли от исторической нормы, рассчитываемая как разница между текущим ростом прибыли компании и его историческим средним значением, деленная на стандартное отклонение исторического роста прибыли:
SUEᵢ,ₜ=[ΔEᵢ,ₜ-mean(ΔEᵢ)]/std(ΔEᵢ,ₜ₋ₖ),
где ΔE — темп роста квартальной прибыли по сравнению с предыдущим годом. Это помогает уменьшить влияние различий в базах и увеличивает сопоставимость темпов роста прибыли в различных отраслях. Чем выше SUE, тем сильнее текущий темп роста прибыли по сравнению с исторической нормой; SUE больше 0 означает, что темп роста прибыли превышает историческое среднее; SUE больше 1 означает, что темп роста прибыли превышает историческое среднее плюс одно стандартное отклонение, что отражает сильную прибыльную конъюнктуру. В данной статье отрасли с SUE больше 1 определяются как высококонъюнктурные.
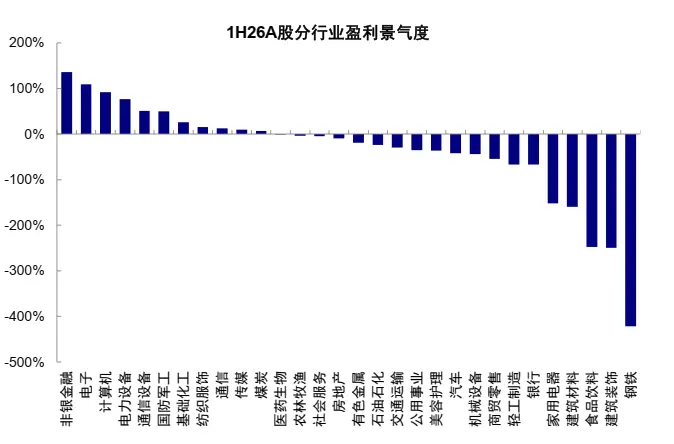
Наши расчеты показывают, что текущие высококонъюнктурные отрасли в основном принадлежат к цепочке ИИ, например, электрооборудование, полупроводники и оборудование, электроника и программное обеспечение на американском рынке (График 5), а также электроника и другие сектора на китайском рынке (График 6). Кроме того, некредитные финансовые услуги на китайском рынке также имеют высокий уровень конъюнктуры.
График 5: В первой половине 2026 года уровень прибыли в секторах электрооборудования и полупроводников на американском рынке был высоким
Источник: Factset, Исследовательский отдел China International Capital Corporation
График 6: В первой половине 2026 года уровень прибыли в секторах электроники, вычислительной техники и электрооборудования на китайском рынке был высоким
Источник: Wind, Исследовательский отдел China International Capital Corporation
III. Причины роста конъюнктуры? Спрос открывает пространство для роста, предложение увеличивает эластичность доходности
Рост конъюнктуры обусловлен тем, что перспективы спроса открывают пространство, а ограничения предложения увеличивают эластичность доходности. В качестве примера текущего этапа ИИ,
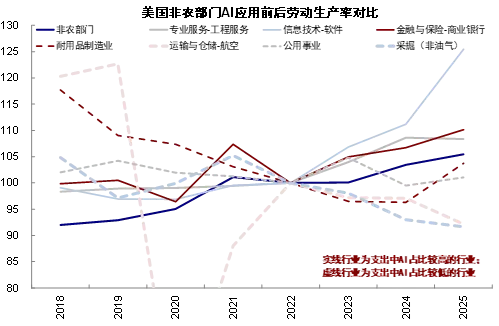
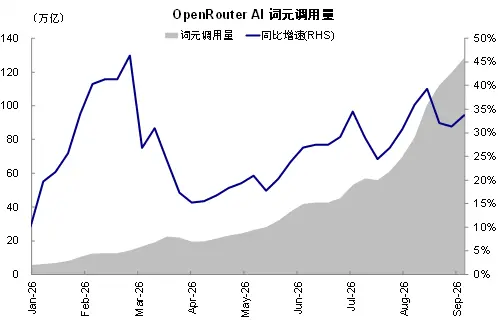
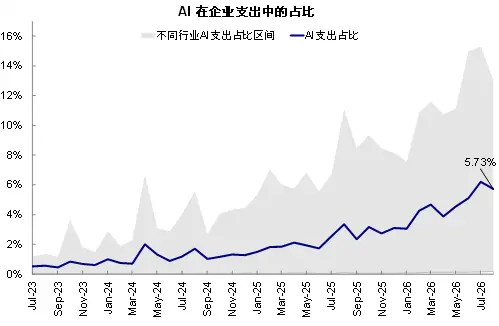
► С одной стороны, основной движущий фактор расширения спроса на ИИ исходит от значительного повышения производительности труда, вызванного постоянной эволюцией больших моделей. По расчетам Anthropic, ИИ может сократить среднее время выполнения некоторых задач на 80%, сценарии применения больших моделей становятся все более разнообразными, и общая производительность труда в несельскохозяйственном секторе США значительно возросла, особенно в таких отраслях, как информационные технологии и финансовые услуги, где затраты на ИИ были высокими (График 7). Повышение производственной эффективности приводит к постоянному высокому росту объема вызовов токенов (График 8), облачные компании продолжают увеличивать свои вычислительные мощности, а спрос на ИИ, инфраструктуру и другие связанные элементы быстро расширяется. В более долгосрочной перспективе доля ИИ в корпоративных расходах и абсолютные суммы личных платежей находятся на относительно низком уровне (График 9), ИИ, возможно, все еще находится на ранней стадии применения, и как обучение моделей, так и выводы, а также будущие более широкие применения означают значительное потенциальное рыночное пространство. Быстрый рост спроса на ИИ определяет пространство для расширения соответствующей цепочки поставок.
► С другой стороны, ограничения предложения еще больше увеличивают прибыльную эластичность, вызванную ростом спроса. Когда в отрасли имеется значительное количество неиспользуемых мощностей, новый спрос может быть в основном удовлетворен за счет увеличения объемов производства, и реакция цен обычно довольно умеренная; по мере того как коэффициент использования мощностей постепенно приближается к пределу, краткосрочные возможности увеличения производства для компаний сужаются, и новый спрос становится все труднее удовлетворить за счет количественного расширения, что приводит к росту цен. В этот момент кривая предложения постепенно становится круче, и одинаковый рост спроса будет соответствовать большему изменению цен[1], а отрасль постепенно переходит от относительно линейного "увеличения объема" к "одновременному росту объема и цен". Нелинейный рост цен еще больше увеличивает прибыльную эластичность. Увеличение объемов производства обычно требует дополнительных затрат на сырье, рабочую силу и т.д., и новый доход должен быть уменьшен на соответствующие затраты, чтобы сформировать прибыль; при неизменных объемах продаж и единичных затратах, увеличение цен приводит к прямому превращению прироста дохода в прибыль. Таким образом, при равном масштабе роста дохода прирост прибыли от повышения цен обычно превышает прирост прибыли от роста объемов продаж, и чем ниже изначальная рентабельность, тем более выражен этот эффект.
График 7: Производительность труда в несельскохозяйственном секторе США улучшилась, особенно в отраслях с высоким уровнем инвестиций в ИИ
Источник: Fred, Исследовательский отдел China International Capital Corporation
График 8: Объем вызовов токенов ИИ продолжает расти
Источник: OpenRouter, Исследовательский отдел China International Capital Corporation
График 9: Доля расходов на ИИ в инвестициях компаний (без учета зарплат) увеличилась с 0.5% в 2023 году до 5.7% в 2026 году
Источник: Ramp, Исследовательский отдел China International Capital Corporation
Этот механизм особенно ярко проявляется на узких местах в цепочке поставок. В производственной системе, где различные этапы взаимосвязаны и в краткосрочной перспективе трудно заменить, общий выпуск ограничивается наиболее дефицитными этапами (теория "бочки" или функция производства Леонтьева). Даже если мощности на других этапах достаточны, нехватка ключевых компонентов все равно ограничивает downstream производство, сосредоточивая новый спрос на узких местах, что приводит к росту их цен и прибыли. Это именно тот эффект узкого места, который мы упоминали в нашем предыдущем отчете "Гипотезы о эпохе ИИ и изменениях в населении": способность к расширению цепочки поставок определяется не простой суммой мощностей на каждом этапе, а тем, могут ли ключевые этапы обеспечить достаточное сопутствующее предложение.
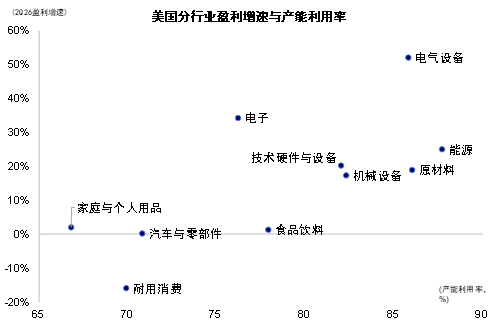
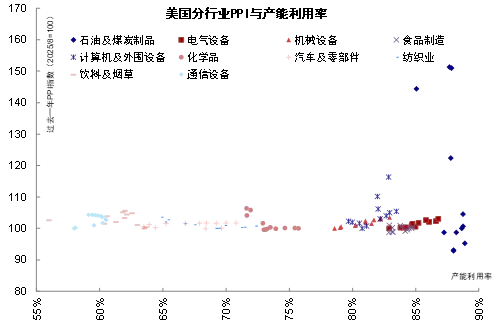
Таким образом, текущий подъем в ИИ-индустрии фактически включает в себя две силы: расширение спроса создает основу для роста прибыли, а ограничение предложения дополнительно увеличивает эластичность цен и прибыли. Сильный спрос на ИИ сначала стимулирует расширение объемов продаж, и когда спрос начинает сталкиваться с ограничениями предложения, цены и рентабельность начинают расти синхронно, что приводит к тому, что рост прибыли превышает рост доходов, в некоторых отраслях наблюдается заметно выше исторической нормы стандартизированная непредвиденная прибыль (SUE). Наши расчеты показывают, что в секторах, таких как электроника и электрическое оборудование на американском рынке, где SUE высока, также наблюдаются высокая степень использования мощностей и значительное увеличение цен на продукцию (График 10, График 11). Исключительно сильные показатели прибыли в этих отраслях не являются следствием только высокого роста спроса, а результатом совместного действия сильного спроса и ограниченного предложения.
График 10: Отрасли с высокой степенью использования мощностей также являются отраслями с быстрым ростом прибыли
Источник: Factset, BEA, Исследовательский отдел China International Capital Corporation
График 11: При высокой степени использования мощностей может произойти резкий нелинейный рост цен
Источник: Haver, Исследовательский отдел China International Capital Corporation
Четыре. Как определить интенсивность расширения предложения? Может ли высокая активность продолжаться, зависит от того, насколько быстро реагирует расширение предложения
Когда рост спроса достигает ограничений по мощностям, нелинейный рост цен увеличивает эластичность прибыли и доходности капитала. Но сможет ли такая высокая активность продолжаться, зависит от влияния расширения предложения, вызванного высокой доходностью, на ограничения по мощностям.
Как же определить и оценить интенсивность расширения предложения? Опираясь на исследовательский подход Хоберга и Филлипса (2010), мы описываем интенсивность расширения предложения с двух измерений: 1) во-первых, вводим относительную инвестиционную интенсивность, чтобы найти разумную опорную точку для текущего расширения предложения и оценить, отклонилось ли фактическое расширение мощностей от нормального уровня; 2) во-вторых, рассматриваем еще не осуществленные будущие инвестиции, чтобы определить, получила ли компания необходимое новое финансирование для продолжения расширения мощностей.
1) Отклонились ли текущие инвестиции от нормального уровня? Определяем "разумный уровень инвестиций"
Увеличение капитальных затрат в высокоактивных отраслях само по себе не означает увеличения давления со стороны предложения. Улучшение перспектив спроса, рост прибыльности и смягчение условий финансирования могут сделать более высокие инвестиции разумным выбором. Поэтому ключ к оценке давления со стороны предложения заключается не в абсолютной величине капитальных затрат, а в степени отклонения фактических инвестиций от подразумеваемого "разумного уровня инвестиций", основанного на условиях ведения бизнеса. В данной статье мы используем метод Хоберга и Филлипса (2010) для оценки нормальной инвестиционной интенсивности компаний при заданных условиях ведения бизнеса, учитывая такие факторы, как Q Тобина, ROE, коэффициент задолженности, колебания прибыли, дивиденды, возраст и размер компании, и устанавливаем эталон для инвестиционной интенсивности. Затем относительная инвестиционная интенсивность (Relative Investment, RI) определяется как разница между фактической инвестиционной интенсивностью и предсказанным значением модели, в частности:
► Перспективы инвестиций измеряются с помощью Q Тобина, что положительно влияет на инвестиционную интенсивность. Теоретически это соотношение рыночной стоимости капитала и затрат на восстановление; когда рыночная стоимость превышает затраты на восстановление и новая капитальная инвестиция может получить аналогичную доходность, у компании появляется стимул к расширению мощностей. Таким образом, значение Q может косвенно отражать оценку рынка перспектив инвестиций. При расчетах Q Тобина используется значение с задержкой на один период, чтобы избежать введения неизвестной информации;
► Условия финансирования характеризуются ROE и коэффициентом задолженности, которые оказывают противоположное влияние на инвестиционную интенсивность. Инвестиции зависят не только от того, стоит ли проект вложений, но и от того, есть ли у компании соответствующие финансовые средства и пространство для заимствования. ROE описывает прибыльность компании, положительно влияя на инвестиционную интенсивность. С одной стороны, задолженность ограничивает возможности финансирования компании, с другой стороны, существует эффект задолженности (debt overhang), когда у компании уже есть значительная долговая нагрузка, часть доходов от новых проектов может сначала поступить кредиторам, что ослабляет стимул акционеров к дополнительным инвестициям;
► Колебания прибыли описывают неопределенность инвестиций. Теоретически, если проекты имеют схожую доходность, чем больше колебания прибыли, тем выше неопределенность, а инвестиции в заводы, оборудование и т.д. трудно отозвать, поэтому разумные компании могут предпочесть подождать, чтобы получить больше информации перед принятием решения. Эмпирические данные показывают, что связь этого показателя с инвестиционной интенсивностью неясна;
► Потребность в обновлении капитала используется в качестве прокси для дивидендов, возраста и размера компании, и обычно имеет обратную связь с инвестиционной интенсивностью. Компании, выплачивающие дивиденды, обычно находятся на более поздних стадиях жизненного цикла отрасли и имеют недостаточную готовность к крупным капитальным затратам. Потребность в обновлении капитала значительно различается в зависимости от возраста и размера компаний; чем старше и больше компания, тем слабее может быть интенсивность капитальных затрат.
"Разумная инвестиционная интенсивность" также частично отражает информацию со стороны спроса. Хотя в модели не используются напрямую такие переменные, как заказы или темпы роста доходов, но значения Q Тобина, ROE и другие переменные частично отражают изменения в перспективах спроса и темпах роста доходов. Однако некоторые данные, такие как последние заказы или еще не реализованные технологические возможности, требуют дополнительной проверки.
Мы провели анализ цепочек поставок, включая нефтегазовую (США), строительные материалы (США), цветные металлы (США), полупроводниковое оборудование (США, Китай), проектирование цифровых чипов (США, Китай), контрактное производство полупроводников (глобально), хранение (глобально), оптические модули (США, Китай), печатные платы (США, Китай), оборудование для электросетей (Китай) и распределение электроэнергии (США). За исключением проектирования цифровых чипов, оптических модулей и оборудования для электросетей в Китае, R² во всех остальных случаях превышает 0.4, что подтверждает жизнеспособность и объяснительную силу модели, в то время как низкая объяснительная сила отдельных секторов может быть связана с коротким сроком развития указанных отраслей и быстрыми технологическими изменениями.
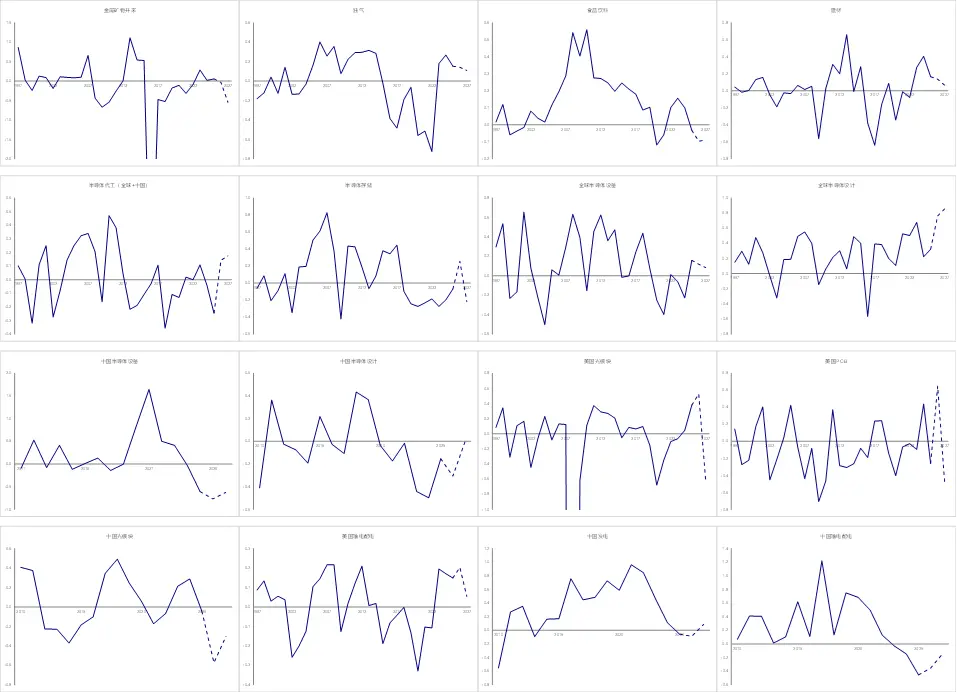
Наши расчеты показывают (График 12), что в 2026 году отрасли с высокой относительной инвестиционной интенсивностью RI включают глобальное полупроводниковое хранение, глобальное контрактное производство полупроводников, строительные материалы в США, печатные платы в США, оптические модули в США и т.д., их инвестиционная интенсивность значительно превышает "разумный уровень". Следует отметить, что высокий RI не может быть напрямую использован в качестве основания для чрезмерных инвестиций и более агрессивного расширения, он также может быть результатом новых заказов, новых технологий и обновления отрасли, и необходимо учитывать информацию о конкурентной среде для дальнейшей оценки.
График 12: Историческая динамика относительной инвестиционной интенсивности (RI) в активных секторах
Источник: Factset, Wind, Исследовательский отдел China International Capital Corporation Примечание: Данные за 1997~2025 годы выбраны в качестве статистической выборки
2) Насколько велики будут будущие инвестиции? Наблюдаем за новым финансированием
Используем новое финансирование для оценки вероятности расширения мощностей в будущем. Относительная инвестиционная интенсивность отвечает на вопрос "насколько текущие инвестиции отклоняются от разумного уровня", но действительно определяет будущее предложение, есть ли возможность продолжать увеличивать инвестиции на следующем этапе, поэтому мы дополнительно вводим новое финансирование (New Financing), чтобы наблюдать, продолжают ли капиталы поступать в отрасль.
Мы определяем новое финансирование как сумму чистого акционерного финансирования и чистого долгового финансирования, деленную на общие активы. Финансирование не равно будущим капитальным затратам, но оно предоставляет необходимые финансовые условия для последующего расширения мощностей. Увеличение нового финансирования означает, что компания получила больше внешних средств, что создает условия для дальнейшего расширения. Если RI уже находится на высоком уровне, и компания продолжает получать значительное внешнее финансирование, это означает, что отрасль не только уже провела значительное расширение, но и формируются условия для дальнейшего увеличения инвестиций, что требует осторожности в отношении того, поддерживает ли капитал новый раунд расширения предложения; наоборот, если RI высок, но новое финансирование явно снижается, то текущие высокие инвестиции могут не продолжать ускоряться.
Наши расчеты показывают, что в 2026 году новое финансирование в различных отраслях относительно сдержано, только глобальное контрактное производство полупроводников и полупроводниковое оборудование в США превышают 50-й процентиль, оба находятся на 68-м процентиле в истории; финансирование в отраслях, таких как оптические модули в США, строительные материалы в США, глобальное полупроводниковое хранение и глобальные цифровые чипы, находится на низком процентиле. Таким образом, в целом только глобальное контрактное производство полупроводников является отраслью с высокой инвестиционной и финансировочной интенсивностью.
Пять. Обязательно ли расширение предложения снижает доходность? Нужно также учитывать конкурентную среду
Высокая интенсивность расширения предложения может как нарушить существующий баланс спроса и предложения, увеличив давление со стороны предложения, так и удовлетворить требования быстрого роста спроса или технологического обновления, поэтому высокие инвестиции не обязательно означают низкую доходность, ключевым остается конкурентная среда в отрасли.
1) Экономическое значение расширения предложения в условиях различной конкурентной среды
Когда отрасль достаточно разрозненная, рациональность отдельной компании может трансформироваться в иррациональность на уровне всей отрасли. Каждая компания может видеть рост цен и высокую прибыль, и все хотят увеличить свою долю. Но увеличение мощностей одной компании повлияет на будущие цены и доходность других компаний. Если все компании инвестируют, основываясь на текущем дефиците, недооценив масштабы одновременного расширения мощностей конкурентами, то рациональное решение одной компании может привести к избытку предложения в отрасли. Поэтому в отраслях со средней и низкой концентрацией высокий уровень относительных инвестиций может быть сигналом о снижении производительности.
В отраслях с высокой концентрацией высокий уровень инвестиционной интенсивности может увеличить монопольную прибыль компаний. На рынках с высокой концентрацией компании легче осознают влияние своего расширения на предложение и цены в отрасли, и инвестиционные решения с большей вероятностью будут учитывать это влияние, иррациональные инвестиции также легче корректировать. Поэтому высокий уровень относительных инвестиций и нового финансирования в высококонцентрированных отраслях может означать изменения в исторических взаимосвязях переменных под воздействием технологических обновлений и всплесков спроса, а высокий уровень относительных инвестиций может означать улучшение производительности.
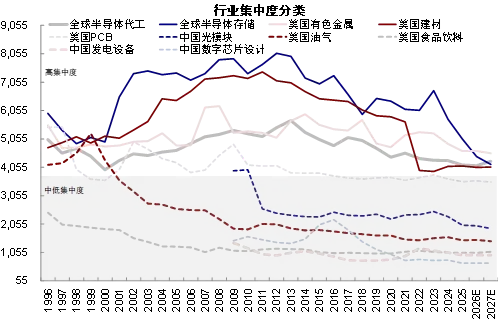
В связи с этим, в данной статье дополнительно вводится индекс концентрации доходов в отрасли (HHI), чтобы описать конкурентную среду и потенциальную дисциплину предложения. Этот показатель представляет собой сумму квадратов долей доходов всех компаний в отрасли. Чем выше HHI, тем больше доходов сосредоточено в руках немногих ведущих компаний, и решения по предложению относительно централизованы; чем ниже HHI, тем более разрознены участники отрасли, и в период роста более вероятно, что несколько компаний одновременно увеличат мощности, что увеличивает риск одновременного высвобождения предложения.
Наши расчеты показывают, что в американских акциях высока концентрация доходов в отраслях цветных металлов, глобального полупроводникового хранения, глобального контрактного производства полупроводников и строительных материалов, в то время как в таких отраслях, как проектирование цифровых чипов в Китае, нефтегазовая отрасль в США и полупроводниковое оборудование в Китае, концентрация относительно низка (График 13). Конечно, фактические результаты ограничены доступностью данных.
График 13: Конкурентная среда в активных секторах
Источник: Factset, Исследовательский отдел China International Capital Corporation
2)Эмпирическая проверка: расширение производства при высокой концентрации означает высокую доходность и высокую активность
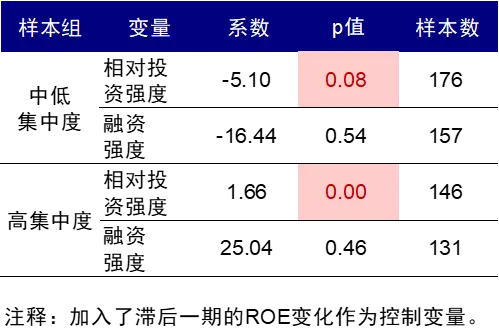
Далее мы проведем эмпирическую проверку влияния относительной инвестиционной интенсивности, нового финансирования и конкурентной структуры на капитализацию. Чтобы снизить влияние статистической ошибки HHI, мы отнесем группы с HHI равным или превышающим 4000 к группе с высокой концентрацией, а остальные к группе со средней и низкой концентрацией. Также мы добавим изменение ROE за предыдущий период в качестве контрольной переменной, чтобы исследовать связь между текущей относительной инвестиционной интенсивностью и интенсивностью финансирования с изменением ROE в следующем периоде. Результаты показывают:
► Возможность преобразования инвестиций в устойчивую доходность имеет значительное отношение к конкурентной структуре. В группе со средней и низкой концентрацией относительная инвестиционная интенсивность имеет отрицательную связь с изменением ROE в следующем периоде; в группе с высокой концентрацией эта связь становится положительной, и обе статистически значимы. Это означает, что чем дальше инвестиции отклоняются от нормального уровня, тем больше снижается доходность в отраслях с разбросанным конкурентным окружением, тогда как в отраслях с высокой концентрацией наблюдается улучшение доходности.
► Интенсивность финансирования также положительно связана с изменением ROE в следующем периоде, но статистически незначима, что недостаточно для подтверждения стабильного прогноза. Возможная причина заключается в том, что интенсивность финансирования одновременно включает как акционерное, так и долговое финансирование, и теоретически влияние на капитализацию может быть двойным: как за счет новых проектов с высоким ROIC, так и за счет финансовых затрат и размывания капитала, что требует дальнейшего разделения и проверки.
Активность и изменения доходности не всегда синхронны; даже если новое предложение продолжает увеличивать прибыль в отрасли, темп роста может постепенно возвращаться к исторической норме, что проявляется в снижении SUE, тогда как ROE не обязательно будет снижаться одновременно. Поэтому в данной статье мы дополнительно различаем влияние предложения на капитализацию ROE и прибыльную активность SUE, добавляя SUE в качестве объясняемой переменной, чтобы исследовать, изменяет ли относительная инвестиционная интенсивность и новое финансирование будущую прибыльную активность. Результаты показывают:
► Относительная инвестиционная интенсивность может оказывать совершенно противоположное влияние на активность в зависимости от конкурентной структуры. В группе со средней и низкой концентрацией относительная инвестиционная интенсивность имеет отрицательную связь с изменением SUE в следующем периоде; в группе с высокой концентрацией эта связь положительная, что согласуется с направлением возврата ROE, указывая на то, что в отраслях с разбросанным конкурентным окружением, чем дальше инвестиции отклоняются от нормального уровня, тем более вероятно, что прибыльная активность вернется с аномально высокого уровня; тогда как в отраслях с высокой концентрацией высокая инвестиционная активность, наоборот, поддерживает прибыльную активность.
► Интенсивность финансирования и SUE в группе со средней и низкой концентрацией имеют значительную положительную связь, тогда как в группе с высокой концентрацией она по-прежнему незначительна. Положительная связь между интенсивностью финансирования и активностью в группе со средней и низкой концентрацией, кажется, противоречит упомянутой выше логике, что расширение предложения ослабляет активность, но, вероятно, отражает две проблемы: во-первых, компании в отраслях с разбросанным конкурентным окружением обычно сталкиваются с сильными ограничениями на финансирование. Внутренняя способность компаний к созданию наличности относительно слаба, и исследования, продажи и строительство мощностей в большей степени зависят от внешнего акционерного и долгового финансирования. И только при высокой активности легче получить внешнее финансирование. В то же время, между финансированием и высвобождением мощностей существует временной лаг, и его влияние на капитализацию и активность не обязательно проявляется немедленно в следующем периоде. В отраслях с высокой концентрацией влияние интенсивности финансирования на будущую SUE незначительно, что может быть связано с тем, что компании сталкиваются с менее строгими ограничениями на финансирование. В этих отраслях ведущие компании обладают высокой внутренней способностью к созданию наличности и низкой зависимостью от внешнего финансирования, не дожидаясь получения внешнего финансирования, чтобы начать увеличивать исследования или расширение капитала. Поэтому новая интенсивность финансирования может не быть чистым сигналом улучшения активности.
В заключение, для отраслей с разбросанным конкурентным окружением и высокой инвестиционной и финансовой активностью следует остерегаться риска снижения активности и доходности с высоких уровней; в отраслях с высокой концентрацией высокая инвестиционная активность может привести к более высокой доходности и активности.
График 14: Основные переменные со стороны предложения, влияющие на ROE
Источник: Wind, Исследовательский отдел Zhongjin
Примечание: Данные за 1997~2025 годы выбраны в качестве статистической выборки.
3)Исторический опыт: расширение предложения и капитализация в интернет-пузыре
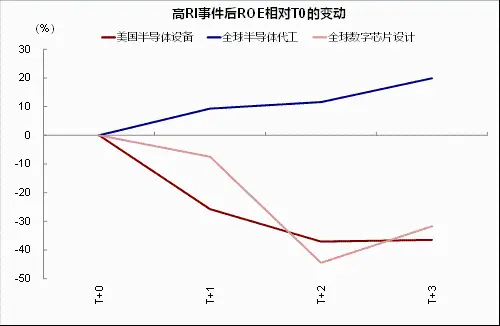
Опыт интернет-пузыря также предоставляет наглядный пример "изменения значения инвестиционного расширения в условиях конкурентной структуры". В конце 1990-х годов технологическая активность быстро росла, и капитальные расходы значительно увеличивались. Однако при одинаковой инвестиционной интенсивности результаты в разных отраслях оказались совершенно разными, и ключевую роль здесь сыграла конкурентная структура (График 15).
► В отраслях с разбросанным конкурентным окружением высокая инвестиционная активность часто сопровождается значительным снижением капитализации, как это было в случае с полупроводниковым оборудованием. В 1998 году RI в американской отрасли полупроводникового оборудования достиг 0.535, находясь на уровне 89.7% исторической выборки; затем, до 2001 года, ROE cumulatively снизился на 28.0 процентных пункта. В американской отрасли PCB также наблюдаются аналогичные характеристики: в 2000 году RI достиг 0.324, также находясь на уровне 89.7% исторической выборки, а через год ROE снизился на 63.2 процентных пункта. Обе отрасли имеют низкую концентрацию, и когда конкуренты одновременно увеличивают предложение, разумные инвестиции на уровне компаний легче накапливаются в виде давления предложения на уровне отрасли.
► В отраслях с высокой концентрацией наблюдаются другие результаты, как, например, в полупроводниковом контрактном производстве. В 2001 году HHI в глобальной отрасли полупроводникового контрактного производства достиг 4289, что относится к высококонцентрированным отраслям; в том же году RI составил 0.250, также находясь на уровне 82.8% своей исторической выборки, но через год ROE, наоборот, увеличился на 7.5 процентных пункта. Это означает, что в отраслях с более централизованным принятием решений по предложению инвестиции, значительно превышающие исторический нормальный уровень, не обязательно приводят к беспорядочному расширению производства и избытку предложения.
График 15: Разделение динамики ROE в высококонцентрированном полупроводниковом контрактном производстве и других отраслях с высокой инвестиционной интенсивностью в период интернет-пузыря
Источник: Factset, Исследовательский отдел Zhongjin
Шесть, какие отрасли в будущем смогут поддерживать высокую активность? Предложение благоприятно для китайского полупроводникового оборудования и энергетического оборудования, глобальные цифровые чипы могут столкнуться с давлением
Анализ выше показывает, что интенсивность предложения имеет хорошую объяснительную силу и предсказательную способность на год вперед как для капитализации, так и для активности, направление зависит от конкурентной структуры, а независимое предсказательное действие нового финансирования ограничено. Поэтому при оценке будущих перспектив мы сначала определяем конкурентную структуру, а затем используем относительную инвестиционную интенсивность в качестве основного сигнала для определения направления изменения доходности.
► Изменения конкурентной структуры в ближайшие два года. В 2026 году высококонцентрированными отраслями будут американская добыча металлических минералов, глобальное полупроводниковое хранение, глобальное полупроводниковое контрактное производство и американские строительные материалы; относительно разбросанными отраслями будут китайский дизайн цифровых чипов, американская нефтегазовая отрасль, китайское полупроводниковое оборудование и др. Для 2027 года наши оценки на основе доли ожидаемого дохода показывают, что конкурентная структура отрасли не претерпит кардинальных изменений, но отрасли с заметным снижением концентрации будут включать глобальное полупроводниковое хранение, американскую добычу металлических минералов, американскую нефтегазовую отрасль и американский PCB; отрасли с заметным увеличением концентрации будут включать глобальное полупроводниковое контрактное производство, глобальный дизайн цифровых чипов и китайские оптические модули.
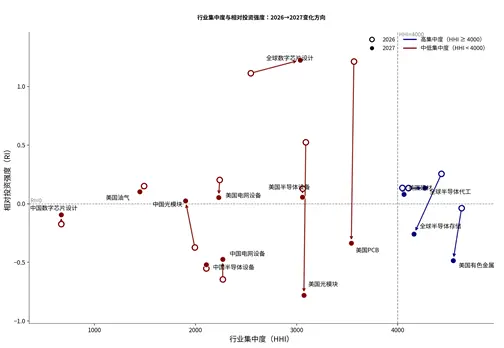
► Изменения инвестиционной интенсивности в ближайшие два года (График 16). Чтобы устранить несопоставимость, вызванную различиями в колебаниях отрасли, в данной статье мы единообразно используем относительную инвестиционную интенсивность в пределах исторической выборки данной отрасли, данные за 2026 и 2027 годы основаны на едином рыночном ожидании.
1) В 2026 году, основываясь на едином рыночном ожидании, мы оцениваем, что высокими уровнями относительной инвестиционной интенсивности будут отличаться: глобальное полупроводниковое хранение, глобальное полупроводниковое контрактное производство и американские строительные материалы в группе с высокой концентрацией, а также глобальный дизайн цифровых чипов, американские оптические модули, американский PCB и американское энергетическое оборудование в группе со средней и низкой концентрацией; низкими уровнями относительной инвестиционной интенсивности будут отличаться китайское энергетическое оборудование, оптические модули и полупроводниковое оборудование, все из которых относятся к группе со средней и низкой концентрацией.
2) В 2027 году, основываясь на едином рыночном ожидании, высокие уровни относительной инвестиционной интенсивности сохранятся в глобальном полупроводниковом контрактном производстве и американских строительных материалах в группе с высокой концентрацией, а также в глобальном дизайне цифровых чипов в группе со средней и низкой концентрацией; кроме того, инвестиционная интенсивность в китайском дизайне цифровых чипов в группе со средней и низкой концентрацией возрастет; среди отраслей с низкой относительной инвестиционной интенсивностью добавятся глобальное полупроводниковое хранение в группе с высокой концентрацией, а также американский PCB, оптические модули и цветные металлы в группе со средней и низкой концентрацией.
График 16: Ожидаемые изменения направления относительной инвестиционной интенсивности в высокоактивных секторах
Источник: Factset, Исследовательский отдел Zhongjin
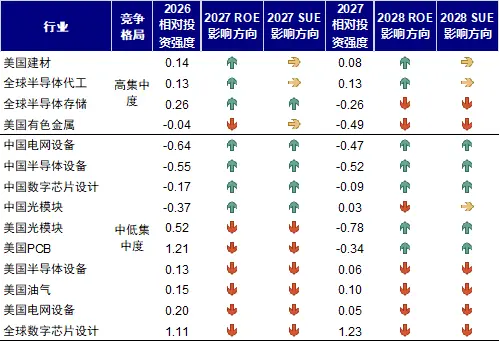
Различные комбинации концентрации отрасли и инвестиционной интенсивности имеют разные значения для будущей доходности (ROE) и прибыли (SUE) (График 17): 1) высокая концентрация + высокая инвестиционная интенсивность: включает глобальное полупроводниковое контрактное производство и американские строительные материалы. Поскольку решения по предложению относительно централизованы, высокая инвестиционная активность не обязательно приводит к беспорядочному расширению производства, а может, наоборот, благодаря технологическим изменениям и балансу объемов и цен повысить ROE и SUE; 2) средняя и низкая концентрация + низкая инвестиционная интенсивность: включает китайское полупроводниковое оборудование и энергетическое оборудование. Поскольку расширение производства относительно сдержано, увеличение объемов оказывает меньшее давление на цены и маржу прибыли, будущий ROE все еще имеет пространство для улучшения, а SUE также имеет условия для поддержания относительно высокого уровня. 3) высокая концентрация + низкая инвестиционная интенсивность: в основном включает американские цветные металлы. Несмотря на то, что конкурентная структура способствует поддержанию дисциплины предложения, отсутствие сильных сигналов положительной доходности, соответствующих активному расширению инвестиций, может ограничить будущие стимулы для улучшения ROE и SUE; 4) средняя и низкая концентрация + высокая инвестиционная интенсивность: наиболее типичный пример - глобальный дизайн цифровых чипов. Разбросанная конкуренция делает расширение на уровне компаний более вероятным накоплением давления предложения на уровне отрасли, что создает риск снижения ROE в будущем, а SUE также более вероятно вернется с аномально высокого уровня к исторической норме, что является областью, на которую следует обратить особое внимание в отношении устойчивости высокой активности.
График 17: Направление влияния относительной инвестиционной интенсивности на ROE и SUE в зависимости от конкурентной структуры
Источник: Factset, Исследовательский отдел Zhongjin
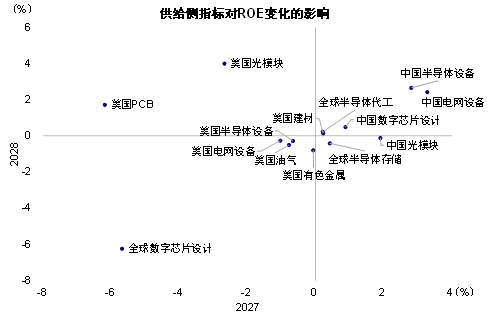
В заключение, текущие инвестиционные ожидания пока не создают полного давления на активность в глобальной технологической отрасли. Однако в зависимости от различной конкурентной структуры влияние расширения предложения на ROE и активность будет различным: в ближайшие два года среда предложения будет относительно благоприятной, и основными отраслями, которые получат выгоду от капитализации и активности, будут китайское полупроводниковое оборудование и энергетическое оборудование; под большим давлением окажется глобальный дизайн цифровых чипов. Китайские оптические модули, американские оптические модули и PCB могут временно получить выгоду; американские цветные металлы могут временно оказаться под давлением (График 18-График 19).
График 18: Влияние со стороны предложения на капитализацию высокоактивных секторов в ближайшие два года
Источник: Wind, Factset, Исследовательский отдел Zhongjin
График 19: Влияние со стороны предложения на прибыльную активность высокоактивных секторов в ближайшие два года
Источник: Wind, Factset, Исследовательский отдел Zhongjin
[1] Boehm и Pandalai-Nayar (2022), American Economic Review
[2] Модель инвестиционной интенсивности: ln(Investᵢ,ₜ/PPEᵢ,ₜ₋₁)=α+β₁Tobin's Qᵢ,ₜ₋₁+β₂ROEᵢ,ₜ+β₃DDᵢ,ₜ+β₄AGEᵢ,ₜ+β₅LEVᵢ,ₜ+β₆VOLPᵢ,ₜ+β₇ln(SIZEᵢ,ₜ)+εᵢ,ₜ
Источник
Данный материал взят из: опубликованного 19 октября 2026 года отчета «Сможет ли высокий уровень активности ИИ выдержать испытание предложением?»
Пэн Ифу, аналитик, SAC номер лицензии: S0080525120003
Лю Ган, CFA, аналитик, SAC номер лицензии: S0080512030003, SFC CE Ref: AVH867
Юридический отказ от ответственности
Особое внимание
Данный публичный аккаунт не является платформой для публикации исследовательских отчетов компании China International Capital Corporation (далее "CICC"). Этот публичный аккаунт просто пересылает некоторые мнения из уже опубликованных исследовательских отчетов CICC. Подписчики, использующие материалы данного аккаунта, могут столкнуться с недопониманием ключевых предположений, рейтингов, целевых цен и других содержаний из-за недостатка информации о полном отчете или отсутствия соответствующей интерпретации. Подписчики, использующие эти материалы, должны обращаться за консультацией и интерпретацией к профессиональным инвестиционным консультантам.
Информация и мнения, содержащиеся в этом публичном аккаунте, не являются предложением или запросом на покупку или продажу указанных ценных бумаг или финансовых инструментов, а также не представляют собой инвестиционные рекомендации по конкретным ценным бумагам или финансовым инструментам на конкретных уровнях цен, в конкретные моменты времени или по конкретным рыночным показателям. Эти сведения и мнения в любое время не представляют собой целенаправленные рекомендации по конкретным инвестиционным действиям, подписчики должны оценивать информацию и мнения, содержащиеся в этом публичном аккаунте, и самостоятельно принимать инвестиционные решения, основываясь на своей ситуации, и нести инвестиционные риски.
CICC не дает никаких явных или подразумеваемых гарантий относительно точности, надежности, актуальности и полноты информации, содержащейся в этом публичном аккаунте. CICC и/или его связанные лица не несут никакой ответственности за любые последствия, возникшие в результате использования или опоры на информацию, содержащуюся в этом публичном аккаунте.
Этот публичный аккаунт предназначен только для клиентов CICC на материковом Китае, любые подписчики, не соответствующие вышеуказанным условиям, должны самостоятельно оценить целесообразность получения подписанного контента перед подпиской. Подписка на этот публичный аккаунт не является основанием для какого-либо контракта или обязательства, CICC не рассматривает подписчика как клиента CICC только на основании факта подписки на этот публичный аккаунт.
 Предупреждение о рисках Предупреждение о рисках