Написано в глазах шторма: почему я не считаю текущее падение краткосрочным риском
 Ключевые тезисы

 Понимание больших тенденций иногда гораздо ценнее, чем сосредоточение на краткосрочных сигналах.
Автор:WhosCalvin
Стихотворение гласит: «Когда приходит время, вся земля объединяется, когда уходит удача, герои не свободны». Особенно на фондовом рынке, понимание общей тенденции иногда гораздо ценнее, чем слежение за краткосрочными сигналами. И каждый раз, когда я вижу, как многие люди переживают из-за новостей о вещах, исход которых уже предопределен, мне становится жаль. Среди них есть и финансовые блогеры с десятками тысяч подписчиков.
Ранее я обещал написать длинную статью о текущей главной линии рынка. Эта статья свяжет мои мысли с конца октября после отчета INTC, предупреждения о рисках AI-аппаратного обеспечения, до выборов демократов и объяснения ситуации с AI-аппаратным рынком, а затем до отставки Дженсена Хуана и прямого указания на недооценку рынка. Возможно, через месяц или даже полгода вы увидите, что все происходящее — это всего лишь продолжение этой главной линии. А многие аналитики или блогеры осознают и повторяют мои мысли лишь через полмесяца или месяц.
Меньше слов, перейдем к сути. Единственная главная линия текущего рынка такова:
США, не в состоянии справиться с ускорением капитальных затрат на AI, намеренно замедляют развитие AI. Замедление строительства AI является хорошей новостью как для облачных компаний, так и для производителей оборудования, а также для США (за исключением акционеров).
I. Дилемма вверх и вниз по цепочке
Первый раз я заметил возможные признаки пузыря после отчета INTC, когда акции упали на 25% в послепродажной сессии. Позже, внимательно изучив отчет и телефонную конференцию, я обнаружил множество проблем:
Проще говоря, отчет показывает, что INTC резко увеличивает производство: в третьем квартале объем жестких закупочных заказов (Firm POs) для производителей полупроводников вырос почти на 40% по сравнению с предыдущим кварталом, и компания активно расширяет производственные мощности. Это напрямую приведет к тому, что свободный денежный поток (FCF) в 2027 году, скорее всего, станет отрицательным.
Однако если смотреть только на этот отчет, это лишь указывает на то, что INTC в настоящее время сталкивается с некоторыми проблемами в обороте капитала, и расширение производства из-за высокого спроса кажется разумным. Но если посмотреть на отчеты ведущих облачных компаний (Hyperscalers + представительные небольшие AI-облачные компании Neoclouds), можно увидеть, что пузырь AI уже начал трещать: у четырех из пяти крупнейших облачных компаний (AMZN, GOOGL, META, ORCL) свободный денежный поток за квартал официально стал отрицательным из-за капитальных затрат, и отрасль переходит от «технологические гиганты полагаются на собственный денежный поток» к новой стадии «внешнего финансирования через акции и облигации»:
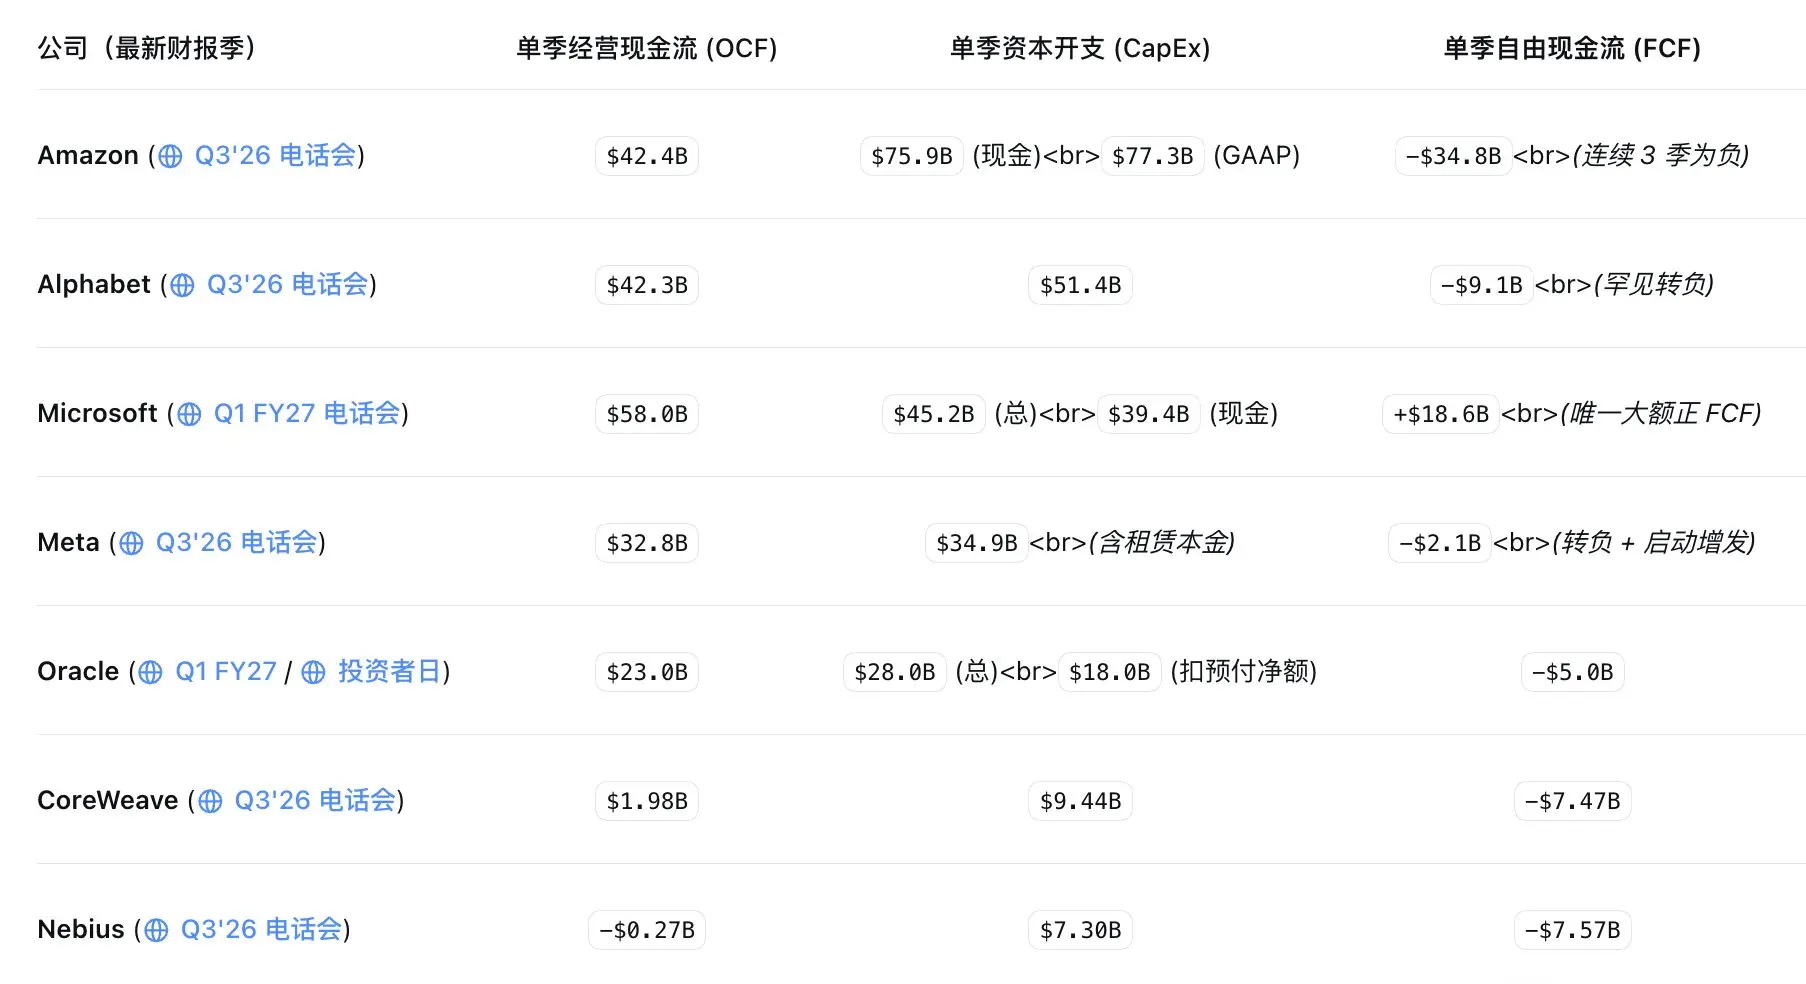
Сводка по свободному денежному потоку ведущих облачных компаний AI
До этого квартала все считали, что движущая сила устойчивого развития AI заключается в том, что большинство ведущих компаний в отрасли являются денежными коровами с супер печатными станками (поисковая реклама, электронная коммерция, корпоративное программное обеспечение), что принципиально отличает их от пузыря доткомов 2000 года. Но сейчас этот годовой свободный денежный поток в размере 800 миллиардов долларов был полностью исчерпан.
Когда пять крупнейших облачных компаний продолжают увеличивать капитальные затраты до 820 миллиардов долларов и даже почти триллиона долларов к 2027 году, в то время как Neoclouds и крупные модели-единороги также должны потратить сотни миллиардов долларов на закупку чипов, все дополнительные средства будут покрываться только за счет увеличения долгового плеча. В то же время, согласно последнему отчету Федеральной резервной системы, внебалансовые «недействующие арендные обязательства» семи гигантов уже превысили 1 триллион долларов, а гарантии и другие контрактные обязательства превышают 2 триллиона долларов.
Конечно, когда нижний уровень вынужден увеличивать долги из-за конкуренции за капитальные затраты, чувствует ли себя средний уровень комфортно? Тоже нет. Средний уровень с тяжелыми активами также стал «зоной бедствия с отрицательным FCF», и те производители оборудования, которые строят заводы, покупают оборудование для чипов, расширяют производственные линии и финансируют сборку, сжигают свои свободные денежные потоки в отрицательные значения, чтобы захватить мощности AI:
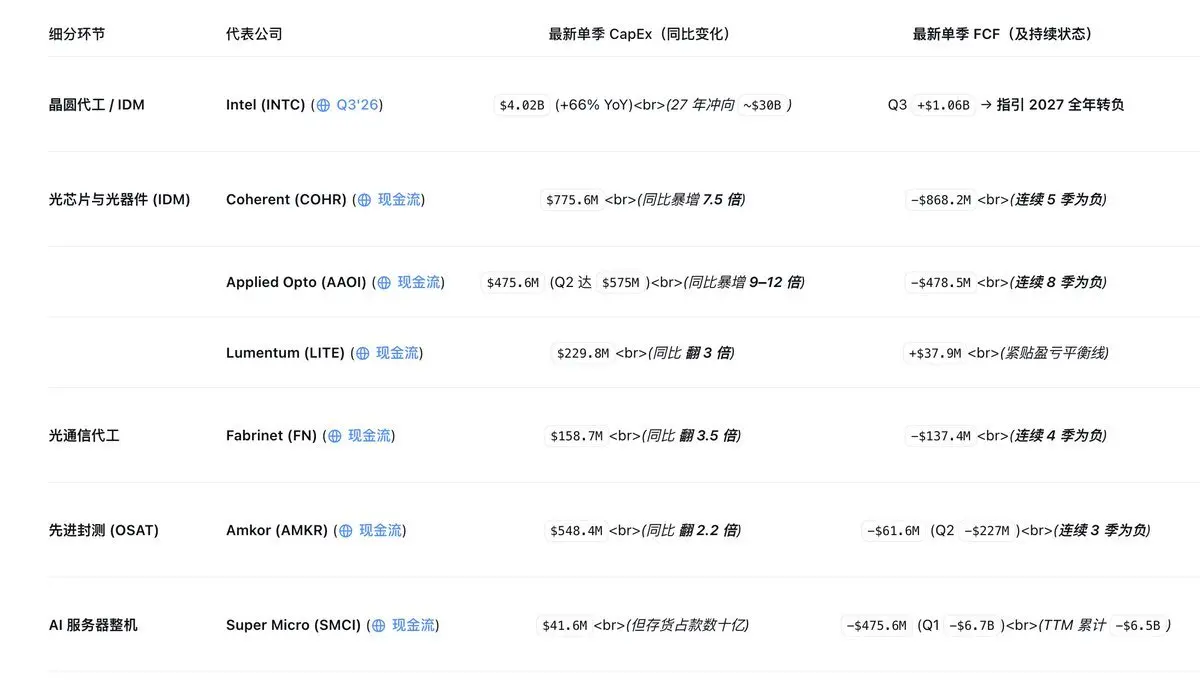
Сводка по свободному денежному потоку ведущих производителей оборудования AI
Большинство из этих компаний стремятся расширить производственные мощности, чтобы справиться с огромными заказами, и большая часть операционного денежного потока уже поглощена расширением. Некоторые небольшие компании даже проводят экстремальное расширение, превышающее их собственные размеры.
Конечно, если смотреть только на эти данные, это указывает на сильный краткосрочный спрос, отрасль находится в состоянии высокого процветания, и у них есть необратимые предоплаты и долгосрочные контракты от нижнего уровня. Но когда эти новые заводы по производству оптических чипов, современные линии упаковки, новые производственные линии Intel и чистые комнаты для хранения начнут массово производить в конце 2027 года и в 2028 году, если это совпадет с тем, что нижние облачные компании замедлят рост капитальных затрат в 2028 году из-за высоких затрат на финансирование и амортизацию, то эти средние производители с низкой маржой, которые полагаются на сжигание FCF для расширения, первыми столкнутся с двойным давлением «снижение цен при выходе мощностей + высокая амортизация».
Все это уже тихо оценивается умными деньгами на рынке после сезона отчетов. А те монопольные производители оборудования на верхнем уровне (NVDA, MU, TSMC, AVGO) по отчетам имеют огромные запасы наличности и почти не имеют долгов; даже если завтра AI охладится, они максимум потеряют часть прибыли, но не столкнутся с долговым кризисом.
Но, учитывая наш предыдущий анализ, вы увидите, что эти немногие монополисты на вершине пирамиды зависят от «высасывания» нижнего уровня, чтобы удерживать свои позиции. Однако нельзя, чтобы в здании была только пятая этаж; когда первый и второй этажи и фундамент начинают шататься, первым может обрушиться именно пятый.
Сейчас у Micron 81,1% валовой маржи, у SK Hynix почти 80% операционной маржи, у NVIDIA 74,8% валовой маржи, и это все в основном связано с дефицитом, а не с нормой в производственной отрасли. Как только пять крупнейших облачных компаний, которые составляют 60% вашего дохода, одновременно не смогут поглотить продукцию, ни один из поставщиков на верхнем уровне не осмелится подать в суд на своих клиентов, чтобы заставить их забрать товар, и в конечном итоге почти 100% из них пойдут на компромисс — разрешат отложить поставку или пересмотреть цены.
Поэтому, предположим, что в следующем году пять крупнейших облачных компаний не рухнут, а просто решат сократить свои капитальные затраты на 20% (например, с 820 миллиардов долларов до 650 миллиардов долларов), чтобы вернуть отрицательный свободный денежный поток в положительное значение. Для облачных компаний уже построенные серверные комнаты продолжают приносить доход, облачные доходы AWS, GCP и Azure могут вырасти на 20%; но для производителей оборудования это будет катастрофой: как только нижний уровень обнаружит, что чипы больше не дефицит, они немедленно прекратят паническое размещение заказов и приоритетно начнут использовать свои запасы (например, Google в настоящее время имеет много запасов TPU на продажу). Если капитальные затраты на нижнем уровне упадут на 20%, это приведет к падению новых заказов на верхнем уровне на 40%–60%. Это и есть «эффект бычьего кнута».
Таким образом, текущая цепочка AI может быть резюмирована одной фразой: многократно увеличенный «высокий спрос на AI» заставляет нижние облачные компании и средние производственные компании сжигать денежные потоки и даже увеличивать долги, чтобы односторонне поддерживать немногие монопольные олигархи на верхнем уровне.
Теоретически, пока этот спрос продолжается, эту историю можно будет рассказывать бесконечно. Но на самом деле, самый критический элемент в этой цепочке является самым уязвимым.
II. AI-спрос, построенный на песке
На данный момент в отрасли есть только один реальный AI-спрос: AI-программирование. Множество доказательств показывает, что компании готовы платить за замену/увеличение эффективности высокооплачиваемых программистов. Включая меня, я также трачу несколько тысяч долларов в месяц на различные подписки AI.
Но даже так, полагаться только на «помощь программистам в написании кода» и «помощь гигантам в продаже большего количества рекламы» все равно недостаточно, чтобы заполнить яму капитальных затрат облачных компаний в 800 миллиардов долларов.
Более того, даже самый сильный текущий спрос полностью зависит от субсидий и не может сформировать положительный цикл. Потребление вычислительных мощностей действительно увеличилось в десять раз, но почему мы не видим соответствующего дохода? Потому что гиганты просто не осмеливаются взимать с обычных пользователей реальные затраты. В настоящее время все планы программирования моделей убыточны и направлены на привлечение внимания. Meta также занимает деньги и активно инвестирует в Muse, потому что вычислительные мощности действительно сжигаются, но по сути это гиганты, которые занимают деньги, чтобы субсидировать пользователей по всему миру, что является «налогом на выживание», а не уже работающей коммерческой отдачей.
А покупатели на самом нижнем уровне — это те модели, которые продолжают терять деньги, а не реальные предприятия с потребностями. Их деньги поступают от венчурного капитала, суверенных фондов, облигаций, а также от инвестиций MSFT, AMZN, GOOGL, NVDA, TSMC. По сути, это: крупные компании и капиталовложения направляют деньги в модели → модели подписывают пятилетние контракты на вычислительные мощности с облачными компаниями → облачные компании берут эти контракты, чтобы занимать деньги на покупку чипов.
Кроме того, в этом сезоне отчетов есть один крайне магический момент: на телефонной конференции CRWV с гордостью объявили, что более 75% из их 133 миллиардов долларов в незаконченных заказах поступает от «инвестиционно-рейтинговых крупных компаний» — а основными клиентами являются именно такие крупные облачные компании, как Microsoft, Google и Meta! GOOGL также признал, что из-за нехватки своих серверных мощностей с конца третьего квартала начал арендовать вычислительные мощности у третьих лиц.
Таким образом, цикл обмана всего капитального рынка запустился: даже если конечный спрос составляет всего 100 долларов на вызов модели → модели подписывают контракт на 100 долларов с крупными облачными компаниями (что учитывается в отчетах крупных облачных компаний) → крупные облачные компании не успевают построить серверные комнаты и обращаются к Neoclouds с контрактом на 80 долларов (что также учитывается в отчетах новых облачных компаний) → обе стороны одновременно с увеличением заказов обращаются к средним производителям оптических модулей и верхним производителям чипов за товарами. Один и тот же спрос многократно увеличивается в бухгалтерских книгах цепочки поставок.
Честно говоря, вы можете рассматривать вышеизложенное как сборник страшилок о AI, или просто как сводку негативных новостей за последние два месяца. Но это уже создало условия для замедления: для нижнего и среднего уровней замедление определенно является хорошей новостью.
Если нижний уровень сократит капитальные затраты, их свободный денежный поток мгновенно восстановится. Если спрос на среднем уровне замедлится, хотя краткосрочные результаты пострадают, но не придется больше тратить деньги на расширение мощностей, что позволит избежать ситуации, когда новые производственные линии начинают работать, а заказы сокращаются; а если спрос продолжит расти, столкновение с «резким падением заказов + снижением маржи + обесцениванием» — это лишь вопрос времени.
А за пределами вычислительных мощностей, в то же время, корни этих AI-цепочек, ведущие модели, их затраты на обучение уменьшаются в геометрической прогрессии:
Конечно, в собственном FWP Anthropic они сообщают, что их затраты на вычислительные мощности за шесть кварталов увеличились примерно в 11 раз, с 900 миллионов долларов до 9,9 миллиарда долларов. Поскольку им необходимо тратить больше денег на обучение для поддержания своего лидерства. Поэтому, пока продолжается передовая конкуренция и растет спрос на вывод, общий спрос будет продолжать расти.
Но вне цепочки поставок, сможет ли такая эфемерная передовая конкуренция продолжаться?
III. Легкость, которую не может вынести империя
Теперь мы подошли к основной теме: почему я говорю, что США не могут справиться с ускорением капитальных затрат на AI и поэтому намеренно замедляют развитие AI.
Я раскрою свою точку зрения с двух сторон: почему США должны замедлиться и как именно они это делают.
Сначала, почему? На самом деле, это очевидно: ИИ уже из «лекарства от долгов», на которое надеялись Вашингтон и Уолл-стрит, превратился в «самый большой источник уязвимости» для американской экономики и финансовой системы. Этот отчет о финансовой стабильности, опубликованный Федеральной резервной системой 13 ноября, сэкономил мне много слов, заинтересованные могут посмотреть сами, я не буду углубляться.
А стремительное строительство дата-центров ИИ продолжает способствовать инфляции в США через несколько цепочек передачи цен, таких как «каналы электричества, мощности электросетей и муниципальных водоснабжений», «каналы повышения цен из-за "вытеснения" производственных мощностей чипов и ИТ-оборудования», «физические каналы вытеснения инженерных материалов, оборудования электросетей и технических рабочих» и так далее, и уже стало угрозой сопоставимой с ростом цен на энергию, вызванным войной с Ираном.
На самом деле, во второй половине года уже много внутренних фигур Федеральной резервной системы заявили, что ИИ способствует инфляции в США и подтвердили эту точку зрения. Заместитель председателя Федеральной резервной системы по надзору Боуман 10 ноября сообщил, что в течение года до сентября 2026 года ценовое давление, связанное с ИИ, отдельно внесло около четверти превышения целевого уровня на 2% по основному индексу PCE в США, что сопоставимо с энергией.
А теории о том, что «повышение производительности, вызванное ИИ, в конечном итоге снизит затраты, увеличит общее предложение и, таким образом, снизит инфляцию», которые широко обсуждались в прошлом году и даже в первой половине этого года, до сих пор не показывают никаких признаков. Напротив, развитие ИИ, похоже, только заменяет все больше рабочих мест.
Если бы вышеизложенное оставалось только на уровне теоретических выводов, то ряд событий, произошедших в этом месяце, подтверждает эти теории.
Предположим, что США обнаружили, что дальнейшее ускорение ИИ приведет к множеству крахов компаний и продолжит влиять на инфляцию в экономике США, поэтому необходимо замедлить темпы ИИ. Этот повод не может исходить от самого Трампа и его сторонников, потому что он сам является одним из крупнейших сторонников пузыря ИИ. Поэтому должна быть группа людей, которые выступят в роли «плохих парней» — то есть демократы.
Вот почему на этих промежуточных выборах Трамп почти не проявил активности, даже позволив ценам на нефть взлететь до 120. Если бы он хотел снизить цены на нефть, он мог бы всего лишь сделать пару заявлений, чтобы достичь своей цели в краткосрочной перспективе, но он даже перед выборами заявил, что собирается жестко наказать Иран. Из-за его полного бездействия демократы одержали убедительную победу, получив достаточно власти, чтобы затормозить безумие ИИ по всей стране. А Трамп, который в первой половине года постоянно поднимал руки за ИИ, теперь обнаруживает, что как минимум в течение одного квартала он не поддерживал ИИ-компании.
Конечно, демократы не хотят полностью уничтожить ИИ, они просто не хотят, чтобы упомянутые выше крахи происходили в их срок. Поэтому они будут делать лишь то, что замедлит темпы.
А доминирующее положение США уже начинает смещаться от военной мощи и долларовой гегемонии к технологической гегемонии — то есть к мировому лидерству в области ИИ. Это уже стало общим мнением. В настоящее время основная цель американских облигаций заключается в том, что США должны сохранять лидерство в области ИИ. А теперь, когда они начинают замедлять темпы ИИ, разве это не означает, что они не воспринимают всерьез единственного конкурента в области ИИ — Китай?
Когда первый не хочет, чтобы второй обошел его, кроме как стараться учиться самому, лучший способ — это просто не позволять второму учиться.
Поэтому вы можете видеть две комбинации действий, предпринятых США в этом месяце: импичмент главного торговца чипами с Китаем и крупнейшего сторонника пузыря ИИ Хуаня Жэньсюн, а также введение нововведений BIS по удаленному доступу к вычислительным мощностям и закрытие окна арбитража удаленных вычислительных мощностей для Китая. И все это до этого месяца США закрывали на это глаза.
Все вышеперечисленное — это теоретические выводы, основанные на фактических событиях. Просто моя теория возникла раньше, а последующие события подтверждают мою точку зрения. Включая телефонную конференцию NVIDIA сегодня ночью, временный CEO заявил, что «внутреннее мнение о "круговом финансировании" изменилось за последний квартал; гарантии для клиентов будут ужесточены, а поддержку neocloud будут "выбирать"».
Многие считают, что это недальновидность CFO, но я могу сказать, что даже если бы действительно выбрали CEO, даже с очень малой вероятностью возвращения Хуаня Жэньсюн, эта стратегия не изменилась бы.
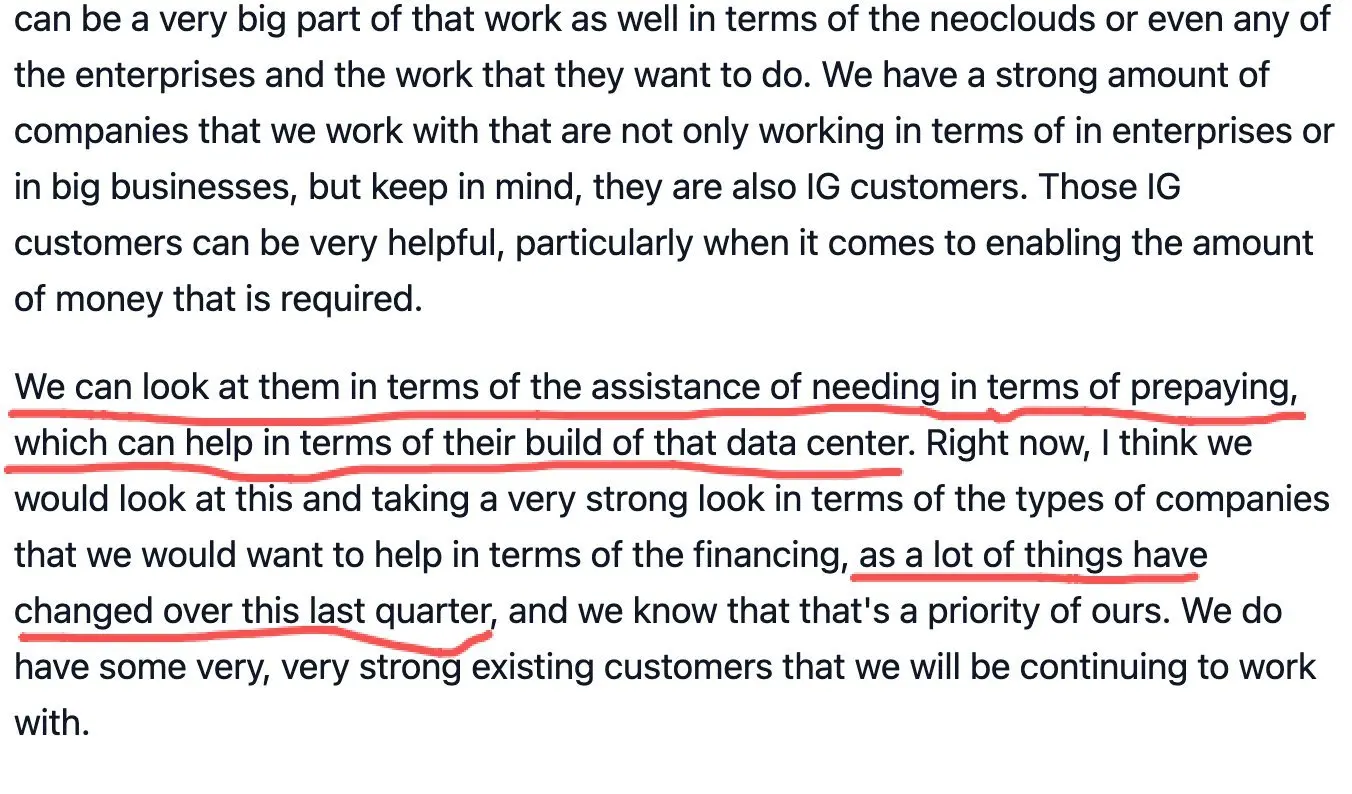
Временный CEO заявил о ужесточении гарантий
Четыре, послесловие: что дальше?
Все вышеперечисленное — это лишь мои выводы, основанные на цепочке поставок и макроэкономическом контексте, а также на фактических событиях, которые продолжают подтверждать это. Если эта теория верна, то следующие события с высокой вероятностью произойдут:
Хуан Жэньсюн с большой вероятностью не вернется; потому что никто не может гарантировать, что он не будет снова экспортировать передовые чипы в Китай. Телефонная конференция ночью еще раз подтвердила это.
Политика в отношении чипов для Китая будет продолжать ужесточаться. Ранее, казалось, были пути, но просто не принимали это всерьез, и можно было заработать немного на премии. Теперь это касается основ американской экономики, поэтому, естественно, не будет никаких послаблений.
Будут пытаться всеми способами препятствовать развитию ИИ в Китае и строительству дата-центров, возможно, начнут с общественного мнения. Например, пропагандируя, что ИИ приводит к безработице, а дата-центры влияют на жизнь граждан.
В американском общественном мнении будет уменьшено или прекращено распространение положительных новостей о ИИ-индустрии, а больше будет негативных новостей (это также объясняет, почему в последнее время так много негативных новостей).
Ранее активно поддерживавшие ИИ публичные личности исчезнут или изменят свои высказывания.
На следующем этапе:
Демократы фактически начнут исполнять законопроекты о приостановке или замедлении строительства дата-центров.
Нижние и средние звенья цепочки поставок ИИ из соображений финансовой безопасности замедлят капитальные расходы.
На этом этапе это уже станет очевидным. Это даже может перерасти в полное истощение негативных новостей.
А на текущем этапе мое состояние — это легкие инвестиции + инвестиции в компании, которые «в настоящее время могут извлечь выгоду из текущего уровня ИИ» или замедление CaPex, что также принесет выгоду. Конечно, это только мои личные действия, не являющиеся инвестиционным советом, и я не буду анализировать точки покупки и продажи.
Я написал этот длинный текст, потому что каждый раз, когда вижу, как блогеры повсюду кричат «краткосрочные риски», «негативные новости исчерпаны», «Хуан Жэньсюн вернется», мне становится смешно; одновременно я немного устаю от глупости. Я просто решил полностью изложить свои взгляды, чтобы, если они снова подтвердятся, мне не пришлось бы писать много слов. Конечно, я также приветствую возможность быть опровергнутым, чтобы мои друзья в аппаратном обеспечении тоже могли заработать деньги.
Каждый должен нести ответственность за свои взгляды и сделки. Я не хочу, чтобы кто-то, прочитав мой текст, потерял деньги, а потом пришел и ругал меня за то, что я помешал ему заработать. Хотя у меня нет много поклонников, я определенно заблокирую таких людей.
Торговля — это лишь самоспасение.
链捕手ChainCatcher напоминает: относитесь к блокчейну рационально, повышайте осведомлённость о рисках и будьте осторожны с выпуском и спекуляциями виртуальными токенами. Весь контент на сайте является рыночной информацией или мнением соответствующих сторон и не является инвестиционной рекомендацией в любой форме. Если вы обнаружите чувствительную информацию, нажмите — мы оперативно разберёмся.
Популярные статьи