Phó Chủ tịch Cục Dự trữ Liên bang William: Năm nay có thể tăng lãi suất thêm một lần nữa, hiện tại cho rằng không cần tăng lãi suất vào năm 2027
 Quan điểm cốt lõi


 Williamson chỉ ra rằng, hiện tại không còn xa nữa đến lãi suất trung lập của Mỹ. AI hiện tại đang có khoảng cách cung cầu ngắn hạn, nhưng về lâu dài, việc mở rộng công suất và nâng cao năng suất "sẽ trở thành một lực lượng chống lạm phát." Ông cũng chỉ ra rằng, nền kinh tế Mỹ không hoàn toàn quá nóng, không công nhận việc lãi suất dài hạn tăng vọt đang thực hiện công việc thắt chặt cho Cục Dự trữ Liên bang; và phát biểu của ông chỉ đại diện cho quan điểm cá nhân, không phải là chỉ đạo từ Walsh để kiểm soát kỳ vọng. Ngoài ra, Chủ tịch Cục Dự trữ Liên bang Chicago và Chủ tịch Cục Dự trữ Liên bang Richmond chỉ ra rằng AI đang thúc đẩy lạm phát ngắn hạn, Chủ tịch Cục Dự trữ Liên bang Boston cho biết cần phải tăng lãi suất thêm trong năm nay. Vào thứ Ba, xác suất tăng lãi suất của Cục Dự trữ Liên bang vào tháng 12 đã tăng lên gần 90%.
Tác giả: Dương Trần
Chủ tịch Cục Dự trữ Liên bang Mỹ "thứ ba", Chủ tịch Ngân hàng Dự trữ Liên bang New York John Williams mới đây đã chỉ ra rằng, mặc dù cơn sốt hạ tầng AI và cú sốc năng lượng đã tạo ra một biến số lạm phát mới trong ngắn hạn, nhưng nền kinh tế Mỹ không hề nóng lên toàn diện. Sau khi tăng lãi suất một lần nữa trong năm nay, dự kiến đến năm 2027 sẽ không cần tăng lãi suất thêm.
Vào thứ Ba, Chủ tịch Ngân hàng Dự trữ Liên bang New York John Williams, người có quyền biểu quyết vĩnh viễn trong Ủy ban Thị trường Mở Liên bang (FOMC), đã có một cuộc phỏng vấn sâu với Bloomberg tại trụ sở của Ngân hàng Dự trữ Liên bang New York.
Williams đã phân tích chi tiết logic cơ bản hỗ trợ cho việc ông ủng hộ việc tăng lãi suất vào tháng 9, và đã đưa ra câu trả lời rõ ràng cho những vấn đề mà thị trường rất quan tâm như hướng đi của lãi suất, sự thay đổi của lãi suất trung lập (R-star), cũng như tác động thực sự của "cơn sốt hạ tầng AI" đối với lạm phát vĩ mô.
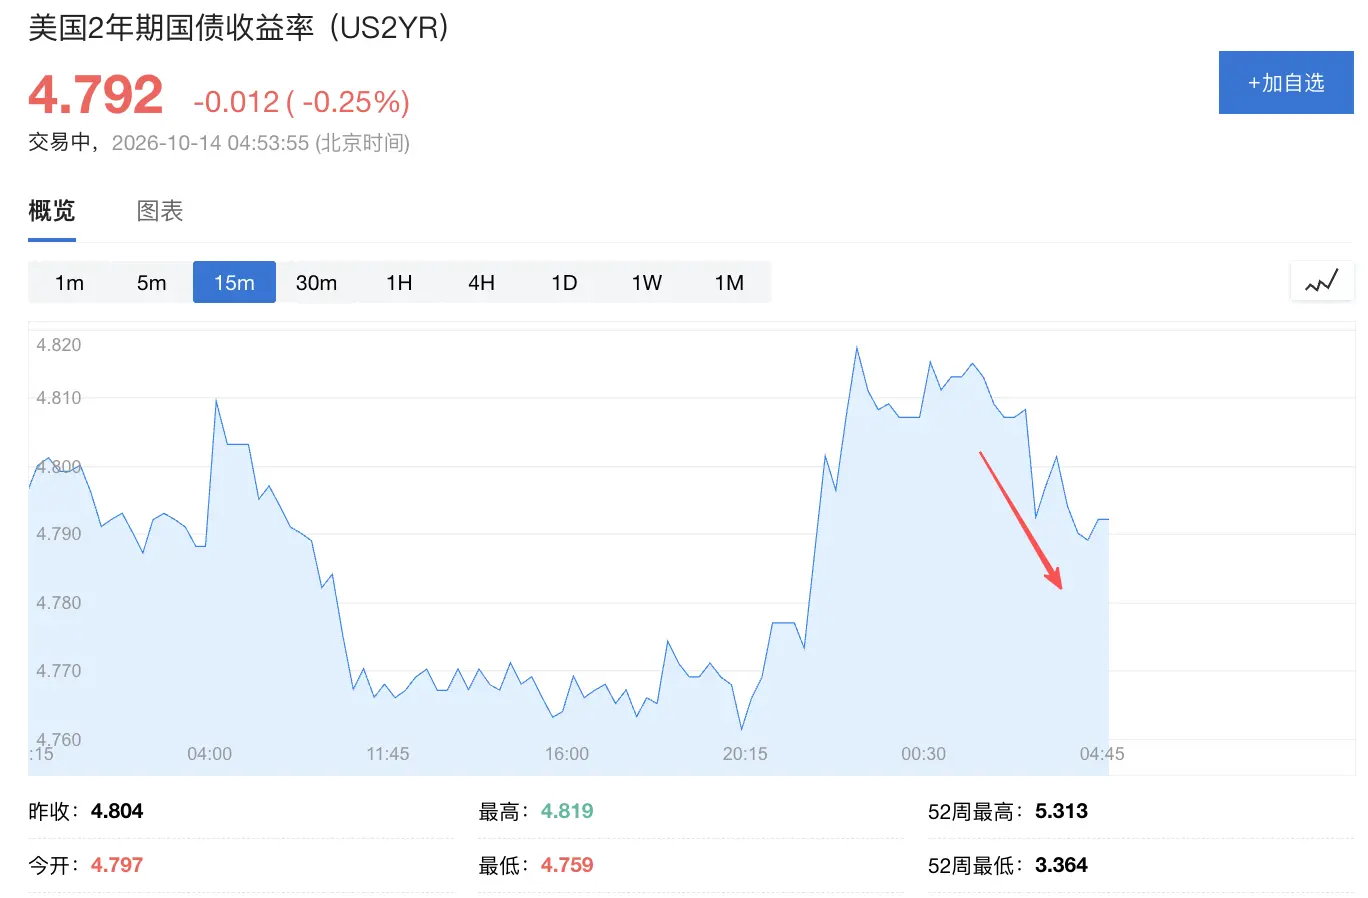
Trước khi Williams phát biểu, lợi suất trái phiếu chính phủ Mỹ kỳ hạn hai năm đã tăng 2 điểm cơ bản vào thứ Ba; sau khi ông phát biểu, lợi suất trái phiếu chính phủ kỳ hạn hai năm đã giảm, tính đến thời điểm viết bài, giảm 1 điểm cơ bản, đạt 4.792%.
Cùng ngày thứ Ba, Chủ tịch Ngân hàng Dự trữ Liên bang Chicago Goolsbee cho biết, áp lực giá đã lan rộng ra ngoài các trung tâm dữ liệu và các ngành liên quan trực tiếp, "Tôi ngày càng lo ngại rằng đây là sự nóng lên nhu cầu thuần túy, kiểu cũ." Chủ tịch Ngân hàng Dự trữ Liên bang Richmond Barkin cũng chỉ ra rằng, Cục Dự trữ Liên bang đã có thể quan sát tác động của đầu tư vào trí tuệ nhân tạo đối với lạm phát của Mỹ.
Vào thứ Hai, Chủ tịch Ngân hàng Dự trữ Liên bang Boston Collins cho biết, lãi suất có thể cần phải tăng thêm trước cuối năm nay, nhưng điều này vẫn phụ thuộc vào dữ liệu kinh tế tiếp theo. Điều quan trọng là quan sát xem lạm phát có vẫn chủ yếu tập trung vào các lĩnh vực liên quan đến năng lượng và hạ tầng AI hay không, hay sẽ lan rộng ra các lĩnh vực khác. Bà cũng cho biết, mô hình kinh tế của Cục Dự trữ Liên bang đã xem xét đến mức nợ công.
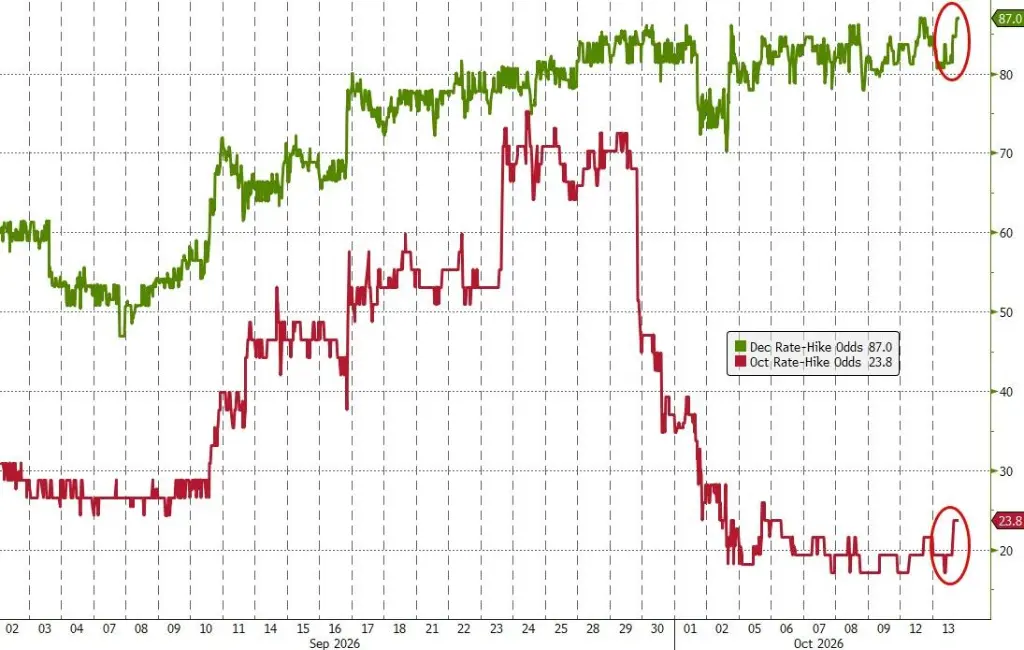
Vào thứ Ba, xác suất tăng lãi suất vào tháng 12 của Cục Dự trữ Liên bang đã tăng lên gần mức cao nhất trong vòng này, gần 90%; xác suất tăng lãi suất vào tháng 9 cũng đã phục hồi lên khoảng 25%.
Năm nay tăng lãi suất một lần nữa, lãi suất trung lập tăng nhẹ
Đối với vấn đề điểm kết thúc lãi suất mà thị trường quan tâm nhất, Williams đã đưa ra một lộ trình tương đối rõ ràng trong cuộc phỏng vấn. Ông đã nhấn mạnh quan điểm của mình về chính sách tiền tệ gần đây, nhưng cũng đã phát đi tín hiệu "bồ câu" dài hạn rõ ràng. Williams cho biết:
"Tôi vẫn chưa thay đổi quan điểm rằng có thể phù hợp để tăng lãi suất một lần nữa. Tôi không nghĩ rằng vào thời điểm này tôi có lý do nào để tin rằng chúng ta cần phải làm nhiều hơn sau đó."
Khi được hỏi về lộ trình tăng lãi suất trong tương lai (như năm 2027), ông cho rằng không cần thiết phải tăng lãi suất thêm vào thời điểm đó. Tuy nhiên, ông nhấn mạnh tính "phụ thuộc vào dữ liệu" của chính sách tiền tệ:
"Bây giờ mới giữa tháng 10. Nền kinh tế này đang chịu ảnh hưởng của nhiều yếu tố khác nhau, chúng ta chỉ có thể tiếp tục quan sát dữ liệu."
Lãi suất trung lập (tức là mức lãi suất thực tế không kích thích cũng không kìm hãm nền kinh tế) cũng là trọng tâm của cuộc phỏng vấn lần này. Là đồng tác giả của mô hình ước lượng lãi suất trung lập cổ điển, Williams tiết lộ rằng do chính sách tài khóa và tăng trưởng kinh tế mạnh mẽ, lãi suất trung lập đã tăng nhẹ khoảng 25 đến 50 điểm cơ bản trong vài năm qua. "Tôi nghĩ rằng lãi suất trung lập dài hạn vẫn còn khá thấp, khoảng 1% hoặc hơi cao hơn mức đó. Từ góc độ này, nếu nền kinh tế hoạt động như tôi dự đoán trong năm tới, chúng ta đã không còn xa lãi suất trung lập."
Hạ tầng AI đang đẩy cao chi phí ngắn hạn, nhưng dài hạn sẽ là lực lượng chống lạm phát
Trong cuộc phỏng vấn này, Williams đã đặt "AI" bên cạnh thuế quan và giá năng lượng, coi đó là ba biến số cốt lõi hiện tại ảnh hưởng đến lộ trình lạm phát của Mỹ.
Williams chỉ ra rằng, xu hướng tăng giá và chi phí liên quan đến xây dựng AI đã xuất hiện:
"Chúng tôi thực sự thấy giá hàng hóa và chi phí khác liên quan đến xây dựng AI đang tăng lên: trung tâm dữ liệu, nhu cầu lớn về chip. Giá trong các ngành công nghiệp phụ thuộc vào AI đã tăng lên một cách khá đột ngột và mạnh mẽ. Chúng tôi cũng thấy một số dấu hiệu lan tỏa đến chi phí lao động xây dựng."
Đối với mối lo ngại của thị trường rằng đầu tư vào AI có thể dẫn đến lạm phát rộng rãi, Williams đã đưa ra phán đoán an ủi. Ông cho rằng, mặc dù các ngành công nghiệp phụ thuộc vào AI đang hoạt động hết công suất, nhưng Mỹ có một nền kinh tế khổng lồ hơn 30 nghìn tỷ USD, chính sách tiền tệ và điều kiện tài chính thắt chặt đang làm giảm nhiệt ở các lĩnh vực khác. Williams cho biết:
"Đây là một tình huống không bình thường, chúng ta có một ngành kinh tế dường như đang hoạt động hết công suất, và điều đó sẽ tiếp tục trong một thời gian. Nhưng tôi nghĩ điều thực sự quan trọng là nhìn vào nền kinh tế rộng lớn hơn. Tôi không mong đợi giá chip sẽ giảm. Chúng có thể tiếp tục tăng. Nhưng không chỉ nhìn vào chúng, mà còn xem lạm phát tổng thể đã xảy ra như thế nào."
Điều quan trọng hơn là, Williams lạc quan về tác động tích cực của AI đối với phía cung trong dài hạn. Ông cho rằng, mặc dù hiện tại trong ngắn hạn "nhu cầu chắc chắn đang thắng", nhưng tín hiệu giá cực cao trong tương lai sẽ thúc đẩy mở rộng công suất, đồng thời sự gia tăng năng suất lớn do AI mang lại, "thực sự sẽ trở thành một lực lượng chống lạm phát."
Logic tăng lãi suất tháng Chín: cú sốc năng lượng thay đổi triển vọng lạm phát ngắn hạn, kinh tế không nóng lên toàn diện
Williams đã kiên quyết bảo vệ quyết định tăng lãi suất của Cục Dự trữ Liên bang vào tháng Chín trong cuộc phỏng vấn. Ông cho biết: "Tôi đã kiên quyết ủng hộ quyết định đó. Tôi nghĩ đó là quyết định đúng đắn - chắc chắn là quyết định đúng đắn."
Nguyên nhân cốt lõi hỗ trợ ông đưa ra quyết định này là sự biến động giá năng lượng vượt quá kỳ vọng do địa chính trị gần đây, cũng như sự mở rộng của chênh lệch giá tinh chế. Ông chỉ ra rằng, điều này đã dẫn đến "cú sốc bổ sung" làm tăng mạnh chi phí nhiên liệu. Thêm vào đó, nhu cầu bổ sung do AI thúc đẩy cho thấy nền kinh tế có thể chịu đựng lãi suất cao hơn một chút.
Dù vậy, ông vẫn đầy tự tin về mục tiêu lạm phát giảm xuống 2%. Ông đã chứng minh sức khỏe của nền kinh tế vĩ mô hiện tại thông qua nhiều chỉ số cốt lõi:
"Đây không phải là một nền kinh tế nóng lên toàn diện. Đây không phải là một nền kinh tế đang gia tăng áp lực lạm phát ngoài những cú sốc cụ thể mà chúng ta đang trải qua."
Ông chỉ ra rằng, hiện tại không có dấu hiệu nào cho thấy sự mất cân bằng trên thị trường lao động sẽ gây ra áp lực chi phí rộng rãi, trong khi tiềm năng sản xuất và tăng trưởng GDP của nền kinh tế Mỹ đều duy trì ở mức khỏe mạnh, hơi trên 2%, cho thấy sức bền mạnh mẽ.
Không công nhận "thị trường làm việc cho Cục Dự trữ Liên bang", phát biểu không phải do Walsh chỉ đạo, chỉ đại diện cho quan điểm cá nhân
Gần đây, khi lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm gần chạm 5%, có ý kiến cho rằng "lợi suất dài hạn tăng vọt đang làm việc cho Cục Dự trữ Liên bang", từ đó giảm bớt sự cần thiết phải tăng lãi suất tiếp theo. Đối với điều này, Williams đã có phản hồi thẳng thắn.
"Tôi cá nhân không thích cách nói 'thị trường làm việc cho chúng tôi', vì chúng tôi phải tự làm việc cho chính mình."
Williams nhấn mạnh, lợi suất kỳ hạn 10 năm không chỉ phản ánh chính sách tiền tệ, mà còn bao gồm nhiều yếu tố khác như chính sách tài khóa, kỳ vọng về năng suất do sự thịnh vượng của AI mang lại và sự không chắc chắn về năng lượng.
Williams cũng đã phản hồi về sự hiểu lầm của thị trường đối với bài phát biểu của ông vào ngày 29 tháng 9. Khi đó, ông cho biết Cục Dự trữ Liên bang không cần phải hành động ngay sau khi tăng lãi suất vào tháng 9, phát biểu này cộng với những phát biểu tương tự của Phó Chủ tịch Cục Dự trữ Liên bang Philip Jefferson đã làm giảm kỳ vọng của thị trường về việc tăng lãi suất vào tháng 10. Một số nhà quan sát suy đoán rằng hai bài phát biểu đã được phối hợp, hoặc có liên lạc với Chủ tịch Cục Dự trữ Liên bang Walsh.
Đối với điều này, Williams đã làm rõ rằng, điều này chỉ phản ánh phán đoán cá nhân của ông:
"Tôi nói thay mặt cho chính mình… Tôi đang bày tỏ quan điểm của mình. Tôi thường xuyên liên lạc với ông ấy (Walsh). Chúng tôi thường gặp nhau, nhưng tôi sẽ không nói thêm về điều đó."
Các quan chức Cục Dự trữ Liên bang sẽ tổ chức cuộc họp chính sách vào ngày 27 đến 28 tháng 10, thời điểm đó sẽ tham khảo dữ liệu CPI tháng 9 được công bố vào thứ Tư - đây là báo cáo lạm phát cuối cùng trước cuộc họp.
Hai quan chức Cục Dự trữ Liên bang nhấn mạnh AI thúc đẩy lạm phát ngắn hạn, Chủ tịch Ngân hàng Dự trữ Liên bang Boston cho biết cần tăng lãi suất trong năm nay
Vào thứ Ba, Chủ tịch Ngân hàng Dự trữ Liên bang Chicago Goolsbee cho biết, nếu con đường lạm phát trở lại mục tiêu 2% trở nên rõ ràng hơn và thị trường lao động duy trì việc làm đầy đủ, thì có không gian để giảm lãi suất.
Nhưng ông cũng cảnh báo "nếu lạm phát trong ngành dịch vụ tiếp tục tăng, nhu cầu đầu tư vào AI lan tỏa và dẫn đến sự nóng lên kinh tế rộng hơn, tình hình sẽ trở nên phức tạp hơn."
Goolsbee tiếp tục chỉ ra rằng, áp lực giá đã lan rộng ra ngoài các trung tâm dữ liệu và các ngành liên quan trực tiếp, "Tôi ngày càng lo ngại rằng đây là sự nóng lên nhu cầu thuần túy, kiểu cũ."
Chủ tịch Ngân hàng Dự trữ Liên bang Richmond Barkin cũng chỉ ra rằng, Cục Dự trữ Liên bang đã có thể quan sát tác động của đầu tư vào trí tuệ nhân tạo đối với lạm phát của Mỹ.
Vào thứ Hai, Chủ tịch Ngân hàng Dự trữ Liên bang Boston Collins đã phát biểu tại một hội nghị ngân hàng rằng để đảm bảo lạm phát trở lại mục tiêu 2% của Cục Dự trữ Liên bang một cách kịp thời và bền vững, lãi suất có thể cần phải tăng thêm trước cuối năm nay, nhưng hành động và thời gian cụ thể vẫn phụ thuộc vào dữ liệu kinh tế tiếp theo.
Collins dự đoán, nền kinh tế Mỹ sẽ tiếp tục tăng trưởng, thị trường lao động duy trì ổn định, và sự gia tăng năng suất sẽ giúp cân bằng cung cầu và giảm lạm phát.
Bà nhấn mạnh, điều quan trọng là quan sát xem lạm phát có vẫn chủ yếu tập trung vào các lĩnh vực liên quan đến năng lượng và hạ tầng trí tuệ nhân tạo hay không, hay sẽ lan rộng ra các lĩnh vực khác của nền kinh tế.
Toàn văn phỏng vấn của Williams với Bloomberg vào thứ Ba:
Bloomberg: Chủ tịch Williams, cảm ơn ông đã tiếp đón chúng tôi tại Ngân hàng Dự trữ Liên bang New York. Từ các bài phát biểu công khai của ông, có vẻ như dự đoán của ông về lạm phát trong mùa hè năm nay, ít nhất là dự đoán về lạm phát tổng thể, dường như đã chuyển sang trên 3%. Tôi muốn biết các yếu tố chính thúc đẩy điều này là gì, và liệu dự đoán của ông về lạm phát cốt lõi có bắt đầu chuyển biến mạnh mẽ tương tự hay không?
Williams: Vâng, tôi nghĩ rằng có một loạt các sự phát triển đã ảnh hưởng đến quan điểm của chúng tôi về triển vọng lạm phát. Tôi đã đề cập đến thuế quan, sau đó là xung đột ở Trung Đông và xu hướng giá năng lượng rộng hơn, thứ ba là AI. Tôi nghĩ rằng trong khoảng sáu tháng qua, chúng tôi đã thấy rằng hiệu ứng thuế quan đã hoạt động theo cách mà tôi nghĩ nhiều mô hình và phân tích đã dự đoán. Điều này có nghĩa là chúng đã ảnh hưởng đến giá hàng hóa nhập khẩu, nhưng không có tác động lan tỏa đến giá rộng hơn trong nền kinh tế. Vì vậy, chúng tôi thấy rằng những hiệu ứng này chủ yếu đã trở thành quá khứ, nhưng trong năm qua, một năm rưỡi qua đã có ảnh hưởng đáng kể đến lạm phát cốt lõi.
Về giá năng lượng, tôi nghĩ rằng đây là câu chuyện quan trọng hơn cho triển vọng lạm phát gần đây trong năm nay, vì giá năng lượng đã tăng mạnh và hiện vẫn duy trì ở mức cao. Điều này thậm chí đã ảnh hưởng đến lạm phát trong tháng này. Sau đó, chúng tôi thấy rằng điều này đã truyền dẫn từ giá năng lượng đến lạm phát cốt lõi như mong đợi. Ví dụ rõ ràng nhất là giá vé máy bay, nhưng còn nhiều ví dụ khác, vì năng lượng chắc chắn là một đầu vào quan trọng cho nhiều hàng hóa và dịch vụ trong nền kinh tế, bao gồm thực phẩm và những thứ khác. Vì vậy, chúng tôi đã thấy những hiệu ứng này, chúng đã ảnh hưởng đến dự đoán lạm phát tổng thể của tôi, và cũng ảnh hưởng đến lạm phát cốt lõi ở một mức độ nào đó, ít nhất là trong ngắn hạn - tính đến năm 2026.
Cuối cùng là câu chuyện về AI, điều này có thể là phần mới nhất. Chúng tôi thực sự thấy giá hàng hóa và chi phí khác liên quan đến xây dựng AI đang tăng lên: trung tâm dữ liệu, nhu cầu lớn về chip. Vì vậy, chúng tôi thấy điều này thể hiện trong các danh mục cụ thể, nhưng giá trong các ngành công nghiệp phụ thuộc vào AI đã tăng lên một cách khá đột ngột và mạnh mẽ. Tương tự, cho đến nay điều này chủ yếu ảnh hưởng đến những hàng hóa đó và những hàng hóa sử dụng chip, bao gồm hàng tiêu dùng. Chúng tôi cũng thấy một số dấu hiệu lan tỏa đến chi phí lao động xây dựng. Vì vậy, đây là lĩnh vực thứ ba - lạm phát do nhu cầu AI thúc đẩy - tôi đang theo dõi chặt chẽ.
Tuy nhiên, tôi cho rằng bức tranh rộng hơn cũng có tin tốt. Một số yếu tố đã dẫn đến lạm phát cao hơn một chút so với dự kiến trong năm nay, nhưng chúng tôi thấy rằng kỳ vọng lạm phát vẫn được neo giữ tốt, và chúng tôi thấy mức tăng lương tiếp tục ở mức vừa phải. Vì vậy, sự gia tăng chi phí lao động đơn vị đã chậm lại, phù hợp với lạm phát 2% hoặc thấp hơn, và một số chỉ số mà chúng tôi sử dụng để đo lường lạm phát tiềm ẩn đã giảm rõ rệt. Nếu bạn nhìn vào chỉ số lạm phát đa biến của Ngân hàng Dự trữ Liên bang New York hoặc chỉ số lạm phát xu hướng, khoảng 2.3%. Nếu bạn nhìn vào giá trị trung bình cắt cụt của Ngân hàng Dự trữ Liên bang Dallas, trong sáu tháng qua cũng ở mức tương tự.
Vì vậy, tôi nghĩ rằng những chỉ số này cho chúng ta biết, theo thời gian, chúng ta thực sự đã bị ảnh hưởng bởi thuế quan, giá năng lượng và bây giờ là AI, nhưng một số trong số đó không cho thấy lạm phát tiềm ẩn đang gia tăng. Thực tế, những chỉ số lạm phát tiềm ẩn này đã giảm. Không có chỉ số nào là hoàn hảo, đây chỉ là những chỉ số mà tôi quan tâm. Vì vậy, tình hình tổng thể là, năm nay thực sự có một số yếu tố thúc đẩy lạm phát, điều này dẫn đến triển vọng lạm phát của tôi cao hơn một chút. Tôi nghĩ rằng điều tôi đang theo dõi chặt chẽ nhất bây giờ là nhu cầu do AI thúc đẩy, và nó có thể phát triển như thế nào. Nhưng tôi không nghĩ rằng có bất kỳ yếu tố thúc đẩy lạm phát nào khác đang xuất hiện.
Bloomberg: Chúng tôi đã nghe từ bạn trong vài tháng qua, câu chuyện chính dường như là: mặc dù có rủi ro, nhưng có một câu chuyện chống lạm phát sắp đến. Thực tế, sau cuộc họp tháng 7 cho đến tháng 8, bạn đã nói như vậy, và chúng tôi cảm thấy------có thể chúng tôi đã hiểu sai------bạn có xu hướng phản đối việc tăng lãi suất vào tháng 9, nhưng tất nhiên bạn cuối cùng đã ủng hộ việc tăng lãi suất. Vì vậy, tôi muốn biết, có điều gì trong dữ liệu đã khiến bạn lo lắng hơn về rủi ro tăng lên, hay bạn cảm thấy rằng cốt lõi của ủy ban đang di chuyển theo hướng đó? Và thành thật mà nói, sự đồng thuận trong FOMC là rất quan trọng. Trong quyết định ủng hộ tăng lãi suất của bạn, có phải có một phần nào đó là để phù hợp với hướng đi của cốt lõi ủy ban?
Williams: Ừ, tôi đã kiên quyết ủng hộ quyết định này. Tôi nghĩ rằng đó là quyết định đúng đắn------chắc chắn là quyết định đúng đắn. Tôi nghĩ rằng dữ liệu mà bạn đề cập, cách mà dữ liệu phát triển đã khiến tôi nghĩ rằng quyết định đó là phù hợp.
Vì vậy, tôi nghĩ rằng tôi đã đề cập đến hai dữ liệu: một là vấn đề giá năng lượng. Nếu bạn nhìn vào đầu năm nay, thị trường tương lai cho thấy giá dầu sẽ giảm mạnh, điều này có thể đã quá lạc quan. Lúc đó có thể có nhiều sự lạc quan hơn rằng xung đột sẽ được giải quyết, vì vậy tôi nghĩ rằng điều này đã thay đổi. Hiện tại, giá năng lượng vẫn còn khá cao. Thị trường tương lai vẫn dự đoán giá năng lượng hoặc giá dầu sẽ giảm, nhưng mức giảm không lớn như vậy.
Thứ hai, tôi nghĩ rằng một điểm rất quan trọng là chúng tôi thấy sự chênh lệch từ giá dầu đến các chi phí nhiên liệu khác (như xăng, tất nhiên còn có dầu diesel), điều này phản ánh rằng không chỉ xung đột ở Trung Đông đã cắt giảm khả năng lọc dầu, mà còn xung đột giữa Nga và Ukraine. Vì vậy, chúng tôi đã thấy cú sốc bổ sung, nếu bạn muốn nói như vậy, hoặc nói rằng những diễn biến này đã tạo ra cú sốc bổ sung, tức là chi phí nhiên liệu tăng mạnh. Vì vậy, tôi nghĩ rằng đây là một tập hợp dữ liệu: giá năng lượng cao hơn, có thể kéo dài lâu hơn, điều này phù hợp với quan điểm của tôi rằng lạm phát sẽ không giảm nhanh như tôi trước đây hy vọng. Thứ hai, tôi vẫn tin rằng giá năng lượng sẽ không thúc đẩy lạm phát vào năm tới và sau đó, tôi chỉ đang xem xét tình hình hiện tại.
Tôi nghĩ rằng về mặt AI, tức là sự chuyển đổi nhu cầu do AI thúc đẩy là có thật, quy mô đáng kể và có thể tồn tại, và phía cung cần một thời gian để bắt kịp phía cầu, từ góc độ của tôi, điều này đã trở nên rõ ràng hơn. Đối với tôi, điều này giống như một vấn đề truyền thống, tức là sử dụng chính sách tiền tệ để cân bằng cung cầu. Với nhiều yếu tố thúc đẩy nhu cầu do AI mang lại thúc đẩy nền kinh tế tăng trưởng nhanh hơn ít nhất trong ngắn hạn, điều này cho thấy việc điều chỉnh chính sách tiền tệ không chỉ có lợi cho lạm phát mà nền kinh tế rõ ràng có thể chịu đựng lãi suất cao hơn một chút. Vì vậy, đây là những yếu tố ảnh hưởng đến suy nghĩ của tôi.
Vì vậy, đối với giả định của bạn, tôi vẫn tin rằng có những lực lượng chống lạm phát đang hoạt động. Tôi nghĩ rằng những điều này không thay đổi căn bản. Thực tế, dự đoán của tôi về lạm phát năm tới là lạm phát sẽ giảm mạnh------lạm phát tổng thể trong cả năm sẽ gần với mục tiêu 2% của chúng tôi, điều này phản ánh một số yếu tố mà tôi đã đề cập, tức là thuế quan sẽ hoàn toàn trở thành quá khứ. Ngay cả khi nhìn vào sự thay đổi trong 12 tháng, giá năng lượng dự kiến sẽ không còn thúc đẩy lạm phát vào năm tới------nó có thể trở thành lực lượng chống lạm phát. Tôi thực sự tin rằng sự cân bằng tổng thể giữa cung và cầu trong nền kinh tế có khả năng duy trì sự cân bằng tốt, và chúng tôi sẽ thấy lạm phát tiếp tục giảm.
Bloomberg: Vậy từ nghĩa này, biên bản cuộc họp đó cũng phản ánh rằng có một nhóm người cho rằng việc tăng lãi suất thực sự là cần thiết, trong khi một nhóm khác cho rằng việc tăng lãi suất giống như một quyết định quản lý rủi ro. Tôi muốn biết theo bạn, bạn thuộc nhóm nào. Bạn cảm thấy đây là một lần tăng lãi suất thực sự cần thiết, hay chỉ để phòng ngừa rủi ro lạm phát sắp đến?
Williams: Về cơ bản, tôi nghĩ rằng chính sách tiền tệ luôn là quản lý rủi ro. Nó luôn là việc đánh giá triển vọng kinh tế, sự không chắc chắn xung quanh nó, và rủi ro để đạt được mục tiêu kép của chúng tôi (việc làm tối đa, ổn định giá). Nó luôn là một vấn đề và quan điểm có xác suất. Vì vậy, câu trả lời của tôi là có. Vâng, tôi nghĩ rằng xét đến rủi ro giảm đối với mục tiêu việc làm tối đa của chúng tôi dường như đang giảm, việc tăng lãi suất là phù hợp. Nền kinh tế đã chứng minh là có khả năng phục hồi. Nếu có điều gì khác biệt, nền kinh tế dường như đã được củng cố một cách biên giới, vì vậy cảm giác rằng rủi ro việc làm tối đa đã giảm một chút, nhưng rủi ro lạm phát, do những yếu tố mà tôi đã đề cập------đặc biệt là xung quanh giá năng lượng và yếu tố AI------cho thấy rủi ro lạm phát có phần cao hơn. Tôi sẽ sử dụng từ "cao hơn một chút" và "thấp hơn một chút".
Tôi không nghĩ rằng dữ liệu theo bất kỳ cách nào cho thấy triển vọng kinh tế đã thay đổi căn bản, mà nhiều hơn là một sự đánh giá định tính lại về những nơi mà sự không chắc chắn và rủi ro nằm. Vì vậy, từ góc độ của tôi, câu trả lời là từ góc độ quản lý rủi ro, xem xét rủi ro để đạt được mục tiêu của chúng tôi, và xem xét loại thiết lập chính sách tiền tệ nào có thể đạt được mục tiêu đó tốt nhất, và đó là quyết định đúng đắn.
Bloomberg: Ngày mai bạn sẽ công bố CPI, đây là dữ liệu lạm phát cuối cùng mà bạn có thể thấy trước cuộc họp tiếp theo. Tôi muốn biết bạn sẽ chú ý đến điều gì để đánh giá xem triển vọng của bạn có còn hợp lệ hay không, và theo bạn, dữ liệu cốt lõi nào phù hợp với kỳ vọng 2% của bạn?
Williams: Ừ, tôi nghĩ rằng câu trả lời cho câu hỏi đầu tiên của bạn là chúng tôi sẽ xem tất cả dữ liệu. Quan trọng hơn, tôi và các đồng nghiệp của tôi tại Cục Dự trữ Liên bang sẽ xem xét kỹ lưỡng dữ liệu, hiểu tất cả các chi tiết, các yếu tố theo mùa, các yếu tố đặc biệt, tất cả đều là những yếu tố có thể khiến dữ liệu trong bất kỳ tháng nào biến động vì nhiều lý do khác nhau. Điều tôi muốn nói thứ hai là tôi kiên quyết tin tưởng vào việc dựa vào dữ liệu, nhưng không phải dựa vào bất kỳ điểm dữ liệu đơn lẻ nào trong một tháng nhất định. Dữ liệu có thể bị ảnh hưởng bởi nhiều yếu tố khác nhau, bao gồm các yếu tố theo mùa, mà ở một mức độ nào đó là đặc biệt. Vì vậy, điều bạn thực sự muốn xem là xu hướng tiềm ẩn. Đây là quan điểm của tôi.
Bạn nhận được một dữ liệu khác, nó là một phần của bức tranh, cùng với tất cả thông tin khác mà chúng tôi có tạo thành tổng thể. Khi tôi thực sự nhìn vào xu hướng tiềm ẩn của lạm phát, tôi đang tìm kiếm điều gì? Giá năng lượng biến động vì những lý do mà chúng tôi hiểu------xung đột------. Một số yếu tố khác về AI, tôi dự đoán rằng xu hướng này sẽ tiếp tục. Nhưng thực sự cần nhìn rộng hơn------chúng tôi đã thấy gì trong dịch vụ, nhà ở và hàng hóa, loại trừ một số loại này.
Đối với tôi, điều quan trọng là tiếp tục theo dõi xem lạm phát tiềm ẩn có di chuyển theo hướng mục tiêu 2% hay không. Tôi không mong đợi nó đạt được 2% ngay lập tức. Nhưng chúng tôi đang tiến bộ theo một cách mà xu hướng tiềm ẩn đang di chuyển theo hướng đúng. Tôi nghĩ rằng thực sự đây là những gì chúng tôi đã thấy trong vài tháng qua. Nhưng chúng tôi cần có thêm dữ liệu, thực sự cố gắng giải mã những gì nó có thể tiết lộ cho năm tới. Chính sách tiền tệ không thể có hiệu lực ngay trong một ngày hoặc một tuần. Nó cần một hoặc hai năm để có tác động đầy đủ đến nền kinh tế. Vì vậy, điều thực sự quan trọng là, điều này cho chúng tôi biết điều gì có thể xảy ra trong khoảng một năm tới.
Bloomberg: Nhưng bạn có một dữ liệu cốt lõi nào khiến bạn lo lắng hơn so với các dữ liệu khác không?
Williams: Ừ, tôi hy vọng thấp hơn chứ không phải cao hơn, nhưng tôi không có con số cụ thể. Một lần nữa, sau khi điều chỉnh một số yếu tố mà tôi đã đề cập, xem xét những xu hướng tiềm ẩn này.
Bloomberg: Hỏi thêm một câu về lạm phát do AI thúc đẩy. Bạn đã nói rằng đây là yếu tố chính mà bạn đang theo dõi. Điều gì khiến bạn tin rằng sự mất cân bằng cung cầu do xây dựng sẽ được giải quyết trong ngắn hạn? Tốc độ đầu tư không giảm. Nó khó có thể bị ảnh hưởng bởi lãi suất cao hơn. Trong khi không có điều chỉnh định giá cổ phiếu (điều này có thể làm chậm tốc độ), tại sao bạn nghĩ rằng nguồn cung có thể bắt kịp để ngăn chặn sự bùng nổ lạm phát rộng hơn có thể tiếp tục lan rộng trong toàn bộ nền kinh tế?
Williams: Vì vậy, đây chính là điều mà tôi đang theo dõi và quan sát. Tôi nghĩ rằng có một vài lý do. Đầu tiên, sự điều chỉnh nhỏ trong chính sách tiền tệ sẽ không thay đổi theo cách nào đó xu hướng tiềm ẩn của AI------chắc chắn là không. Tôi nghĩ rằng các nhà đầu tư ở đó tương đối không nhạy cảm với giá cả. Họ cảm thấy đây là một cơ hội lớn, sẽ mang lại sự cải thiện năng suất lớn, sự thay đổi mang tính cách mạng lớn, tôi nghĩ rằng điều này không hoàn toàn không bị ảnh hưởng bởi lãi suất, nhưng tôi không mong đợi chính sách tiền tệ sẽ có tác động sâu rộng đến điều này.
Nhưng trong phần còn lại của nền kinh tế, ý tôi là, tôi biết chúng ta đã nói về AI. Nhưng nền kinh tế Mỹ có hơn 30 nghìn tỷ đô la. Không chỉ AI. Vì vậy, tôi mong đợi thấy, và tôi nghĩ rằng chúng tôi đang thấy tác động của sự thay đổi chính sách tiền tệ và các điều kiện tài chính khác đối với phần còn lại của nền kinh tế, bất kể là trong lĩnh vực nhà ở, hay trong các lĩnh vực đầu tư kinh doanh khác ngoài AI, các quyết định khác nhạy cảm hơn với lãi suất, bao gồm các điều kiện tài chính, bao gồm tác động đến lãi suất dài hạn và giá trị đô la. Vì vậy, tôi nghĩ rằng tất cả những kênh khác chắc chắn đang hoạt động.
Đây là một tình huống không bình thường, chúng tôi có một ngành kinh tế con dường như đang hoạt động hết công suất, và sẽ tiếp tục trong một thời gian. Nhưng tôi nghĩ rằng điều thực sự quan trọng là nhìn vào nền kinh tế rộng hơn. Giá chip tôi không mong đợi sẽ giảm. Chúng có thể tiếp tục tăng. Nhưng cần nhìn không chỉ vào chúng, mà còn xem điều gì đang xảy ra với lạm phát tổng thể.
Hãy để tôi đưa ra một vài điểm dữ liệu mà tôi nghĩ có thể hỗ trợ cho lập luận này. Đầu tiên, thực sự không có dấu hiệu cho thấy thị trường lao động tổng thể đang mất cân bằng. Tỷ lệ thất nghiệp ở mức trên 4%, vẫn khá ổn định. Quan điểm cá nhân là thị trường lao động có một chút lỏng lẻo, nhưng không nhiều. Những người khác sẽ nói rằng chúng ta đang ở mức cân bằng. Vì vậy, tôi nghĩ rằng chúng ta không thấy sự mất cân bằng trong thị trường lao động sẽ tạo ra áp lực chi phí bổ sung cho các doanh nghiệp trong nền kinh tế rộng hơn. Chúng tôi cũng đã thấy điều này từ dữ liệu lương. Như tôi đã đề cập, bạn nhìn vào ECI hoặc lương theo giờ hoặc các chỉ số khác. Chúng tôi không thấy áp lực lạm phát từ đó.
Vì vậy, khi tôi lùi lại và suy nghĩ về việc AI trong ngành này có thể thúc đẩy lạm phát như thế nào, vấn đề là nếu còn có các yếu tố khác trong nền kinh tế cũng đang gia tăng áp lực lạm phát. Dù là từ sự tăng trưởng lương cao trong thị trường lao động hoặc sự tăng lương vượt quá năng suất, hay các áp lực chi phí nhập khẩu khác liên tục và quy mô lớn.
Tất nhiên, chúng tôi đã thấy điều này trong lĩnh vực năng lượng. Điều này chắc chắn là sự thật. Nhưng ngoài năng lượng và AI, chúng tôi không thấy những áp lực rộng lớn này làm tăng chi phí doanh nghiệp.
Những gì chúng tôi đã trải qua trong năm 2021 và 2022 là, các doanh nghiệp ở Mỹ và các quốc gia khác, vì họ phải đối mặt với sự gia tăng chi phí toàn diện, bất kể là chi phí nhập khẩu, chi phí lao động hay chi phí đầu vào khác, họ về cơ bản đã ở trong tình trạng khó khăn. Họ không thể tìm lại chi phí bằng cách thay thế một thứ bằng một thứ khác hoặc điều chỉnh cách sản xuất. Vì vậy, họ về cơ bản phải tăng giá. Vì vậy, bây giờ chúng tôi không thấy cùng một áp lực lạm phát rộng lớn như vậy.
Một điều khác mà tôi muốn đề cập là tăng trưởng GDP. Như tôi đã đề cập đến thị trường lao động, nhưng tăng trưởng GDP đang tăng, trong bốn quý qua có thể trung bình cao hơn một chút so với những gì tôi nghĩ là sản lượng tiềm năng.
Ví dụ, tăng trưởng cao hơn một chút so với 2%, tôi nghĩ rằng sản lượng tiềm năng cũng có thể cao hơn một chút so với 2%. Vì vậy, nền kinh tế tổng thể, mặc dù AI có động lực lớn như vậy và tất cả những điều này, không hề quá nóng. Vì vậy, tôi nghĩ rằng đây là những điều mà tôi đang xem xét. Một lần nữa, chính sách tiền tệ sẽ không thay đổi giá tương đối của AI so với các yếu tố khác, hoặc đầu tư tương đối, nó sẽ ảnh hưởng đến nền kinh tế rộng hơn.
Bloomberg: Vì vậy, bạn không nói rằng AI sẽ không còn là một yếu tố thúc đẩy lạm phát vượt mức nào đó, mà là nói rằng tổng thể sẽ giữ được sự cân bằng.
Williams: Đó chính xác là điều mà tôi đang nghĩ đến khi xem xét hai điều rất quan trọng đối với chính sách tiền tệ của chúng tôi. Một là duy trì sự cân bằng tổng thể giữa cung và cầu, hai là đảm bảo rằng áp lực giá mà chúng tôi thấy------dù là từ năng lượng hay thuế quan trước đó hay AI------không tràn ra thành lạm phát rộng hơn hoặc lâu dài hơn.
Vì vậy, đây là những điều tôi đang quan tâm, biết rằng giá chip sẽ tự điều chỉnh theo sức mạnh thị trường của nó.
Bây giờ, có một điều bạn đã đề cập mà tôi nên bổ sung, tôi thực sự thấy rằng việc xây dựng AI cuối cùng sẽ mang lại hai hiệu ứng cung. Một là đây là những tín hiệu giá rất mạnh, sẽ thúc đẩy việc tăng cung. Những mức giá này rất cao. Việc sản xuất chip rất có lợi nhuận. Vì vậy, rõ ràng có rất nhiều đầu tư để xây dựng nhà máy nhằm sản xuất nhiều chip hơn. Điều này cần thời gian. Cần một khoảng thời gian, nhưng cuối cùng cung sẽ được đáp ứng. Thứ hai là cuối cùng tôi nghĩ chúng ta sẽ thấy việc xây dựng AI mang lại năng suất cao hơn với hiệu ứng cung lớn hơn. Chúng ta đã thấy điều này trong các công ty và doanh nghiệp sử dụng AI riêng lẻ. Họ đã đạt được sự gia tăng năng suất khổng lồ. Tôi muốn nói rằng chúng ta chỉ mới thấy một chút dấu hiệu cho nền kinh tế rộng lớn hơn. Vì vậy, tôi nghĩ rằng trong tương lai, khó khăn ở đây là: cần bao lâu để đến đó? Trong tương lai, chúng ta sẽ nhận được một số hiệu ứng cung tích cực từ điều này, nhưng điều thực sự quan trọng là cuộc đua------ trong AI, là cuộc đua giữa cầu và cung. Hiện tại, trong ngắn hạn, cầu chắc chắn đang thắng, nhưng tôi thực sự dự đoán rằng trong tương lai, cung không chỉ sẽ phản ứng mà thực sự sẽ trở thành một lực lượng chống lạm phát.
Bloomberg: Nhưng ngay cả trước khi bạn thấy những sự gia tăng năng suất đó------ những sự gia tăng này có thể nói là khó xác định chính xác trong khung thời gian------ trong triển vọng mô hình của bạn, tôi nghĩ rằng lạm phát năm nay vẫn là 3.5%, sau đó giảm xuống 2% và đạt mục tiêu vào năm 2028, đúng không? Bạn thực sự thấy cung cầu của AI sẽ cân bằng hơn vào thời điểm nào trong khung thời gian này?
Williams: Trong nội bộ AI?
Bloomberg: Vâng, trong nội bộ AI. Là trong khung thời gian hai năm tới, hay lâu hơn?
Williams: Tôi nghĩ rằng cần thời gian lâu hơn. Giả sử động lực cầu như dự kiến tiếp tục, đây là một giả định lớn. Nó có thể thay đổi tùy thuộc vào quan điểm về lợi ích đầu tư này. Nhưng với kỳ vọng cơ bản của tôi, tôi dự đoán rằng cầu trong lĩnh vực AI sẽ rất mạnh. Tôi nghĩ rằng cung sẽ phản ứng, nhưng cần một thời gian để bắt kịp. Nhưng tôi nghĩ rằng đến lúc đó bạn cũng sẽ muốn có được sự thuận lợi về năng suất, nếu bạn muốn nói như vậy, bắt đầu thấy điều này.
Hiện tại, sự gia tăng năng suất vẫn khá tốt. Với việc sửa đổi tài khoản thu nhập quốc dân gần đây, ý tôi là, kể từ năm 2019, năng suất chắc chắn đã vượt quá 2%. Tôi ngày càng tin rằng chúng ta đang ở trên một con đường năng suất tốt hoặc mạnh, và điều này có thể chủ yếu không phải do AI. Vì vậy, tôi nghĩ rằng đây cũng là một yếu tố giúp tôi có một chút tự tin rằng động lực chống lạm phát đang hình thành. Chúng ta có sự gia tăng năng suất tốt. Như tôi đã nói, chi phí lao động trên mỗi đơn vị khá ôn hòa. Vì vậy, trong trung hạn, không phải ngắn hạn, mà là trung hạn, tôi nghĩ rằng đây là những chỉ số tốt cho thấy lạm phát nên trở lại gần mức 2% trước cuối năm tới.
Bloomberg: Hãy nói về lãi suất. Từ bài phát biểu của bạn ở Buffalo, bạn nói rằng bạn vẫn nghĩ rằng năm nay sẽ có thêm một lần tăng lãi suất nữa, điều này sẽ khiến lãi suất chuẩn mục tiêu nằm trong khoảng 4% đến 4.25%. Điều này có đủ để hoàn thành nhiệm vụ không? Xét về những gì bạn đã nói hôm qua, có một số hiệu ứng mà bạn thực sự không thể kiểm soát bằng lãi suất------ giá chip, cung chip, dầu mỏ.
Williams: Ừ, một lần nữa, chúng ta không thể kiểm soát những điều đó, và cũng không nên kiểm soát. Ý tôi là, tôi nghĩ rằng những tín hiệu giá đến từ đầu tư AI, về AI, chẳng hạn như giá chip hoặc một số thứ khác, chúng tôi hy vọng rằng những tín hiệu giá này sẽ phát huy tác dụng, khiến mọi người sử dụng chúng cho giá trị cao nhất, các nhà sản xuất tăng sản lượng. Nhưng nếu bạn nhìn vào những gì đã xảy ra với điều kiện tài chính tổng thể, rõ ràng là thị trường chứng khoán vẫn rất sôi động. Mọi người rất lạc quan về nền kinh tế Mỹ, tôi thực sự cũng vậy, và về đầu tư AI cũng rất rất lạc quan. Nhưng chúng ta đã thấy lợi suất dài hạn tăng lên, vì vậy tôi nghĩ rằng điều này có nghĩa là lãi suất thế chấp cao hơn và chi phí vay cao hơn, cho các doanh nghiệp khác, bao gồm cả AI, cũng như phần còn lại của nền kinh tế.
Vì vậy, liệu chúng ta có làm đủ không? Thời gian sẽ chứng minh. Chúng ta sẽ có thêm dữ liệu để đánh giá. Nhưng quan điểm của tôi là, đây không phải là một nền kinh tế đang quá nóng tổng thể. Đây không phải là một nền kinh tế đang gia tăng áp lực lạm phát ngoài những cú sốc cụ thể mà chúng ta đang trải qua, vì vậy tôi nghĩ rằng điều này quay trở lại rủi ro này. Luôn luôn là quản lý rủi ro, tức là chúng ta làm thế nào để duy trì một nền kinh tế vững mạnh gần với tăng trưởng xu hướng, và lạm phát không tràn ra thành lạm phát rộng hơn và lâu dài hơn. Vì vậy, điều thực sự quan trọng là duy trì sự cân bằng tổng thể giữa cung và cầu, tôi nghĩ rằng điều này liên quan đến việc đánh giá xem nền kinh tế có đang quá nóng hay không, và tôi nghĩ rằng không phải.
Vào đầu năm nay, thậm chí gần đây, cho đến báo cáo việc làm mới nhất, bạn sẽ nghe thấy lập luận về việc tái tăng tốc, rằng thị trường lao động lại nóng lên. Tôi nghĩ rằng thị trường lao động tổng thể hoạt động khá tốt. Nó ổn định. Luôn luôn ổn định. Luôn luôn có sức bền, nhưng chúng ta không thấy các chỉ số quá nóng rộng rãi. Trong một số loại, thực sự đã thấy, các nhà tuyển dụng mà tôi đã nói chuyện thực sự nói rằng một số loại kỹ năng hoặc cung đang căng thẳng. Nhưng tôi nghĩ rằng điều này chỉ phản ánh rằng một số ngành trong nền kinh tế hoạt động rất mạnh trong khi các ngành khác đang chậm lại.
Bloomberg: Vậy, hãy thử đánh giá lại triển vọng lãi suất của bạn. Bạn vẫn nghĩ rằng sẽ có thêm một lần tăng lãi suất vào một thời điểm nào đó trong năm nay. Điều này có đủ không? Còn năm 2027 thì sao?
Williams: Tôi muốn quay lại với sự phụ thuộc vào dữ liệu. Tôi cảm thấy với cầu mạnh mẽ, và tôi nghĩ rằng những sửa đổi tài khoản thu nhập quốc dân được công bố kể từ đó đã củng cố rằng đây là một nền kinh tế tăng trưởng khá tốt. Tôi nghĩ rằng điều này cũng củng cố rằng đây là một nền kinh tế cung khá tốt. Vì vậy, tôi đã điều chỉnh quan điểm của mình về tăng trưởng tiềm năng của nền kinh tế lên khoảng vài phần trăm, vì vậy đây là tin tốt. Tôi thích một nền kinh tế mạnh mẽ, đặc biệt là cung mạnh mẽ. Thị trường lao động, tôi nghĩ rằng một lần nữa đã chứng minh là ổn định và vững mạnh. Vì vậy, câu hỏi là, khi dữ liệu tích lũy, câu chuyện về sự cân bằng tốt giữa cung và cầu của nền kinh tế mà chúng ta thấy có đúng không, cầu hơi mạnh, và thành thật mà nói cung cũng hơi mạnh? Đây là đánh giá về lãi suất nào có thể duy trì sự cân bằng này, và sau đó rõ ràng đảm bảo lạm phát……
Bloomberg: Tôi hiểu rằng bạn vẫn phụ thuộc vào dữ liệu, nhưng bạn phải đưa ra một ước tính cho năm 2027……
Williams: Nếu bạn hỏi tôi một cách cơ bản, liệu tôi có thay đổi quan điểm của mình hay không, tức là nếu triển vọng tương đối phù hợp với kỳ vọng của tôi, tôi vẫn chưa thay đổi quan điểm của mình rằng có thể phù hợp để tăng lãi suất thêm một lần nữa. Tôi nghĩ rằng hiện tại tôi không có lý do nào để tin rằng chúng ta cần làm nhiều hơn. Nhưng bạn hỏi về năm 2027, chúng ta sẽ phải xem. Ý tôi là, bây giờ mới giữa tháng 10. Nền kinh tế này đang chịu ảnh hưởng từ nhiều yếu tố khác nhau, và chúng ta chỉ có thể tiếp tục theo dõi dữ liệu. Một lần nữa, điểm mấu chốt không phải là một điểm dữ liệu đơn lẻ hoặc bạn biết gì, mà là thực sự nhìn vào những xu hướng tiềm năng mà chúng ta thấy trong lao động, việc làm và lạm phát.
Bloomberg: Nhiều đồng nghiệp của bạn cũng thấy rằng câu chuyện chống lạm phát này đang diễn ra, thậm chí một số thành viên FOMC có quan điểm diều hâu hơn cũng ở một mức độ nào đó. Nhưng họ có sự khác biệt về con đường lãi suất thích hợp. Tôi không yêu cầu bạn phát ngôn thay mặt cho bất kỳ cá nhân nào. Bạn nghĩ rằng sự khác biệt này có thể quy về những kỳ vọng khác nhau về cách nền kinh tế sẽ phát triển, hay là những ước tính khác nhau về lãi suất trung lập? Nói cách khác, mức lãi suất nào cần thiết để đưa chúng ta đến 2%? Đây thực sự có phải là một vấn đề về lãi suất trung lập không?
Williams: Ừ, cảm ơn bạn đã đề cập đến r-star------ mất một lúc để đề cập đến điều đó. Như bạn đã nói, tôi sẽ không phát ngôn thay mặt cho các đồng nghiệp của mình, nhưng tôi thực sự rất cẩn thận xem xét SEP, và rõ ràng là lắng nghe những bình luận của các đồng nghiệp của tôi. Tôi nghĩ điều quan trọng nhất là chúng tôi hoàn toàn đồng ý về quyết tâm và cam kết đạt được mục tiêu 2% của chúng tôi và làm điều đó kịp thời. Ở điểm này không có sự khác biệt nào, và rõ ràng chúng tôi cũng cam kết với hai khía cạnh của sứ mệnh kép.
Vì vậy, tôi nghĩ rằng khi bạn tập hợp 19 người lại với nhau, bạn bắt đầu đạt được sự đồng thuận về mục tiêu mà chúng tôi đang cố gắng đạt được và chiến lược để thực hiện điều đó, đó là một điểm khởi đầu tốt. Sau đó là phần khó khăn. Đó là việc thực hiện chiến lược, bạn đánh giá như thế nào về các yếu tố tiềm năng ảnh hưởng đến lạm phát hoặc kỳ vọng lạm phát, ảnh hưởng đến cung cầu, cân nhắc các thông tin khác nhau. Tôi nhìn nhận nhiều lập luận diều hâu hơn, như bạn đã nói, có một số kịch bản, nền kinh tế phát triển theo một cách nào đó, bạn cần một con đường lãi suất cao hơn để tốt nhất đạt được mục tiêu của chúng tôi. Cũng có, tôi sẽ nói rằng tương tự, con đường kinh tế trong tương lai sẽ nói rằng không cần phải làm như vậy. Chúng ta không biết chúng ta đang sống trong kịch bản nào.
Chủ đề lớn của các ngân hàng trung ương toàn cầu và chính sách tiền tệ là phân tích kịch bản, và chúng tôi đã thực hiện rất nhiều phân tích kịch bản trong nội bộ Cục Dự trữ Liên bang. Chúng tôi không công bố những kịch bản này như một phần của giao tiếp, nhưng chúng tôi thực sự thực hiện phân tích này. Nhưng tôi nghĩ rằng 18 đồng nghiệp của tôi đều thể hiện phân tích kịch bản này. Họ đã làm việc với đội ngũ, thông qua tất cả các báo cáo, thông qua tất cả các tài liệu và dữ liệu, và sau đó đưa ra, ừ, đây là kịch bản cơ bản của tôi, đây là những rủi ro khác. Vì vậy, tôi nghĩ rằng điều này đã nắm bắt được------ những bình luận của đồng nghiệp tôi đã nắm bắt được------ tôi nghĩ rằng đã nắm bắt được khá tốt một tập hợp các kết quả khả thi mà chúng tôi cần suy nghĩ và chuẩn bị. Tôi đã bày tỏ quan điểm cá nhân của mình và kịch bản cơ bản của tôi. Tôi nghĩ rằng, một lần nữa, không phải phát ngôn thay mặt cho các đồng nghiệp của tôi, nhưng tôi nghĩ rằng chúng tôi đều phải theo dõi dữ liệu phát triển như thế nào và những rủi ro khác nhau này phát triển ra sao, và sau đó đưa ra quyết định tốt nhất của chúng tôi.
Bây giờ, về lãi suất trung lập, tôi có thể dễ dàng trả lời câu hỏi này, vì các đồng nghiệp của tôi, hoặc nói cách khác, hầu hết các đồng nghiệp của tôi, đã điền vào lãi suất cuối cùng trong SEP, bạn có thể thấy có một loạt quan điểm ở đó, và nó đã phát triển theo thời gian. Nó cũng đã phát triển từ năm 2012 đến năm 2020. Bạn biết đấy, khi chúng tôi ban đầu------ chúng đã giảm xuống khi bằng chứng cho thấy lãi suất trung lập của chúng tôi thấp hơn. Chúng tôi đã thấy chúng tăng nhẹ đến vừa phải trong vài năm qua, vì sức bền và tiềm năng mạnh mẽ của nền kinh tế đã xuất hiện, cộng với các yếu tố khác. Vì vậy, tôi nghĩ rằng sự khác biệt về lãi suất trung lập đã đóng vai trò trong giả định của tôi về con đường lãi suất tổng thể cần thiết để đạt được mục tiêu của chúng tôi, vì đó là định nghĩa về lãi suất trung lập hoặc r-star. Đối với tôi, nó cho bạn biết bạn nhìn nhận con đường cuối cùng của lãi suất như thế nào, tức là vào năm 2027, 2028, 2029 và sau đó chúng cần ở đâu, chứ không phải cho bạn biết cần phải làm gì trong bất kỳ cuộc họp nào.
Bloomberg: Bạn vẫn tin rằng chúng ta hiện đang ở mức độ hạn chế vừa phải không?
Williams: Câu hỏi này có nhiều phiên bản khác nhau, bạn có thể xem các chỉ số khác nhau. Tôi nghĩ rằng nếu bạn hỏi tôi cụ thể về câu hỏi R trừ R-star, không phải từ tất cả các yếu tố có thể được đưa vào đánh giá điều kiện tài chính. Dựa trên dự đoán của tôi về lạm phát, giả sử điều này trở thành sự thật, tôi thực sự nghĩ rằng chúng ta đang ở trong một------ tôi sẽ nói rằng lãi suất trung lập không thấp như năm 2019. Tôi nghĩ rằng lãi suất trung lập có thể đã tăng lên từ một phần tư đến nửa điểm phần trăm, vì dù là chính sách tài khóa hay các yếu tố tài chính hoặc tăng trưởng mạnh hơn đã đẩy nó lên một chút, đây là tin tốt. Nhưng tôi nghĩ rằng quan điểm của tôi là, lãi suất trung lập dài hạn có thể vẫn khá thấp, khoảng 1% hoặc cao hơn một chút, vì vậy từ góc độ này, nếu nền kinh tế hoạt động như tôi dự đoán trong năm tới, tôi nghĩ rằng chúng ta không xa lắm so với mức trung lập.
Bloomberg: Tôi muốn nói một chút về bài phát biểu gần đây của bạn. Bây giờ, bạn có một vị trí đặc biệt trong FOMC. Lịch sử có một cái gọi là "ba chiếc xe ngựa", bao gồm Chủ tịch Ngân hàng Dự trữ Liên bang New York, Phó Chủ tịch và Chủ tịch, hầu hết các nhà quan sát, nhà kinh tế có kinh nghiệm mà chúng tôi đã nói chuyện, trong số đó một số đã làm việc tại Cục Dự trữ Liên bang, rất ít người không nói rằng họ nghĩ rằng bạn và Phó Chủ tịch Jefferson đã nhận được bất kỳ chỉ thị nào nói với bạn rằng bạn nên nói gì, nhưng đồng thời, hầu hết mọi người giả định rằng bạn sẽ thông báo trước cho Chủ tịch về thông điệp mà bạn sẽ truyền đạt, và hai bài phát biểu cách nhau hai ngày. Đây là một tín hiệu khá rõ ràng cho thấy cả hai bạn đều nghĩ rằng không có sự cấp bách nào để tăng lãi suất một lần nữa sau tháng 9. Vì vậy, câu hỏi là: có hợp lý không khi nghĩ rằng Chủ tịch đã được thông báo trước, và rõ ràng ông ấy không can thiệp để ngăn chặn thông điệp này được truyền đạt?
Williamson: Vì vậy, tôi nói từ góc độ của riêng mình. Tôi sẽ không nói thay cho người khác, nhưng như tôi đã làm trong nhiều năm qua, tôi đã đưa ra quan điểm của riêng mình về nền kinh tế, những rủi ro trong việc đạt được mục tiêu của chúng ta và cách tôi nhìn nhận chính sách tiền tệ liên quan đến điều này. Rõ ràng, tôi đồng ý với đồng nghiệp của mình. Bây giờ không phải là lúc chúng ta cố gắng nói trong tuyên bố FOMC rằng, ừ, đây chắc chắn là con đường lãi suất trong tương lai. Đó là loại hướng dẫn dự đoán. Nhưng theo quan điểm của tôi, quan điểm của riêng tôi về nơi chúng ta đang ở, và điều tôi nghĩ là rất quan trọng là thực sự cần nhìn vào xu hướng tiềm năng của lạm phát, vì chúng ta bị ảnh hưởng bởi nhiều cú sốc khác nhau, cho dù là giá năng lượng, AI hay những thứ khác.
Vì vậy, tôi đang bày tỏ quan điểm của mình về cách tôi suy nghĩ về việc thu thập dữ liệu, và thành thật mà nói, tôi rất hài lòng với cách ủy ban đã xử lý điều này trong vài cuộc họp gần đây, thu thập dữ liệu và suy nghĩ nghiêm túc. Vào tháng 7, chúng tôi không hành động. Chúng tôi muốn có thêm bằng chứng. Vào tháng 9, chúng tôi có hai tháng dữ liệu. Đây là một cơ hội để đánh giá, xem xét những gì xu hướng tiềm năng cho chúng tôi biết, không phải dựa vào các điểm dữ liệu, mà là phản ứng với những xu hướng này, đó chính xác là cách tôi ra khỏi cuộc họp tháng 9. Hãy làm lại một lần nữa. Trong bối cảnh hiện tại của chúng ta, đó là cách đúng đắn. Nền kinh tế đang chứng minh sự kiên cường. Tôi nghĩ rằng xu hướng chống lạm phát tiềm năng, hãy để chúng ta quan sát cách những điều này tiếp tục, nhưng cũng phải xem xét những yếu tố khác.
Vì vậy, đó là cách tôi xử lý các bình luận trong bài phát biểu của mình. Về chủ tịch, rõ ràng tôi liên lạc thường xuyên với ông ấy. Chúng tôi gặp nhau thường xuyên, nhưng tôi sẽ không nói thêm về điều này.
Bloomberg: Thường xuyên có nghĩa là gì? Lần gặp gần đây nhất là khi nào?
Williamson: Chúng tôi gặp nhau thường xuyên, bạn có thể thấy trong lịch của tôi, và sẽ gặp nhau bất cứ khi nào có cơ hội. Điều này đã là tiêu chuẩn kể từ khi tôi đến đây. Thực sự là về việc tôi cố gắng diễn đạt một cách hiệu quả nhất có thể về cách tôi nhìn nhận nền kinh tế và chính sách tiền tệ đang ở đâu.
Bloomberg: Nhưng có thể nói rằng, bạn đang bày tỏ quan điểm của mình, nhưng đồng thời, cách bạn chọn từ ngữ đã gửi một tín hiệu rõ ràng đến một thị trường dường như không nhất quán với kỳ vọng của nó. Điều này ít nhất một phần là điểm chính trong bài phát biểu của bạn, tức là gửi tín hiệu đến thị trường, không phải cho nhiều cuộc họp trong tương lai, mà chỉ cho một cuộc họp, bạn có thể hơi lệch một chút?
Williamson: Rõ ràng, một phần quan trọng trong công việc của tôi là quan sát thị trường đang làm gì, chúng tôi nói thị trường, tất nhiên chúng tôi đang nói về giá cả, có rất nhiều người đang giao dịch và suy nghĩ về những vấn đề này. Vì vậy, rõ ràng tôi đang quan sát giá cả thị trường là gì, có thông tin gì ở đó, tôi đã học được rằng không nên cố gắng đoán thị trường. Thị trường tự đưa ra quan điểm của chúng, sự không chắc chắn của chúng về những gì sẽ xảy ra với nền kinh tế, điều này có nghĩa là gì đối với chính sách tiền tệ? Vì vậy, tôi xem điều này và quan sát. Tôi nghĩ rằng đó là thông tin hữu ích.
Nhưng khi tôi phát biểu, khi tôi suy nghĩ về những gì tôi nói, chúng không phải là về thị trường. Chúng là về đánh giá của tôi về nền kinh tế, những rủi ro trong việc đạt được mục tiêu của chúng ta, và cách chính sách tiền tệ được định vị ở đó. Vì vậy, tôi nghĩ điều tốt nhất đối với tôi là nói lại rằng đây là quan điểm của tôi, và càng rõ ràng càng tốt.
Bloomberg: Về thị trường, lợi suất 10 năm khoảng 5%, tôi muốn biết bạn nghĩ gì về điều này. Liệu thị trường có đang ít nhất làm một phần công việc thắt chặt cho Cục Dự trữ Liên bang vào lúc này không, liệu mức lợi suất này có cho phép bạn tạm dừng trong chu kỳ tăng lãi suất không? Nếu chúng ta thực sự đang trong chu kỳ tăng lãi suất, có thể không cần phải tích lũy tăng lãi suất từ cuộc họp này sang cuộc họp khác.
Williamson: Vì vậy, cá nhân tôi không thích cụm từ "thị trường làm việc cho chúng tôi", vì chúng tôi phải tự làm việc cho chính mình. Thị trường, như tôi đã đề cập, rõ ràng các nhà tham gia thị trường đang quan sát tất cả dữ liệu mà chúng tôi đang quan sát. Họ đang xem xét tất cả các yếu tố và đưa ra quyết định của riêng mình. Lợi suất 10 năm không chỉ liên quan đến chính sách tiền tệ. Lợi suất 10 năm liên quan đến nhiều yếu tố dài hạn, về cung cầu và sự bùng nổ AI cũng như năng suất phát sinh từ đó. Về chính sách tài khóa, sự không chắc chắn xung quanh giá năng lượng. Vì vậy, ngoài chính sách tiền tệ, có nhiều yếu tố ảnh hưởng đến lợi suất dài hạn.
Từ góc độ của tôi, rõ ràng những điều này ảnh hưởng đến quyết định của những người thực tế. Nếu bạn đang cố gắng mua nhà, nếu bạn đang cố gắng đầu tư, nếu bạn là một doanh nghiệp đang cố gắng mở rộng, đây là những điều ảnh hưởng đến chi phí tài chính của bạn và các khía cạnh khác. Vì vậy, điều này rất quan trọng để hiểu cách điều kiện tài chính ảnh hưởng đến các phần khác nhau của nền kinh tế.
Thị trường chứng khoán cho chúng ta một câu chuyện rất lạc quan về nền kinh tế, nhưng đồng thời, về lãi suất, chi phí vay mượn đã tăng lên. Đây là những yếu tố mà tôi xem xét khi suy nghĩ về triển vọng kinh tế và một số rủi ro của triển vọng đó. Nhưng cuối cùng, chúng tôi phải tập hợp lại và thảo luận về cách tốt nhất để định vị nền kinh tế trong chính sách tiền tệ, đó là một phần của câu chuyện, và thực hiện quản lý rủi ro. Vì vậy, tôi không nghĩ rằng họ đang làm việc cho chúng tôi. Tôi thực sự nghĩ rằng khi chính sách tiền tệ được giao tiếp tốt, nhất quán và tập trung vào việc đạt được mục tiêu, các nhà tham gia thị trường hiểu điều đó, vì vậy họ sẽ dự đoán một số hành động của chúng tôi.
Tôi nghĩ rằng đây là một dấu hiệu về cách chính sách tiền tệ hoạt động, nhưng thực sự không phải là về việc họ làm việc cho chúng tôi. Cuối cùng, chúng tôi phải đưa ra quyết định đúng đắn để làm điều đó. Tôi cũng không thích từ "tạm dừng". Tôi cảm thấy tôi chưa bao giờ tạm dừng. Mỗi ngày tôi đều làm việc. Trong những năm tôi làm công việc này, tôi chưa bao giờ cảm thấy mình tạm dừng, nhưng tôi trở lại điều tôi đã nói trước đó, tôi thấy một nền kinh tế thực sự đã chứng minh sự kiên cường. Tôi nghĩ rằng chúng ta phải hiểu các yếu tố khác nhau ảnh hưởng đến cung cầu và lạm phát, nhưng điều này có nghĩa là đánh giá cẩn thận, xem xét dữ liệu sắp tới, dữ liệu có nghĩa là tất cả thông tin mà chúng ta có, thu thập thông tin này, thảo luận tốt và đưa ra quyết định. Đây là cách chúng ta thực hiện tốt chính sách tiền tệ, đặt nền tảng cho sự thành công của chúng ta trong tương lai và năm tới.
Bloomberg: Về công việc của bạn. Đây là nhiệm kỳ thứ hai của bạn, bạn gần 65 tuổi, còn một thời gian nữa. Nhưng tôi muốn biết liệu bạn có nghĩ đến việc nghỉ hưu sớm hay có kế hoạch hoàn thành nhiệm kỳ không?
Williamson: Ừ, bạn có thể tưởng tượng từ cuộc trò chuyện này, công việc hàng ngày của tôi có rất nhiều điều, nền kinh tế và chính sách tiền tệ. Đây là điều tôi tập trung 100%. Ngoài tất cả những gì chúng tôi làm tại Ngân hàng Dự trữ Liên bang New York về thực hiện chính sách tiền tệ và các trách nhiệm khác, vì vậy tôi thực sự yêu thích công việc này. Tôi luôn thích làm việc với những người cùng làm việc với tôi. Vì vậy, khi tôi bắt đầu ở đây vào tháng 6 năm 2018, ý định của tôi là phục vụ hết nhiệm kỳ của mình và tiếp tục như vậy, đó là thái độ của tôi. Tôi không nghĩ về bước tiếp theo.
Bloomberg: Làm rõ, nhiệm kỳ đầy đủ là 10 năm sau tháng 6 năm 2018.
Williamson: Một lần nữa, khi tôi nhận công việc này, đó là sự hiểu biết của tôi. Đây là cam kết của tôi với hội đồng ngân hàng, và cũng là cam kết của tôi khi gia đình tôi chuyển đến New York, rằng chúng tôi sẽ ở đây trong 10 năm.
 Cảnh báo rủi ro