Bridgewater Dalio cảnh báo: Thị trường trái phiếu Mỹ gấu "vẫn chưa kết thúc", rủi ro mất cân bằng cung cầu tiếp tục tích lũy
 Quan điểm cốt lõi


 Dalio cho rằng, Mỹ đang bước vào một vòng luẩn quẩn xấu khi mở rộng nợ và thu hẹp nhu cầu, lãi suất tăng làm tăng chi phí vay mượn, từ đó đẩy quy mô nợ lên; nhu cầu từ nước ngoài chuyển hướng, hai "chủ nợ" lớn là Nhật Bản và Trung Quốc đều có động cơ giảm nắm giữ, nhìn chung sự thay đổi trong kỳ vọng cung và cầu trái phiếu mới cho thấy việc bán khống trái phiếu Mỹ dễ hơn việc mua vào; nợ doanh nghiệp và làn sóng tài trợ AI làm gia tăng cuộc cạnh tranh về vốn, thị trường tín dụng doanh nghiệp giống như "chim hoàng yến trong mỏ than"; chi phí trả nợ xói mòn không gian tài chính; cạnh tranh nợ toàn cầu gia tăng, thị trường chứng khoán khó có thể tự cứu mình, bao gồm cả nợ và cổ phần, dường như nguồn cung tài sản tài chính vượt xa khả năng tiêu thụ của nhu cầu.
Tác giả: Lý Đan
Người sáng lập đồng thời của quỹ đầu tư lớn Bridgewater, Ray Dalio, một lần nữa cảnh báo về trái phiếu chính phủ Mỹ: việc bán tháo trái phiếu chính phủ Mỹ vẫn chưa chạm đáy, cấu trúc cung cầu mất cân bằng đang đẩy trái phiếu Mỹ vào một cuộc khủng hoảng nợ lịch sử.
Dalio đã viết trên mạng xã hội LinkedIn vào ngày 13 tháng 10 theo giờ miền Đông Mỹ rằng, Mỹ đang bước vào một vòng luẩn quẩn tiêu cực, trong đó sự mở rộng nợ và nhu cầu suy giảm tương tác lẫn nhau, lãi suất tăng cao làm tăng chi phí vay mượn, từ đó đẩy quy mô nợ lên cao, và vòng xoáy này sẽ tiếp tục cho đến khi "nền kinh tế và thị trường tài chính chịu áp lực đủ lớn, cung cầu trở lại cân bằng". Ông viết: "(Trái phiếu của Mỹ) có thể còn một chặng đường dài trong thị trường gấu."
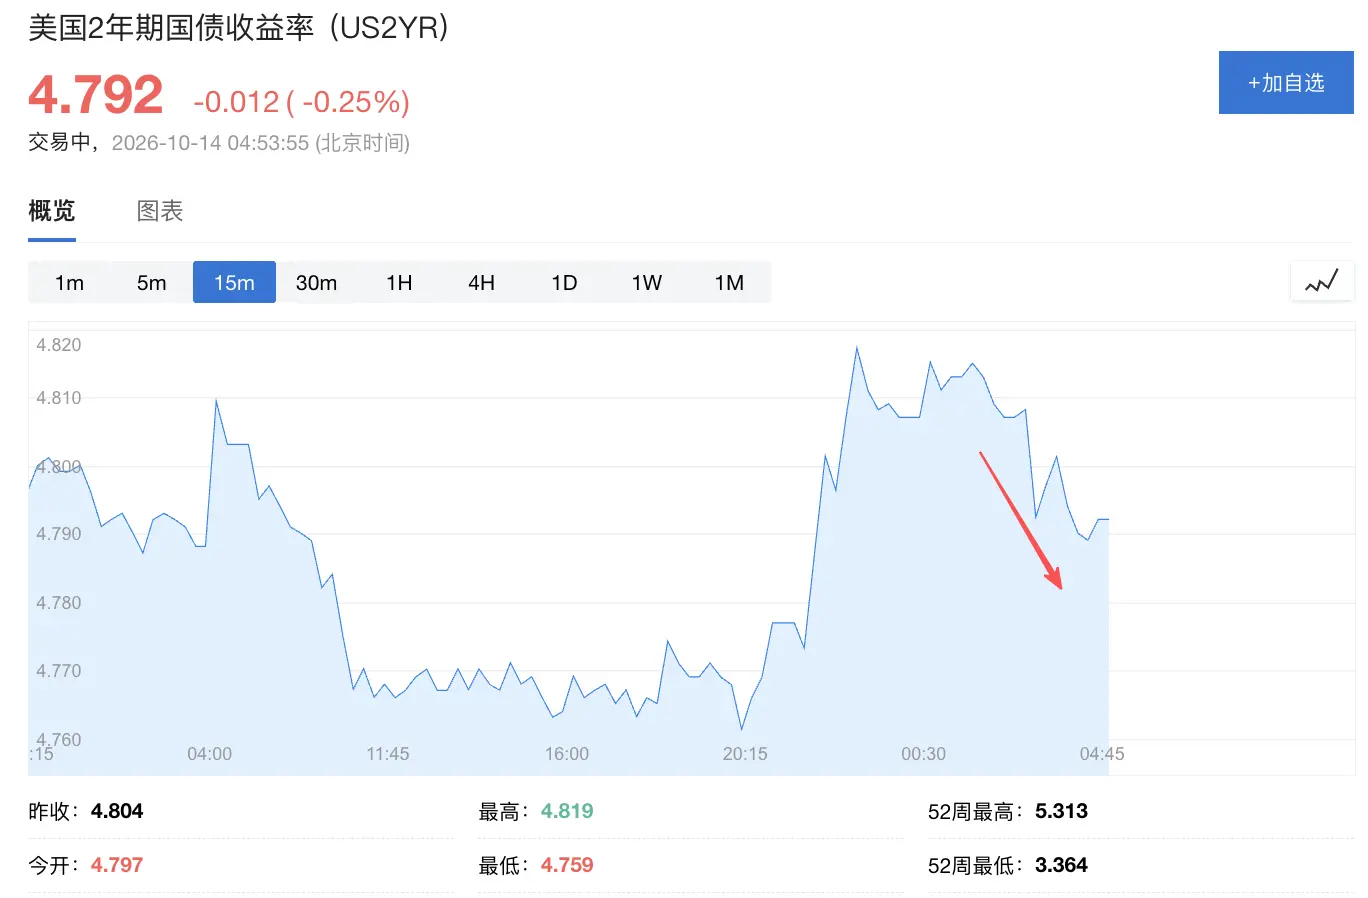
Phát biểu của Dalio trái ngược rõ rệt với quan điểm của các tổ chức như BlackRock và Morgan Stanley Investment Management. Những tổ chức này đã chuyển sang lạc quan sau khi lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm tăng vọt lên mức cao nhất kể từ năm 2002, gần 5.4% vào đầu tháng này. Theo báo cáo, chỉ số Bloomberg theo dõi trái phiếu chính phủ Mỹ đã giảm khoảng 2.4% từ đầu năm đến nay, và giá trái phiếu chính phủ Mỹ dự kiến sẽ ghi nhận mức giảm hàng năm đầu tiên kể từ năm 2022.
Nợ công Mỹ đạt mức cao nhất kể từ Thế chiến II
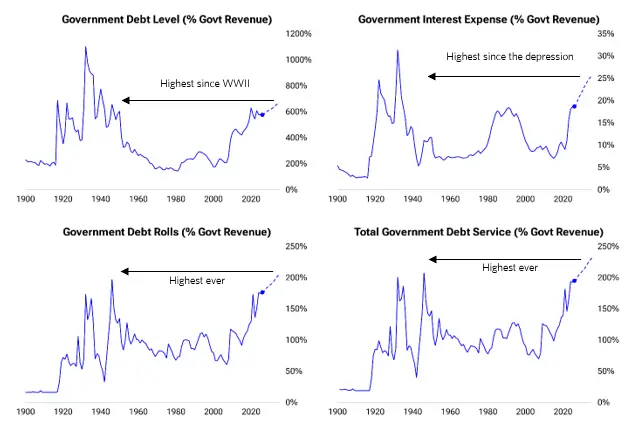
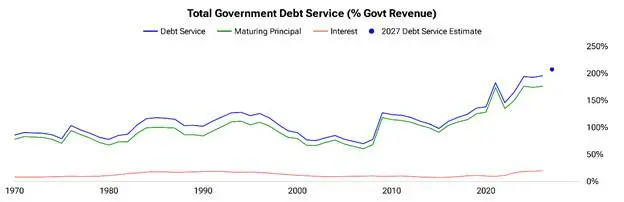
Dalio đã hỗ trợ cho đánh giá của mình bằng nhiều dữ liệu. Ông ước tính rằng, nếu đo lường bằng tỷ lệ giữa tổng quy mô vay mượn và chi phí trả nợ so với thu nhập của chính phủ, nợ của chính phủ Mỹ hiện đã đạt mức cao nhất kể từ Thế chiến II, và dự kiến sẽ tiếp tục xấu đi trong những năm tới.
Tính đến cuối tháng 9 năm 2026, tổng số trái phiếu chính phủ có thể giao dịch trên thị trường của Mỹ khoảng 32 nghìn tỷ USD, tăng 8% so với một năm trước. Bộ Tài chính Mỹ đã phát hành ròng khoảng 1.5 nghìn tỷ USD trái phiếu mới từ đầu năm đến nay, dự kiến tổng quy mô phát hành ròng trong năm sẽ đạt 2.1 nghìn tỷ USD. Trong khi đó, Bộ Tài chính cũng cần phải tái tài trợ khoảng 10 nghìn tỷ USD nợ đến hạn.
Dalio cảnh báo rằng, ngay cả khi các nhà đầu tư chỉ giảm nhẹ ý định tái đầu tư, điều này cũng có thể tạo ra một khoảng trống tài chính lớn.
Về cấu trúc nợ, Bộ Tài chính Mỹ đang ngày càng chuyển sang phát hành trái phiếu ngắn hạn nhiều hơn để giảm áp lực mất cân bằng cung cầu ở trái phiếu dài hạn. Hiện tại, khối lượng phát hành trái phiếu ngắn hạn chiếm khoảng 50% tổng khối lượng phát hành, cao hơn nhiều so với mức bình thường lịch sử là 20%, tỷ lệ này thường chỉ xuất hiện trong thời kỳ suy thoái kinh tế.
Dalio chỉ ra rằng, mặc dù việc phát hành ngắn hạn giúp giảm tạm thời chi phí lãi suất, nhưng đồng thời cũng làm tăng đáng kể rủi ro tái tài trợ nợ, và trong chu kỳ lãi suất tăng, chi phí trả nợ sẽ cao hơn.
Nhu cầu trái phiếu Mỹ từ nước ngoài chuyển hướng, Nhật Bản và Trung Quốc đặc biệt quan trọng
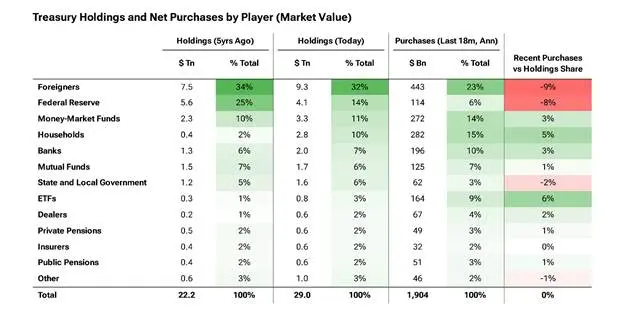
Dalio coi sự suy giảm nhu cầu từ nước ngoài là một trong những yếu tố chính gây áp lực lên thị trường trái phiếu Mỹ. Ông chỉ ra rằng, các nhà đầu tư nước ngoài hiện đang nắm giữ khoảng 9.3 nghìn tỷ USD trái phiếu Mỹ, là nhóm nắm giữ lớn nhất, chiếm khoảng 32% tổng số trái phiếu Mỹ, nhưng tốc độ mua vào đang chậm lại, trong khi lượng cung vẫn tiếp tục tăng.
Trong số các nhà nắm giữ trái phiếu Mỹ lớn nhất ở nước ngoài, động thái của Nhật Bản và Trung Quốc là đáng chú ý nhất. Dalio cho biết, Nhật Bản nắm giữ khoảng 1.1 nghìn tỷ USD trái phiếu Mỹ, trong đó khoảng 600 tỷ USD là dự trữ của chính phủ, khoảng 230 tỷ USD do Quỹ Hưu trí Chính phủ Nhật Bản (GPIF) nắm giữ.
Ông cho rằng, các nhà hoạch định chính sách Nhật Bản có động lực mạnh mẽ để hướng dẫn các tổ chức trong nước giảm nắm giữ trái phiếu Mỹ, đưa tiền về nước để hỗ trợ đồng yên và ổn định thị trường trái phiếu Nhật Bản. Sự gia tăng lợi suất trái phiếu Nhật Bản sẽ càng củng cố xu hướng này, trong khi việc đóng vị thế giao dịch chênh lệch đồng yên cũng có thể gây ra cú sốc lớn cho thị trường.
Về phía Trung Quốc, Dalio cho biết, dữ liệu thống kê chính thức của Mỹ đã đánh giá thấp đáng kể quy mô nắm giữ thực tế của Trung Quốc. Ông ước tính sơ bộ rằng, các doanh nghiệp và cá nhân Trung Quốc nắm giữ khoảng 1 nghìn tỷ USD trái phiếu Mỹ, trong khi dự trữ của Trung Quốc còn nắm giữ khoảng 2 nghìn tỷ USD, tổng quy mô tài sản tài chính của Trung Quốc tại Mỹ có thể lên tới 4 nghìn tỷ USD. Khi đồng nhân dân tệ tăng giá, việc nắm giữ tài sản USD của Trung Quốc đang đối mặt với rủi ro lỗ tỷ giá, làm tăng động lực giảm nắm giữ.
Ông cảnh báo rằng, nếu chỉ 10% trong số tài sản USD tư nhân được phòng ngừa hoặc chuyển đổi, sẽ dẫn đến việc bán tháo khoảng 400 tỷ USD USD, đủ để gây ra ảnh hưởng lớn đến tỷ giá và thị trường tín dụng.
Dalio viết: "Tổng thể mà nói, sự thay đổi dự kiến về cung và cầu trái phiếu mới, từ lâu đã - và vẫn đang - khiến việc bán khống trái phiếu Mỹ dễ dàng hơn so với việc mua vào."
Nợ doanh nghiệp và cơn sốt tài trợ AI gia tăng cạnh tranh về vốn
Dalio chỉ ra rằng, Bộ Tài chính không phải là người duy nhất huy động vốn trên thị trường, mà còn cạnh tranh với tất cả các người vay và nhà phát hành tài sản khác. Ngoài khoảng 2.1 nghìn tỷ USD nợ mới của liên bang, nợ doanh nghiệp dự kiến sẽ tăng thêm khoảng 1.4 nghìn tỷ USD, cộng với khoản vay của hộ gia đình và chính quyền địa phương, nhu cầu tài chính cố định ròng trong năm 2027 sẽ đạt khoảng 4.4 nghìn tỷ USD, chưa bao gồm nợ đến hạn cần tái tài trợ.
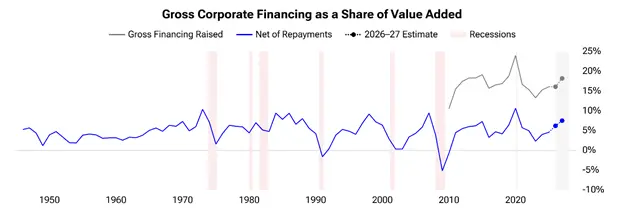
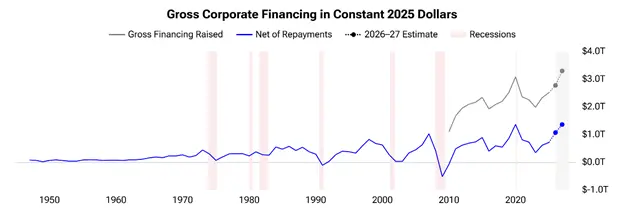
Sự thay đổi cấu trúc của thị trường nợ doanh nghiệp đặc biệt đáng chú ý. Dalio chỉ ra rằng, tổng quy mô nợ doanh nghiệp Mỹ khoảng 15.7 nghìn tỷ USD, được thúc đẩy bởi cơn sốt chi tiêu vốn cho trí tuệ nhân tạo (AI), tổng phát hành nợ doanh nghiệp trong năm nay đã tăng gần 30% so với năm trước. Trong đó, phát hành trái phiếu của các doanh nghiệp tính toán quy mô lớn AI (hyperscaler) đã đạt khoảng 220 tỷ USD trong nửa đầu năm 2026, trong khi cả năm 2025 chỉ khoảng 108 tỷ USD.
Điều đáng lo ngại hơn là, chi tiêu vốn cao đang làm giảm dòng tiền tự do của doanh nghiệp, chênh lệch tín dụng đã bắt đầu mở rộng, và các nhà đầu tư yêu cầu "nhượng bộ" cao hơn mới sẵn sàng hấp thụ nguồn cung mới.
Dalio so sánh thị trường tín dụng doanh nghiệp với "chim hoàng yến trong mỏ than", cho rằng đây là tín hiệu sớm cho thấy áp lực trên toàn bộ thị trường tài chính sẽ ngày càng rõ ràng hơn.
Chi phí trả nợ xói mòn không gian tài chính
Ngoài sự mất cân bằng cung cầu, Dalio còn phân tích sâu về tác động của chi phí trả nợ đối với không gian tài chính.
Ông chỉ ra rằng, với quy mô khoảng 32 nghìn tỷ USD trái phiếu chính phủ có thể giao dịch, nếu mức lãi suất chung cuối cùng tăng thêm 1 điểm phần trăm, chỉ riêng chi phí lãi suất mỗi năm sẽ tăng thêm khoảng 310 tỷ USD, và trong 10 năm sẽ làm tăng nợ chính phủ khoảng 3 nghìn tỷ USD.
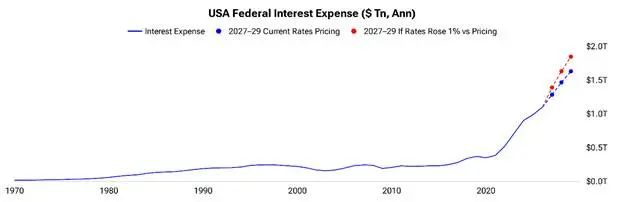
Hiện tại, lãi suất trung bình của nợ hiện có ở Mỹ khoảng 3.5%, trong khi lãi suất thị trường đã ở trong khoảng từ 4% đến 5.5%.
Dalio chỉ ra rằng, ngay cả khi lãi suất không còn tăng thêm, với việc nợ cũ lần lượt đến hạn và được tái tài trợ với lãi suất cao hơn, chi phí lãi suất vẫn sẽ tiếp tục tăng. Dữ liệu từ Bộ Tài chính cho thấy, trong ba quý đầu năm tài chính 2026, chi phí lãi ròng đã tăng 78 tỷ USD so với năm trước, với tỷ lệ tăng 10%.
Ông tiếp tục chỉ ra rằng, quy mô tái tài trợ nợ gốc đã tăng lên khoảng tương đương 185% thuế liên bang, tổng chi phí trả nợ chiếm khoảng 200% thu nhập thuế của chính phủ và vẫn đang tăng, rủi ro "vòng xoáy tử thần" đã không thể xem nhẹ.
Cạnh tranh nợ toàn cầu gia tăng, thị trường chứng khoán khó tránh khỏi
Dalio mở rộng phân tích của mình đến quy mô toàn cầu.
Ông trích dẫn dữ liệu cho thấy, tổng quy mô vay mượn của các quốc gia thành viên Tổ chức Hợp tác và Phát triển Kinh tế (OECD) vào năm 2025 đã đạt mức kỷ lục 17 nghìn tỷ USD, và dự kiến sẽ tăng thêm lên khoảng 18 nghìn tỷ USD vào năm 2026, tăng 17% so với năm 2024, gấp đôi so với mười năm trước. Các quốc gia châu Âu đang gia tăng phát hành trái phiếu chính phủ để tài trợ cho quốc phòng và cơ sở hạ tầng, Đức dự kiến tổng quy mô phát hành trái phiếu sẽ đạt khoảng 576 tỷ euro vào năm 2027, trong khi Ngân hàng Trung ương châu Âu lại đang giảm bớt thay vì mở rộng nắm giữ trái phiếu chính phủ.
Đối với thị trường chứng khoán, Dalio cũng đưa ra cảnh báo. Ông chỉ ra rằng, trong năm qua, các doanh nghiệp đã chuyển từ bên mua ròng trên thị trường chứng khoán sang bên bán ròng (người vay vốn), quy mô phát hành cổ phiếu trong nửa đầu năm 2026 đã đạt tỷ lệ hàng năm 1.8 nghìn tỷ USD, chủ yếu do cơn sốt xây dựng AI thúc đẩy. Ông dự đoán áp lực tài chính từ việc huy động vốn cổ phần thông qua IPO, phát hành thêm và tư nhân vẫn sẽ tiếp tục.
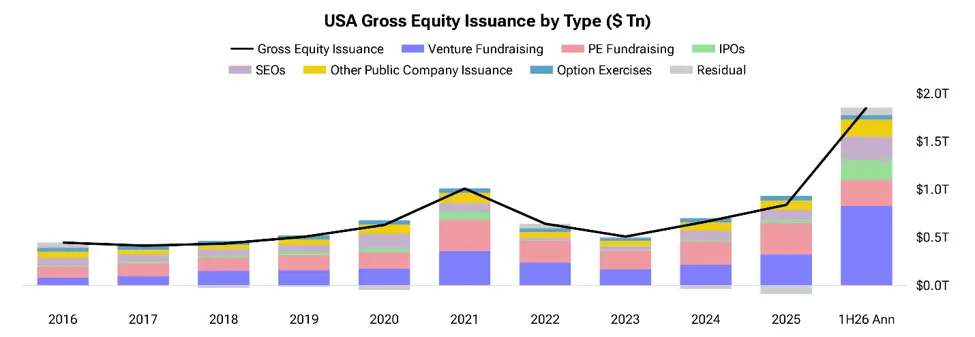
Dalio kết luận rằng, "cung tài sản tài chính (bao gồm nợ và cổ phần) dường như vượt xa lượng cầu có thể hấp thụ".
Ông chỉ ra rằng, hiện tại thị trường đang ở giữa chu kỳ sau khi lãi suất tăng mạnh, nhưng chưa dẫn đến sự sụt giảm đáng kể của thị trường chứng khoán và tài sản rủi ro, lãi suất sẽ tiếp tục tăng cho đến khi sự mất cân bằng cung cầu bắt đầu thu hẹp, lúc đó các thị trường và lĩnh vực kinh tế nhạy cảm với lãi suất sẽ chịu áp lực trước tiên.
 Cảnh báo rủi ro