Suy nghĩ lại về Neobank Ngân hàng mới nổi
 Quan điểm cốt lõi

 Bảy dòng mã kết nối thanh toán, tám API tách ngân hàng.
Tác giả: Will A Vọng, độ Khắc Fintech
Ngày 29 tháng 9 năm 2026, Stripe đã phát hành một bài viết dài, tổng hợp sản phẩm stablecoin của mình, chia nhỏ những gì một ngân hàng có thể làm thành tám mô-đun sản phẩm, từ phát hành thẻ, thanh toán, quản lý tài chính, cho đến phát hành đồng đô la Mỹ. Vài ngày sau, họ đã để người sáng lập công ty ví tiền điện tử Privy tiếp quản toàn bộ hoạt động liên quan đến tiền điện tử và stablecoin.
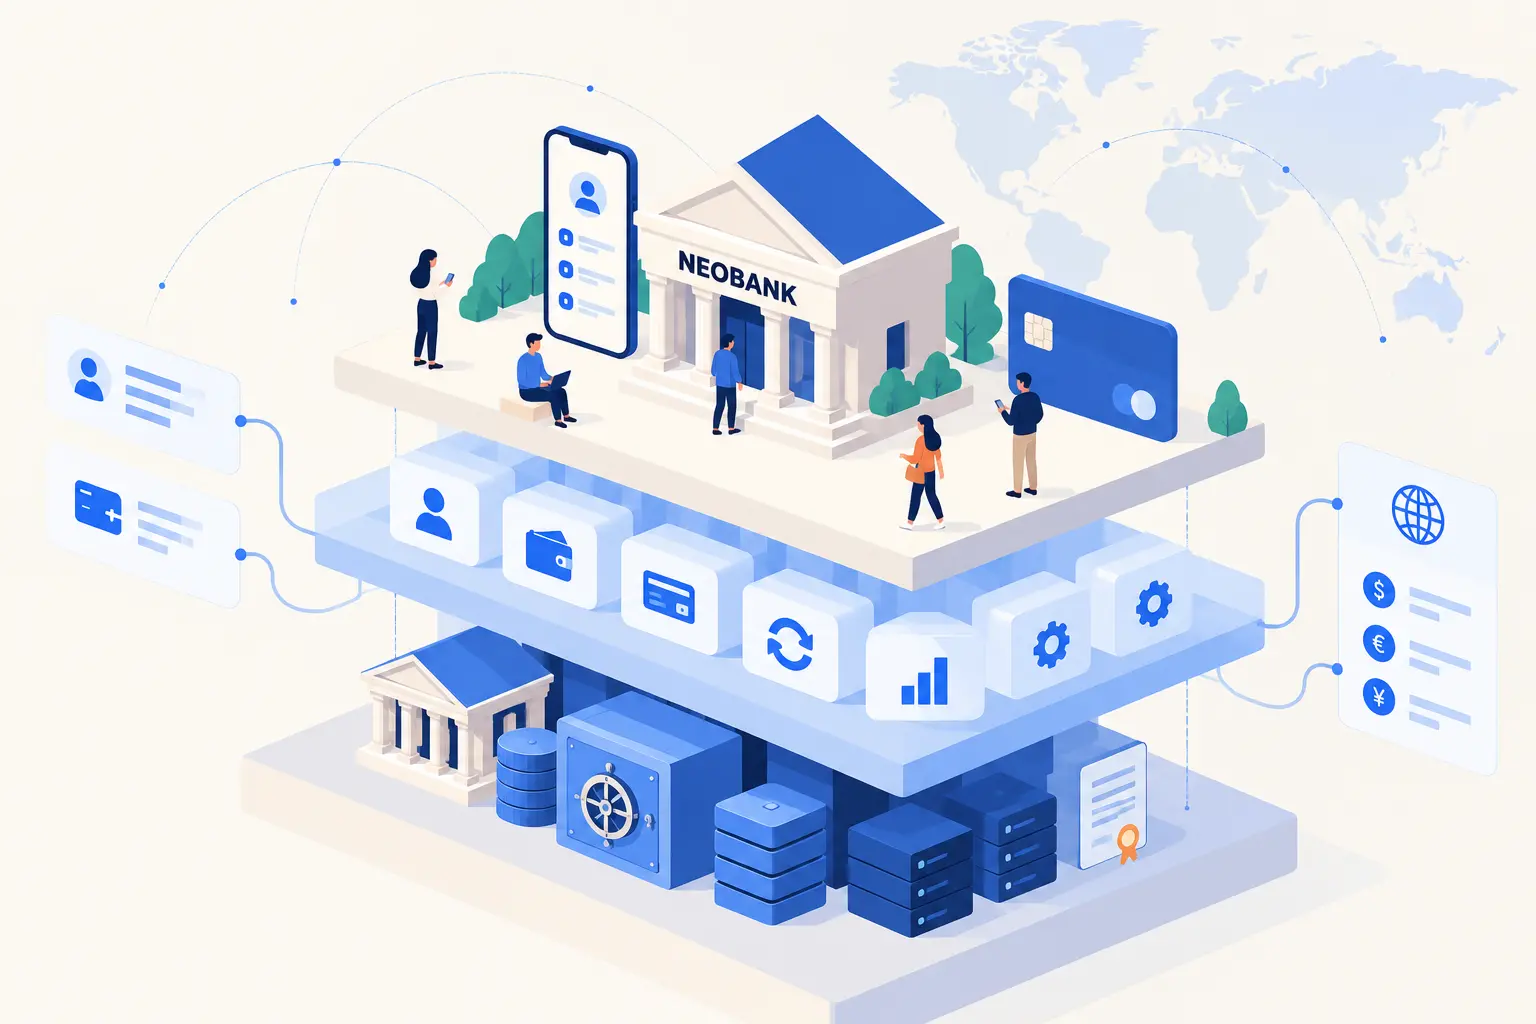
Những ngân hàng neobank mà chúng ta đã biết trước đây đã chia ngân hàng thành mặt trước và mặt sau, mặt trước tự làm, mặt sau giao cho ngân hàng đối tác; còn trong thời đại blockchain và AI hiện nay, Stripe lại chia mặt sau thành từng mô-đun, nhờ sự trợ giúp của blockchain, ai cũng có thể ghép thành một ngân hàng.
Ngày 25 tháng 9, nền tảng sáng tạo Whop đã ra mắt mẫu neobank, tuyên bố có thể mở một ngân hàng chỉ trong 15 phút; Nubank đã hành động sớm hơn, vào ngày 10 tháng 9 khi vào Mỹ, giấy phép của họ vẫn chưa được phê duyệt, nhưng đã mở ngân hàng bằng stablecoin của ngân hàng đối tác Lead Bank và Circle. Trước đó, Nubank đã mất mười ba năm từ khi thành lập đến khi có được giấy phép ngân hàng ở Brazil.
Trong thời đại blockchain và AI, khi ai cũng có thể ghép thành một ngân hàng. Tuy nhiên, quan sát của chúng tôi là: không ai sinh ra đã là neobank, hoặc là từ điểm đến diện (Nubank bắt đầu từ tín dụng địa phương), hoặc là từ diện đến điểm (Crypto sinh ra đã toàn cầu, sau đó mới thâm nhập vào từng khu vực).
Câu hỏi thực sự cần suy nghĩ là: ngưỡng của neobank thực sự giảm xuống ở đâu? Sau khi chia nhỏ, mỗi tầng stack lại kiếm tiền bằng cách nào? Công ty ở giai đoạn nào thì nên đứng ở tầng nào? Trong tương lai, khi agent bắt đầu giao dịch thay cho người khác, liệu giá trị có rơi vào tay neobank không?
I. Ngân hàng đang trở thành một doanh nghiệp có thể lắp ráp
Trong kinh tế học có một nghịch lý Jevons: hiệu suất càng cao, lượng sử dụng lại càng lớn. Neobank cũng đi theo con đường này, từ việc mở tài khoản phải đến quầy giao dịch, đến chỉ làm mặt trước, giao tiền gửi và thanh toán cho ngân hàng đối tác qua ứng dụng, chi phí phục vụ một người giảm xuống mỗi lần, lại có thêm một nhóm người không nằm trong phạm vi dịch vụ ngân hàng gia nhập.
Hiện nay, hai công ty thành công nhất đã nắm bắt được một nhóm khách hàng độc đáo:
Nubank đã bắt đầu từ năm 2013 với nhóm người không có hồ sơ tín dụng ở Brazil, trước tiên làm thẻ tín dụng miễn phí hàng năm, sau đó dần dần thêm tài khoản và cho vay, mười ba năm sau mới có được giấy phép ngân hàng.
Revolut bắt đầu từ năm 2015 với việc đổi tiền xuyên biên giới và thẻ trả trước, trước tiên mượn giấy phép từ Lithuania để bao phủ châu Âu, mất mười một năm để có được giấy phép đầy đủ tại Anh. Một cái bắt đầu từ tín dụng, một cái bắt đầu từ xuyên biên giới, cả hai đều đi theo con đường nhẹ nhàng trước, nặng nề sau, vừa làm vừa bổ sung.
Neobank dựa trên blockchain và stablecoin, trong ngành cũng được gọi là crypto neobank. Stablecoin không thay đổi con đường trước tiên là thuê rồi bổ sung, mà là phạm vi có thể thuê:
Từ một ngân hàng địa phương, mở rộng thành một bộ năng lực tài chính toàn cầu, có thể lập trình.
a16z crypto đã phân loại thị trường stablecoin vào tháng 4 năm 2026: làn sóng ngân hàng như một dịch vụ (Banking as a Service) trước đó, là Fintech thuê giấy phép ngân hàng, kết nối với hệ thống ngân hàng cốt lõi; làn sóng này, công ty có thể xây dựng trực tiếp trên cơ sở hạ tầng chuỗi và ví tự quản, kết hợp tài khoản, thanh toán, đầu tư, đổi tiền, tín dụng thành sản phẩm hoàn chỉnh.
Sự thay đổi diễn ra ở hai điểm:
Người dùng để USDC trong neobank stablecoin là nợ của Circle, chứ không phải là tiền gửi của neobank này, giấy phép tiền gửi, vốn tối thiểu và những gánh nặng nặng nề nhất vẫn ở lại với bên phát hành.
Tài khoản được ghi trên chuỗi công khai, đơn vị tính là đô la Mỹ, có thể lưu thông xuyên biên giới, cũng không bị giới hạn bởi giờ làm việc của ngân hàng truyền thống, chỉ có phần tiền pháp định ra vào cần đối tác địa phương.
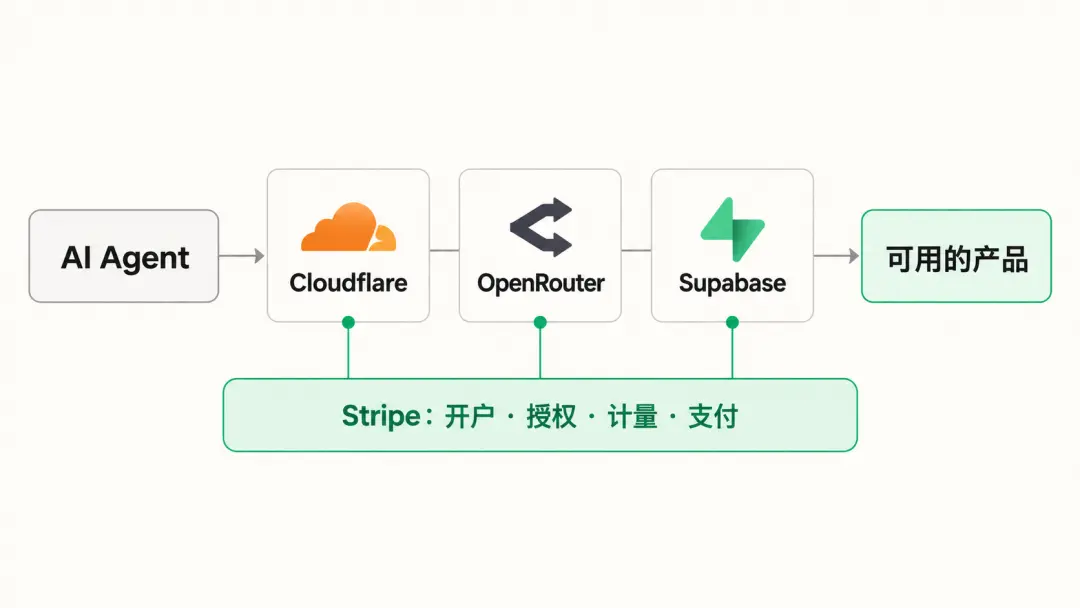
Vai trò của stablecoin và Stripe đối với neobank giống như AWS đối với các công ty internet: biến cơ sở hạ tầng mà trước đây phải tự xây dựng thành dịch vụ có thể sử dụng ngay. Khi Stripe bắt đầu, họ cho phép thương nhân kết nối thanh toán chỉ với bảy dòng mã, giờ đây họ đã sử dụng tám API để chia nhỏ ngân hàng.
AI giảm thiểu một loại chi phí khác. Félix đã chuyển tiền chuyển khoản xuyên biên giới vào WhatsApp, người dùng không cần tải ứng dụng; Nubank thì sử dụng dữ liệu hành vi tài chính của khoảng 135 triệu người dùng để đào tạo mô hình, dự đoán khả năng vỡ nợ. Tiến thêm một bước, phần mềm bắt đầu đại diện cho khách hàng thực hiện giao dịch, một mối quan hệ ủy quyền mới cũng xuất hiện.
Theo logic của Jevons, kết quả không khó dự đoán, neobank sẽ ngày càng nhiều, bao phủ ngày càng rộng. Nhưng khi số lượng người có thể mở tài khoản tăng lên, vấn đề trở thành không phải là có thể làm hay không, mà là ở đâu có thể kiếm tiền.
II. Tầng dưới dựa vào điều kiện, tầng giữa dựa vào tài khoản, tầng trên dựa vào khách hàng
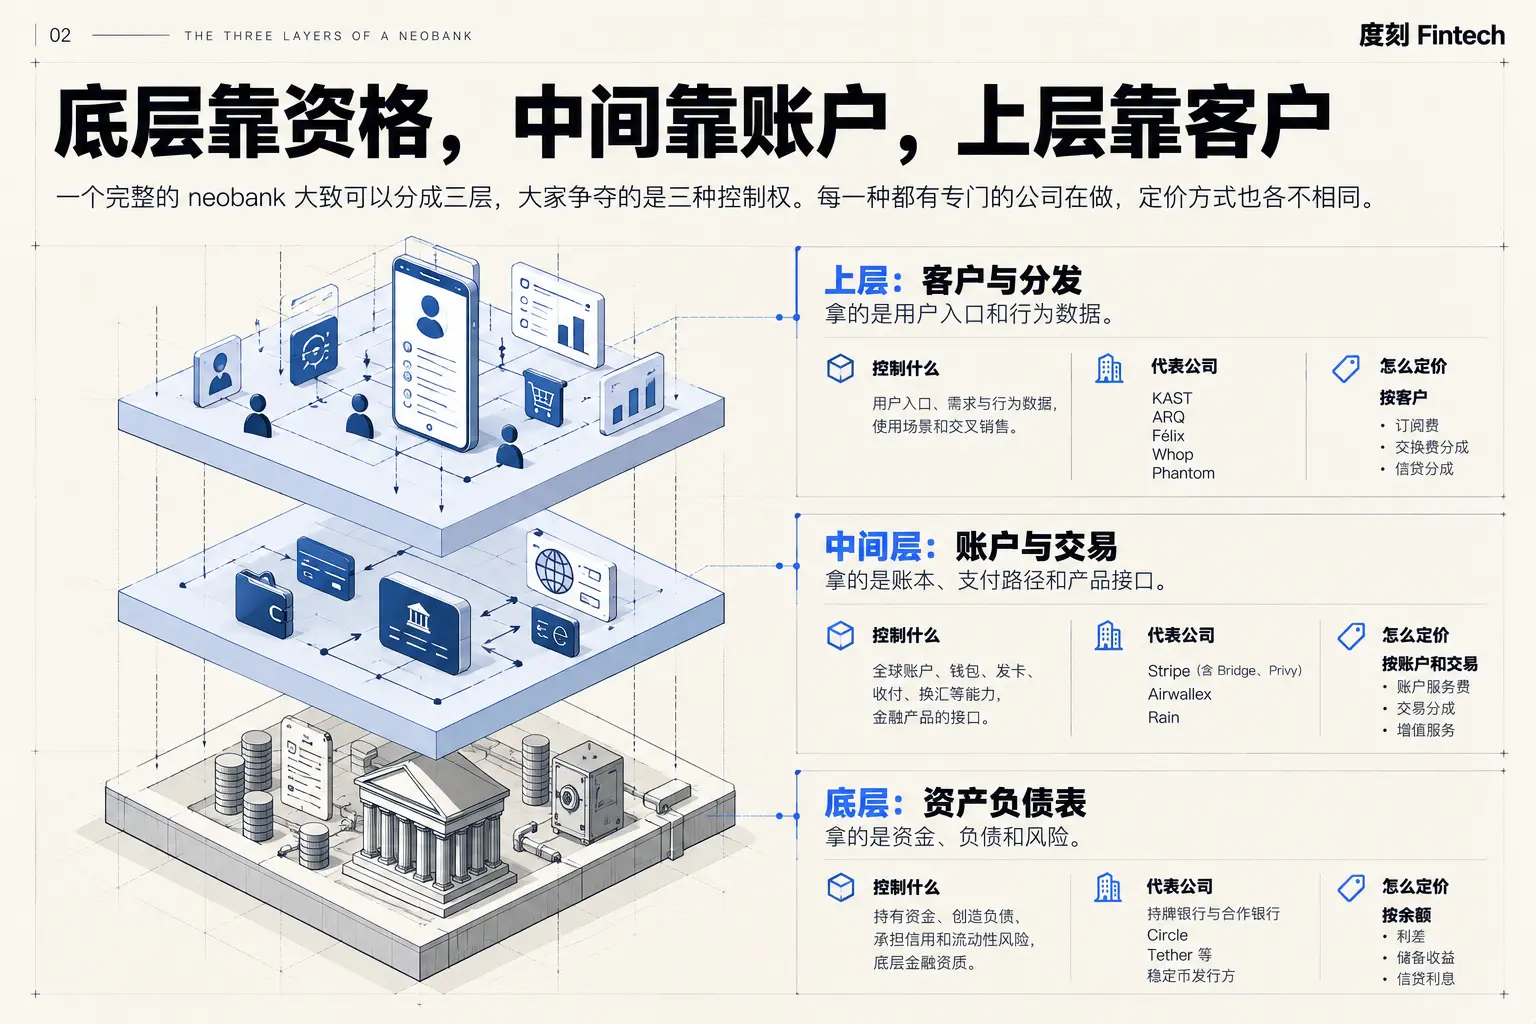
Một neobank hoàn chỉnh có thể chia thành ba tầng, mọi người tranh giành ba loại quyền kiểm soát.
Tầng dưới nắm giữ bảng cân đối kế toán: ai nắm giữ tiền, tạo ra nợ, chịu rủi ro tín dụng và thanh khoản. Tầng giữa nắm giữ tài khoản và giao dịch: ai nắm giữ sổ sách, ví, đường thanh toán và giao diện sản phẩm. Tầng trên nắm giữ khách hàng và phân phối: ai nắm giữ lối vào người dùng, dữ liệu nhu cầu và hành vi, tình huống sử dụng và bán chéo.
Nubank và Revolut đã mất mười năm để nắm giữ cả ba quyền kiểm soát; hiện nay mỗi tầng đều có công ty chuyên làm, phương pháp định giá cũng khác nhau. Một công ty có thể lấy đi bao nhiêu giá trị, phụ thuộc vào việc họ nắm giữ bao nhiêu loại quyền kiểm soát, và liệu người khác có thể dễ dàng thay thế họ hay không.
Bảng lợi nhuận của Revolut cho thấy ba quyền kiểm soát nắm giữ trong một tay sẽ như thế nào. Năm 2025, doanh thu của họ đạt 4,5 tỷ bảng Anh, lợi nhuận trước thuế đạt 1,7 tỷ bảng Anh; từ cùng một khách hàng, họ có thể thu được tiền từ số dư, giao dịch và bán chéo. Nhiều ngân hàng truyền thống có hơn 70% doanh thu đến từ lãi suất, trong khi Revolut có đến ba phần tư doanh thu đến từ phí dịch vụ. Nubank thiên về tầng dưới hơn, doanh thu năm 2025 đạt 16,3 tỷ đô la Mỹ, lợi nhuận ròng 2,9 tỷ đô la Mỹ, đứng sau là 41,9 tỷ đô la Mỹ tiền gửi hỗ trợ cho 19 tỷ đô la Mỹ danh mục tín dụng.
Ba tầng đầy đủ cho phép Nubank và Revolut thu được doanh thu hoàn chỉnh hơn từ cùng một khách hàng, đồng thời giảm thiểu giá trị chảy ra cho các bên hợp tác. Lợi nhuận dày dạn tất nhiên còn phụ thuộc vào quy mô khách hàng, chi phí thu hút khách hàng, kiểm soát nợ xấu và chênh lệch lãi suất trên thị trường. Nhưng một khi ba tầng được chia cho các công ty khác nhau, mỗi tầng đều phải cắt một phần, đều là trung gian kiếm chênh lệch giá.
Chúng ta hãy so sánh những khoản doanh thu này, đến neobank stablecoin, đã chảy vào các tầng khác nhau:
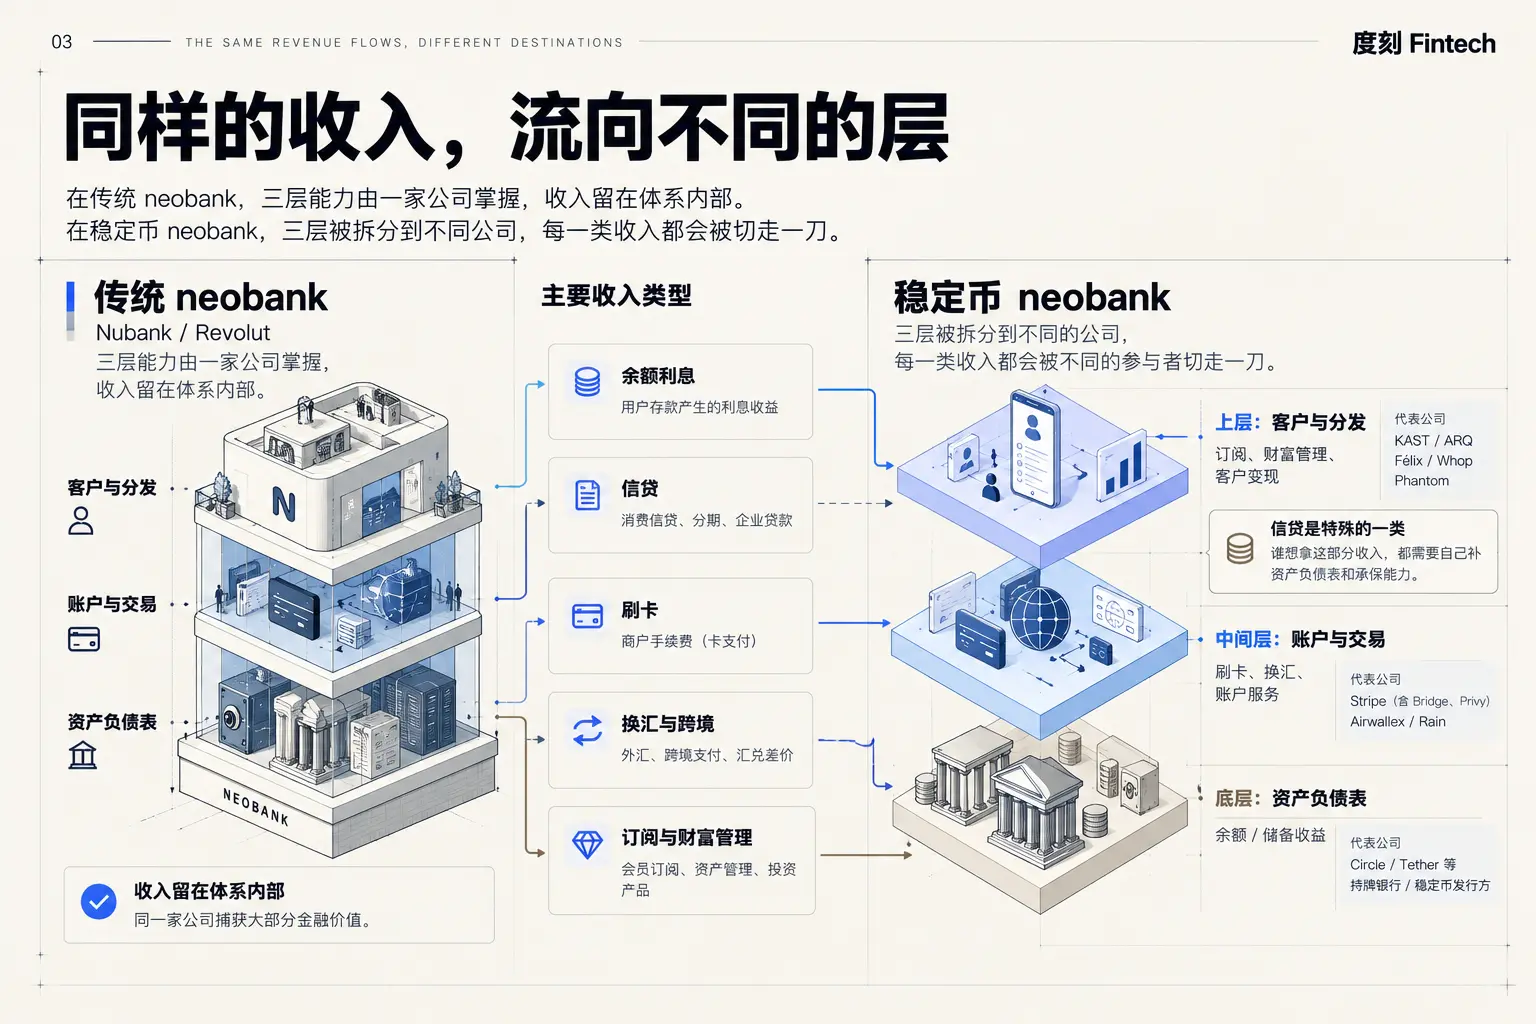
Cần đặc biệt lưu ý rằng: ngưỡng để lắp ráp ngân hàng đã giảm mạnh, nhưng ngưỡng để quản lý rủi ro tài chính lại không giảm theo. Gánh nặng về vốn, tín dụng, tuân thủ và thanh toán không biến mất, chỉ chuyển sang cho bên phát hành, ngân hàng đối tác và các nhà cung cấp dịch vụ khác.
Bên phát hành phải gánh chịu việc thanh khoản và quản lý dự trữ, tầng giữa phải đối mặt với cạnh tranh giá sau khi quy mô hóa, tầng trên phải chịu trách nhiệm về việc thu hút khách hàng, dịch vụ khách hàng và tổn thất do gian lận, tín dụng còn phải trừ đi chi phí vốn, nợ xấu và chiếm dụng vốn. Quyền sở hữu doanh thu không đồng nghĩa với lợi nhuận cuối cùng, không thể chỉ nhìn vào doanh thu vào túi ai, mà còn phải xem ai chịu chi phí, ai gánh rủi ro, và cuối cùng ai là người quyết định.
2.1 Tầng dưới: Điều kiện của tiền pháp định địa phương, và phát hành stablecoin
Tầng dưới kiểm soát tiền sẽ rơi vào đâu trước tiên. Nó có hai bên: một bên là ngân hàng tiền pháp định, một bên là bên phát hành stablecoin.
Bên tiền pháp định là ngân hàng có giấy phép, thu hút tiền gửi, kết nối trực tiếp với thanh toán địa phương, được bảo vệ bởi bảo hiểm tiền gửi, đứng sau nhiều neobank crypto là Lead Bank, Cross River thuộc loại này, giấy phép ngân hàng của Nubank và Revolut cũng nằm ở đây. Trong mười năm qua, ngân hàng đối tác luôn là điểm yếu lớn nhất của các công ty tiền điện tử, khó xây dựng mối quan hệ và dễ mất đi, hiện nay một loạt ngân hàng thân thiện với tiền điện tử đang bổ sung vòng này.
Bên phát hành stablecoin là các bên như Circle, Tether, thu vào đô la Mỹ, mở tài khoản stablecoin chứ không phải tài khoản ngân hàng, sau đó xây dựng hệ sinh thái đô la trên chuỗi, có thể coi là ngân hàng đô la trên chuỗi.
Cả hai bên đều kiếm lợi từ chênh lệch lãi suất giữa tiền gửi và cho vay hoặc các hình thức tương tự. Ngưỡng giảm xuống không có nghĩa là tầng này bị thiệt hại, Simon Taylor, người phụ trách mở rộng thị trường của Tempo, đã viết trong báo cáo hàng năm vào cuối năm 2025 "Tình trạng của Fintech 2026":
Năm 2025, khi stablecoin và thương mại agentic đang thịnh hành nhất, không có sự lật đổ ngân hàng, mà ngân hàng lại có một năm kỷ lục.
Tuy nhiên, số dư cũng không giống nhau, tiền gửi tiền pháp định, tiền khách hàng được ủy thác, dự trữ stablecoin, tài sản người dùng trong ví, thuộc tính pháp lý khác nhau, chỉ một phần trong số đó có thể được sử dụng để cho vay.
Nhưng hai bên đang dần hợp nhất. Phía bên phát hành, Bridge thuộc Stripe đã nhận được phê duyệt có điều kiện từ OCC vào tháng 2 năm 2026, sau khi được phê duyệt hoàn toàn có thể quản lý tài sản kỹ thuật số, phát hành stablecoin, quản lý dự trữ. Giấy phép tín thác không thể thu hút tiền gửi của khách hàng nhưng đã đưa bên phát hành vào trong hệ thống ngân hàng. Theo a16z, cuộc đua giấy phép này đang tranh giành vị trí nào trong hệ thống thanh toán trong tương lai: nếu quy định nới lỏng cho phép người có giấy phép kết nối trực tiếp với hệ thống thanh toán của Cục Dự trữ Liên bang, bên phát hành đã sớm có giấy phép sẽ vào được lõi của hệ thống tài chính.
Ngân hàng cũng đang tiến về phía stablecoin. SoFi đã phát hành SoFiUSD vào tháng 12 năm 2025 với giấy phép ngân hàng, được cho là stablecoin đầu tiên được phát hành trên chuỗi bởi một ngân hàng quốc gia của Mỹ.
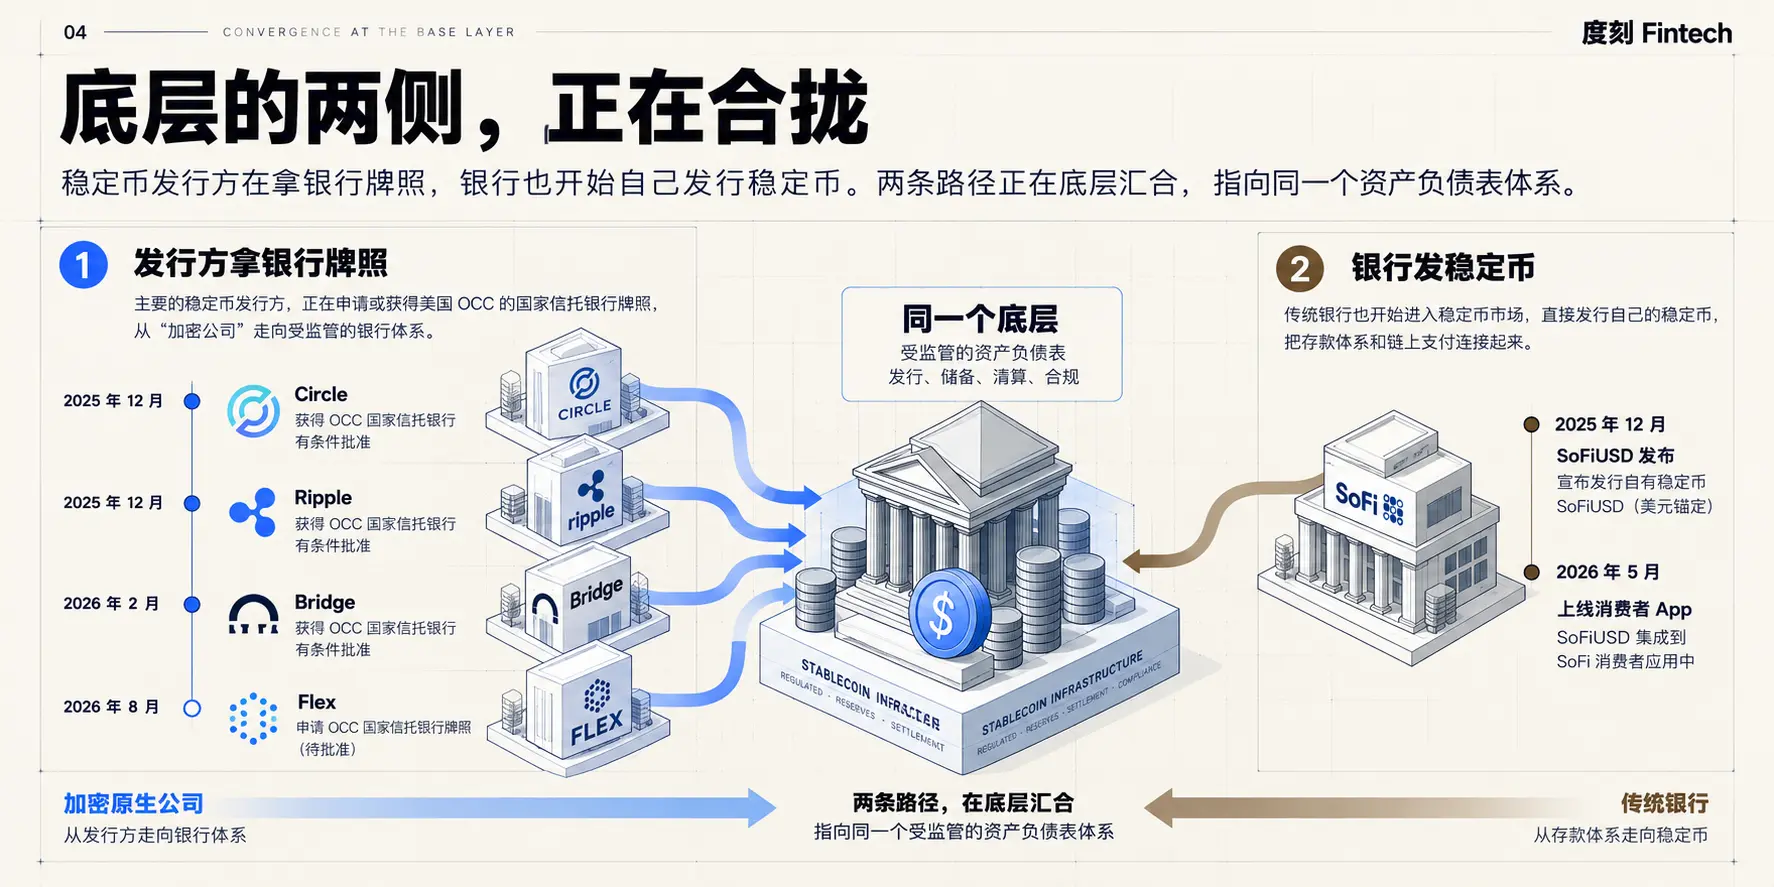
Ranh giới giữa tầng dưới và tầng giữa nằm ở việc tiền được ghi trên bảng cân đối kế toán của ai: tầng dưới là bên nắm giữ tiền, tầng giữa là bên tổ chức những khả năng này thành tài khoản và bán ra qua API. Những gì tầng dưới khó thay thế là giấy phép, điều kiện thanh toán và nguồn nợ chi phí thấp.
2.2 Tầng giữa: Tài khoản toàn cầu, và tiền trong tài khoản
Tầng giữa tranh giành tài khoản toàn cầu. Một tài khoản có thể gửi tiền, thanh toán, nhận tiền và đổi tiền, đầu tư, tiêu dùng, cho vay đều có thể tích lũy lên.
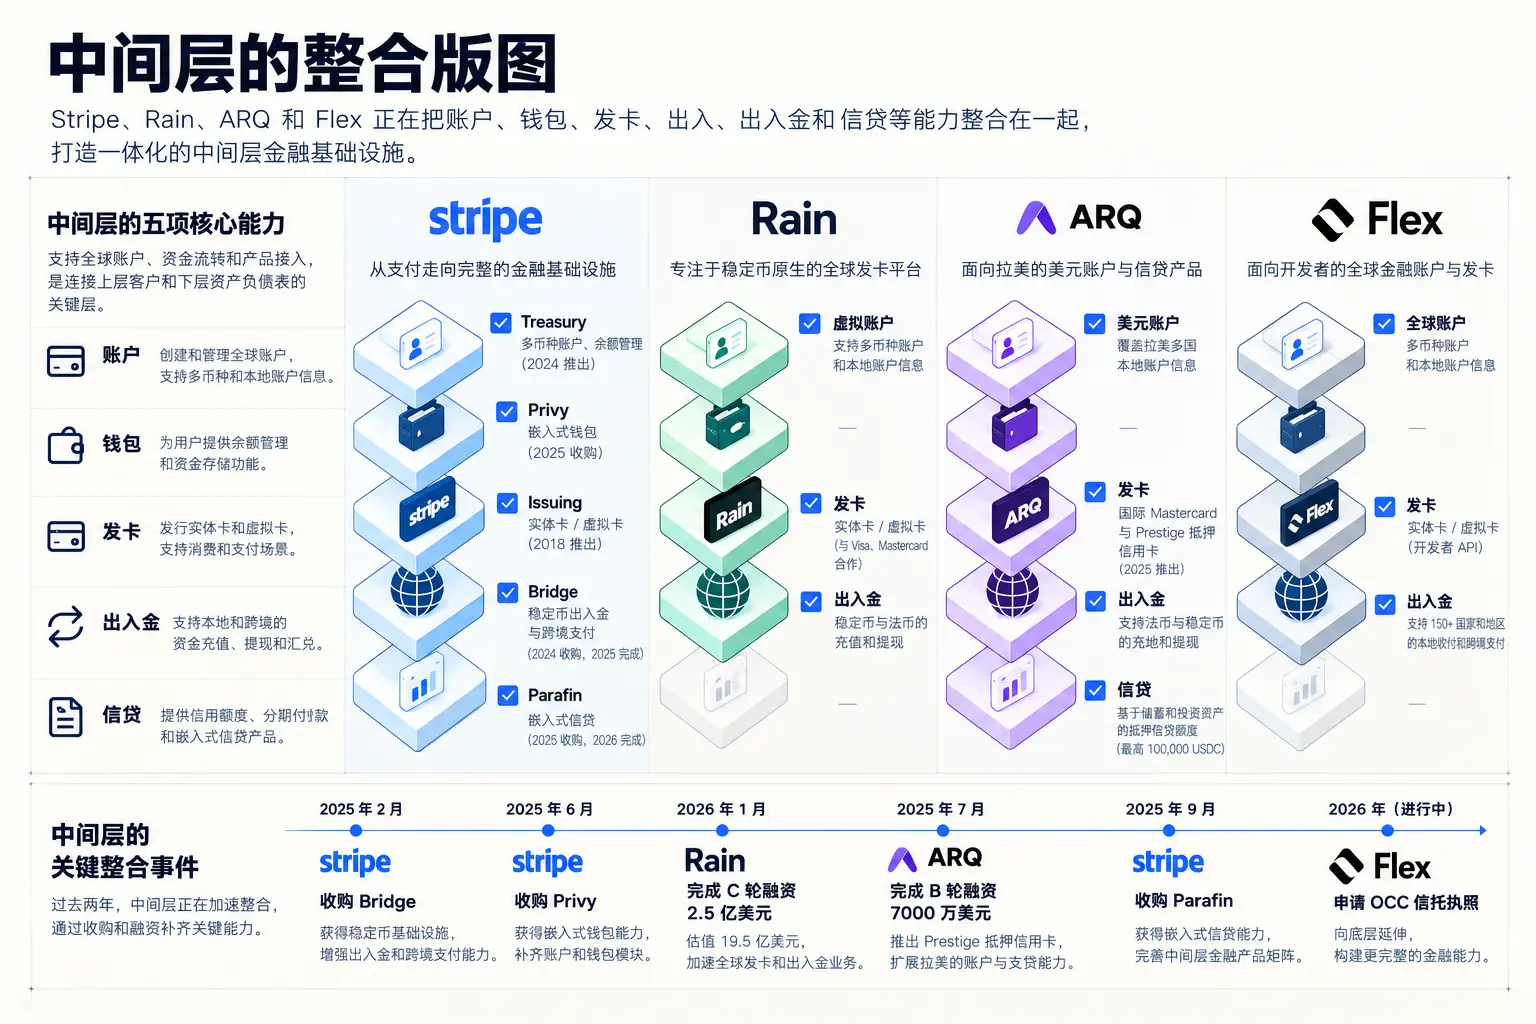
Stripe đã đặt tài khoản ở trung tâm chiến lược. Người sáng lập Privy mà đã được đề cập ở đầu bài viết, Henri Stern, khi tiếp quản hoạt động tiền điện tử và stablecoin của Stripe vào ngày 5 tháng 10 đã nói, ví là trung tâm của quyền sở hữu kỹ thuật số, nhưng phải phối hợp với việc sắp xếp, phát hành thẻ và phát hành tài sản mới có sức mạnh. Hiện nay, Stripe gọi Treasury là tầng tài khoản của sản phẩm tài chính toàn cầu, doanh nghiệp có thể để tiền pháp định và stablecoin trong một tài khoản, chỉ cần địa chỉ email là có thể thanh toán cho 160 quốc gia.
Tài khoản một khi đã nằm trong tay, tầng trung bắt đầu tranh giành ở cả hai đầu. Hướng lên, nó tranh giành bán chéo với tầng trên. Vào ngày 30 tháng 9, Stripe thông báo mua lại Parafin, cho phép các nền tảng như DoorDash, Gusto cho vay cho các thương nhân trong nền tảng của họ, đã cho vay hơn 3 tỷ USD. Thật mỉa mai, điểm bán hàng trước đây của Parafin chính là không ràng buộc với các nhà cung cấp thanh toán.
Hướng xuống, nó tranh giành số dư với tầng dưới. Rain bắt đầu từ việc phát hành stablecoin, sau đó bổ sung tài khoản ảo và nạp/rút tiền, và cố gắng kết nối trực tiếp với ACH và SEPA. Nó đang ép các ngân hàng phát hành, bên quản lý dự án và các nhà xử lý vào cùng một cơ sở hạ tầng, để thu được nhiều phí giao dịch, chênh lệch tỷ giá và lợi nhuận từ dự trữ.
Tầng trung kết nối càng nhiều nền tảng, dịch vụ gắn liền với tài khoản càng phong phú, khách hàng càng khó chuyển đi. Nó vừa muốn chia sẻ doanh thu bán chéo từ tầng trên, vừa muốn thu lợi từ số dư ở tầng dưới.
2.3 Tầng trên: Lấy tài chính làm sản phẩm, hoặc nhúng tài chính vào sản phẩm
Kinh doanh của tầng trên, xem ai là người đầu tiên có được khách hàng. Nó đã đi ra hai con đường: Các công ty như KAST, ARQ trực tiếp coi tài chính là sản phẩm; các nền tảng như Whop thì nhét tài chính vào trong kinh doanh hiện có. Báo cáo của Simon Taylor đề cập rằng, Robinhood, Klarna, Affirm cũng đang coi thẻ như một công cụ tăng trưởng, ai cũng muốn trở thành neobank.
Trong con đường đầu tiên, những người chạy nhanh nhất là KAST, ARQ và Félix. Lấy Félix làm ví dụ, nó phục vụ cho cộng đồng người di cư Latin ở Mỹ, việc chuyển tiền được thực hiện qua WhatsApp, thanh toán bằng USDC ở phía sau; sau khi nhận được hạn mức tín dụng, nó bắt đầu mở rộng sang tiết kiệm và cho vay tiêu dùng. KAST bắt đầu từ tài khoản stablecoin và thẻ, ARQ bắt đầu từ tài khoản đô la Latin, cả hai đều đang mở rộng sang tín dụng và quản lý tài chính.
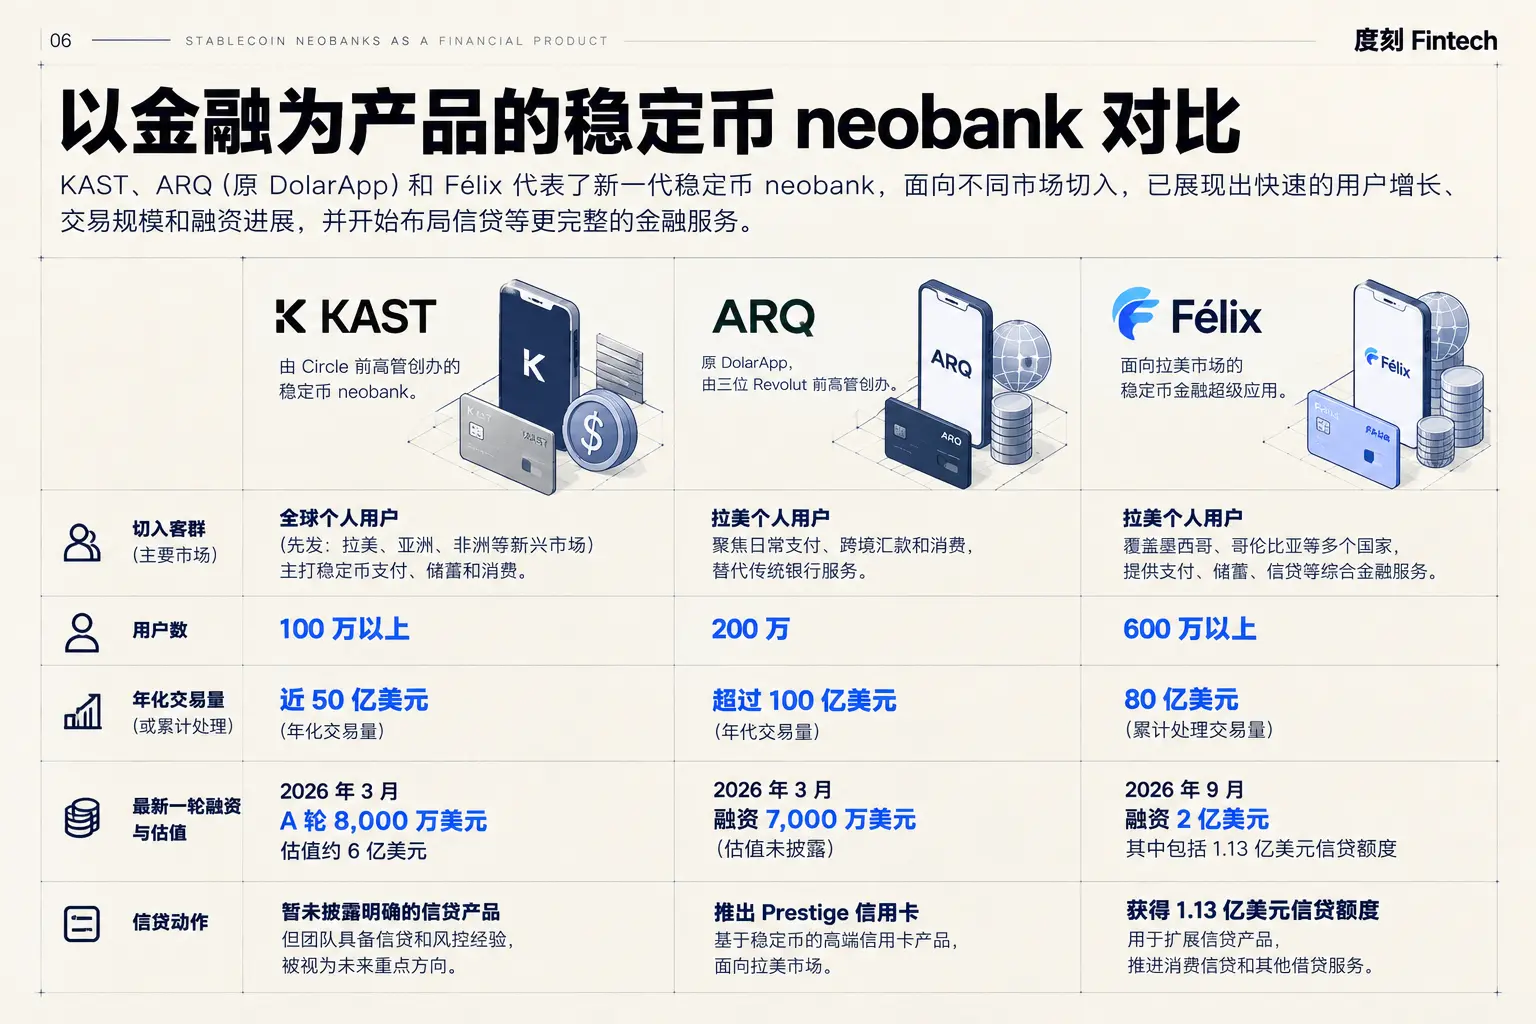
Tài khoản đô la chỉ là lối vào, tiền phải được kiếm sau khi mở tài khoản. Khi người dùng có số dư đô la ổn định, tín dụng, đầu tư, quản lý tài chính, bảo hiểm đều có thể được kết nối.
Ba công ty đều đi trên cùng một con đường: thu hút khách hàng bằng tài khoản toàn cầu, sau đó kiếm tiền từ dịch vụ tài chính, trong đó giá trị nhất là tín dụng địa phương. Các thành phần chính của tài khoản đô la toàn cầu đã có thể cho thuê cao, nhưng việc nạp/rút tiền địa phương, tuân thủ và thanh toán vẫn chưa phải là hàng tiêu chuẩn; vốn cũng có thể được cho thuê theo giai đoạn, hạn mức tín dụng, chứng khoán hóa, ngân hàng hợp tác đều là cách; điều không thể thuê được là khả năng bảo lãnh địa phương đã được xác minh qua một chu kỳ tín dụng hoàn chỉnh, cũng như mối quan hệ khách hàng bền vững và chi phí thấp. Cho vay không khó, nhưng kiếm tiền qua các chu kỳ mới khó.
Đánh giá của a16z cũng chỉ ra điều này: thanh toán là màn đầu tiên, tín dụng rất có thể là màn thứ hai. Khi lượng stablecoin đạt hàng chục nghìn tỷ USD, số tiền này cuối cùng sẽ phải tìm nơi để sử dụng, trên chuỗi sẽ sớm xuất hiện một thị trường tín dụng mới.
Đại diện cho con đường thứ hai là Whop. Nó ban đầu là một thị trường hàng hóa kỹ thuật số cho người sáng tạo, mỗi năm thanh toán khoảng 3 tỷ USD cho người bán. Khi biến điểm thanh toán thành tài khoản nền tảng, tiền sẽ ở lại trên nền tảng, có thể đổi thành stablecoin, đưa vào quản lý tài chính, rồi lại tiêu qua thẻ, Whop bắt đầu kiếm lợi từ việc tiền dừng lại và lưu động. Phantom, Remote, Shopify cũng đang nhúng tài chính vào sản phẩm hiện có; ở Latin và Đông Nam Á, MercadoPago, Grab đã đi qua con đường tương tự.
Mặc dù neobank chức năng cạnh tranh nhanh, nhưng cái giá cũng được ghi rõ trong điều khoản. Lex Sokolin của Fintech Blueprint đã phân tích điều khoản dịch vụ của Whop: nó không phải là ngân hàng, trách nhiệm bồi thường tối đa là phí của 12 tháng hoặc 100 USD; ví đến từ Privy, thẻ do Third National phát hành, Rain quản lý, số dư được Veda gửi vào Aave để sinh lãi; tiền pháp định được giữ trong tài khoản ủy thác hỗn hợp của ngân hàng hợp tác, không được bảo hiểm FDIC, và là cấu trúc giống như khi Synapse phá sản vào năm 2024.
Kết luận của Lex Sokolin rất rõ ràng: định vị rất hấp dẫn, nhưng cũng có thể rất nguy hiểm. Ngân hàng cuối cùng cũng là một doanh nghiệp kinh doanh rủi ro.
Nhà quản lý cũng đã chú ý đến cấu trúc này. Một nghiên cứu của Cục Dự trữ Liên bang vào tháng 4 năm 2026 chỉ ra rằng, khi chuỗi hoạt động của một stablecoin được tạo thành từ nhiều bên thứ ba, khi có vấn đề xảy ra, thị trường có thể không phân biệt được áp lực đến từ đâu, và trong khủng hoảng lại làm gia tăng sự hoảng loạn.
Điều không thể thay thế ở tầng trên là sự tin tưởng của khách hàng, bối cảnh, dữ liệu và phân phối chi phí thấp.
Ba, bạn ở đâu, nhìn vào giai đoạn
Công ty nên đứng ở tầng nào, không có câu trả lời thống nhất.
Khi mới bắt đầu, hãy cố gắng thuê những gì có thể, trước tiên chứng minh rằng bạn có thể thu hút khách hàng; khi quy mô tăng lên, hãy thu hồi những khía cạnh ảnh hưởng nhất đến lợi nhuận, dữ liệu và sự sống còn.
Công ty trong giai đoạn khởi đầu thuê tầng dưới, thuê tầng trung, chỉ làm tầng trên, thu hút một nhóm khách hàng rồi mở cửa. Hầu hết các neobank stablecoin ngày nay đều ở đây, các neobank năm xưa cũng bắt đầu như vậy. Chime đến nay vẫn chưa có giấy phép ngân hàng của riêng mình, tài khoản được giữ tại ngân hàng hợp tác, chủ yếu kiếm tiền từ phí giao dịch thẻ. Lợi nhuận mỏng, nhưng may mắn là khởi đầu nhanh.
Về việc nên thu hồi tầng nào, trước tiên hãy xem lợi thế của công ty nằm ở đâu. Đối tác đã lấy đi bao nhiêu lợi nhuận là một phép toán; một khi đối tác ngừng cung cấp, công ty còn có thể sống sót hay không, là một phép toán khác. Đối với các công ty kiếm tiền từ tín dụng, câu trả lời thường là tầng dưới; đối với các nền tảng phân phối như Whop, chưa chắc cần một giấy phép ngân hàng; việc tầng trung có cần tự cho vay hay không cũng phải tính toán riêng. Thu hồi các khía cạnh quan trọng không có nghĩa là càng toàn diện càng tốt, chỉ khi lợi nhuận, dữ liệu và tính ổn định vượt qua chi phí vốn và quy định, việc vượt tầng mới đáng giá.
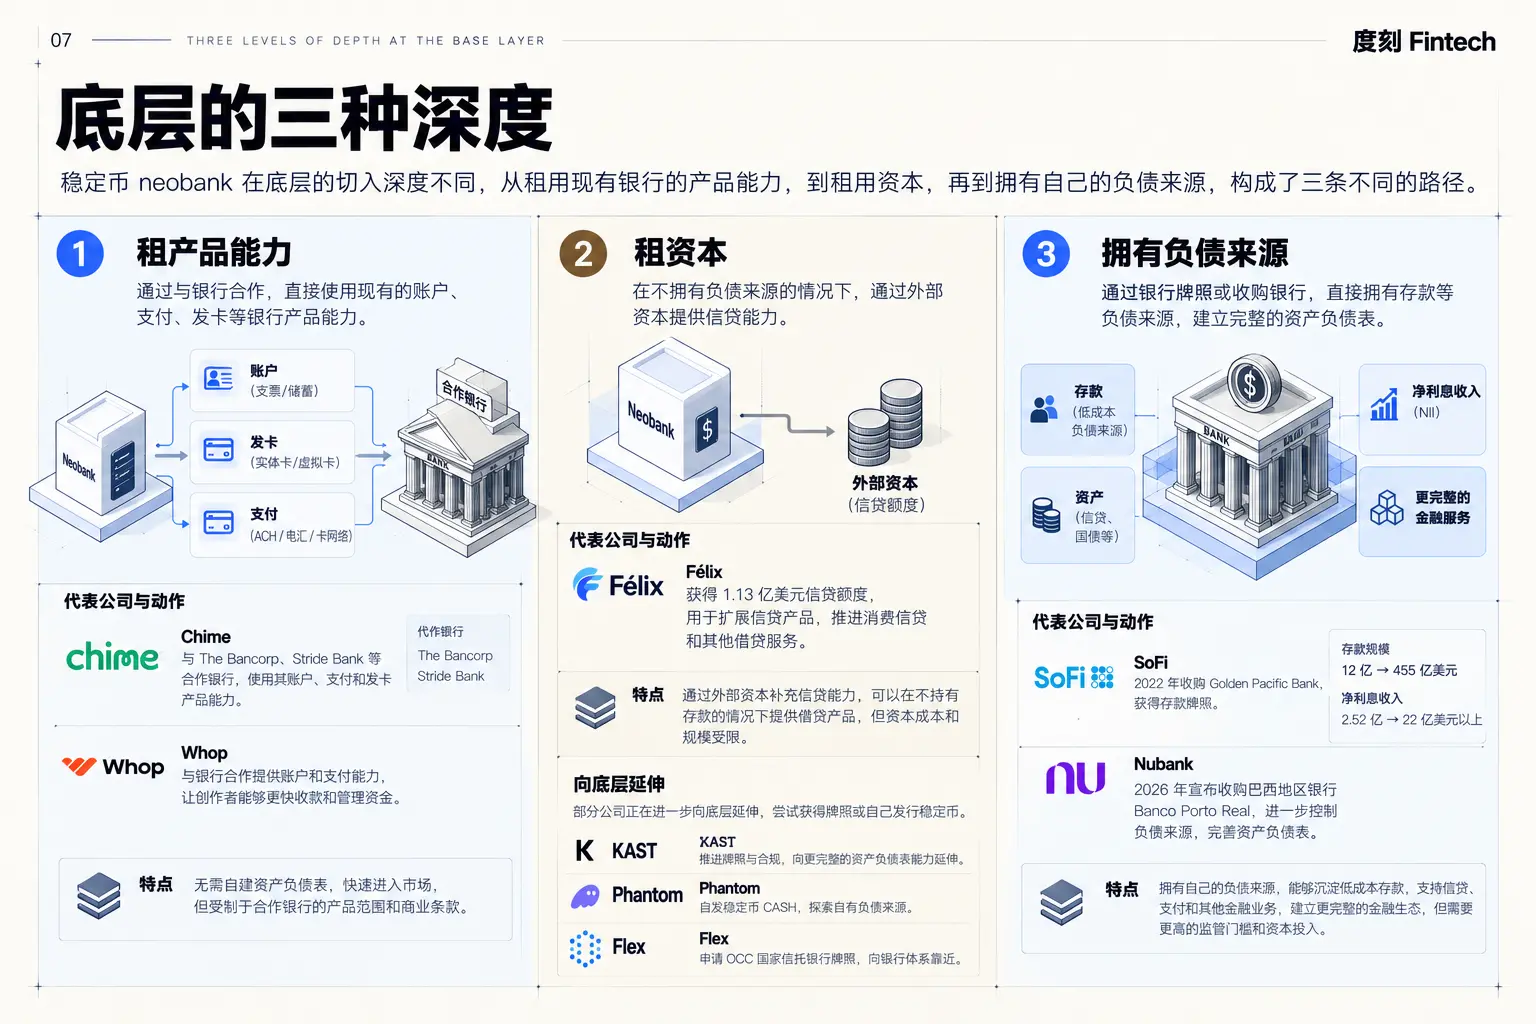
SoFi là mẫu hình rõ ràng nhất. Năm 2022, nó mua lại ngân hàng nhỏ Golden Pacific, sau khi có giấy phép ngân hàng quốc gia bắt đầu cho vay từ tiền gửi của chính mình, quy mô tiền gửi đã tăng hơn ba mươi lần. Nubank vào năm 2026 mua lại Banco Porto Real, đi theo con đường tương tự.
Bổ sung tầng dưới cũng có độ sâu khác nhau. Thuê khả năng sản phẩm, thuê vốn, rồi đến sở hữu nguồn nợ ổn định, chi phí thấp, là ba loại tích hợp có độ sâu khác nhau. Félix đã đi đến bước thứ hai, SoFi và Nubank đã đi đến bước thứ ba.
Nubank và Revolut đã đến giai đoạn trưởng thành, trong thị trường cốt lõi ba loại quyền kiểm soát đều nằm trong tay. Nhưng khi vào thị trường mới, họ lại phải chọn lại. Lựa chọn của Nubank trong năm nay có thể giải thích rõ nhất vấn đề: ở Mỹ, họ nhanh chóng mở cửa bằng Lead Bank và Circle; ở Brazil chỉ mua lại giấy phép ngân hàng còn thiếu; ở Anh, vào tháng 9 đã từ bỏ thương thảo mua lại Monzo với giá từ 8 đến 10 tỷ bảng, trong khi Monzo là một ngân hàng kỹ thuật số hoàn chỉnh với ba tầng.
Giá trị nhất của Nubank là khách hàng và khả năng bảo lãnh tích lũy ở Brazil, lợi thế này đến Anh chưa chắc có thể sao chép nguyên vẹn. Khi vào một thị trường mới, các công ty trưởng thành cũng phải tính toán lại: những khả năng nào tiếp tục thuê, những gì đáng để mua lại.
Còn một vấn đề không thể tránh khỏi: Nubank, Revolut cũng có thể thêm tài khoản stablecoin, Revolut vào tháng 8 năm 2026 đã ra mắt stablecoin euro EURR do Bridge phát hành, Nubank đã làm Nu Global, thế hệ mới này có lý do gì để có cơ hội?
Câu trả lời nằm ở nhóm khách hàng. Hiện tượng mà chúng tôi quan sát thấy là: các neobank trưởng thành đang tiến lên, nâng cao giá trị mỗi khách hàng, mở rộng sang quản lý tài sản và dịch vụ cao cấp; neobank stablecoin thì từ nhóm người có nhu cầu đô la xuyên biên giới mạnh nhất, dịch vụ của hệ thống cũ kém nhất mà vào, ARQ phục vụ cho tiết kiệm đô la ở Latin, Félix phục vụ cho chuyển tiền của người di cư, KAST nhắm đến những người thiếu tài khoản đô la dễ sử dụng. Hai bên sẽ dần dần gần lại, nhưng những người chơi mới khởi đầu rẻ hơn nhiều, thời gian mà neobank có giấy phép vào một thị trường mới, họ có thể đã hoàn thành giai đoạn khởi đầu.
Ranh giới cũng không tĩnh lặng. Stripe một mặt sử dụng giấy phép ủy thác, Bridge và Parafin để mở rộng xuống, một mặt tận dụng hơn 300 triệu người dùng Link để tiếp cận khách hàng.
Bốn, thời đại agent, chúng ta đang tranh giành điều gì?
Ngưỡng tiếp tục giảm xuống một cấp, người khởi xướng giao dịch không chỉ là con người. AI cá nhân bắt đầu thay người mua sắm, đặt dịch vụ, thanh toán theo lần, sau đó, hệ thống tài chính phải tiếp nhận một mối quan hệ ủy thác mới: tài khoản vẫn thuộc về người hoặc doanh nghiệp, agent khởi xướng giao dịch trong phạm vi ủy quyền, bản thân nó không phải là chủ thể pháp lý mới.
Mối quan hệ ủy thác này trải dài qua ba loại quyền kiểm soát. Ý định của người dùng phát sinh từ sản phẩm AI, đến tầng trung như Stripe, Link, được dịch thành quyền hạn và chỉ thị giao dịch, cuối cùng lại do ngân hàng hoặc bên phát hành quyết định có chấp nhận và thanh toán hay không. Khi có vấn đề xảy ra, trách nhiệm vẫn phải quay về với pháp luật và hợp đồng. Quyền ủy quyền có khả năng trở thành quyền kiểm soát mới mà tầng trung và tầng trên tranh giành: các công ty AI muốn nắm giữ ý định của người dùng và ủy quyền lâu dài, Stripe, Link, Catena muốn biến quyền ủy quyền thành chứng từ tài chính có thể xác minh, thực thi và truy cứu trách nhiệm.
Simon Taylor của Tempo nói rằng, mỗi công ty AI sẽ trở thành công ty thanh toán. Câu nói này có phần quá mức, nhưng hướng đi không sai: chỉ cần AI bắt đầu hành động thay người dùng, thì không thể tránh khỏi thanh toán, còn việc có cần tự mình làm hay không, là chuyện khác. Meta Muse thông qua Stripe Link và thẻ ảo một lần để thanh toán cho người dùng, sau đó lại kết nối với Shop Pay và PayPal; Stripe và Tempo thì ra mắt giao thức thanh toán máy móc, cho phép agent có thể thanh toán trực tiếp cho dữ liệu, sức mạnh tính toán và công cụ phần mềm. Các công ty AI nắm giữ ý định của người dùng, khả năng thanh toán phần lớn vẫn được thuê từ tầng trung, điều mà Stripe cần làm là cung cấp cho agent cách an toàn để gọi vốn và chứng từ thanh toán của người dùng.
Trọng tâm cạnh tranh nằm ở chỗ, các công ty AI chỉ nắm giữ ý định của người dùng, hay còn nắm giữ thêm danh tính, chứng từ thanh toán và mối quan hệ tài khoản.
Một con đường khác là các tổ chức có giấy phép trực tiếp tiếp nhận danh tính, ủy quyền và thanh toán trong giao dịch của agent. Catena Labs muốn xây dựng một danh tính tài chính liên kết với cá nhân hoặc doanh nghiệp đứng sau mỗi agent, để họ thiết lập trước giới hạn chi tiêu, đối tượng nhận tiền và giới hạn số dư, sau đó giao việc thực hiện cho agent. Vào ngày 18 tháng 9 năm 2026, OCC đã cấp cho Catena Trust Bank sự chấp thuận có điều kiện ban đầu. Họ muốn xây dựng một hệ thống ủy thác tài chính từ danh tính chủ thể, phạm vi ủy quyền, hạn chế chiến lược, đến thực hiện giao dịch, ghi chép trách nhiệm. Ai kiểm soát danh tính, quyền hạn và chứng từ giao dịch, người đó có thể trở thành nút giá trị mới trong thời đại agent.
Ngành ngân hàng cũng đang tính toán điều này, Oliver Wyman cho rằng, đến năm 2030, agent sẽ trở thành kênh thu hút khách hàng chủ đạo.
Khi agent bắt đầu tiêu tiền thay cho người khác, tiền, chứng từ thanh toán và quy tắc ủy quyền sẽ nằm trong tay ai? Là công ty AI, là Link của Stripe, hay là các tổ chức tài chính như Catena?
Cuộc cạnh tranh này so sánh ai có thể biến quyền hạn của con người thành giao dịch mà máy móc có thể thực hiện một cách an toàn và có thể truy cứu trách nhiệm sau đó. Chỉ việc mở một ví cho agent thôi thì chưa đủ để thắng.
V. Những gì có thể thuê được và những gì không thể thuê được
Công nghệ blockchain và AI đã giảm chi phí lắp ráp khả năng tài chính và phục vụ khách hàng, nhưng không làm giảm ngưỡng rủi ro tài chính. Giá trị do đó rơi vào ba loại quyền kiểm soát: bảng cân đối kế toán, tài khoản và giao dịch, khách hàng và phân phối.
Khi bắt đầu, hãy thuê những gì có thể; sau khi quy mô tăng lên, hãy thu hồi những khâu quyết định lợi nhuận, dữ liệu và sự sống còn. Khi bước vào thị trường mới, cũng cần phải chọn lại một lần nữa. Agent lại biến quyền hạn thành điểm tranh giành mới: ai nắm giữ ý định của người dùng, chứng từ thanh toán và mối quan hệ tài khoản, người đó có thể trở thành cổng vào mới giữa con người và hệ thống tài chính.
Suy nghĩ lại về neobank, cuối cùng có thể ngay cả từ này cũng sẽ trở nên vô nghĩa. Mười năm trước, nó chỉ một loại công ty: không có chi nhánh, chỉ dựa vào ứng dụng. Ngày nay, các nền tảng sáng tạo, công ty xã hội, công ty thanh toán, thậm chí AI chi tiền cho người khác, đều đang làm những việc mà neobank đã làm. Khi mỗi sản phẩm có người dùng đều có thể phát triển thành một ngân hàng, neobank không còn là một ngành mà là một khả năng.
Ai cũng là neobank, nhưng cuối cùng, neobank có thể sẽ biến mất trong sản phẩm.
 Cảnh báo rủi ro