








Token định tuyến, đang trở thành kinh doanh Fintech
 Quan điểm cốt lõi

 Token định tuyến đang dần chuyển mình theo con đường ngành thanh toán để trở thành một doanh nghiệp Fintech, Stripe mua lại OpenRouter nhằm thu được cái nhìn toàn cầu về dòng chảy xuyên mô hình.
Stripe đã chi hơn bảy mươi tỷ để mua OpenRouter, nhưng chỉ riêng việc định tuyến token thì chắc chắn không đáng giá như vậy: logic định tuyến có thể sao chép, các nhà cung cấp đám mây có thể đóng gói, tỷ lệ 5.5% hoa hồng có khả năng cũng không bền vững.
Vậy Stripe thực sự đã mua gì? Không phải là "gửi yêu cầu đến mô hình nào", mà là một cái nhìn "toàn cảnh" có thể thấy dòng chảy giữa các mô hình và nhà cung cấp khác nhau. Đối tác của QED Venture, Sandeep Patil, đã nói chính xác hơn từ góc độ Fintech sau giao dịch:
Việc ở trong dòng chảy không phải là một lợi thế cạnh tranh, mà là việc nhìn thấy dòng chảy và do đó biết rõ hơn bước tiếp theo nên đi như thế nào.
Ngành thanh toán đã mất hai mươi năm để xác thực câu nói này, giờ token phải đi lại con đường đó một lần nữa.
Vì vậy, bài viết này không muốn nói về công nghệ, mà là tài chính: những thứ đã phát triển quanh đồng đô la trong hai mươi năm đang được phát triển lại trên token------định tuyến và mua sắm, dữ liệu và phân phối, tỷ lệ thành công và quản lý rủi ro, tiêu chuẩn và lắp ráp, tín dụng tài khoản và chuyển đổi.
Việc vận chuyển token chỉ là một công việc dòng chảy, trong khi giá trị lớn hơn nằm trên dòng chảy đó.
Một, Định tuyến: Giải quyết phân mảnh trước
Định tuyến token tồn tại vì thị trường token AI đang trở nên phân mảnh, thị trường nhiều đối nhiều.
Các ứng dụng cần điều chỉnh nhiều mô hình cùng một lúc, các mô hình lại được lưu trữ tại nhiều nhà cung cấp khác nhau, giá cả luôn biến động, và giải pháp tối ưu cho các nhiệm vụ khác nhau cũng không giống nhau. Mở mã theo mã nguồn đóng, các mô hình tiên tiến lại đẩy ranh giới đi xa hơn, sự không ổn định này sẽ không biến mất trong ngắn hạn. Ràng buộc một nhà cung cấp ngày càng trở nên không hợp lý------không có ứng dụng nào muốn mỗi khi mô hình tối ưu thay đổi, lại phải xây dựng lại toàn bộ công nghệ.
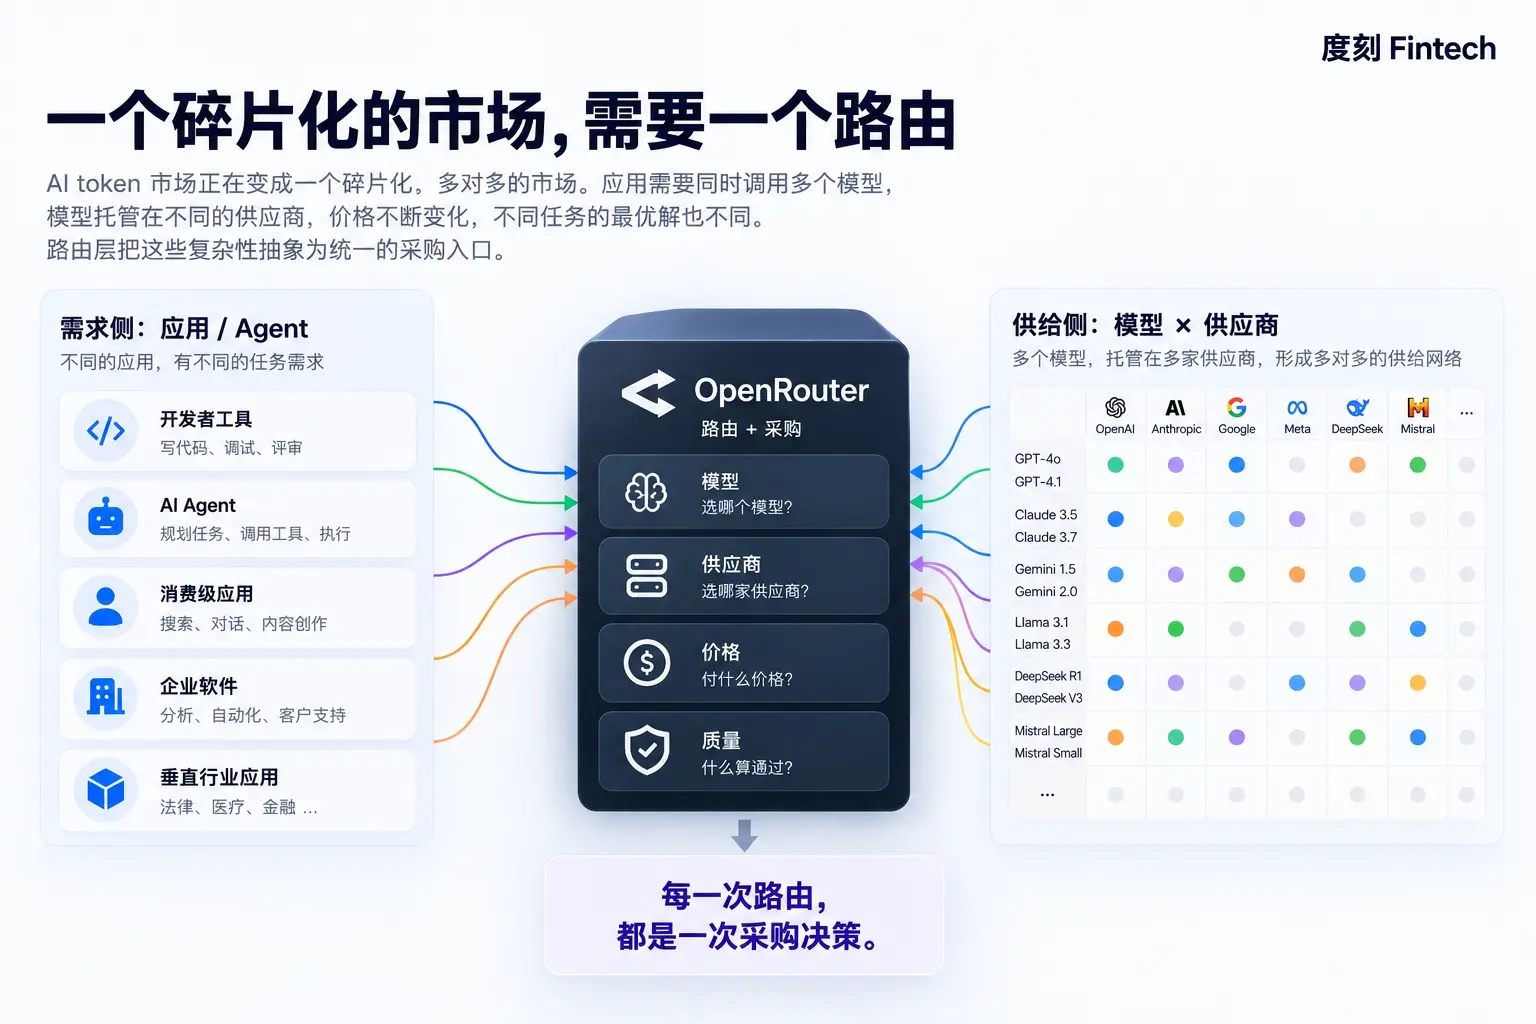
Cách cũ mà thị trường tài chính xử lý sự phân mảnh là chèn một lớp cơ sở hạ tầng chia sẻ ở giữa: SWIFT giữa các ngân hàng, tổ chức thẻ giữa các thương nhân và ngân hàng phát hành, cổng thanh toán trừu tượng hóa các kênh phức tạp ở tầng dưới.
Định tuyến token đi theo cùng một con đường.
Hơn nữa, nó không chỉ là điều phối lưu lượng, mỗi lần định tuyến đều là một quyết định mua sắm: mô hình nào sẽ được sử dụng, nhà cung cấp nào sẽ phục vụ, trả giá bao nhiêu, chất lượng nào được coi là đạt yêu cầu. Sau hàng tỷ lần, bên định tuyến sẽ có một cuốn sổ ghi chép về việc tiêu thụ mô hình.
Nhưng nếu chỉ có định tuyến thì không đủ.
Trong các tình huống đơn giản, việc thay đổi nhà cung cấp định tuyến có thể chỉ là thay đổi một base URL. Logic định tuyến có thể sao chép, các nhà cung cấp đám mây có thể đóng gói nó vào cơ sở hạ tầng mà doanh nghiệp đã mua, các đối thủ cũng có thể truyền tải giá mô hình theo giá thành. Môi trường sản xuất không dễ dàng như vậy, tuân thủ, lưu trữ dữ liệu, bộ nhớ đệm, khả năng quan sát, SDK, tính phí, quyền riêng tư, tất cả đều cần phải điều chỉnh.
Hai, Phân phối và Tích hợp: Dữ liệu chỉ có sau khi được tích hợp
Sức mạnh sau này của Stripe không nằm ở các kênh. Nó đã trở thành lựa chọn mặc định cho các nhà phát triển. Việc phân phối lưu lượng bản thân đã là một lợi thế cạnh tranh.
Câu này thường được nói ngược lại: không phải vì có dữ liệu mà được tích hợp, mà vì được tích hợp trước, nên mới có dữ liệu.
Ở phía định tuyến token, bằng chứng trực tiếp nhất là bảng xếp hạng mô hình của OpenRouter. Những mô hình nào đang tăng trưởng, những mô hình nào đang giảm, các nhiệm vụ mã hóa đang di chuyển về đâu, giá cả thay đổi bao lâu thì người dùng đổi nhà------đây là dữ liệu công khai duy nhất trong toàn ngành về mức sử dụng giữa các mô hình và nhà cung cấp khác nhau.
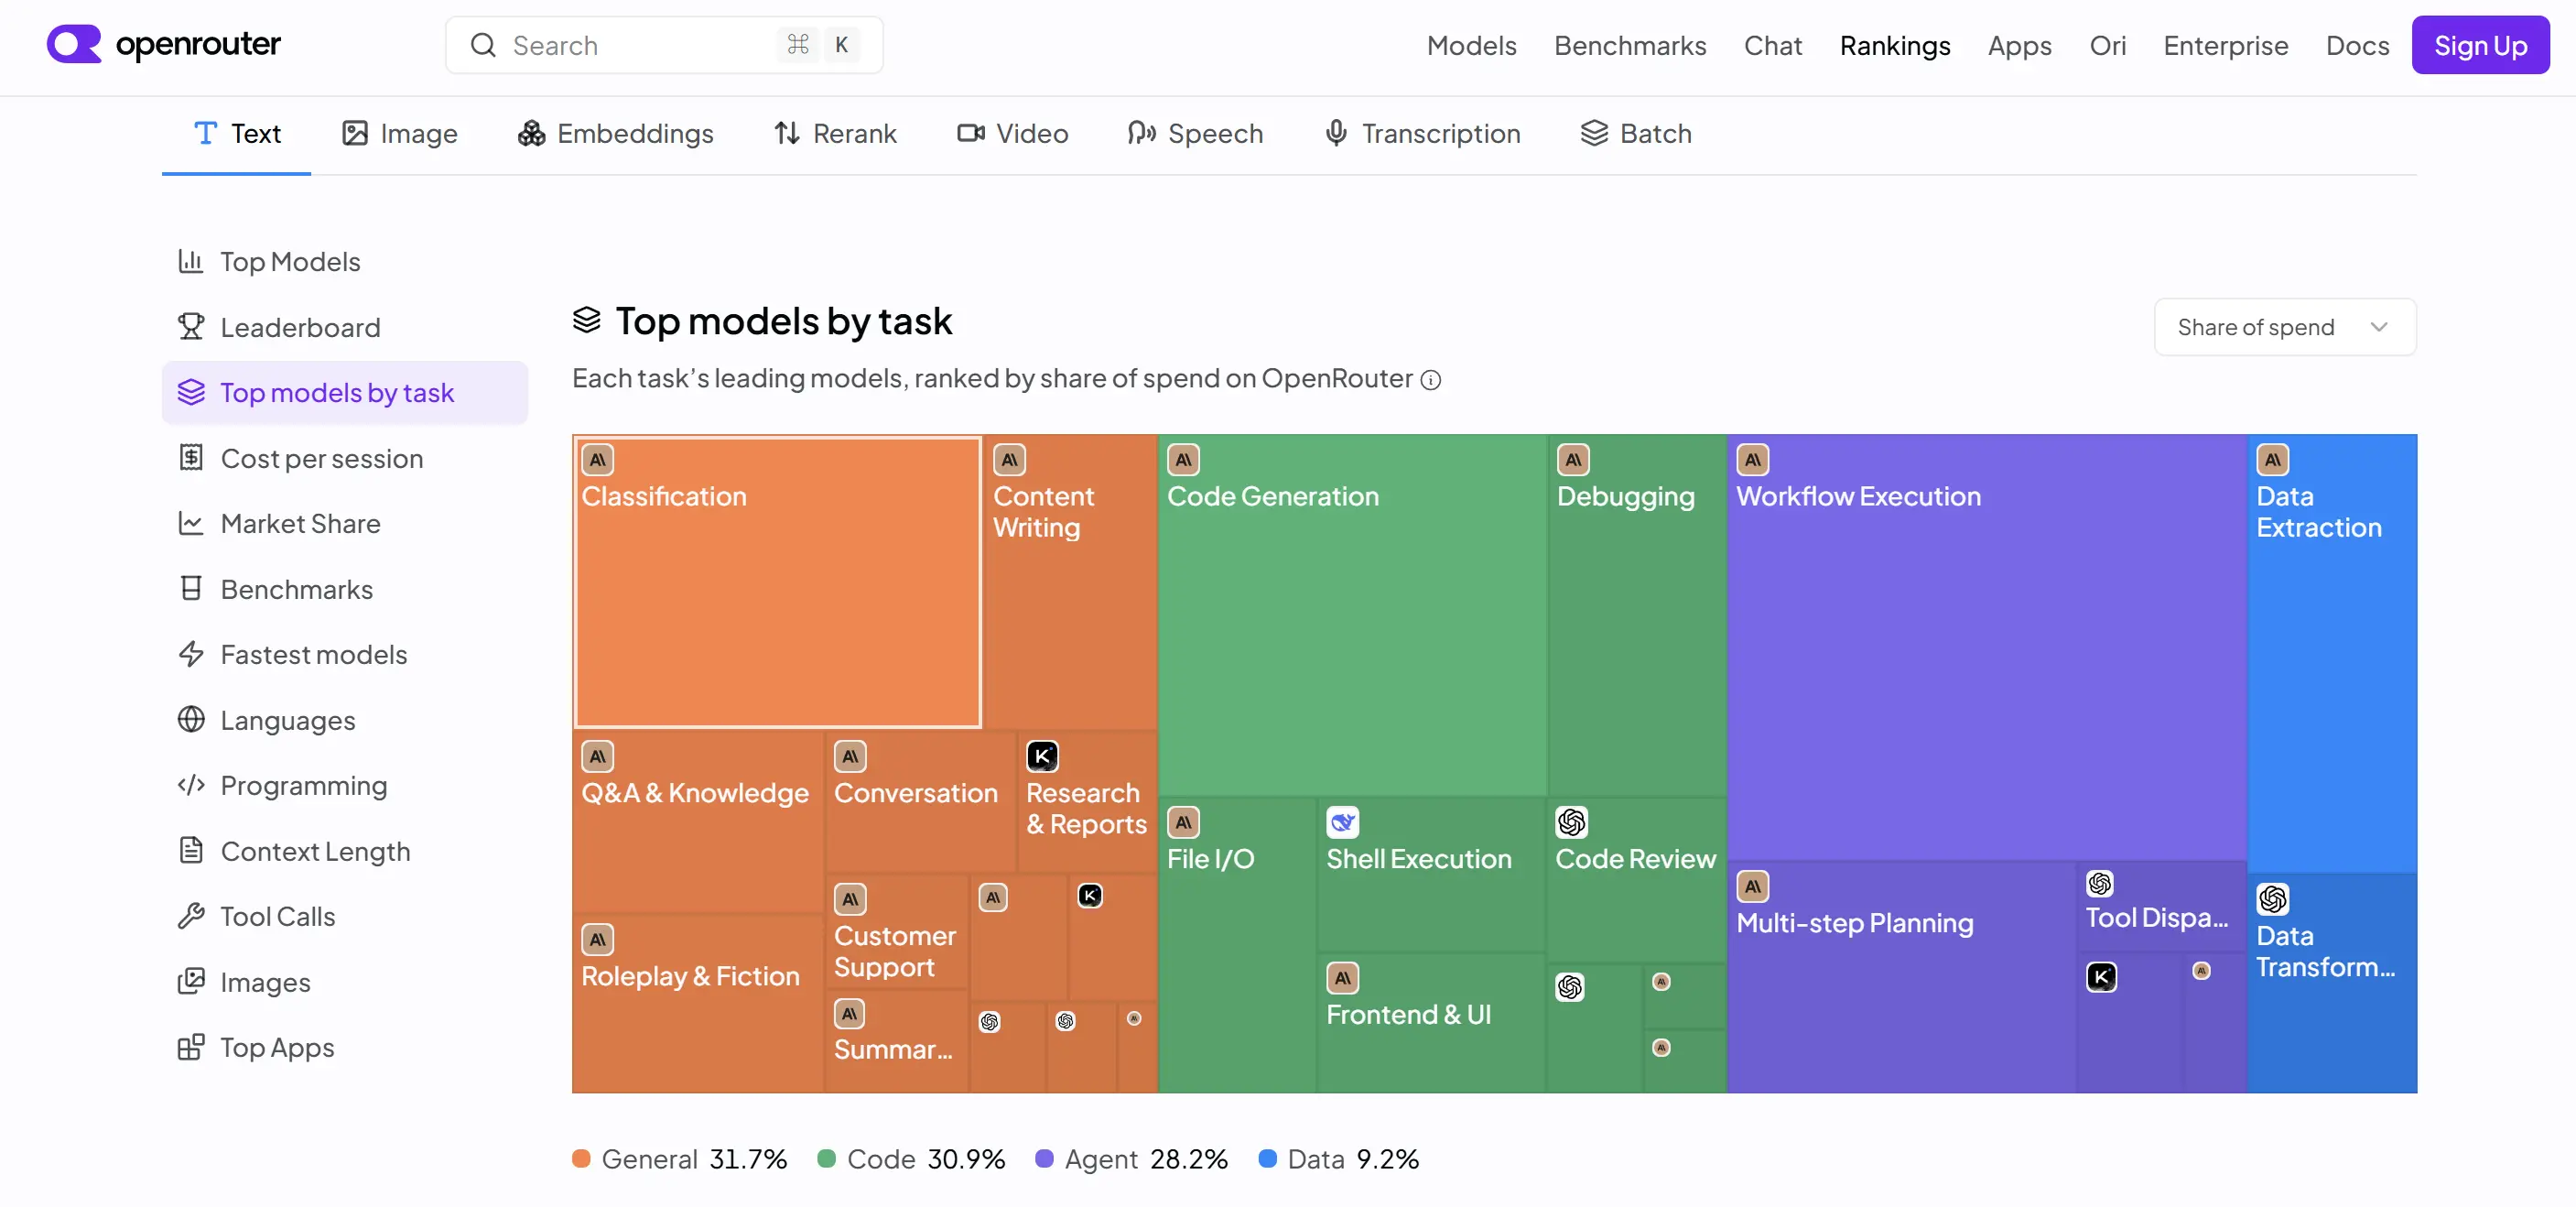
Điều thú vị là, dữ liệu này gần như không có giá trị cho chính việc định tuyến. Nó không làm cho một yêu cầu nào chạy chính xác hơn. Nhưng nó khiến OpenRouter trở thành bảng điểm của thị trường này, và bảng điểm thì có quyền thương lượng.
Các nhà cung cấp mô hình không thể tạo ra thứ này: họ chỉ thấy được các cuộc gọi của riêng mình, tức là chỉ thấy được cuốn sổ của riêng mình. Các nhà cung cấp đám mây thấy được cơ sở hạ tầng, nhưng không thấy được ý định.
Vị trí duy nhất có thể nhìn thấy toàn bộ hành vi giữa các mô hình là ở tầng định tuyến.
Vì vậy, một vòng lặp hình thành: nhiều lưu lượng mang lại quan sát tốt hơn, quan sát tốt hơn cải thiện định tuyến, định tuyến tốt hơn mang lại nhiều lưu lượng hơn.
Điều này thú vị hơn nhiều so với việc lấy năm điểm từ token.
Nhìn thấy chỉ là sản phẩm của tầng này, bản thân nó không có giá trị; giá trị nằm ở việc sau khi nhìn thấy thì dám làm gì, có thể chịu đựng được gì.
Ba, Định tuyến thông minh: Từ so sánh giá đến bảo đảm
Định tuyến thanh toán ban đầu rất cơ học, chỉ đơn giản là chuyển tiền đến nơi cần đến. Những thứ phát triển sau đó có giá trị hơn: tự động thử lại khi thất bại, nếu một nhà cung cấp từ chối thì chuyển sang nhà cung cấp tiếp theo, điều chỉnh các trường báo cáo nhiều lần, quản lý rủi ro chặn ngay lập tức, so sánh giá giữa các kênh cho cùng một khoản tiền. Dù tên gọi khác nhau, nhưng đều làm một việc------nâng cao tỷ lệ thành công.
Định tuyến token đang trải qua sự tiến hóa tương tự, chỉ là độ khó và không gian lớn hơn.
Sự thành công của thanh toán đô la là nhị phân, hoặc là đã nhận được hoặc không.
Token thì không: một nhiệm vụ có hoàn thành hay không, có tốt hay không, có một lớp đánh giá ở giữa.
Chính lớp mơ hồ này khiến việc nâng cao tỷ lệ thành công trên token có giá trị hơn nhiều so với trên thanh toán.
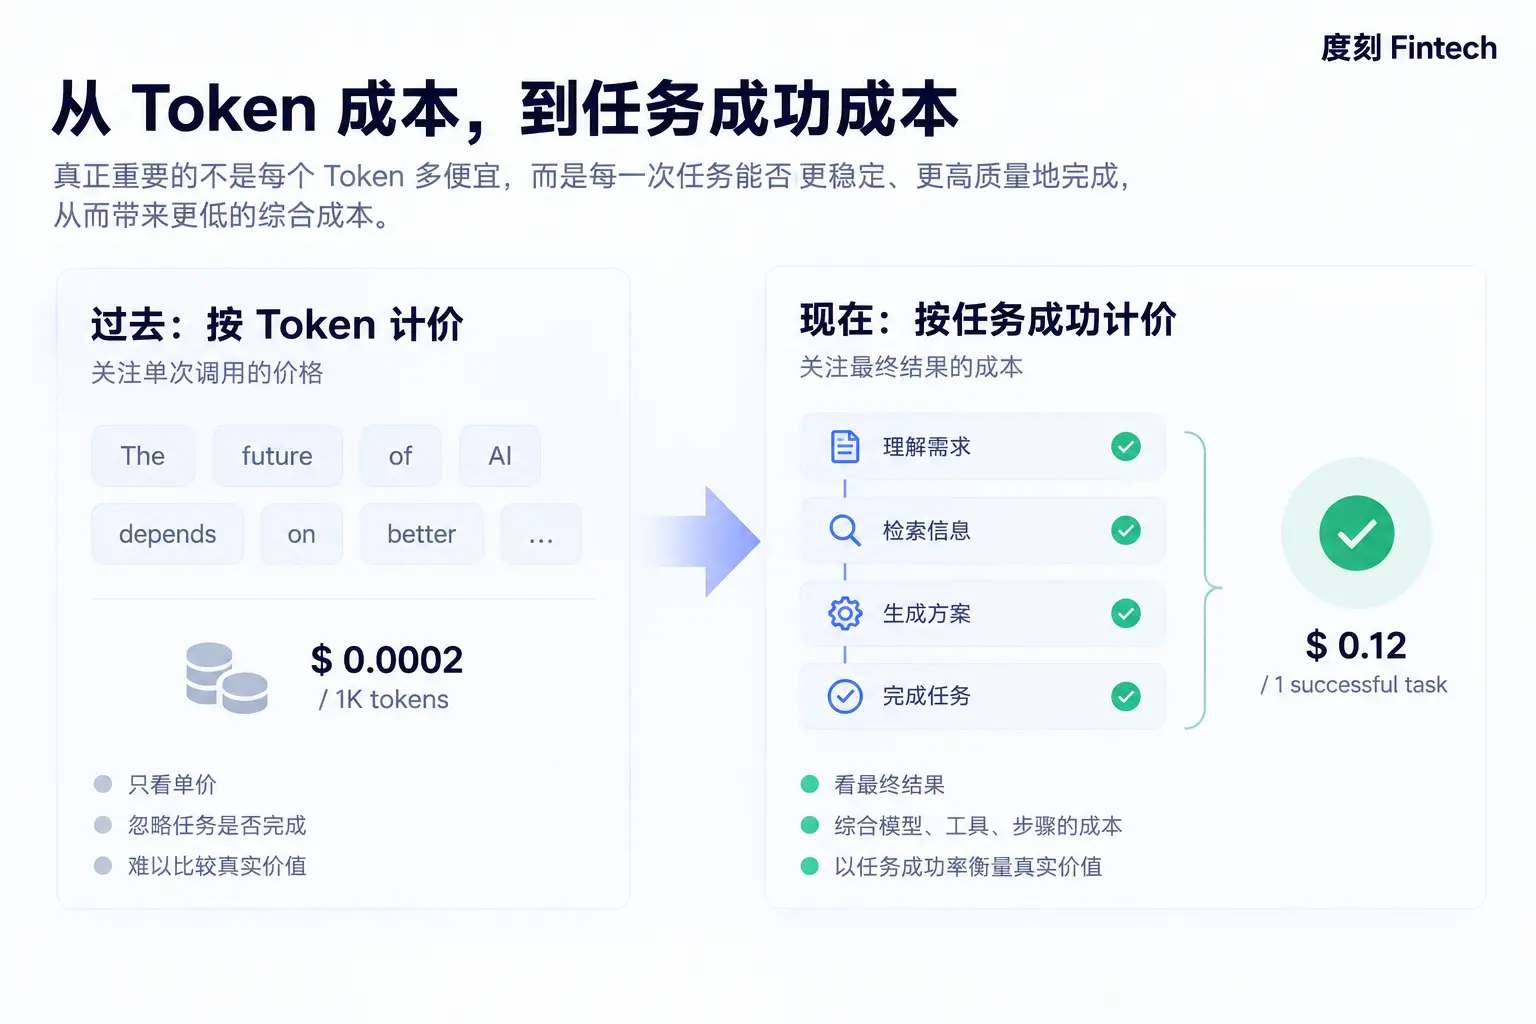
Suy luận dễ sai lầm nhất cũng nằm ở đây------mô hình rẻ ngày càng dễ sử dụng, vì vậy định tuyến có vẻ ngày càng giống một động cơ so sánh giá, gửi mỗi yêu cầu đến mô hình rẻ nhất có thể làm việc đó. Nhưng "gửi đến mô hình rẻ nhất" từ đầu đã là sai. Một nhiệm vụ AI không chỉ là một lần suy diễn. Nó là một agent cần lập kế hoạch, tạo ra, xác minh, gọi công cụ, thử lại, sửa lỗi. Mô hình rẻ thất bại hai lần thì còn tốn kém hơn một lần thành công của mô hình đắt.
Vì vậy, điều cần xem xét không phải là chi phí mỗi token. Mà là chi phí cho mỗi lần hoàn thành thành công.
Chi phí suy diễn, chi phí thử lại, gọi công cụ, xác minh, bảo đảm bằng tay, độ trễ và tổn thất do thất bại, tất cả cộng lại, rồi chia cho số nhiệm vụ thành công. Nếu tính toán rõ ràng điều này, định tuyến sẽ không còn là một động cơ so sánh giá.
Nhưng tính toán rõ ràng chỉ là bước đầu tiên. Kinh nghiệm cứng mà ngành thanh toán đưa ra là: ai hứa hẹn tỷ lệ thành công, chi phí thất bại sẽ rơi vào người đó.
Cổng thanh toán sẵn sàng nhận những công việc khó khăn như tối ưu hóa ủy quyền, vì họ tính phí theo tỷ lệ thành công, khi thất bại khách hàng tìm đến họ, không phải là kênh dưới. Họ nhận lấy sự phức tạp và rủi ro, đó là cách tính phí. Khách hàng sẵn sàng trả thêm cho "việc này có thể hoàn thành", cổng thanh toán thu được chính là khoản phí thêm đó, cái giá phải trả là tự mình gánh chịu khi thất bại.
Định tuyến thông minh cuối cùng cũng phải tiếp nhận điều này. Không phải là "gửi yêu cầu đến mô hình rẻ nhất", mà là "việc này có thể hoàn thành không". Việc chọn mô hình rẻ chỉ là sản phẩm phụ trên con đường.
Điều này chỉ có tầng định tuyến mới có thể làm. Chuyển toàn bộ việc tối ưu hóa từ từ khóa, ngữ cảnh, tham số, suy đoán đến tầng cổng, gần như không ai sản phẩm hóa------những việc này hôm nay rải rác ở tầng ứng dụng, mỗi nhà tự viết một lần. Nhưng chúng vốn dĩ là công việc của cổng. Để làm tốt cần có các mẫu thất bại giữa các mô hình và loại nhiệm vụ khác nhau, một ứng dụng đơn lẻ không có tầm nhìn này.
Quản lý rủi ro là mặt khác của cùng một logic. Nó là một trong những thứ không thể mang đi chỉ bằng cách thay đổi một base URL, và là loại quan trọng nhất. Stripe nói rằng, khoảng một phần sáu số công ty AI trên mạng của họ liên quan đến việc lợi dụng nhiều tài khoản; đồng sáng lập OpenCode, Dax Raad, nói rằng họ đã xóa 7,013 tài khoản gian lận trong một lần, ước tính mỗi tháng bị mất 400,000 đô la. Các nhà cung cấp mô hình đơn lẻ chỉ thấy được phần tổn thất của riêng mình, nhưng tầng định tuyến lại thấy được cùng một nhóm người mở nhiều tài khoản ở nhiều nơi. Radar đã phát triển như vậy.
Bốn, Vị trí mà tầng mô hình không thể đạt được
Trong ba năm qua, cuộc thảo luận về AI luôn xoay quanh mô hình nào sẽ chiến thắng. Định tuyến khiến câu hỏi này trở nên không quan trọng.
Khi sự thâm nhập sâu hơn, mã hóa sẽ hội tụ thành một bộ mô hình, tìm kiếm một bộ, dịch vụ khách hàng một bộ, suy diễn phức tạp một bộ, và một ứng dụng thường phải điều chỉnh chúng theo thứ tự. Đến lúc đó, khái niệm "mô hình tốt nhất" sẽ không còn hiệu lực, vì không có loại nhiệm vụ nào có thể quyết định.
Điều quan trọng hơn là suy luận của nó: không có nhà cung cấp mô hình nào có thể độc quyền một nhiệm vụ hoàn chỉnh. Khi nhiệm vụ vượt qua các mô hình, lớp lắp ráp sẽ tự động xuất hiện. Nó không phải là thứ bị cướp từ tay ai. Mà là tầng mô hình đã nhường lại.
Cảnh tượng này đã diễn ra trong dịch vụ tài chính. Ngân hàng từng là một thể thống nhất, gửi tiền, cho vay, thanh toán, chuyển đổi gắn trên cùng một giấy phép. Trong hai mươi năm qua, đã bị Fintech tách ra từng phần, rồi lại được lắp ráp lại------giấy phép vẫn nằm trong tay ngân hàng, lợi nhuận đã chuyển đến lớp lắp ráp.
Trọng số mô hình chính là giấy phép đó. Hiếm có, đắt đỏ, nhưng một khi được nhiều bên cùng kết nối, nó chỉ là một trong những linh kiện. Dùng lời của Sandeep:
Đến bước này, định tuyến mô hình không còn giống như một ống dẫn, mà bắt đầu giống như Fintech.
Những linh kiện mà nó lắp ráp------đo lường, tính phí, quản lý rủi ro, kỳ hạn, đối chiếu------vốn dĩ đã là linh kiện của fintech.
Năm, Tay trái vốn chìm, tay phải thu hồi
Khi mở rộng năm lớp này ra, nhìn vào danh mục sản phẩm của Stripe, sẽ thấy rằng họ đang tái xây dựng cùng một thứ mà họ đã xây dựng trên đô la trên token:
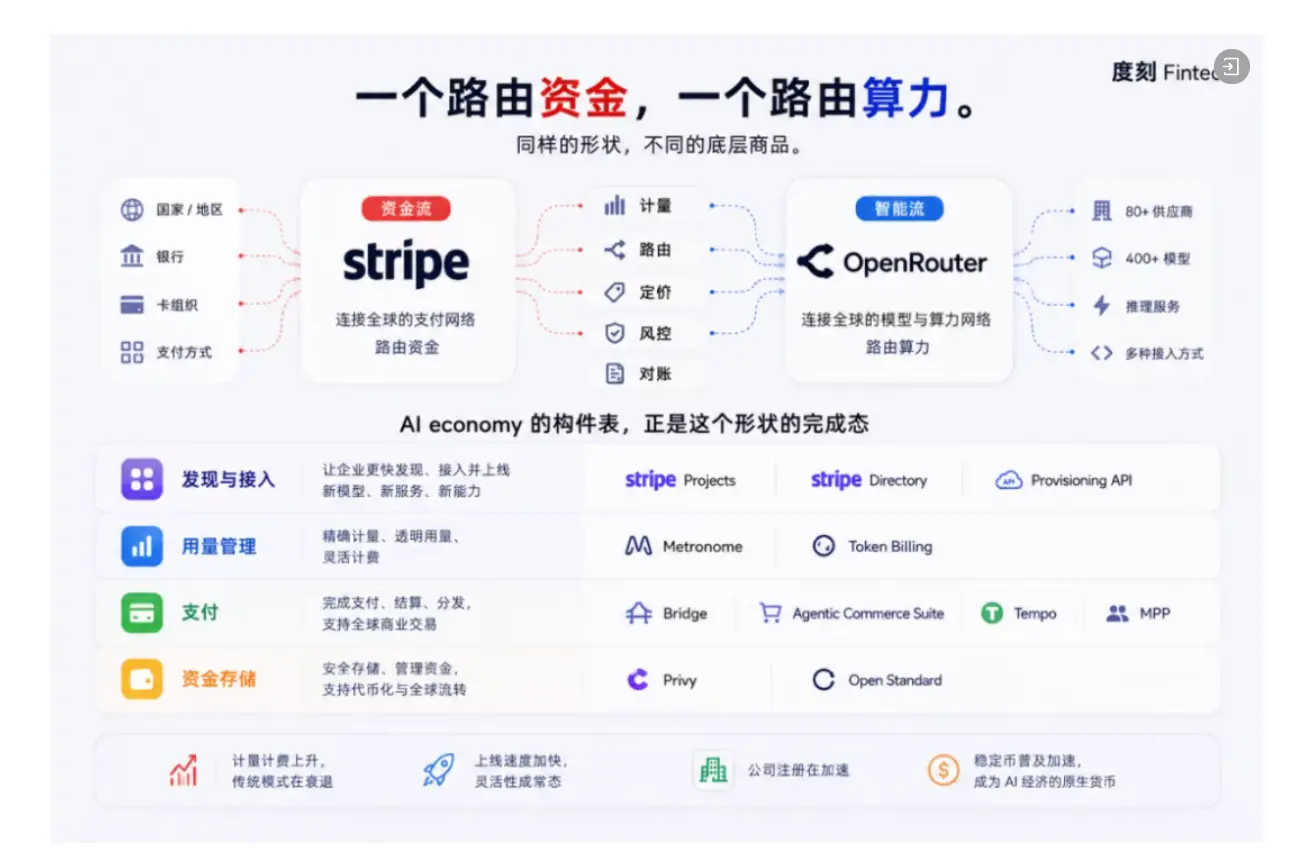
(Token có phải là đô la mới của Stripe không)
Cột bên trái này chủ yếu là những gì Stripe tự xây dựng từng chút một, cột bên phải------Bridge, Privy, Metronome, OpenRouter------đều là những gì đã mua. Cùng một công ty, cùng một hình dạng, lần đầu tự xây dựng, lần thứ hai hoàn toàn mua. Khi lần đầu xây dựng, hình dạng còn chưa tồn tại, chỉ có thể tự mò mẫm; lần thứ hai hình dạng đã rõ ràng, chỉ còn lại ai đứng vào vị trí trước. Những gì mua không phải là doanh thu. Mà là thời gian.
Stripe mua OpenRouter, có thể nói là mua một cái đồng hồ đo. Từ đồng hồ đo đến bảng cân đối kế toán, chính là khoảng cách của ô cuối cùng này.
Trước tiên nhìn vào tài khoản. Số dư token hôm nay vẫn chưa đủ để gọi là tài khoản, mà giống như thẻ giá trị: trả trước, không thể chuyển nhượng, không thể sử dụng trên nhiều nền tảng, gắn với một nhà phát hành duy nhất. Nhưng số dư của OpenRouter có thể chi tiêu giữa hơn 400 mô hình và hàng chục nhà cung cấp, đã tiến một bước từ khép kín sang mở.
Trả trước có nghĩa là nền tảng nhận được tiền mặt trước, giữ lại vốn trên nền tảng. Tiến thêm một bước nữa về phía mở, sẽ chạm đến định nghĩa của công cụ thanh toán giá trị. Có nên kiếm lợi từ khoản float này không? Đó là vấn đề mà giấy phép cần giải quyết.
Tiếp theo là tín dụng. Không chỉ trả trước, mà kỳ hạn tín dụng sau cũng phổ biến. Trong các trường hợp mà chúng tôi tiếp xúc, tỷ lệ tín dụng rơi vào khoảng 1.5% đến 2% mỗi tháng, tương đương 20% đến 27% hàng năm, cùng một mức với thẻ tín dụng. Đây chính là mức giá mà một thị trường chưa có tín dụng nên có. Chênh lệch lãi suất sẽ bị nén ở tầng định tuyến trước tiên, vì chỉ có tầng đó mới thấy ai đang mở nhiều tài khoản ở nhiều nơi, ai có đường tiêu thụ ổn định, ai chỉ lợi dụng rồi bỏ chạy. Stripe Capital đã phát triển như vậy.
Cuối cùng là chuyển đổi. Hơn 400 mô hình, đầu vào, đầu ra, bộ nhớ đệm được định giá riêng, giá cả luôn biến động, mỗi lần định tuyến đều là một lần chuyển đổi. Nhìn có vẻ giống như ngoại hối, nhưng thiếu một thứ: không có đồng tiền cơ sở. Bất kỳ mô hình nào cũng không thể trở thành tiêu chuẩn. Đây không phải là thị trường tỷ giá. Mà là một dạng trao đổi hàng hóa đa phương với 400 loại hàng hóa, được một API thống nhất ngụy trang thành một thị trường.
Một bên nắm giữ vốn lắng đọng, một bên treo khoản phải thu. Đây không phải là bảng cân đối kế toán của công cụ phát triển. Đây là bảng cân đối kế toán của công ty thanh toán.
token đang được đo lường, đô la đang được ghi chép.
Sáu, ai báo giá cho kết quả, ai trả tiền cho sự chắc chắn
Thanh toán đã mất hai mươi năm để đạt được năm tầng này. token không cần hai mươi năm đó.
Vì vậy, hôm nay về hai câu hỏi nóng hổi liên quan đến định tuyến mô hình, thực ra đều hỏi sai: một là liệu hiệu suất mô hình có hội tụ lại chỉ còn so sánh giá, khi hội tụ thì tỷ suất lợi nhuận sẽ gần bằng không; câu hỏi thứ hai là liệu nhà cung cấp định tuyến độc lập có thể tích lũy đủ dữ liệu độc quyền, vượt qua các nhà sản xuất mô hình và nền tảng đám mây tự có định tuyến hay không.
Câu hỏi đầu tiên liên quan đến mạng sống, câu hỏi thứ hai liên quan đến tài sản.
Nhưng tiêu chuẩn kiểm tra thực sự là: khi nào có định tuyến dám báo giá theo "hoàn thành một nhiệm vụ", thay vì theo tỷ lệ hoa hồng token, và sẵn sàng trả tiền cho sự chắc chắn.
Vào khoảnh khắc đó, nó không còn là định tuyến nữa.
Dầu thô có Platts, tín dụng có S&P, nhưng chúng không chạm vào những thứ mà chúng đo lường ------ Platts không sản xuất dầu, S&P không cho vay.
Trí tuệ vẫn chưa có một tổ chức như vậy, nhưng lưu lượng đã đạt hàng trăm nghìn tỷ giao dịch mỗi ngày.
Bài viết này là phân tích cấu trúc ngành, dùng cho mục đích thảo luận, không cấu thành bất kỳ ý kiến đầu tư hay pháp lý nào dưới bất kỳ lĩnh vực pháp lý nào. Các định tính quy định dựa trên phát biểu mới nhất của các cơ quan quản lý liên quan và sự thật trong từng trường hợp; một số dữ liệu đến từ một kênh duy nhất, sự khác biệt về tiêu chí đã được ghi chú trong văn bản, khuyến nghị xác minh riêng trước khi trích dẫn cụ thể.
 Cảnh báo rủi ro
Bài viết nổi bật





