








Thỏa thuận hàng đầu độc quyền 47% doanh thu, tại sao hầu hết các đồng tiền hàng đầu lại thua BTC
 Quan điểm cốt lõi


 Sau khi loại trừ các nhà phát hành stablecoin, 10 giao thức hàng đầu trong 12 tháng qua đã chiếm 47% doanh thu của giao thức, và lợi nhuận của người nắm giữ càng tập trung hơn đến 73%. Tuy nhiên, các đồng tiền hàng đầu không nhất thiết phải vượt trội, hầu hết các đồng tiền hàng đầu đều thua kém BTC. Dòng tiền của người nắm giữ, quy mô thị trường có thể tiếp cận (đặc biệt là token hóa) và câu chuyện, cùng nhau quyết định hiệu suất của token.
Tác giả: Noveleader, nhà phân tích nghiên cứu của Castle Labs
Biên soạn: Cổ Duy, ChainCatcher
Vốn trong lĩnh vực tiền điện tử đang tập trung cao độ.
Nếu loại bỏ các nhà phát hành stablecoin, 10 giao thức hàng đầu trong 12 tháng qua đã chiếm 47% tổng doanh thu của tất cả các giao thức.
Lợi nhuận của các nhà nắm giữ token còn tập trung hơn nữa, 10 giao thức hàng đầu đã đóng góp 73% trong số đó.
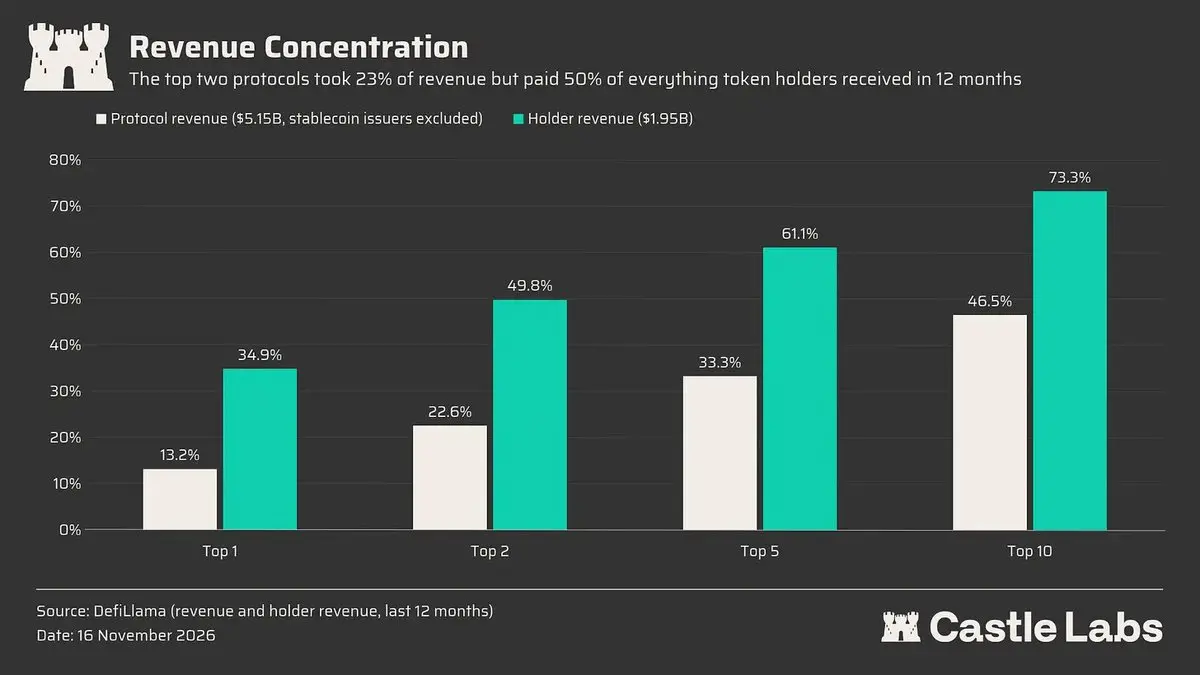
Do có dòng tiền cao, các giao thức tạo ra doanh thu thường trở thành mục tiêu đầu tư tốt hơn.
Bài viết này nhằm khám phá: việc đứng đầu trong một danh mục có phải là chỉ số tốt để đo lường hiệu suất của token không? Nếu không, thì có sự khác biệt gì giữa các dự án hàng đầu có hiệu suất tốt và trung bình?
Đây là bài nghiên cứu thứ ba trong loạt bài của chúng tôi. Trong bài viết "Kỷ nguyên tiền điện tử mới: từ đầu cơ đến đầu tư", chúng tôi đã khám phá doanh thu trong lĩnh vực tiền điện tử. Trong bài viết thứ hai "Mối liên kết bị đứt giữa doanh thu giao thức và token", chúng tôi đã phân tích cách phát hành token làm loãng giá trị và tại sao cần xem xét phát hành token cùng với doanh thu.
Trong bài viết này, chúng tôi sẽ liên kết doanh thu chảy về các nhà nắm giữ token với hiệu suất thực tế của token, và đưa ra hai yếu tố chính mà chỉ dựa vào doanh thu không thể giải thích: quy mô thị trường tiềm năng của giao thức có thể mở rộng đến đâu và câu chuyện xung quanh sản phẩm đó.
Độc quyền đôi trong doanh thu tiền điện tử
Các nhà lãnh đạo trong từng phân khúc của thị trường tiền điện tử chiếm phần lớn dòng tiền. Trong 12 tháng qua, các giao thức tiền điện tử đã tạo ra tổng doanh thu 13,7 tỷ USD.
Trong mỗi danh mục, hai giao thức hàng đầu đã chiếm ít nhất 52% phí; trong một số danh mục như nhà phát hành stablecoin, thị trường dự đoán, giao dịch chênh lệch và quyền chọn, hai vị trí hàng đầu thậm chí đã chiếm hơn 90% tổng phí.
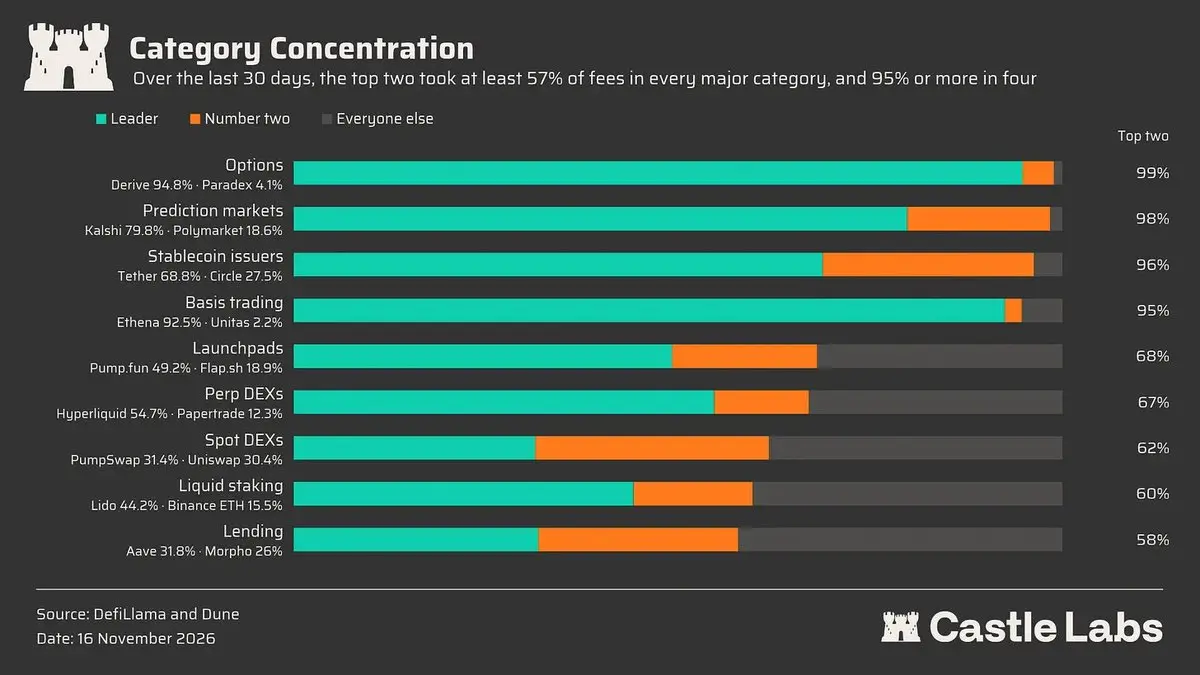
Tuy nhiên, độ tập trung này không áp dụng cho tất cả các danh mục. Khi chi phí chuyển đổi thấp hoặc cạnh tranh gay gắt, cấu trúc đầu có thể dễ dàng bị thách thức.
Ví dụ, độ tập trung của Launchpad và DEX giao ngay không cao như vậy, vì chi phí chuyển đổi của người dùng rất thấp và thị trường cạnh tranh khốc liệt.
Đối với các nhà giao dịch DEX, điều quan trọng nhất là tìm kiếm nơi giao dịch với đường đi tối ưu và chi phí thấp nhất, các aggregator sẽ chọn lộ trình dựa trên tính thanh khoản. Đối với DEX, cạnh tranh rất khốc liệt, không có nền tảng nào có thể cung cấp hồ chứa thanh khoản sâu nhất và giá tốt nhất cho tất cả các tài sản, do đó dòng đơn hàng phân tán giữa các nền tảng.
Mặt khác, đối với Launchpad, hoạt động của nó có tính chu kỳ, phụ thuộc vào khả năng của nền tảng trong việc thu hút lưu lượng truy cập trong hệ sinh thái mới nổi hoặc đang phát triển. Pons đã nổi bật trong thời kỳ đỉnh cao của cơn sốt meme coin Robinhood và đã thu được phần lớn doanh thu vào thời điểm đó, nhưng hiện tại hoạt động của nó dường như đang giảm sút.
Các DEX cho vay và hợp đồng vĩnh viễn còn phụ thuộc nhiều hơn vào các động lực và thanh khoản. Do đó, dòng tiền phụ thuộc vào sự kết hợp của cả hai: các biện pháp khuyến khích tốt hơn có thể thu hút giá trị, trong khi thanh khoản tốt hơn giúp duy trì giá trị. Thanh khoản giúp các giao thức hàng đầu củng cố và mở rộng vị thế cạnh tranh của họ, trong khi một phần dòng tiền có thể bị phân tán bởi các biện pháp khuyến khích hấp dẫn hơn.
Hơn nữa, đối với các danh mục có độc quyền đôi rõ rệt hơn (ví dụ như stablecoin và thị trường dự đoán), từ góc độ đầu tư token, hiện tại vẫn thiếu các kênh đầu tư trực tiếp. Cổ phiếu công khai duy nhất có thể giao dịch là Circle, mã giao dịch là $CRCL.
Do đó, cơ hội đầu tư tự nhiên quay trở lại các danh mục có độ tập trung thấp hơn. Nhưng ngay cả khi dòng tiền chảy vào những dự án hàng đầu này, hiệu suất danh mục đầu tư của bạn cũng chưa chắc nổi bật, vì hầu hết các token trong đó đều có hiệu suất kém hơn BTC.
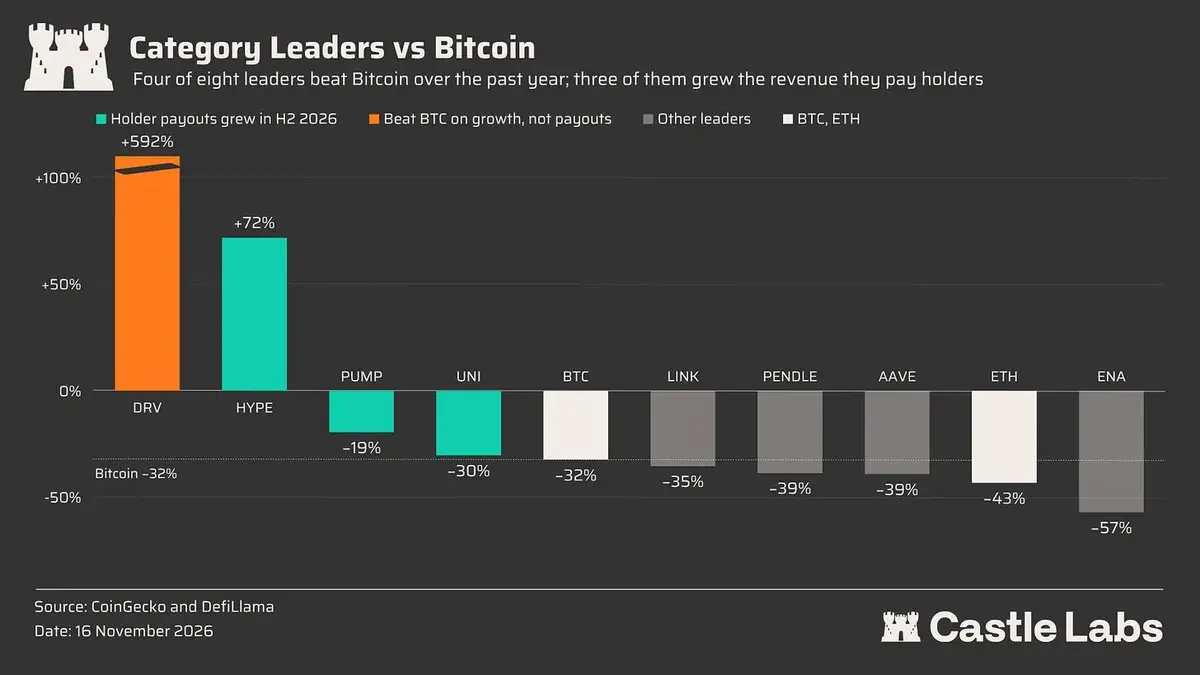
Vậy tại sao các giao thức đứng đầu trong lĩnh vực này lại có hiệu suất token kém?
Một phần câu trả lời ẩn chứa trong dữ liệu doanh thu và các nhà nắm giữ token thực sự có thể nhận được bao nhiêu lợi nhuận.
Doanh thu hàng tháng của Hyperliquid đã tăng từ 38 triệu USD vào tháng 7 lên 69 triệu USD vào tháng 10, nhờ vào việc giao thức và token của nó thu được giá trị từ sự tăng trưởng của dự án cũng như doanh thu từ dự trữ của Circle.
Công tắc phí của Uniswap và đề xuất UNIfication đã có hiệu lực từ đầu năm, giao thức này đã liên tục sử dụng doanh thu để mua lại token.
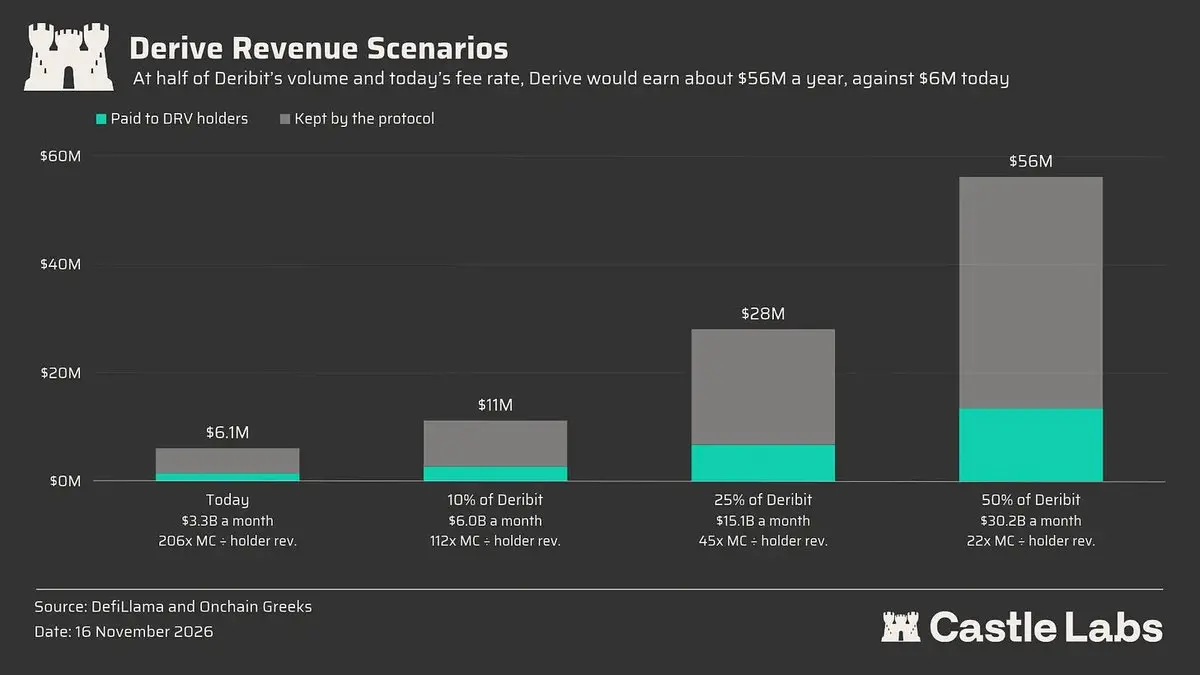
Tăng trưởng của Derive đã đạt 592%, vượt qua tất cả các dự án hàng đầu khác, nhưng Derive chỉ phân bổ khoảng 1,3 triệu USD cho các nhà nắm giữ của mình vào năm ngoái. Giá của nó không chỉ được hỗ trợ bởi lợi nhuận của các nhà nắm giữ, mà còn phụ thuộc vào quy mô mà thị trường quyền chọn trên chuỗi có thể mở rộng trong tương lai, chúng tôi sẽ thảo luận về điều này trong phần tiếp theo.
Trong khi đó, Aave đã tạm dừng mua lại sau sự kiện KelpDAO, trong khi doanh thu hàng tháng của Pendle đã giảm từ 4 triệu USD xuống còn 500.000 USD trong một năm (so sánh tháng 10 năm 2025 với tháng 10 năm 2026).
Để khám phá xem thị trường có đã tiêu hóa những thay đổi này hay không, chúng tôi sẽ chia vốn hóa thị trường cho doanh thu của các nhà nắm giữ trong 12 tháng qua, nhằm phản ánh mức giá mà thị trường sẵn sàng trả cho mỗi đô la chảy về các nhà nắm giữ. Việc so sánh trong khoảng thời gian một năm cũng có thể tiết lộ xu hướng của thị trường và liệu token có trở nên đắt hơn hay rẻ hơn.
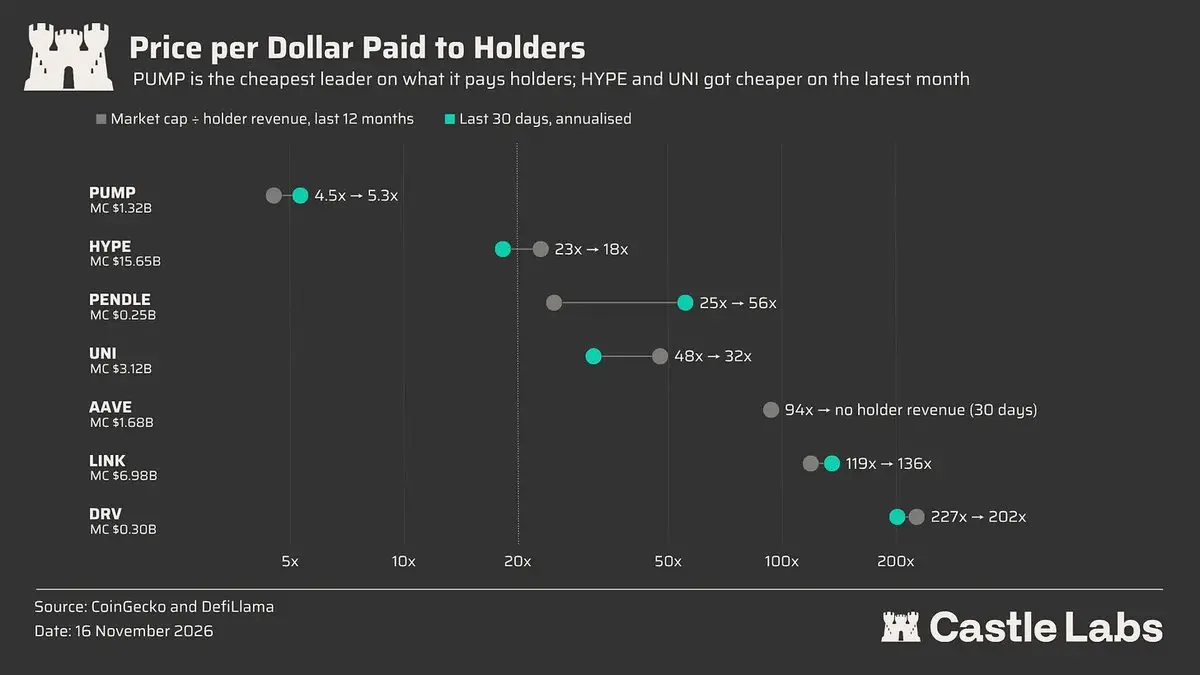
Trong 12 tháng qua, Uniswap và Hyperliquid đã trở nên rẻ hơn, trong khi tất cả các token khác đã trở nên đắt hơn, điều này cũng giải thích tại sao hai loại token này có hiệu suất tốt hơn các tài sản khác.
Derive là token có định giá đắt nhất, điều này rõ ràng cho thấy giá của nó chủ yếu được thúc đẩy bởi kỳ vọng tăng trưởng hơn là doanh thu hiện tại của các nhà nắm giữ.
Pump là tài sản rẻ nhất trong số tất cả, và có dòng tiền liên tục cùng với việc tích lũy giá trị chảy về token. Nhưng tâm lý thị trường xung quanh sản phẩm này vẫn chưa cải thiện, vì là một Launchpad, doanh thu của nó phụ thuộc vào hoạt động giao dịch meme coin mang tính đầu cơ, điều này đặt nó vào danh mục trò chơi tổng hợp tiêu cực trong toàn ngành.
Hơn nữa, giao thức này vẫn chưa phát hành airdrop cho người dùng của mình, sự không chắc chắn này cũng khiến nhiều nhà đầu tư chùn bước.
Sự tăng trưởng của DRV và PUMP thiếu tính bền vững, điều này cho thấy chỉ dựa vào doanh thu của giao thức và doanh thu của các nhà nắm giữ không thể làm chỉ số đánh giá đầy đủ.
Các chiều hướng quan trọng khác cần chú ý bao gồm sự phát triển của câu chuyện và các khoản đầu tư có tính tiên đoán hướng tới tương lai, những yếu tố này quyết định sự thành bại của dòng tiền token. Chúng tôi sẽ thảo luận ngắn gọn về điều này trong phần tiếp theo và giới thiệu một số token thú vị mà doanh thu không nổi bật nhưng câu chuyện rất mạnh mẽ.
Tốc độ thoát thực sự
Quy mô thị trường mục tiêu của DeFi và token hóa tính bằng hàng nghìn tỷ USD, vì vậy đối với các nhà lãnh đạo trong từng phân khúc, quy mô doanh thu hiện tại chỉ là một phần rất nhỏ trong tổng quy mô thị trường tiềm năng (TAM).
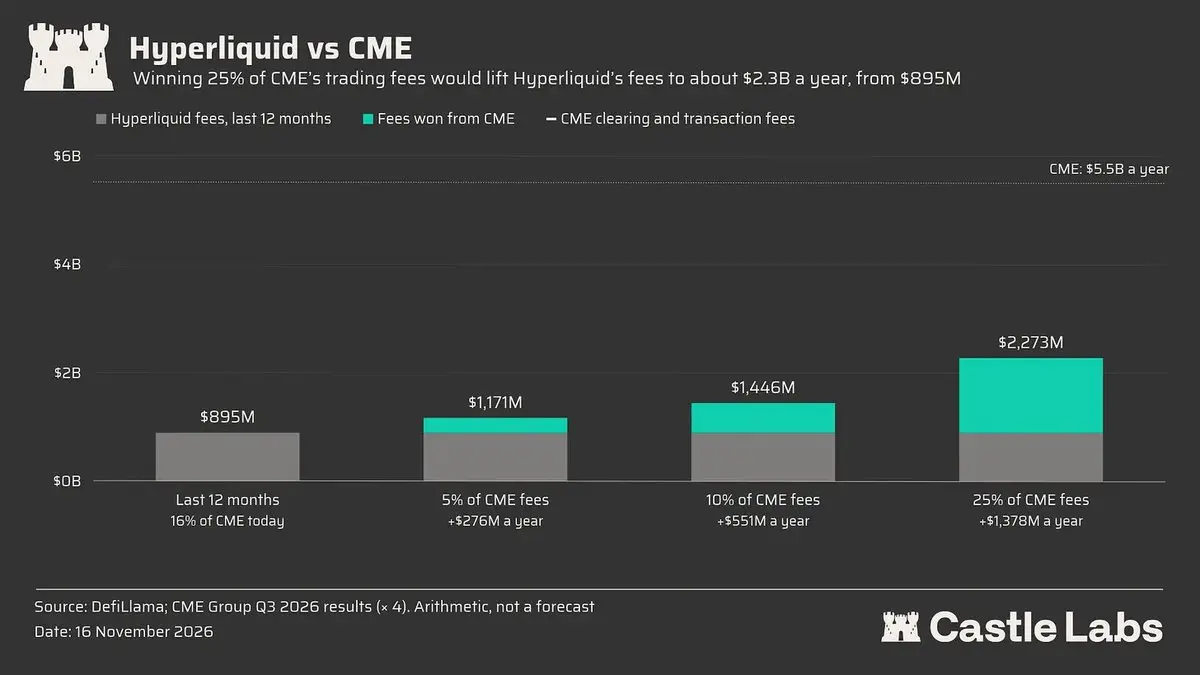
Chúng ta hãy xem xét Hyperliquid. Doanh thu phí hàng năm của giao thức này đã đạt 895 triệu USD, chiếm khoảng 16% doanh thu phí thanh toán và giao dịch của Chicago Mercantile Exchange (CME) (dữ liệu hàng năm hóa cho quý 3 năm 2026 khoảng 5,5 tỷ USD). Hyperliquid đã đạt được thành tích này mà không có sự tham gia của người dùng Mỹ do các hạn chế về quy định, nhưng tình hình này đang có sự thay đổi.
Gần đây, công ty mẹ của Sở Giao dịch Chứng khoán New York (NYSE), Intercontinental Exchange (ICE), đã hợp tác và đầu tư vào TradeXYZ để đưa các thị trường vĩnh viễn dựa trên Hyperliquid vào thị trường nội địa, nhằm bao gồm tiền điện tử, cổ phiếu, hàng hóa và ngoại hối. Công ty mẹ của Kraken, Payward, cũng đã trở thành đơn vị triển khai HIP-3 đầu tiên được Ủy ban Giao dịch Hàng hóa Tương lai Hoa Kỳ (CFTC) quản lý thông qua sàn giao dịch Bitnomial và NinjaTrader Clearing.
Mặc dù cả hai vẫn đang chờ phê duyệt quy định, nhưng điều này cho thấy tiềm năng thị trường khổng lồ mà Hyperliquid có thể khai thác khi mở cửa cho thị trường Mỹ.
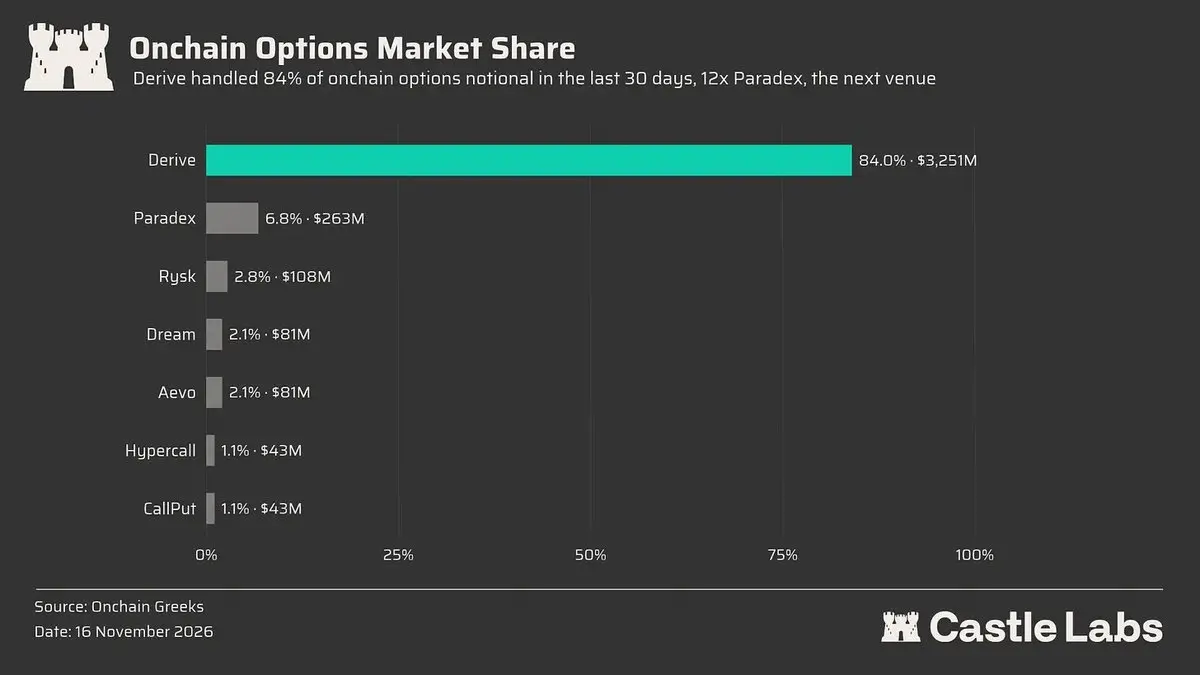
Derive đối với quyền chọn trên chuỗi cũng giống như Hyperliquid đối với hợp đồng vĩnh viễn trên chuỗi.
Trong 30 ngày qua, Derive đã xử lý khoảng 73% khối lượng giao dịch quyền chọn trên chuỗi và chiếm 93% khối lượng hợp đồng chưa thanh lý. Kể từ đầu năm nay, nền tảng này đã thanh lý khoảng 14,2 tỷ USD khối lượng giao dịch danh nghĩa trong năm 2026, gần gấp 3 lần tổng khối lượng của năm 2025.
Để mở rộng quy mô giao thức, họ đã phát triển Derive V3, giới thiệu các tính năng như ký quỹ đa tiền tệ, kho lưu trữ và hỗ trợ cấp tổ chức. Đặc biệt, kho lưu trữ và các loại tích hợp đã mang lại các kênh phân phối hoàn toàn mới, mô hình này tương tự như HIP-3 và Builder Code của Hyperliquid, đã được chứng minh là mang lại kết quả phong phú cho hệ sinh thái của chính nó.
Các kênh phân phối hoàn toàn mới này không chỉ làm cho sản phẩm thân thiện hơn với nhà đầu tư lẻ, mà hỗ trợ cấp tổ chức cũng giúp thu hút dòng vốn lớn hơn.
Cuối cùng, thực sự có một lĩnh vực cần chiếm lĩnh là thị trường quyền chọn truyền thống, và Derive đã bước những bước đầu tiên thông qua quyền chọn RWA sắp ra mắt.
Đối thủ cạnh tranh lớn nhất của họ trong lĩnh vực quyền chọn ngoài chuỗi, Deribit, đã đạt khối lượng giao dịch quyền chọn danh nghĩa lên tới 60,4 tỷ USD trong 30 ngày qua, gấp 13,6 lần tổng khối lượng của tất cả các nền tảng giao dịch trên chuỗi.
Với sự mở rộng và tăng trưởng ổn định của thị trường quyền chọn trên chuỗi, nếu khối lượng giao dịch danh nghĩa của Derive có thể đạt 10% của Deribit, doanh thu hàng năm của họ có thể vượt qua 10 triệu USD.
Uniswap dẫn đầu trong lĩnh vực DEX giao ngay, chiếm 25% khối lượng giao dịch trong 30 ngày qua và 31% phí ròng trong 12 tháng qua. Doanh thu của họ đã tăng mạnh trong nửa cuối năm 2026, chủ yếu nhờ vào xu hướng token hóa và hiệu ứng chồng chéo từ hoạt động giao dịch của Robinhood.
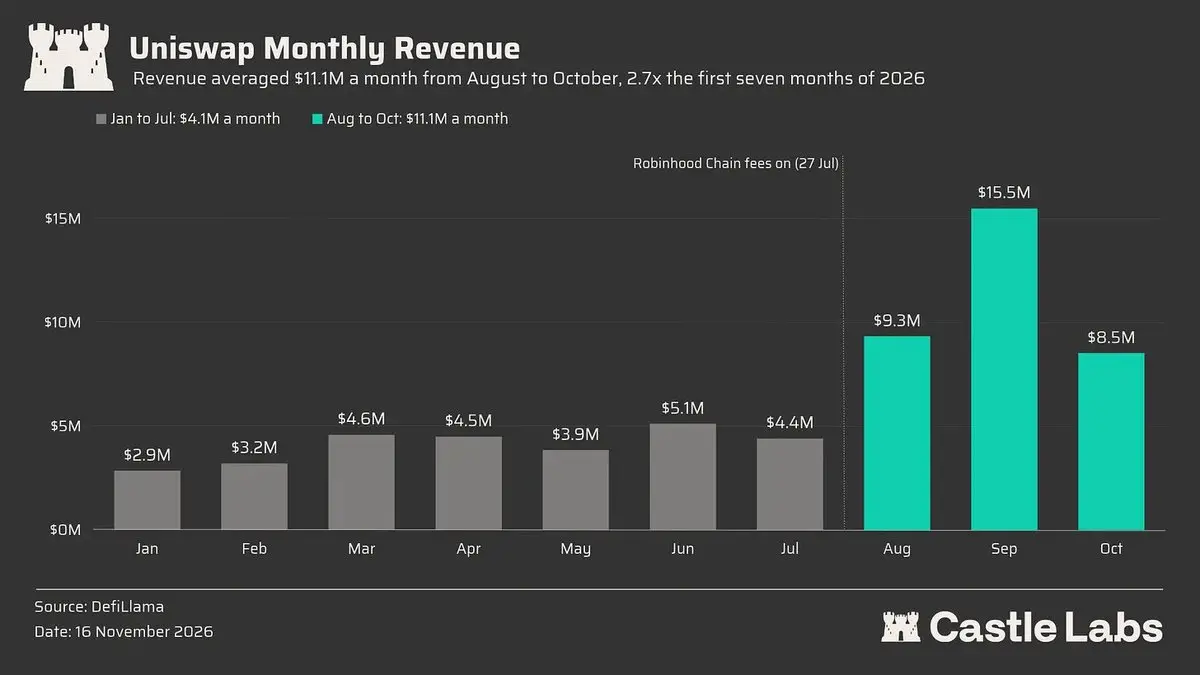
Mặc dù hoạt động của Robinhood có thể được phân loại là một cú sốc tạm thời (mặc dù chúng tôi dự đoán rằng sẽ có sự phục hồi trong tương lai), nhưng không gian tưởng tượng lớn hơn nằm ở sự phát triển nhanh chóng của làn sóng token hóa: quy mô tài sản RWA đã tăng từ 25 tỷ USD vào đầu năm lên khoảng 40 tỷ USD hiện tại. Khi nói về tiềm năng phát triển trong tương lai của token hóa, McKinsey dự đoán rằng quy mô thị trường của nó sẽ đạt 20.000 tỷ USD vào năm 2030.
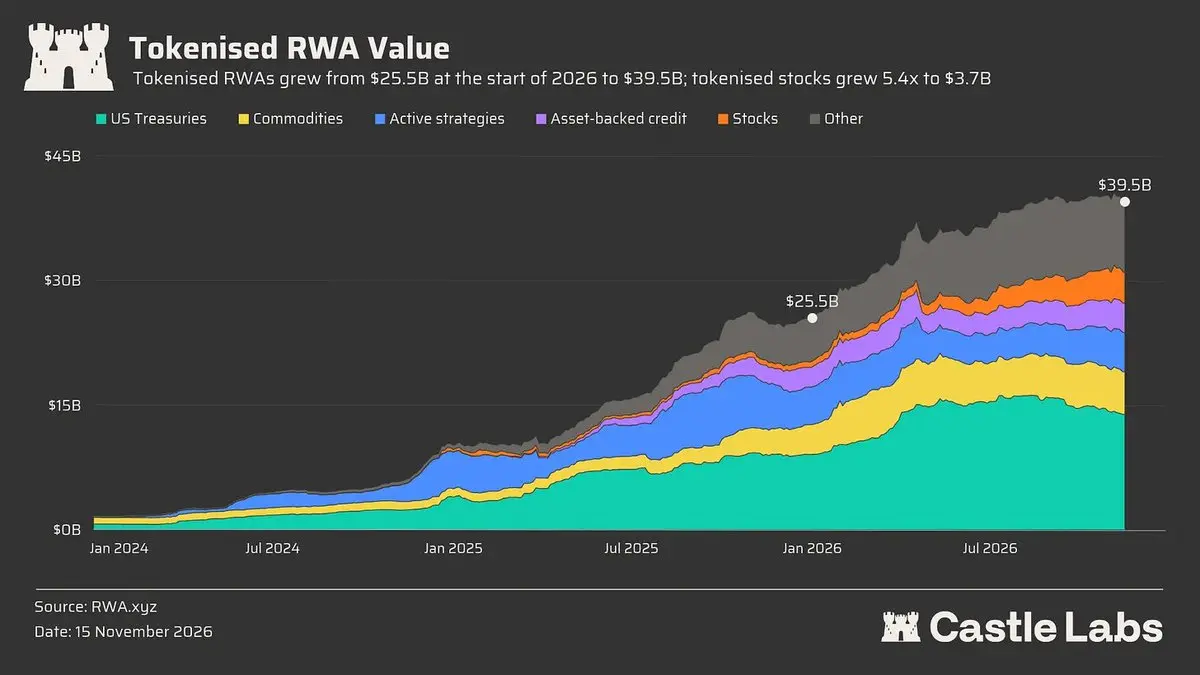
Tất cả các tài sản token hóa này sẽ được giao dịch trên DEX, nơi có thể cung cấp tính thanh khoản 24/7, điều này tạo ra sự liên kết tăng trưởng trực tiếp cho bất kỳ DEX nào trên chuỗi.
Lợi thế cốt lõi của kiến trúc Uniswap nằm ở V4 Hooks của nó, cho phép bất kỳ ai tạo ra các pool có giấy phép, mang lại lợi thế đáng kể cho các tài sản tuân thủ bị hạn chế chuyển nhượng. Không chỉ vậy, V4 còn hỗ trợ giao dịch ở các khu vực bị hạn chế; OKXICE là một ví dụ đại diện gần đây.
Một giao thức khác hưởng lợi từ làn sóng token hóa là Pendle.
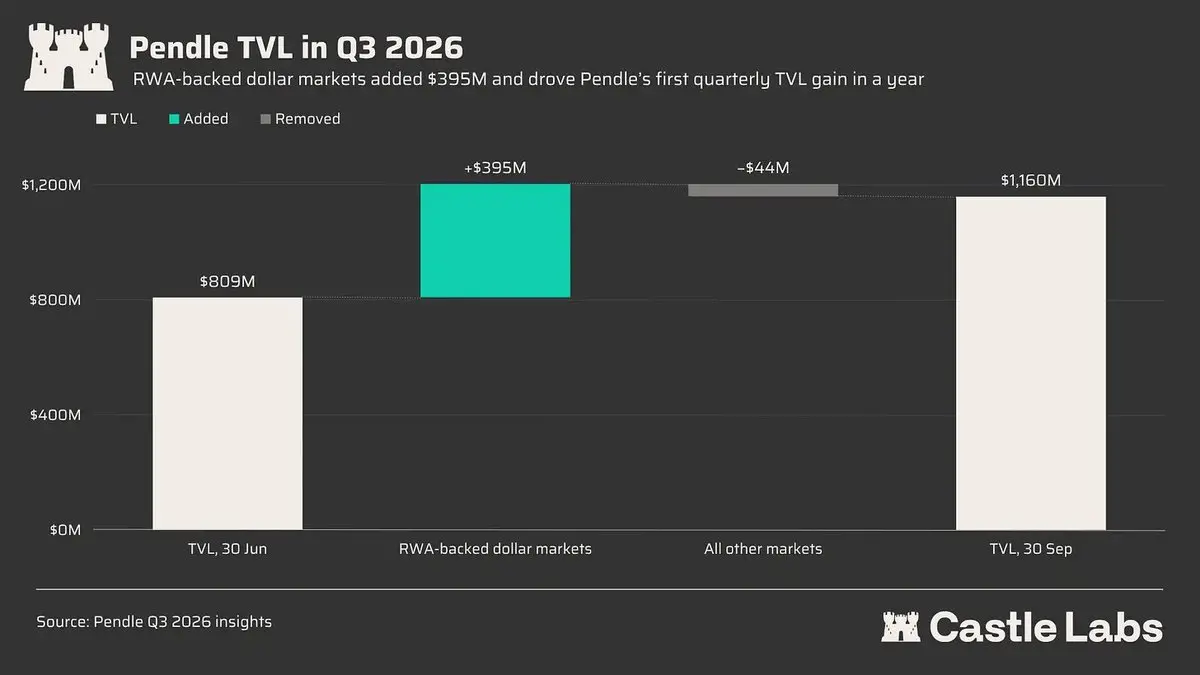
Tính đến cuối quý 3 năm 2026, thị trường đô la với tài sản RWA làm cơ sở đã chiếm 82% TVL của Pendle, và TVL của họ đã tăng 43% trong quý 3. Những thị trường này bao gồm trái phiếu hỗ trợ đô la từ Agora và Global Dollar, tái bảo hiểm từ Re Protocol, và các khoản vay thế chấp GPU phát hành qua USDAi.
Mỗi loại tài sản RWA mới tạo ra thu nhập đều cần thông qua thị trường Pendle để đạt được phân phối thanh khoản tốt hơn và khả năng kết hợp DeFi; nó đang ngày càng trở thành một phần không thể thiếu trong chiến lược tiếp thị tài sản token hóa (GTM), và khi quy mô của những tài sản này mở rộng, Pendle chắc chắn sẽ hưởng lợi trực tiếp.
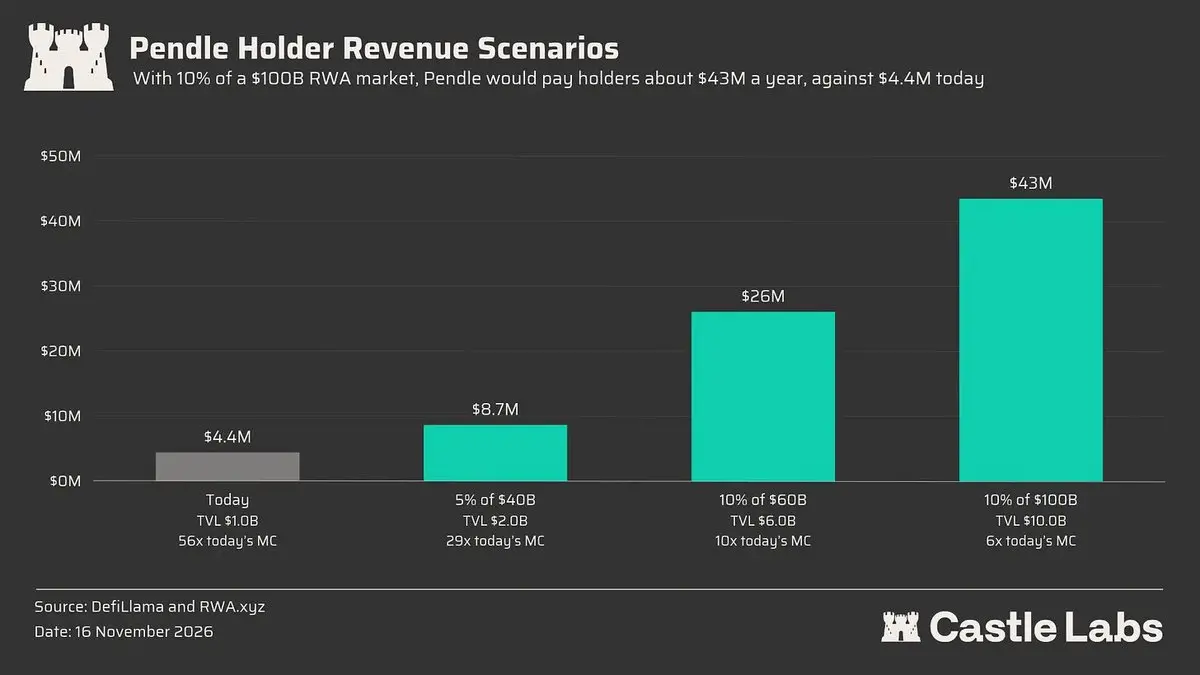
Vậy, trần của Pendle thực sự cao đến đâu?
TVL hiện tại của Pendle khoảng 1 tỷ USD, bao gồm tài sản tiền điện tử và tài sản RWA. Nhưng khi thị trường RWA phát triển, TVL RWA của Pendle cũng sẽ tăng theo. Một khi thị phần của họ đạt 10% trong thị trường RWA đang mở rộng, Pendle có thể phân phối hơn 43 triệu USD lợi nhuận cho các nhà đầu tư hàng năm.
Mặc dù giá token của Aave có xu hướng ổn định, nhưng nó lại nằm ở giao điểm của token hóa, sự phổ biến ở phía người tiêu dùng và DeFi cốt lõi.
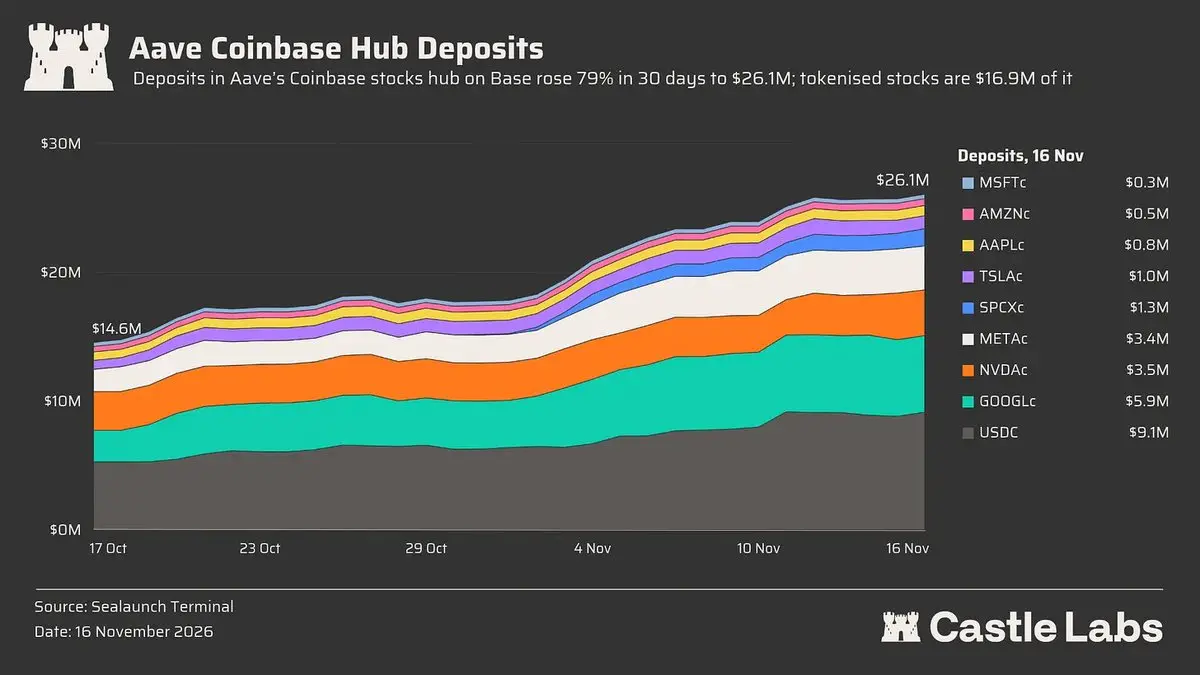
Sự tăng trưởng của tài sản token hóa gắn liền chặt chẽ với Aave và Pendle, vì tài sản PT của Pendle sẽ được gửi vào nền tảng cho vay như một tài sản thế chấp để thực hiện vòng quay đòn bẩy. Quy mô cổ phiếu token hóa trên chuỗi Base đang tiếp tục tăng, với các biện pháp khuyến khích và giao dịch chênh lệch từ các giao thức hợp tác như SuperForm và Dialectic Group Vaults, số tiền gửi ròng đã vượt qua 18 triệu USD.
Ứng dụng Aave cho phép người dùng kiếm được lợi suất DeFi cao hơn trái phiếu chính phủ Mỹ, và được bảo vệ số dư lên tới 1 triệu USD bảo đảm số tiền (gấp 4 lần tiêu chuẩn bảo đảm FDIC 250.000 USD của ngành ngân hàng Mỹ). Ngân hàng kỹ thuật số thế hệ mới EtherFi cũng đã triển khai trung tâm cốt lõi của mình trên Aave V4, với quy mô tiền gửi khoảng 350 triệu USD, và hỗ trợ người dùng thực hiện giao dịch vay mượn trực tiếp trong ứng dụng, điều này đã mang lại dòng vốn mới cho Aave và định hình nó thành nhà cung cấp cơ sở hạ tầng cho người dùng C.
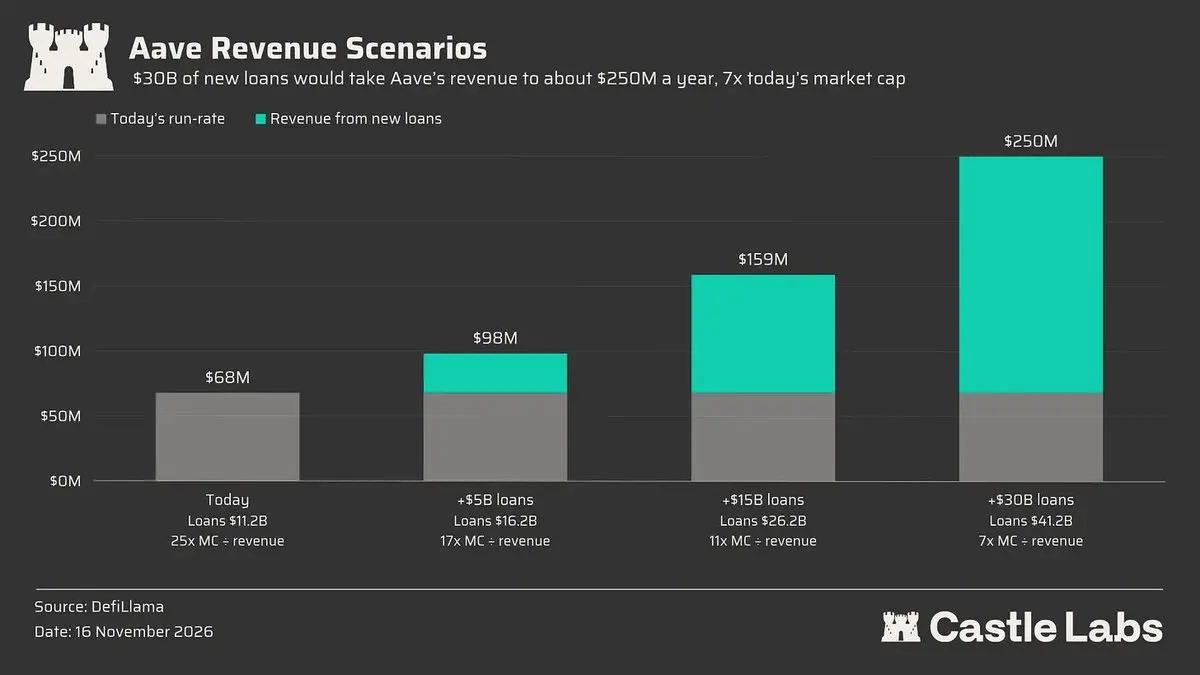
Các kênh phân phối đa dạng và động lực tăng trưởng đã mang lại nhu cầu vay mượn nhiều hơn cho toàn bộ hệ thống, từ đó thúc đẩy doanh thu tăng lên. Nền tảng hiện có khoảng 12 tỷ USD khoản vay hoạt động, doanh thu từ đầu năm đến nay đạt 61 triệu USD. Khi quy mô vay mượn tiếp tục mở rộng, chúng tôi dự đoán doanh thu sẽ tăng trưởng theo tuyến tính.
Mặc dù Aave có tất cả các yếu tố cần thiết để tăng trưởng, nhưng kể từ tháng 4 năm nay, họ đã ngừng phân phối giá trị cho các nhà đầu tư token. Khi chức năng này được khôi phục, chúng ta sẽ chứng kiến sự tăng trưởng này thực sự chuyển thành lợi ích thực tế.
Các dự án trên đều thuộc về các giao thức DeFi cốt lõi và rất đáng chú ý, nhưng chúng tôi cũng muốn tập trung vào một số sản phẩm tiêu biểu, chẳng hạn như Pearl và Venice AI, nổi lên như "tiền tệ AI", cũng như Zcash như một "tiền tệ riêng tư".
Trước tiên, hãy nói về Venice, vì dự án này đã tạo ra doanh thu thực tế, không chỉ dựa vào kỳ vọng trong tương lai.
Venice cung cấp cho người dùng một kênh truy cập mô hình không kiểm duyệt và chú trọng bảo vệ quyền riêng tư, có thể là một sự thay thế phi tập trung cho Claude và ChatGPT.
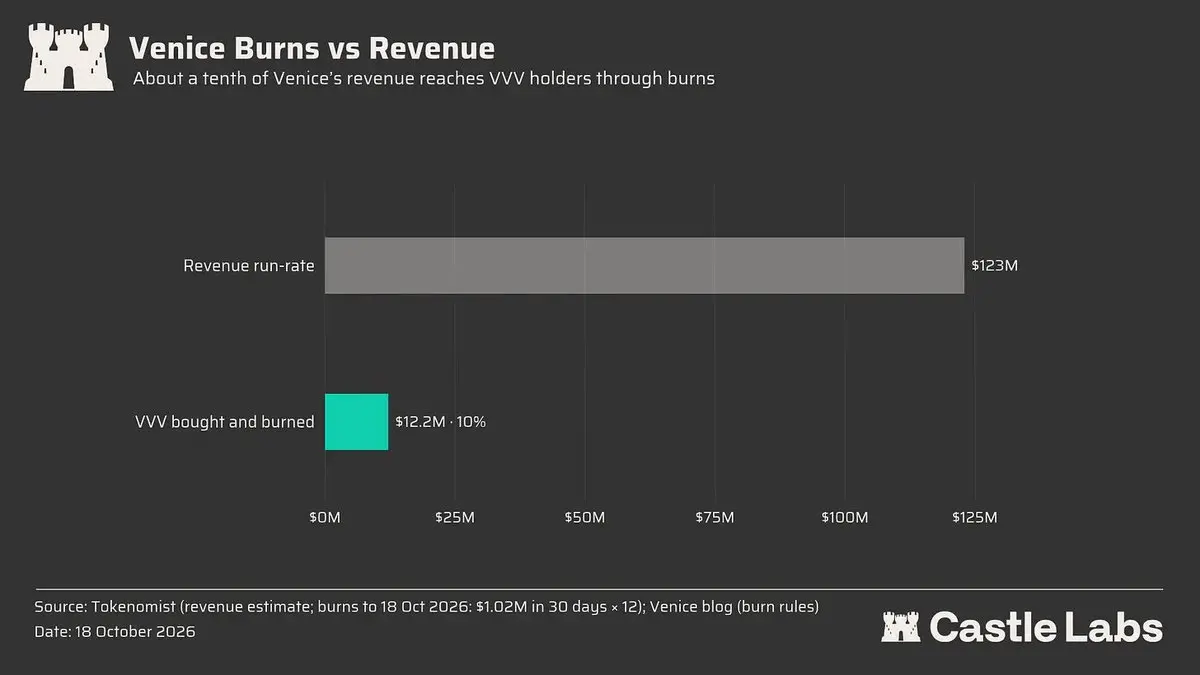
Doanh thu hàng năm của họ đạt 123 triệu USD, tương ứng với tỷ lệ giá bán (P/S) khoảng 8 lần (dựa trên vốn hóa thị trường lưu hành) hoặc khoảng 12 lần (dựa trên định giá hoàn toàn pha loãng FDV). Tuy nhiên, $VVV không nắm bắt toàn bộ giá trị, cổ phần Venice cũng tham gia vào việc chia sẻ lợi ích, điều này dẫn đến sự tách biệt lợi ích giữa các nhà đầu tư token và cổ đông, và cũng đặt ra câu hỏi về ai sẽ nắm bắt giá trị lớn nhất khi dự án thành công.
Để giảm bớt những lo ngại xung quanh token và đảm bảo sự hợp tác lợi ích, Venice đã thực hiện cơ chế tự quyết và mua lại tự động cho $VVV (hoàn trả một phần doanh thu cho token). Trong 30 ngày qua, số tiền tiêu hủy đã tích lũy lên tới 1,02 triệu USD, tương đương khoảng 12,19 triệu USD hàng năm, khiến tỷ lệ mua lại so với doanh thu đạt 10%.
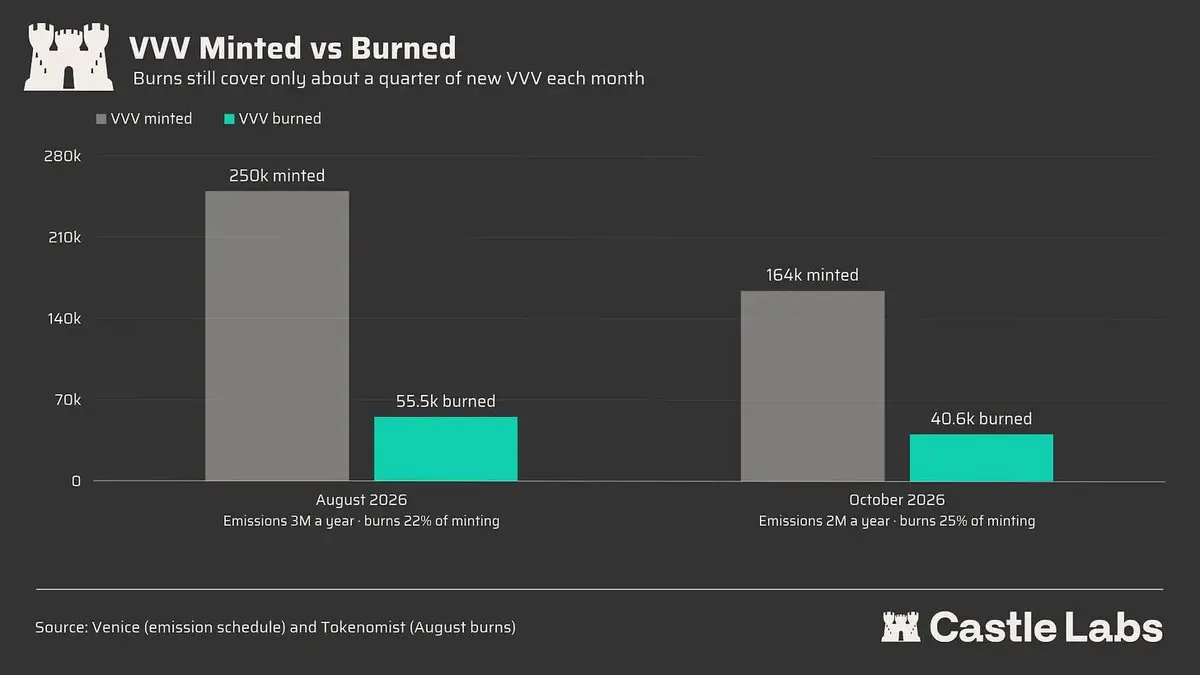
Đội ngũ cũng đã giảm lượng phát hành token hàng năm từ 2,5 triệu token xuống còn 2 triệu token, từ đó giảm bớt áp lực phát hành mới cho token. Tính theo nhịp độ hiện tại, việc mua lại và tiêu hủy chỉ có thể loại bỏ 500.000 token VVV từ nguồn cung, chỉ chiếm 25% nguồn cung phát hành mới, điều này khiến token vẫn trong tình trạng lạm phát. Khi mạng lưới mở rộng, chúng tôi dự đoán doanh thu sẽ tăng thêm trong khi phát hành token sẽ giảm, từ đó thúc đẩy token đi theo con đường giảm phát.
Token thứ hai là $PRL, nó thu hút sự chú ý rộng rãi nhờ thiết kế cơ chế tinh vi. Trên mạng Pearl, các thợ mỏ sử dụng GPU của họ để thực hiện phép nhân ma trận - đây là quá trình tính toán cốt lõi đứng sau tất cả các chatbot, cơ chế này được gọi là "bằng chứng công việc hữu ích (PoUW)".
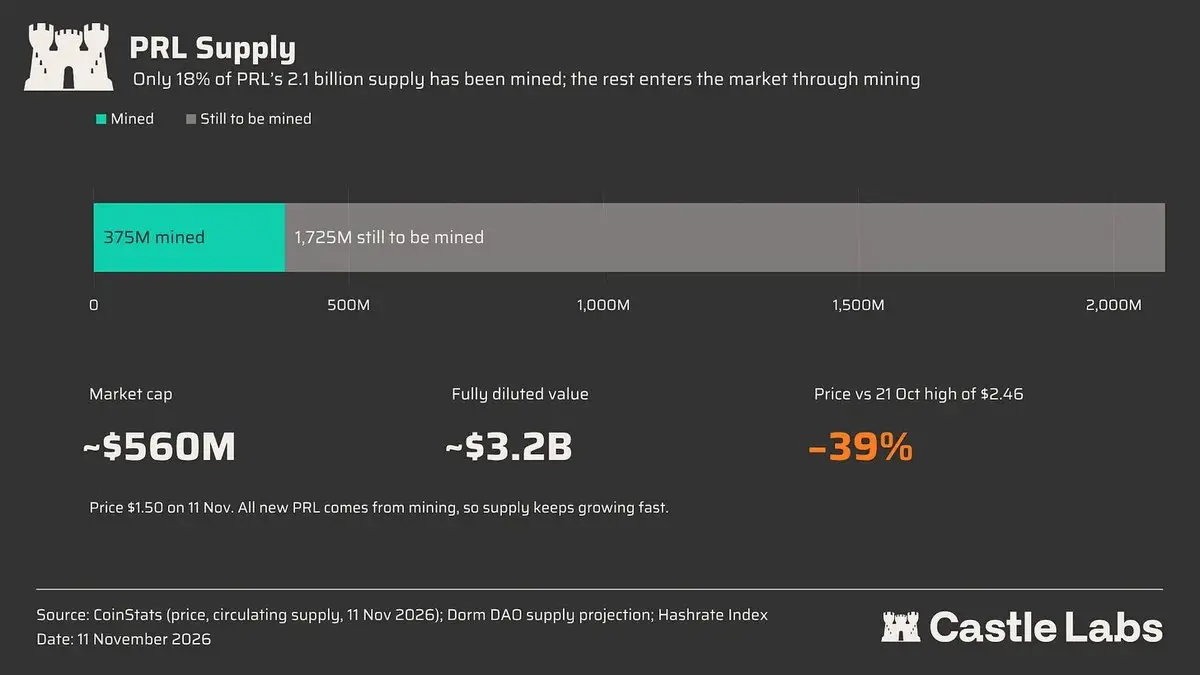
Mạng lưới chính của nó đã ra mắt vào cuối tháng 4, sau khi trải qua đỉnh điểm vào tháng 10, $PEARL hiện có giá trị giao dịch khoảng 500 triệu USD. Chúng tôi đã từng viết một bài phân tích sâu về Pearl, cơ chế hoạt động của mạng lưới này và thị trường mục tiêu mà nó đang cố gắng tiếp cận.
Cần phải làm rõ rằng, trong mạng lưới hiện tại, phần lớn sức mạnh khai thác chưa được chuyển đổi thành nhu cầu lý luận tạo ra doanh thu trả phí; hiện tại chỉ có một đối tác Together AI đang sử dụng sức mạnh này để cung cấp tài trợ cho dịch vụ giảm giá của chính họ.
Mặc dù điều này gây lo ngại, nhưng triển vọng ứng dụng của công nghệ này rộng lớn hơn nhiều so với những gì nhiều người dự đoán. Nếu trong tương lai có nhiều khách hàng bắt đầu sử dụng dịch vụ lý luận và trả phí cho điều đó, do người dùng có thể sử dụng $PRL để thanh toán, điều này sẽ thúc đẩy doanh thu của thợ mỏ thông qua cơ chế tiêu hủy token.
Ngoài ra, khi nói đến $PRL, không thể không nhắc đến cơ chế khởi động công bằng của nó, bất kỳ ai cũng có thể đúc token bằng cách tham gia khai thác mạng lưới hoặc mua trực tiếp trên sàn giao dịch, hiện chỉ có 18% nguồn cung token được khai thác.
Zcash là một ví dụ đầu tư tiên phong rất điển hình, tài sản này đang dần chuyển mình thành tài sản lưu trữ giá trị (SOV). Zcash, với tư cách là một mạng lưới, có doanh thu rất thấp, nhưng nó lại là một trong những token có giá trị cao nhất hoạt động tốt nhất trong năm nay.
Phố Wall đã có được kênh đầu tư hợp pháp thông qua quỹ ETF Zcash (ZCSH) của Grayscale, sản phẩm này bắt đầu giao dịch vào ngày 25 tháng 8 và hiện đã thu hút hơn 1 tỷ USD tiền gửi, lọt vào top 1% ETF có thành tích tốt nhất trong 10 năm qua.
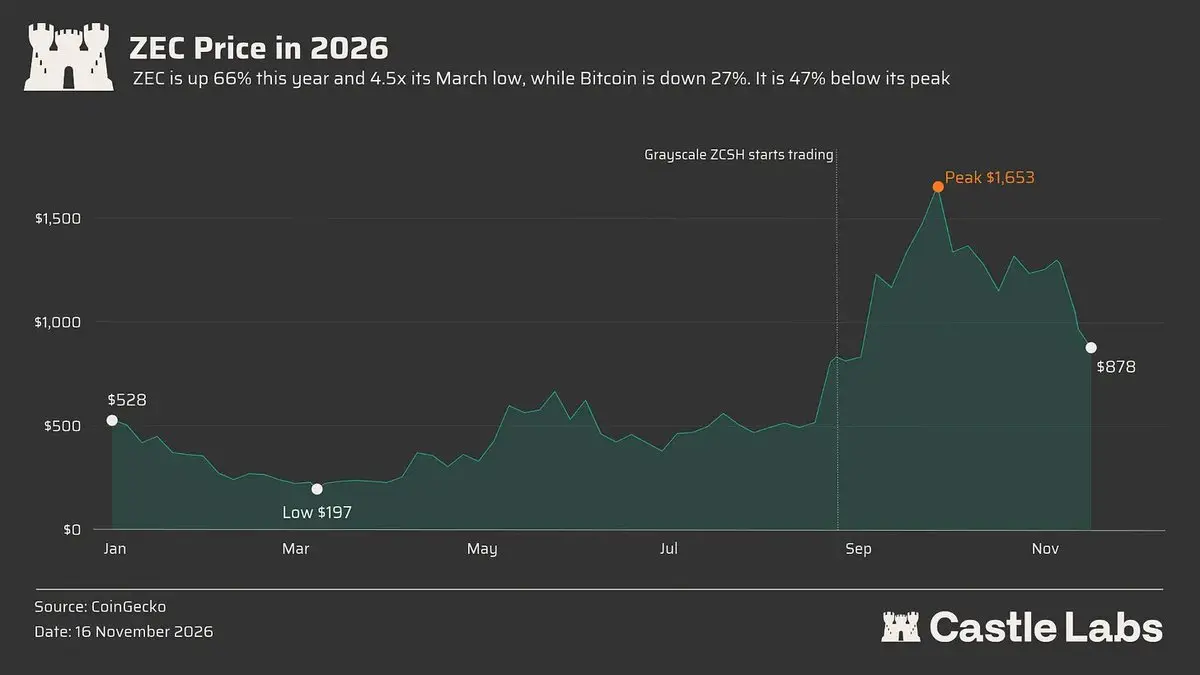
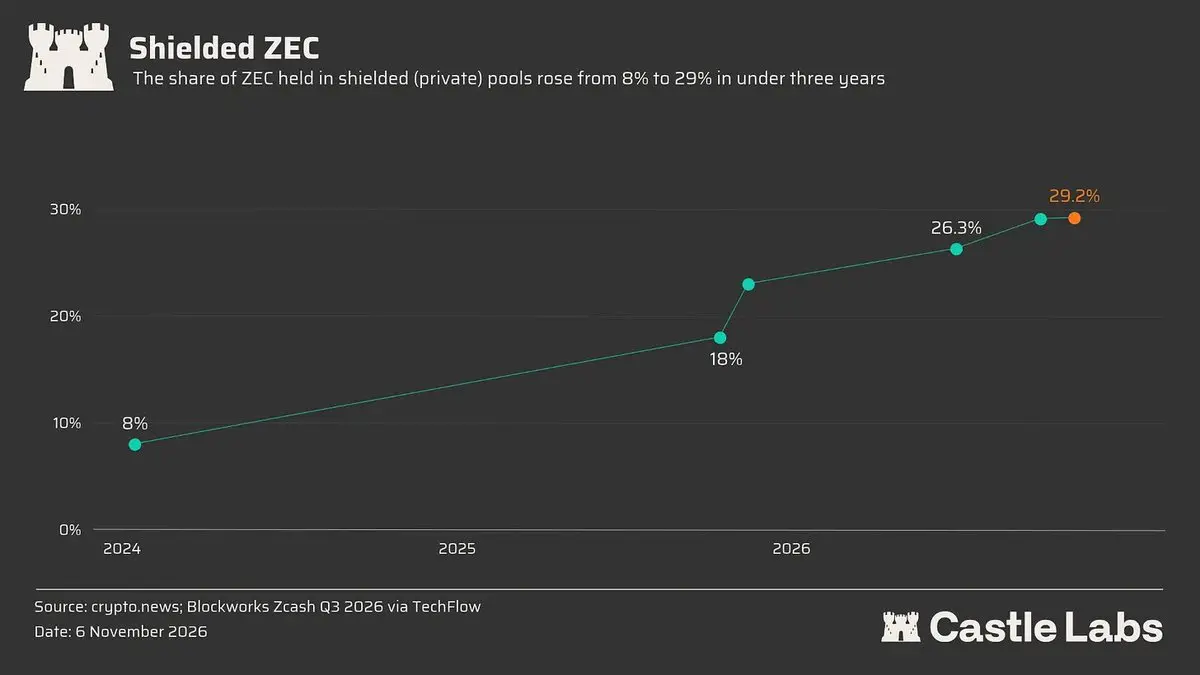
Zcash về cơ bản là Bitcoin phiên bản riêng tư: giới hạn cung cấp 21 triệu token, giảm một nửa sau mỗi 4 năm, và tính năng che giấu bằng chứng không kiến thức tùy chọn giúp nó có thuộc tính riêng tư. Tính riêng tư không chỉ là một tính năng nghe có vẻ tốt; nó đang được sử dụng ngày càng nhiều, với tỷ lệ ZEC bị che giấu tăng từ 8% lên 29,2% trong 3 năm.
Tính năng riêng tư chính là điều thú vị của Zcash; nó gần đây đã tăng giá sau khi Đảng Dân chủ giành chiến thắng trong cuộc bầu cử giữa kỳ, vì nếu họ lên nắm quyền ở Mỹ, chúng ta có thể dự đoán rằng sự kiểm duyệt sẽ gia tăng và nhu cầu về quyền riêng tư tài chính cũng sẽ tăng lên, điều này chính là điều mà Zcash có thể cung cấp, và nên được nhìn nhận theo cách đó.
Trong phần này, chúng tôi đã thảo luận về hai loại token: một loại có doanh thu liên tục, có khả năng hoàn trả giá trị cho người nắm giữ token và có khả năng tiếp cận thị trường lớn hơn thông qua token hóa; loại còn lại là những khoản đầu tư có tính tiên phong và có câu chuyện mạnh mẽ hơn.
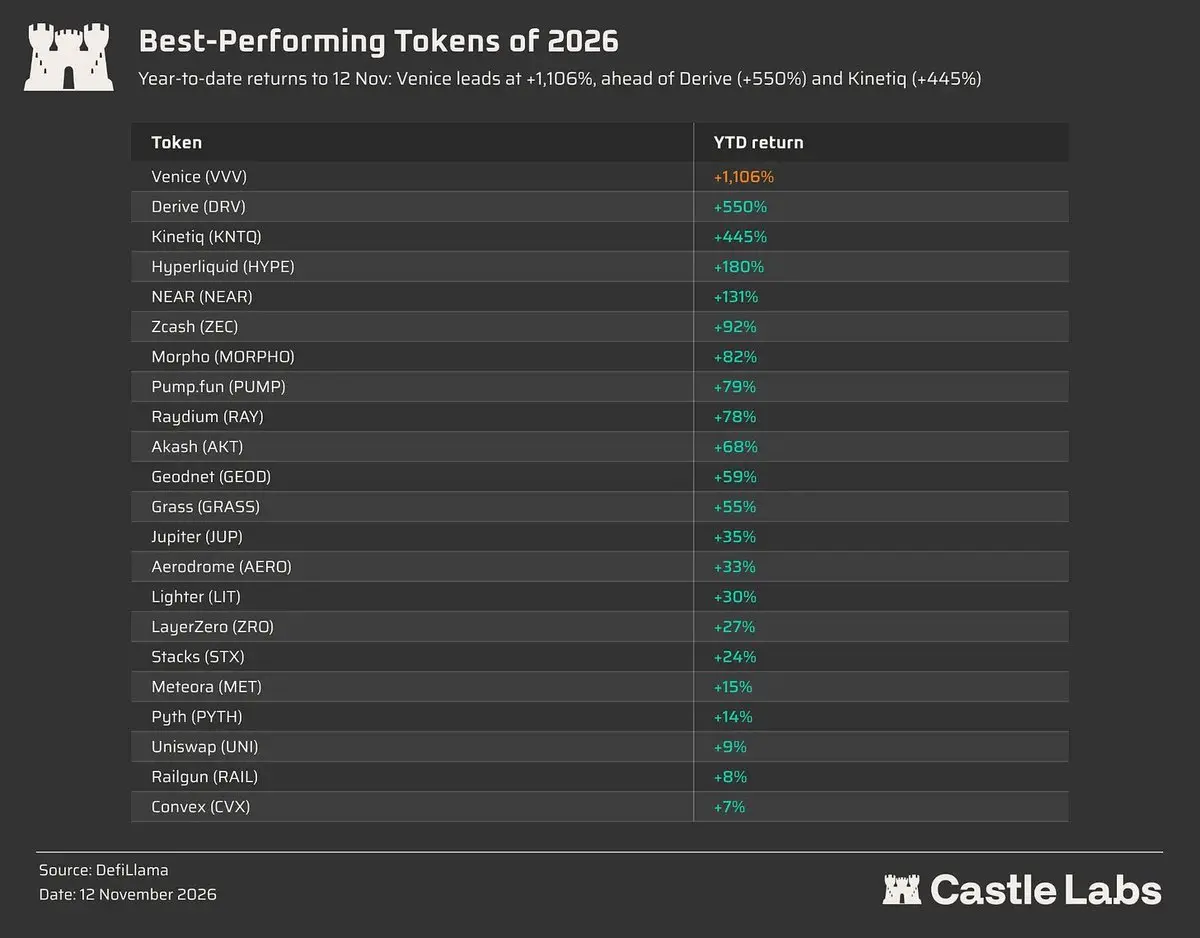
Một khoản đầu tư tốt có thể kết hợp cả hai, vừa chú trọng đến cơ bản, vừa chú trọng đến xu hướng tương lai. Nếu bạn nhìn vào những token có lợi suất YTD mạnh mẽ, câu trả lời sẽ trở nên rõ ràng hơn.
Kết luận
Nhìn lại câu hỏi mà chúng tôi đã đặt ra ở đầu bài viết: Trở thành đầu tàu trong loại token của mình có phải là chỉ số dự đoán hiệu suất quan trọng không? Câu trả lời không rõ ràng như "có", vì hầu hết các đầu tàu trong loại đều không hoạt động tốt, vì vậy chúng ta cần đánh giá token từ những góc độ khác nhau:
Cơ bản hiện tại của sản phẩm, cũng như mức độ liên quan của nó với token. Nếu token có thể tạo ra dòng tiền liên tục, nó là một token tốt, nhưng cũng cần phải hiểu dòng chảy ròng xung quanh token dựa trên phát hành.
Thị trường mà sản phẩm đang cố gắng tiếp cận, cũng như quy mô và tiềm năng phát triển của thị trường đó. Token hóa là một thị trường khá lớn, nhiều sản phẩm trên chuỗi đang cố gắng tiếp cận, nếu một sản phẩm liên quan trực tiếp.
Câu chuyện mà sản phẩm đang xoay quanh và đã nắm giữ. Những sản phẩm có câu chuyện mạnh sẽ nhận được nhu cầu dựa trên sự tăng trưởng tiềm năng mà chúng có thể tiếp cận. Đối với Zcash và Pearl, lần lượt là Tiền riêng tư và Tiền AI, vì cái trước về cơ bản là Bitcoin phiên bản riêng tư, còn cái sau cố gắng đáp ứng nhu cầu về sức mạnh tính toán AI thông qua thiết kế token và blockchain của nó.
Kiểm tra đầu tiên rất quan trọng để đánh giá cơ bản của token; kiểm tra thứ hai giúp xác định quy mô và tăng trưởng của thị trường, kiểm tra thứ ba làm nổi bật những gì thị trường quan tâm nhất.
 Cảnh báo rủi ro Cảnh báo rủi ro

Bài viết nổi bật





