韓國最大 IPO 首日暴跌3.2%:盈利的「新雲」公司也難逃 AI 數據中心寒冬
 核心觀點

 AI算力基礎設施IPO寒冬再添一例,韓國neocloud公司Elice上市首日暴跌32%,不到半小時蒸發約3000億韓元市值。這家公司並非估值泡沫:營收同比激增200%、經營利潤率近30%、估值僅為同行零頭。然而"便宜又盈利"仍未能打動市場。高盛一語道破:算力需求可以指數級增長,但可用於融資的資本不能。
作者:趙穎
韓國數據中心公司Elice在Kosdaq上市首日暴跌32%,成為全球AI算力基礎設施IPO折戟名單上的最新一例。這家自稱「neocloud」(新型算力雲)、且罕見已經盈利的公司,以估值僅為同行零頭的價格上市,仍未能逃過拋售,標誌著市場對AI數據中心資產的定價邏輯已從"增長預期"轉向"資本開支"。
Elice以發行價區間上限90,500韓元定價,募資2010億韓元(約1.51億美元),上市後市值略超1萬億韓元,是Kosdaq年內規模最大的IPO。韓國散戶為此投入約10.3萬億韓元(約77億美元)申購資金,散戶超額申購超過400倍------相當於把整個發行規模約51倍的資金凍結在賬戶裡等待配售。
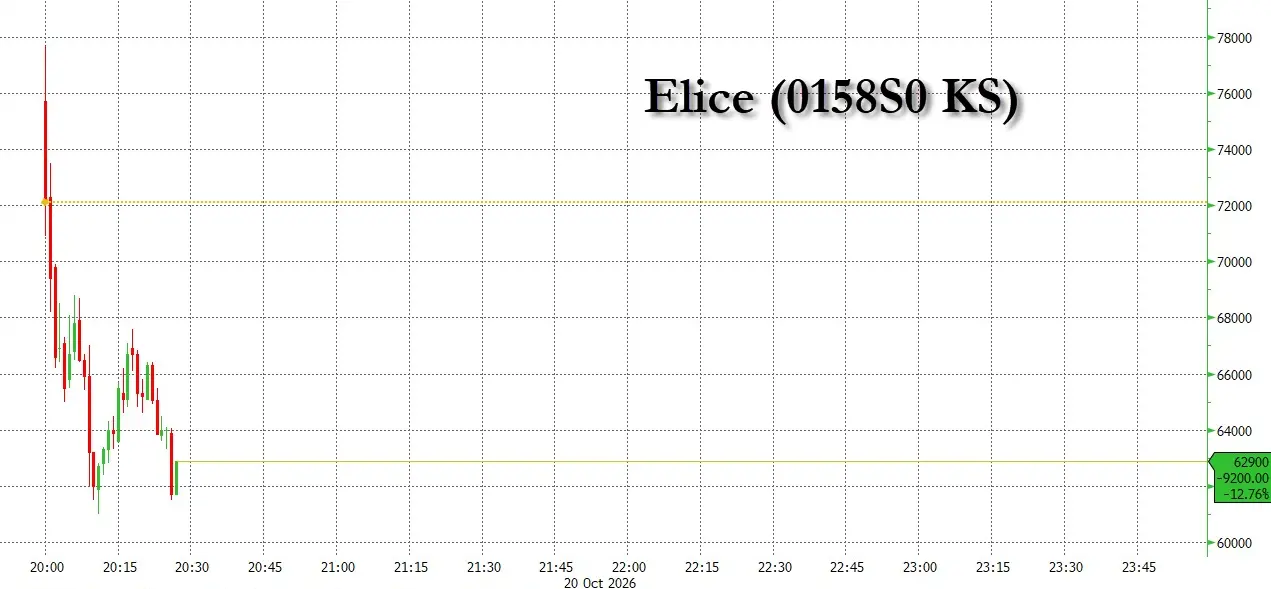
但開盤即崩。股價短暫沖高至約78,000韓元(這一高點本身仍較發行價低14%)後迅速跳水,最低觸及61,400韓元,較發行價下跌32%;截至發稿徘徊在62,900韓元附近,較發行價低約30%,不到半小時內蒸發約3000億韓元市值。
這並非孤例。此前英偉達支持的澳大利亞數據中心公司Firmus下調發行價25%後撤回IPO,Nscale的300億美元融資訴求被投資者砍去近半,黑石旗下AirTrunk推遲新加坡REIT上市。但與此前接連折戟的同類企業不同,Elice實際上是一家盈利公司,其首半年營收暴增200%,經營利潤率約達30%,估值也相對溫和。然而這些優勢均未能阻止市場用腳投票。
此次上市破發,進一步坐實了市場對AI數據中心板塊的系統性疑慮。據彭博報導,高盛分析師Rich Privorotsky近期在研報中指出,"市場正在發現,算力需求可以指數級增長,但支撐這一增長的可用資本卻無法同步擴張。"
連便宜、盈利的那一個也賣不動
Elice是這批折戟者中的異類:它真的在賺錢。招股書顯示,公司上半年營收同比大增200%至344億韓元,扭虧為盈實現營業利潤103億韓元,EBITDA同比增長逾11倍至232億韓元。Smartkarma的Douglas Kim預計其2026年營收再增83%,營業利潤率約33%。
按IPO定價計算,公司估值約為年化營收的14.5倍,開盤後進一步降至約10倍。對比之下,Nscale曾以約107倍市銷率向公開市場要價30億美元,且上半年虧損10.2億美元。Elice並非高估值的泡沫樣本,卻仍在一杯咖啡的時間裡跌去三分之一市值。
Zian Investment Management首席執行官Kim Dojoon認為,市場情緒或因CoreWeave事件走弱,但Elice的財務結構與CoreWeave截然不同,投資者無需將其視為特別高風險。Petra Capital的Albert Yong則指出,AI基礎設施板塊的情緒高度波動,且常常與基本面脫節。
資本成本上升,新雲模式受困於結構性矛盾
高盛分析師Rich Privorotsky的總結一針見血:市場正在發現,算力需求可以指數級增長,但可用於為其融資的資本不能。Elice首席執行官Jae Won Kim坦言,IPO募資將用於在韓國及海外建設更多AI數據中心,這筆IPO是給自己提供執行的財務火力。
Elice首席執行官Jae Won Kim在接受彭博採訪時坦承,IPO募集資金將用於在韓國及海外建設更多AI數據中心,"我們全力押注成為全球全棧AI基礎設施領導者,這次IPO的意義在於為我們的執行提供彈藥。"
摩根士丹利最新測算顯示,超大規模雲廠商與neocloud的合計自由現金流將在2027年達到最差水平,計入租賃後缺口接近6000億美元------資本開支最大的一年,也正是融資缺口最大的一年。Gartner更預測,到2030年,成本壓力與缺乏差異化商業模式將迫使超過80%的neocloud供應商停止獨立運營。
融資成本同步抬升。高盛經濟學家預計韓國央行本週將鷹派按兵不動,2027年一季度或再加息25個基點;高盛測算全球利率已處2007年以來最高水平。負債210萬億韓元(約1480億美元)的韓國電力公社KEPCO也尋求上調電價,進一步擠壓數據中心最核心的電力成本。
全球數據中心IPO寒冬:受挫名單持續擴張
短短四週內,全球數據中心IPO接連折戟:軟銀旗下SB Energy於9月22日推遲為全球最大數據中心募資的IPO;英偉達支持的Firmus在10月8日下調發行價25%後撤回;黑石旗下AirTrunk於10月14日將15億美元新加坡REIT推遲至2027年;Nscale在微軟退出其英國交易後,被投資者要求將300億美元募資訴求砍去近半;CoreWeave股價較5月高點腰斬,其債券上週進入困境區間,CDS隱含五年內違約概率約63%。
就在Elice開盤前約12小時,高盛Gabriela Borges將CoreWeave評級上調至買入,卻把目標價從139美元下調至106美元,其看多邏輯明確假設公司以約10%成本(1000個基點)舉債擴張。市場以近乎即時的拋售回應了這份報告。
下一個接受檢驗的是Firmus在巴淡島的合作夥伴DayOne,其仍尋求通過美股上市募資至多50億美元,最快本週三啟動路演------若該交易仍能成行,將成為觀察這一融資窗口是否徹底關閉的下一塊試金石。
 風險提示