Galaxy 研報:比特幣熊市已在 6 月見底,快錢撤光、老幣拋壓減半,現在是加倉並持有的時機
 核心觀點

 在市場情緒第三次倒向「要區塊鏈不要比特幣」的冷清低谷中,比特幣正迎來極具性價比的戰略吸籌期。
作者:Alex Thorn(Galaxy 全球研究主管)
編譯:深潮 TechFlow
深潮導讀:當市場在喧囂與冷清之間反復輪轉,真正的宏觀戰略拐點往往在無人問津的低谷中悄然確立。Galaxy 全球研究主管 Alex Thorn 在本篇深度研報中,從多維數據論證了為什麼當前正是買入並長期持有比特幣的最佳窗口。
技術面上,200 周均線鐵底再度經受考驗,歷經 44 周沉寂後重新奪回 50 周均線,與四年減半周期的底部時間窗口形成強烈共振;
籌碼與資金結構上,CME 期貨與 13F 申報數據顯示,前期由基差套利與宏觀投機驅動的快錢已大半離場,而主權基金與長期配置盤持續沉澱,洗盡浮沫後的持倉結構愈發堅實;
宏觀基本面上,美國聯邦債務突破 $40.44 萬億大關,年利息支出達 $1.28 萬億,主權債務擴張與 AI 基建的信用透支正不可逆轉地驅動法幣結構性貶值;
情緒周期上,華爾街第三次陷入"要區塊鏈、不要比特幣"的認知誤區,在穩定幣與資產代幣化的狂歡中,卻忽視了抗審查、非主權原生硬資產的根本價值。
歷史證明,每次技術狂歡與資產冷落的背離,都孕育著比特幣下一輪波瀾壯闊的超級上行周期。
本研究警報最初於 2026 年 10 月 22 日直接發送給 Galaxy Trading 和 Galaxy Asset Management 的客戶。請注意,本文引用的數據和價格均以 2026 年 10 月 22 日為基準。與 Galaxy 進行交易或投資,即可在收件箱中直接獲取最及時的研究成果。
核心摘要
比特幣昨日(10 月 22 日,週四)交投於 $81,391,較週三收盤價 $84,176 下跌 3%。以週四價格計算,比特幣較 2025 年 10 月的歷史高點回撤 35%,較高 2026 年 6 月 30 日觸及的低點上漲 39%。我們認為,本輪熊市已於 6 月正式結束,比特幣目前正處於歷次主升浪開啟前必經的籌碼吸籌階段。
在技術層面上,200 周移動均線支撐有效固守,50 周移動均線已連續五週成功收復。而在減半周期的第 916 天,比特幣已經平穩度過了以往每個周期探明底部的典型時間窗口。
持倉結構表明拋壓盤已基本出清:在 2025 年 10 月高點一路做多的基差套利者與宏觀跟風投機客,其持有的 ETF 與期貨敞口已削減過半,而其餘長期持有者則基本選擇堅定持幣。相比之下,全球股市目前處於歷史新高附近,而比特幣只需上漲 53% 即可重奪歷史峰值。
基本面邏輯則愈發強勁:一個背負 5% 國債收益率且維持每年 $2 萬億財政赤字的主權國家,其中期內推進法幣貶值的概率持續上升。在當下做空股票與硬資產,本質上就是押注法定貨幣,而這恰恰是當前宏觀環境下唯一毫無邏輯的頭寸。此外,市場情緒已第三次倒向"要區塊鏈,不要比特幣"的論調,而在前兩次發生類似偏轉時,無一例外都標誌著周期的歷史大底。
我們的結論非常明確:我們堅信當前正是買入並長期持有比特幣極具吸引力的戰略時機。
上個月底,我參加了韓國區塊鏈周(Korea Blockchain Week),這場精彩的行業盛會充分展現了韓國市場對數字資產龐大且不斷增長的興趣。儘管現場熱情高漲,但整個會議的核心議題卻高度集中於同一個主旨:數字資產與傳統資本市場的深度大融合。
大會安排了數十場關於代幣化、現實世界資產(RWA)、穩定幣以及支付基礎設施升級的圓桌研討。我參加了為數不多專注於比特幣與加密資產市場的討論面板之一。這不禁讓我回想起 2018 年在紐約舉辦的 Consensus 大會,當時會場上到處都是西裝革履、來自三大諮詢巨頭的專業人士,熱烈討論著諸如 R3 Corda 和 IBM Hyperledger 等"企業級區塊鏈"。
在經歷了 2017 年的見頂暴跌之後,當時的情緒鐘擺同樣劇烈地從比特幣和加密貨幣,偏向了威脅性更小、看似更"成熟"的"區塊鏈技術"概念。更早之前的 2015 至 2016 年(另一個深度的熊市周期谷底),從我當時在富達投資(Fidelity Investments)的觀察視角來看,市場上也彌漫著完全相同的情緒:沒有人願意提及比特幣,但銀行家們卻對"區塊鏈"群情激昂。
絲綢之路事件引發的社會輿論反彈("比特幣是罪犯的工具")以及 ICO 泡沫破裂帶來的污名("加密貨幣是一場騙局"),與底層技術顯而易見的效率優勢相互交織,促使各類金融機構紛紛遠離不記名資產、抗審查特性以及無許可金融,轉而投入更具"社會聲譽"的合規改造中。當時比特幣與加密貨幣顯然並未消亡,但就像今天一樣,公眾與資本的注意力戲劇性地遠離了去中心化的核心精神,轉而凝聚在一個遠不那麼具有顛覆性的概念上:升級傳統金融系統的技術底層。
儘管華爾街在 2016 年以及 2018 至 2019 年間擁抱區塊鏈的嘗試最終收效甚微,但這一次很可能會有所不同。當前機構對數字資產和區塊鏈技術的全面擁抱已不可否認,並極有可能帶來效率顯著提升的金融系統。即便如此,非主權、抗審查的硬通貨邏輯絕不應被遺忘,因為它永遠不會自行消退。
技術面分析:底部已確立,籌碼吸籌正在進行
比特幣的歷次熊市都遵循一張清晰可靠的航海圖:200 周移動均線是堅實的地板,而 50 周移動均線則是壓制的天花板。
在截至 2025 年 11 月 16 日的當週,幣價跌破了 50 周均線,並在其下方整整徘徊了 44 周之久。今年 6 月的低點測試了地板支撐並成功守住:最差的單週收盤價僅比 200 周均線低 4.7%(相比之下,2015 年為 1.4%,2018 年為 2.8%,2022 年則為 32%)。在截至 2026 年 9 月 20 日的當週,幣價重新收復 50 周均線上方;截至 10 月 18 日當週,已實現連續第五週收於其上方。自 2011 年以來的每一次完整熊市中,首次持續站穩在天花板之上,均發生在周期大底探明之後(圖 1)。週四的現貨價格 $81,391 較該均線高出 6%,週三收盤以來的回調並未對突破成果構成實質性威脅。
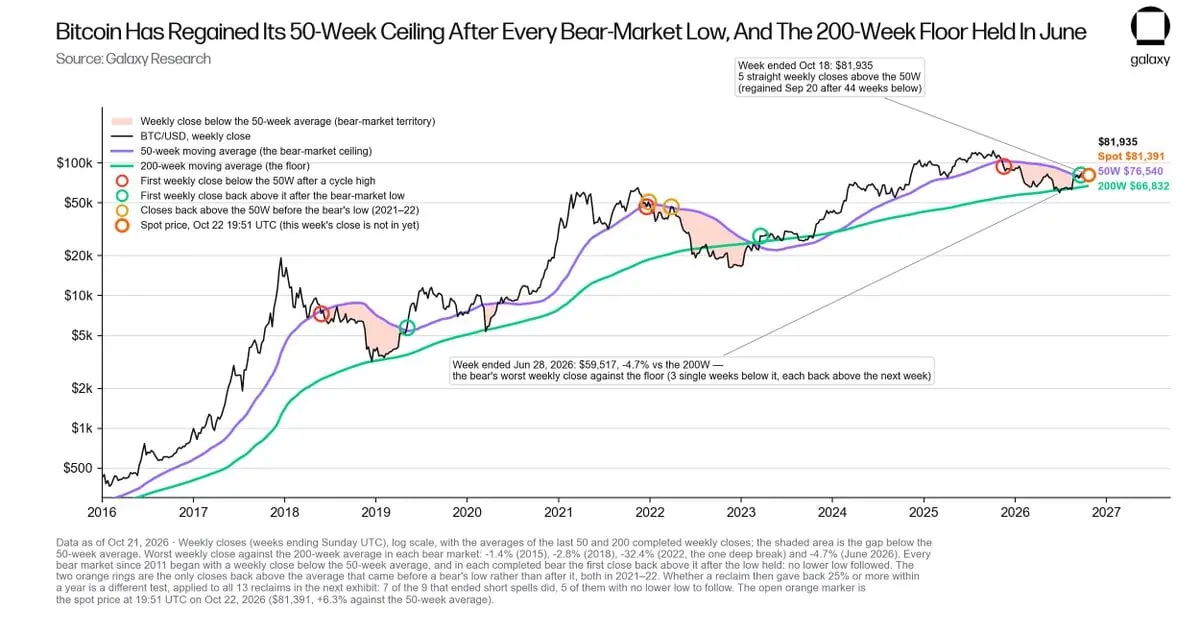
圖 1:2016 年以來比特幣週收盤價相對 50 周與 200 周均線走勢。比特幣在截至 2025 年 11 月 16 日當週失守 50 周均線,於 6 月回踩測試 200 周地板支撐(最差週收盤價偏離 -4.7%),並在截至 9 月 20 日當週重新收復 50 周均線;截至 10 月 18 日當週已連續五週站穩其上方。空心標記代表 10 月 22 日 19:51 UTC 的現貨價格,高於 50 周均線 6.3%。
在成功收復均線後,再次出現新一輪大幅下挫的概率有多大?回顧 2011 年以來的 13 次收復案例,其後續走勢的分水嶺在於幣價此前跌破均線的持續時間。其中 4 次終結了長達 20 周以上跌破周期的收復行情展現出極強的規律性:
第一,在隨後的一年裡,週收盤價從未比突破位低超過 8.4%;
第二,一年後的幣價漲幅分別達到 +1497%、+128%、+55% 和 +142%;
第三,均在 33 至 83 週內重新刷新歷史最高點。
而在終結 14 週或更短回調期的另外 9 次收復中,有 7 次在一年內再次下跌超過 25%。今年 9 月的收復終結了長達 44 週的低迷期(圖 2),這一歷史規律極具參考價值。
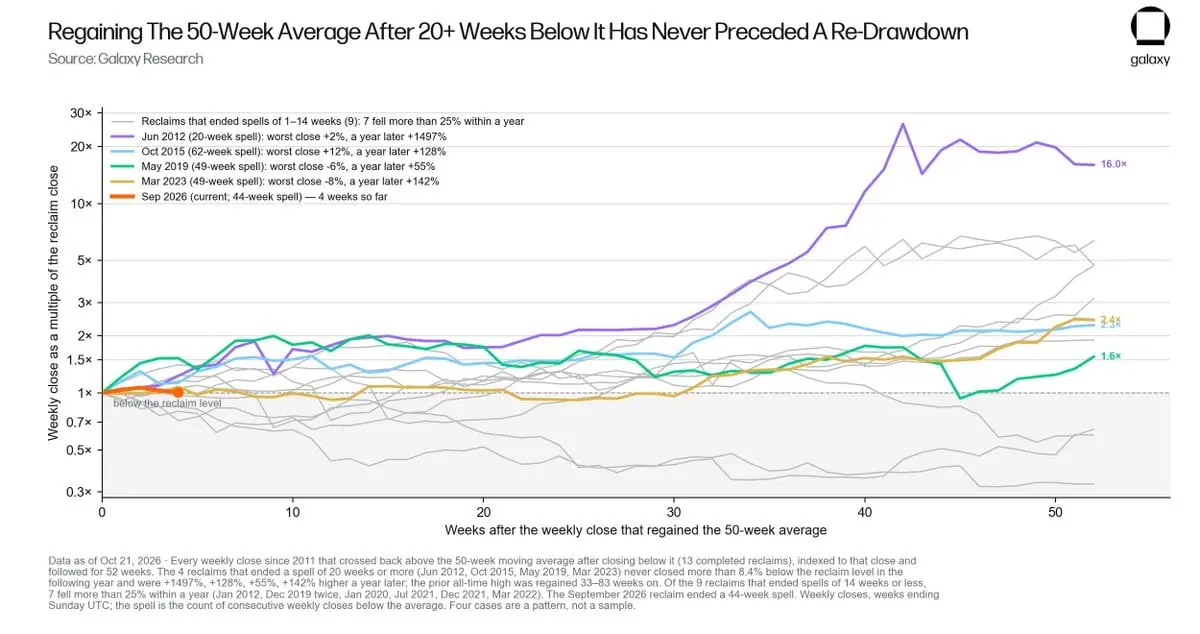
圖 2:2011 年以來每次重新站上 50 周均線後的走勢跟蹤(以收復當週收盤價為基準 100,跟蹤周期一年)。4 次終結 20 周及以上跌破周期的收復行情中,後續週收盤價回撤從未超過突破位的 8.4%;而在經歷較短破位期的 9 次收復中,有 7 次在一年內再次下跌逾 25%。今年 9 月的收復終結了長達 44 週的均線下方震盪。
四年減半周期也印證了這一判斷。在前三個完整周期中,周期低點分別出現在減半後的第 777 天、第 889 天和第 912 天;而本輪周期迄今的最低點出現在減半後的第 802 天,昨日則是減半後的第 916 天。如果從這一時間節點推算,以往各周期至下一輪峰值的漲幅分別達到了 87 倍、19 倍和 7.6 倍(這種逐輪遞減的倍數關係我們並不做具體預測),但周期的運行方向從未失效(圖 3)。
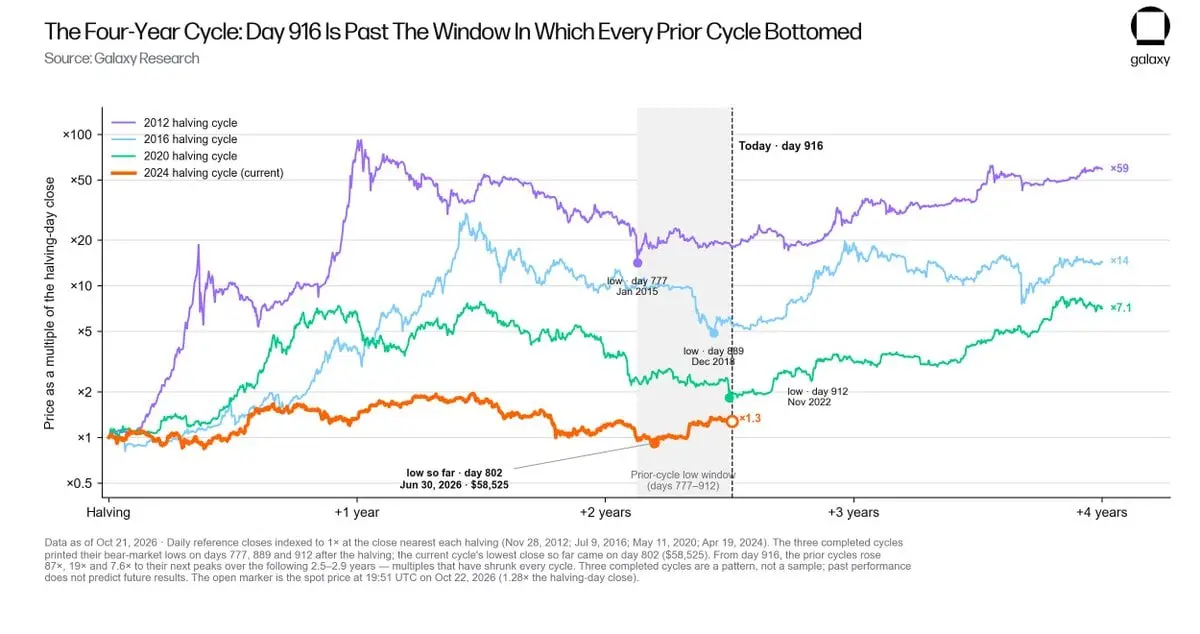
圖 3:各減半周期以減半日收盤價為基準的相對走勢。前三個完整周期的底部分別出現在減半後的第 777 天、第 889 天和第 912 天;昨日為本輪周期的第 916 天,迄今最低收盤價出現在第 802 天。空心標記代表昨日現貨價格。
本輪熊市是有記錄以來回撤幅度最淺的一次(跌幅為 -53%,而此前各周期回撤分別為 -93%、-85%、-84% 和 -77%),並且是歷史上首次幣價從未跌破全網成本基準的周期:市值與已實現價值比率(MVRV)觸底於 1.10,而在前三次大底中該比率分別低達 0.56、0.69 和 0.75。
推動價格從 $58,525 企穩反彈的籌碼平均持倉成本為 $74,811;8 月 19 日幣價首次重新收於該成本基準上方(圖 4),當時該成本線處於 $69,268。以昨日價格計算,這批持幣者的浮盈約為 9%,已花費輸出利潤率(SOPR)僅為 1.009,並未出現大規模獲利了結浪潮,這正是典型籌碼吸籌階段的特徵。
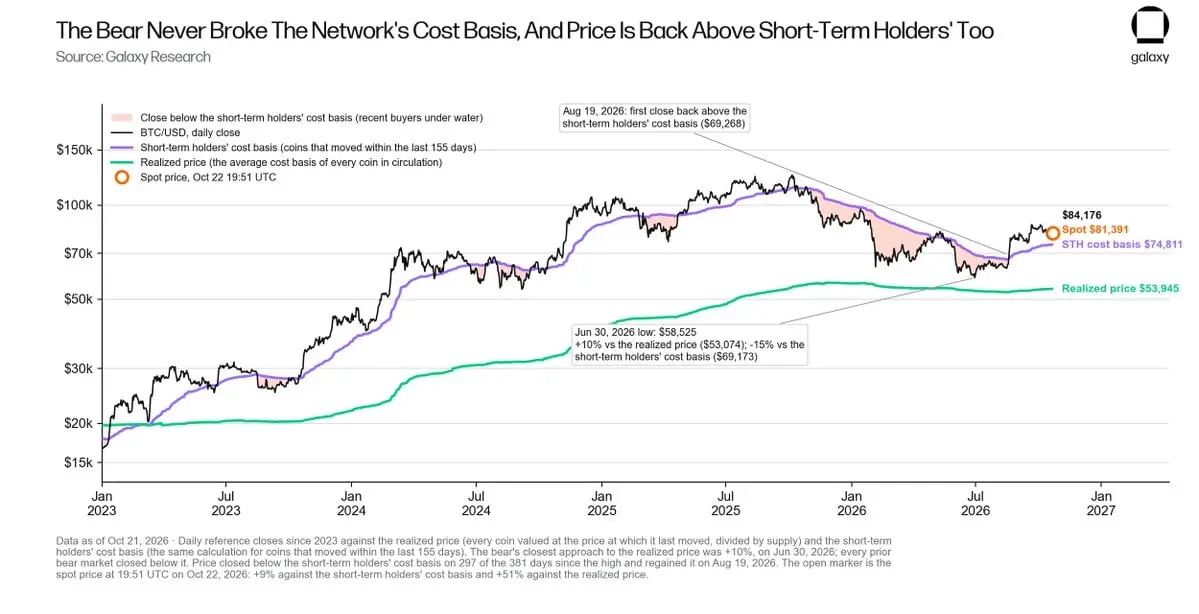
圖 4:2023 年以來日收盤價相對已實現價格及短期持有者成本基準的走勢。本輪熊市中幣價距已實現價格最近時仍高出 10%;幣價於 8 月 19 日重新收復短期持有者成本線,週四現貨價格較該基準高出約 9%。
與此同時,壓制 2025 年牛市頂部的拋壓力量正在迅速衰退。靜止 5 年及以上的沉睡籌碼在 2024 年以每月 6.7 萬枚 BTC 的速度流出,2025 年為每月 4.7 萬枚。自 2024 年 10 月以來累計轉移達 111 萬枚 BTC,這是歷史上各周期規模最大的一次遠古籌碼派發,其中絕大部分被現貨 ETF 和比特幣數字資產財庫(DAT)上市公司所吸收消化。進入 2026 年,這一拋售節奏已降至每月 3.4 萬枚,僅為 2024 年峰值水平的 50%(圖 5)。
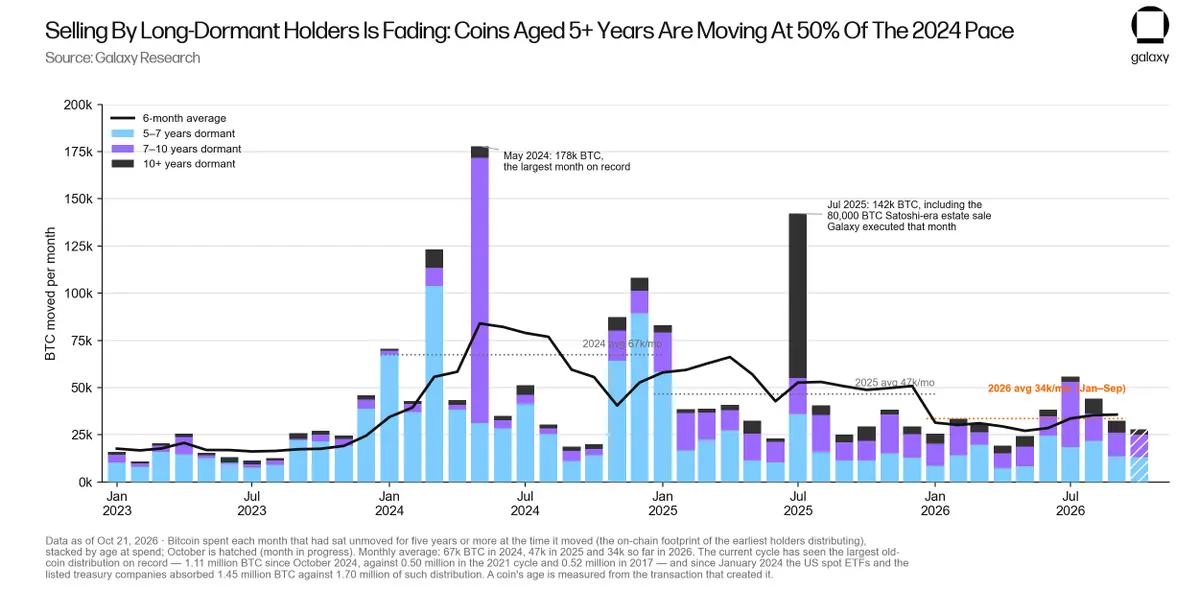
圖 5:沉睡 5 年以上未動並在各月份被花費的比特幣數量(按轉移時的幣齡劃分)。月均流出規模已從 2024 年的 6.7 萬枚 BTC 和 2025 年的 4.7 萬枚,降至 2026 年迄今的 3.4 萬枚。
資金與籌碼結構:投機快錢離場,長期基石留存,其他資產定價已趨於完美
期貨市場的結構清晰揭示了當前宏觀熱錢對比特幣的持倉比例有多低。
根據美國商品期貨交易委員會(CFTC)公布的金融期貨交易者(TFF)持倉數據,在創下歷史最高點當週,資產管理機構在 CME 比特幣期貨上的淨多頭頭寸曾達 4.33 萬枚 BTC,而當前僅剩 1.84 萬枚(降幅達 -57%);槓桿基金的淨空頭頭寸(即針對現貨 ETF 進行期現套利交易的期貨端空單)也從 7.14 萬枚大幅縮減至 3.06 萬枚 BTC;以美元計價的全市場未平倉合約規模(Open Interest)驟降 51%(圖 6)。
為上述空頭頭寸提供豐厚回報的套利利差已幾乎消耗殆盡:在見頂前的 30 天內,近月合約基差年化收益率平均達 7.9%,高出 3 個月期美債收益率 3.9 個百分點;而在截至 10 月 21 日的 30 天內,該利差已收窄至年化 4.8%,僅比美債高出 0.6 個百分點(圖 7)。
雖然遠期曲線仍有一絲收益空間(10 月 21 日收盤時,11 月與 12 月合約的年化基差率約為 6.3% 至 6.5%,扣除摩擦成本前高出美債約 2 個百分點),但基差套利交易員絕不可能全額賺取毛收益。ETF 管理費、每月展期成本以及必須存放在清算所的保證金佔用成本將消耗掉大半個百分點,最終僅能獲得高出現金約 1.5 個百分點的淨收益;相比之下,在歷史高點當月,相同的算術模型能留下約 3 個百分點的超額淨利,在頂部近月合約年化高達 9.8% 時收益甚至更高。
一旦現貨多頭端通過擔保隔夜融資利率(SOFR)加點進行槓桿融資,槓桿能夠帶來的額外收益就微乎其微,微薄的殘餘利差根本無法補償潛在的尾部風險:例如 2022 年 12 月,CME 基差曾深度倒掛至年化 -31%(圖 7)。正是這種收益與風險的算術逆轉促使多策略對沖基金紛紛離場,而非幣價本身的波動。
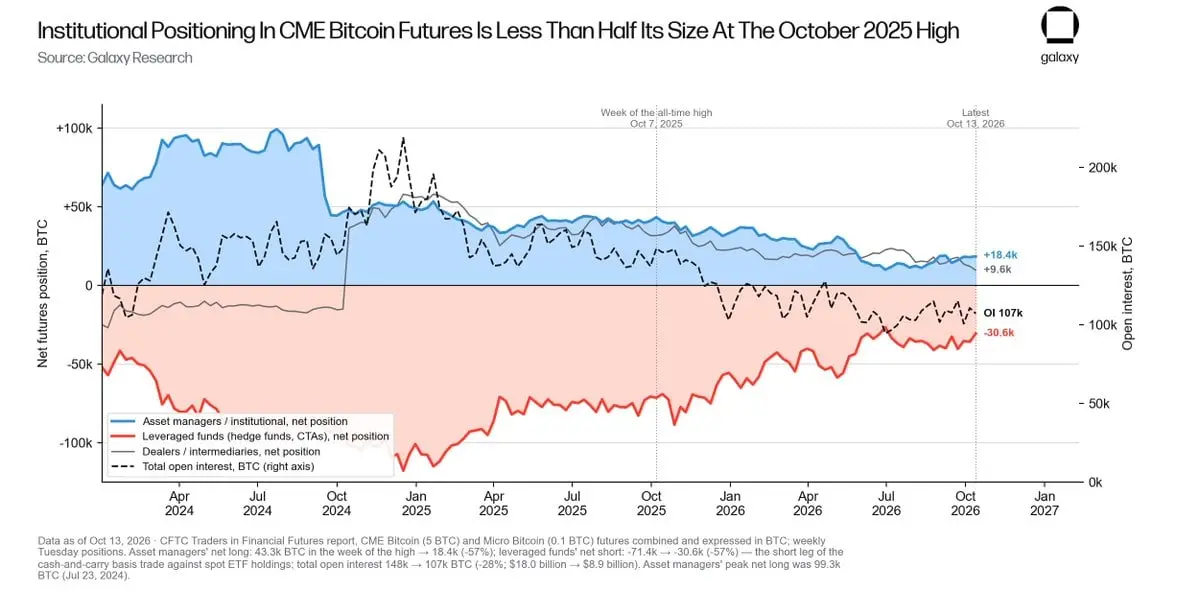
圖 6:按交易者群體劃分的 CME 比特幣期貨淨持倉(單位:BTC)。資產管理機構的淨多頭規模較歷史高點當週縮減 57%,槓桿基金的淨空頭規模同樣縮減 57%;以 BTC 計價的未平倉合約下降 28%,以美元計價則下降 51%。
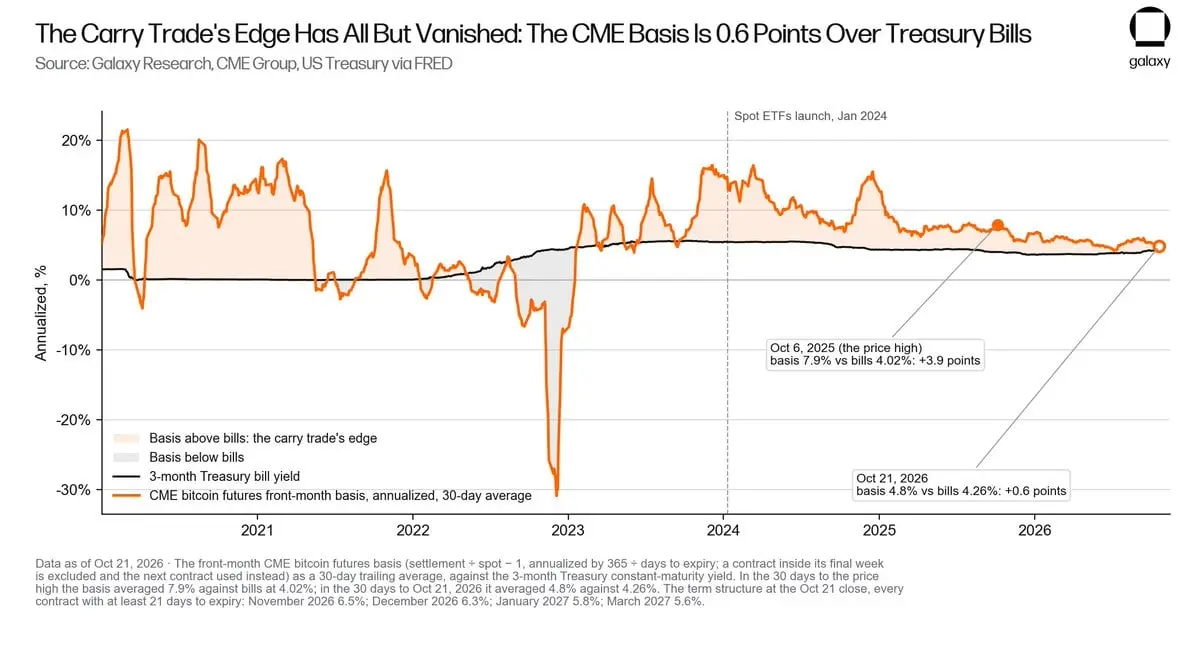
圖 7:2020 年以來 CME 近月基差(30 天年化均值)相對 3 個月期美債收益率走勢;陰影區域代表期現套利相比美債的超額收益空間。在見頂前的 30 天內,基差高出美債 3.9 個百分點;在截至 10 月 21 日的 30 天內,僅高出 0.6 個百分點。
投資機構的 13F 季度申報數據揭示了機構拋售者的真實肖像,他們絕大部分是基差套利者和宏觀過客資金。在 2025 年 9 月 30 日(觸及歷史高點前的最後一個季度末),申報機構合計持有相當於 35.5 萬枚 BTC 的現貨 ETF 份額,而到 2026 年 6 月這一數字降至 30.7 萬枚(降幅為 -14%)。持倉減少幾乎完全來自於將 ETF 用於套利與動量交易的多策略基金、宏觀對沖基金、基差自營交易櫃台及投資銀行交易賬戶。Millennium Management、Brevan Howard、高盛集團(Goldman Sachs Group)、Capula Management、Farallon Capital、德劭基金(D. E. Shaw)、Schonfeld Strategic Advisors、Symmetry Investments 以及 Tudor Investment Corp 這 9 家機構的減持幅度在 29% 至 100% 不等,合計減持達 6.8 萬枚 BTC。
這一數字甚至超過了全美 2200 家申報機構總計 4.8 萬枚 BTC 的淨降幅,這意味著其餘所有申報機構在總體上處於淨增持狀態(表 8)。財富管理平台與主權財富基金承接了投機過客拋售的籌碼(摩根士丹利財富管理部門、阿聯酋穆巴達拉投資公司 Mubadala 以及阿布扎比投資委員會均進行了增持;Horizon Kinetics 選擇堅定持倉);而在幣價腰斬下跌 49% 的背景下,由投顧機構、家族辦公室和高淨值個人構成的非申報底座持倉僅微跌了 6.6%(圖 9)。
從峰值到谷底,全市場現貨 ETF 持倉僅縮水 11%,而同期幣價下跌了 53%;自 6 月低點以來,ETF 已淨增持 8.7 萬枚 BTC,而此時槓桿基金的空頭頭寸仍在持續下降。這種資金流向明確呈現出方向性多頭買盤的特徵,而非期現套利資金(圖 10)。
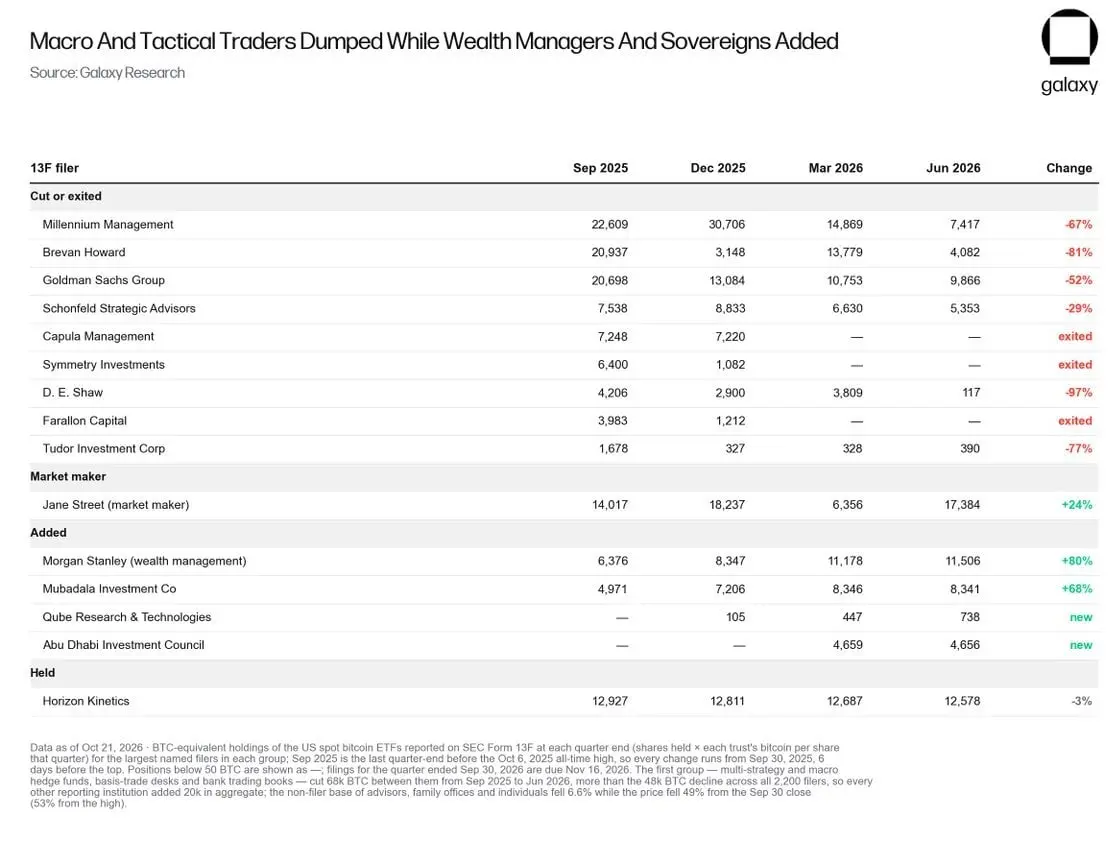
表 8:知名 13F 申報機構在 2025 年 9 月季度末至 2026 年 6 月間的倉位變動。第一組中的 9 家大型對沖基金合計減持 6.8 萬枚 BTC,超過了所有申報機構 4.8 萬枚 BTC 的總降幅,表明其餘所有申報機構在整體上淨增持了 2 萬枚 BTC。
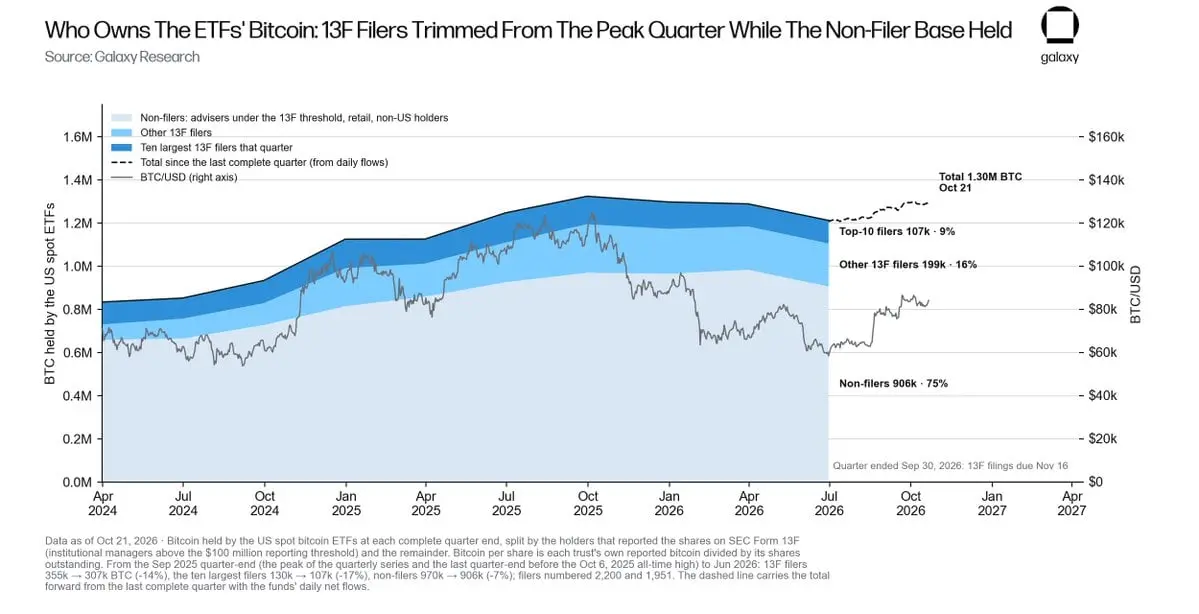
圖 9:各完整季度末美國現貨 ETF 持有的比特幣總量(區分為 13F 申報機構與其他持有人)。從 2025 年 9 月季度末至 2026 年 6 月,13F 申報機構持倉下降 14%,前 10 大申報機構持倉縮減 17%;而在幣價下跌 49% 的過程中,非申報基礎持倉僅減少 6.6%。
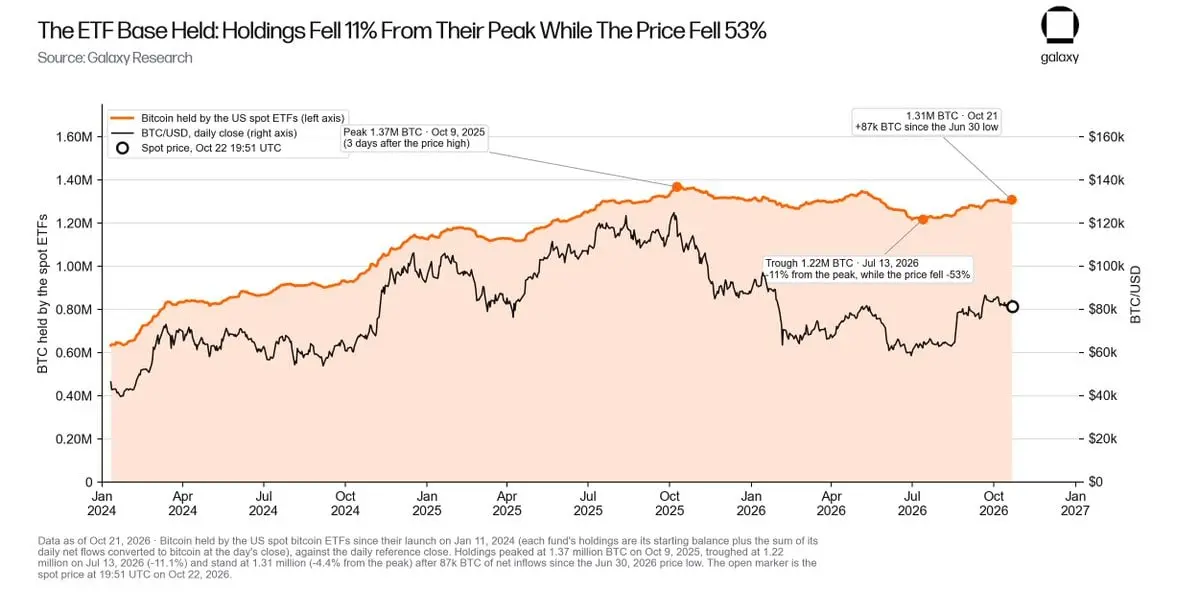
圖 10:美國現貨 ETF 推出以來的比特幣持倉量與幣價走勢對比。從 2025 年 10 月 9 日的峰值至 7 月 13 日的谷底,ETF 持倉量僅下降 11%,同期幣價大跌 53%;自 6 月低點以來,ETF 持倉已再度增加 8.7 萬枚 BTC。
這正解釋了為什麼今年的各類恐慌事件大多並未引發比特幣的大規模拋售,同時也構成了極具吸引力的相對價值邏輯。目前標普 500 指數距 10 月 6 日創下的歷史峰值僅差 0.8%,納斯達克 100 指數距其峰值僅差 4.5%,而黃金較 1 月的高點下跌了 22%。以週四收盤價格計算,比特幣較自身歷史高點低 35%,這意味著僅需上漲 53% 即可回到一年前的交易價格區間(圖 11)。
所有這些風險資產的唯一替代品就是現金。在當下選擇做空股票與硬資產,無異於押注法定貨幣;然而法幣的發行主體早已通過每年 $2 萬億的財政赤字和高達 5% 的 10 年期美債收益率向世人宣告,法幣將不可避免地被持續稀釋。這恰恰是當前全球宏觀環境下唯一毫無立足之地的投資立場。
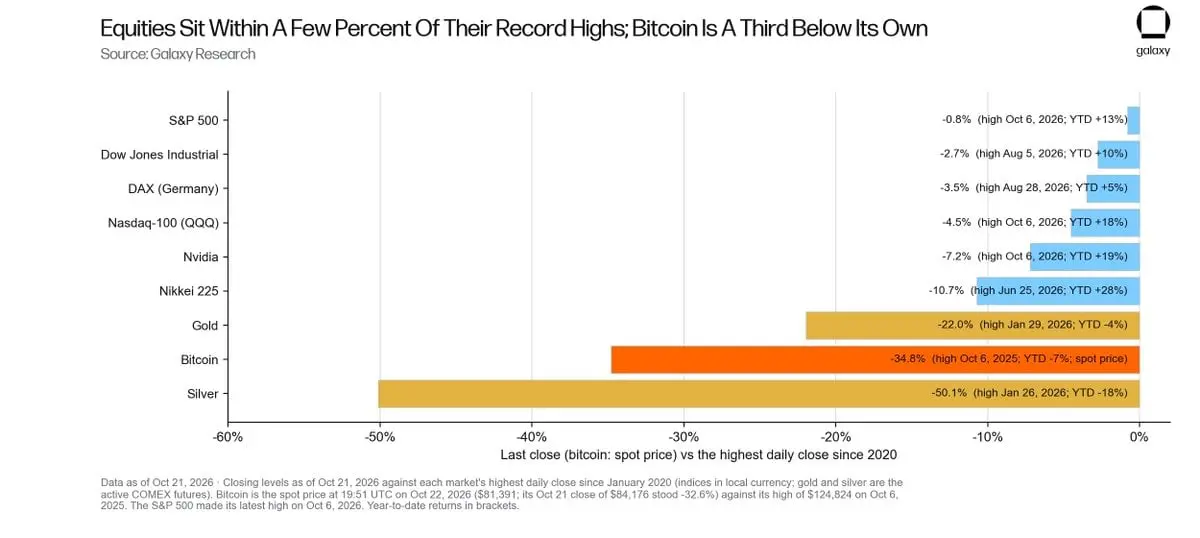
圖 11:各大市場最新收盤價相對 2020 年以來最高收盤價的表現對比(比特幣以 10 月 22 日 19:51 UTC 的現貨價格 $81,391 為準)。標普 500 指數距 10 月 6 日創下的歷史高點僅差 0.8%;比特幣距離自身歷史高位仍低 35%,具備 53% 的回升修復空間。
基本面邏輯:法幣貶值邏輯比歷史高點時更為強勁
截至 2026 年 10 月 20 日,美國聯邦政府債務規模已攀升至 $40.44 萬億,較 2020 年初的 $23.2 萬億大幅擴張;2026 財年以 $1.99 萬億的巨額赤字收官,占 GDP 的比重高達 6.2%,政府每年的利息支出已高達 $1.28 萬億(圖 12)。
債券市場已經開始對此索要風險補償:2026 年 10 月 5 日,10 年期美債收益率觸及 5.31%,刷新 2007 年以來的最高水平。面對 3.7% 的 CPI 通脹率和 5.7% 的 M2 增速,美聯儲於 2026 年 9 月 16 日被迫將基準利率上調至 3.75% 至 4.00%。一個在維持相當於 GDP 6% 赤字的同時、以 5% 的成本為 $40 萬億債務進行再融資的主權政府,面臨著越來越巨大的通過通脹稀釋債務的壓力,歷史的軌跡也反覆指向這一結局。每一次系統性流動性承壓,最終都會迫使中央銀行重新扮演終極買家角色,正如 2020 年疫情危機與 2023 年 3 月銀行業危機中所發生的那樣。
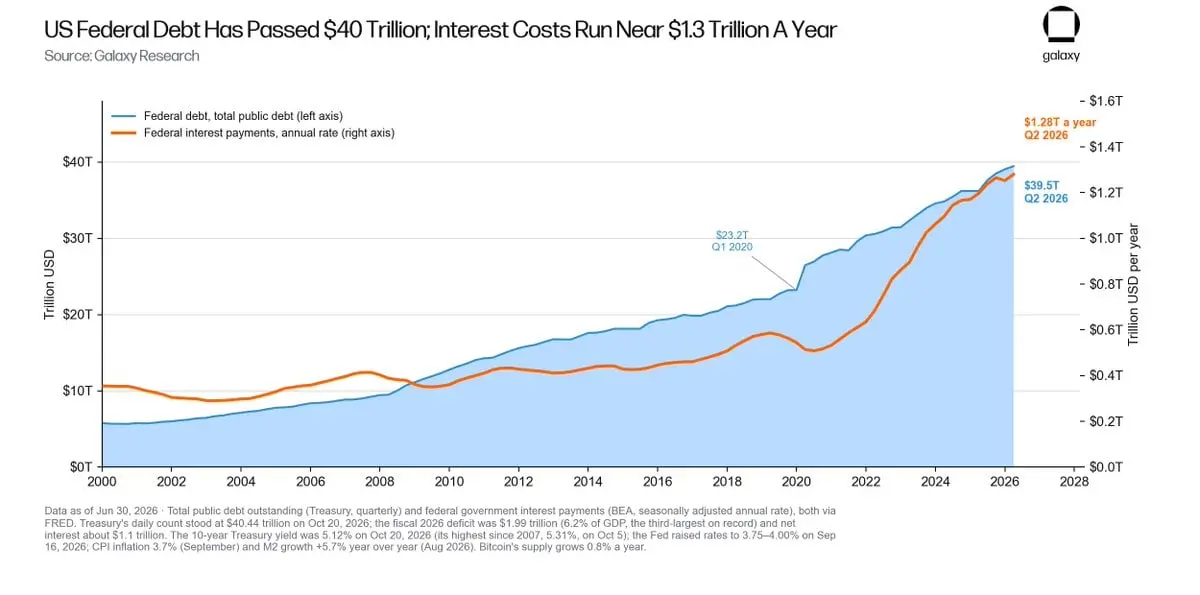
圖 12:2000 年以來美國聯邦總債務與年度聯邦利息支出年化規模走勢。自 2020 年初以來,聯邦利息支出已飆升至原來的 2.4 倍。
通常被視作與比特幣爭奪資本的全球人工智慧(AI)基礎設施軍備競賽,其本質上正是一台強力的貨幣貶值機器:摩根士丹利預計,2026 年與 AI 相關的債務發行規模將達 $5700 億,且截至 2028 年的基礎設施建設中約有 $1.5 萬億必須依賴外部融資支持。如果這些巨額投資獲得預期回報,其前提也是經歷了大規模的信用信貸擴張;如果投資最終未能收回成本,其債務損失必將通過系統被社會化分攤。無論何種情形,未來對於財富索取權的信用憑證供給都在大幅膨脹,而這反過來只會進一步推升發行量恆定的非主權硬通貨資產的內在價值。
第二個核心基本面邏輯比任何利率周期都要久遠:當監控、凍結或重寫資金流動的技術能力不斷增強時,人類對於無法被凍結、監控或篡改的貨幣的需求就會同步上升,而 AI 技術使得實施這種全面審查監控的成本變得極度低廉。無論是代幣化銀行存款還是中心化穩定幣,從系統設計之初就具備可隨時被凍結的屬性;比特幣是當今全球唯一具備龐大規模、且沒有任何中心化發行實體的不記名資產。隨著全球金融系統加速邁向可編程貨幣與全面監控時代,市場對終極安全出口資產的需求只增不減。
市場情緒周期:情緒鐘擺第三次倒向「要區塊鏈,不要比特幣」
在過去的周期中,主流傳統金融曾兩次狂熱擁抱底層技術,卻對比特幣本身嗤之以鼻。
在 2015 至 2016 年間,各大國際銀行組建的 R3 聯盟以及《經濟學人》(The Economist)那篇著名的"信任機器"(Trust Machine)封面文章,讓"要區塊鏈,不要比特幣"成為了金融精英界最體面的共識立場。當時比特幣的單周最低收盤價僅為 $231,而隨後的牛市周期高點足足高出了 83 倍。
在 2018 至 2019 年間,市場論調演變為"要區塊鏈,不要加密貨幣"。摩根大通的 JPM Coin 和 Facebook 的 Libra 項目高調亮相,而比特幣則在跌至 $3,195 的絕望谷底中被主流視作瀕臨死亡。然而,隨後的牛市高點比這一底部又高出了 20 倍。
2026 年的新版本則變成了"要穩定幣與代幣化,不要比特幣":主流銀行正在密集試點代幣化存款,《CLARITY 法案》在 9 月 15 日的辯論終結動議中受阻,而生成式 AI 則幾乎壟斷了全市場的增長敘事。歷史規律表明,每當情緒鐘擺發生如此極端的偏轉時,比特幣往往都在周期低點的一年範圍之內(圖 13)。
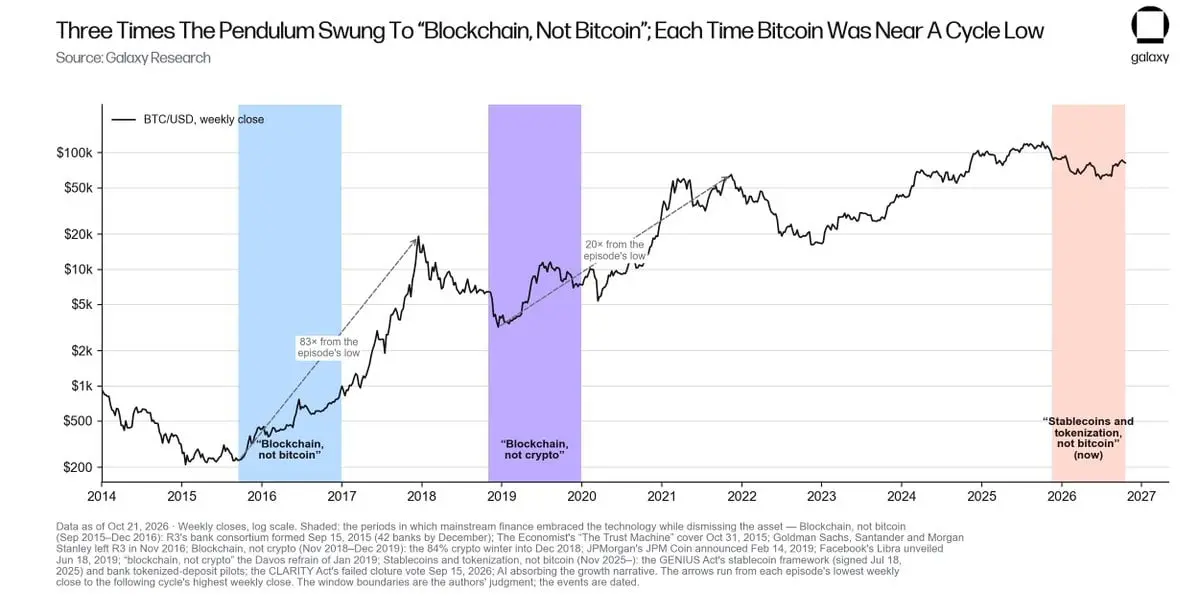
圖 13:主流金融機構三次擁抱技術卻拋弃原生資產的歷史時期周線價格表現。在前兩次行情的低谷期,比特幣隨後分別錄得高出底部 83 倍和 20 倍的周期大頂。
2026 年的偏轉在鏈上數據中體現得淋漓盡致。美元流動性已大規模上鏈:自 2024 年初以來,全網流通的穩定幣規模激增 129%,達到 $3040 億的龐大規模。與此同時,這些區塊鏈軌道最初旨在承載和結算的核心資產比特幣,其價格卻依然較歷史高點低了三分之一(圖 14)。這充分說明大量乾火藥(觀望資金)只是駐留在加密生態系統內部等待時機,而絕非永久撤離了市場。
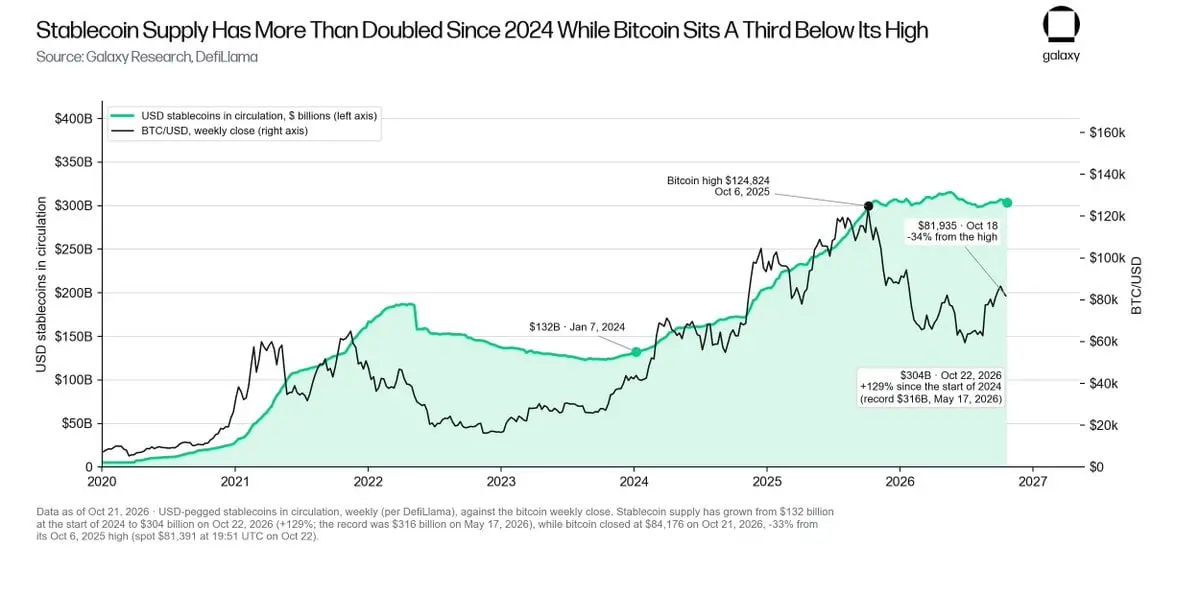
圖 14:美元穩定幣流通量(數據來源:DefiLlama)相對比特幣周收盤價走勢。自 2024 年初以來,穩定幣供給量大幅增長 129% 至 $3040 億,而比特幣價格仍較歷史峰值低 35%。
網絡熱度數據進一步印證了市場的高度冷落:2026 年 10 月 13 日,谷歌搜索"比特幣"的熱度指數跌至多年來的冰點;在 2025 年 10 月觸頂時讀數高達 71 的恐懼與貪婪指數(Alternative.me 數據),在 2026 年 2 月降至極度冰點的 5,在 6 月底部時讀數僅為 15;本月現貨 ETF 淨資金流動幾乎處於停滯走平狀態。然而,在全市場幾無關注的冷清環境中,比特幣已悄然從底部反彈了 39%。這正是一個被普遍漠視、機構欠配卻正在穩步蓄勢上行的典型牛市前夜。
潛在風險與緩釋機制
回撤風險:比特幣隨時都有進一步走低的可能。如果全球傳統金融市場遭遇大幅下挫(例如因 AI 泡沫破裂焦慮或突發地緣政治衝突事件),比特幣同樣可能面臨流動性收緊與回調阻力。
緩釋機制:在歷次經歷長期破位後重新收復 50 周均線的 4 次案例中,隨後的最差周收盤價回撤從未超過突破位的 -8.4%(圖 2),並且歷史上每一輪熊市的回撤幅度都明顯小於前一輪(圖 15)。
我們的風險預警觸發線為:若周收盤價再度跌破 50 周均線($76,540,較昨日現貨價格低 6%)且在一個月內未能重新收復,則意味著均線收復形態失效。此外,宏觀投機資金在 BTC 上的極低持倉暴露,將大幅減輕傳統風險資產回調時對比特幣造成的連帶衝擊。
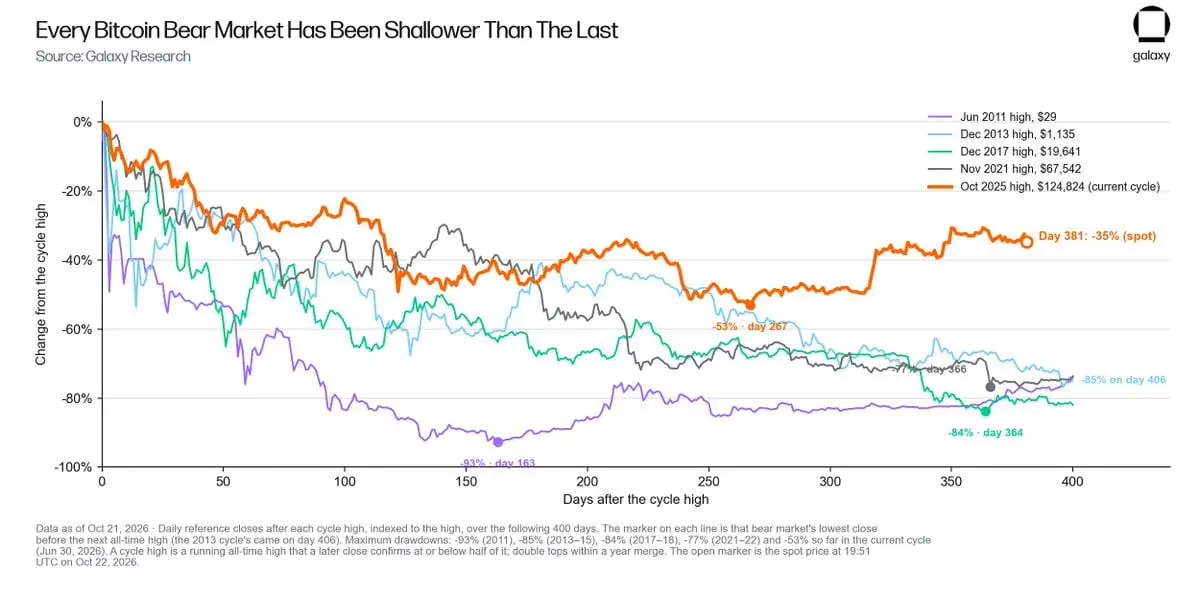
圖 15:各周期自歷史高點以來的回撤幅度(歷時 400 天)。本輪周期 53% 的最大回撤幅度是有記錄以來最淺的一次;在第 381 天,現貨價格較歷史高點回撤縮窄至 -35%。
人工智慧風險:我認為 AI 對行業構成三大潛在風險傳導路徑:
第一,資金虹吸競爭(納斯達克 100 指數年內上漲 18%,而比特幣同期下跌 7%);
第二,AI 賦能的自動化黑客攻擊與高級社會工程學詐騙(2025 年全網加密資產被盜金額達 $34 億,僅 2026 年第三季度被盜金額就約為 $11 億至 $13 億,其中包括針對 Bitget 的 $3.875 億攻擊、通過預先植入後門的 Ledger 硬體錢包分銷渠道竊取約 $9100 萬,以及利用 Coldcard 助記詞熵值漏洞從 9218 個地址盜取 1837 枚 BTC);
第三,AI 泡沫破裂可能引發的宏觀風險資產流動性拋售踩踏。
緩釋機制:上述所有安全事件均未觸及比特幣底層的協議安全,受到破壞的僅限於中心化交易所、第三方供應鏈供應商、硬體終端設備或終端用戶自身;
AI 基礎設施建設高度依賴債務融資與政府稅收補貼(今年發行了約 $5700 億 AI 相關債券,且自 2025 年 7 月起實施的稅收政策允許在伺服器與晶片採購當年全額計入成本開支,該條款在十年內將帶來估算達 $3630 億的財政缺口),這進一步加劇了聯邦赤字,使得總量恆定資產更加珍貴;
此外,AI 並沒有削弱 SHA-256 哈希算法或橢圓曲線數字簽名算法的數學根基。即便 AI 投資泡沫破裂導致市場承壓,也終將迫使美聯儲重新開閘釋放流動性,這恰恰驗證並強化了比特幣的根本邏輯,而非否定它。
量子計算風險:目前有 710 萬枚 BTC(占總供應量的 35%)存放在公鑰已在鏈上直接暴露的 UTXO 輸出中(圖 16)。
然而,現實中目前尚不存在具有密碼學實際威脅能力的量子計算機(CRQC):目前在量子硬體上成功破解的最大橢圓曲線密鑰僅為 15 位,而比特幣採用的是 256 位加密強度;谷歌最先進的量子晶片僅具備 105 個物理量子比特,與其自身在 2026 年 3 月學術論文中指出的破解所需至少 50 萬個物理量子比特相去甚遠。
Galaxy Research 在 2026 年 3 月發佈的專題報告《比特幣正在從容應對量子就緒挑戰》中明確指出:"量子風險真實存在且已被業界充分認識,最擅長解決這一問題的一流專家正在全力推進應對工作"。相關防禦性開發已經獲得充足的專項資金支持:
具備抗量子特性的輸出類型規範 BIP-360 已於 2026 年 2 月正式合併;Galaxy 設立的比特幣量子就緒倡議基金承諾投入高達 $500 萬;由 9 家行業機構(包含 Galaxy)組成的比特幣安全聯盟承諾在三年內提供 $1500 萬資金支持。全球每一家傳統銀行與金融機構的底層密碼系統都面臨著同樣的量子升級倒計時,而比特幣的抗量子遷移方案很可能會成為全球最先進且資金最充足的典範。
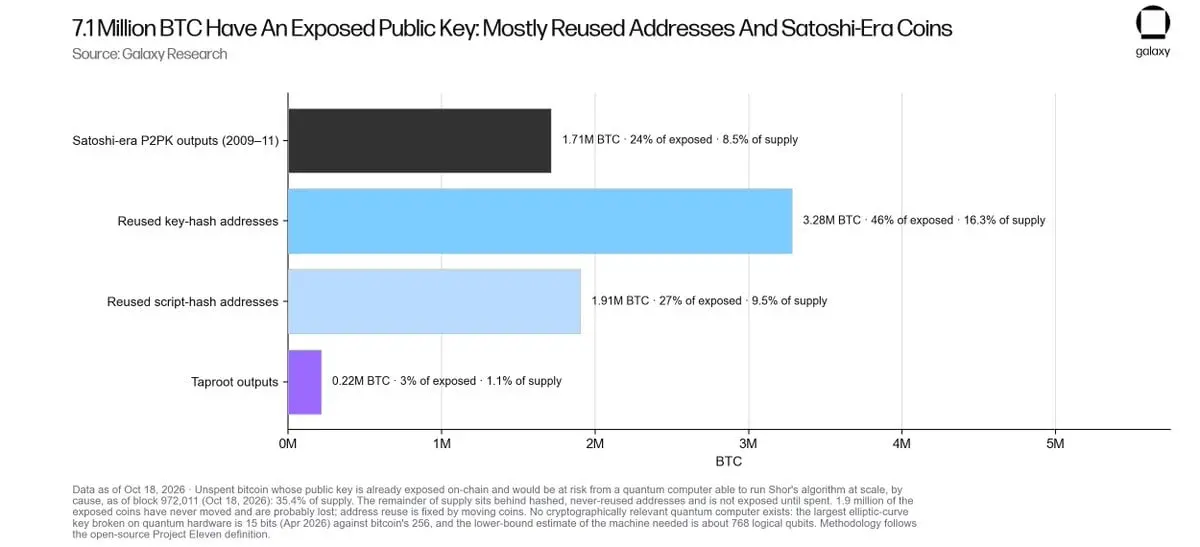
圖 16:公鑰已在鏈上公開的未花費比特幣(按來源分類)。共計 710 萬枚 BTC(占全網總供應量的 35.4%)的公鑰暴露,其中 170 萬枚屬於中本聰早期的 Pay-to-Public-Key(P2PK)輸出。
哪些信號會推翻我們的看漲觀點
可能會推翻我們看漲立場的潛在信號包括:周收盤價跌破 50 周移動均線($76,540)且在一個月內未能重新收復;全美現貨 ETF 持倉跌破 7 月 13 日創下的 122 萬枚 BTC 低谷;出現具備明確時間表且可信的具備破譯密碼能力的實用量子計算路線圖;或者美國聯邦財政突然實現實質性財政整頓與縮減赤字。而在當前現實中,上述任何一種假設均未出現哪怕絲毫跡象。
我們堅信,市場周期大底已經確立,來自多方的拋售壓力已大幅衰竭,宏觀貨幣貶值的基本面邏輯較以往更為堅實,而浮躁盲從的投機客已基本離場,所有這一切正是我們對比特幣未來堅定保持看漲的底氣所在。
比特幣早已充分證明了自身衝上至少 $12.5 萬的能力,我們沒有任何理由懷疑它無法重新奪回這一價格高地,事實上,當前的整體技術與宏觀格局均極為有利。
Alex Thorn,Galaxy 全球研究主管
紐約
2026 年 10 月 22 日
 風險提示 風險提示