波場TRON 行業週報:科技股遭拋售加密ETF資金流出,詳解面向量子時代的可擴展 Layer 1 DAC
 解析總融資100萬美元,由Unicorn Crypto Ventures領投——以三層分片架構、受保護交易流與雙資產經濟模型構建長期安全底座面向量子時代的可擴展 EVM Layer 1 DAC
一.前瞻
1. 宏觀層面總結以及未來預測
宏觀及美股市場回顧(2026年11月2日---11月8日):
本週全球宏觀市場圍繞美國經濟韌性、通脹黏性及美聯儲貨幣政策預期持續博弈,美股整體承壓,科技板塊成為主要調整方向。截至11月6日,標普500指數週跌2.7%,納斯達克指數週跌3.4%,道瓊斯指數週跌0.9%。美國中期選舉後市場一度出現反彈,但隨後AI科技股及半導體板塊遭遇集中拋售,反映市場對人工智慧巨額資本開支、盈利兌現能力及潛在監管風險的擔憂持續升溫。與此同時,美國就業市場保持韌性,通脹壓力仍未明顯緩解,加強了市場對美聯儲維持偏緊貨幣政策的預期。整體來看,美股正從此前AI投資熱潮推動的估值擴張階段,逐步轉向對企業盈利、資本開支回報及利率環境的重新定價,科技成長股估值壓力尤為突出,市場風險偏好有所下降。
未來一週宏觀及美股市場預測(2026年11月9日---11月15日):
下週市場關注重點將轉向美國10月CPI、PPI等通脹數據及美聯儲12月利率決策預期,預計美股仍將維持高波動、結構性分化格局。若通脹數據高於預期,可能進一步強化貨幣政策偏緊的預期,推動美債收益率和美元走強,對納斯達克及高估值科技股形成持續壓制;反之,若通脹有所降溫,則有望緩解市場緊縮擔憂,推動科技板塊及風險資產階段性反彈。考慮到本週半導體及AI相關股票調整幅度較大,短期存在技術性修復需求,但市場對AI投資回報、科技巨頭資本開支及監管政策的擔憂尚未消除,反彈持續性仍需觀察。總體而言,預計下週美股將以震盪整理為主,科技板塊可能出現超跌反彈,但在通脹與利率不確定性消退前,市場仍面臨進一步估值調整的風險。
2. 加密行業市場變動及預警
加密行業市場變動(2026年11月2日---11月8日):
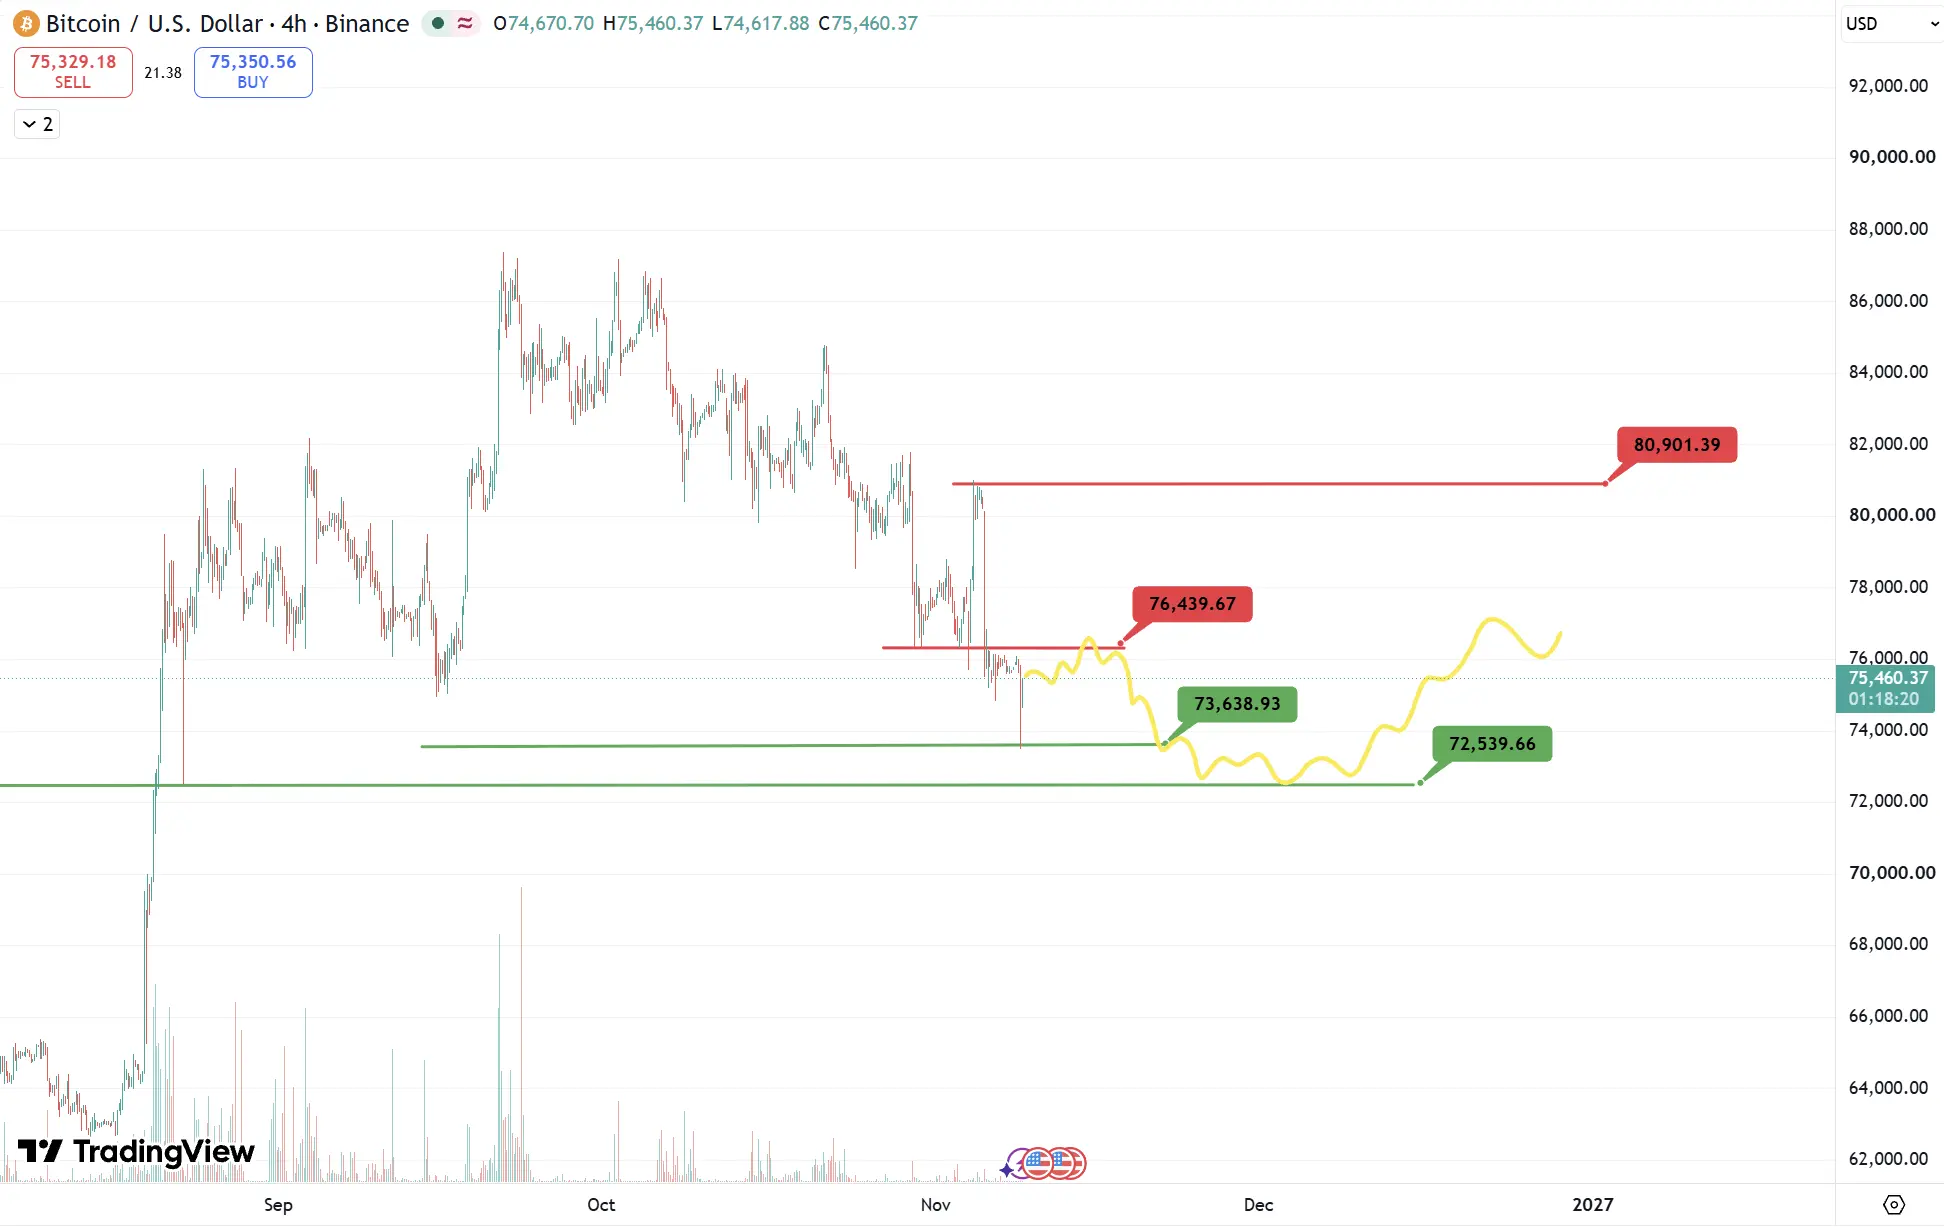
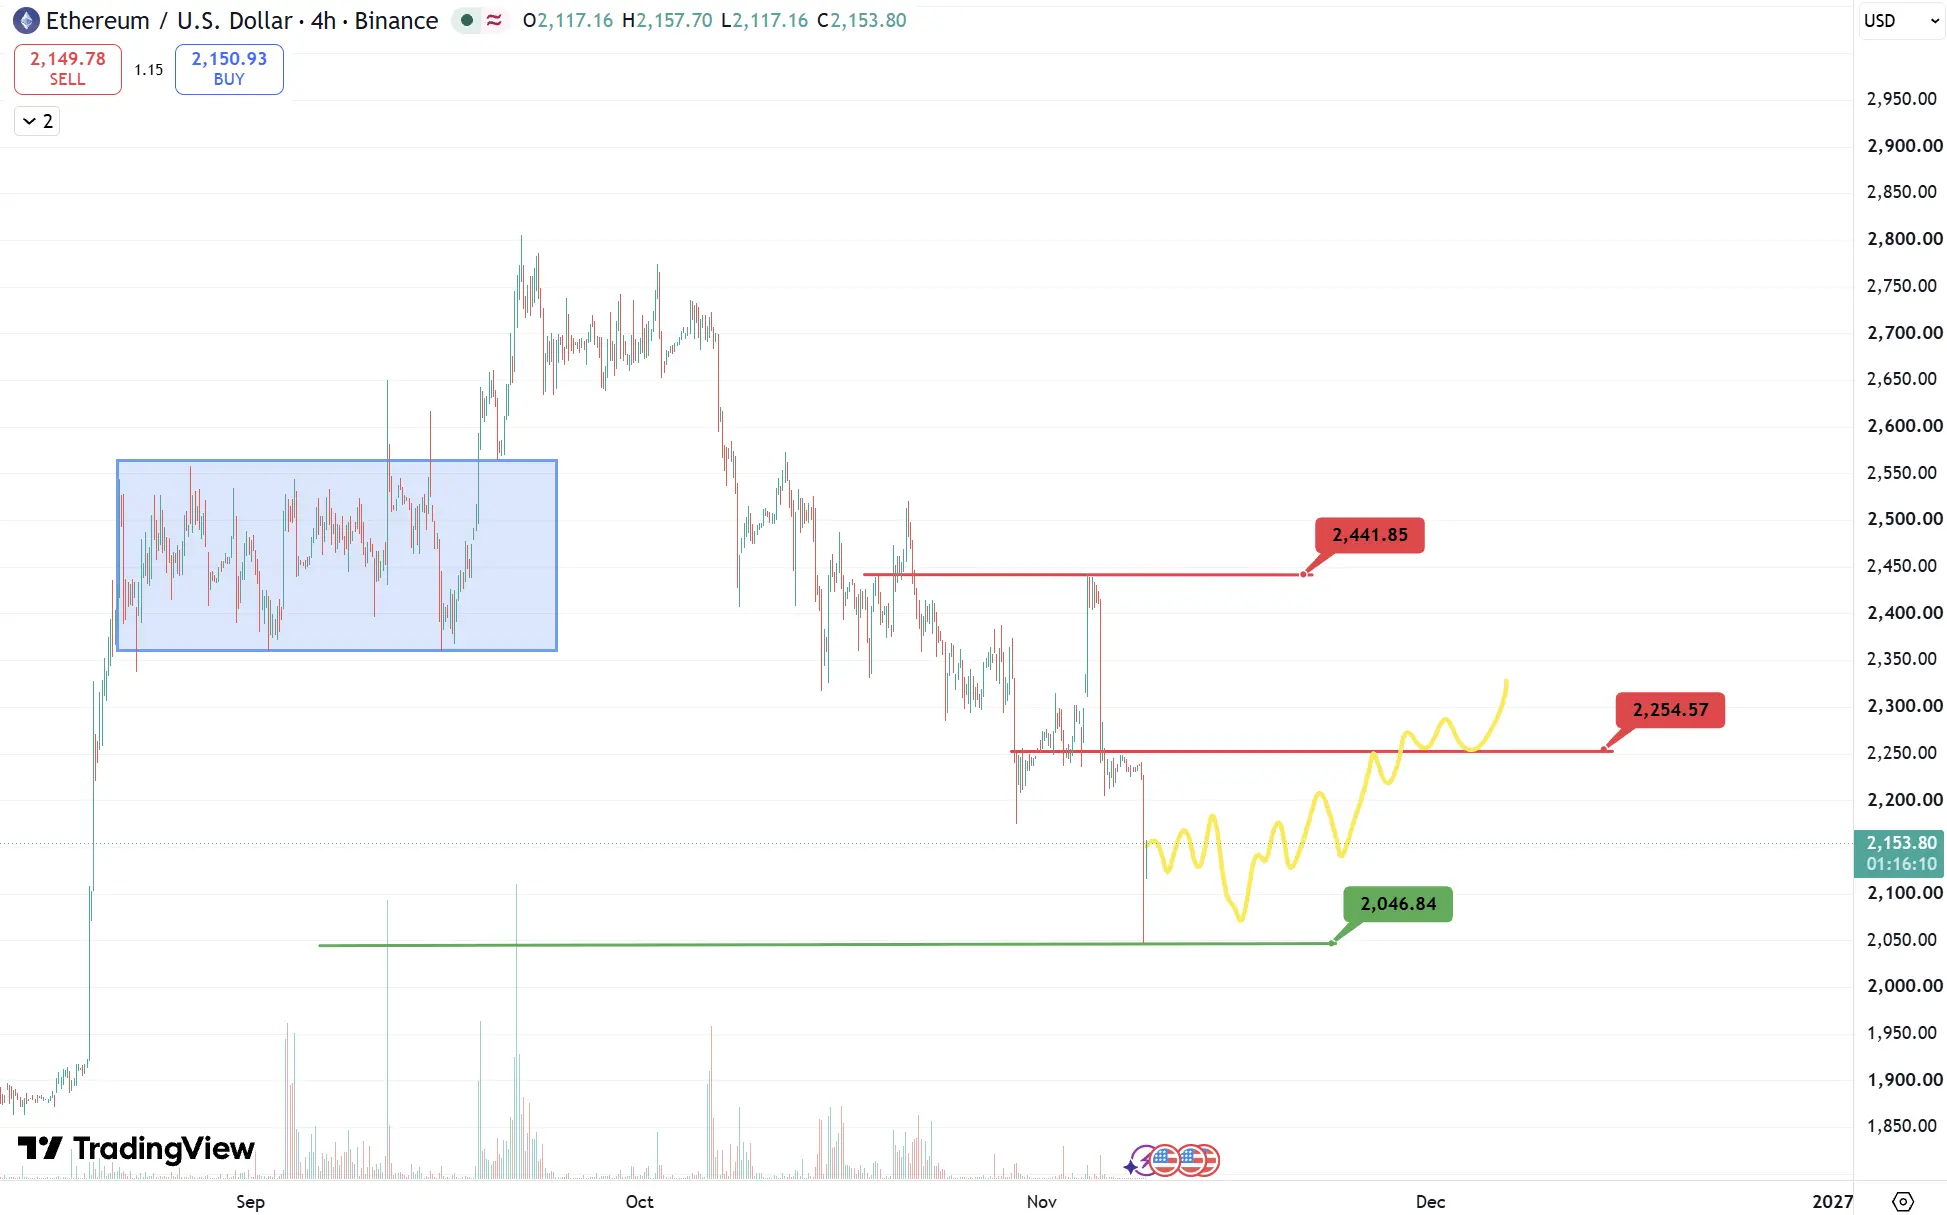
本週加密市場整體呈現沖高回落、震盪下行走勢,受美國中期選舉結果、通脹與加息預期升溫、科技股拋售及機構資金持續流出等因素影響,市場風險偏好明顯下降。截至11月8日,全球加密貨幣總市值約2.56萬億美元,近7日下跌約2.6%;比特幣一度於11月4日突破8萬美元,隨後快速回落至7.5萬美元附近,週跌幅約2.7%;以太坊回落至2,230美元附近,週跌幅約1.6%;SOL、XRP分別下跌約7.0%和7.2%,山寨幣整體承壓。資金層面,美國現貨加密ETF持續遭遇贖回,機構資金撤離進一步削弱市場流動性。與此同時,科技股大幅調整引發跨市場風險傳導,11月5日前後加密衍生品市場出現超過10億美元的槓桿清算,市場恐慌情緒升溫。整體來看,本週市場主要由宏觀流動性收緊預期、機構資金外流及高槓桿去化共同驅動,資金進一步向主流資產集中,山寨幣分化加劇,市場尚未形成明確的趨勢性反轉信號。
未來一週市場預測(2026年11月9日---11月15日):
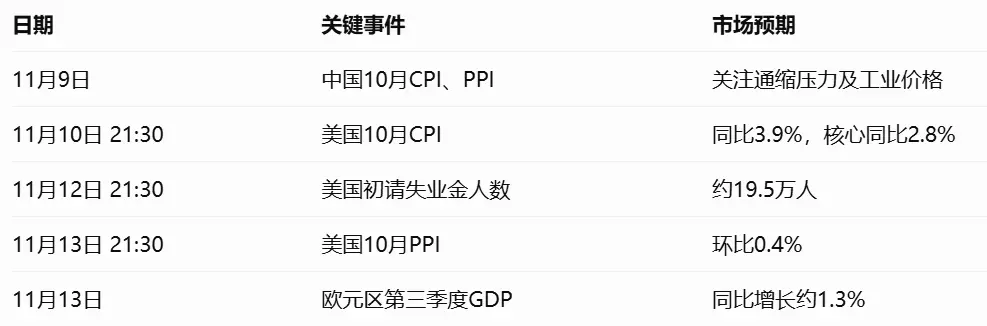
預計下週加密市場仍將維持震盪偏弱格局,短期走勢主要取決於美國通脹數據、美聯儲政策預期變化及現貨ETF資金流向。重點關注11月10日公布的美國10月CPI及11月13日的PPI數據,若通脹繼續高於預期,市場可能進一步上修美聯儲加息概率,推動美元及美債收益率走強,從而壓制比特幣、以太坊等風險資產表現;反之,若通脹低於預期,疊加ETF資金流出放緩,則有望推動市場出現技術性反彈。技術層面,比特幣短期重點關注7.4萬---7.5萬美元支撐區域,若有效跌破,可能進一步下探;上方則關注7.7萬---8萬美元壓力區間,只有重新站穩並伴隨資金持續回流,市場情緒才有望明顯改善。以太坊及主流山寨幣預計仍將跟隨比特幣波動,RWA、穩定幣、鏈上衍生品及隱私賽道可能繼續出現結構性機會,但整體資金輪動持續性仍有待觀察。綜合判斷,下週市場更可能處於宏觀數據驅動的高波動調整階段,需重點警惕通脹超預期、ETF持續淨流出及槓桿清算引發的二次下跌風險。
3. 行業以及賽道熱點
2026年11月2日至11月8日,加密行業一級市場融資熱點主要集中於RWA資產代幣化、機構級交易基礎設施、穩定幣支付及預測市場等領域。據本週已披露融資統計,11月1日至7日共有13筆投資交易,其中6筆披露融資金額,合計約4350萬美元。重點項目方面,實物鈾資產代幣化交易平台Uranium Digital完成1650萬美元A輪融資,由Blockchain Capital領投;機構級流動性與交易服務商LO:TECH完成1200萬美元A輪融資;穩定幣支付平台Takenos獲得700萬美元種子輪追加融資;代幣化資產抵押融資平台Lombard Systems完成400萬美元融資;直播預測市場CRSHMARKET完成350萬美元種子輪融資。
二.市場熱點賽道及當週潛力項目
1.潛力項目概覽
1.1. 解析目前總融資100萬美元,由Unicorn Crypto Ventures領投------以三層分片架構、受保護交易流與雙資產經濟模型構建長期安全底座面向量子時代的可擴展 EVM Layer 1 DAC
簡介
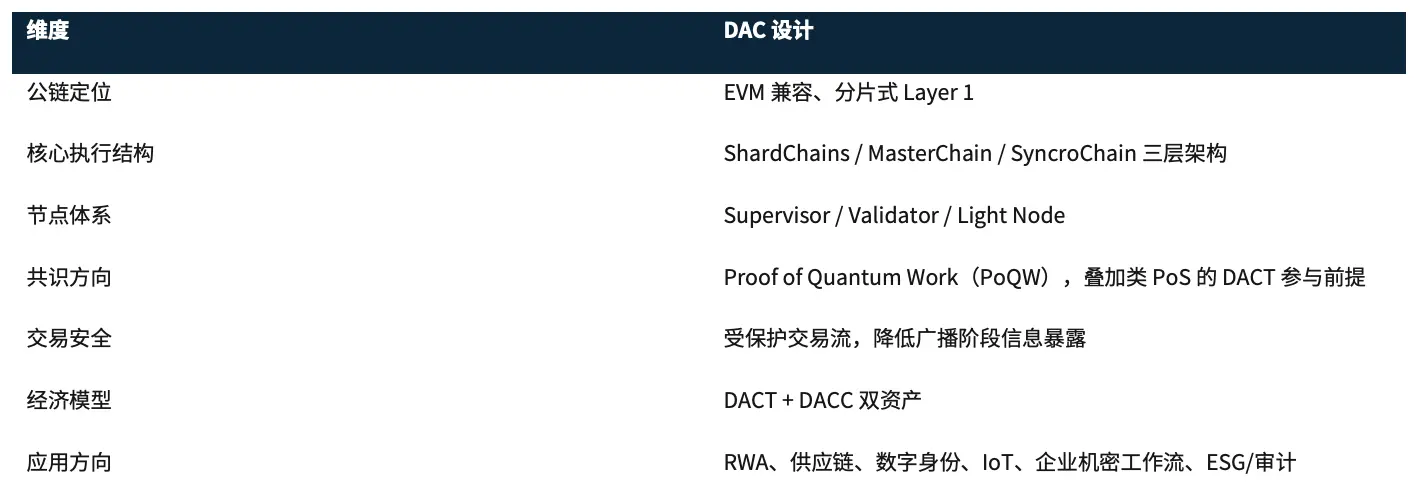
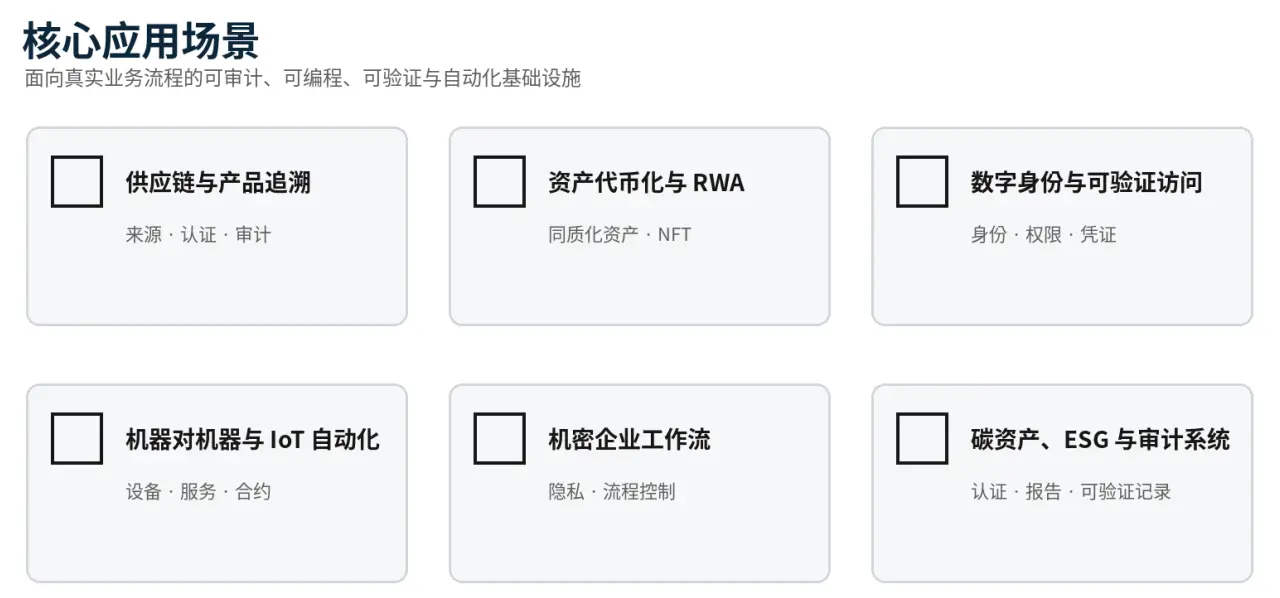
DAC 是一條 EVM 兼容的分片 Layer 1 公鏈,面向智能合約、資產代幣化、去中心化應用以及企業級數位工作流。項目的核心差異化並不只在性能,而在於將分片執行、多層協調、受保護交易傳播、雙資產經濟結構以及面向量子時代的安全方向組合成統一架構。
DAC 希望解決三類問題:其一,隨著交易量和應用複雜度提升,單層執行模型的擴展性與協調壓力;其二,公共 Mempool 在交易廣播階段帶來的信息暴露;其三,當前區塊鏈長期依賴的公鑰密碼學與傳統挖礦模型在量子計算發展下可能面臨的結構性挑戰。項目在經濟層採用 DACT 與 DACC 雙資產:DACT 用於節點角色激活和網路參與;DACC 作為鏈原生運營幣承擔交易費用、智能合約執行和節點獎勵。通過功能拆分,DAC 試圖讓"網路接入權"和"鏈上執行需求"分別由不同資產承載。
協議機制簡述
DAC 的使命是提供安全、可擴展且具前瞻性的區塊鏈基礎設施,在單一 Layer 1 環境中承載去中心化應用、資產代幣化生態和企業級數位流程。白皮書強調三項原則:運營清晰度、基礎設施就緒度和長期韌性。項目目標包括推動真實業務採用、通過分層與分片提升可擴展性、增強交易廣播階段的機密性、保持開放參與,以及面向量子計算變化進行長期安全準備。
技術架構:DAC 的核心主體
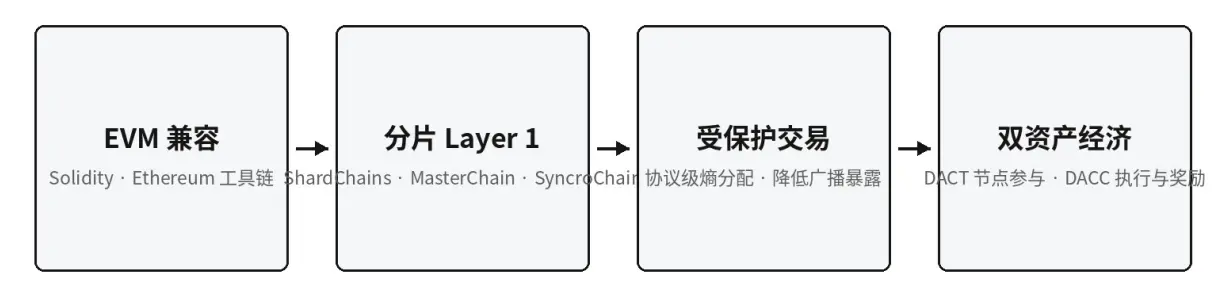
DAC 的技術主體是一套分層、分片、角色分工明確的 Layer 1 架構。開發者仍使用 Solidity 和成熟的 Ethereum 工具鏈,因此應用遷移和開發體驗保持 EVM 兼容;但在底層執行、協調、最終性和交易傳播方面,DAC 採用與傳統單層鏈不同的設計。
- 三層網路結構:ShardChains、MasterChain 與 SyncroChain
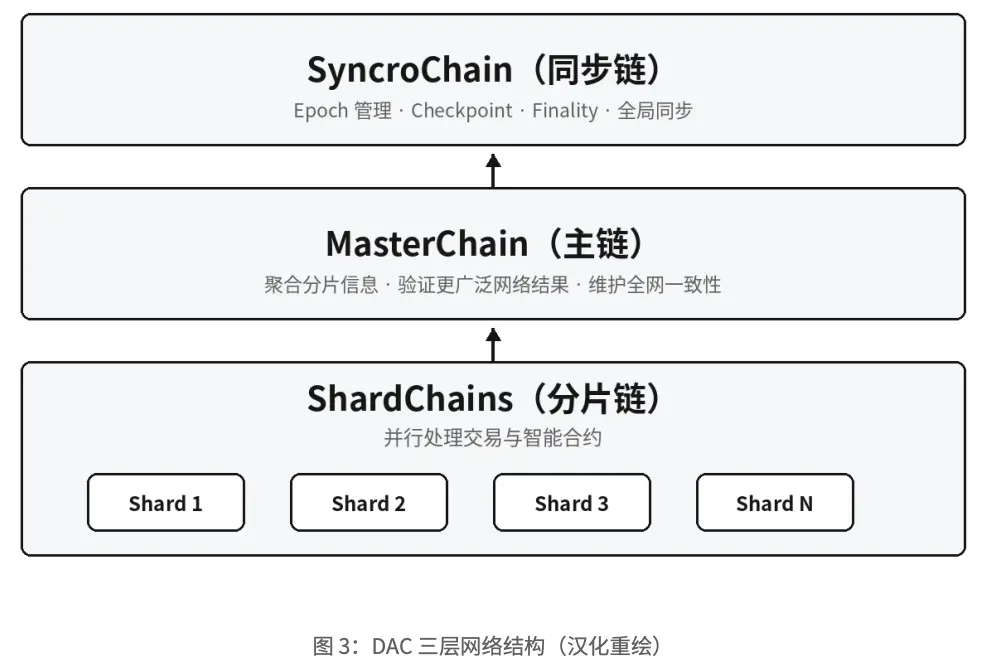
ShardChains(分片鏈)負責交易執行和智能合約處理。網路通過多個並行執行環境分散活動負載,使吞吐能力不必集中在單一執行點。其本質是將"執行"水平擴展到多個 Shard,從而為更高交易量和更複雜應用邏輯提供容量基礎。 MasterChain(主鏈)位於分片執行之上,承擔聚合與協調職責。它收集各分片層信息,驗證更廣範圍的網路結果,並維持系統整體一致性。換言之,ShardChains 解決並行處理,MasterChain 負責把並行結果重新組織成統一網路狀態。
SyncroChain(同步鏈)是最高協調層,負責 Epoch 管理、Checkpoint 和 Finality(最終性)。它維護全局網路完整性,並驅動多層架構所依賴的結構化同步。三層關係形成"執行 - 聚合 - 最終性"的清晰職責鏈。
- 節點角色與責任邊界
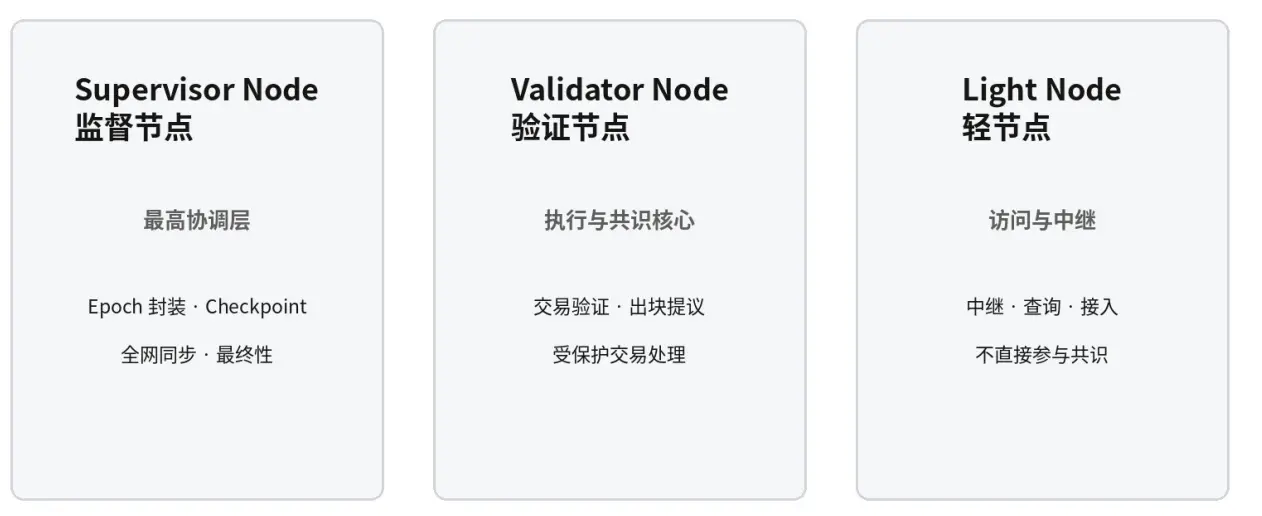
Supervisor Nodes(監督節點)位於協議最高協調層,參與 Epoch sealing、Checkpoint 和全網同步,是最終性與結構完整性的關鍵角色。運行 Supervisor Node 需要較高的 DACT 承諾,以匹配其承擔的網路責任。
Validator Nodes(驗證節點)負責交易驗證、區塊提議和網路執行,也是受保護交易流中的關鍵參與者。Validator 通過 DACT 質押和專用節點軟體獲得參與資格。Light Nodes(輕節點)則提供中繼、訪問和查詢功能,不直接參與共識,但有助於降低接入資源門檻並增強網路可達性。
- 多層共識與 Proof of Quantum Work(PoQW)
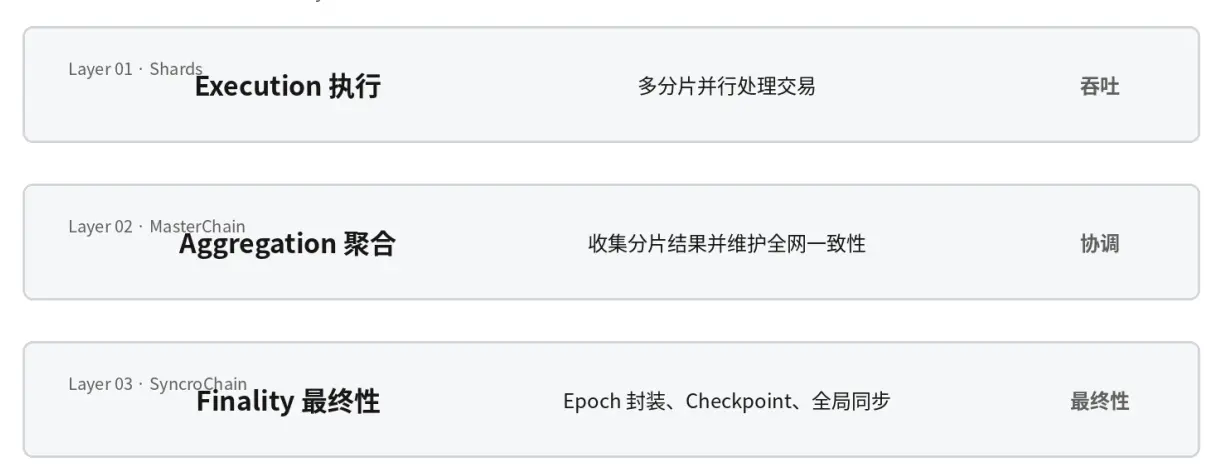
DAC 的共識架構將三項功能拆開:分片層執行、MasterChain 聚合、SyncroChain 最終確認。這樣可以在不犧牲全網一致性的前提下分散執行負載,並讓吞吐、驗證和全局協調之間形成結構化關係。
在區塊生產層,白皮書稱 DAC 採用 Proof of Quantum Work(PoQW),並吸收 Proof-of-Stake 協議的部分特徵。DACT 承諾是 Validator Node 與 Supervisor Node 啟動和運行的技術前提,因此也是網絡形成共識能力的基礎之一。白皮書強調該模型超越傳統基於哈希競爭的共識,並與量子計算可能重塑區塊鏈安全的方向保持一致。
- 受保護交易流:將廣播階段隱私納入協議設計
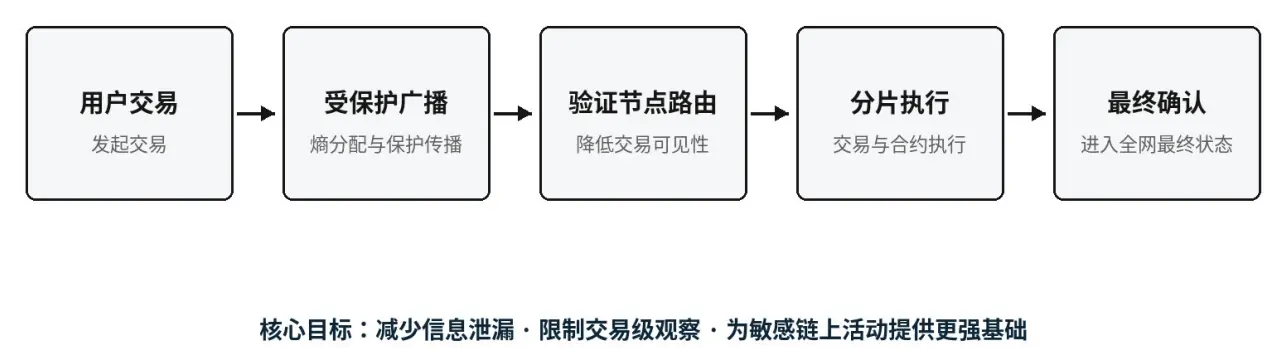
傳統公共區塊鏈在交易廣播和 Mempool 傳播階段會暴露交易細節。DAC 將這一階段視為結構性安全薄弱點,提出基於協議級 entropy assignment(熵分配)和 protected broadcast(受保護廣播)的交易流,以降低傳播過程中的信息可見性。
根據白皮書,該機制的目標是減少信息洩漏、限制交易級觀察,並為包含敏感運營數據、交易時點或內部工作流邏輯的鏈上活動提供更強基礎,同時保持 EVM 環境兼容。具體的熵生成、傳播路由、驗證方式和攻擊模型同樣被放在 Yellow Paper 中,因此本研報不對未公開機制做額外推斷。
- Quantum-Ready Security:量子時代安全路線
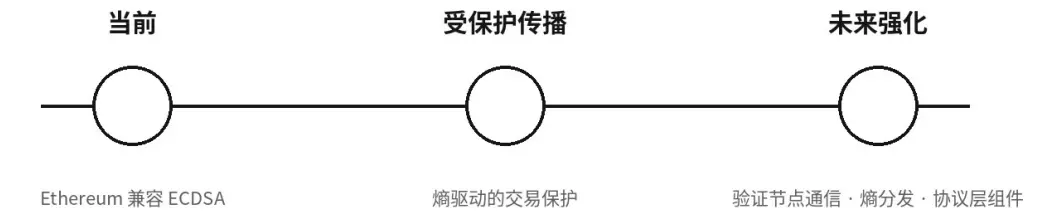
DAC 將量子計算視為對區塊鏈基礎設施的長期結構性挑戰,關注公共密鑰密碼學、交易廣播可見性以及傳統挖礦模型假設可能受到的壓力。當前用戶交易仍保持 Ethereum 兼容的 ECDSA 簽名,以維持現有錢包、開發工具和應用標準的連續性。
因此,"Quantum-Ready"在本白皮書中的準確含義,更接近通過協議架構、受保護傳播和後續硬化路線提前為量子時代風險做準備,而不是宣稱當前用戶簽名體系已經完全遷移到後量子密碼學。白皮書進一步規劃驗證節點通信、熵分發和其他協議層組件的強化。
- 主網與測試網:漸進式部署模型
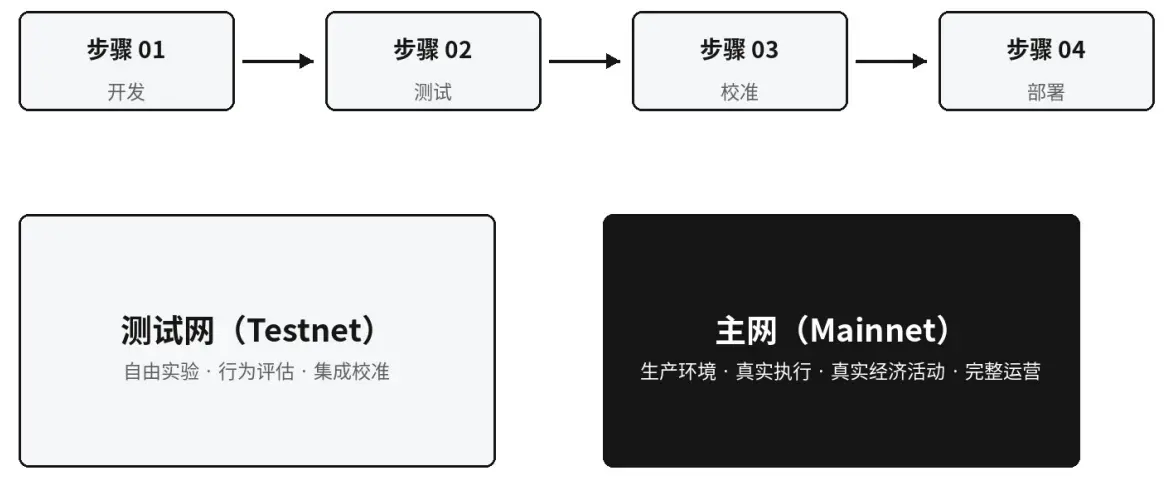
DAC 同時提供 Testnet 與 Mainnet。測試網用於開發者、合作夥伴和節點運營者進行應用測試、行為評估和執行參數校準;主網用於真實生產執行、DACC/DACT 經濟活動以及完整協議運營。該分階段路徑旨在降低從實驗到真實使用的集成摩擦。
- 智能合約與資產代幣化
DAC 提供 Smart Contract Library,鼓勵使用經過驗證和可重用的智能合約組件,減少應用重複開發並提高代碼可靠性和運營一致性。智能合約通過專門的鏈上交易部署,並以 DACC 作為原生執行資源。
由於完整兼容 Ethereum 標準與 Solidity,DAC 可以使用既有智能合約框架發行同質化與非同質化資產。白皮書列舉的代幣化方向包括金融工具、與房地產相關的結構、數字證書、訪問權限模型以及行業特定資產表示。
- 數字身份、簽名與數據安全
DAC 面向個人、企業、IoT 設備與自動化服務等不同參與者構建身份與地址模型。用戶交易保留 Ethereum 兼容 ECDSA 簽名,強調與既有錢包和工具鏈連續兼容;協議層則通過節點結構、執行模型與受保護廣播邏輯增強交易處理安全。
數據安全在 DAC 中被定義為協議級原則:多層架構分散責任,Validator 結構和執行模型共同支撐可擴展性和更強的處理控制,目標是讓關鍵行為可以驗證、執行可以結構化、結果可以審計。
雙資產經濟模型
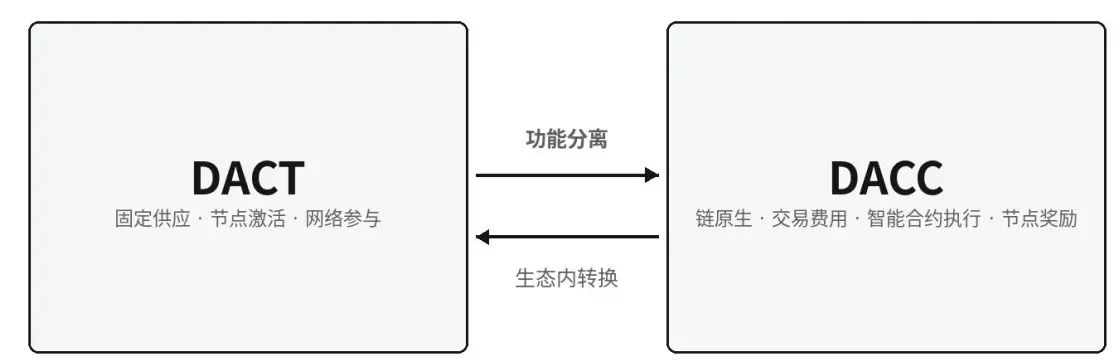
DACT 是 DAC 生態的 Utility Token,固定供應量為 10 億枚,唯一功能是使持有人獲得 DAC 區塊鏈節點屬性,即啟動 Validator Nodes 和 Supervisor Nodes。DACT 發行在 Ethereum 上,不代表對 DAC Labs Sagl 的債權、收益權、資產權、治理權或投票權。
DACC 是 DAC 區塊鏈原生運營幣,用於交易費、智能合約執行以及對活躍貢獻節點的獎勵。其發行與網絡活動掛鉤,而不是獨立於使用量的固定擴張。雙資產結構的核心邏輯是把網絡參與與節點接入(DACT)和交易執行與基礎設施獎勵(DACC)分離。
- DACC 鑄造與節點獎勵
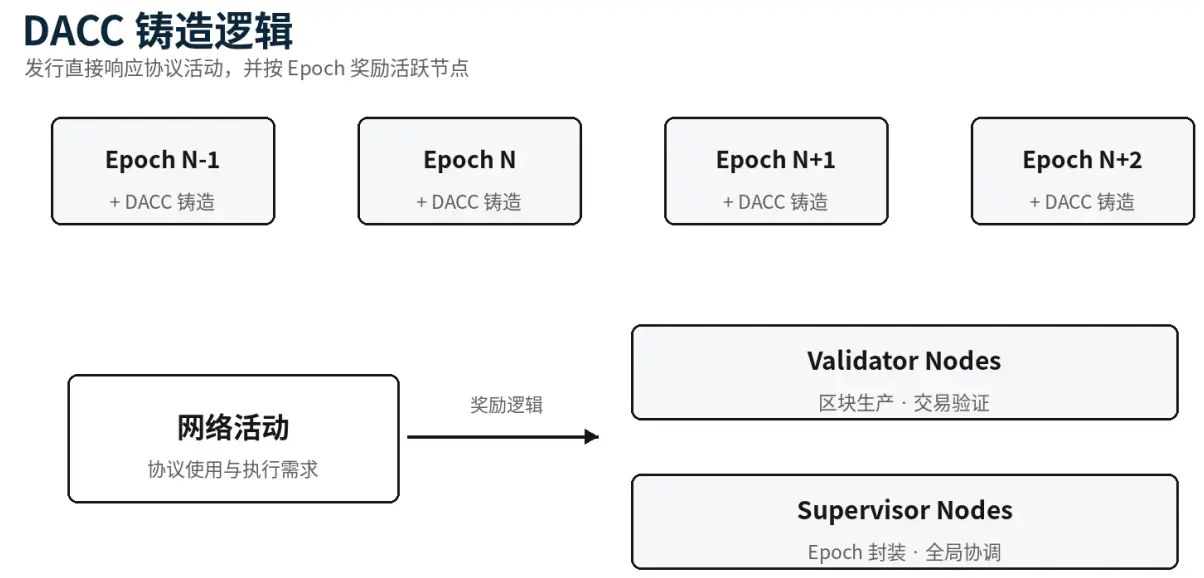
DACC 通過網絡鑄造邏輯直接響應協議活動生成。每個 Epoch 新產生的 DACC 會分配給參與網絡運行與共識的 Validator Nodes 和 Supervisor Nodes,獎勵水平反映節點的參與程度與責任。白皮書稱 DACC 的生成數量由區塊鏈智能合約在協議層決定,DAC Labs Sagl 與 DACT 持有人均不能直接影響獎勵生成數量。
- DACT / DACC 轉換與平衡機制
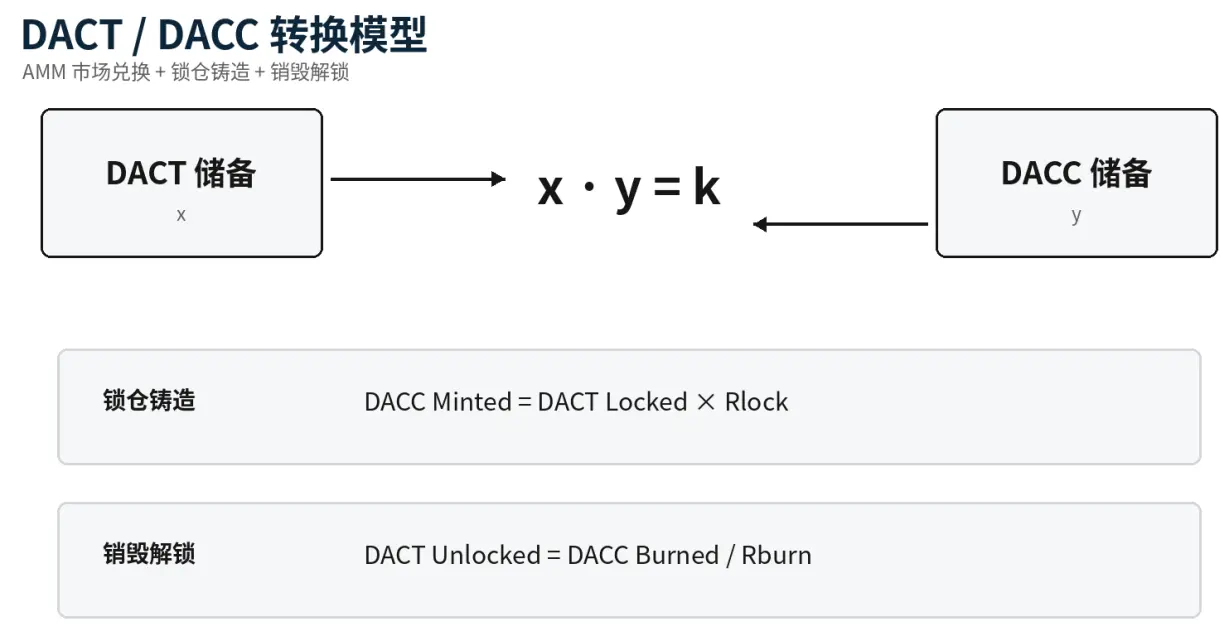
DAC 支持基於 AMM 的去中心化市場兌換,使用常數乘積模型 x · y = k,其中 x 為 DACT 儲備,y 為 DACC 儲備,k 為流動性池常數。DAC Labs Sagl 不維持或保證任何兌換比率、價格或價值,亦不提供穩定或價格支持機制,兩個資產的價格由市場決定。
除市場兌換外,協議還設計鎖倉與銷毀平衡機制:鎖定 DACT 時,可按照網絡條件決定的 Rlock 系數鑄造 DACC;反向可通過銷毀 DACC 按 Rburn 參數解鎖 DACT。Rburn 會根據流動性、儲備和網絡整體平衡動態調整。
Tron 評論
DAC 的核心優勢在於將 EVM 兼容性、ShardChain---MasterChain---SyncroChain 三層分片架構、受保護交易廣播機制、面向量子時代的 PoQW 共識方向,以及 DACT 與 DACC 雙資產經濟模型整合在同一 Layer 1 中,既降低了以太坊應用遷移門檻,又兼顧並行擴展、交易傳播隱私、節點激勵和長期安全性,適合 RWA、企業流程、數字身份及物聯網等場景;
但其不足也較明顯:PoQW、熵分配和受保護交易流的關鍵實現主要留待黃皮書說明,白皮書缺少可驗證的性能指標、安全審計及真實運行數據,三層網絡與雙資產轉換機制增加了協議和用戶理解成本,而 DACC 動態鑄造、銷毀及兌換參數仍可能帶來流動性和經濟穩定性風險,因此 DAC 的技術構想具有前瞻性,但實際優勢仍需依靠主網上線、壓力測試、生態應用和長期安全驗證來證明。
二. 行業數據解析
1. 市場整體表現
1.1. 現貨BTC vs ETH 價格走勢
BTC
ETH
三.宏觀數據回顧與下週關鍵數據發布節點
宏觀數據回顧(2026年11月2日---11月8日)
本週美國經濟數據整體呈現製造業擴張、服務業增長放緩、就業保持韌性、通脹壓力仍存的特徵。10月ISM製造業PMI升至55.5,高於前值54.5及預期54.6;ISM服務業PMI降至54.5,低於前值54.9。10月ADP新增就業8.6萬人,高於市場預期的6.9萬人;9月工廠訂單環比增長1.8%,顯示企業需求有所改善。與此同時,製造業價格指數仍處於75.2的高位,反映成本壓力尚未消退。整體而言,美國經濟暫未顯現明顯衰退跡象,但通脹黏性仍制約美聯儲寬鬆空間,市場對後續降息路徑保持謹慎。
其中,10月非農就業新增16.5萬人,失業率由4.2%降至4.1%,進一步強化美國經濟韌性判斷。市場對美聯儲12月加息的預期升溫,成為風險資產的重要壓力來源。
下週關鍵宏觀數據發布(11月9日---11月13日)
四. 監管政策
一、美國:加密資產規則徵求意見與反洗錢監管同步推進
重要進展(11月3日至4日): 美國證券交易委員會(SEC)有關證券過戶代理、代幣化證券登記及分佈式賬本記錄保存的規則修訂,於11月3日迎來意見徵集截止日。與此同時,美國金融犯罪執法網絡(FinCEN)針對與俄羅斯相關的A7網絡提出的特殊反洗錢措施,於11月4日結束意見徵集,擬限制受監管金融機構處理涉及相關子代理的資金轉移。
穩定幣方面,美國貨幣監理署(OCC)繼續推進《GENIUS Act》實施工作,其穩定幣發行人監管規則已於此前正式公布,計劃2027年1月18日生效,涉及發行主體資質、儲備管理、流動性和風險控制。本週未發現《CLARITY Act》完成立法的可靠證據。
政策影響: 美國正同時完善代幣化證券監管、穩定幣發行監管和加密資金反洗錢規則,但需要區分已公布的正式規則與仍處於徵求意見階段的提案。
二、中國香港:擴大虛擬資產牌照覆蓋範圍,推進加密稅務申報制度
重要進展(11月2日至4日): 香港財經事務及庫務局表示,計劃在2026年底前向立法會提交虛擬資產服務監管法案,將虛擬資產交易、托管、投資諮詢及管理等服務納入更全面的牌照監管體系。
11月4日,香港立法會恢復審議涉及加密資產報告框架(CARF)及共同彙報標準修訂的稅務條例草案,旨在加強加密資產交易稅務信息收集及跨境交換。
政策影響: 香港正在由以交易平台為核心的監管模式,逐步擴展至托管、諮詢、資產管理及稅務信息披露等完整業務鏈條,有利於規範機構參與,但將提高相關服務商的牌照和合規成本。上述監管擴展仍需完成相應立法程序。
三、韓國:大型交易平台安全事件推動監管升級
重要進展(11月2日): 韓國金融服務委員會(FSC)在大型加密交易平台發生安全事件後,召集金融監督院、金融安全機構及主要交易平台開展緊急協調,要求加強熱錢包風險管理,提高冷錢包資產存儲比例,強化全天候異常交易及資金流動監測,並及時報告異常訪問行為。
監管部門還強調提高交易平台安全儲備與網絡安全標準,推動加密資產服務商向傳統金融機構的安全管理要求靠攏。
政策影響: 韓國監管重心進一步轉向交易平台資產保護、網絡安全及風險準備機制。未來交易平台可能面臨更高的資產隔離、安全審計和運營韌性要求。
四、英國:調整加密資產稅務申報時間安排
重要進展(11月2日): 英國稅務海關總署(HMRC)更新加密資產報告框架(CARF)實施指引,確認由於線上申報系統無法按原計劃於2027年1月1日開放,取消此前公布的系統開放日期及首年1月31日註冊截止要求,但維持2027年5月31日首次申報截止日期。相關加密資產服務提供商仍須履行用戶交易數據收集和報告義務。
政策影響: 英國加密稅務透明化政策持續推進,申報平台建設有所延遲,但企業數據收集及稅務合規義務並未取消。
五、巴西:正式實施針對無牌加密服務商的交易限制
重要進展(11月6日): 根據巴西央行第589號決議,11月6日起,受巴西央行監管的金融機構、支付機構及其他獲授權機構,原則上不得與未獲巴西央行授權的虛擬資產服務提供商開展或協助開展相關交易,法規明確允許的例外情形除外。
政策影響: 巴西加密監管進入實質性執行階段,銀行及支付渠道與加密服務商的合作將更加依賴正式授權資質。無牌交易平台及相關服務商可能面臨法幣出入渠道受限和市場准入壓力。
六、俄羅斯:推進受監管加密貨幣交易市場建設
重要進展(11月2日): 莫斯科交易所宣布計劃自2026年12月1日起向符合條件的金融市場參與者開放數字貨幣交易,初期採用試點方式,擬支持比特幣、以太坊及USDT等資產,相關參與機構將逐步接入交易體系。
政策影響: 俄羅斯正在探索將部分加密資產交易納入傳統金融市場基礎設施和監管框架,但該計劃不等於全面開放面向公眾的自由交易,也不意味著相關業務已經於本週正式啟動。
七、肯尼亞:現有虛擬資產服務商進入牌照合規關鍵節點
重要進展(11月4日): 根據肯尼亞《2025年虛擬資產服務提供商法》,此前已經開展業務的虛擬資產服務商迎來過渡期合規節點,相關機構須按照適用要求滿足牌照及監管規定,監管職責涉及肯尼亞中央銀行(CBK)和資本市場管理局(CMA)。
政策影響: 肯尼亞正推動加密行業由相對寬鬆的經營環境轉向正式許可監管,交易平台、托管及其他虛擬資產服務商需要重點關注監管實施細則、牌照申請及反洗錢要求。不過,不能僅憑過渡期截止便認定所有未獲牌機構均已被執法取締。
 風險提示 風險提示