伯恩斯坦:AI 数据中心缺口与 Celestica 的估值之争
 核心观点

 争论集中在几个具体问题:数据中心的电力和土地够不够,Celestica 的利润率稳不稳,以及 Ciena、Arista 等公司的机会何时进入业绩。
撰文:Rita
Celestica 的 2028 年每股收益,伯恩斯坦预计能达到 36 美元。按机构听到的买方预期计算,股价对应约 9.7 倍 2028 年市盈率。盈利预测已经很高,估值却压得低。投资者担心谷歌增加供应商后,Celestica 还能拿到多少高价值订单。
伯恩斯坦 10 月 14 日的报告没有改变对美国网络与通信设备行业的积极判断。机构接触投资者后发现,争论集中在几个具体问题:数据中心的电力和土地够不够,Celestica 的利润率稳不稳,以及 Ciena、Arista 等公司的机会何时进入业绩。
美国供给不足不能代表全球缺口
伯恩斯坦估算,AI 加速器出货对应约 43 吉瓦的数据中心机架需求。市场常拿它与美国 2027 年约 26 吉瓦的新增数据中心供给比较,得出供给严重不足的判断。但需求覆盖全球,供给数字只算美国,两者的范围不同。
报告按照美国占全球数据中心容量约 70%的历史比例推算,26 吉瓦美国供给对应全球约 37 吉瓦,仍有约 6 吉瓦缺口。如果美国占比降至 60%,对应的全球供给便接近 43 吉瓦。伯恩斯坦认为,AI 项目向海外扩展,可以缓解美国电力和土地紧张的影响。
海外项目仍需时间建设。若可用机房迟迟跟不上设备出货,运营商可能推迟购买服务器和网络设备。对硬件公司来说,需求持续增长与订单按期交付,是两件都要验证的事。
伯恩斯坦还给出一项回报测算:2027 年 AI 终端用户支出需达到约 7000 亿美元,超大规模云厂商的相关投资才有望取得约 15%的回报。机构认为,以当前产业增长速度看,这一支出水平可以达到。接下来要看的,是用户支出能否跟上已经铺开的基础设施投资。
Celestica 要守住高价值订单
Celestica(CLS)最让投资者犹豫的,是盈利预测的持续性。伯恩斯坦将 2028 年每股收益预测从 35 美元上调至 36 美元,2027 年仍预计约 24 美元。机构听到的买方预期分别约为 37 美元和 25 美元,与其自身预测接近。
谷歌为 TPU 项目引入其他供应商,是市场担心 Celestica 丢失份额的原因。伯恩斯坦判断,谷歌会把部分成熟项目交给新增供应商,价值较高、交付要求更严的机架仍主要依赖 Celestica。这个分工若能维持,新增竞争对其利润的冲击就可能小于市场担心的程度。
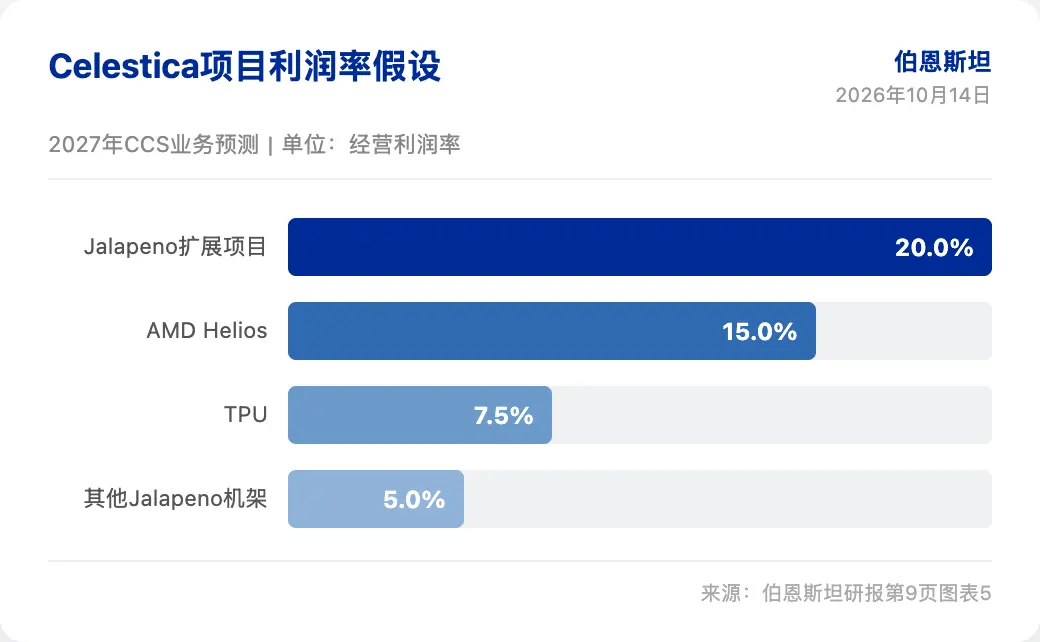
收入增加还要看来自什么产品。伯恩斯坦预计,Celestica 的 TPU 业务利润率约 7.5%,AMD Helios 及部分 1.6T 交换机项目约 15%。不同项目的利润率相差明显;即使总收入达到预测,公司也需要有足够多的高利润率业务,才能实现相应的盈利目标。
10 月 27 日的投资者日因此格外重要。市场想听到订单如何分配、新项目何时放量,以及管理层怎样看 2027 年的利润率。伯恩斯坦维持对 Celestica 的“跑赢大盘”评级和 520 美元目标价;目前约 9.7 倍的估值,反映了市场尚未完全接受其长期盈利预期。
Ciena 等的是收入上修
Ciena(CIEN)的争论少了些。伯恩斯坦接触的投资者普遍认可跨数据中心连接的长期需求,对其估值也没有太大异议。让他们迟疑的是时间:机会已经能算出规模,近期盈利预测却还难以上修。
伯恩斯坦以 Stargate 项目作案例,估算跨数据中心连接设备的潜在市场规模约 109.4 亿美元。这项数字建立在项目建设目标之上,距离 Ciena 取得订单仍有几步。机构认为,泵浦激光器和陶瓷封装的供应限制缓解后,产品交付增加,市场才更容易在业绩中看到这部分机会。
伯恩斯坦维持 Ciena“跑赢大盘”评级,也判断其股价短期可能在一定区间内波动。长期市场规模已经进入讨论,眼下更有用的信号是供应能否跟上,以及新增需求何时转成公司的收入。
Arista 要从开放网络拿到份额
Arista(ANET)面对的是另一种竞争。英伟达在 AI 网络市场已有强势地位,云厂商又希望减少对单一供应商专有方案的依赖。伯恩斯坦认为,开放以太网应用扩大,将给 Arista 带来争取份额的机会。
机构看重 Arista 与 Meta、微软的长期合作。两家客户使用其网络产品,也参与新方案的共同设计。这样的客户关系有助于 Arista 进入新项目,但股价已经包含较高预期。开放网络推进得多快、Arista 最终拿到多少订单,会影响市场对其估值的接受程度。
思科和康宁则面临不同的顾虑。伯恩斯坦认为,思科的市场预期较低,小幅超预期就可能改善股价表现,但拆开业务看,估值优势没有表面数字那么明显。康宁的 AI 光纤业务有增长机会,手机和汽车等业务的疲弱仍可能拖累整体业绩,其他光纤厂商扩产也会带来竞争。机构对两家公司均维持“与大盘同步”评级。
免责声明
本文系潮向研究对第三方券商研究报告(伯恩斯坦,2026 年 10 月 14 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
 风险提示