黄仁勋风波撞上财报周:英伟达的中国通道,两头收紧?
 关注的焦点在个人风波的连带效应上。黄仁勋的私人关系事件,把英伟达原本就存在的两条中国业务风险线,美国出口管制与中国进口审批,同时推到了聚光灯下,时间点刚好撞上11月17日的财报。需要回答的问题由此落到收入端,这场风波会不会改变英伟达未来几个季度的中国收入路径。
一、私人风波已经公司化,但真正危险的不是CEO道德问题
调查的对象是国家安全风险,处理权已经移交董事会。
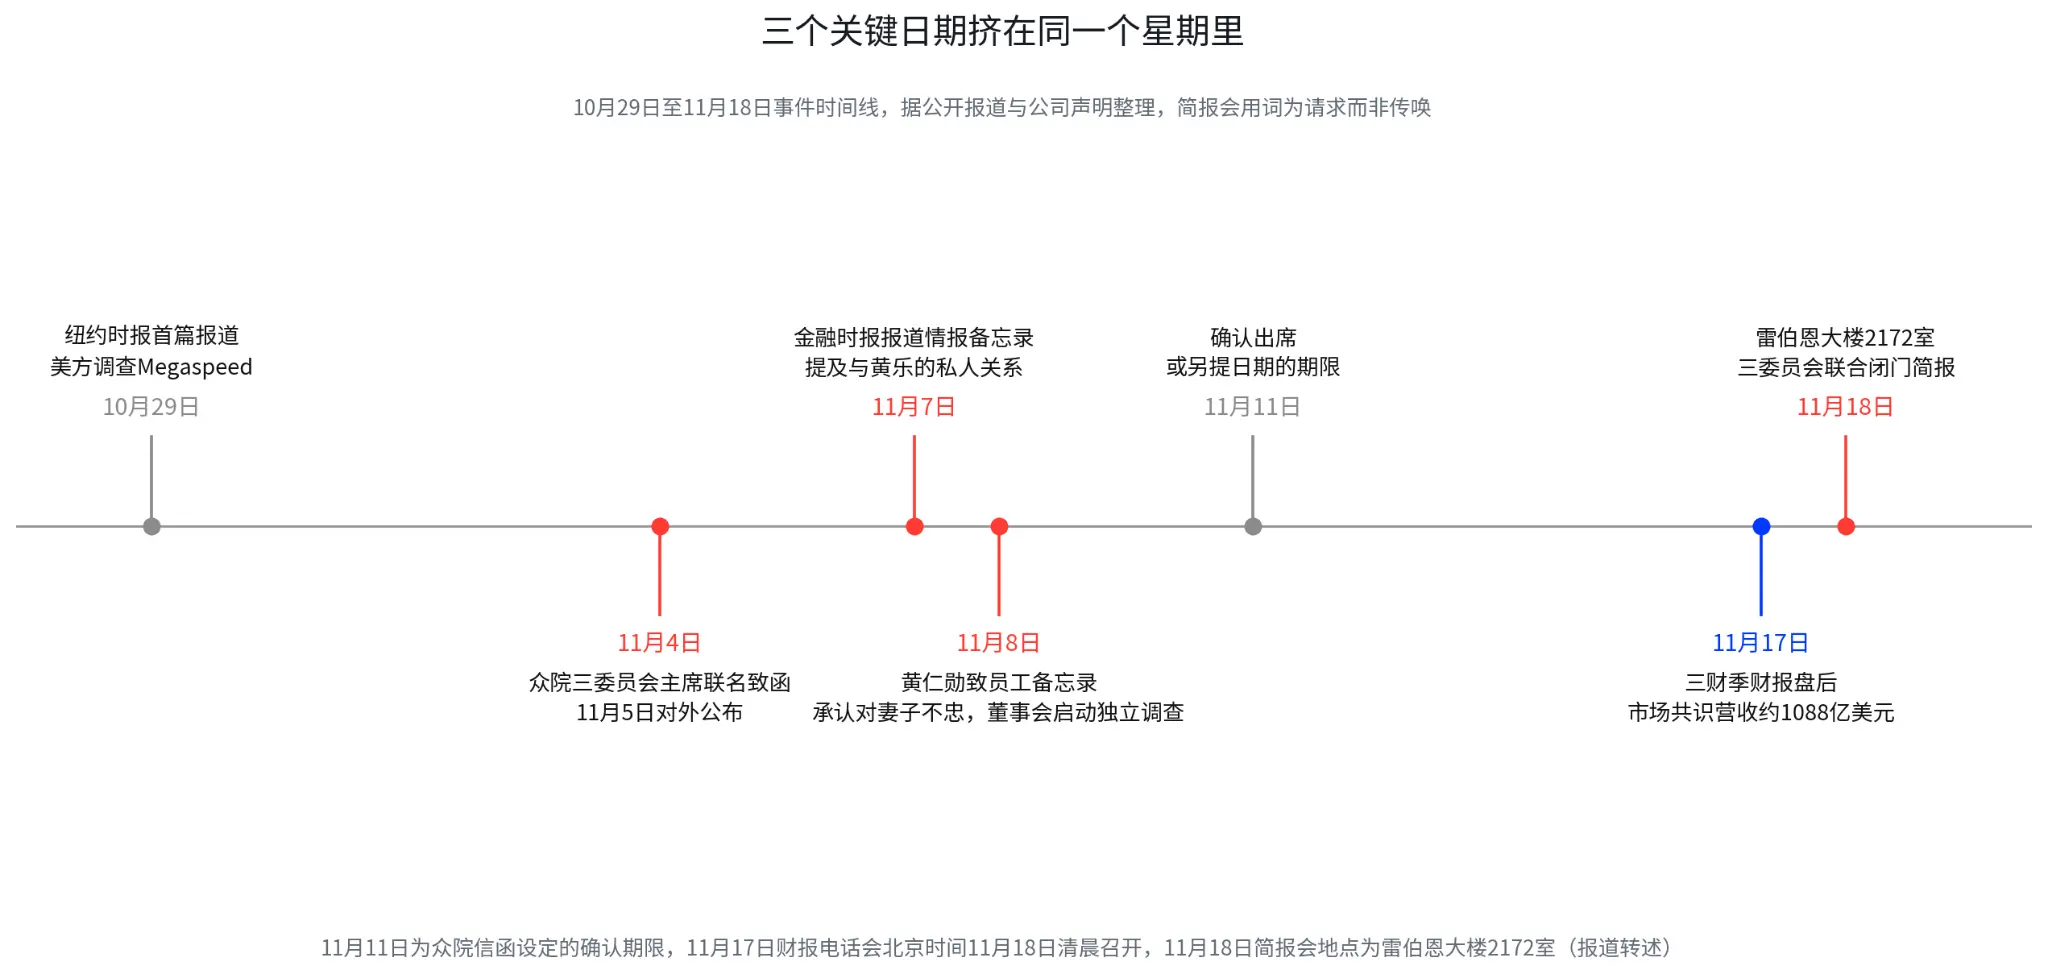
11月8日,黄仁勋向员工承认对妻子不忠并道歉(彭博刊出全文)。同一天,英伟达董事会宣布启动独立调查,调查指向近期媒体报道所涉及的外国情报行动,由独立董事委员会负责,外部独立法律顾问协助。董事会同时表示,目前没有理由相信美国国家安全或英伟达机密信息已经受到损害,黄仁勋本人承诺配合调查(公司声明,报道转述)。
这一区分很重要。公开信息没有显示黄仁勋被指控犯罪,也不能据此认定其本人参与任何情报活动。市场真正应该关注的,是独立调查会不会改变公司治理层面对这件事的判断,以及调查结果会不会进一步进入美国国会和出口管制体系。
国会的动作已经先一步发生。11月4日,众议院外交事务委员会主席马斯特、中国问题特设委员会主席穆勒纳尔、常设情报委员会主席克劳福德联名致函,11月5日对外公布,要求黄仁勋11月18日参加闭门简报,重点说明他与Megaspeed高管Alice Huang的互动,以及英伟达针对外国对手获取敏感技术和信息所采取的安全措施,11月11日前确认出席或提出替代日期(众院外委会声明与多家媒体转述)。
用词需要看仔细,这封信在严格意义上还不是传唤,属于三个委员会联合发出的闭门简报请求。政策风险在下一步,若11月18日之后出现正式听证、传唤、出口管制修正案,或者商务部对英伟达中国业务采取新的审批限制,这件事就从公司治理事件变成收入端事件。11月18日更接近政策链条的起点,风险验证在其后。
民主党一侧的弹药也在准备。有望出任参议院外交关系委员会主席的库恩斯已在X上表态,将就相关报道展开调查。有望出任参议院银行委员会主席的沃伦,长期要求黄仁勋就中国销售公开作证,此前被拒绝。特朗普在10月31日的表态是“我一直觉得黄仁勋非常光明磊落”,紧跟着补了一句“这是一个非常复杂的问题”(多家媒体报道转述)。
二、48亿美元采购与“每颗都清点过”,真正争议在合规链条
国会手里的案例有名字、有金额、有采购记录,争议集中在合规链条能不能被独立验证。
Megaspeed是一家在东南亚建设数据中心的公司,业务包括向中国客户提供算力服务,是英伟达的重要客户之一(美联社对相关报道的转述)。贸易数据平台ImportGenius的海关记录显示,Megaspeed在马来西亚的关联企业从2024年6月至2026年2月采购了至少48亿美元的、包含英伟达芯片及相关技术的AI设备(纽约时报转述)。
48亿美元是采购金额,公开信息尚不能证明这批设备违规进入中国大陆。媒体报道的情报线索没有走到司法认定,黄乐与Megaspeed没有任何人被正式起诉。黄仁勋与相关人员的私人关系,同样推导不出英伟达参与了非法活动。
英伟达此前已否认Megaspeed将英伟达AI芯片运往中国,黄仁勋也表示公司对相关GPU的部署情况做过核查,原话是“我们研究了他们所有GPU的部署情况,每一颗都清点过”(香港经济日报转述)。董事会启动独立调查,等于把此前由管理层作出的解释,交给独立董事与外部法律顾问重新审视。
这句话因此变得敏感。盘点结果能不能经得住美国政府、国会与后续调查的独立验证,比盘没盘过更关键。若最终结论仍是设备没有违规进入中国,这件事的影响大概率停留在政治噪音与合规成本。若调查发现出口管制体系存在漏洞,或者国会认定现有审批和追踪机制不足,英伟达要面对的会扩展到更严格的客户审查、GPU流向监控以及中国销售限制。
英伟达近期的动作与这个背景相接。公司正在要求部分东南亚云客户加入其Fleet Intelligence监测系统,披露加速器的部署位置与运行信息,以此作为获得英伟达云合作伙伴资格的条件(彭博11月6日报道转述)。中国业务未来的成本由此超出能不能卖,还包括卖给谁、部署在哪里、能不能持续证明没有发生转运。
三、真正的收入风险在H200:华盛顿放行,北京却没有大规模放行
如果把这个星期的政治新闻压缩成一个市场变量,就是四个字,中国收入。
英伟达上一季度的业绩公告写得很清楚,三季度1080亿美元的收入指引未计入来自中国的数据中心计算收入。首席财务官克雷斯同时披露,二季度向中国市场出货的数据中心产品收入占数据中心总收入不到1%(公司业绩公告,第一财经等转述,8月27日)。这决定了即便中国市场恢复部分H200销售,只要不是大规模、稳定的商业出货,都不能直接读成公司指引之外的上行惊喜。
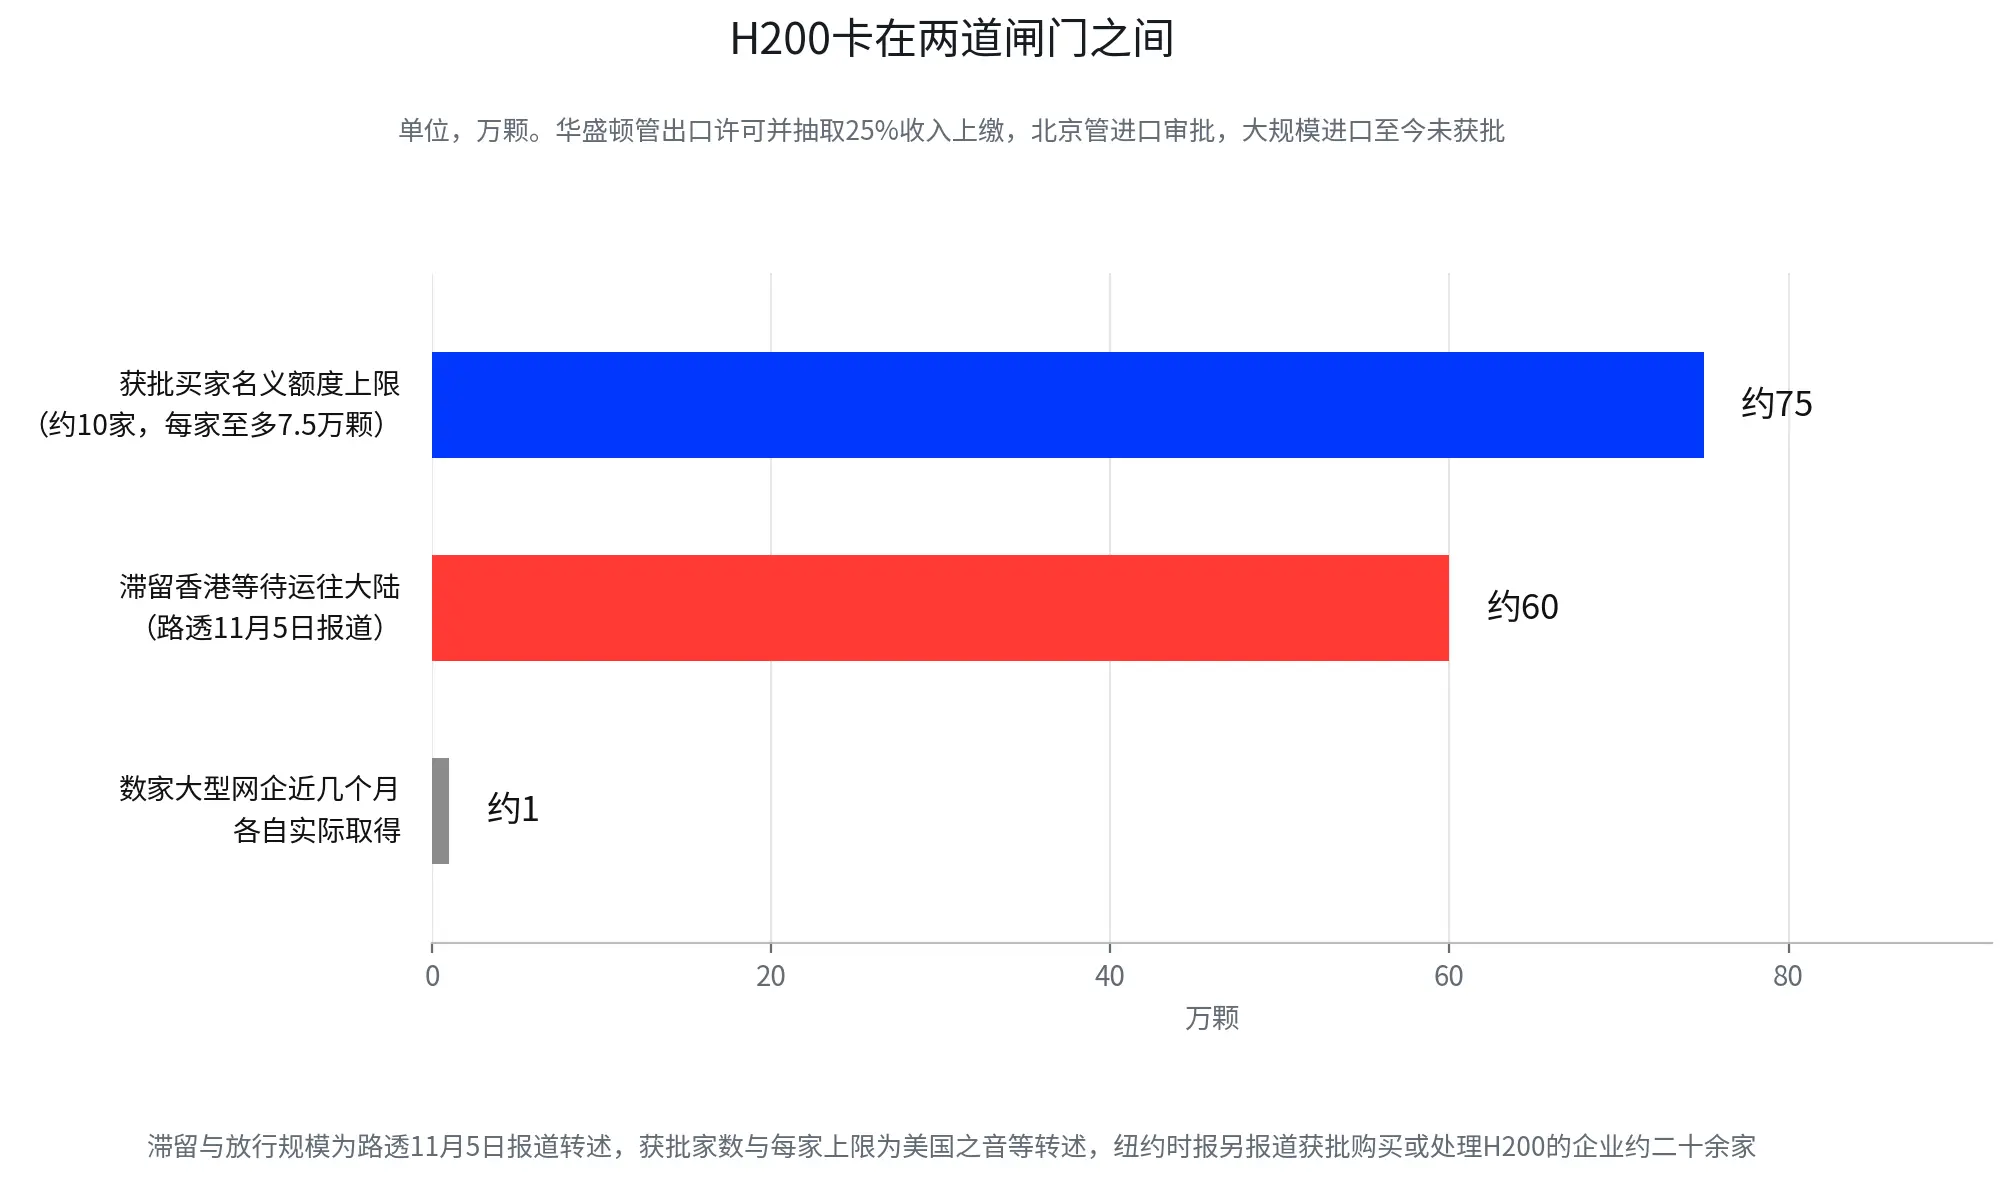
H200现在恰好卡在两个监管体系之间。美国一侧,拜登政府曾禁止H200对华出口,特朗普在2025年12月8日推翻禁令,商务部此后批准约10家中国企业购买、每家至多7.5万颗,交易仍受许可体系约束(美国之音等转述)。中国一侧没有批准H200大规模进入大陆,路透11月5日报道,约60万颗H200滞留香港,数家大型中国互联网企业近几个月各自取得约1万颗,另有少量经中间商与间接管道运入(路透报道转述)。纽约时报的调查还发现,获批购买或处理H200的中国企业约二十余家,其中New Matrix在北京的注册地址是一处空置办公场所(纽约时报报道转述)。
英伟达面对的是一个特殊的库存状态,货已经到了亚洲,收入还没有兑现。这和普通意义上的需求不好完全不同,中国客户有需求,产品已经生产出来,审批没有完成,货物就无法形成正常的大规模销售确认。库存滞留时间越长,政策不确定性越高,客户采购节奏越难判断。
价格在替稀缺性说话。中国市场一台搭载8张H200的服务器报价已超过600万元人民币,约为一年前的三倍(世界新闻转述路透)。需求存在,通道被政策卡住,这是H200现状的准确描述。市场因此不宜把这件事读成英伟达失去中国市场,更准确的读法是,中国市场的潜在需求仍然存在,能转化为英伟达报表收入的比例,越来越取决于两国的监管政策。
黄仁勋的国会简报值得盯,原因在此。它未必立即减少任何一个季度的收入,但可能改变未来几个季度的政策概率。
四、财报、国会与股价撞在同一周,真正的交易窗口已经形成
这轮调整先于调查结果发生,市场已经在提前交易政策与财报的双重风险。
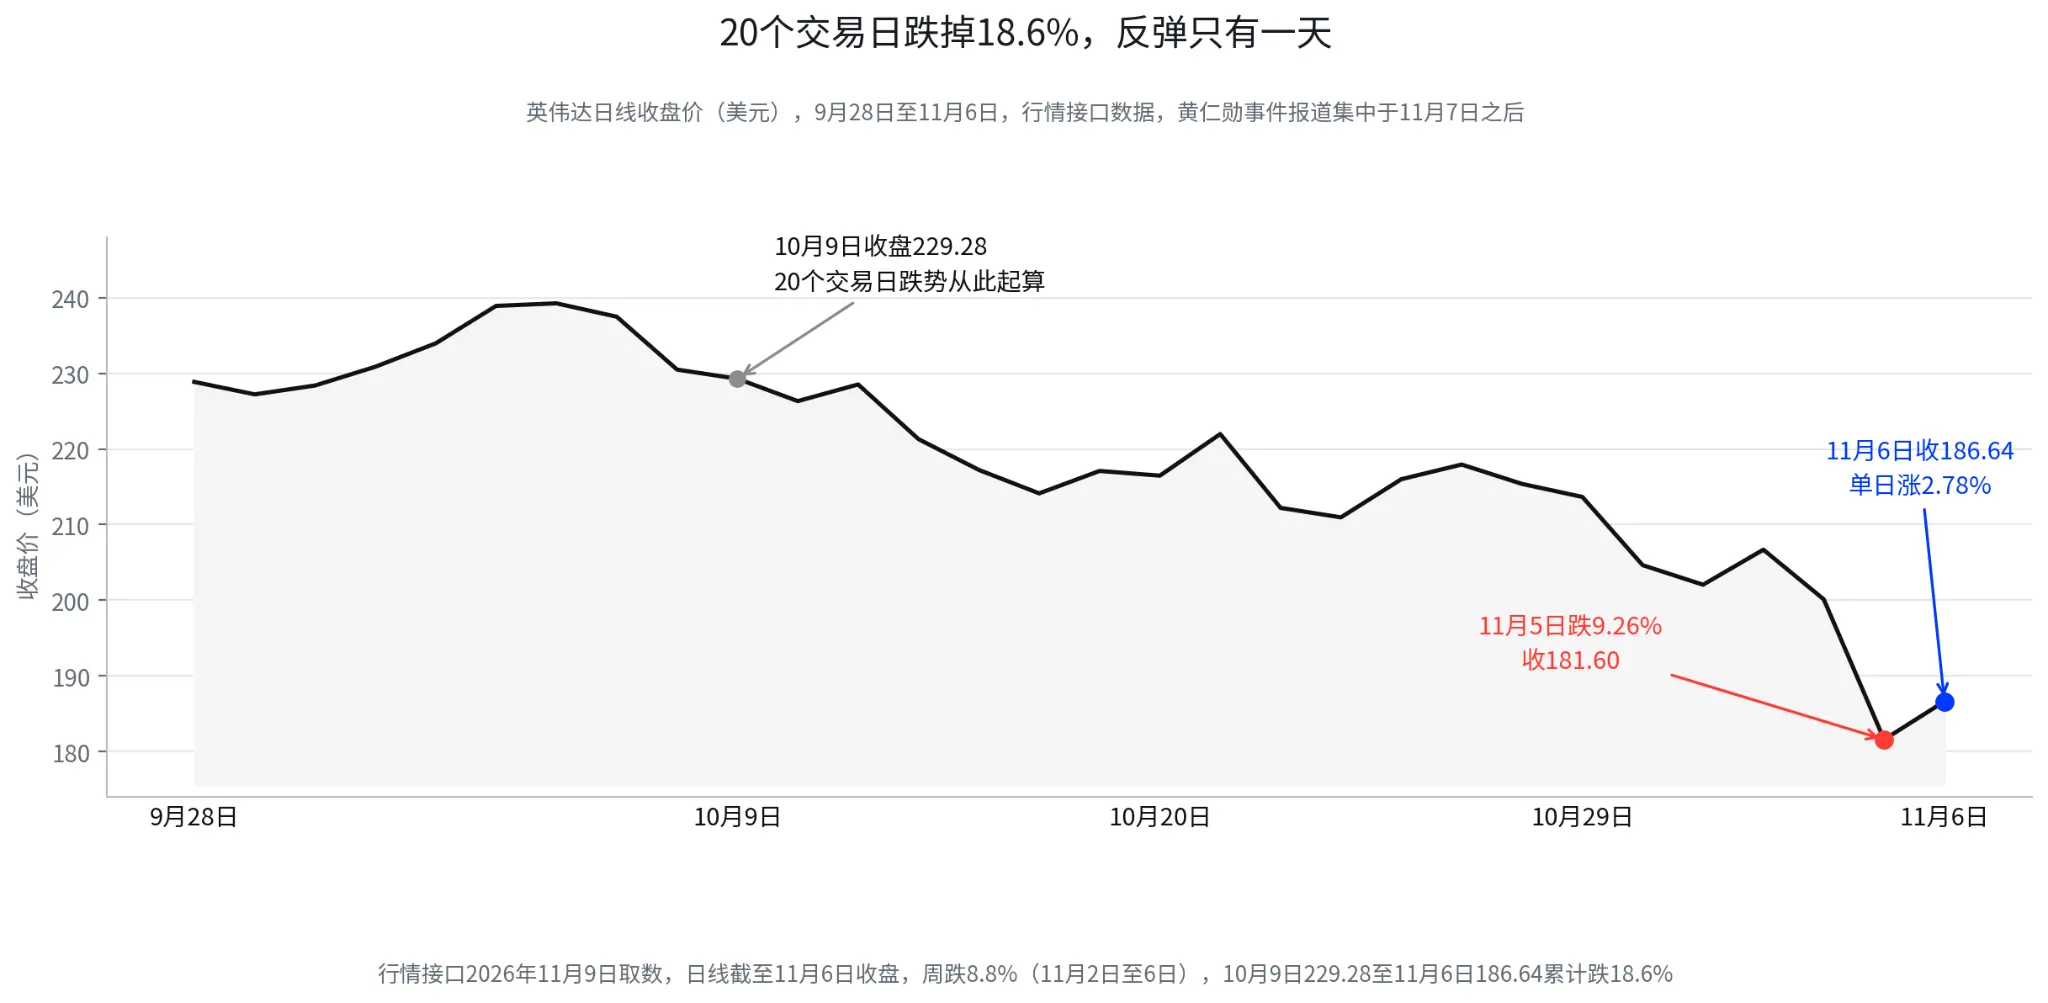
11月5日,英伟达单日下跌9.26%,收于181.60美元,成交量3.06亿股。11月6日反弹2.78%,收于186.64美元。从10月6日收盘高点239.24美元算起,现价回落约22%,过去20个交易日累计跌18.6%(行情接口数据)。目前还无法判断这轮下跌属于风险重估,还是财报前的情绪性去杠杆。
接下来的一周信息密集。
11月11日,黄仁勋对国会闭门简报请求的确认期限。
11月17日,英伟达发布2027财年三财季财报,公司已确认发布与电话会安排(公司日历)。
11月18日,黄仁勋参加国会闭门简报,前提是按原计划进行。
财报夜的核对清单很清楚,数据中心收入能否继续明显超过指引,Blackwell及后续平台的订单和供应是否维持强劲,管理层对中国业务的最新表述有没有变化。公司指引是1080亿美元上下浮动2%,毛利率74%上下50个基点,市场共识约1088亿美元(MarketBeat汇总,报道转述)。FactSet的记录是,过去20个季度数据中心营收只有3次不及预期,平均超预期5.1%(经济日报转述)。
若数据中心收入继续明显超出指引,管理层没有进一步下调中国业务预期,随后11月18日的简报会也没有出现新的管制动作,这轮下跌更接近政策噪音叠加高估值去杠杆。若财报本身没有问题,但简报会之后出现出口管制修正、商务部审批收紧,或者公司主动调低对中国业务的预期,市场需要重新计算的就不止一个季度的收入,而是英伟达未来几个季度能从中国市场获得多少收入,这部分还能不能计入增长预期。两种情形对估值的影响完全不同。
五、写在最后:中国政策落地概率,而非中国收入
黄仁勋承认婚外情,本身没有直接的财务模型意义,董事会独立调查也不等于英伟达已出现国家安全违规。值得放在交易桌上的,是这场风波会不会改变美国对英伟达中国业务的监管态度。
中国通道的现状是两头收紧,美国控制出口许可,中国控制进口审批。约60万颗H200滞留香港,中国客户的需求摆在明处,卡住的是需求向实际销售的转化环节。
接下来值得盯的信号按时间排,11月17日财报里数据中心收入与指引的差距,11月18日简报会之后有没有立法文本、传唤程序或商务部审批限制,以及香港仓库里的H200什么时候转成实际出货。11月17日看财报,11月18日看政策,之后看中国收入能否兑现,定价链条按这个顺序展开。
数据说明
-
行情:11月5日收181.60美元(跌9.26%、成交3.06亿股),11月6日收186.64美元(涨2.78%),较10月6日高点239.24美元回落约22%,20个交易日累计跌18.6%(行情接口,11月9日取数)
-
道歉信与董事会独立调查:均为11月8日(彭博、公司声明,多家转述)
-
国会信函:11月4日致、11月5日公布,11月18日闭门简报、11月11日前确认(众议院外委会声明转述)
-
Megaspeed采购:2024年6月至2026年2月至少48亿美元(纽约时报10月29日转述ImportGenius),48亿为采购金额、非查实违规转运金额
-
三季度指引:1080亿美元上下2%、不含中国数据中心计算收入,二季度对华数据中心收入占比不足1%(公司8月26日业绩公告,第一财经8月27日转述)
-
H200:2025年12月8日授权出口,约60万颗滞留香港、大规模进口未获批,8卡服务器报价超600万元、约一年前三倍(路透11月5日等转述)
免责声明:本文内容仅供一般信息及市场评论之用,基于截至文中所述时间的公开资料整理,相关市场数据、预期及概率可能随市场情况变化而发生变动。文中引用的第三方机构、分析师或其他人士的观点及投资策略仅代表相关第三方在特定时间的观点,不代表 BIT 的观点或推荐。本文不构成投资建议、投资研究、邀约、招揽或对任何证券、投资产品或交易策略的推荐,亦不应作为任何投资决策的依据。金融市场存在风险,证券价格及市场表现可能波动,历史表现及过往市场走势并不代表或保证未来结果。投资者应根据自身情况独立评估相关风险,并在需要时寻求专业意见。
 风险提示 风险提示