イーサリアムのスケーリング経済学:ソート収入の大部分をL2に譲る価値はあるのか?
 もしあなたがETHの長期的な価値が広く使用されるプロトコルにおけるネットワークの権利にあると考えるなら、価値の蓄積を実現する必要があります。
原文来源:Doug Colkitt X アカウント
著者:Doug Colkitt
翻訳:深潮TechFlow
これはデータ可用性(DA、Data Availability)についての非常に良い分析であり、DAの最も合理的なブルマーケットの推測です。しかし、私はDAがL2の手数料の50%に近づくことは不可能だと思います。経済構造から見ても、順序の価値の蓄積は常にDAを大きく上回ります。

ブロックチェーンの核心的なビジネスはブロックスペースの販売です。ブロックスペースは異なるチェーン間で交換が難しいため、ほぼ独占状態を形成しています。
しかし、すべての独占が超過利益を得られるわけではありません。重要なのは、消費者に対して価格差別ができるかどうかです。
価格差別ができない場合、独占利益はほぼ通常の商品と変わりません。航空会社が価格を気にしないビジネス旅行者とコストを重視する一般消費者をどのように区別するか、または同じSUVがフォルクスワーゲン、アウディ、ランボルギーニのブランドで全く異なる価格で販売されることを考えてみてください。
優先手数料はブロックチェーンにおいて非常に効果的な価格差別のメカニズムです。最高優先度の取引が支払う手数料は中央値を大きく上回ります。

L2とソラナは、順序付けの優先度を利用して価格差別を行い、高いスループットと高い収益を実現しています。限界取引が支払う手数料は非常に低く、高いTPSをサポートし、価格に敏感でない取引がネットワーク収益の大部分を支払っています。
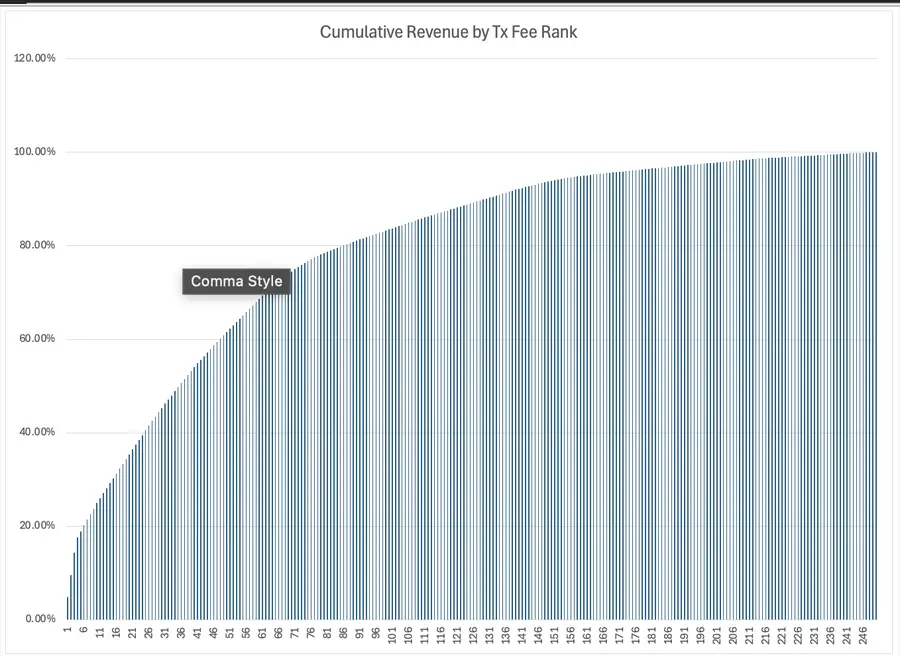
以下は、Base L2からランダムに抽出した5つのブロックの取引分布です。これは明らかなパレート分布を示しており、価格差別が非常に効果的であることを示しています。上位10%の取引が30%の収益を支払い、下位10%の取引は1%未満の収益を支払っています。
問題は、順序付けが利益を得られる一方で、DA層は価格差別の能力がないため参加できないことです。高価値のアービトラージ取引も1 weiのゴミ取引も、イーサリアムのDA上で支払う手数料は同じであり、同じバッチで決済されるからです。
限界取引の価値が非常に低いため、中位数の取引がほぼゼロコストでオンチェーンできるときにのみ高いTPSが実現できます。しかし、DA層では、基本的にすべての取引が同じ手数料を支払います。DA層は高いスループットか高い収益のどちらかを持つことができますが、両方を同時に持つことはできません。
これにより、ロールアップはイーサリアムネットワークの収益に影響を与えずに拡張することがほぼ不可能になります。ロールアップ中心のロードマップは本質的に欠陥があり、ネットワーク内の価値のある部分(順序)を放棄し、無価値な部分(DA)で補えると誤って考えています。
私は最初、ロールアップ中心のロードマップに楽観的でした。なぜなら、理性的な人々が価格差別の経済学を認識し、L1の拡張と並行して発展できると考えたからです。
高価値で価格に敏感でないユーザーはL1を選択します。なぜなら、L1は持続性、安全性、最終性を持っているからです。一方、L2はL1の手数料が高いために排除された限界的な低価格ユーザーに焦点を当てています。したがって、イーサリアムは依然としてかなりの順序付けの家賃を得ることができます。
しかし、イーサリアムのリーダーシップは繰り返し、L1はアプリケーション層として実際にはもはや重要ではなく、拡張しないと強調しています。したがって、ユーザーと開発者は理性的な反応を示し、L1アプリケーションエコシステムは現在徐々に衰退し、イーサリアムのネットワーク収益も減少しています。

もしあなたがETHの長期的な価値が通貨資産としてのものであると考えるなら、これはまだ実行可能かもしれません。より多くの人々にETHを保有させ、それを持続的な通貨の形にすることです。そして、基盤層に価値を蓄積せずにL2を補助することで、これを促進する可能性があります。
しかし、もしあなたがETHの長期的な価値が広く使用されるプロトコルのネットワーク権益にあると考えるなら(私はこれがETHが通貨としての価値よりも可能性が高いと思います)、価値の蓄積を実現する必要があります。明らかに、私たちはこの点で誤った経済的仮定により失敗しました。
 リスク警告 リスク警告