トークンルーティングは、フィンテックビジネスに変わりつつある。
 核心的な視点

 トークンは決済業界の道筋に沿ってフィンテックビジネスに進化し、StripeはOpenRouterを買収することでクロスモデルのフローに対するグローバルな視点を得ることを目指しています。
StripeはOpenRouterを70億ドル以上で買収しましたが、単なるトークンルーティングだけではその価値には見合いません。ルーティングのロジックは複製可能で、クラウドプロバイダーはそれをパッケージ化でき、5.5%の手数料は持続可能ではない可能性が高いです。
では、Stripeが実際に買ったものは何でしょうか?それは「どのモデルにリクエストを送るか」ではなく、異なるモデルやプロバイダーのフローを視認できる「神の視点」です。QED VentureのパートナーであるSandeep Patilは、取引後にフィンテックの観点からより正確に述べました:
フローの中にいること自体は競争優位ではなく、フローを見て次のステップを他よりもよく知ることが競争優位なのです。
決済業界はこの言葉を20年間検証してきましたが、トークンは今、同じ道を再び歩もうとしています。
したがって、この記事が言いたいのは技術ではなく、金融です:ドルを中心に20年間育てられたものが、トークン上でそのまま再生されている------ルーティングと調達、データと配信、成功率とリスク管理、標準と組み立て、アカウントクレジットと為替。
トークンの運搬は単なるフローのビジネスであり、より大きな価値はフローの上にあります。
一、ルーティング:まずは断片化を解決
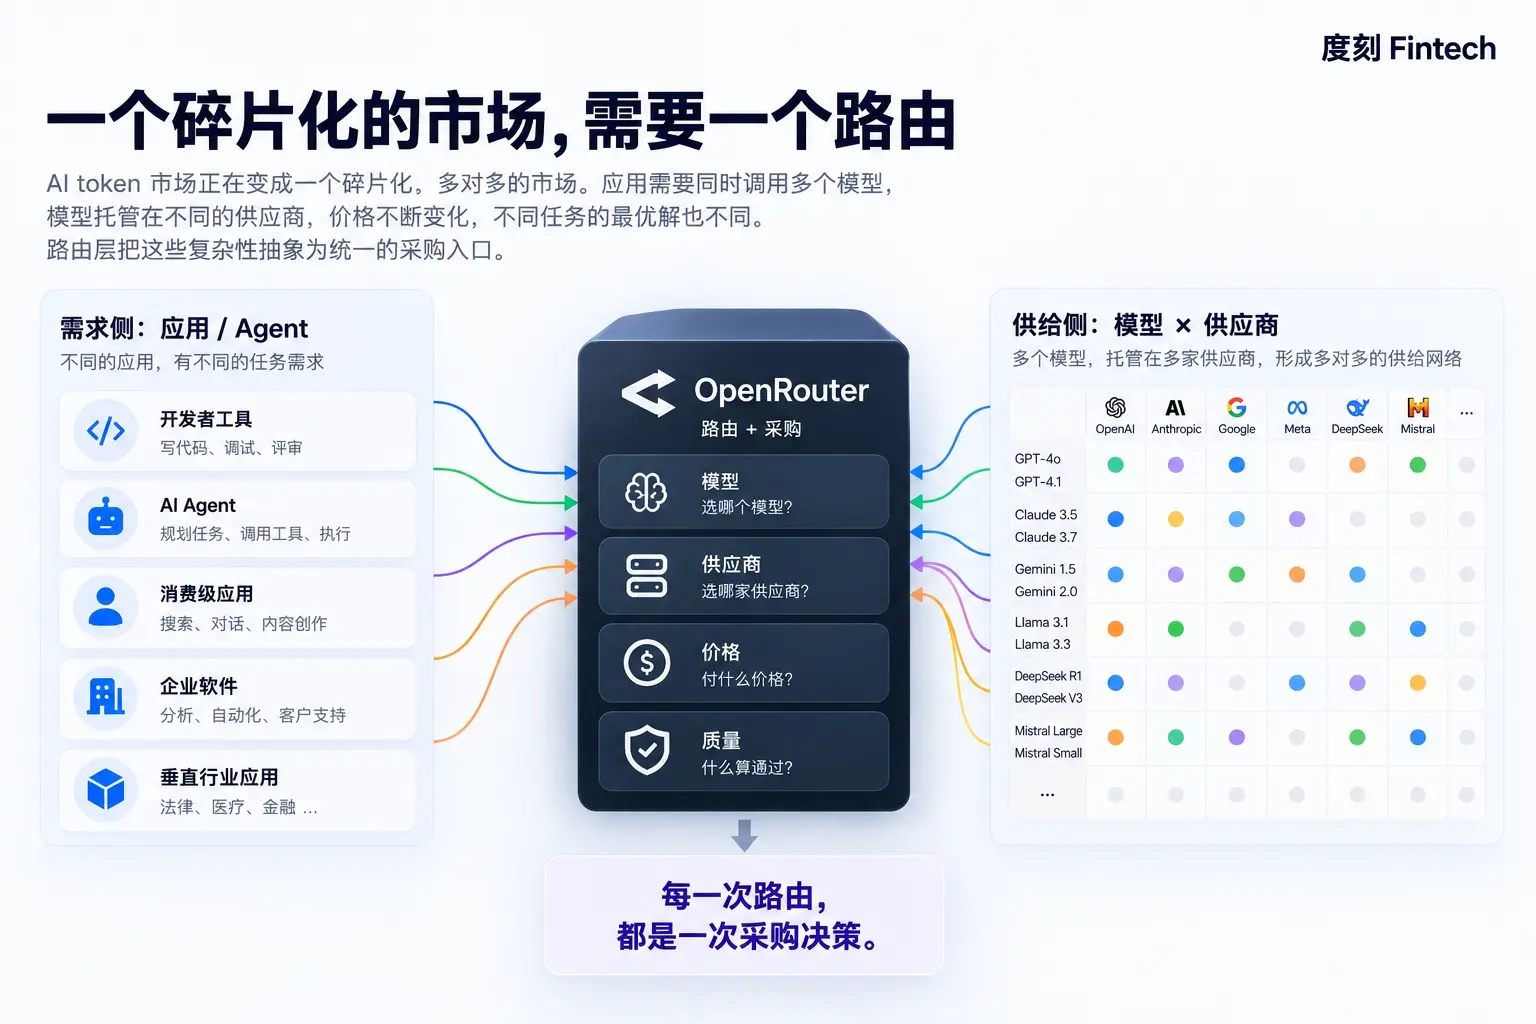
トークンルーティングが存在するのは、AIトークン市場が断片化し、多対多の市場になっているからです。
アプリケーションは同時に複数のモデルを調整する必要があり、モデルは複数のプロバイダーにホスティングされており、価格は常に変動し、異なるタスクの最適解も異なります。オープンソースがクローズドソースを追い、最前線のモデルが最前線を前進させる、この不安定さは短期的には消えません。一つのプロバイダーに縛られることはますます不利になってきています------どのアプリケーションも、最適なモデルが変わるたびに技術スタックを再構築することを望んでいません。
画像
金融市場が断片化を処理する古い方法は、間に共有インフラを挿入することです:SWIFTは銀行間で、カード組織は商人と発行銀行の間で、決済ゲートウェイは基盤となる複雑なチャネルを抽象化します。
トークンルーティングは、同じ道を歩んでいます。
さらに、それは単なるトラフィックの調整ではなく、各ルーティングは調達の決定でもあります:どのモデルを使用するか、どのプロバイダーがサービスを提供するか、どの価格を支払うか、どの品質が合格と見なされるか。10億回の累積の後、ルーティング側はモデル消費のフロー帳を持つことになります。
しかし、単にルーティングがあるだけでは不十分です。
単純なシナリオでは、ルーティングプロバイダーを変更することは単にベースURLを変更することかもしれません。ルーティングのロジックは複製可能で、クラウドプロバイダーはそれを企業がすでに購入しているインフラにパッケージ化できます。競合他社もコスト価格でモデルの価格を透過的に伝えることができます。生産環境はそれほど簡単ではなく、コンプライアンス、データの駐留、キャッシュ、可観測性、SDK、請求、プライバシーなど、すべてが関与します。
二、配信と統合:データは統合された後に存在する
Stripeの後の力はチャネルにはありません。開発者のデフォルトの選択肢になりました。トラフィックの配信自体が競争優位です。
この言葉は逆に語られることがよくあります:データがあるから統合されるのではなく、先に統合されるからデータが存在するのです。
トークンルーティングのこの側面で、最も直接的な証拠はOpenRouterのモデルランキングです。どのモデルの使用量が増加しているか、どれが減少しているか、コーディング関連のタスクがどこに移行しているか、価格が動くとユーザーがどれくらいでプロバイダーを変更するか------これは現在、業界全体で唯一のモデル間、プロバイダー間の公開使用データです。
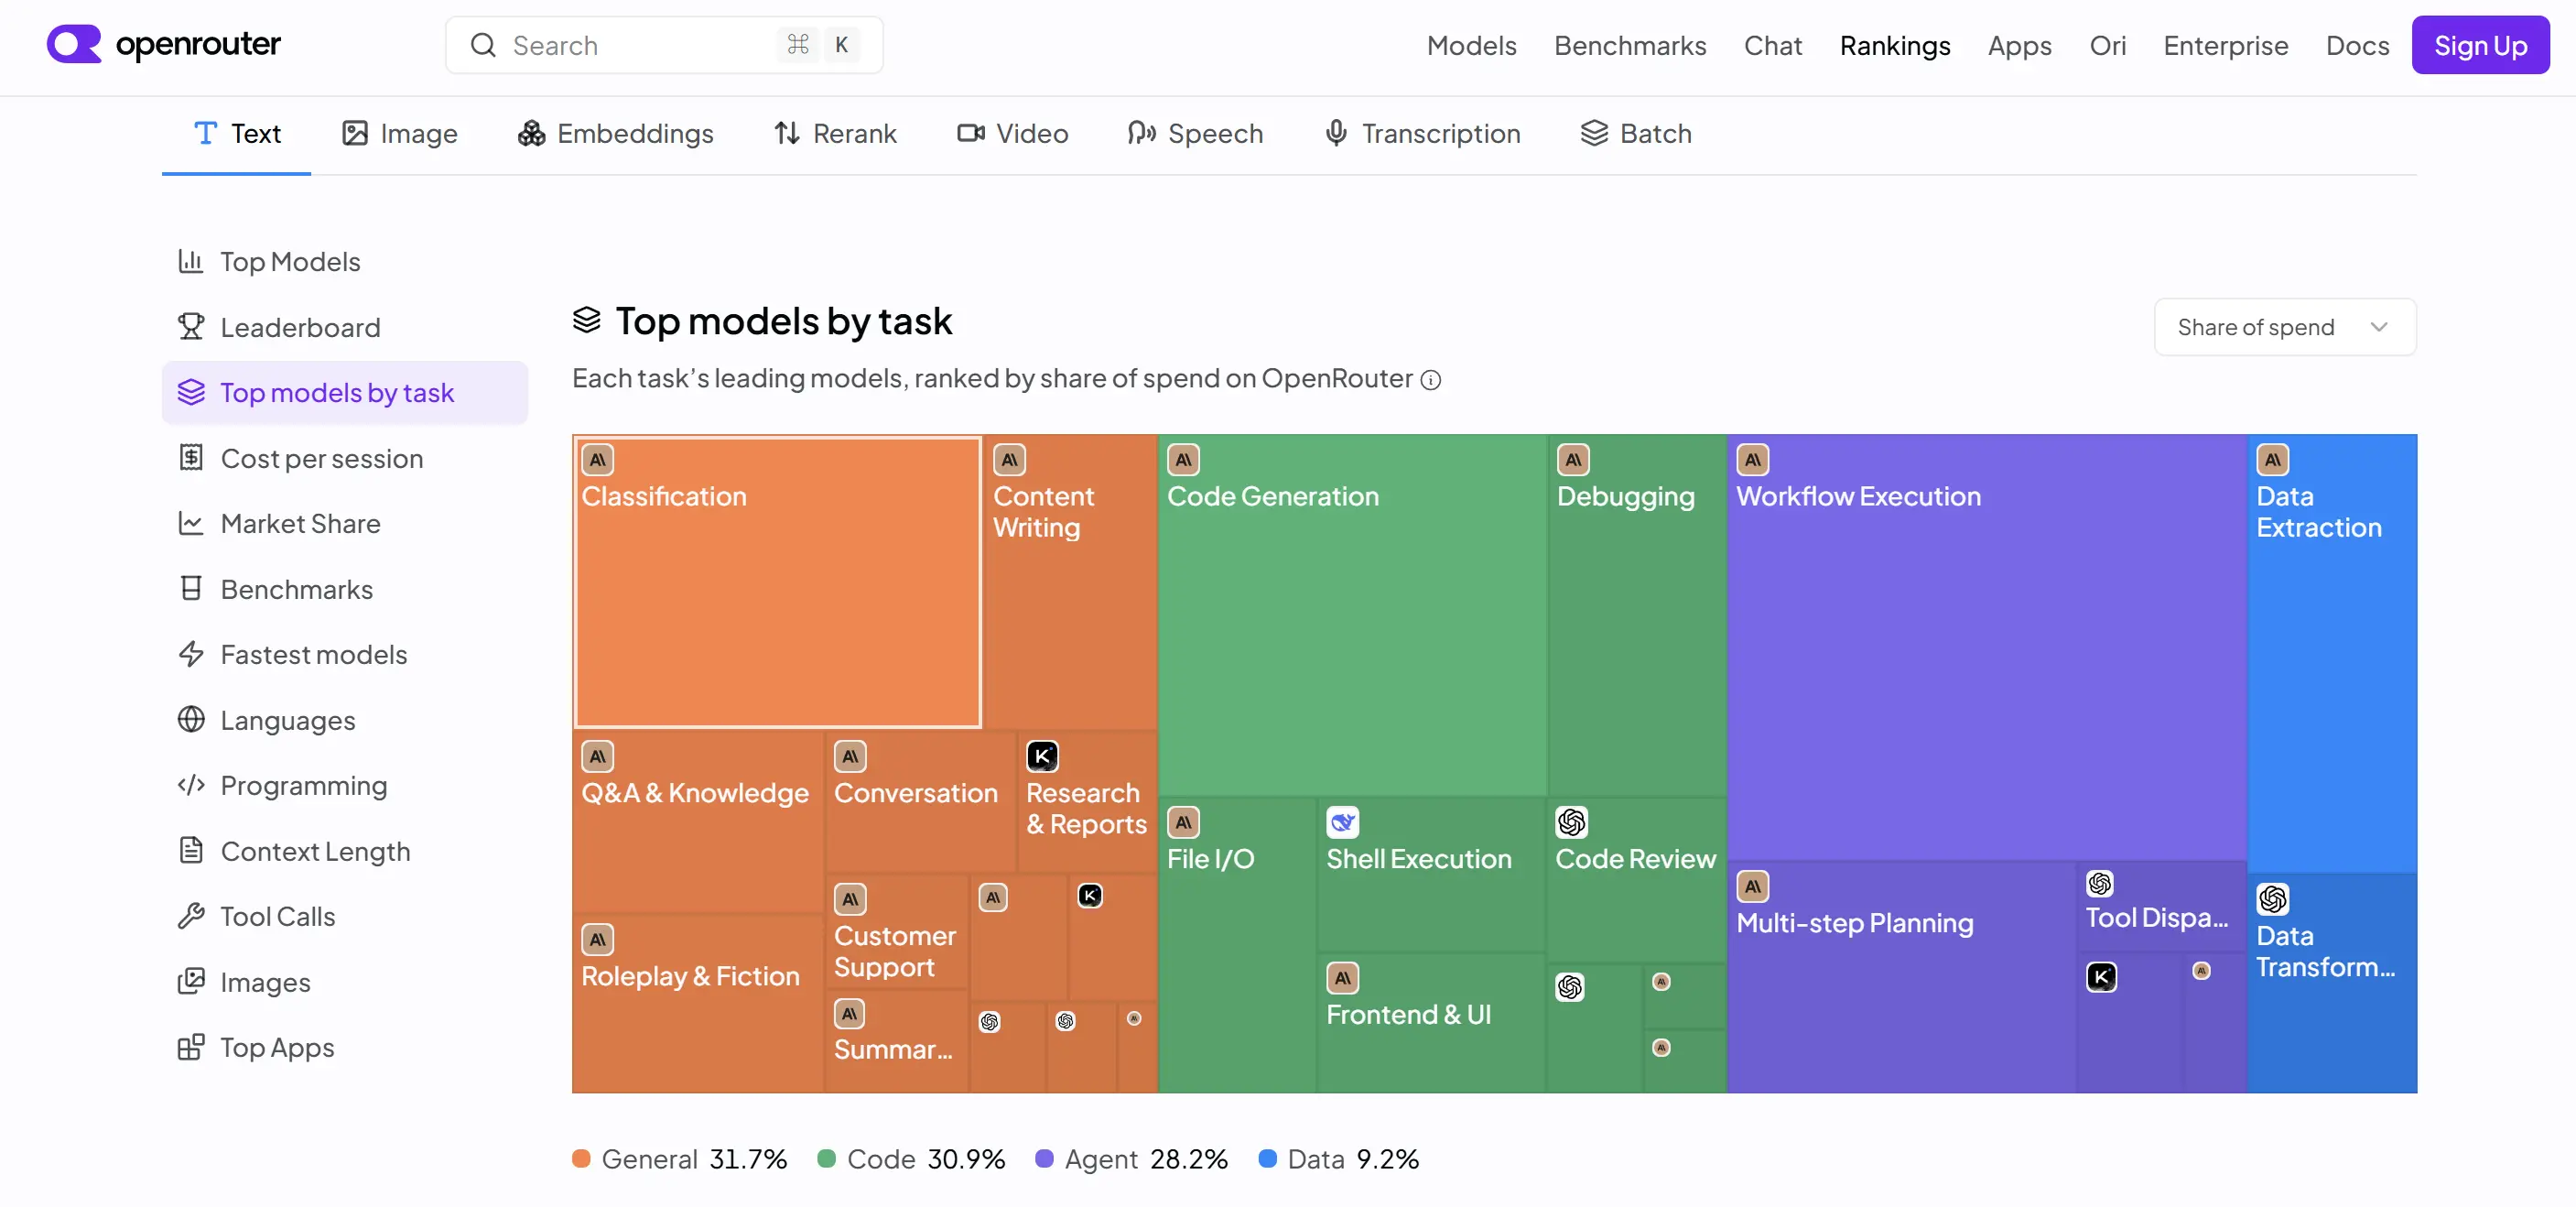
興味深いことに、このデータはルーティング自体にはほとんど役に立ちません。それは特定のリクエストをより正確に実行することはありません。しかし、それはOpenRouterをこの市場のスコアボードにし、スコアボードは交渉力を持っています。
モデルプロバイダーはこのようなものを作ることができません:彼らは自分の呼び出ししか見えず、それは自分の帳簿しか見えないことを意味します。クラウドプロバイダーはインフラを見えますが、意図は見えません。
唯一、モデル間の行動全体を視認できる場所はルーティング層です。
したがって、循環が形成されます:より多くのトラフィックがより良い観察をもたらし、より良い観察がルーティングを改善し、より良いルーティングがより多くのトラフィックをもたらします。
これはトークン上で5ポイントを引き出すよりもはるかに面白いです。
見えることはこの層の成果に過ぎず、それ自体は価値がありません;価値があるのは、見た後に何をするか、何を耐えられるかです。
三、スマートルーティング:価格比較から底支えへ
決済の初期のルーティングは非常に機械的で、単にお金を適切な場所に送るだけでした。その後、より価値のあるものが生まれました:失敗時の自動再試行、一つのプロバイダーが拒否した場合は次のプロバイダーに切り替え、報告フィールドの反復的な調整、リアルタイムのリスク管理、同じお金を複数のチャネル間で価格比較すること。名目は異なりますが、やっていることは一つ------成功率を上げることです。
トークンルーティングは同じ進化を経験していますが、難易度とスペースはさらに大きいです。
ドル決済の成功は二元的で、入金されるかされないかです。
トークンはそうではありません:タスクが完了したかどうか、うまくいったかどうかの間には判断の層があります。
まさにこの層の曖昧さが、トークン上で成功率を上げることを決済よりもはるかに価値のあるものにしています。
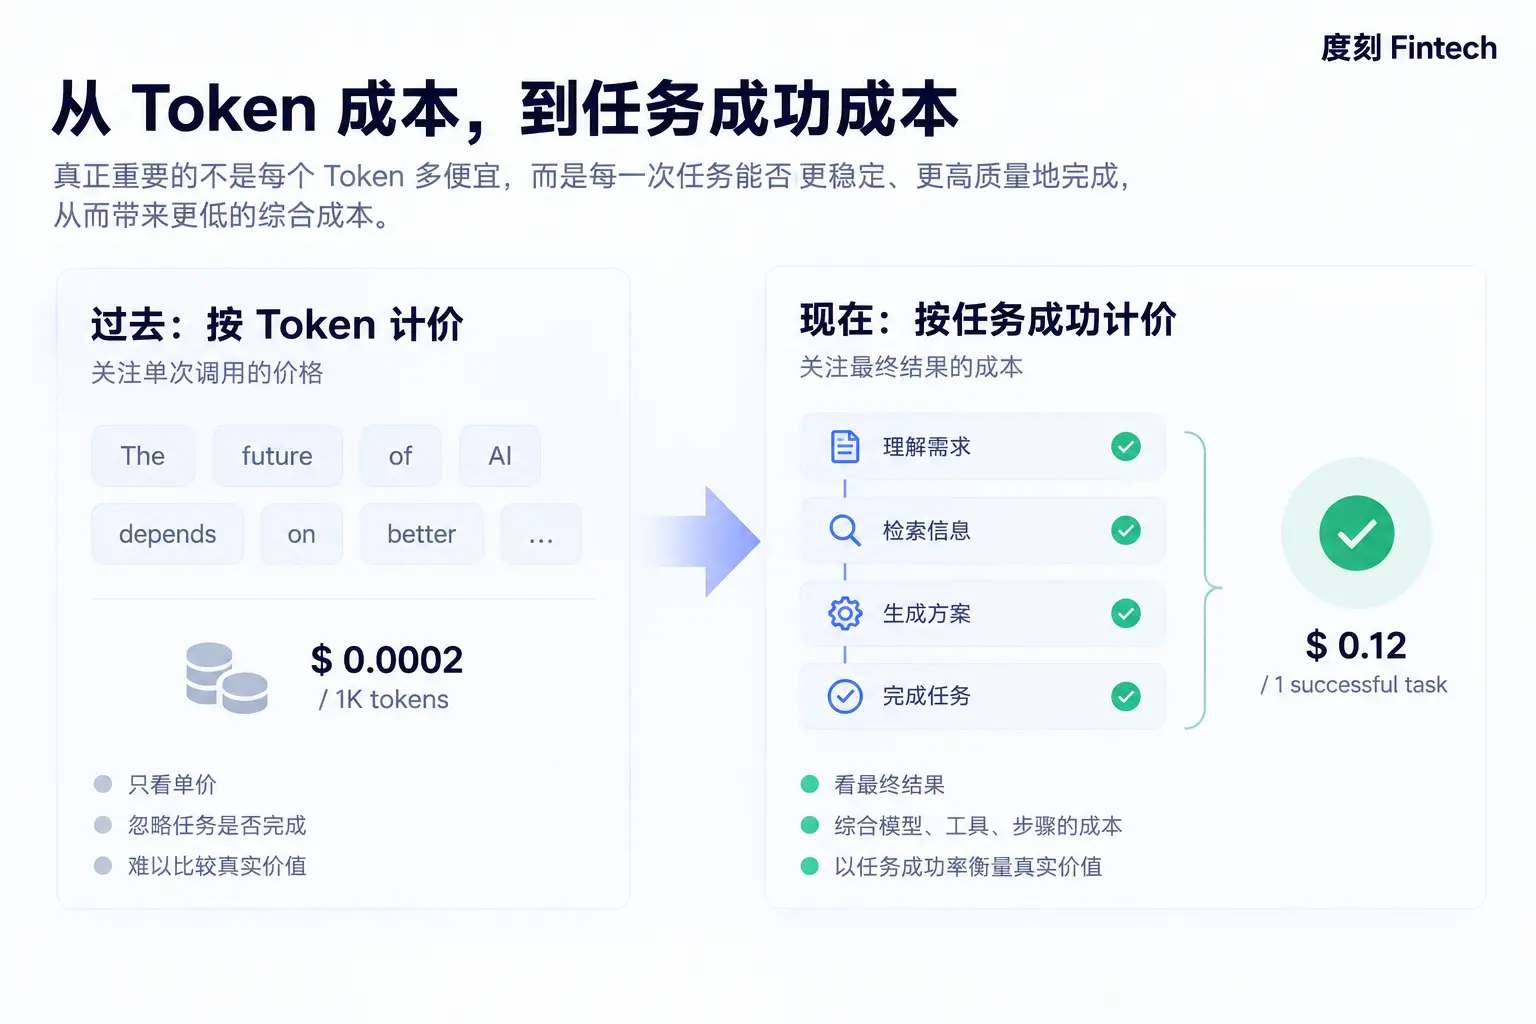
最も間違いやすい推論もここにあります------安価なモデルがますます使いやすくなり、ルーティングはますます価格比較エンジンのように見えるようになります。すべてのリクエストをその仕事をこなせる最も安価なモデルに送る。しかし「最も安価なモデルに送る」というのは最初から間違いです。AIタスクは一度の推論ではありません。それはエージェントが計画し、生成し、検証し、ツールを呼び出し、再試行し、修正することです。安価なモデルが二度失敗することは、高価なモデルが一度成功するよりも高くつきます。
したがって、見るべきは各トークンのコストではありません。成功裏に完了した各タスクのコストです。
推論コスト、再試行コスト、ツール呼び出し、検証、人工的な底支え、遅延と失敗の損失をすべて合計し、成功したタスク数で割ります。この計算が明確になれば、ルーティングはもはや価格比較エンジンではなくなります。
しかし、計算が明確になるのは第一歩に過ぎません。決済業界が提供するより厳しい経験は、成功率を約束する者が失敗のコストを負うということです。
ゲートウェイが承認の最適化のような厄介な仕事を引き受ける理由は、成功率に基づいて料金を請求するからで、失敗した場合、顧客はそれを求めるのは底層のチャネルではなく、ゲートウェイです。彼らは複雑さとリスクを引き受けるのです。顧客は「この事が成功する」ためにプレミアムを支払うことを望み、ゲートウェイが受け取るのはそのプレミアムであり、失敗した場合は自分で負担する代償です。
スマートルーティングが最終的に接続するのもこれです。「最も安価なモデルにリクエストを送る」のではなく、「この事が成功するかどうか」です。安価なモデルを選ぶことは道の副産物に過ぎません。
この事はルーティング層でしかできません。プロンプト、コンテキスト、パラメータ、推測のデコードという一連の調整をゲートウェイ層に移すことは、ほとんど誰も製品化していません------これらの事は今日、アプリケーション層に散在し、各社が自分で一から書いています。しかし、これらは本来ゲートウェイの仕事です。うまくやるには、モデル間、タスクタイプ間の失敗サンプルが必要で、単一のアプリケーションにはその視野がありません。
リスク管理は同じ論理の別の側面です。それはベースURLを変更するだけでは持ち去れないものの一つであり、最も重要な種類のものです。Stripeは、そのネットワーク上のAI企業の約6分の1の登録が複数アカウントのアービトラージに関連していると言っています;OpenCodeの共同創設者Dax Raadは、彼らが一度に7,013の詐欺アカウントを排除し、毎月40万ドルが失われていると推定しています。単一のモデルプロバイダーは自分の損失しか見えませんが、ルーティング層は同じグループが何社で重複してアカウントを開設しているかを見えます。Radarはそのように成長しました。
四、モデル層がアクセスできない場所
過去3年間、AIに関する議論はどのモデルが勝つかに集中していました。ルーティングはこの問題を重要でなくしました。
浸透が深まるにつれて、コーディングは一つのモデルに収束し、検索は一つ、カスタマーサービスは一つ、複雑な推論は別の一つになり、アプリケーションが一つの事を完了するためにはそれらを順番に調整する必要があります。その時、「最良のモデル」という表現自体が無効になります。なぜなら、どのタスクタイプが決定権を持つかはないからです。
さらに重要なのはその推論です:どのモデルプロバイダーも完全なタスクを独占することはできません。タスクがモデルを超えると、組み立ての層が自動的に現れます。それは誰かから奪ったものではありません。モデル層が譲ったものです。
金融サービスではこの場面が演じられました。銀行はかつて一つの全体であり、預金、貸付、決済、為替が同じライセンスに束ねられていました。過去20年間、フィンテックによって一つ一つ分解され、再び組み立てられました------ライセンスは銀行の手の中に残り、利益は組み立ての層に移りました。
モデルの重みはそのライセンスです。希少で高価ですが、一度に複数の企業が接続すると、それは単なる部品の一つになります。Sandeepの言葉を借りれば:
この段階に達すると、モデルルーティングはもはやパイプのようではなく、フィンテックのようになります。
それが組み立てる部品------計測、請求、リスク管理、帳期、照合------は本来フィンテックの部品です。
五、左手に資金を沈め、右手に債権を持つ
この五層を広げ、Stripeの製品カタログを見てみると、トークン上でドル上に構築したものと同じものを再構築していることがわかります:
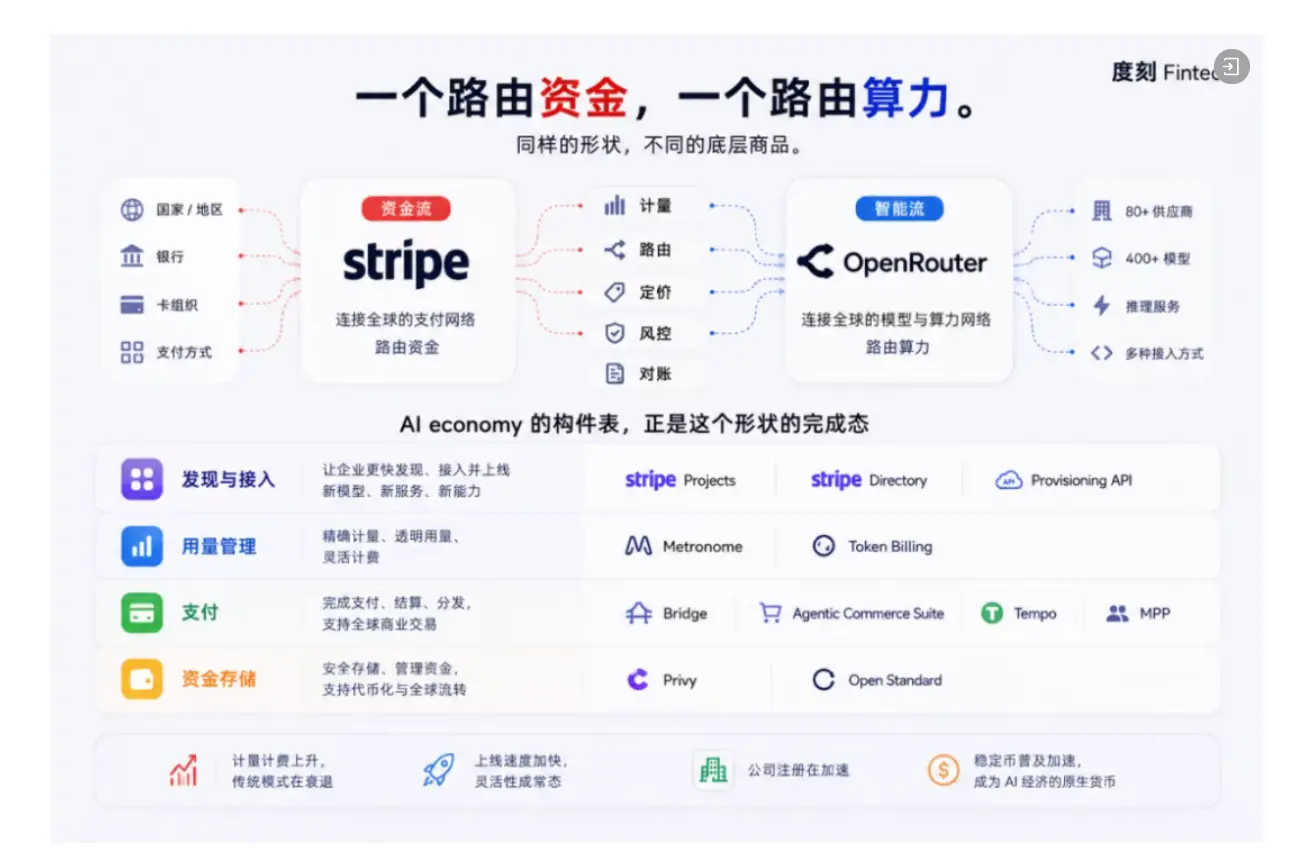
(トークンはStripeの新しいドルになるのでしょうか)
左側の列は基本的にStripe自身が少しずつ構築したもので、右側の列------Bridge、Privy、Metronome、OpenRouter------はすべて買収したものです。同じ会社、同じ形、最初は自前で構築し、次は全て購入しました。最初に構築した時には形が存在せず、自分で摸索するしかありませんでした;二度目には形がはっきりしており、残るのは誰が先にその位置に立つかだけです。買収したのは収入ではなく、時間です。
StripeがOpenRouterを買収したのは、計測器の一つを買ったと言えます。計測器から貸借対照表への移行が、最後のこの格の幅です。
まずアカウントを見てみましょう。今日のトークン残高はアカウントとは言えず、むしろプリペイドカードのようです:前払い、譲渡不可、プラットフォームを超えられず、単一の発行者にバインドされています。しかし、OpenRouterの残高は400以上のモデル、数十のプロバイダー間で使用でき、閉じた環境から開かれた環境に一歩進んでいます。
前払いはプラットフォームが先に現金を受け取り、資金をプラットフォームに留めることを意味します。さらに開かれた環境に進むと、ストレージペイメントツールの定義線に触れます。このフロートを稼ぐべきかどうか?それはライセンスが解決すべき問題です。
次に信用を見てみましょう。前払いだけでなく、後払いの信用期間も同様に一般的です。私たちが接触したケースでは、信用料率は月1.5%から2%、年率20%から27%で、クレジットカードと同じ範囲です。これはまだ信用情報がない市場にふさわしい価格です。利ざやは最初にルーティング層で圧縮されます。なぜなら、その層だけが誰が何社で重複してアカウントを開設しているか、誰の消費曲線が安定しているか、誰が利用した後に逃げるかを見えるからです。Stripe Capitalはそのように成長しました。
最後は為替です。400以上のモデルがあり、入力、出力、キャッシュがそれぞれ価格設定され、価格は常に変動し、各ルーティングは一回の交換です。外貨のように見えますが、あるものが欠けています:基軸通貨がありません。どのモデルのトークンも基準にはなりません。これは為替市場ではありません。400種類の商品が多国間で物々交換され、統一されたAPIインターフェースによって一つの市場に偽装されています。
一方で沈殿資金を握り、一方で売掛金を掲げている。これは開発者ツールのバランスシートではない。これは決済会社のバランスシートである。
token は計量され、ドルは記帳される。
六、誰が結果に価格を付け、確実性に対して支払うのか
決済はこの五層を整えるのに二十年を要した。token はこの二十年を必要としない。
したがって、今日のモデルルーティングに関する二つの人気の質問は、実際には少しずれている:一つはモデルの性能が価格比較だけに収束するかどうか、収束すれば利益率はゼロに近づく;もう一つは独立したルーター業者が専有データを集めて、モデルメーカーやクラウドプラットフォームに付属するルーティングに勝てるかどうか。
前者は命に関する質問であり、後者は資産に関する質問である。
しかし、真の検証基準は:いつルーターが「タスクを完了する」ことに対して価格を付けることができるのか、そしてtokenの手数料ではなく、確実性に対して支払うのか。
その瞬間、それはもはやルーターではなくなる。
原油にはPlattsがあり、信用にはS&Pがあるが、彼らは自ら測定するものには触れない------Plattsは石油を生産せず、S&Pは融資を行わない。
スマートにはそのような機関はまだ存在しないが、流量はすでに毎日十兆件に達している。
この記事は業界構造分析のためのものであり、議論の目的で使用されるものであり、いかなる法域における投資や法律意見を構成するものではない。各種規制の定義は関連する規制機関の最新の表現と個別の事実に基づく;一部のデータは単一のチャネルからのものであり、基準の違いは文中に示されているため、具体的な引用の前に個別に確認することをお勧めする。
 リスク警告