IOSG:フィンテックが暗号の基盤と融合し、デジタル金融の次の10年
 核心的な視点

 最も成功している企業は、暗号を投機的な資産としてではなく、決済速度を向上させ、コストを削減し、グローバルな金融の接続性を拡大するためのバックエンドインフラとして捉えています。ステーブルコインは特に、従来の金融システムとオンチェーン市場との間の橋渡しとなりつつあります。
著者:Benji Siem @IOSG
一.はじめに
Stripeが11億ドルでBridgeを買収。Mastercardが約20億ドルでZerohashを買収。Robinhoodが独自のL2を発表。これらは孤立した賭けではなく、構造的変化の信号です------最大のフィンテック巨人たちがブロックチェーンインフラ、ステーブルコイン、そして分散型金融の軌道を直接彼らのコア製品に組み込んでいます。過去10年間、フィンテック企業はソフトウェアネイティブプラットフォームと大規模なデジタル配信を通じて、支払い、銀行、投資を変革しました。次の段階が始まっています:暗号がバックエンドになりつつあります。
本報告書は、10社の主要フィンテック企業のデジタル金融におけるアプローチを分析し、彼らのビジネスモデル、収益ドライバー、そして暗号決済とDeFiインフラの統合戦略に焦点を当てています。一貫したパターンが浮かび上がります:最も成功した企業は暗号を投機的資産としてではなく、決済速度を向上させ、コストを削減し、グローバルな金融接続性を拡大するためのバックエンドインフラとして捉えています。特にステーブルコインは、従来の金融システムとオンチェーン市場の間の橋渡しとなっています。
二.フィンテック業界の洞察
デジタル金融のコンセンサス:異なるプレイヤーがこの機会をどう見るか
この10社のデジタル金融基盤は次のように要約できます:
"金融サービスは国境を越え、リアルタイムで、ソフトウェアで定義され、組み合わせ可能であるべき------コンプライアンスはエンドユーザーにとって無感覚である。"
異なるタイプのプレイヤーによる機会の理解:
#インフラ型プレイヤー(Visa、Mastercard、Stripe、Adyen)
- 基本的な見解:資金の流れの基盤を変革するが、顧客関係は持たない
- 機会:新しい決済軌道(ステーブルコイン、A2A、即時決済)がサービス可能な市場を拡大
- 暗号の切り口:ステーブルコインが決済摩擦を減少させ、24時間365日の資金管理を実現
#消費者プラットフォーム型(Nu、Revolut、PayPal、Cash App)
- 基本的な見解:ユーザーの主要な金融入口を占有し、クロスセルでサービスを提供
- 機会:銀行 + 支払い + 投資 + 暗号を1つのアプリに統合しLTVを向上
- 暗号の切り口:暗号を活性化と収益化のためのレイヤーとして扱う(取引手数料、利息商品、クロスボーダー)
#ハイブリッド型プレイヤー(Robinhood、Block、SoFi)
アグリゲーターはさまざまな市場にアグリゲーション容量を入札します:
- 基本的な見解:C端製品 + インフラの両端で縦の統合を行う
- 機会:複数のレイヤーで利益を捕捉(C端の活性化、B2Bインフラ、資産管理)
- 暗号の切り口:双方向の暗号戦略(C端配信 + インフラ所有)
フィンテック分野の主要トレンド
この10社の分析に基づき、いくつかの明確なパターンが浮かび上がります。これらは本報告書の核心的な主張であり、後続の企業事例や統合プレイブックはそれらの証明となります。
#インフラ優先、投機ではない
ほぼすべての企業が暗号をバックエンドインフラとして捉えており、フロントエンドの投機商品としては見ていません。Visa、Mastercard、Stripe、Adyenは、ステーブルコインを用いて決済レイヤーをアップグレードし、C端の体験を変えずに維持しています。暗号は「目に見えない」時にのみ成功します。これは10社の中で最も一貫したパターンであり、その後のすべての統合戦略に貫かれています。
#ステーブルコインは「橋渡し資産」
暗号に触れるすべての企業が、TradFiと暗号の間の移行層としてステーブルコインに賭けています:
- Visa:Solana上のUSDC決済、130以上のステーブルコインカードプラン
- Mastercard:USDC、PYUSD、USDG、FIUSDの4種類のステーブルコイン、複数のチェーンをカバー
- Robinhood:USDGと提携し、収益を共有
- PayPal:自発的にPYUSDを発行し、決済プロセスを内部化
- Stripe:国際的な商人の出金にUSDCを使用
ステーブルコインは決済時間を短縮し、FX摩擦を減少させ、ボラティリティのリスクなしにプログラム可能な資金管理を実現します。
#「規制された配信」による競争優位
大規模なユーザーベースを持つ企業(PayPal 4億、Revolut 5000万以上、Nu 1.22億、Cash App 5800万)は、自らをコンプライアンスの取引入口として位置づけ、プロトコルの構築者ではありません。彼らの競争優位は技術ではなく、信頼、コンプライアンス、そしてスケールのある配信にあります。
#DeFiはホールセールであり、リテールではない
どの企業もネイティブなDeFiプロトコルをC端ユーザーに直接公開していません。むしろ、DeFiはホールセールのバックエンドとして存在しています:収益源(トークン化された国債、マネーマーケット)、流動性の最適化(より迅速な決済、より安価なクロスボーダー)、および製品パッケージ(DeFi収益に支えられたコンプライアンス貯蓄口座)。DeFiは規制された製品を支えるインフラとなり、ユーザー向けの体験ではありません。この基盤は、本報告書の後続の統合機会と投資テーマを決定づけます。
#マルチレール戦略(Multi-Rail)
企業は支払い方法に依存しないインフラを構築しています:
- Stripe:「どのレールを通っても、私はそのプログラム可能な通貨を持ちたい」
- Mastercard:「マルチレール企業」、カード、A2A、リアルタイム決済、ブロックチェーンをカバー
- Adyen:「企業向け決済のグローバルオペレーティングシステム」
支払い方法がますます断片化する中(カード、A2A、ステーブルコイン、BNPL)、勝者はすべてのレール間でインテリジェントにルーティングできる企業となるでしょう。
#収束点
勝利する戦略は次のように要約できます:プログラム可能な通貨のコンプライアンスの外殻を作り、配信、信頼、コンプライアンスを通じて価値を捕捉すること、プロトコルを保持したり投機的なリスクを露出させることではありません。
最も有利な企業は、少なくとも以下のいずれかを持っています:大規模な配信(Nu、PayPal、Revolut、Cash App)、インフラの制御(Visa、Stripe、Mastercard)、または縦の統合(Robinhood、Block、SoFi)。
良いモデル vs. 悪いモデル
スケーラブルで強力なビジネスモデル
#決済ネットワークの「料金所」モデル(Visa、Mastercard)
- 各取引の限界コストはほぼゼロ;巨大な固定コストのレバレッジ;ネットワーク効果はほぼ攻撃不可能。
- 基本的に無限に拡張可能:各新しい取引が収益を増加させるが、増分コストはほぼゼロ。
- 暗号統合のリスク:理論的にはステーブルコインとA2A決済がカード組織を回避する可能性があるが、VisaとMastercardの対応は自らを「ネットワークのネットワーク」として位置づけ、すべてのレールの上に存在することです。
#Infrastructure-as-a-Service(Stripe、Adyen)
- 一度商人の技術スタックに組み込まれると、切り替えコストは非常に高い;収益は商人の成長に伴い複利的に増加;付加価値サービス(不正防止、税務、請求)がARPUを引き上げ続ける。
- Stripeは2024年に1.4兆ドルを処理(世界のGDPの約1.3%)。
- StripeのBridge/Tempoへの賭けは、現在最も攻撃的なインフラ戦略です。もしステーブルコイン決済の規模が拡大すれば、Stripeは暗号ネイティブビジネスの開発者層を獲得する可能性があります。
#定期収入 + 浮動金(Coinbaseのサブスクリプションとサービス、Revolut Premium)
- ステーブルコインの準備金利息(Coinbaseは2025年Q4にUSDCから3.325億ドルを得る見込み)、ステーキング報酬やサブスクリプション料からの収益は、取引手数料よりもはるかに安定しています。
- 収益はAUM/AUCの拡大に伴い増加し、取引量の増加に依存せず、予測可能性が高いです。
#十分にサービスされていない市場向けの低コストデジタルバンク(Nubank)
- 月間サービスコストはわずか0.80ドルで、従来の銀行は5~10ドル以上;月間アクティブ率83%以上;ネット金利差17.7%。
- 銀行サービスが不足している市場では、顧客獲得がほぼウイルス的;1.227億顧客、クロスセルの余地が大きい。
リスクが高い / スケーラビリティが低いモデル
#純粋な取引手数料依存
- 収益の90%以上が取引手数料からの企業は、市場サイクルに完全に左右されます。暗号のベアマーケットでは、取引量が70~90%減少する可能性があります。
- 多様化が重要です:Coinbaseの取引収益の割合は2020年の96%から2025年の予想59%に減少。Robinhoodは現在11のビジネスラインを持っています。
#PFOF(注文流手数料)依存
- PFOFはEUで禁止されており、米国でも引き続き調査されています。PFOFに依存する企業は、そのコア収益モデルが生死に関わる規制リスクに直面しています。
- より良い道:サブスクリプション(Robinhood Gold)、利息収入、機関顧客(Bitstampの買収)に移行すること。
#定期的な / 粘着性のある収入のない暗号ビジネス
- 現物取引手数料だけに依存する暗号取引所は、ステーキングもなく、ステーブルコインの利息もなく、保管もなく、DeFiプロトコルからの収益もなく、サブスクリプションもない------これは極めて順周期的なビジネスです。
- 良い暗号ビジネスモデルは、複数の収益ライン(取引 + ステーキング + 利息 + プロトコル手数料 + サブスクリプション)を重ね合わせます。
#利益のない「ビットコイン収入ライン」
- Blockは2025年Q3に19.7億ドルのビットコイン収入を報告しましたが、ビットコイン収入のコストは18.9億ドルで、BTCチャネル収入の粗利率は約4%に過ぎません。これは収益を押し上げましたが、粗利への貢献はわずかです。
- その戦略的価値はエコシステムのロックイン(Cash AppでBTCを購入するユーザーの粘着性が高い)にあり、直接的にBTCから利益を得ることではありません。
フレームワーク:何が「良い」暗号フィンテックビジネスモデルなのか?
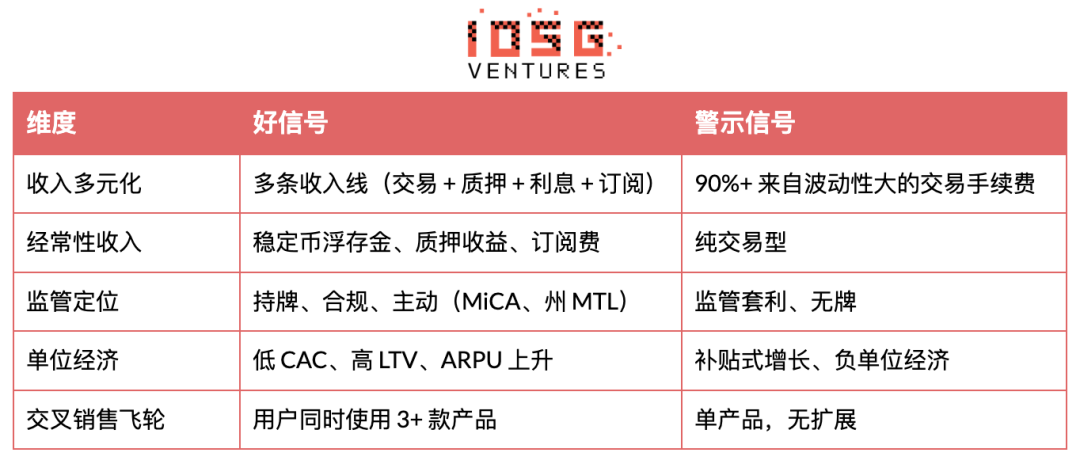
フィンテック暗号統合プレイブック
以下のプレイブックは、10社がどのように上記の基盤を実行しているかを整理しています。これらのアプローチがなぜ機能するのかを理解するためには、前述の「主要トレンド」部分に戻ってください。
#ステーブルコイン統合(最も一般的で勢いがある)
- Visa:ネットワーク内でのUSDC決済
- Mastercard:OKXとのカード提携;Zerohashを買収
- PayPal:自発的にPYUSD(36億ドルの流通量);DeFiの利用をサポート
- Stripe:11億ドルでBridgeを買収し、ステーブルコインの編成を行う;Tempo L1を構築
- Coinbase:USDCの共同発行者/パートナー;2025年のステーブルコイン収入予想は14億ドル
#暗号取引を機能にする
- Robinhood:暗号取引と株式/オプションのネイティブ統合
- Revolut:アプリ内で200以上のトークンを取引可能
- Nubank:NuCripto
- Block/Cash App:ビットコインの購入、販売、送金
追加コストは非常に低く、ブルマーケットでは小売需要を取り込むことができ、ユーザーの粘着性を深めることができる。
#ブロックチェーン基盤の自社構築
- Coinbase → Base Chain(OP Stackに基づくL2)
- Stripe → Tempo(L1、Paradigmと提携)
- Robinhood → Robinhood Chain(Arbitrumに基づくL2)
チェーンを所有することは経済を所有すること(Sequencer手数料、MEV、エコシステムネットワーク効果)。たとえば、Visaが自社でVisaNetを構築し、第三者ネットワークに依存しないのと同じである。
#ビットコインのフルスタックアプローチ(Blockのやり方)
消費者ウォレット(Cash App)→ 商業受け入れ(Square Bitcoin/Lightning)→ 自己保管(Bitkey)→ マイニング(Proto)→ オープンソース開発(Spiral)。
これは高い確信度の縦の賭けである:もしビットコインが本当に日常的な支払い手段になるなら、Blockはすべてのレイヤーを所有することになる;そうでなければ、これは結果が不確実な大規模なリソース投入となる。
#カストディと機関サービス
- Coinbase Prime:アメリカのほとんどのビットコイン/イーサリアム現物ETFのカストディアン
- MastercardとVisa:機関の暗号採用に対してコンプライアンス/KYC/AMLレイヤーを提供
機関資金は信頼できる、規制されたカストディが必要である------これは高いハードルと高い利益を持つビジネスである。
#DeFi取引とプロトコル参加
- PayPal:PYUSDはイーサリアム上でのDeFi貸付/取引をサポート
- Coinbase:Base ChainはDeFiプロトコルを支える;USDCはDeFiにおける主要なステーブルコインである
- Revolut & Robinhood:ステーキングサービス(ETH、SOL)
暗号支払いとDeFiの統合機会
上流(ホールセール/インフラストラクチャレイヤー)
#ステーブルコイン決済ネットワーク
ステーブルコインを用いて行間決済、資金管理、商業出金を行う。決済時間はT+2からほぼリアルタイムに圧縮され、代理行コストを削減する。
- 受益者:Visa、Mastercard、Stripe、Adyen
- 例:VisaがSolana上でUSDCを用いてVisaNetの義務を決済
#トークン化された貨幣市場を流動性として
トークン化された国債(例えばOndo OUSG、Franklin OnChain)を利息を生む準備金として扱い、流動性を失わず、信用リスクを負わない。
- 受益者:PayPal、Nu、Revolut、SoFi
- 例:Mastercard MTNはトークン化された国債資産をサポート
#クロスボーダー送金トラック
ステーブルコイントラックを用いてSWIFT/代理行を置き換えB2BおよびC端送金を行う。即時決済、より低い手数料、より良いFXレート。
- 受益者:Stripe、PayPal(Xoom)、Revolut、Nu
- 例:Stripeが世界中の商業者にUSDC出金を有効化
#プログラム可能なコンプライアンスレイヤー
スマートコントラクトに基づくAML/KYC、取引監視、制裁スクリーニング。自動化されたコンプライアンス、人的コストの削減、リアルタイムリスクスコアリングの実現。
- 受益者:すべての規制されたプレイヤー(特に付加価値サービスを提供するVisa、Mastercard)
- 例:Visa ProtectはA2A支払いに使用され、Mastercard Crypto Secure
下流(C端/商業者レイヤー)
#ステーブルコインバウンドカード
ステーブルコイン残高から直接消費するカードで、POS端で法定通貨に変換される。
- 受益者:Visa、Mastercard(基盤)、Revolut、Cash App(配布)
- 例:Visaの130以上のステーブルコインカードプラン、Mastercard OKX Card
#暗号担保貸付
暗号資産を法定通貨ローンの担保として使用し、課税イベントを引き起こさない。
- 受益者:Robinhood、SoFi、Block、Revolut
- 例:Cash AppまたはSoFiを通じて提供されるビットコイン担保ローン
#利息を生む貯蓄口座
トークン化された国債またはDeFi貸付プロトコルに支えられた貯蓄商品で、コンプライアンスの外殻で提供される。
- 受益者:Nu、Revolut、PayPal、SoFi
- 例:Revolutが提供する「crypto earn」類の製品で、リターンはステーキング収益に近い
#商業者のステーブルコイン決済
商業者がステーブルコインで法定通貨ではなく決済を行い、FXリスクを低減し、出金を迅速化する。
- 受益者:Stripe、Adyen、Square、PayPal
- 例:MastercardがNuvei/Circleを通じて商業者にUSDC、PYUSDまたはUSDGでの決済を提供
#即時クロスボーダーP2P
ステーブルコイン駆動の送金で、秒単位での着金、手数料は1%未満。LatAmとアジアでWestern Union/MoneyGramに圧力をかける。
- 受益者:PayPal(Xoom)、Revolut、Cash App、Nu
- 例:NuがラテンアメリカでBRL → USDC → 現地通貨の送金を実現
差別化された/高利益のニッチな機会
#セルフカストディウォレット-as-a-Service
機関および高ネットワースユーザー向けのホワイトラベル自己保管ソリューション。カストディ手数料を徴収しつつ、自己保管のコンプライアンス要件を満たすことができる。
- 受益者:Robinhood(Bitkey)、Block、Stripe(Bridgeを通じて)
- 例:BlockのBitkeyハードウェアウォレット
#ブロックチェーンに基づくロイヤリティプログラム
ポイントをトークン形式で発行し、エコシステム間での交換を実現。粘着性を高め、トークン化された報酬の新しい収入を生み出す。
- 受益者:Mastercard、Visa、PayPal
#機関向けDeFiプロトコル統合(大きな潜在能力)
コンプライアンスミドルウェアを通じて、機関に規制されたDeFi貸付、ステーキング、流動性マイニングの入口を提供。
- 受益者:SoFi(Galileo)、Stripe(Bridge)、Mastercard(MTN)
- 例:SoFi Galileoが銀行にホワイトラベルの暗号ステーキングを提供
#プライバシー保護支払い
ゼロ知識証明を用いて「プライベートかつコンプライアンスを満たす」ステーブルコイン送金を実現。機密性のある企業支払いをサポートしつつ、AMLコンプライアンス要件を満たす。
- 受益者:すべての企業(特にB2Bを行うVisa/Mastercard)
アンバンドリング-リバンドリング:構造的視点
別のレポートへの洞察をつなぐ:The Architecture of Value: Structural Evolution of Financial Innovation and Deep Dive Report on Venture Capital Strategies
(https://claude.ai/30284df5d6ec8003aa52f792bb549832?pvs=25)
#リバンドリングの勝者はインフラ提供者であり、消費者プラットフォームではない
最も持続的で拡張性のあるフィンテックビジネスは、他の人にバンドルをさせることであり、自分でバンドルを作ることではない:
インフラプレイヤー(Visa、Mastercard、Stripe、Adyen)
- 90--98%の粗利率、50--62%の営業利益率
- 顧客獲得コストはほぼゼロ(開発者/銀行がユーザーをもたらす)
- ネットワーク効果または開発者ロックインが競争優位性
- 収入はエコシステムの拡大に伴って増加し、直接的な顧客獲得には依存しない
消費者プラットフォーム(Robinhood、Nu、Revolut、PayPal):
- 30--50%の粗利率、10--25%の営業利益率
- 200--450ドルの顧客獲得コスト
- 3つ以上の製品を採用しなければ利益を上げられない
- 規制の変化や市場サイクルに対してより脆弱
Visaは17兆ドルの決済量で97.8%の粗利を得ており、Robinhoodの暗号取引収入は順調に推移している------この比較は両者の根本的な差を示している。
#リバンドリングの成功と失敗を決定する3つの重要な依存関係
依存関係1:資金源(銀行ライセンス = 複利型の競争優位性)
- 勝者:Nu(190億ドルの預金、3--4%の資金コスト、17.7%の貸出ネット金利差)、SoFi(銀行ライセンスで預金を吸収可能)
- 敗者:PayPal(ライセンスなし、預金を吸収できない)、Revolut(英国ライセンスの遅延、貸出端で競争できない)
銀行ライセンスのない消費者金融テクノロジーは、BaaSパートナーに拘束されるか(例えば2024年のSynapse崩壊)、預金---貸出の利ざやを内部化できない------これがリバンドリングで利益を上げるための鍵である。
依存関係2:クロスセル経済(3つ以上の製品のハードル)
- 単一製品ユーザー(年収50ドル、LTV150ドル)は200--450ドルのCACの下で赤字である。三製品ユーザー(年収180ドル、LTV540ドル)から利益が出始める。
- 成功事例:Robinhood(11製品、ARPU191ドル、前年比+82%)、Revolut(資産業務収入+298%)、Nu(クロス製品月間アクティブ83%)
- 失敗事例:PayPal(4億ユーザーだが、大半はチェックアウトのみ使用、Venmo/暗号/貯蓄のクロスセルがうまくいかない)
依存関係3:開発者/企業ロックイン(統合の深さ)
- Stripeの競争優位性:Billing + Tax + Connect + Radarを統合すると、解体には6ヶ月以上の工数が必要です。製品が増えるごとに、切り替えコストが再び複利的に増加します。
- Visaの「混沌」の天才的な点:2万の銀行が顧客を競い合っています(分散型)が、全てVisaのプロトコルを使用しています(集中型)。銀行はネットワーク自体が製品であるため、離れることができません。CACゼロ、97.8%の粗利、17兆ドルの取引量からの「通行料」を得ています。
C端の暗号に関して、構造的な課題には:ホスティング責任、利益の圧縮(Uniswap 0.3% vs. Coinbase 1--2%)、ロックインがない(ユーザーは自己ホスティングで引き出せる)、強い順循環性(Coinbaseは2022--2023年に収入が-75%)。
#暗号の勝利の基盤: "ステーブルコインのStripe / Visa"を作る
フィンテック成功事例の共通のパターンは明確です:コンプライアンスミドルウェアを構築し、企業とフィンテック顧客にブロックチェーンの複雑さを抽象化します。
投資テーマ1:ステーブルコインオーケストレーション層
Stripeが11億ドルでBridgeを買収したことは一つの事実を証明しました:企業はステーブルコイン決済を望んでいますが、自分でノードを運営したり、ウォレットを管理したり、50州のライセンスを取得したりしたくありません。
- 勝利する製品:1つのAPIが複数のチェーンルーティング、流動性最適化、コンプライアンスチェック、税務報告を同時に処理します。企業はPOST /transferを呼び出すだけで、インフラが残りのすべてを担当します。
- 経済モデル:巨額の取引に対して0.5--1%のテイクレートを収集し、各取引の限界コストはゼロで、一度接続すると切り替えコストが非常に高くなります。同様に90%+の粗利ですが、2兆ドル以上のステーブルコイン決済市場に適用されます。
投資テーマ2:Vault-as-a-Service("Fireblocks"スタイル)
PayPal、Robinhood、Nuは数十億ドルの暗号資産をホスティングしています。ホスティングにはOCCコンプライアンス、MPC/HSMセキュリティ、1億ドル以上の保険、災害復旧が必要です。
- チャンスは:暗号ホスティングのAWSを提供すること------企業はAPIを通じて接続し、キー管理、ポリシーエンジン(例えば「10万ドル以上の引き出しには3つの承認が必要」)、コンプライアンス報告、OFACチェックを担当します。
- 暗号を追加したフィンテックはすべてそれを必要としています
- CACゼロ(B2B販売サイクル)
- 高い保持率(ホスティングの変更 = 12ヶ月以上のセキュリティ監査)
- 勝者:Fireblocks(80億ドルの評価)、Anchorage Digital(OCCライセンスを保持)、Copper.co
投資テーマ3:DeFiミドルウェア / "Vaultキュレーター"層
現在欠けているのは:1つの「DeFi収益のStripe」です。それはAave、Compound、Morpho、トークン化された国債(Ondo OUSG)間で収益を集約し、同時にガス費を抽象化し、税務報告(IRSコンプライアンスの1099)を生成し、保険の外殻とコンプライアンス層を提供します。
Vaultキュレーターのチャンス:
- Ondo Finance:トークン化された国債、5%の収益
- Backed Finance:トークン化された社債
- Maple/Goldfinch:引受者を伴う機関級DeFi貸付
具体例:SoFiは数十億ドルの預金を持っており、従来の口座は0--1%しか提供していません。もし彼らのB2BプラットフォームGalileoが5%のトークン化された国債を接続できる「DeFi Yield API」を提供できれば、SoFiは顧客に4%のAPYを提供し、自分たちは1%の利ざやを残し、資産をバランスシートに載せることなく運営できます。このプロトコルと規制されたフィンテックの間で、コンプライアンスの外殻と税務報告を担当するミドルウェアのアプローチは、現在の空白地帯です。
フレームワーク:フィンテックビジネスモデルの評価
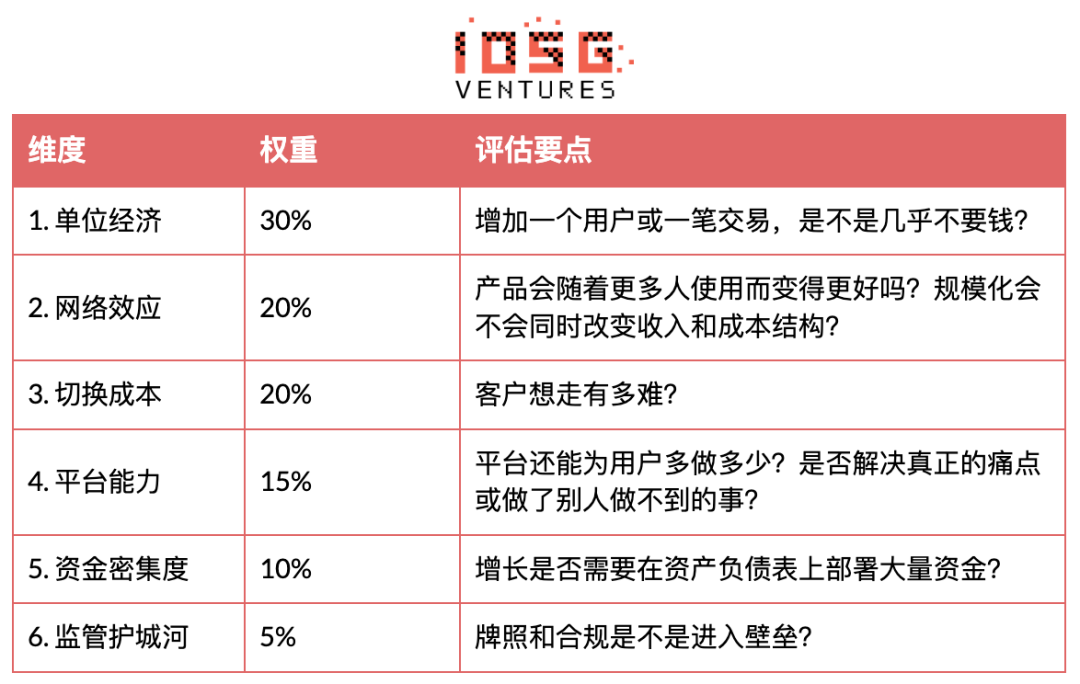
概要表
各社の暗号統合と基盤の整合性
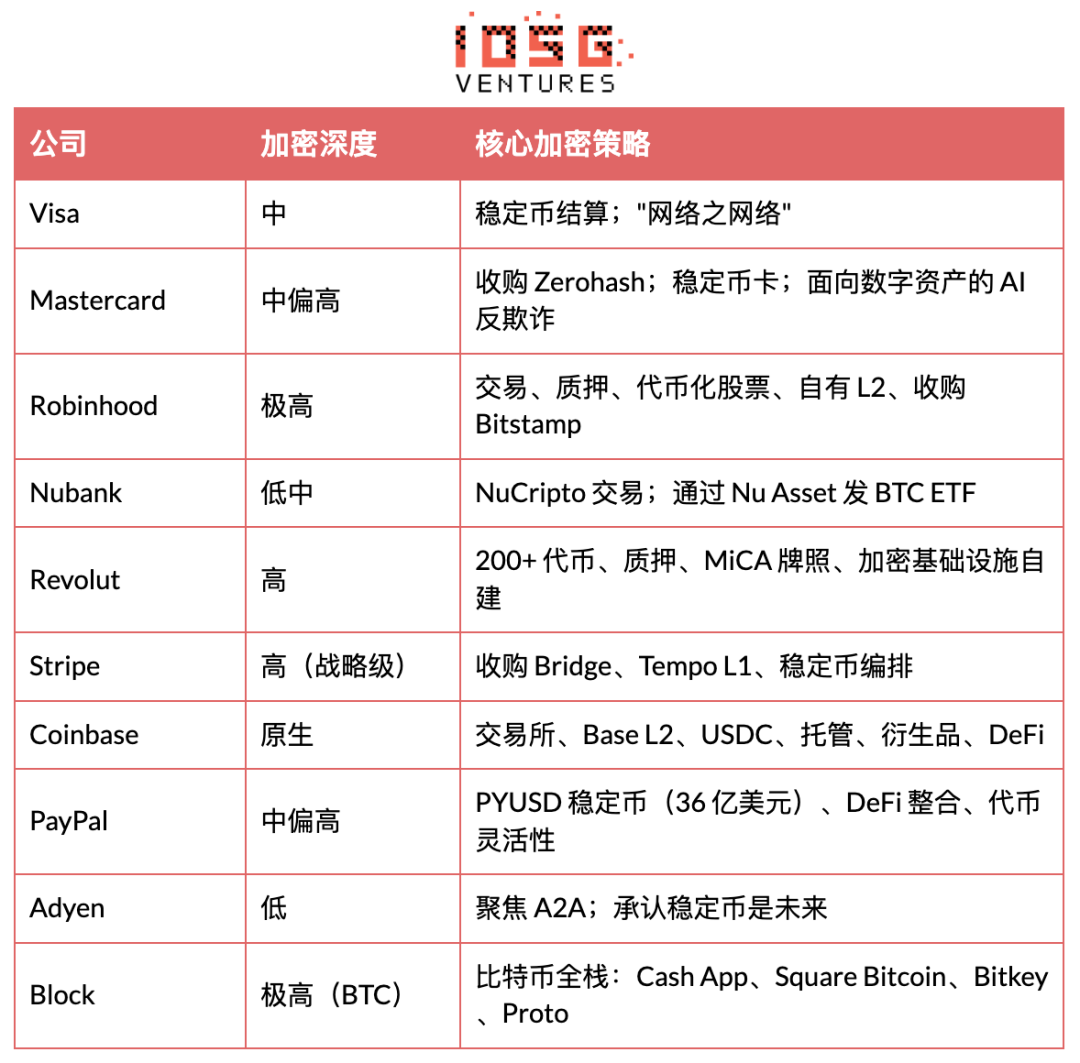
三.結論
フィンテックの未来は、従来の金融プラットフォームとプログラム可能な金融インフラの融合にあります。ブロックチェーン技術は既存のシステムを置き換えるのではなく、ますます統合され、裏で動作する決済と流動性の層として機能しています。ステーブルコイン、トークン化された資産、オンチェーン市場は、より迅速な決済、より安価な国際送金、新しい金融商品をもたらし、エンドユーザーにとっては基本的に目に見えないものです。
最終的に、デジタル金融で価値を捕らえることができるのは、大規模な配信、規制の信頼、インフラの制御を同時に持つ企業です。支払いネットワーク、開発者プラットフォーム、消費者金融エコシステムを通じて、勝者は金融の複雑さを抽象化し、複数の支払いトラック間でオーケストレーションを行うプラットフォームとなるでしょう。プログラム可能な通貨がより広く採用されるにつれて、従来の金融とブロックチェーンインフラを統合することに成功したフィンテック企業が、次世代のグローバル金融サービスを形作るでしょう。
 リスク警告