「去杠杆」を保存する、韓国の個人投資家は再び「ロスカットの恐怖」に陥る
 核心的な視点

 韓国株式市場は大幅に調整し、AI産業チェーンはメモリサイクルのピーク、OpenAIの収入予想の悪化、高い資本支出と個人投資家のレバレッジ破綻などの複数の圧力に直面しています。
文丨苏扬 編集丨徐青陽
10月12日、韓国株式市場は大幅に調整しました。韓国総合株価指数(KOSPI)は、3.65%下落し、6384.25ポイントで取引を終えました。半導体セクターは弱いパフォーマンスを示し、サムスン電子は4.39%下落し、250500ウォンで取引を終えました;SKハイニックスは4.52%下落し、1605000ウォンで取引を終えました。その後、10月13日の取引日には、韓国株は引き続き下落し、一時的にプログラム売りが停止されました。
時間を遡ると、6月22日に9385.59ポイントの高値をつけて以来、KOSPIは約4ヶ月で32%近く下落しました。
この下落は、高値での利益確定による技術的調整として説明できます。しかし、この壮大な資本の饗宴からAI産業チェーンの微視的なノードに視線を移すと、市場が直面する圧力は短期的な資金の撤退だけではないかもしれません。
ここには三重の懸念が含まれています:第一に、AIインフラ投資の持続的な拡大が実際の収入と利益にスムーズに転換できるか;第二に、上流の設備および部品の価格上昇が、チップ産業チェーンの投資回収期待を再編成していること;第三に、最前線の大規模モデルラボの収入の高成長率が持続可能であるかどうか。
一旦利益期待が緩むと、高値評価の調整は外国資本の流出と相互に強化される可能性があります。さらに、融資取引とレバレッジ資金が下落市場で市場の変動を拡大し、追加保証金要求を引き起こし、受動的なポジション縮小を引き起こすことが容易であり、小口投資家の「強制決済警報」も再び鳴り響きます。
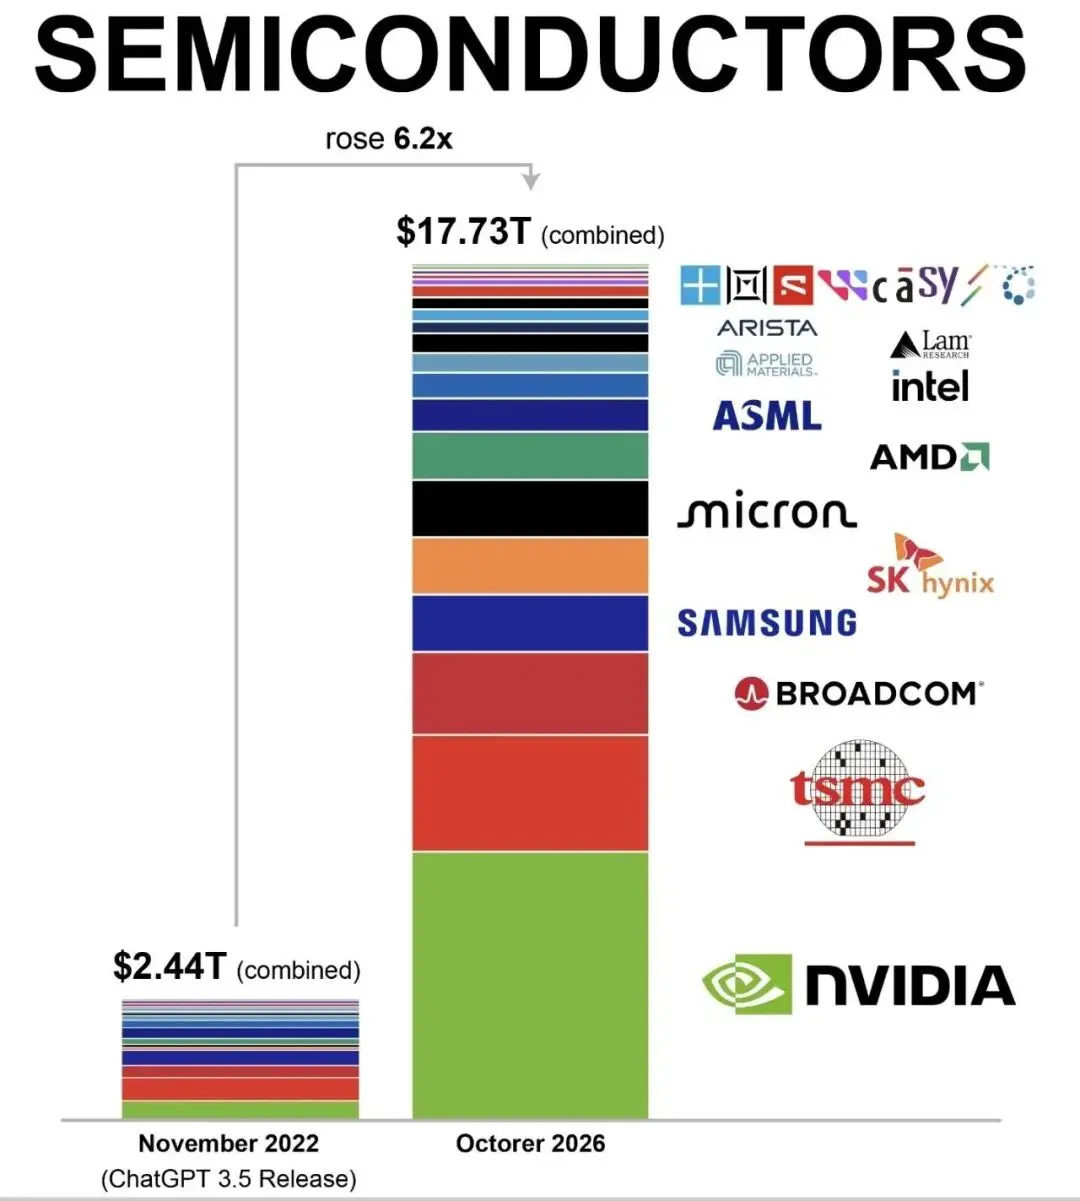
ChatGPT 3.5のリリース以来、世界の半導体およびAI産業チェーンの総時価総額は6.2倍に急増し、チップセクターは今回のAI大周期の中心的な勝者となりました。
01 "周期の頂点"への不安
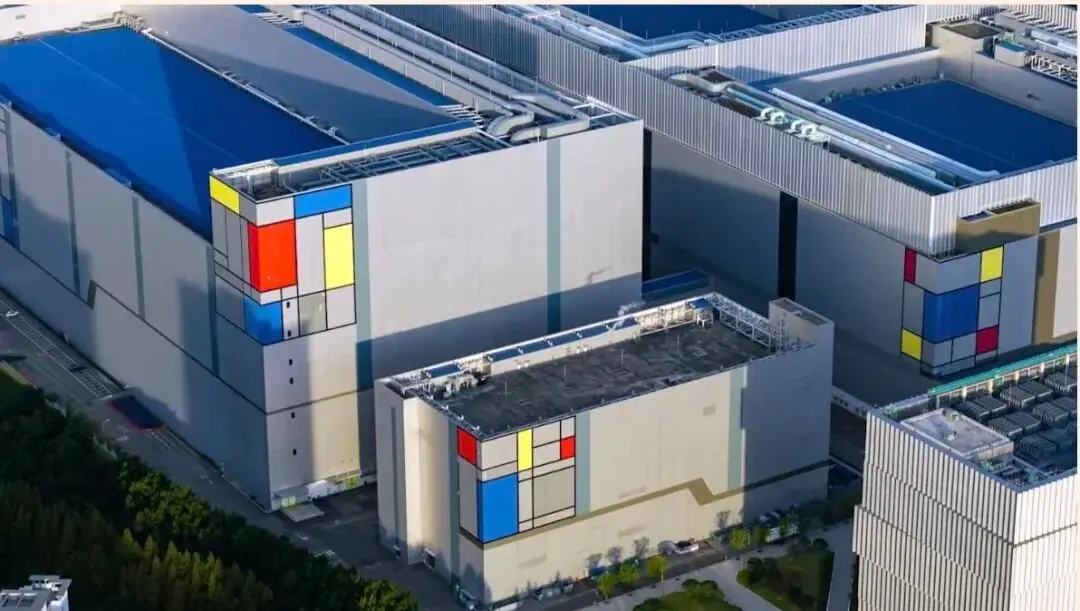
サムスン電子の韓国にあるチップ工場
今回の韓国株式市場とメモリセクターの弱さは、まさに一つの「驚くべき」業績予想から引き起こされました。
10月8日、サムスン電子は最新の第三四半期業績ガイダンスを発表しました:同社の第三四半期の単季合併売上高は約195兆ウォン(予想範囲は194兆から196兆ウォン)、合併営業利益は約10.74兆ウォン(予想範囲は10.73兆から10.75兆ウォン)で、前年同期比で大幅に増加し、アナリストの以前の予想の上限に達しました。
強力な業績は、AI駆動のHBMおよびDRAM需要の持続的な旺盛さに起因しています。サムスン電子とSKハイニックスはHBMおよびDRAM市場を共同で主導し、世界のAIインフラ投資からの構造的な利益を持続的に享受しています。
しかし、市場は期待された歓声を迎えませんでした。
業績予想の発表後、サムスン電子の株価は下落し、KOSPI指数やSKハイニックスなどの半導体重視株を引きずり下げました。
投資家が記録的なデータに対して控えめな反応を示し、さらには高値での利益確定を選んだ理由は、メモリの繁栄周期の持続可能性に対する再評価にあります。複数の機関が分析したところによると、第三四半期の利益成長率は今回の周期の段階的な高点に近づいており、第四四半期の前期比成長期待は約8%に鈍化する見込みです。
メモリ価格の上昇傾向が緩やかになり、業界の新たな生産能力が徐々に解放される中で、「供給不足が2028年まで続くか」が市場の核心的な疑問となっています。
言い換えれば、かつてはメモリ不足を恐れていた人々が、今ではメモリが不足しないことを心配しています。
これは「周期の頂点」への不安の一種とも言えます。結局、ストレージは非常に周期的な産業です。
02 "混乱"した請求書
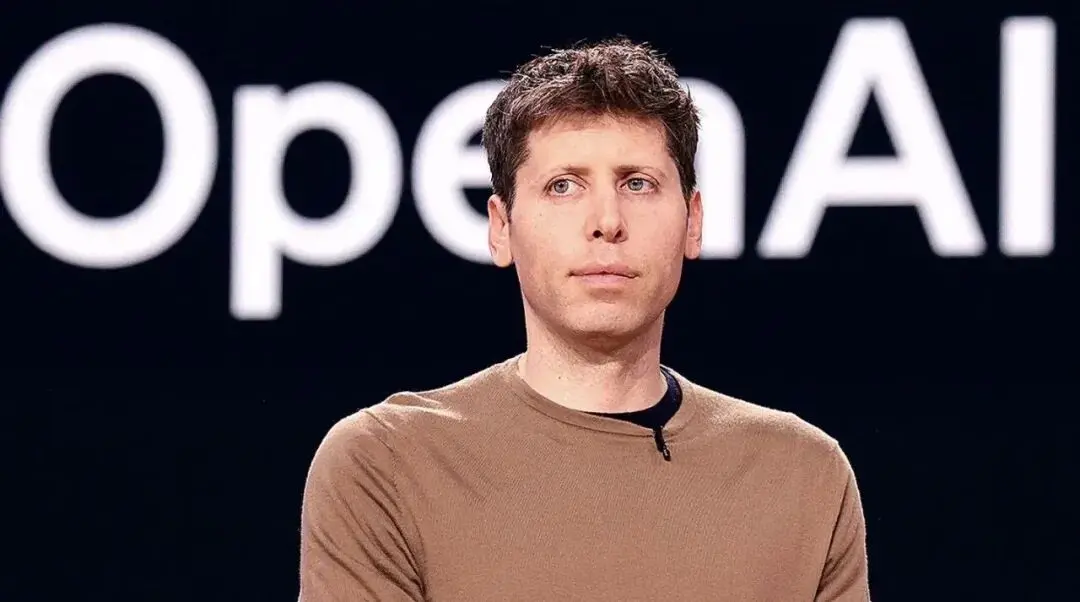
OpenAIのCEOサム・アルトマン
最前線のラボの「混乱」した収入計算基準も、今回の調整を引き起こす重要な要因です。
『フィナンシャル・タイムズ』や複数の経済メディアの報道によれば、2026年9月末までにOpenAIの実際の年換算収入は約500億ドルに達する見込みです。数週間前にウォール街や一部のメディアで流布されていた700億ドルと比較すると、約200億ドルの予想差があります。
言い換えれば、市場は以前、最前線のラボの収益能力を過大評価していたのです。
この差異の鍵は計算基準にあります------Anthropicなどの同業者は、クラウドパートナーの売上を総額で計上しますが、OpenAIは自身の収入のみを計上し、チャネル分配後の純額を除外しています。一部のプライベート市場の投資家は、両社の直接的な比較を求めてOpenAIのデータを調整し、その結果700億ドルという結果を導き出しました。
この情報が流出した後、アメリカ東部時間の10月8日、米国株の半導体およびクラウドサービスセクターは広く下落しました:NVIDIAは2.94%下落;OpenAIとの計算力協力の期待があるオラクルは6%以上下落し、5.48%の下落で取引を終えました;マイクロンテクノロジーは4.79%下落し、サンディスクは4.90%下落し、CoreWeaveは7.77%下落しました。ナスダック総合指数の下落幅は1.25%に拡大しました。
メモリ株はAIハードウェアチェーンの核心部分であり、感情の伝達が特に顕著です。
『フィナンシャル・タイムズ』の報道によれば、今年9月末までにOpenAIの年換算収入は約500億ドルであり、外部の一般的な予想である680億ドルを大きく下回っています。他のAI企業でも同様の状況が見られます。
10月9日、別の情報筋がブルームバーグに対して、OpenAIは今年の年末までに年換算収入が700億ドルに達するかそれを超えると予測しており、主に企業ビジネスの成長によって推進されると明らかにしました。この「情報」は短期的な恐慌をある程度和らげましたが、市場はAI収入の物語の比較可能性に対してより高い要求を示しています。
アナリストは、この震動は大部分が情報の非対称性に起因していると指摘しています。
OpenAIは非上場企業であるため、その収入データはマイクロソフト、オラクル、NVIDIAなどの上場企業の株価に影響を与えるほどであり、これはその企業が世界のAI資産価格設定の重要な基準となっていることを示しています。証券会社の調査によれば、現在、クラウドインフラ企業が資本支出を削減する兆候は見られません。
つまり、二次市場の短期的な急落は、高値での利益確定と感情の踏みつけに過ぎず、基本的な面での全面的な崩壊ではないということです。
モルガン・スタンレーやゴールドマン・サックスなどの機関の報告は、2027年までに世界の主要なクラウド企業の合計資本支出が1.2兆から1.4兆ドルに達することを予測しています。AIハードウェアインフラの巨額な資本支出と上流のAIソフトウェアアプリケーションの収益化速度の間には、自然に「沈殿時差」が存在します。
したがって、ストレージのスーパーサイクルはまだ続いていますが、「目を閉じて買う」時代は終わりました。
03 評価割引と高額資本支出
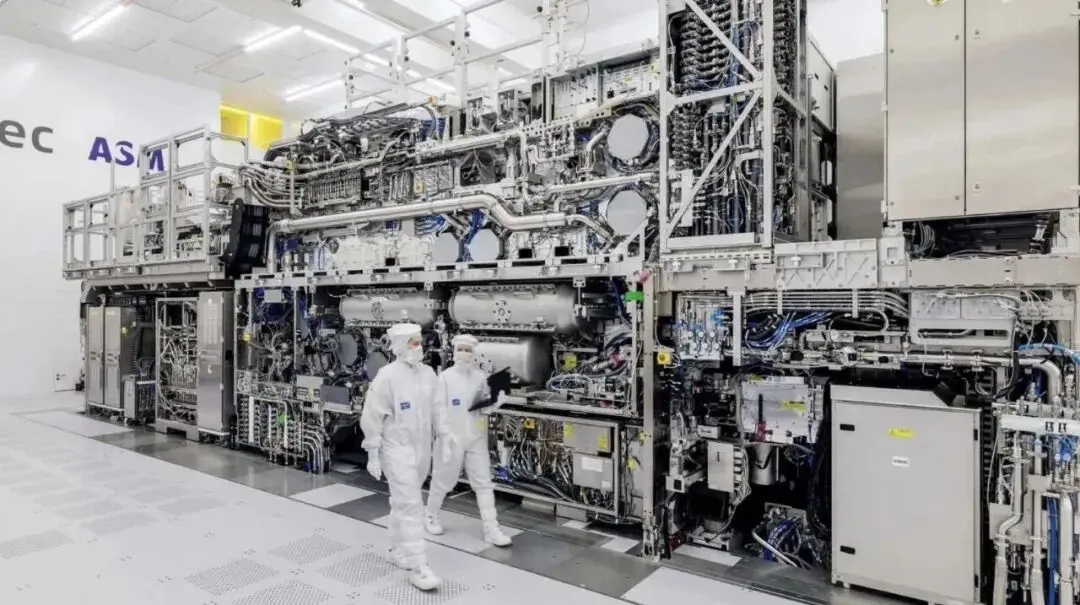
短期的な市場の感情が圧迫されているにもかかわらず、AIインフラ構築に対する高性能メモリの強い需要は、メモリメーカーに基本的な支えを提供しています。しかし、3社の受益経路と潜在的な課題はそれぞれ異なります。
マイクロンは主にHBMおよびサーバーDRAMの需要増加から恩恵を受けています。サンディスクはAIデータセンターによる企業向けSSDの需要増加から恩恵を受けています。HBM市場の重要なメーカーであるSKハイニックスは、先発優位性と主要顧客との協力により、強い需要の可視性を持っています。
しかし、AIの需要が旺盛であることは成長の出発点に過ぎず、需要が持続的な利益とキャッシュフローに転換されることが重要です。
決算シーズンが近づくにつれ、メモリメーカーの資本支出、先進的なプロセス投資、および先進的なパッケージングの拡大計画も、上流の半導体設備需要の見通しを判断するための重要な観察指標となります。
弱気の声と市場の懸念も明らかであり、その核心は非常に高い資本支出の圧力と上流コストの圧迫に焦点を当てています------HBM3eおよび次世代HBM4市場での主導権を争うために、ストレージの巨人たちは半導体史上最も激しい設備と生産能力の軍拡競争に陥っています。
サムスン電子は2026年に110兆ウォン(約826億ドル)以上の資本支出と研究開発資金を投入することを約束し、同社の年間予算の最高記録を樹立しました;SKハイニックスはHBM4専用の清州M15X工場を全力で拡張し、インディアナ州に先進的なパッケージング拠点を設立するために38.7億ドルを投資しました。
業界のデータによれば、HBMの圧迫的な需要を満たすために、2026年末までに世界のストレージ巨人の最大25%のDRAMウェハ生産能力がHBM生産に強制的にロックされることになります。巨額な資本支出は、企業の後続の設備減価償却および償却コストを著しく押し上げています。
さらに厳しいのは、サプライチェーンの上流コストの圧迫が利益期待をさらに侵食していることです。
以前、露光機の巨人ASMLは、2027年1月からサムスン電子とSKハイニックスに供給するEUVおよびDUV露光機の交換部品価格を一律10%引き上げることを明確に通知しました。同時に、露光機の価格上昇案も迫っています。
このような背景の中で、SKハイニックスの現在の動的PERはわずか6.96倍であり、半導体業界の平均水準を明らかに下回っています。表面的には評価割引が存在しますが、割引が合理的であるかどうかは、非常に高い資本支出と上昇する運営支出の二重の圧力の下で、将来の利益の質と持続可能性を維持できるかに大きく依存しています。
04 強制決済の恐怖に怯える小口投資家
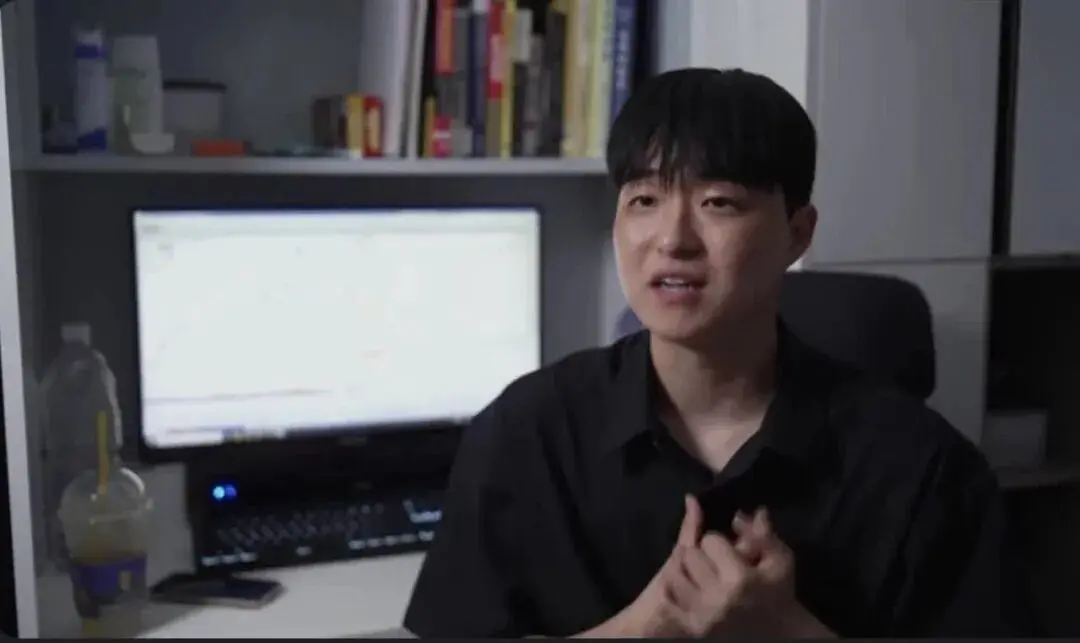
高レバレッジ取引のリスクは、韓国の小口投資家の間で、今年の夏にすでに警報が鳴らされていました。
以前、ロイターが報じた24歳のソウル大学生、イ・スンホ(Lee Seung-ho)は、このレバレッジリスクの最も直感的な早期警告と典型的な縮図となりました。
損失で強制決済されたソウル大学生イ・スンホ
ロイターによると、イ・スンホは2000万ウォンを蓄え、取引アプリを通じて5倍のレバレッジ取引に参加し、アカウント資産は一時的に3億ウォン(約155万元)に急増しました。しかし、5月の市場の変動が激化するにつれ、追加保証金と強制決済が相次ぎ、彼はわずか4週間で全ての利益と元本を失いました。
報道の中で、彼は当時の心身の感覚を「文字通り呼吸できない」と表現しました。
しかし、この高レバレッジ取引によって蓄積されたリスクは、適時に解消されることはなく、単一株のレバレッジ商品が小口投資家の間で流行するにつれて、下落が続き、現在に至っています。
10月12日、韓国株式市場は厳しい急落に見舞われ、この長い間抑圧されていた恐怖と不安がソーシャルプラットフォーム上で集中して爆発しました。取引終了後、韓国の投資家はソーシャルプラットフォームX上で困惑と不満を表明しました。
ある小口投資家は韓国株式市場と米国株、日本株の動向を比較し、韓国市場がなぜ持続的に圧力を受けているのかを疑問視しました。別の投資家は外国資本の流出を指摘し、韓国株式市場が世界市場の上昇時に十分に利益を得られず、調整時により大きな圧力を受けていると考えています。
これらの投稿は、小口投資家が市場のパフォーマンスに対して強い不満を抱いていることを反映していますが、その感情の背後にはより注目すべき資金の変化があります。
最近の取引データによれば、10月12日に外国資本は韓国株を約2兆ウォン売り越し、過去1ヶ月の累計売り越しは29.7兆ウォン(約1560億元)に達しました。もしこの統計が確認されれば、外国資本の韓国株からの撤退は今回の市場調整の重要な圧力源となったことを意味します。
もし外国資本の流出が市場がなぜ圧力を受けているのかを説明するなら、レバレッジ取引は下落がなぜさらに拡大する可能性があるのかに関係しています。
韓国の単一株レバレッジETFに関する論争が最近、投資家コミュニティで続いています。
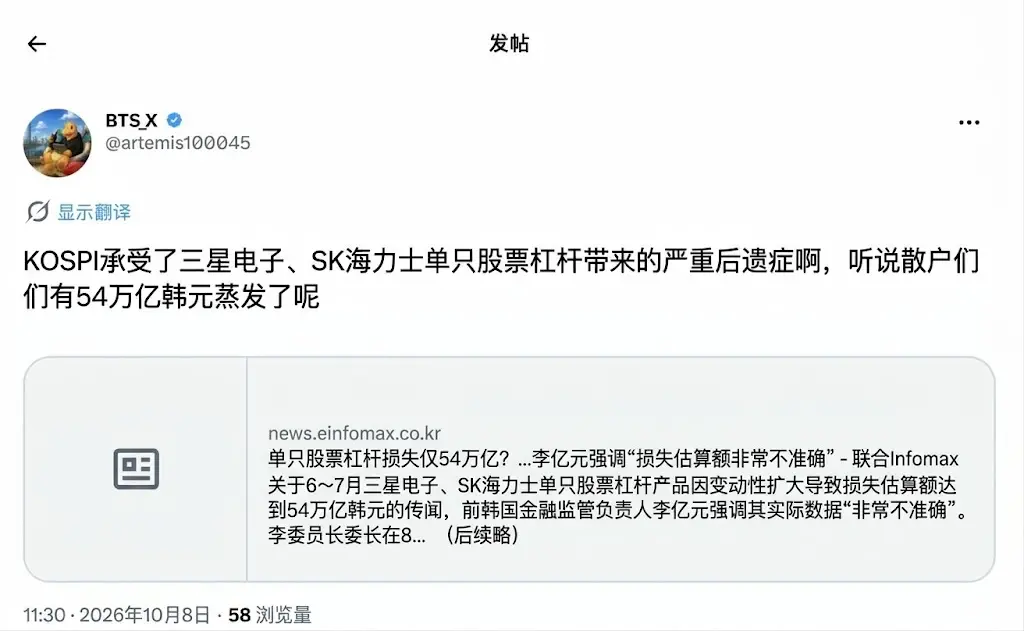
ある投稿では、関連する推定を引用し、小口投資家が単一株レバレッジ商品での資産損失規模が54兆ウォン(約2835億元)に達したとされています。この数字は、市場の変動における高リスクデリバティブの巨大な殺傷力を反映していますが、その統計基準や計算サンプルについて多くの議論を引き起こしています。
レバレッジ商品は株価の変動を著しく増幅します。
市場が下落すると、ポジションの縮小が追加証拠金を引き起こし、投資家は受動的にポジションを解消せざるを得ず、下方圧力を加速させます。一方、単一株レバレッジETFの日次リバランスメカニズムが特定の取引日に対象株の売圧を増幅するかどうかは、商品構造と実際の資金の流れを具体的に分析する必要があり、一概には言えません。
7月のイ・スンホの爆死から、ソーシャルプラットフォーム上での54兆ウォンの巨額損失に対する驚きの声は、市場の逆転時における高レバレッジ取引の極端な脆弱性を露呈しました。
したがって、韓国株式市場の今回の調整は、投資家がAI産業の成長見通しを再評価したことに加え、市場の逆転時における高レバレッジ取引の脆弱性を浮き彫りにしています------株価が持続的に上昇しなくなると、レバレッジによる利益の優位性は迅速にリスクに転じる可能性があります。
一部の小口投資家にとって、残酷なのは一時的な損失ではなく、市場の反発前に資金不足で強制的に退場させられることです。
前OpenAI研究員で、25歳で「ウォール街のAI新株神」と称されたレオポルド・アッシェンブレナー(Leopold Aschenbrenner)は、7月末に4倍レバレッジで爆死し、テクノロジー株の反発前夜の「惨劇」の典型例です。
 リスク警告