ステーブルコインカードの真実:お金を節約できず、Visaを覆すこともできない
 核心的な視点

 ステーブルコインは最終的に何を代替できるのか?客観的に言えば、答えは清算決済の段階とクロスボーダー外貨交換である。それは取引の背後にある基盤資金の通路を改造する。しかし、国内のカード取引における最大のコストの源は、決済インフラには決して存在しない。
著者|Vaidik Mandloi
編纂|Luffy,Foresight News
知っていますか?7月の暗号通貨クレジットカードの消費額は7.59億ドルを超え、取引件数は900万件に達しました。これは昨年同期の約2.5倍です。そして、そのうち90%以上の取引額は依然としてVisaカードで支払われています。
ほぼすべての暗号バンクカードプロジェクトは同じストーリーを語っています:ステーブルコインの支払いチャネルに依存し、カード組織の手数料を回避し、節約したコストを商人に還元するというものです。以前、私たちはStripeがステーブルコインに基づくクロスボーダー決済リンクを構築する際に、この論理についても探討しました。
そのため、私は一つの核心的な問題を深く研究しました:伝統的なカード組織を排除した場合、現実には何が起こるのでしょうか?Visaやマスターカードを排除することで本当に商人はコストを削減できるのでしょうか?ステーブルコインは決済構造のどの層を代替できるのでしょうか?
最終的に得られた結論は、私の予想を完全に裏切るものでした。
決済システムはどのように機能するのか
答えを見つけるためには、まず消費者がカードで支払う際、手数料がどこに流れているのかを明確にする必要があります。私が最初に気づいたのは、一般的な誤解です:暗号業界の多くの関係者を含め、皆がVisaのようなカード組織が最大の手数料を取っていると思っているのです。
実際はそうではありません。商人が100ドルの報酬クレジットカード消費を受理するには、約2.2%の商人割引率を支払う必要があり、合計2.2ドルです。重要なのは、この2.2ドルはVisaのポケットに入るのではなく、三者に分配され、その配分比率は均等ではありません。
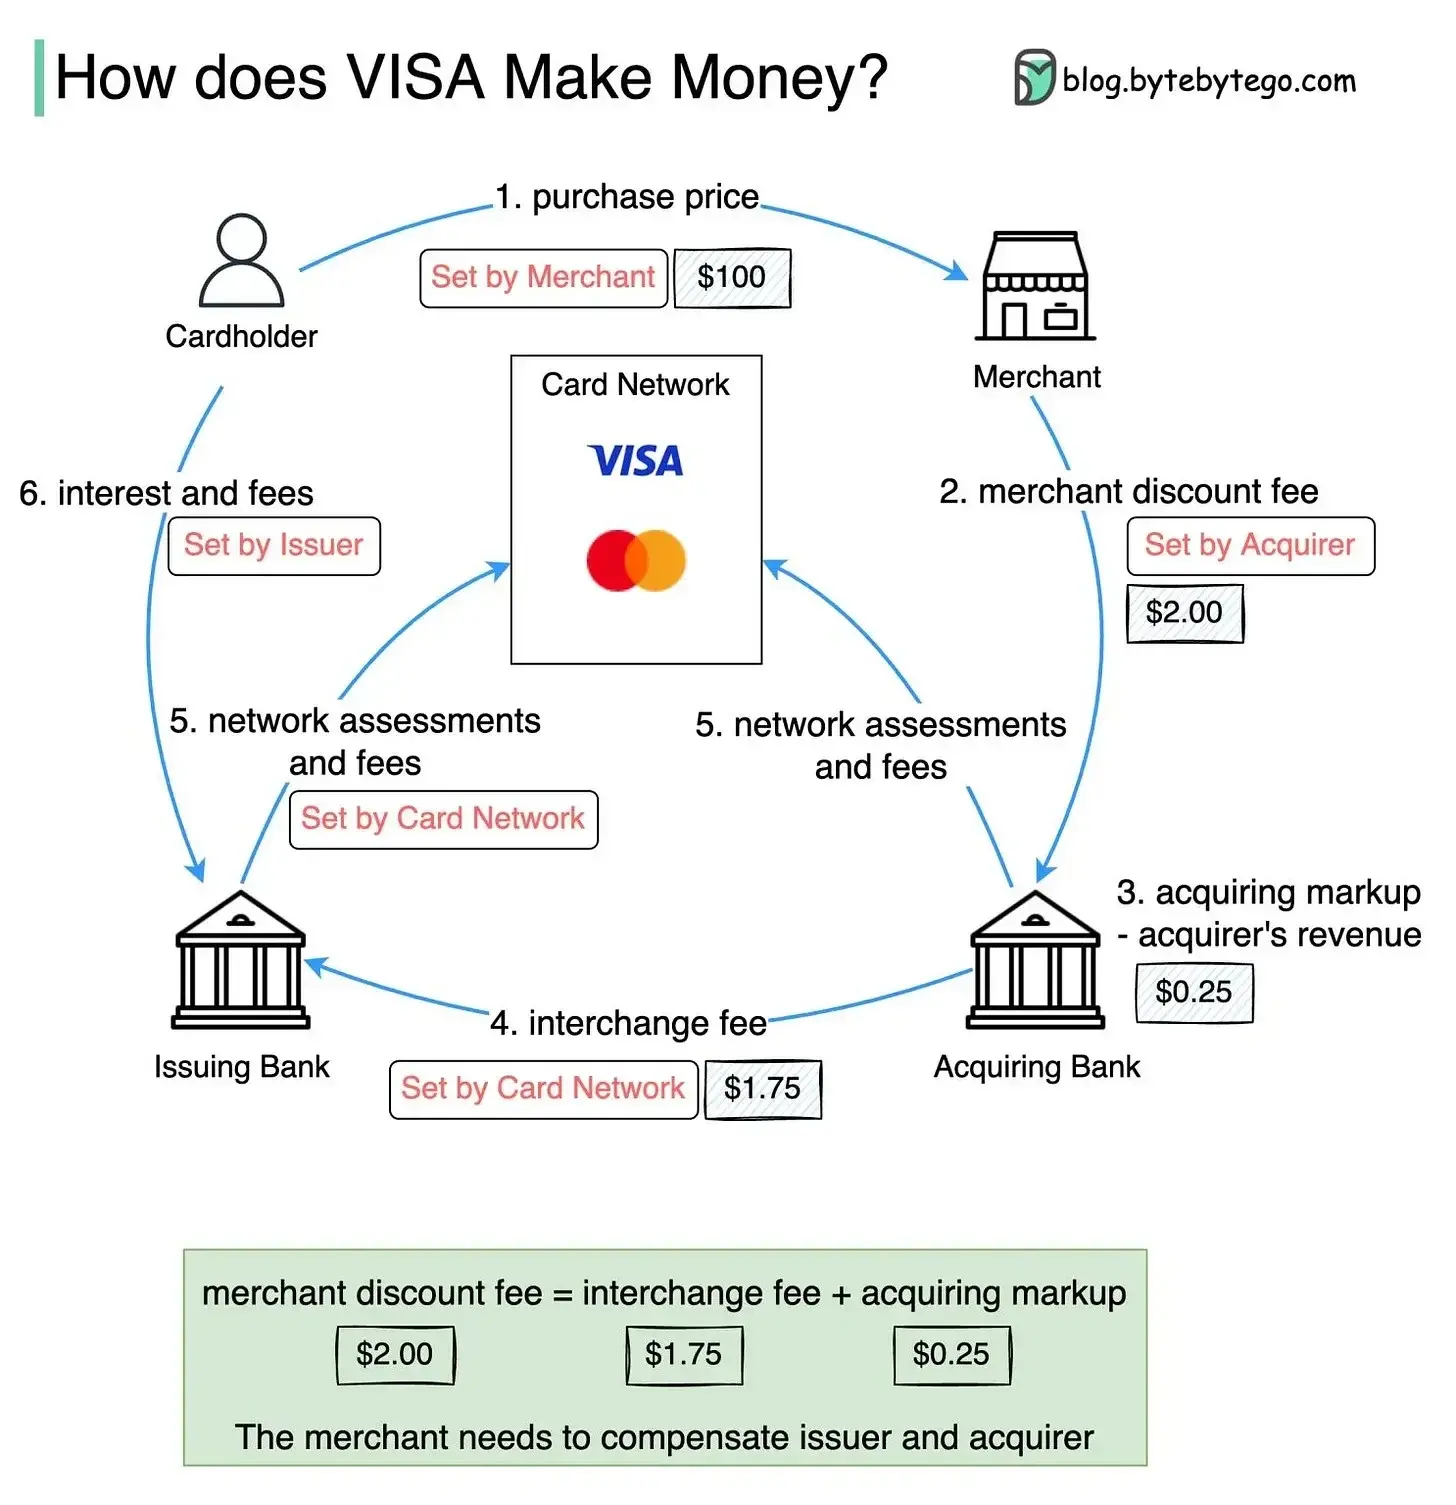
· 最大のシェアは約1.75ドルで、発行銀行に帰属します。つまり、消費者にクレジットカードを発行する機関です。この費用は交換手数料と呼ばれ、商人の総手数料の70%から80%を占めます。
· 次に、商人側の決済処理業者(受取機関)が0.30ドルから0.70ドルのサービス料を取ります。
· 最後に、すべての人が覆そうとしているカード組織Visa / マスターカードが、0.13ドルから0.18ドルの評価料を取ります。これは商人の総支出の約7%から9%に過ぎません。
つまり、Visaを単に排除するだけでは、チェーン全体の中で最小の費用を削減することに過ぎません。そして、Visaが少額の手数料を取る理由にも根本的な理由があります。
Visaは誰にも信用を提供せず、信用リスク、拒否の争い、詐欺損失を負担する必要がありません。実際、Visaは資金の移動にも関与していません。Visaは単なる情報伝送ネットワークであり、ユーザーが商人の端末でカードをスワイプしたときにのみ起動します。Visaの仕事は、商人の端末と発行銀行の間で承認情報を双方向に伝達し、システム全体の運用ルールを策定することです。実際に最も重要な機能を担っているのは発行機関です。
発行機関は消費者に信用を提供し、貸倒リスクを負担します。同時に、消費者が請求書の返済日までの資金占有コストを負担し、交換手数料を利用してクレジットカードの報酬プログラムを補助し、ユーザーにカードの使用を促します。
これにより、Visaは非常に魅力的なビジネスモデルを構築しています。2025年、Visaは14.2兆ドルの決済取引額を処理し、取引件数は2575億件に達し、400億ドルの純収入を創出し、純利益率は50%に近づきます。平均して1件の取引で約0.13ドルを稼ぐことが、すべての利益の源です。Visaが世界で最も時価総額の高い企業の一つに入るのは、単に1件のクレジットカード手数料が高いからではなく、毎年数千億件の取引を処理し、限界コストがほぼゼロであり、信用リスクを全く負担しないからです。
次に、ステーブルコインのクレジットカードが直面する最も厄介な現実の問題に入ります。
市場に出回っているすべてのステーブルコインのクレジットカードはデビットカード製品に属します。消費が発生する前に、資金はすでにUSDCやUSDTの形でユーザーのウォレットに保管されています。資金占有の周期は存在せず、循環信用による利息収入も発生しません。これにより、この種のカードは完全に異なる経済モデルに置かれています。
さらに、アメリカ合衆国議会は2010年に「ダービン修正案」を制定し、資産規模が100億ドルを超える銀行が発行するデビットカードの交換手数料の上限を1件あたり0.21ドル+0.0005に固定しました。ほとんどのステーブルコインのクレジットカードプランは、資産が100億ドル未満の小規模な提携銀行(デジタルバンク)と提携し、ダービン法の制約を受けないことを選択しています。これも金融テクノロジー業界で一般的に採用されている提携銀行モデルです。
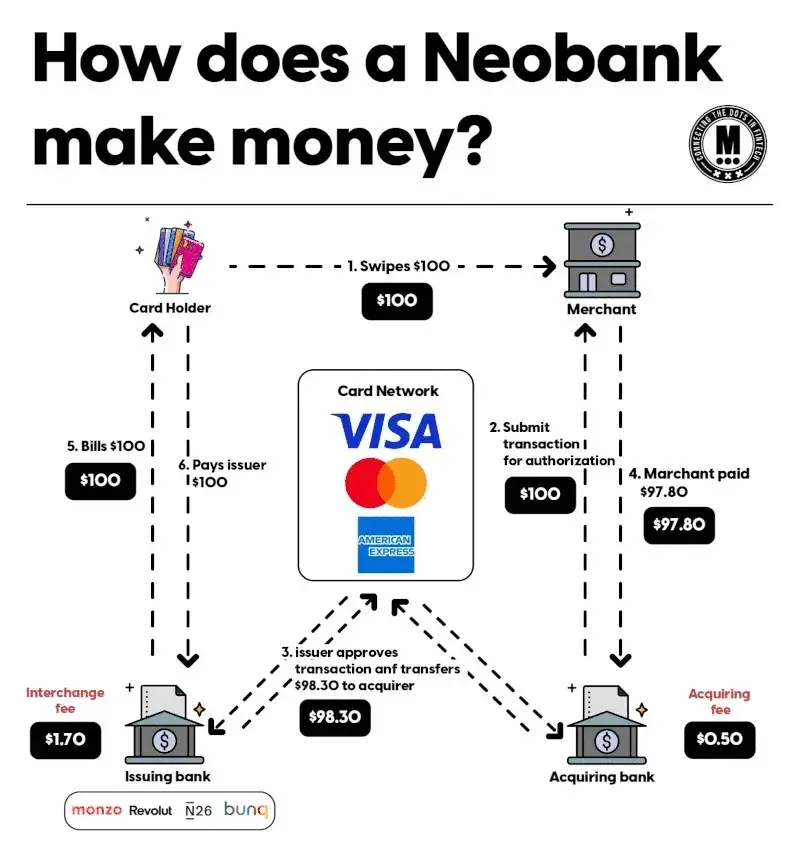
制限のない双方向情報ネットワークのデビットカードの交換手数料は、現在平均して1件あたり約0.62ドルです。比較すると、100ドルの取引に対して、報酬クレジットカードは2.2ドルの総収入を生み出すことができますが、ステーブルコインのデビットカードはより高い免除手数料が適用されても、総収入は0.62ドルに過ぎません。プロジェクト側はこの62セントからカード組織の費用、処理業者の費用、提携銀行のコストを支払い、詐欺損失や運営費用をカバーした後に、残りの余地を商人に還元することを考慮する必要があります。
ステーブルコインは本当に何を代替できるのか?
以上のことから、Visaを排除して節約できる手数料は微々たるものであり、デビットカードの交換手数料に依存して運営されるステーブルコインのクレジットカードの利益空間は非常に狭いことがわかります。しかし、ステーブルコイン決済の価値は、微々たるカード組織の費用を節約することではなく、決済構造の中でより核心的な部分を代替する可能性にあるかもしれません。
そのため、私は以前の「Stripeが独自のブロックチェーンを構築する」記事を振り返りました。この記事では、1件のクロスボーダー決済を7つの料金段階に分解しました:受理、プロセス調整、ライセンス遵守、保管、外国為替交換、発行、清算決済。私は国内のカード取引をこの7層の構造に照らし合わせ、どの段階で実質的な変化が起こるかを分析しました。
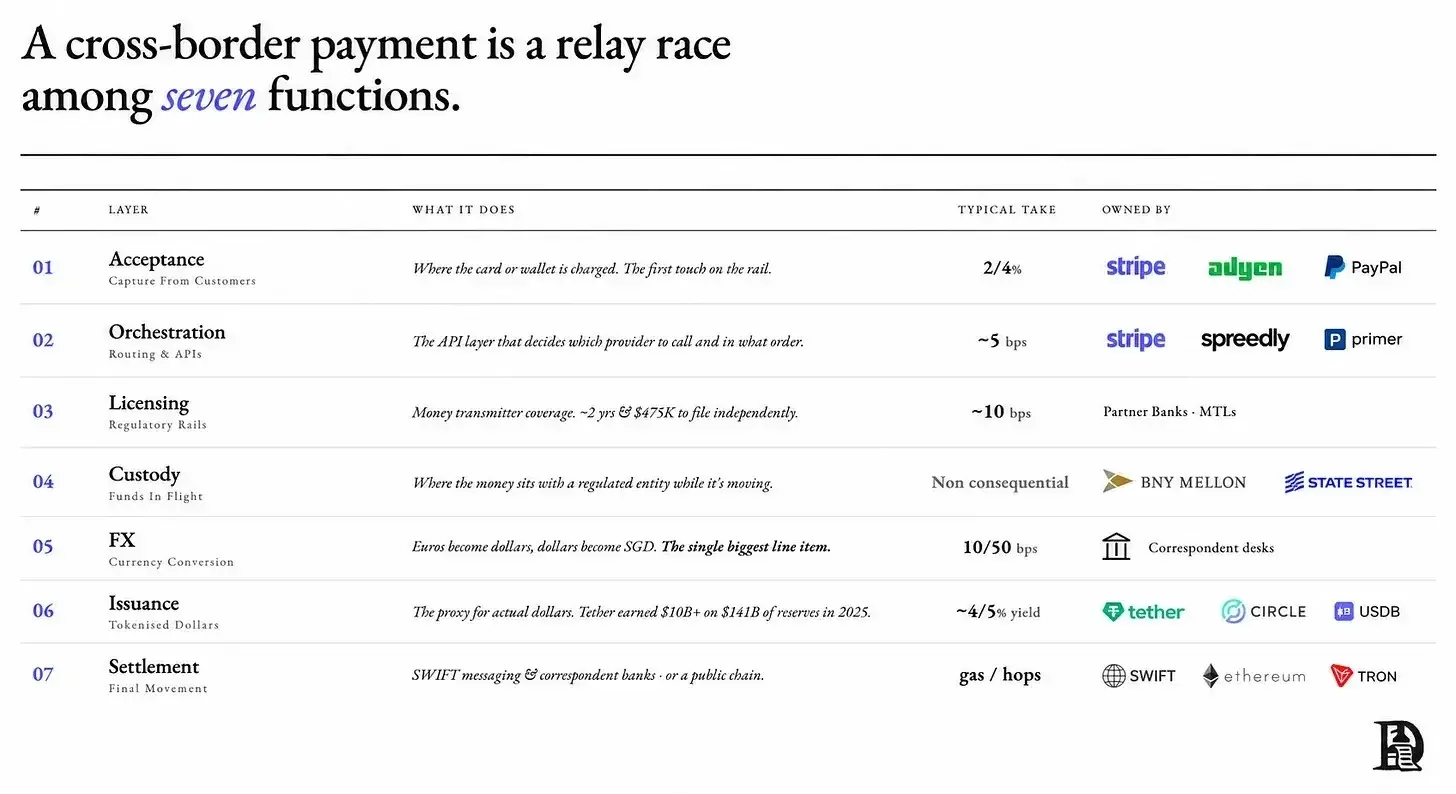
商人の視点に立つと、取引受理層は全く変わっていません。プロセスはそのままで、商人は端末を備え、ユーザーはカードをスワイプし、依然として受取機関に商人割引率を支払う必要があります。商人は、カードの背後にある資金の出所がUSDCであることを認識することすらできません。商人の請求書には、この取引は通常のVisa取引と何の違いもありません。同様に、プロセス調整層は依然としてVisaまたはマスターカードを経由し、発行段階は依然として提携銀行およびカード組織のBIN番号に依存しています。ステーブルコインが誕生する前から、金融テクノロジー企業はこのモデルを使用しており、本質的な革新は起こっていません。
実際に変化が起こるのは後端の段階であり、最も見落とされがちな部分です。
清算決済層は、ステーブルコインが唯一根本的な変革をもたらすことができる段階です。従来のモデルでは、発行銀行とカード組織間の取引清算はT+2周期で行われ、週末の休業やバッチ処理が重なります。この痛点を最適化するために、RainなどのサービスプロバイダーはVisaとの間でステーブルコインの日次清算をサポートしています。マスターカードもUSDC、PYUSD、RLUSDなどのステーブルコインを受け入れて日内清算を実現し始めました。これにより、従来のT+2清算が大幅に圧縮され、リアルタイム清算に近づき、発行銀行が本来占有されていた運転資金を解放します。
しかし、運転資金の最適化によって得られる利益はすべて発行機関に帰属します。商人が支払う割引率は、清算の迅速化によって引き下げられることはありませんし、消費者のチェックアウト体験にも何の違いも感じられません。
ステーブルコインのT+0清算の唯一の受益者はカード運営者であり、2日間の資金を前払いする必要がなくなります。ステーブルコインがもたらす革新は、本質的に発行機関の資金管理を最適化することです。規模が大きくなれば利益は期待できますが、商人や消費者に追加の利益をもたらすことはできません。同時に、Visaは手数料を引き下げる動機を持っていません --- --- 清算資金の占有コストは常にVisaが負担するものではなく、圧力は常に発行銀行にかかっています。たとえステーブルコインの清算が発行銀行の資金コストを下げたとしても、Visa自身のコストは変わらず、商人の料金は当然そのまま維持されます。
注目すべきは、Visaとマスターカードがステーブルコインの清算を抵抗しているのではなく、むしろ自らのネットワークに統合していることです。Visaは2021年からイーサリアムやソラナネットワークでUSDCによる清算をサポートしており、現在の年次清算規模は70億ドルに達しています。マスターカードは数ヶ月前にBVNKを買収し、自身のステーブルコインインフラを拡充しました。両社のカード組織は、「ステーブルコインは既存の決済構造を覆すことはなく、むしろこのシステムを強化する」と表明しています。
主要なカード組織はステーブルコインによって覆されることはなく、逆にそれを取り入れ、自身の清算層のアップグレードプランとして利用しています。Visa上で運営されるすべてのステーブルコインのクレジットカードは、Visaを覆すと主張しながら、同時に取引量を提供し、継続的に手数料を支払っています。
さらに補足すると、Stripeに関する関連記事で述べたように、ステーブルコインは確かにクロスボーダー決済コストを削減し、多層の中間銀行を省くことができるという主張は成立します。しかし、シーンを区別する必要があります。クロスボーダー決済の核心的な痛点は外国為替交換と多層の仲介であり、国内消費は完全に異なる料金構造です。業界はクロスボーダー決済で検証された論理を国内消費シーンに直接適用することは、実際のコスト構造には合致しません。
ステーブルコインがクロスボーダー決済を可能にする論理は非常に堅実ですが、国内消費に落とし込むと、手数料の流れを整理した後にこの物語が成立しにくいことがわかります。
結局、ステーブルコインは何を代替できるのでしょうか?客観的に言えば、答えは清算決済の段階とクロスボーダー外国為替交換です。それは取引の背後にある基盤資金の通路を改造するものです。しかし、国内のカード取引における最大のコスト源は、決済インフラの上には存在しません。
 リスク警告