SuperEx レポート:プライベートウェルスマネジメント月次レポート — 2026 年 9 月
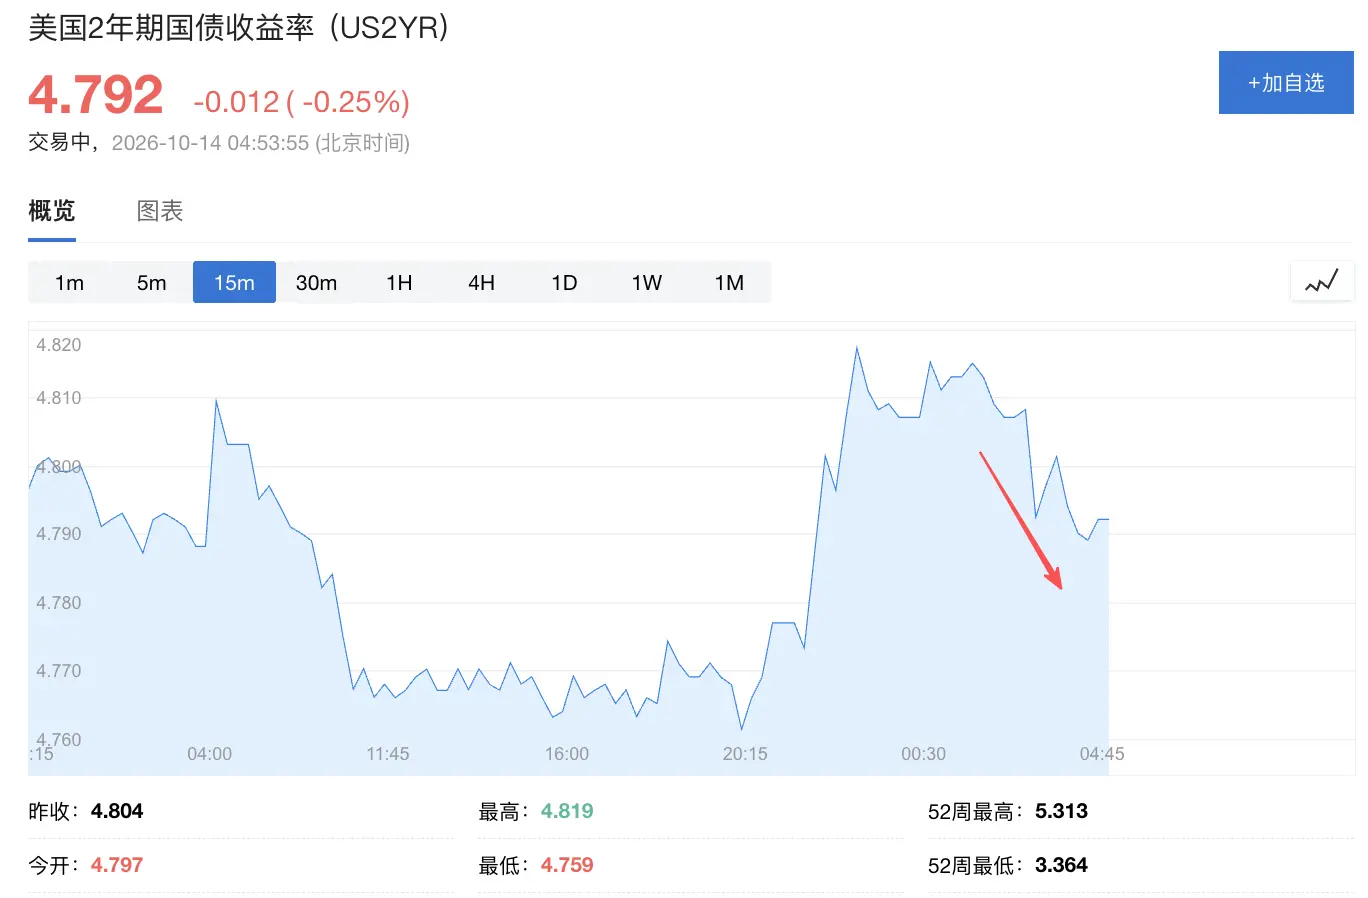
 市場は同時にインフレの上昇、連邦準備制度の金利引き上げ、高い債券利回りに直面していますが、それでもETFの資金流入に依存して上昇を遂げています。これは暗号資産の機関需要と市場の弾力性が強化されていることを示しています。
データ口径の説明
本報告のデジタル資産価格は、CoinMarketCapの2026年9月1日と9月30日の歴史的スナップショットを使用しています。アメリカの現物BTC、ETH ETFデータはFarside Investorsの日次トータルデータを集計したものです。マクロデータは、米連邦準備制度、アメリカ労働統計局、アメリカ経済分析局の公開資料を使用しています。特に明記されていない限り、本文の統計期間は2026年9月です。
9月の概要
2026年9月、暗号市場は8月の修復トレンドを継続しましたが、相場を推進する論理は変化しました。
8月の上昇が主に評価の修復、リスク選好の回復、ETF資金の再流入から来ているとすれば、9月は真のストレステストのようでした:アメリカのインフレが再び加熱し、米連邦準備制度が25ベーシスポイントの利上げを行い、米国債の利回りは高水準を維持しましたが、BTC、ETHおよび一部の高弾性資産は依然として上昇を記録しました。
CoinMarketCapの同源歴史的スナップショットによると、BTCは9月1日の77,403.62ドルから9月30日の83,553.85ドルに上昇し、区間の上昇幅は約7.95%です;ETHは2,417.84ドルから2,683.68ドルに上昇し、上昇幅は約10.99%です。
これは、金利環境が引き締まる中で、暗号資産が依然として強い相対的な弾力性を示していることを示しています。ただし、BTCは月内に一時約87,364ドルに達した後、83,500ドル近くに戻ったことから、市場は無圧力の一方向の上昇段階には入っていないことも示しています。
市場回顧:1ヶ月で3回の価格変換を完了
9月の市場は大きく3つの段階に分けられます。
第一段階:月初の高位整理
9月初め、BTCは78,000ドル近くで振動しました。市場は一方で8月の上昇後の利益確定を継続し、他方で雇用、インフレ、米連邦準備制度の会議から新しい方向性を待っていました。
この段階ではETF資金が明らかに変動しました。9月1日、アメリカの現物Bitcoin ETFは2.365億ドルの純流出を記録しましたが、9月3日には7.308億ドルの純流入を記録し、機関が体系的に退出していないことを示しています。重要なマクロデータの発表前に調整のリズムを取っているのです。
第二段階:インフレと利上げの圧力の集中放出
アメリカ労働統計局のデータによると、8月の非農業雇用は162,000人増加し、失業率は4.1%を維持しました。その後発表された8月のCPIは前月比0.4%上昇、前年同月比3.4%上昇;コアCPIは前月比0.3%上昇、前年同月比2.4%上昇しました。++アメリカの雇用データ++;++アメリカのCPIデータ++
9月16日、米連邦準備制度は連邦基金金利の目標範囲を25ベーシスポイント引き上げ、3.75%から4.00%にしました。投票結果は12票賛成、0票反対でした。これは明確な引き締めの動きであり、米連邦準備制度は同時にインフレが依然として高いことを示しました。++米連邦準備制度9月声明++
利上げ前後、ETF資金は一時的に弱含みました。9月15日、BTC ETFは4.504億ドルの純流出;9月16日にはさらに2.959億ドル流出しました。ETH ETFは9月16日に2.241億ドルの純流出を記録しました。
これは機関資金がマクロリスクを無視しないことを示しています。長期的な配置論理が変わらなくても、インフレ、金利、債券利回りは資金が市場に入るタイミングと価格に影響を与え続けます。
第三段階:ETFの回流がリスク選好の修復を促進
米連邦準備制度の決定が出た後、市場は迅速に再価格設定を完了しました。9月17日から29日まで、BTC ETFは連続して複数の取引日で純流入を記録し、9月21日には単日純流入が9.99億ドルに達し、9月22日にはさらに7.147億ドルの流入がありました。
この段階で、BTCは一時87,000ドルを突破し、ETH、SOL、LINKなどの資産も同時に強くなりました。市場は単純なBTCの修復から、主流資産と一部の高弾性資産の共同上昇へと拡大しました。
しかし、9月の最後の数取引日で、BTCは高値から戻り、9月30日にはBTC ETFも1.487億ドルの純流出を記録しました。これは高値での利益確定が依然として存在し、資金が完全に価格を無視して持続的に流入していないことを示しています。
主要デジタル資産のパフォーマンス
CoinMarketCapの9月1日と9月30日の歴史的スナップショットによると:
l BTC:77,403.62ドル → 83,553.85ドル、約 +7.95%
l ETH:2,417.84ドル → 2,683.68ドル、約 +10.99%
l BNB:682.75ドル → 768.18ドル、約 +12.51%
l XRP:1.3516ドル → 1.4884ドル、約 +10.12%
l SOL:99.99ドル → 117.99ドル、約 +18.00%
l LINK:11.22ドル → 14.36ドル、約 +27.99%
l DOGE:0.08164ドル → 0.09447ドル、約 +15.72%
l TRX:0.3223ドル → 0.3374ドル、約 +4.69%
9月で最も注目すべき変化は、高弾性資産が再びBTCを上回ったことです。LINK、SOL、DOGEの区間上昇幅はすべてBTCを超えており、資金のリスク選好がコア資産から外側に拡散していることを示しています。
しかし、この拡散はすべてのアルトコインが一斉に上昇する段階に入ったことを意味するわけではありません。資金は依然として流動性が高く、物語が明確で、機関の関心がある資産に集中しています。資産管理口座にとって、少数の高弾性資産の上昇を全面的な「アルトシーズン」と直接理解することはできません。
機関資金とETFの動向
Farside Investorsの日次データ集計によると、9月のアメリカ現物Bitcoin ETFは累計純流入が約26.477億ドルでした。そのうち13取引日で純流入が記録され、8取引日で純流出が記録されました。
Ethereum ETFは9月に累計純流入が約8.313億ドルで、同様に13取引日で純流入、8取引日で純流出がありました。
その中で:
l BTC ETFの最大単日純流入:9月21日、約9.99億ドル;
l BTC ETFの最大単日純流出:9月15日、約4.504億ドル;
l ETH ETFの最大単日純流入:9月21日、約2.70億ドル;
l ETH ETFの最大単日純流出:9月16日、約2.241億ドル。
8月と比較して、9月のBTCとETH ETFの月次純流入規模は減少しましたが、依然として正の流入を維持しています。これは機関の配置需要が消えていないことを意味し、マクロデータと価格位置に対してより敏感になっていることを示しています。
ステーブルコインと市場流動性
9月のステーブルコインの時価総額は引き続き穏やかに増加しましたが、増加速度はリスク資産の価格上昇幅に比べて明らかに低いです。
CoinMarketCapのスナップショットによると:
l USDTの時価総額は約1,832.77億ドルから1,837.66億ドルに上昇し、約0.27%の増加;
l USDCの時価総額は約736.06億ドルから740.10億ドルに上昇し、約0.55%の増加;
l 両者の合計時価総額は約2,568.83億ドルから2,577.76億ドルに増加し、約8.93億ドルの増加、増加率は約0.35%。
これは9月の相場がステーブルコイン供給の大規模な拡張によって推進されていないことを示しています。価格の上昇は、ETF資金、既存資金のリスクエクスポージャーの増加、および市場内部の資産のローテーションから来ています。
資産管理口座にとって、これは重要な信号です:市場の需要は改善していますが、システム的流動性は価格と同期して急速に拡張していません。したがって、ポートフォリオには十分なステーブルコインと調整可能な資金を保持する必要があります。
クロスアセットの観察:暗号資産のパフォーマンスが相対的に際立つ
9月の伝統的資産のパフォーマンスは分化しています。公開された月次市場統計によると、ダウ平均とS&P500は月次下落を記録しましたが、テクノロジー株を中心としたナスダックは正の収益を維持しました。高金利と長期米国債の利回りの上昇は、金融、不動産、公益事業、高負債企業に圧力をかけていますが、AIと半導体分野は依然として資金の支持を受けています。
金は9月末に1オンス4,100ドルを上回って維持されましたが、月内の高値から戻りました。それに対して、暗号資産は米連邦準備制度の利上げ期間中に全体的な上昇を実現し、BTCとETHの価格設定論理がもはや伝統的な高評価リスク資産と完全に同じではないことを示しています。
ただし、これは暗号資産がマクロサイクルから脱却したことを意味するわけではありません。9月のETFの流入と流出はFOMCの前後に高度に集中しており、金利が短期的な資金行動に影響を与え続けることを十分に示しています。
SuperExプライベートウェルスの見解
私たちは10月の市場について中立的にやや楽観的ですが、高ボラティリティの段階で集中して追い上げることはお勧めしませんという判断を維持しています。
9月の市場は3つのことを証明しました:
l ETF資金は依然としてBTCとETHの最も重要な増量資金源の一つです;
l 米連邦準備制度の利上げは短期的なボラティリティを生むことができますが、デジタル資産の中期的な修復構造を破壊することはありません;
l 高弾性資産がBTCを上回り始めましたが、市場は依然として構造的なローテーションを主とし、無差別な上昇ではありません。
プライベートウェルスの顧客にとって、10月の重点は最も上昇幅の大きい資産を探すことではなく、ポートフォリオ内の異なる資金の役割を再確認することです:
l コア配置:BTC、ETHなどの高流動性資産で中長期市場エクスポージャーを担う;
l 収益配置:SuperEx Earnなどの製品を通じて、方向性取引に一時的に参加しない資金を管理する;
l 機会配置:SOL、LINK、RWA、支払いおよびインフラなどの高弾性方向に注目し、単一資産の重みを制御する;
l 流動性準備:ステーブルコインを保持し、下落、マクロイベント、および一時的な配置機会に備える;
l 取引配置:契約およびコピー取引資金は長期保有から隔離し、レバレッジのボラティリティが全体の資産安全に影響を与えないようにする。
8月と9月の上昇で利益を得たユーザーにとって、10月に最初に行うべきことは必ずしもポジションを増やすことではなく、価格上昇によって資産比率が受動的に偏移していないかを再確認することです。
最後に
2026年9月は非常に参考価値のある月でした。
市場は同時にインフレの上昇、米連邦準備制度の利上げ、高い債券利回りに直面しながらも、ETF資金の回流によって上昇を完了しました。これは暗号資産の機関需要と市場の弾力性が強化されていることを示しています。
しかし、ステーブルコインの供給増加率は限られており、ETF資金は月末に再び流出し、BTCも87,000ドル以上の上昇を完全に維持できませんでした。これらの信号は、市場が改善していることを示していますが、価格やリスクを無視できる段階にはまだ達していないことを思い出させます。
プライベートウェルスマネジメントにとって、本当に重要なのは10月の最高点を予測することではなく、ポートフォリオがトレンドに参加でき、予測の誤りに耐えられることを確保することです。
免責事項
この記事は市場情報、製品教育、一般的な資産管理研究のためのものであり、投資アドバイス、取引アドバイス、財務計画サービス、または収益の約束を構成するものではありません。文中の資産配分フレームワークは資金管理の考え方を説明するためのものであり、すべてのユーザーに適用されるものではありません。
デジタル資産の価格は大きく変動し、契約やその他のレバレッジ製品は利益と損失を拡大する可能性があります。過去の価格、ETF資金の流れ、過去のパフォーマンスは未来の結果を示すものではありません。ユーザーは自身の財務状況、投資経験、リスク耐性に基づいて独立して意思決定を行い、SuperExの最新製品ページ、サービス条項、リスク警告を基準としてください。
SuperExについて
世界初のWeb3駆動の暗号通貨取引所として、SuperExはWeb3エコシステムの構築を推進することに専念しており、SuperEx DAO、SuperEx Web3 Wallet、Super Start、SuperEx P2P、SuperEx Stock Markets、SuperEx Copy Trading、SuperEx Earn、SuperEx DAO Academyなどの製品とサービスを提供しています。
現在、SuperExは1,000万人以上のユーザーにサービスを提供しており、コミュニティは世界166カ国と地域に広がり、1,000以上の暗号資産の現物および契約取引をサポートしています。
 リスク警告