銀行が次々とステーブルコインに参入し、暗号ネイティブドルは依然としてユーザーの自由をより理解している。
 USDDの広報責任者Yvonne Chiaは、ChangeNOWのインタビューで暗号ネイティブステーブルコインの競争優位性を解説しました:銀行口座不要の自由なアクセス、24時間365日の決済とGasFree、収益還元のsUSDD、オンチェーンで検証可能な準備金、そしてEthereumとBNB Chainに拡張されたマルチチェーンのレイアウト。
伝統的な金融の巨頭たちがデジタルドルの分野に殺到する中、USDDの広報責任者Yvonne Chiaは、分散型ステーブルコインの競争優位性を深く分析しました。7×24時間のサービス、資産の自己管理、透明な収益メカニズムを活用することで、分散型ステーブルコインは伝統的な銀行が模倣できない独自の利点を持っています。
伝統的な金融界はすでにステーブルコインの価値を正式に認識しています。大手商業銀行がステーブルコインの決済チャネルを試験運用し、世界の銀行連合が数億ドルを投じて自社のデジタルトークンを発行する中、多くの老舗金融機関がブロックチェーン技術への接続を急いでいます。
しかし、銀行がステーブルコインのインフラを導入するにつれて、根本的な問題が浮上しています。銀行が自らステーブルコインを発行・運営した場合、ユーザーは本当に暗号通貨の恩恵を享受しているのか、それとも単により効率的な伝統的銀行サービスを体験しているだけなのか?
ドルが単にデジタル化された外見を持つだけでは、利用のハードルを下げたり、より大きな実用価値を解放したりすることはできません。暗号ネイティブなステーブルコインの真の価値は、ユーザーが独立して資金を管理できることにあります。ユーザーは資産を自ら保有し、営業時間に制限されることなくいつでも送金でき、また、オンチェーンの機会に直接参加し、資産の管理状況をいつでも確認できます。
最近、USDDの広報責任者Yvonne ChiaはChangeNOWのインタビューを受けました。インタビューの中で、彼女はUSDDなどの暗号ネイティブなステーブルコインと伝統的な銀行システムの違いを深く分析し、オープンで分散型のソリューションがなぜデジタル金融の未来に全く異なる新しいモデルをもたらすことができるのかを解説しました。
一、自由なアクセス、それとも厳しい制限?
世界の数十億人にとって、伝統的な銀行口座を開設し、保有することは、依然として煩雑な書面手続き、最低預金額、地域制限、長い承認プロセスを避けることができません。たとえ銀行がバックエンドでステーブルコインネットワークに接続しても、関連サービスは依然として伝統的なコンプライアンスの壁や中間機関の管理に制約されています。
暗号ネイティブなステーブルコインはこのモデルを根本的に覆しました。Yvonneはインタビューで次のように述べています。
「比較すると、USDDのようなステーブルコインを使用する場合、スマートフォンが1台あれば、ネットワークに接続するだけで、すぐにウォレットを作成し、自分の資金をすぐに管理できます。」
USDDを使えば、ユーザーはもはや伝統的な金融機関に依存する必要はなく、個人のウォレットを通じて直接デジタルドルを使用できます。
これは金融サービスを根本的に変えました。ユーザーはもはや単一の機関のサービスフレームワーク、営業時間、口座ルールに制限されることなく、資産の保有、管理、移動を完全に自分で決定できます。
資産の自己管理は、ユーザーに財務決定においてより大きな自主権を与えます。どのウォレットを使用するか、資産をどこに移動するか、どのサポートされている分散型アプリケーションと相互作用するかは、すべてユーザーが自主的に選択でき、各取引を中央集権的な金融機関を介さずに行うことができます。
USDDはデジタルドルを特定の銀行やサービスプロバイダーへの依存から解放し、ユーザーがオープンなブロックチェーンエコシステムの中で自由に流通できるようにします。
二、24時間365日グローバル決済、それとも営業時間に制約される?
伝統的な決済システムは今でも数十年前の営業時間を踏襲しており、週末や法定休日にはサービスを停止し、国際決済は数日遅延することが多く、高額な電信送金手数料もかかります。
ブロックチェーンネットワークは年中無休です。日曜日の深夜や祝日でも、USDDは世界中で自由に流通し、伝統的な銀行の営業時間や決済ウィンドウに制約されることはありません。
「USDDは24時間いつでも送金でき、伝統的な銀行の営業時間に制約されることはありません。だから私の見解では、ある意味でステーブルコインはもはや銀行の役割を果たすだけでなく、伝統的な銀行が提供できるサービスを超えているのです。」
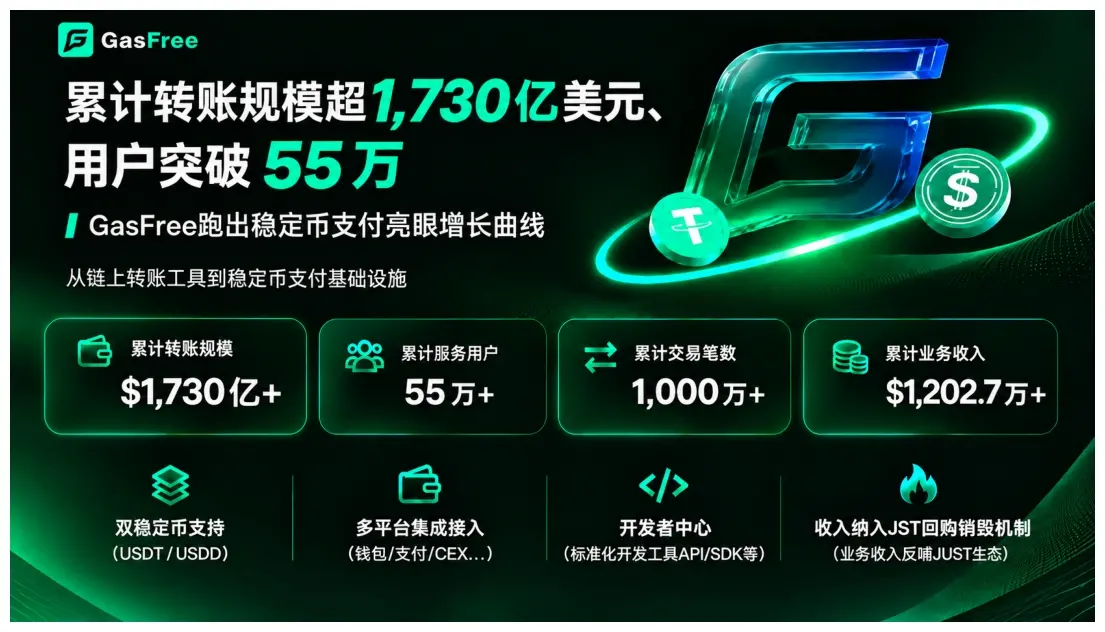
金融テクノロジーアプリよりもスムーズな日常の送金体験を提供するために、USDDは波場ネットワーク上にGasFree機能を統合しました。ユーザーはサポートされているウォレットを通じて送金する際、TRXを保有することなく、直接USDDでネットワーク手数料を支払うことができます。
これにより、ステーブルコインの普及におけるもう一つの実際の課題が解決されました。過去には、ユーザーがデジタルドルを送金する際にも、別のGasトークンを準備する必要がありました。GasFreeを有効にすると、条件を満たすユーザーは各送金ごとに約0.5 USDDを支払うだけで済み、同等の参考レートでの通常のUSDT送金の費用は約1.5 USDTです。
これらの最適化が重要である理由は、ステーブルコインの実用的な価値が単に価格の安定にあるわけではないからです。低コストの送金、シンプルで直感的なウォレット体験、そして24時間利用可能であることが、デジタルドルが日常の支払いとグローバルな価値の流通において真に実用的であるための鍵です。
三、利益をユーザーに還元、それとも銀行が利ざやを得る?
銀行と分散型ステーブルコインの最大の違いは、利益の分配方法にあります。
伝統的な銀行はユーザーの預金を吸収し、資金を利息を生む市場に投資し、大部分の利益を保持します。普通の預金者は相対的にわずかな利息しか得られず、より高い利益を得る製品にはしばしば制限、最低預金額、または固定期間があります。
ステーブルコインはデジタルドルの分野への参加の機会に新たな道を開きました。伝統的な銀行が資金を完全に貯蓄口座に置くのに対し、ステーブルコインはそうではありません。ユーザーは分散型プロトコルと透明な投資メカニズムを通じて、オンチェーンの利益を得ることができます。
USDDの目的は、価値を保有者に還元することです。USDD Earnを利用することで、ユーザーはUSDDを預け入れるとsUSDDを得て、Smart Allocatorシステムを通じて自動的にかなりの利益を得ることができます。全過程にロックイン期間はなく、ユーザーの資金に制限はありません。
ユーザーにとって、両者の違いは一目瞭然です。USDD Earnは柔軟性を保ちながら、資金効率の高いステーブルコインを提供し、伝統的な定期預金のように資金をロックすることはありません。
四、オンチェーン検証、それとも信頼機関?
伝統的な銀行に対して、顧客はその内部管理の資産負債表と定期的な監査開示を信じるしかありません。しかし、一旦危機が発生すると、その信頼は完全に崩れます。
USDDは「信頼に頼らず、検証に頼る」という原則を採用し、情報をオンチェーンで公開し、独立した検証をサポートします。
· オンチェーンの透明性:スマートコントラクトのアドレス、担保、Smart Allocatorの資金の流れなどの情報は公開されており、ユーザーはブロックチェーン上で直接確認できます。
· 構造化された開示:四半期ごとの財務報告は、準備金の配分、財務パフォーマンス、運営の進捗などの補足情報を提供します。
· 独立したセキュリティ監査:USDDは第三者のセキュリティ監査機関によってそのスマートコントラクトが評価され、潜在的な脆弱性が特定されます。
透明性は財務や技術的リスクを排除することはできませんが、ユーザーに評価の基準を提供します。USDDを利用することで、ユーザーは機関の保証に全面的に依存する必要がなく、自ら関連情報を独立して確認し、検証することができます。
五、単一ネットワークを超えて:オープンなマルチチェーン金融エコシステム
金融の自由は単にデジタルドルを手にすることだけでなく、資金があらゆる機会やアプリケーションシーンに届くことにあります。ステーブルコインが単一のネットワークやシーンに制限されると、オープンなブロックチェーン金融の潜在能力を十分に発揮することはできません。
2025年1月のプロトコルアップグレード以来、USDDは波場ネットワークからイーサリアムやBNBチェーンに拡大し、マルチチェーンのレイアウトをさらに充実させました。
マルチチェーンのレイアウトにより、USDDは異なるコミュニティ、流動性エコシステム、分散型アプリケーションをつなぐことができます。同時に、sUSDDもDeFi統合を通じてPendleやMorphoに拡大し、ユーザーにより多くのクロスエコシステムの収益戦略を提供しています。
よりマクロな視点から見ると、これらは徐々に相互接続された金融エコシステムを構築し、ユーザーが必要に応じてステーブルコインを移動、交換、構成できるようにしています。これらの機能は互いに切り離されたものではなく、相互に補完し合い、ステーブルコインという日常の金融基盤をより実用的にしています。
未来展望:相互接続、オープン、マルチチェーンの金融エコシステム
銀行は間違いなくステーブルコインのチャネルを利用してバックエンドの決済システムをアップグレードし続けるでしょう。しかし、真の金融の自由はオープンなネットワークに根ざし、資金が中間機関を介さずに各プロトコル間で自由に流通できることにあります。
USDDの機会は、単にドルにペッグされた資産を作ることにとどまらず、相互接続された金融エコシステムに依存し、デジタルドルを手の届くところに、高効率で流通させることにあります。自己管理から7×24時間の送金、柔軟な収益からマルチチェーンDeFiの接続まで、これらの機能により、ユーザーは資金をより自由に管理し、活用できるようになります。
現在、銀行は徐々にステーブルコインを伝統的な金融システムに統合していますが、暗号ネイティブなプロトコルはすでに、ステーブルコインがより広い世界を切り開くことができることを証明しています。
インタビューの全編を視聴するには、こちらをご覧ください:
USDDエコシステムを探索する:usdd.io
 リスク警告 リスク警告