네오뱅크 신흥은행
 핵심 관점

 칠행 코드로 결제 접속, 여덟 개 API로 은행을 분리하다.
저자:Will 아왕,두커트 핀테크
2026년 9월 29일, Stripe는 자사의 스테이블코인 제품 스택을 정리하는 긴 글을 발표하며 은행이 할 수 있는 일을 여덟 개의 제품 모듈로 나누었습니다. 발급, 수금, 자금 관리에서부터 달러 발행까지 이어집니다. 며칠 후, 암호화폐 지갑 회사 Privy의 창립자가 전체 암호화폐 및 스테이블코인 사업을 인수하게 했습니다.
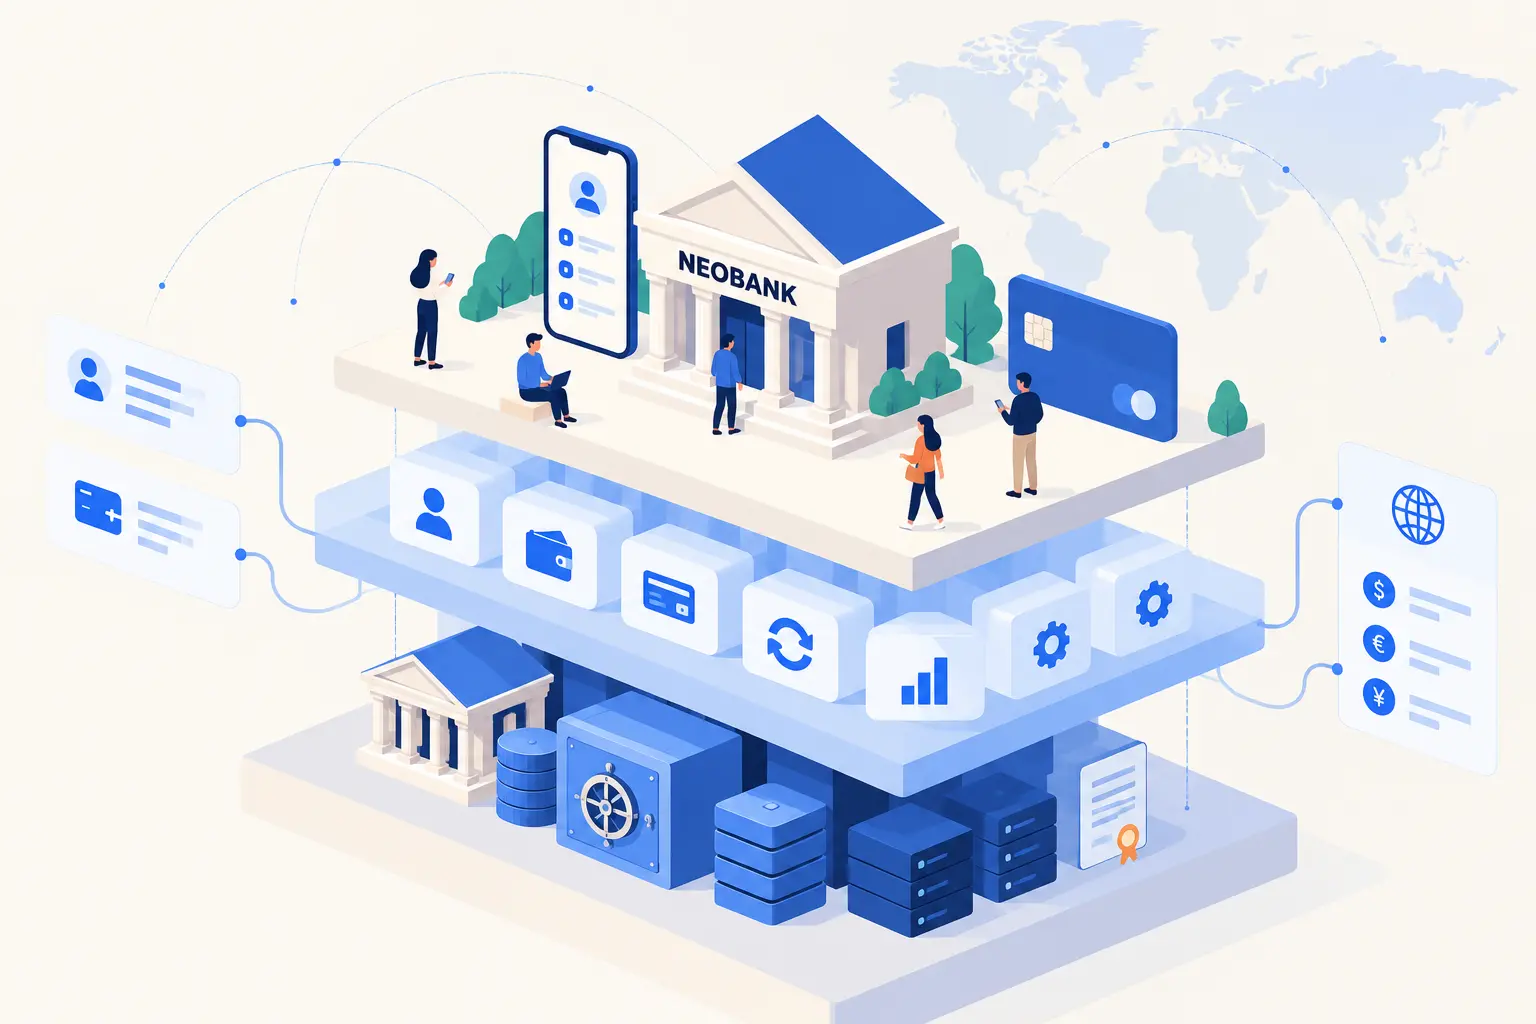
우리가 이전에 잘 알고 있던 네오뱅크는 은행을 프론트와 백오피스로 나누어 프론트는 스스로 운영하고, 백오피스는 협력 은행에 맡겼습니다. 그러나 이제 블록체인과 AI 시대에 Stripe는 백오피스를 하나하나의 모듈로 나누어 블록체인의 도움으로 누구나 은행을 조립할 수 있게 했습니다.
9월 25일, 창작자 플랫폼 Whop은 15분 만에 은행을 열 수 있다고 주장하며 네오뱅크 템플릿을 출시했습니다; Nubank는 더 일찍, 9월 10일 미국에 진출할 때, 자신의 라이센스가 아직 승인되지 않았음에도 협력 은행 Lead Bank와 Circle의 스테이블코인을 이용해 영업을 시작했습니다. 이전의 Nubank는 브라질에서 설립부터 은행 라이센스를 보완하는 데 13년이 걸렸습니다.
블록체인과 AI 시대에 모든 사람이 은행을 조립할 수 있게 되었습니다. 그러나 우리의 관찰은: 누구도 태생적으로 네오뱅크가 아니다. 점에서 면으로 (Nubank는 지역 신용에서 시작), 면에서 점으로 (Crypto는 태생적으로 글로벌이며, 이후 지역 침투를 한다)입니다.
진정으로 생각해야 할 문제는: 네오뱅크의 진입 장벽이 어디에 있는가? 나누어진 후, 각 스택의 각 층은 무엇으로 수익을 창출하는가? 회사는 어떤 단계에서 어느 층에 있어야 하는가? 미래에 에이전트가 사람을 대신해 거래를 시작하면, 가치 포착이 네오뱅크의 손에 떨어질 것인가?
1. 은행이 조립 가능한 비즈니스로 변하고 있다
경제학에는 제번스의 역설이 있습니다: 효율성이 높아질수록 사용량이 오히려 증가합니다. 네오뱅크도 이 길을 걸어왔습니다. 계좌 개설을 위해 창구를 방문해야 했던 점포에서, 이제는 프론트만 운영하고 예금과 정산은 협력 은행에 맡기는 앱으로, 한 사람을 서비스하는 비용이 한 번 줄어들 때마다, 은행 서비스 범위 밖의 사람들 또한 들어오게 됩니다.
현재 가장 성공적인 두 회사는 각각 독특한 고객층을 잡고 있습니다:
Nubank는 2013년 브라질에서 신용 기록이 없는 사람들을 대상으로 시작하여, 먼저 연회비 없는 신용카드를 제공하고 점차 계좌와 대출을 추가하였으며, 13년 후에야 은행 라이센스를 보완했습니다.
Revolut는 2015년부터 국경 간 환전과 선불 카드로 시작하여, 먼저 리투아니아 라이센스를 통해 유럽을 커버하고, 영국 현지의 완전한 라이센스를 얻는 데 11년이 걸렸습니다. 하나는 신용에서 시작하고, 다른 하나는 국경 간에서 시작하며, 모두 가벼운 것에서 무거운 것으로, 진행하면서 보완하는 길을 걸어왔습니다.
블록체인과 스테이블코인을 기반으로 한 네오뱅크는 업계에서 암호화 네오뱅크라고도 불립니다. 스테이블코인이 바꾸는 것은 선임 후 보완하는 경로가 아니라, 임대할 수 있는 범위입니다:
한 지역 은행에서 전 세계적으로 확장 가능한 프로그래머블 금융 능력의 전체 세트로.
a16z crypto는 2026년 4월 스테이블코인 시장을 정리하면서 다음과 같은 분류를 제공했습니다: 이전의 은행 서비스(Banking as a Service)는 핀테크가 은행 라이센스를 임대하고 은행 핵심 시스템에 접속하는 것이었습니다; 이번에는 회사가 체인 기반 인프라와 자가 관리 지갑 위에 직접 구축하여 계좌, 결제, 자산 관리, 환전, 신용을 완전한 제품으로 조합할 수 있습니다.
변화는 두 곳에 있습니다:
사용자가 스테이블코인 네오뱅크에 넣는 USDC는 Circle의 부채이며, 이 네오뱅크의 예금이 아닙니다. 예금 라이센스, 자본 적정성 등의 가장 무거운 짐은 부채와 함께 발행자에게 남아 있습니다.
계좌는 퍼블릭 체인에 기록되며, 가격 단위는 달러로, 국경을 넘어 유통될 수 있고, 전통적인 은행 영업 시간의 제한을 받지 않습니다. 법정 화폐가 들어오고 나가는 부분만 지역 협력자가 필요합니다.
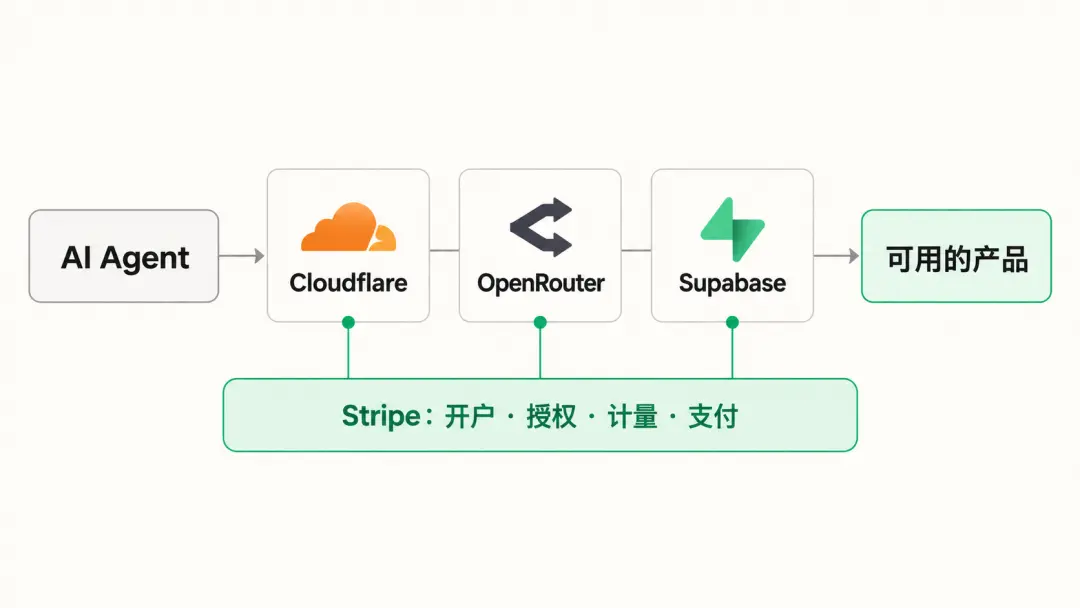
스테이블코인과 Stripe가 네오뱅크에 미치는 영향은 AWS가 인터넷 회사에 미치는 영향과 같습니다: 원래 자가 구축해야 했던 인프라를 필요할 때마다 사용할 수 있는 서비스로 바꾸어 놓았습니다. Stripe는 시작할 때 상인이 결제를 위해 7줄의 코드로 접속할 수 있게 했고, 이제는 8개의 API로 은행을 나누었습니다.
AI는 또 다른 비용을 낮추고 있습니다. Félix는 국경 간 송금을 WhatsApp으로 옮겨 사용자가 앱을 다운로드할 필요가 없게 했습니다; Nubank는 약 1.35억 사용자의 금융 행동 데이터를 모델 훈련에 사용하여 채무 불이행을 예측합니다. 한 걸음 더 나아가, 소프트웨어가 고객을 대신해 거래를 시작하게 되며, 새로운 권한 관계가 등장합니다.
제번스의 논리에 따르면, 결과는 예측하기 어렵지 않습니다. 네오뱅크는 점점 더 많이 열리게 되고, 커버하는 인구는 점점 더 넓어질 것입니다. 그러나 열 수 있는 사람이 많아지면, 문제는 할 수 있는지가 아니라, 어디서 돈을 벌 수 있는가로 바뀝니다.
2. 하층은 자격에 의존하고, 중간은 계좌에 의존하며, 상층은 고객에 의존한다
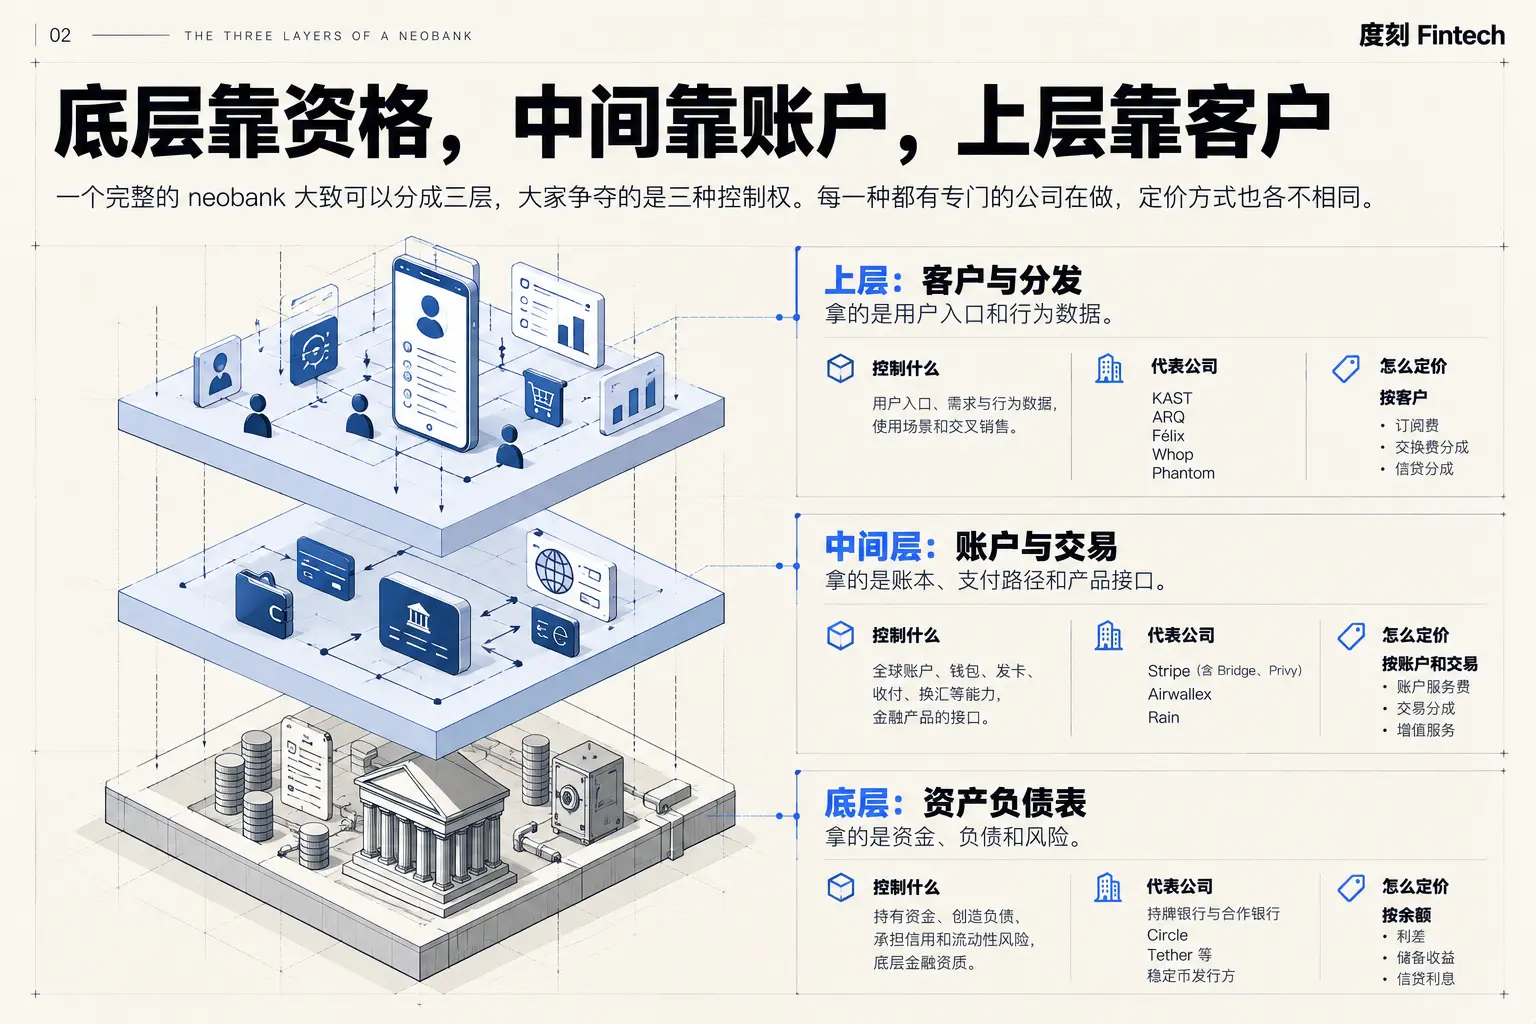
완전한 네오뱅크는 대략 세 층으로 나눌 수 있으며, 각자가 세 가지 통제권을 놓고 경쟁하고 있습니다.
하층은 자산 부채표를 쥐고 있습니다: 누가 자금을 보유하고, 부채를 창출하며, 신용과 유동성 위험을 부담하는가. 중간층은 계좌와 거래를 쥐고 있습니다: 누가 장부, 지갑, 결제 경로 및 제품 인터페이스를 관리하는가. 상층은 고객과 분배를 쥐고 있습니다: 누가 사용자 진입, 수요 및 행동 데이터, 사용 시나리오 및 교차 판매를 관리하는가.
Nubank와 Revolut은 10년 동안 세 가지 통제권을 모두 쥐었습니다; 이제 각 층마다 전문 회사가 있으며, 가격 책정 방식도 각기 다릅니다. 한 회사가 얼마나 많은 가치를 가져갈 수 있는지는 그들이 몇 가지 통제권을 쥐고 있는지, 그리고 다른 사람들이 쉽게 그들을 대체할 수 있는지에 달려 있습니다.
Revolut의 손익계산서를 보면, 세 가지 통제권이 한 회사에 쥐어졌을 때 어떤 모습인지 알 수 있습니다. 2025년에는 45억 파운드의 수익과 17억 파운드의 세전 이익을 기록했습니다; 같은 고객에게서 잔액, 거래 및 교차 판매의 수익을 모두 가져갈 수 있습니다. 많은 전통 은행의 70% 이상의 수익이 이자에서 나오지만, Revolut은 4분의 3이 수수료 수익에서 나옵니다. Nubank는 더 하층에 치우쳐 있으며, 2025년에는 163억 달러의 수익과 29억 달러의 순이익을 기록했으며, 그 뒤에는 419억 달러의 예금이 190억 달러의 신용 조합을 지탱하고 있습니다.
세 층이 모두 갖추어져 있어 Nubank와 Revolut은 같은 고객에게서 더 완전한 수익을 가져갈 수 있으며, 협력자에게 가치가 유출되는 것을 줄일 수 있습니다. 물론 이익이 두꺼운 것은 고객 규모, 고객 획득 비용, 부실 채권 관리 및 시장의 금리 차이와도 관련이 있습니다. 그러나 세 층이 서로 다른 회사에 나누어지면, 각 층마다 한 조각씩 잘라내야 하며, 중개상이 차익을 얻는 것입니다.
우리는 같은 수익을 비교해 보겠습니다. 스테이블코인 네오뱅크에서는 서로 다른 층으로 흐릅니다:
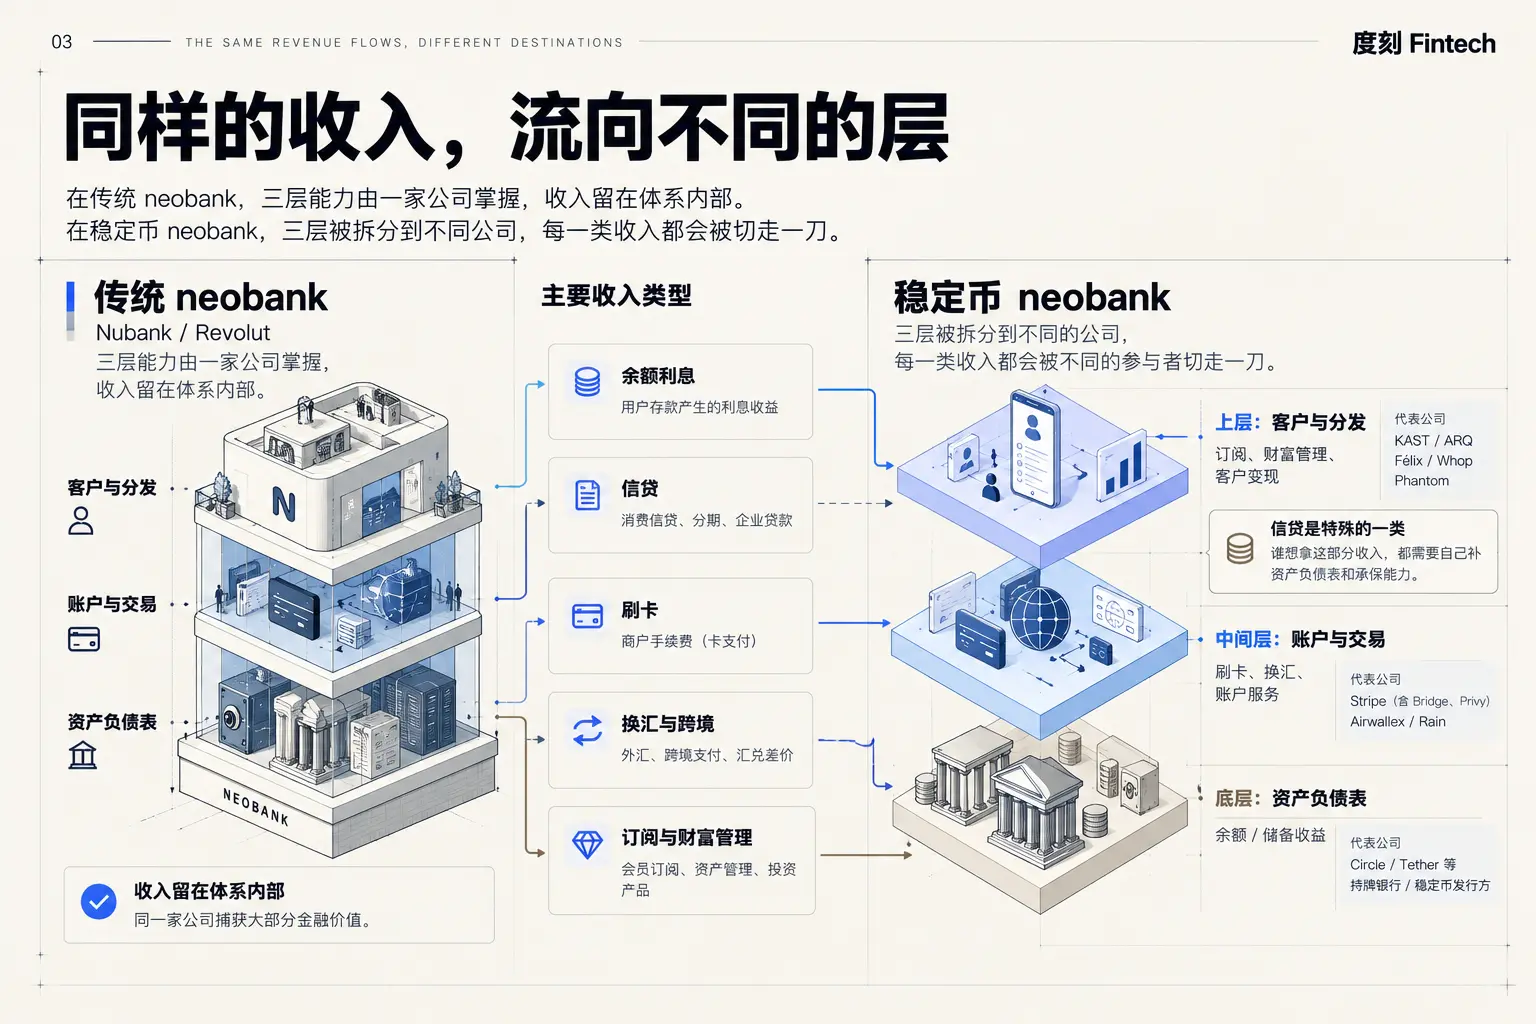
특히 강조할 점은: 은행 조립 능력의 진입 장벽이 크게 낮아졌지만, 금융 리스크를 운영하는 진입 장벽은 함께 낮아지지 않았습니다. 자금, 신용, 규제 및 상환의 부담은 사라지지 않았으며, 발행자, 협력 은행 및 각종 서비스 제공자에게 전가되었습니다.
발행자는 상환 및 준비금 관리를 부담해야 하며, 중간층은 규모화 이후 가격 경쟁에 직면하고, 상층은 고객 획득, 고객 서비스 및 사기 손실을 부담해야 하며, 신용은 자금 비용, 부실 채권 및 자본 점유를 차감해야 합니다. 수익의 귀속은 최종 이익과 같지 않으며, 수익이 누구의 주머니에 들어가는지를 보는 것뿐만 아니라, 비용은 누가 부담하고, 위험은 누가 감당하며, 마지막으로 누가 결정하는지를 봐야 합니다.
2.1 하층: 지역 법정 화폐의 자격과 스테이블코인의 발행
하층이 통제하는 것은 자금이 어디에 먼저 떨어지는가입니다. 두 가지 측면이 있습니다: 한쪽은 법정 화폐 은행이고, 다른 쪽은 스테이블코인 발행자입니다.
법정 화폐 측은 면허를 가진 은행으로, 예금을 흡수하고, 지역 정산에 직접 연결되며, 예금 보험의 보호를 받습니다. 많은 암호화 네오뱅크의 배후에 있는 Lead Bank, Cross River가 여기에 해당하며, Nubank와 Revolut의 은행 라이센스도 여기에 있습니다. 지난 10년 동안, 협력 은행은 암호화 회사의 가장 큰 약점이었으며, 관계를 구축하기 어렵고 쉽게 잃어버리기 쉬웠습니다. 이제 암호화에 우호적인 은행들이 이 고리를 보완하고 있습니다.
스테이블코인 측은 Circle, Tether와 같은 발행자로, 달러를 수집하고 은행 계좌가 아닌 스테이블코인 계좌를 개설하며, 그 위에 체인상의 달러 생태계를 구축합니다. 이는 체인상의 달러 은행이라고 할 수 있습니다.
양측 모두 예금과 대출 또는 유사한 대출의 이자 차이로 수익을 얻습니다. 진입 장벽이 낮아졌다고 해서 이 층이 손해를 보는 것은 아닙니다. Tempo 시장 확장 책임자인 Simon Taylor는 2025년 말 연례 보고서 《State of Fintech 2026》에서 다음과 같이 썼습니다:
스테이블코인과 에이전틱 상거래가 가장 인기 있었던 2025년에는 은행이 전복되지 않았고, 오히려 은행은 기록적인 해를 맞이했습니다.
그러나 잔액은 같은 것이 아닙니다. 법정 화폐 예금, 관리되는 고객 자금, 스테이블코인 준비금, 지갑의 사용자 자산은 법적 속성이 각기 다르며, 대출에 사용할 수 있는 것은 그 중 일부에 불과합니다.
하지만 양측이 점점 가까워지고 있습니다. 발행자 측에서는 Stripe 산하의 Bridge가 2026년 2월 OCC 국가 신탁 은행의 조건부 승인을 받았으며, 전면 승인을 받으면 디지털 자산을 관리하고, 스테이블코인을 발행하며, 준비금을 관리할 수 있습니다. 신탁 라이센스는 예금을 흡수할 수는 없지만, 발행자가 은행 시스템의 문 안으로 들어가게 합니다. a16z에 따르면, 이 라이센스 경쟁은 미래에 결제 시스템의 어느 위치에 앉을지를 놓고 벌어지는 것입니다: 만약 규제가 면허 소지자가 연방준비은행의 정산 시스템에 직접 연결되는 것을 허용한다면, 일찍 라이센스를 취득한 발행자는 금융 시스템의 핵심에 들어가게 됩니다.
은행도 스테이블코인 쪽으로 나아가고 있습니다. SoFi는 은행 라이센스를 가지고 2025년 12월 SoFiUSD를 발행하며, 미국 국가은행이 퍼블릭 체인에서 발행한 첫 번째 스테이블코인이라고 주장합니다.
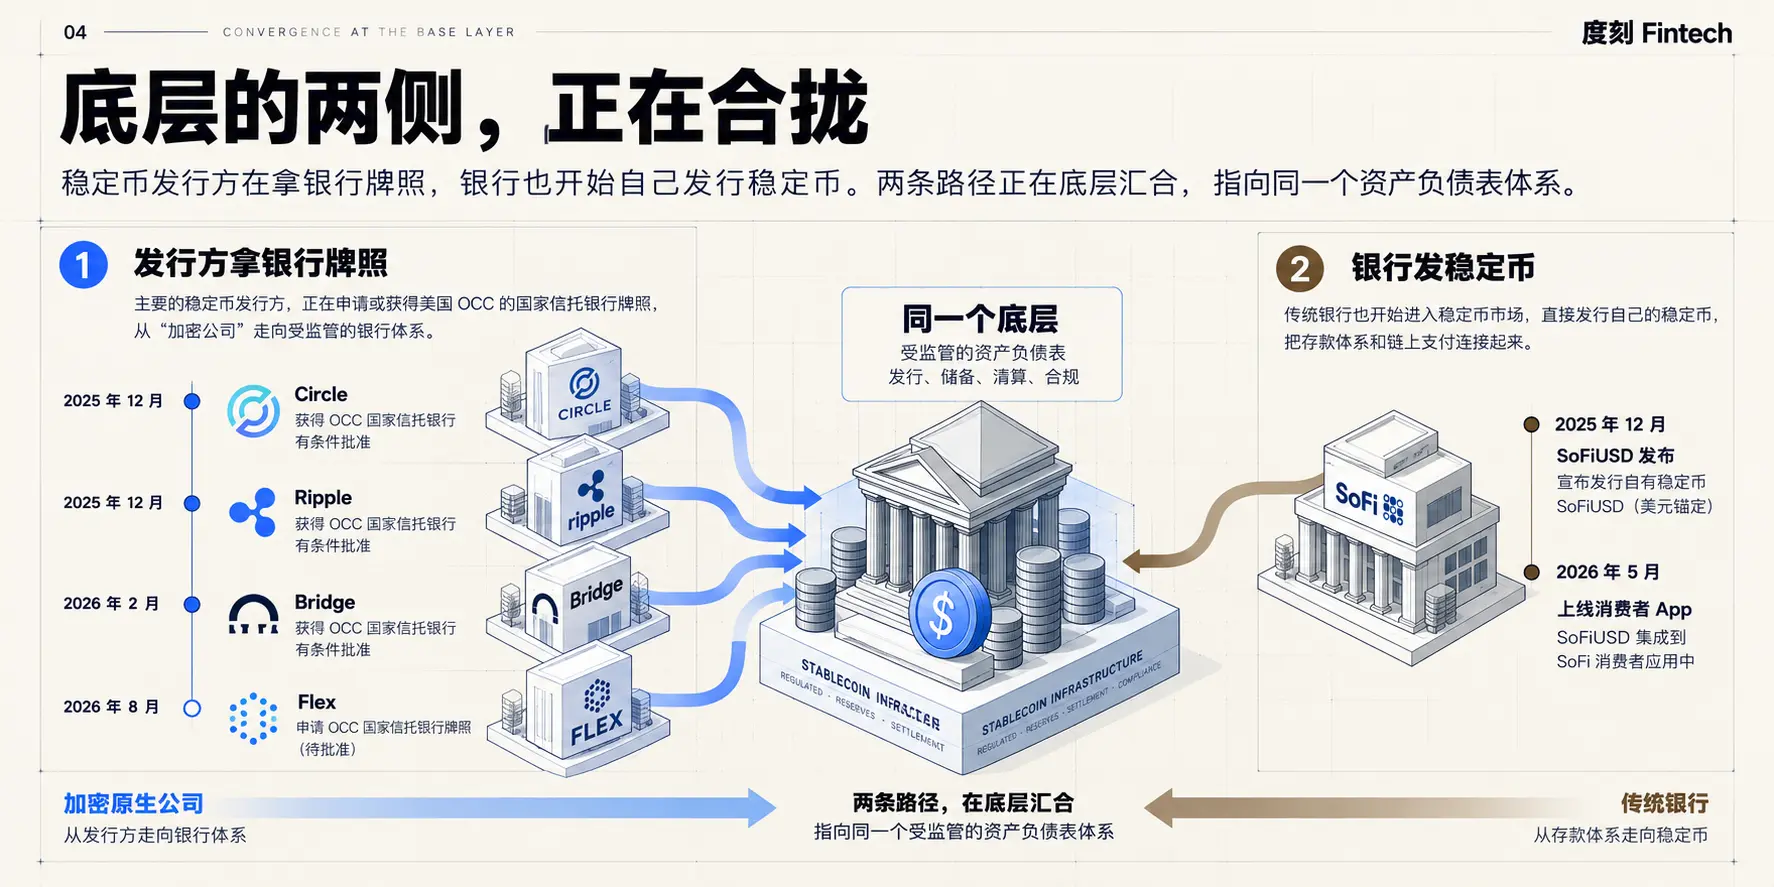
하층과 중간층의 경계는 돈이 누구의 자산 부채표에 기록되는가에 달려 있습니다: 하층은 돈의 보유자이고, 중간층은 이러한 능력을 조직하여 계좌로 만들고 API를 통해 판매하는 쪽입니다. 하층이 대체할 수 없는 것은 라이센스, 정산 자격 및 저비용의 부채 출처입니다.
2.2 중간층: 글로벌 계좌와 계좌에 쌓인 돈
중간층이 경쟁하는 것은 글로벌 계좌입니다. 돈을 저장하고, 결제하고, 수금하고, 환전할 수 있는 계좌는 자산 관리, 소비, 대출을 모두 겹쳐서 할 수 있습니다.
Stripe는 이미 계좌를 전략의 중심에 두었습니다. 앞서 언급한 Privy의 창립자 Henri Stern은 10월 5일 Stripe의 암호화 및 스테이블코인 사업을 인수하면서 지갑이 디지털 소유권의 중심이라고 말했습니다. 그러나 편성, 발급, 자산 발행과 함께해야 힘이 생깁니다. Stripe는 이제 Treasury를 글로벌 금융 제품의 계좌 층으로 부르며, 기업은 하나의 계좌에 법정 화폐와 스테이블코인을 두고, 이메일 주소만으로 160개 국가에 결제할 수 있습니다.
계좌를 한 번 쥐게 되면, 중간층은 양쪽으로 경쟁하기 시작한다. 위로는 상층과 교차 판매를 놓고 경쟁하고, 아래로는 하층과 잔액을 놓고 경쟁한다. 9월 30일, Stripe는 Parafin을 인수했다고 발표했으며, Parafin은 DoorDash, Gusto와 같은 플랫폼이 자신의 백엔드에서 상인에게 대출을 제공할 수 있게 해주며, 이미 300억 달러 이상을 대출했다. 아이러니하게도, Parafin의 과거 판매 포인트는 결제 서비스 제공업체와의 결합이 없다는 것이었다.
아래로는 하층과 잔액을 놓고 경쟁한다. Rain은 스테이블코인 발행으로 시작하여, 이후 가상 계좌와 입출금을 보완하고, ACH와 SEPA에 직접 연결하려고 시도하고 있다. 발행 은행, 프로젝트 관리 측, 처리업체를 동일한 인프라로 압축하여 더 많은 교환 수수료, 환율 차익 및 준비금 수익을 얻고 있다.
중간층이 연결하는 플랫폼이 많아질수록, 계좌에 연결된 서비스가 많아질수록 고객은 더 이상 이동하기 어려워진다. 그것은 상층의 교차 판매를 분배하고 하층의 잔액 수익을 얻고 싶어한다.
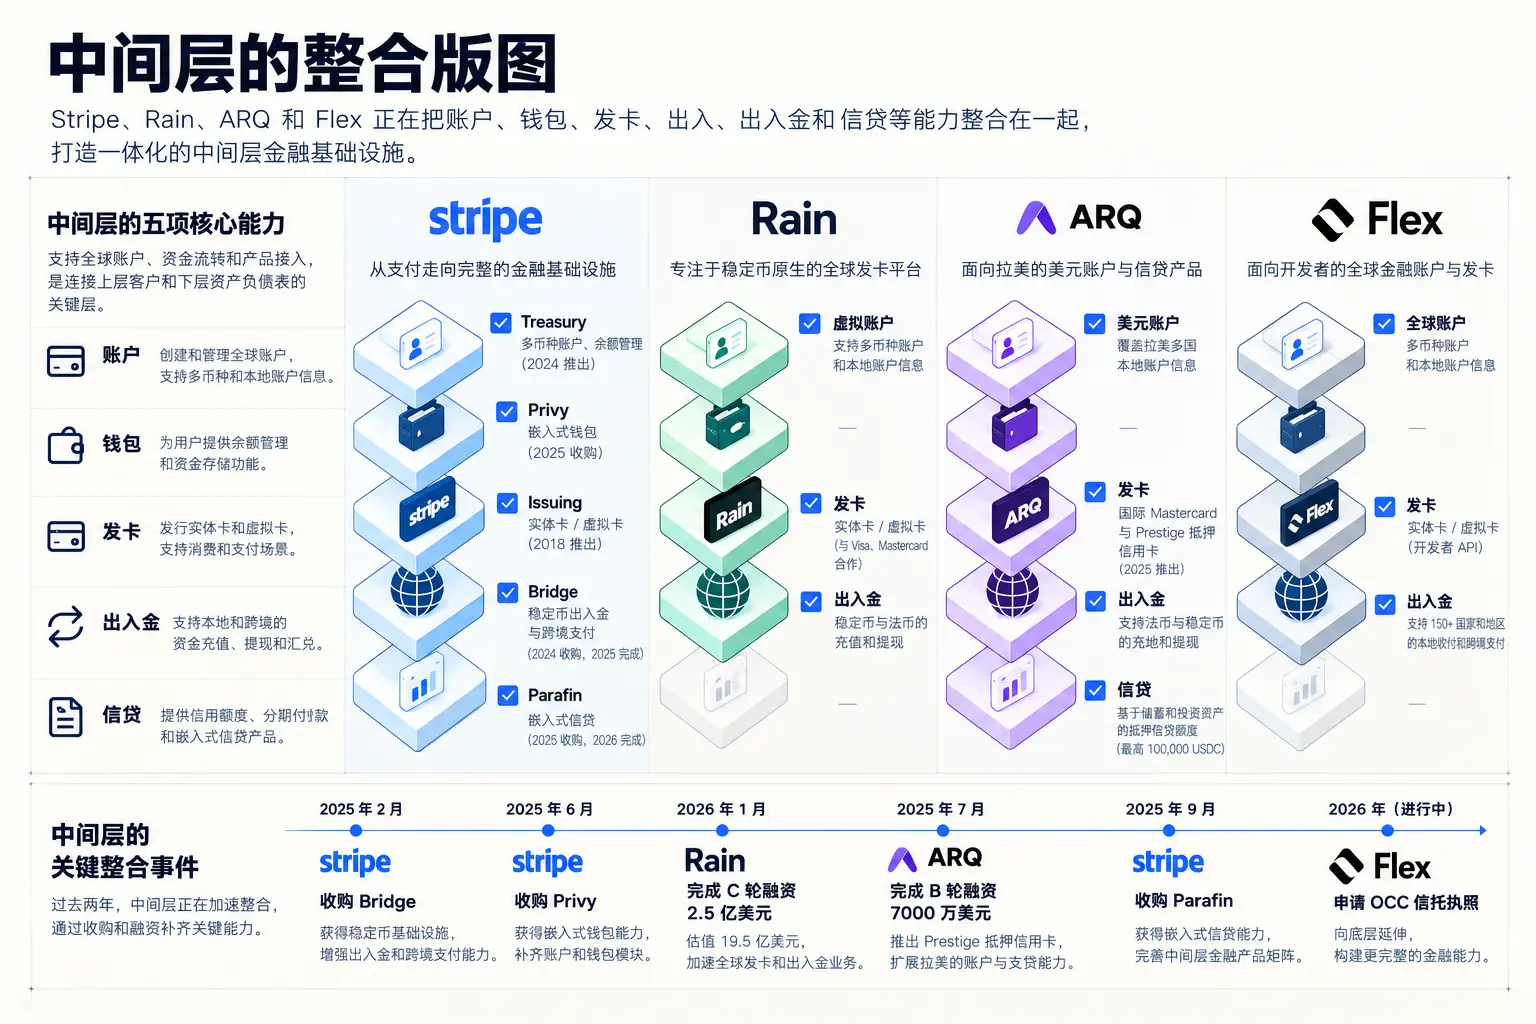
2.3 상층: 금융을 제품으로, 또는 제품에 금융을 내장하다
상층의 비즈니스는 누가 먼저 고객을 확보하느냐에 달려 있다. 두 가지 경로를 걸어왔다: KAST, ARQ와 같은 회사는 금융을 제품으로 직접 다루고; Whop과 같은 플랫폼은 기존 비즈니스에 금융을 삽입하고 있다. Simon Taylor의 보고서에 따르면, Robinhood, Klarna, Affirm도 카드로 성장을 추구하고 있으며, 모두가 네오뱅크를 만들고 싶어한다.
전자의 경우, 가장 빠르게 달리는 것은 KAST, ARQ 및 Félix이다. Félix의 경우, 미국의 라틴 아메리카 이민자에게 서비스를 제공하며, WhatsApp에서 송금이 완료되고, 백엔드에서 USDC로 정산된다; 신용 한도를 확보한 후, 저축 및 소비 대출로 확장하기 시작했다. KAST는 스테이블코인 계좌와 카드로 시작하고, ARQ는 라틴 아메리카의 달러 계좌로 시작하여, 두 회사 모두 신용 및 자산 관리로 확장하고 있다.
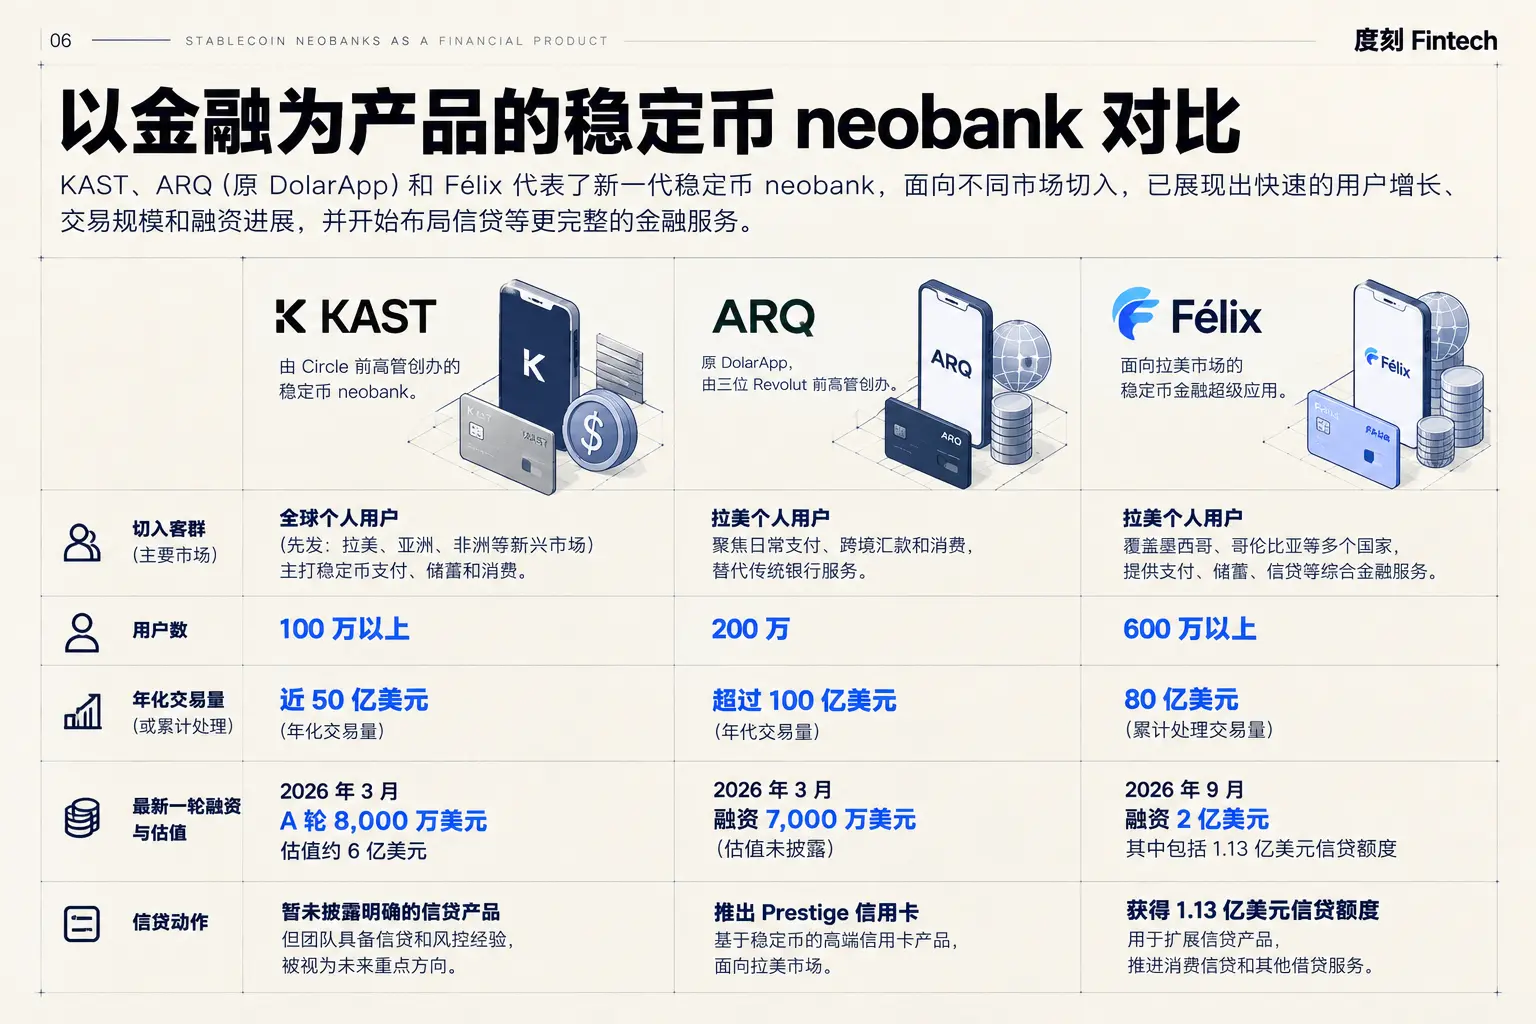
달러 계좌는 단지 입구일 뿐, 돈은 계좌 개설 후에 벌어야 한다. 사용자가 안정적인 달러 잔액을 확보하면, 신용, 투자, 자산 관리, 보험 모두 연결할 수 있다.
세 회사는 같은 길을 걷고 있다: 글로벌 계좌로 고객을 확보하고, 금융 서비스로 수익을 창출하며, 그 중 가장 가치 있는 것은 현지 신용이다. 글로벌 달러 계좌의 주요 구성 요소는 이미 높은 수준으로 임대 가능하지만, 현지 입출금, 규제 및 청산은 아직 표준화되지 않았다; 자본도 단계적으로 임대할 수 있으며, 신용 한도, 증권화, 협력 은행이 모두 방법이다; 임대할 수 없는 것은 완전한 신용 주기를 통해 검증된 현지 보증 능력과 저비용, 지속 가능한 고객 관계이다. 대출은 어렵지 않지만, 주기를 넘어서도 수익을 내는 것은 어렵다.
a16z의 판단도 여기로 향한다: 결제는 첫 번째 막이고, 신용은 아마 두 번째 막일 것이다. 스테이블코인의 유동성이 수조 달러에 이르면, 이 돈은 반드시 사용할 곳을 찾아야 하며, 체인 위에는 결국 새로운 신용 시장이 생길 것이다.
후자의 대표는 Whop이다. 원래는 창작자 디지털 상품 시장으로, 매년 판매자에게 약 300억 달러를 정산한다. 정산의 끝점을 플랫폼 계좌로 바꾸면, 돈은 플랫폼에 남아 스테이블코인으로 교환하거나 자산 관리에 넣고, 다시 카드를 사용하여 소비할 수 있으며, Whop은 자금의 정체와 흐름에서 수익을 얻기 시작한다. Phantom, Remote, Shopify도 기존 제품에 금융을 내장하고 있다; 라틴 아메리카와 동남아시아에서는 MercadoPago, Grab이 이미 유사한 길을 걸어왔다.
비록 기능형 네오뱅크가 빠르게 성장하고 있지만, 그 대가는 약관에 명시되어 있다. Fintech Blueprint의 Lex Sokolin은 Whop의 서비스 약관을 분석했다: 그것은 스스로 은행이 아니며, 보상 책임 한도는 12개월의 비용 또는 100달러이다; 지갑은 Privy에서 제공하며, 카드는 Third National에서 발행하고 Rain이 관리하며, 잔액은 Veda 금고를 통해 Aave에서 이자를 받는다; 법정 화폐 자금은 협력 은행의 혼합 관리 계좌에 보관되며, FDIC 보험을 받지 않으며, 2024년 Synapse 파산 시 문제가 발생한 것과 같은 구조이다.
Lex Sokolin의 결론은 매우 직접적이다: 포지셔닝은 멋지지만, 매우 위험할 수도 있다. 은행은 결국 위험을 경영하는 사업이다.
규제 당국도 이러한 구조에 주목하고 있다. 미국 연방준비제도는 2026년 4월 연구에서, 하나의 스테이블코인 운영 체인이 여러 제3자로 구성될 경우, 문제가 발생했을 때 시장은 압력이 어디에서 오는지 파악하기 어려워지며, 위기 속에서 오히려 공포가 확대될 수 있다고 지적했다.
상층에서 대체할 수 없는 것은 고객의 신뢰, 장면, 데이터 및 저비용 분배이다.
삼, 당신은 어느 층에 있으며, 단계는 무엇인가
회사가 어느 층에 있어야 하는지에 대한 통일된 답은 없다.
막 시작할 때, 가능한 한 많이 임대하여 먼저 고객을 확보하는 것을 증명하라; 규모가 커지면, 가장 수익, 데이터 및 생명에 영향을 미치는 단계를 회수하라.
초기 단계의 회사는 하층과 중간층을 임대하고, 상층만 운영하여 특정 고객군을 확보하고 개업한다. 오늘날의 스테이블코인 네오뱅크는 대부분 여기에서 시작하며, 예전의 네오뱅크도 이렇게 시작했다. Chime은 지금까지 자체 은행 면허가 없으며, 계좌는 협력 은행에 두고 주로 카드의 교환 수수료로 수익을 얻고 있다. 수익은 적지만, 빠르게 시작할 수 있는 장점이 있다.
어느 층을 회수해야 할지는 회사의 강점이 어디에 있는지를 먼저 살펴봐야 한다. 협력자가 가져가는 수익은 하나의 계산이다; 상대방이 공급을 중단했을 때, 회사가 여전히 생존할 수 있는지는 또 다른 계산이다. 신용으로 수익을 얻는 회사에 대한 답은 보통 하층이다; Whop과 같은 분배 플랫폼에 대해서는 반드시 은행 면허가 필요하지 않다; 중간층에서 직접 대출을 해야 하는지도 별도로 계산해야 한다. 핵심 단계를 회수하는 것이 전부가 아니라, 수익, 데이터 및 안정성에서의 이익이 자본 및 규제 비용을 초과해야만 층을 넘는 것이 가치가 있다.
SoFi는 가장 명확한 사례이다. 2022년, SoFi는 소규모 은행 Golden Pacific를 인수하고 국가 은행 면허를 취득한 후, 자신의 예금을 사용하여 대출을 시작했으며, 예금 규모는 30배 이상 증가했다. Nubank는 2026년에 Banco Porto Real을 인수하며 같은 길을 걸었다.
하층을 보완하는 것도 깊이가 다르다. 제품 능력을 임대하고, 자본을 임대한 후, 안정적이고 저비용의 부채 출처를 소유하는 것은 세 가지 깊이가 다른 통합이다. Félix는 두 번째 단계에 도달했으며, SoFi와 Nubank는 세 번째 단계에 도달했다.
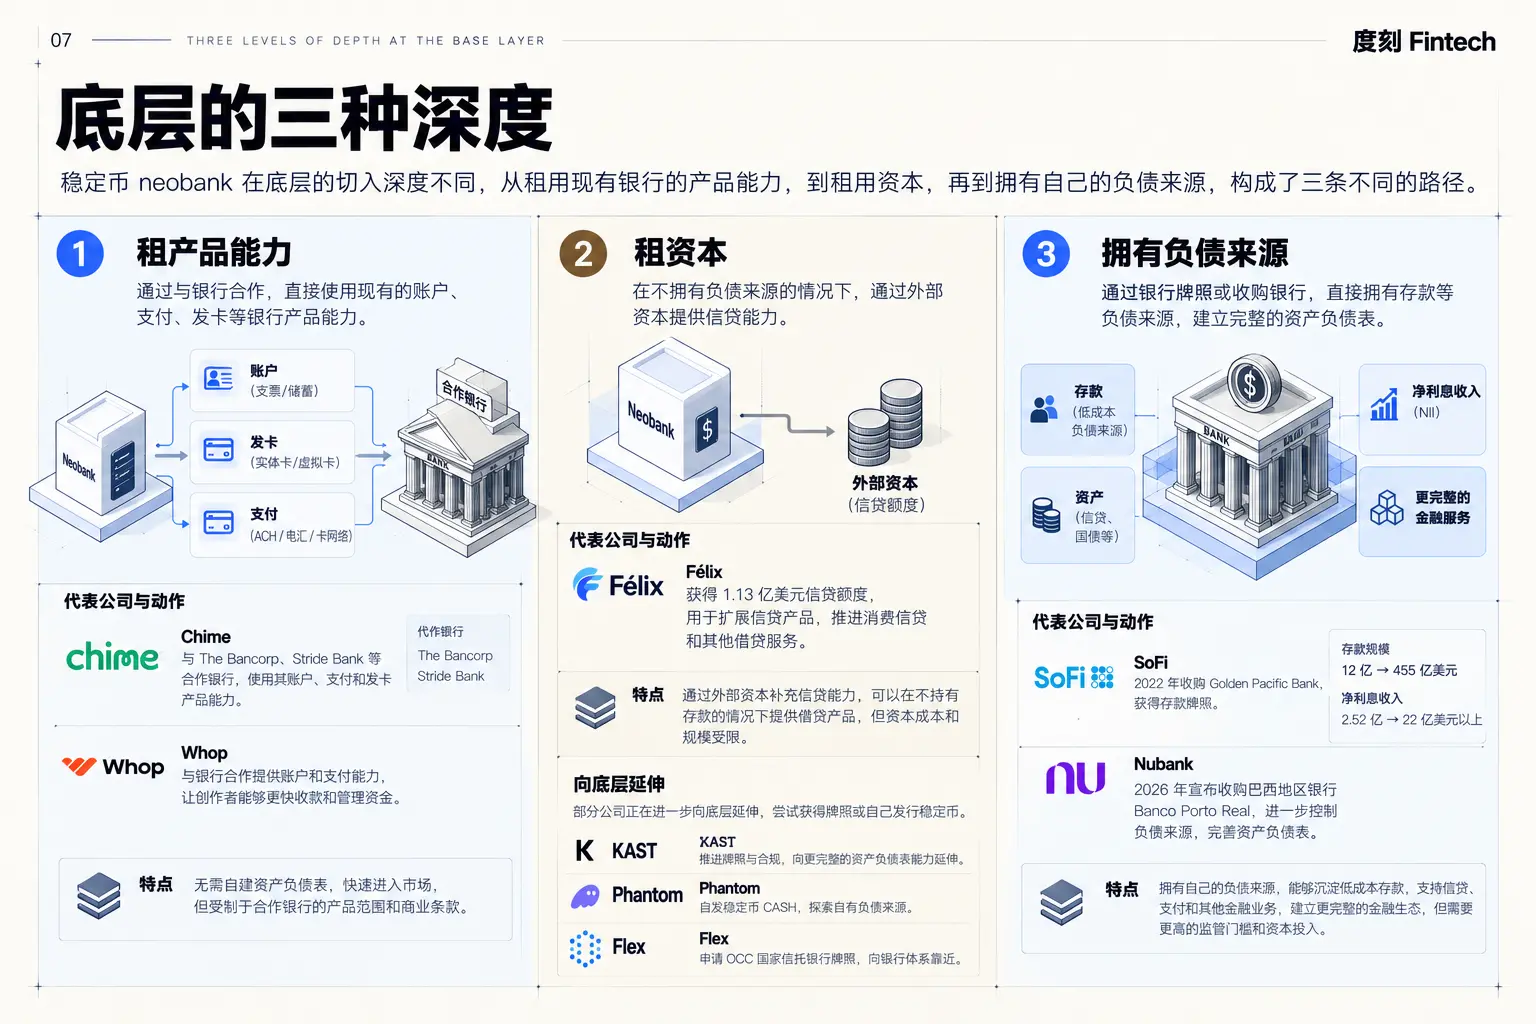
Nubank와 Revolut는 이미 성숙기에 접어들어, 핵심 시장에서 세 가지 통제권을 모두 쥐고 있다. 그러나 새로운 시장에 들어가면 다시 선택해야 한다. Nubank의 올해 선택은 문제를 가장 잘 설명한다: 미국에서는 Lead Bank와 Circle을 통해 빠르게 개업하고; 브라질에서는 부족한 은행 면허만 인수하고; 영국에서는 9월에 80억에서 100억 파운드에 Monzo 인수 협상을 포기했으며, Monzo는 세 가지 층이 모두 갖춰진 디지털 은행이다.
Nubank의 가장 큰 가치는 브라질에서 축적한 고객과 보증 능력이며, 이 우위가 영국에서 그대로 복제될 수 있을지는 불확실하다. 새로운 시장에 진입할 때, 성숙한 회사도 다시 계산해야 한다: 어떤 능력을 계속 임대하고, 어떤 것은 구매할 가치가 있는지.
또한 피할 수 없는 질문이 있다: Nubank와 Revolut는 스테이블코인 계좌를 추가할 수 있으며, Revolut는 2026년 8월 Bridge에서 발행한 유로 스테이블코인 EURR을 출시했고, Nubank는 Nu Global을 만들었다. 새로운 세대가 왜 기회를 가질 수 있을까?
답은 고객군에 있다. 우리가 관찰한 현상은 성숙한 네오뱅크가 위로 올라가고, 단일 고객 가치를 높이며, 자산 관리 및 고급 서비스로 확장하는 반면; 스테이블코인 네오뱅크는 가장 강한 국경 간 달러 수요와 가장 열악한 구 시스템 서비스를 가진 고객군에서 진입하고 있다는 것이다. ARQ는 라틴 아메리카의 달러 저축을 서비스하고, Félix는 이민 송금을 서비스하며, KAST는 사용하기 좋은 달러 계좌가 부족한 사람들을 대상으로 한다. 양쪽은 점차 가까워지겠지만, 새로운 플레이어는 시작 비용이 훨씬 적고, 면허를 가진 네오뱅크가 새로운 시장에 진입하는 데 소요되는 시간 동안, 그들은 이미 시작 단계를 마쳤을 수 있다.
경계도 정적이지 않다. Stripe는 한편으로 신탁 면허, Bridge 및 Parafin을 통해 아래로 확장하고, 다른 한편으로는 3억 이상의 Link 사용자를 통해 고객에게 다가가고 있다.
사, 에이전트 시대, 우리는 무엇을 놓고 경쟁하는가?
문턱이 한 단계 더 낮아지면, 거래를 시작하는 것은 더 이상 사람만이 아니다. 개인 AI가 사람 대신 쇼핑하고, 서비스를 예약하고, 건별로 결제하기 시작하면, 금융 시스템이 수용해야 할 것은 새로운 위임 관계이다: 계좌는 여전히 개인이나 기업에 속하지만, 에이전트는 권한 범위 내에서 거래를 시작하며, 그것 자체는 새로운 법적 주체가 아니다.
이 위임 관계는 세 가지 통제권을 가로지른다. 사용자의 의도는 AI 제품에서 발생하고, Stripe, Link와 같은 중간층에 도달하여 권한과 거래 지시로 번역되며, 마지막으로 은행이나 발행자가 수용 및 정산 여부를 결정한다. 문제가 발생하면, 책임은 여전히 법률 및 계약으로 돌아간다. 권한 부여는 중간층과 상층이 경쟁할 새로운 통제권이 될 가능성이 가장 높다: AI 회사는 사용자의 의도와 장기 권한을 쥐고 싶어하고, Stripe, Link, Catena는 권한을 검증 가능하고 실행 가능하며 책임을 물을 수 있는 금융 증명으로 변환하고자 한다.
Tempo의 Simon Taylor는 모든 AI 회사가 결제 회사로 변모할 것이라고 말했다. 이 말은 다소 과장되었지만, 방향은 틀리지 않았다: AI가 사용자를 대신해 행동하기 시작하면 결제를 피할 수 없으며, 직접 수행할 필요가 있는지는 또 다른 문제이다. Meta Muse는 Stripe Link와 일회성 가상 카드를 통해 사용자를 대신해 결제하고, 이후 Shop Pay와 PayPal을 연결했다; Stripe와 Tempo는 에이전트가 데이터, 계산 능력 및 소프트웨어 도구에 직접 비용을 지불할 수 있도록 기계 결제 프로토콜을 출시했다. AI 회사는 사용자의 의도를 쥐고 있지만, 결제 능력은 여전히 중간층에서 임대하고 있으며, Stripe가 해야 할 일은 에이전트가 사용자 자금과 결제 증명을 안전하게 호출할 수 있는 방법을 제공하는 것이다.
경쟁의 초점은 AI 회사가 사용자 의도만 쥐고 있는지, 아니면 신원, 결제 증명 및 계좌 관계를 더 깊이 쥐고 있는지에 있다.
또 다른 경로는 면허 기관이 에이전트 거래에서 신원, 권한 및 정산을 직접 수용하는 것이다. Catena Labs는 각 에이전트에 대해 개인이나 기업에 연결된 금융 신원을 구축하고, 그들이 먼저 지출 한도, 수취인 및 잔액 한도를 설정한 후, 실행을 에이전트에게 맡기고자 한다. 2026년 9월 18일, OCC는 Catena Trust Bank에 대한 초기 조건부 승인을 부여했다. 그들이 구축하고자 하는 것은 주체 신원, 권한 범위, 전략적 제한에서 거래 실행, 책임 기록에 이르는 금융 위임 시스템이다. 누가 신원, 권한 및 거래 증명을 통제하느냐에 따라 에이전트 시대의 새로운 가치 노드가 될 수 있다.
은행업계도 이 계산을 하고 있으며, Oliver Wyman은 2030년까지 에이전트가 주요 고객 확보 채널이 될 것이라고 보고하고 있다.
에이전트가 사람 대신 돈을 쓰기 시작하면, 자금, 결제 증명 및 권한 규칙은 누가 쥐고 있을까? AI 회사인가, Stripe의 Link인가, 아니면 Catena와 같은 금융 기관인가?
이 경쟁에서 중요한 것은 누가 사람의 권한을 안전하게 기계가 실행할 수 있는 거래로 변환하고, 사후에 책임을 물을 수 있는지를 비교하는 것이다. 먼저 에이전트에게 지갑을 제공하는 것은 승리가 아니다.
다섯, 임대할 수 있는 것과 임대할 수 없는 것
블록체인과 AI가 낮춘 것은 금융 능력을 조립하고 고객에게 서비스를 제공하는 비용이지, 금융 위험을 운영하는 문턱을 동기화하여 낮춘 것은 아니다. 따라서 가치는 세 가지 통제권에 놓이게 되었다: 자산 부채표, 계좌 및 거래, 고객 및 배포.
시작할 때는 임대할 수 있는 것을 먼저 임대하라; 규모가 커지면 이익, 데이터 및 생사를 결정하는 단계를 다시 회수하라. 새로운 시장에 진입할 때는 다시 선택해야 한다. 에이전트는 권한을 새로운 쟁점으로 바꾸었다: 누가 사용자의 의도, 지불 증명 및 계좌 관계를 쥐고 있는가에 따라, 누가 사람과 금융 시스템 간의 새로운 출입구가 될 수 있는가.
네오뱅크를 재고할 때, 결국 이 단어조차 무효화될 수 있다. 10년 전, 이 용어는 지점이 없고 오직 앱에 의존하는 은행을 지칭했다. 오늘날, 창작자 플랫폼, 소셜 회사, 결제 회사, 심지어 사람 대신 돈을 쓰는 AI까지도 네오뱅크가 하는 일을 하고 있다. 모든 사용자 제품 안에 은행이 생길 수 있다면, 네오뱅크는 더 이상 하나의 산업이 아니라 하나의 능력이 된다.
모두가 네오뱅크이지만, 결국 네오뱅크는 제품 안에서 사라질 수 있다.
 위험 경고