미국 주식이 암호화 시장 주기를 약화시키고 있나요?
 핵심 관점

 원주율 토큰은 더 이상 체인 상 자본을 독점하지 않을 것이며, 매 4년마다 다시 시작할 필요가 없는 암호화 시장이야말로 토큰화가 이 산업에 가장 깊은 의미를 가질 수 있을 것이다.
저자: Zhou, ChainCatcher
10월 15일, OKX와 ICE 합작의 토큰화 주식 플랫폼 OKXICE가 발표를 했습니다. 그들이 계획하고 있는 63개의 미국 주식 중 Verizon, Broadcom, UnitedHealth 등 9개의 상장 기업이 SEC의 새로운 규정에 따라 반대 의견을 제시했으며, 관련 주식은 해당 플랫폼에서 거래할 수 없습니다.
동시에, 나스닥도 자사 주식이 이 프레임워크 하에서 토큰화되는 것을 허용하지 않겠다고 밝혔습니다.
이는 SEC가 9월에 혁신적인 면제를 발표한 이후, 상장 기업들이 처음으로 집단적으로 거부권을 행사한 것입니다. 토큰화가 미국 주식과 암호화폐 시장에 어떤 의미를 가질까요?
1. 토큰화된 미국 주식의 대가가 드러나기 시작하다
SEC가 9월 17일 발표한 혁신적인 면제에 따르면, 체인 상의 토큰화 증권 거래소는 등록 없이 이미 발행된 미국 주식을 거래할 수 있습니다. 제3자의 토큰화는 상장 기업의 사전 동의를 필요로 하지 않지만, 사전에 서면 통지를 해야 하며, 상장 기업이 30일 이내에 반대 의견을 제시하면 해당 주식은 이 장소에서 거래할 수 없습니다.
OKXICE는 이 규칙에 따라 개장 공지를 한 첫 번째 장소입니다. 그들의 공지에 따르면, 플랫폼은 X Layer에 배치되어 있으며, 접근 제어가 있는 Uniswap v4 자금 풀을 사용하고, 주식은 USDC, USDG, USDT 등 스테이블코인과 페어링되어 24시간 거래됩니다. 풀 내 가격은 두 자산의 수량 비율에 의해 결정되며, 오라클을 사용하지 않고, 정지 매매 외에는 서킷 브레이커를 설정하지 않습니다. 공지는 또한 토큰 가격이 기초 주식에서 벗어날 수 있으며, 특히 일반 거래 시간 외에 그러할 수 있음을 인정합니다.
상장 기업에게 이는 자사 주식이 그들이 가격을 통제할 수 없는 시장에 진입하게 됨을 의미합니다. 반대 의견을 제시한 9개 기업 중 CoreWeave, AppLovin, Applied Digital 등은 AI와 소액 투자자들 사이에서 인기 있는 주식이며, 암호화 거래자들이 가장 거래하고 싶어하는 대상입니다.
나스닥이 제시한 이유는 더 직접적입니다. 그들은 자사 주식이 실시간으로 최적 가격을 표시하지 않거나 종합 시장 시스템에 거래를 보고하지 않는 장소에서 거래되는 것을 원하지 않습니다. 주목할 점은 나스닥이 본래 뉴욕 증권 거래소 모회사 ICE의 경쟁자라는 것입니다. 올해 3월, 그들은 SEC의 승인을 받아 토큰화된 형태로 주식을 거래할 수 있게 되었습니다.
시장 관점에서는 RWA의 병목 현상이 권한, 즉 누가 주식의 경제적 권리를 체인 상의 토큰으로 만들 자격이 있는지에 달려 있다고 보고 있습니다. 이번 9개 기업의 반대는 바로 이 권리를 두고 벌어진 것입니다.
지난 주말, 시장에서 급락이 발생했습니다. 베이징 시간 10월 18일 오전 5시 22분경, 미국 주식 시장이 휴장 중일 때, 암호화 플랫폼에서 미국 주식 AI 개념 주식의 영구 계약이 갑자기 하락했습니다.
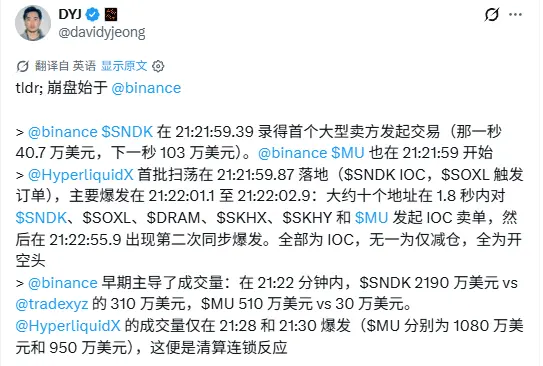
거래 실행 플랫폼 Tread.fi의 CEO DYJ는 이번 급락이 Binance에서 시작되었다고 밝혔습니다. SNDK 계약에서 대량의 매도 주문이 발생했고, 첫 번째 초에 약 40.7만 달러가 거래되었으며, 다음 초에는 약 103만 달러가 거래되었습니다. 1초도 안 되어 Hyperliquid에서 매도 주문이 발생했으며, 약 10개의 주소가 1.8초 내에 SNDK, MU, SOXL 등 6개의 계약을 집중적으로 매도했습니다. 모두 새로 개설된 공매도 포지션이었습니다. 약 6분 후, Hyperliquid에서 MU 계약의 거래량이 분당 약 1000만 달러로 급증했으며, DYJ는 이 단계가 연쇄 청산 때문이라고 설명했습니다.
Binance에서 MU 계약은 한때 818.57달러로 하락했으며, 급락 전보다 약 6% 하락했습니다. 이후 1시간 내에 대부분의 하락폭을 회복했습니다.
실제 주식 보유자의 계좌는 주말 동안 영향을 받지 않았으며, 청산된 것은 이러한 계약을 레버리지 거래한 사람들입니다. 가격은 회복되었지만, 그들의 포지션은 청산되었습니다.
주말 자체가 토큰화된 미국 주식에서 가장 약한 시점입니다. Decentralisedco의 게시물에 따르면, 3월 이후 30개의 주말 데이터를 비교한 결과, 월요일 개장 시 차이가 1%를 초과할 경우 영구 계약의 방향 판단 정확도가 69%였지만, 뉴욕 시간으로 일요일 저녁에는 차이 폭의 약 4분의 1만 반영되었습니다.
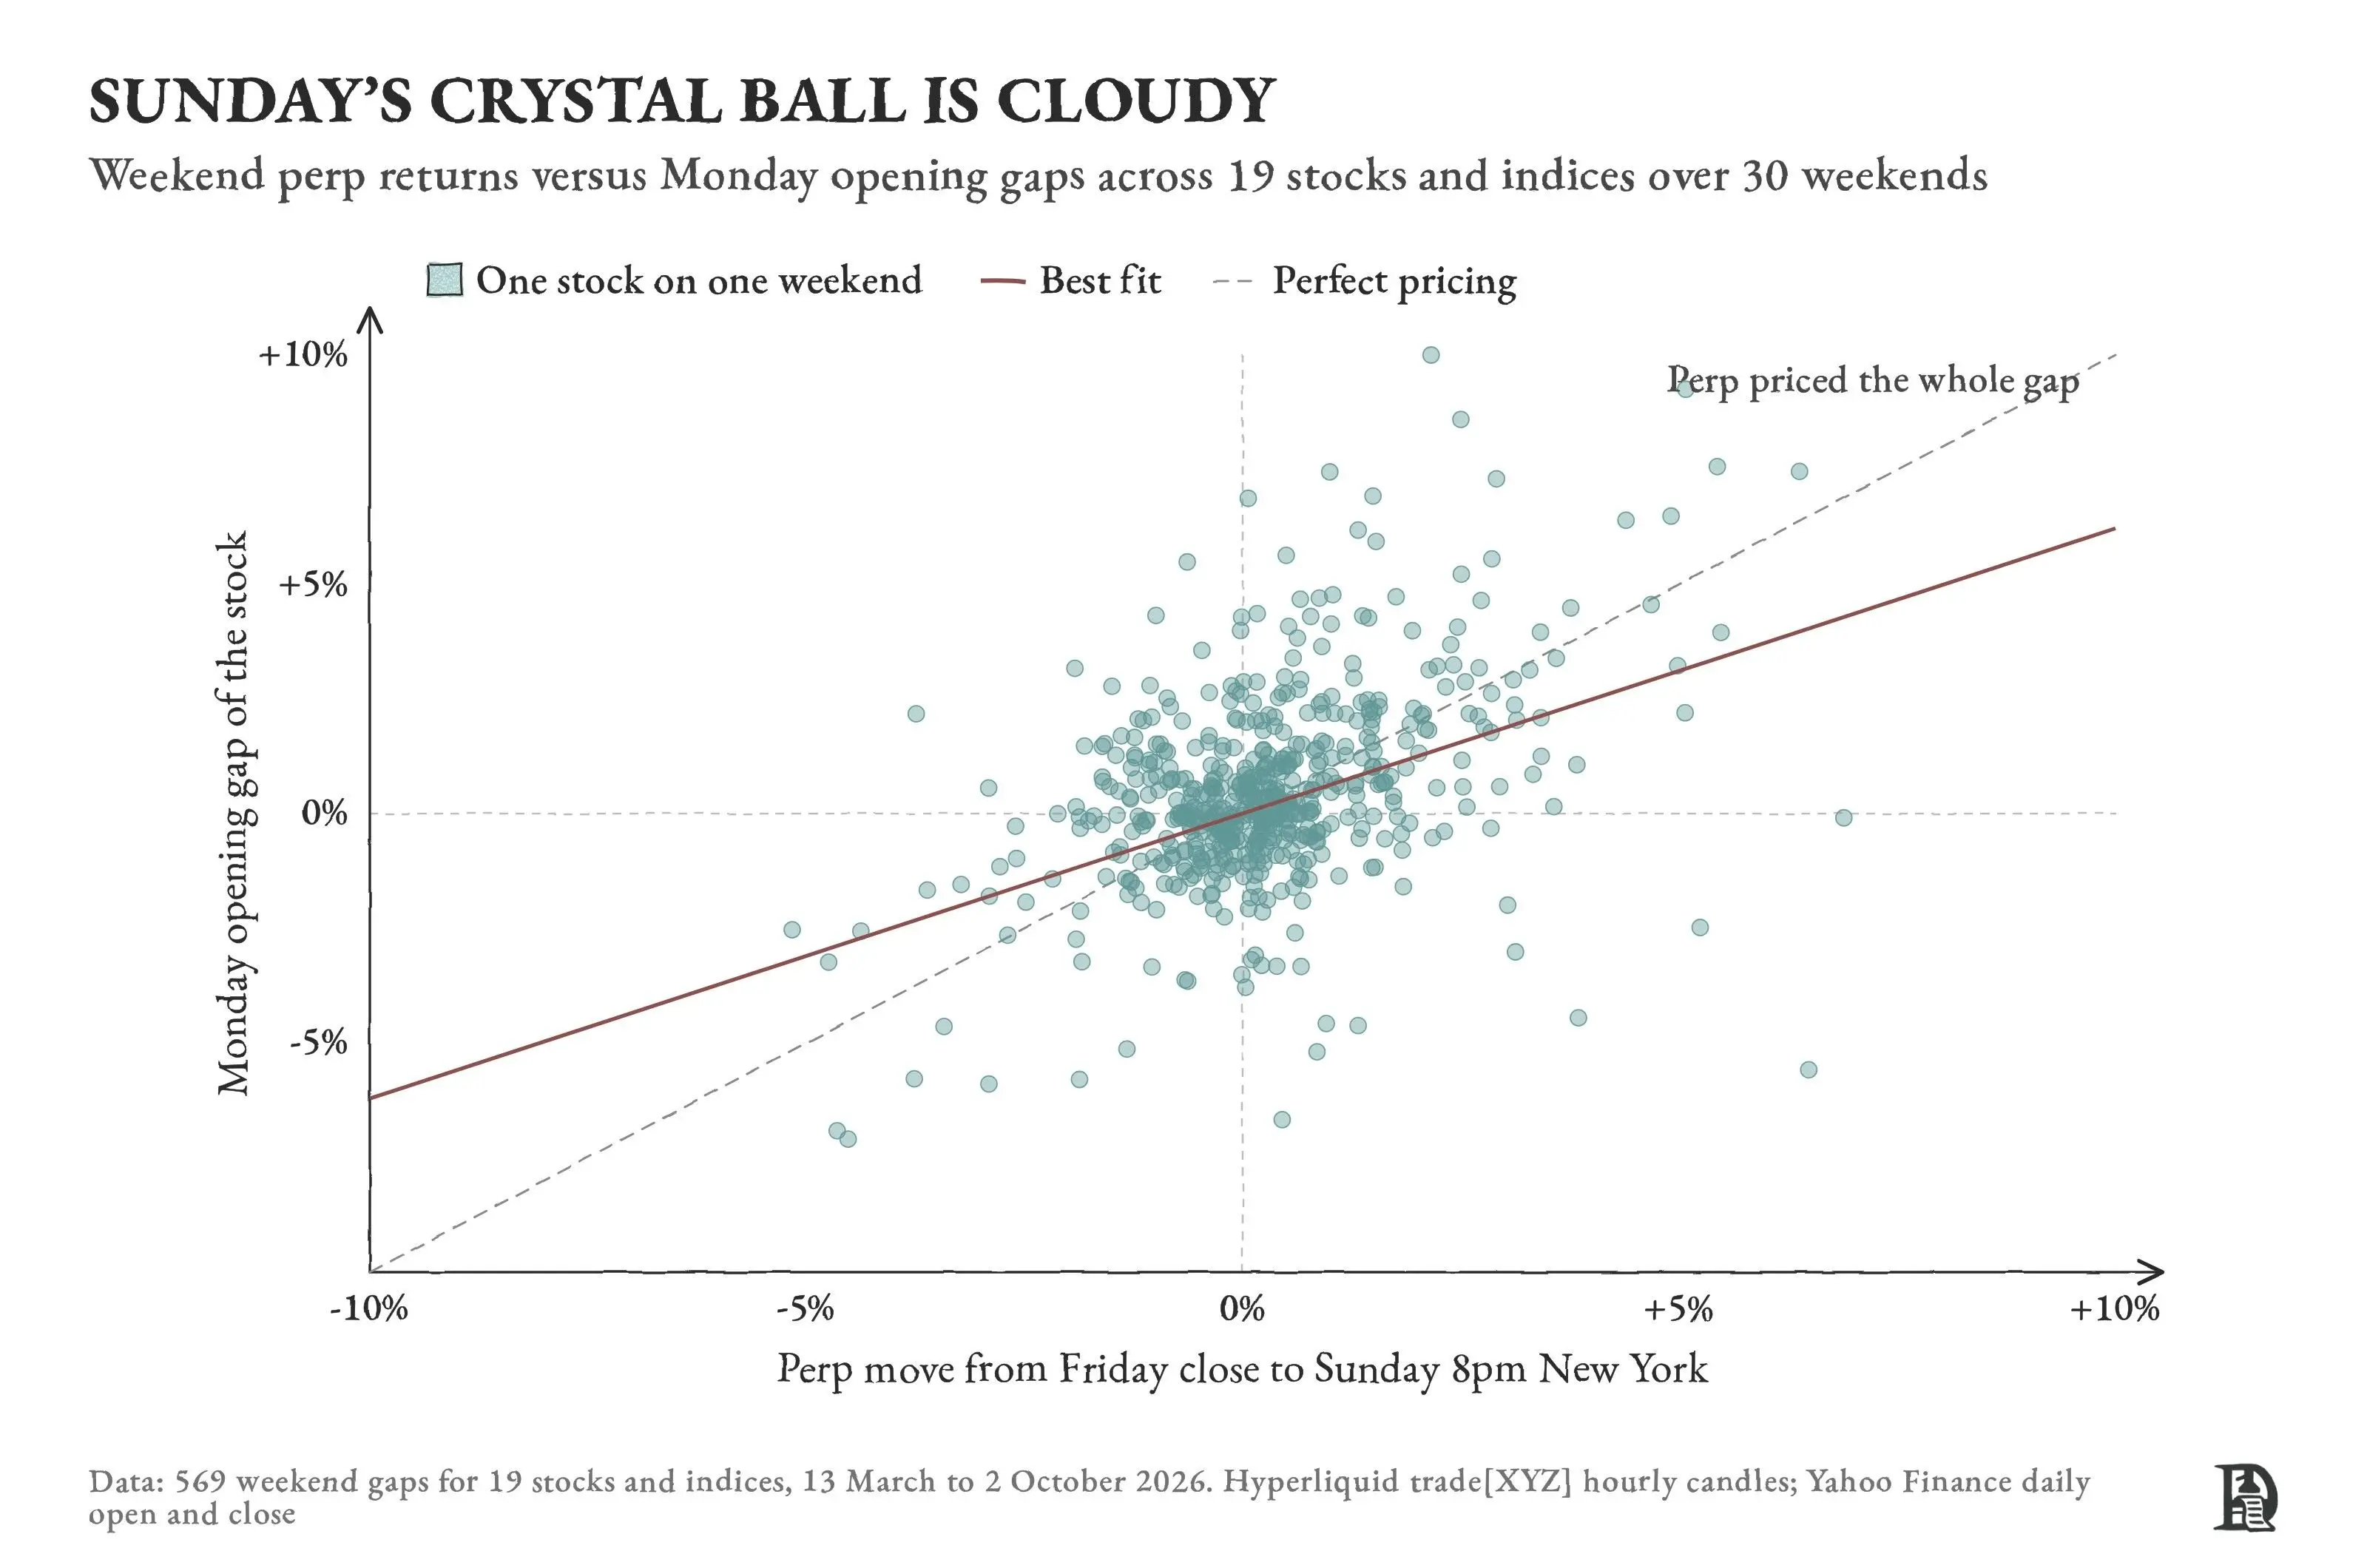
거래가 희박하고 가격 책정이 부정확하며, 레버리지와 청산 메커니즘이 충격을 확대할 수 있습니다. IMF는 10월의 《세계 금융 안정 보고서》에서 토큰화된 주식의 변동성이 해당 주식의 약 1.5배에 달한다고 지적했습니다. IMF 금융 고문 Tobias Adrian은 토큰화가 제거하려는 비효율적인 요소들이 전통 시장에서 완충 역할을 한다고 생각합니다. 주말의 휴장은 바로 이러한 완충 역할을 합니다.
2. 미국 주식이 암호화 시장 주기를 약화시키고 있는가?
지난 10년 이상, 비트코인 가격은 대체로 반감기에 따라 4년 주기를 형성해 왔습니다. 매번의 약세장에서 비트코인은 고점에서 77%에서 93%까지 하락했습니다.
약세장의 대가는 가격에만 국한되지 않으며, 자금이 대량으로 유출되어 산업은 다음 차례의 강세장을 기다려야만 자금과 인기를 다시 모을 수 있습니다.
이번 주기의 리듬은 변하지 않았습니다. 비트코인은 2025년 10월 약 12.6만 달러에서 정점을 찍고, 2024년 4월 반감기까지 약 540일이 남아 있으며, 이는 역사적 규칙과 일치합니다. 그러나 변동폭은 확연히 줄어들었습니다. 올해 6월 5일, 비트코인은 약 5.91만 달러로 최저점을 찍었고, 약 53% 하락한 후 점차 반등하여 최근 8.5만 달러 근처로 돌아왔습니다.
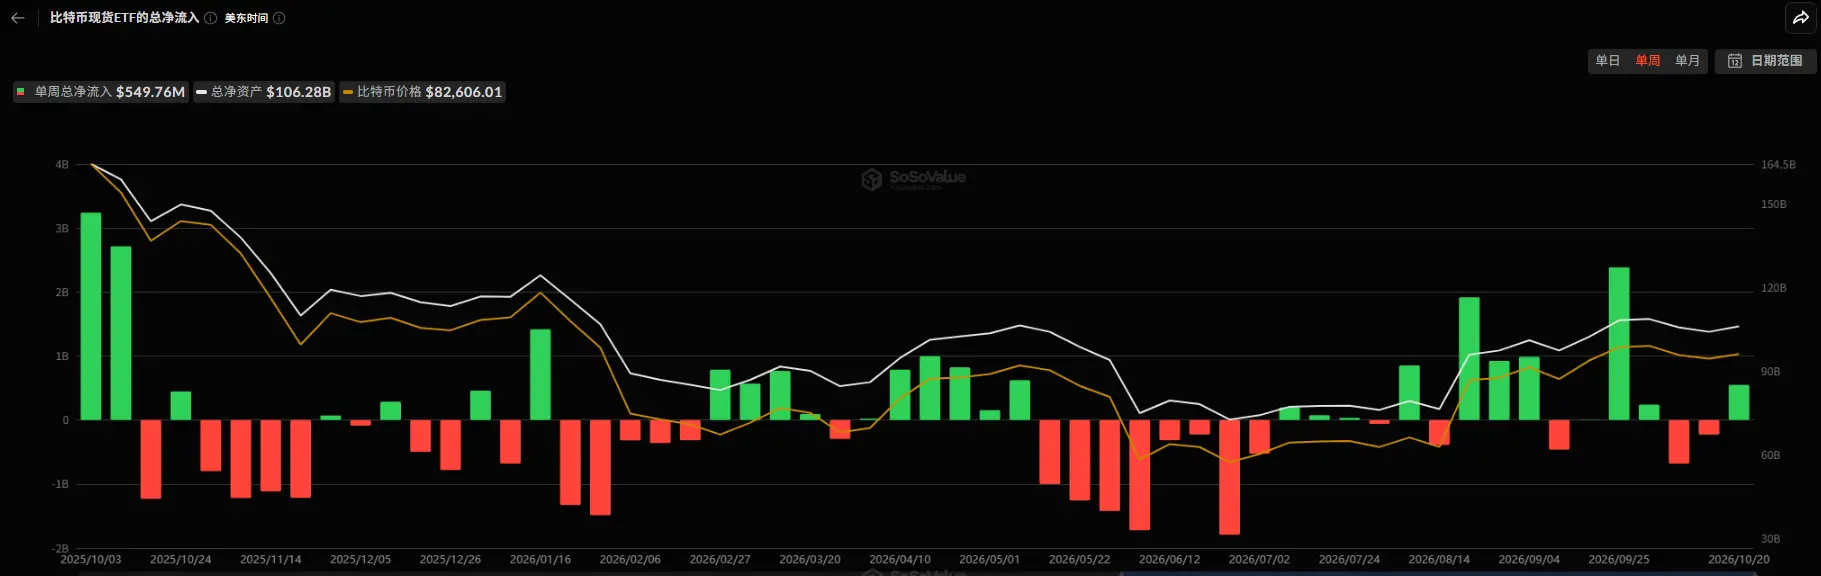
하락폭이 줄어든 것은 누가 바닥을 지탱하고 있는지를 살펴봐야 합니다. 비트코인 현물 ETF에 따르면, SosoValue 데이터에 따르면, 2025년 11월부터 2026년 6월까지 ETF는 총 약 100억 달러가 순유출되었으며, 비트코인이 바닥을 친 6월 한 달 동안 약 45억 달러가 유출되었습니다. 7월부터 9월까지 반등할 때는 총 약 63억 달러가 순유입되었습니다.
비트코인 재무 회사에 따르면, BitcoinTreasuries.net 통계에 따르면, 올해 2월 상장된 재무 회사의 매도량이 매수량을 초과했으며, 지속적으로 매수한 것은 거의 Strategy 한 곳뿐입니다. 그들이 SEC에 제출한 문서에 따르면, Strategy의 비트코인 보유량은 2025년 11월 말 약 65만 개에서 2026년 6월 하순 843,775개로 증가했으며, 약 19.4만 개를 추가 매수했습니다. 올해 1월, Strategy는 상장 회사의 순 매수의 97.5%를 차지했습니다. 그러나 Strategy는 6월 22일 주 이후 매수를 중단하고 달러 준비금을 축적하기 시작했습니다.
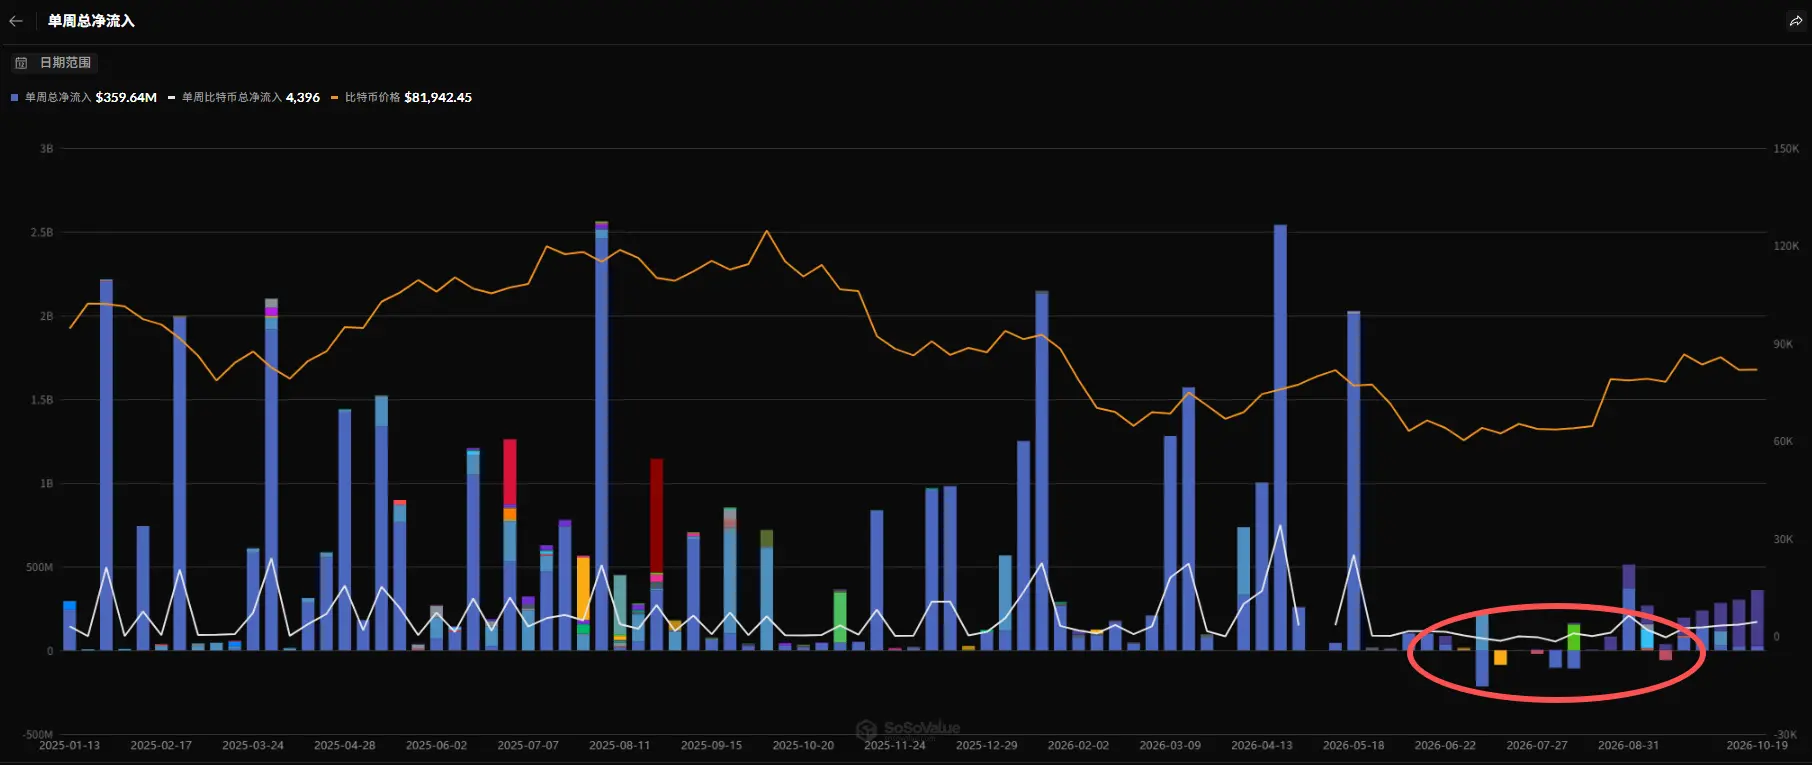
다시 말해, 이번 약세장에서 가격 측면의 바닥은 상당 부분 단일 회사의 자금 조달 능력에 의존하고 있습니다.
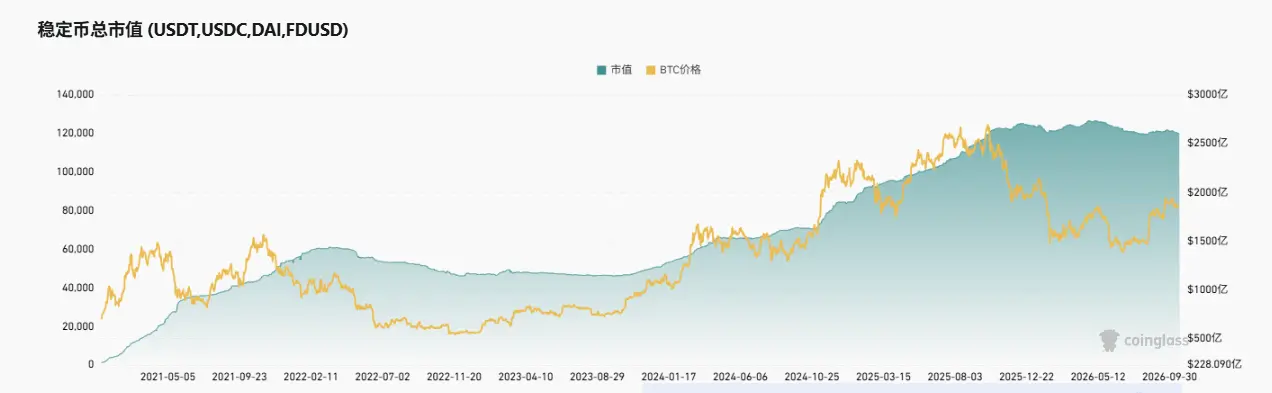
동시에, 체인 상에서도 또 다른 변화가 일어나고 있습니다. 스테이블코인이 지난 차례처럼 대량으로 유출되지 않았습니다. CoinGlass 데이터에 따르면, 비트코인이 2025년 10월 정점을 찍은 후 하락했지만, USDT 시가총액은 계속 증가하여 올해 4월과 5월에 정점을 찍었고, 이후 기본적으로 평탄해져 현재 약 1830억 달러입니다. USDC도 소폭 하락했습니다.
통계에 따르면, 올해 스테이블코인은 고점에서 약 3% 축소되었으며, 이는 2022년의 26% 하락폭보다 훨씬 낮습니다. 물론, 2022년의 축소는 Terra 붕괴와 실리콘밸리 은행 사건에서 일부 기인합니다.
또한, 체인 상의 자금은 새로운 머무는 곳을 찾았습니다. RWA.xyz 데이터에 따르면, 토큰화된 미국 국채의 규모는 2025년 10월 약 90억 달러에서 올해 중반 약 160억 달러의 고점으로 증가했으며, 비트코인이 반등한 후 다시 하락하여 현재 약 145억 달러입니다.
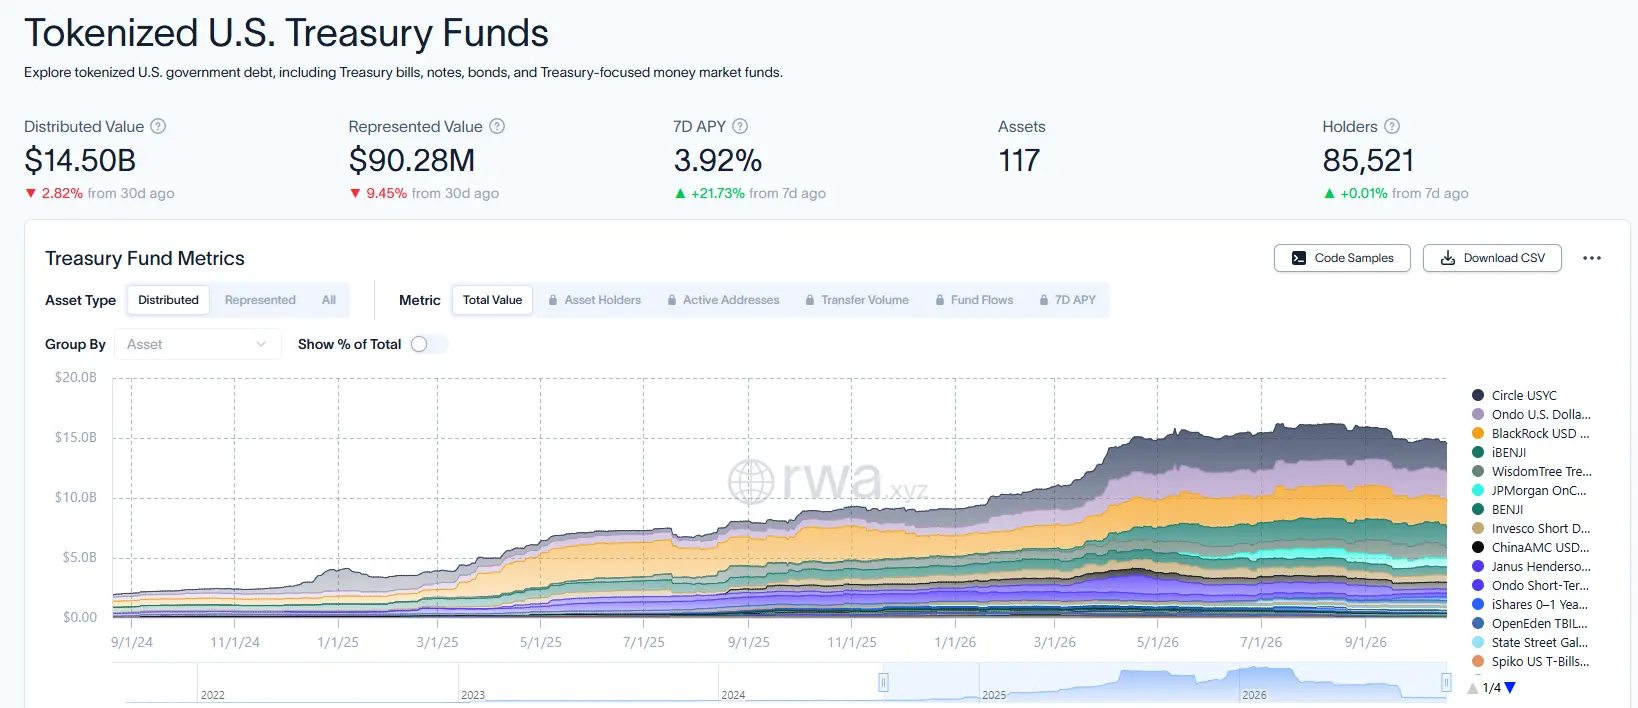
토큰화된 국채의 보유자는 약 85,500명으로, 주로 기관과 DeFi 프로토콜이 포함되어 있으며, 규모도 Strategy의 매수보다 훨씬 작지만, 지난 약세장에서는 체인 상에서 이러한 장소가 거의 없었습니다.
한편, 거래소의 수익 구조도 변화하고 있습니다. Dune 데이터 대시보드에 따르면, 2025년 12월 중순, Hyperliquid에서 주식, 지수 및 원자재를 중심으로 한 HIP-3 시장은 일일 거래량의 4%만 차지했습니다. 올해 여름에는 대부분의 거래일에서 비율이 40%에서 60%에 달했으며, 7월 30일에는 한때 74%에 도달했습니다.
여기에는 암호화 자산 거래의 감소 요인이 있지만, 암호화 시장이 침체할 때 거래소는 실제로 가격에 의존하지 않는 비즈니스를 갖게 되었습니다.
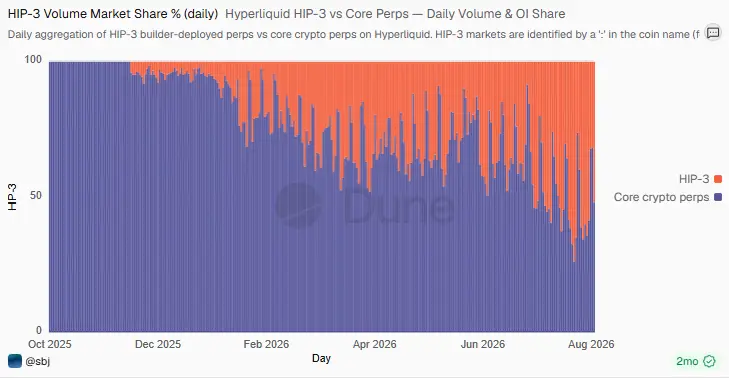
암호화 연구원 Haotian은 암호화 산업이 자산 발행의 강세장에서 전 세계 자산의 체인 상 배포의 강세장으로 전환하고 있다고 생각합니다. 즉, 다음 강세장에서 일부 신규 자금이 토큰화된 미국 주식으로 유입될 것이며, 강세장의 정점도 이로 인해 평탄해질 수 있습니다.
동시에, 반감기의 영향도 줄어들고 있습니다. 현재 비트코인 블록 보상은 3.125개이며, 2028년에는 1.5625개로 줄어듭니다. 암호화 플랫폼의 거래자들이 동시에 재무 보고 시즌과 연준의 금리 결정을 주목할 때, 암호화 시장의 주기는 글로벌 유동성과 미국 주식의 리듬을 더 많이 따르게 될 것입니다.
3. 암호화 시장은 미국 주식이 필요하고, 미국 주식은 암호화 시장이 필요하지 않다
Broadcom, Verizon과 같은 기업에게는 토큰화가 거의 이점이 없습니다. 그들은 유동성이나 자금 조달 경로가 부족하지 않습니다. CoinFound의 계산에 따르면, 해외 토큰화 주식의 거래액과 전통 시장의 거래액 비율은 49개 주식의 중앙값이 0.084%에 불과합니다.
월스트리트도 토큰화를 추진하고 있지만, 그들이 가는 길은 다른 길입니다. 2025년 12월, DTC는 SEC의 이의 없음 통지를 받아 그들이 보관하는 증권을 체인 상의 토큰으로 전환할 수 있게 되었으며, 이는 러셀 1000 구성 주식을 포함하여 미국 주식의 투자 가능한 시가총액의 약 95%를 차지합니다. 나스닥에서는 토큰화된 주식과 전통 주식이 동일한 주문서에서 매칭되며, 차이는 거래 후 인도 방식에만 있습니다.
이 경로는 스테이블 코인에 의존하지 않으며, 토큰은 DTC에 등록된 지갑 간에만 이동할 수 있습니다. DTCC 전략 책임자 마이클 윈니크는 토큰화가 시장 기능을 혁신해야 하며, 동시에 기존 시장이 의존하는 안전 보장을 유지해야 한다고 생각합니다.
반대로, 암호화 자금은 미국 주식의 토큰화 시장을 지탱할 수 없습니다. Decentralisedco의 계산에 따르면, 외국 투자자들은 약 19.86조 달러의 미국 주식을 보유하고 있으며, 모든 스테이블 코인의 10분의 1이 주식 토큰으로 전환되더라도 약 310억 달러만 증가할 수 있으며, 나머지 증가는 증권사 계좌에 이미 보유하고 있는 주식에서 나와야 합니다.
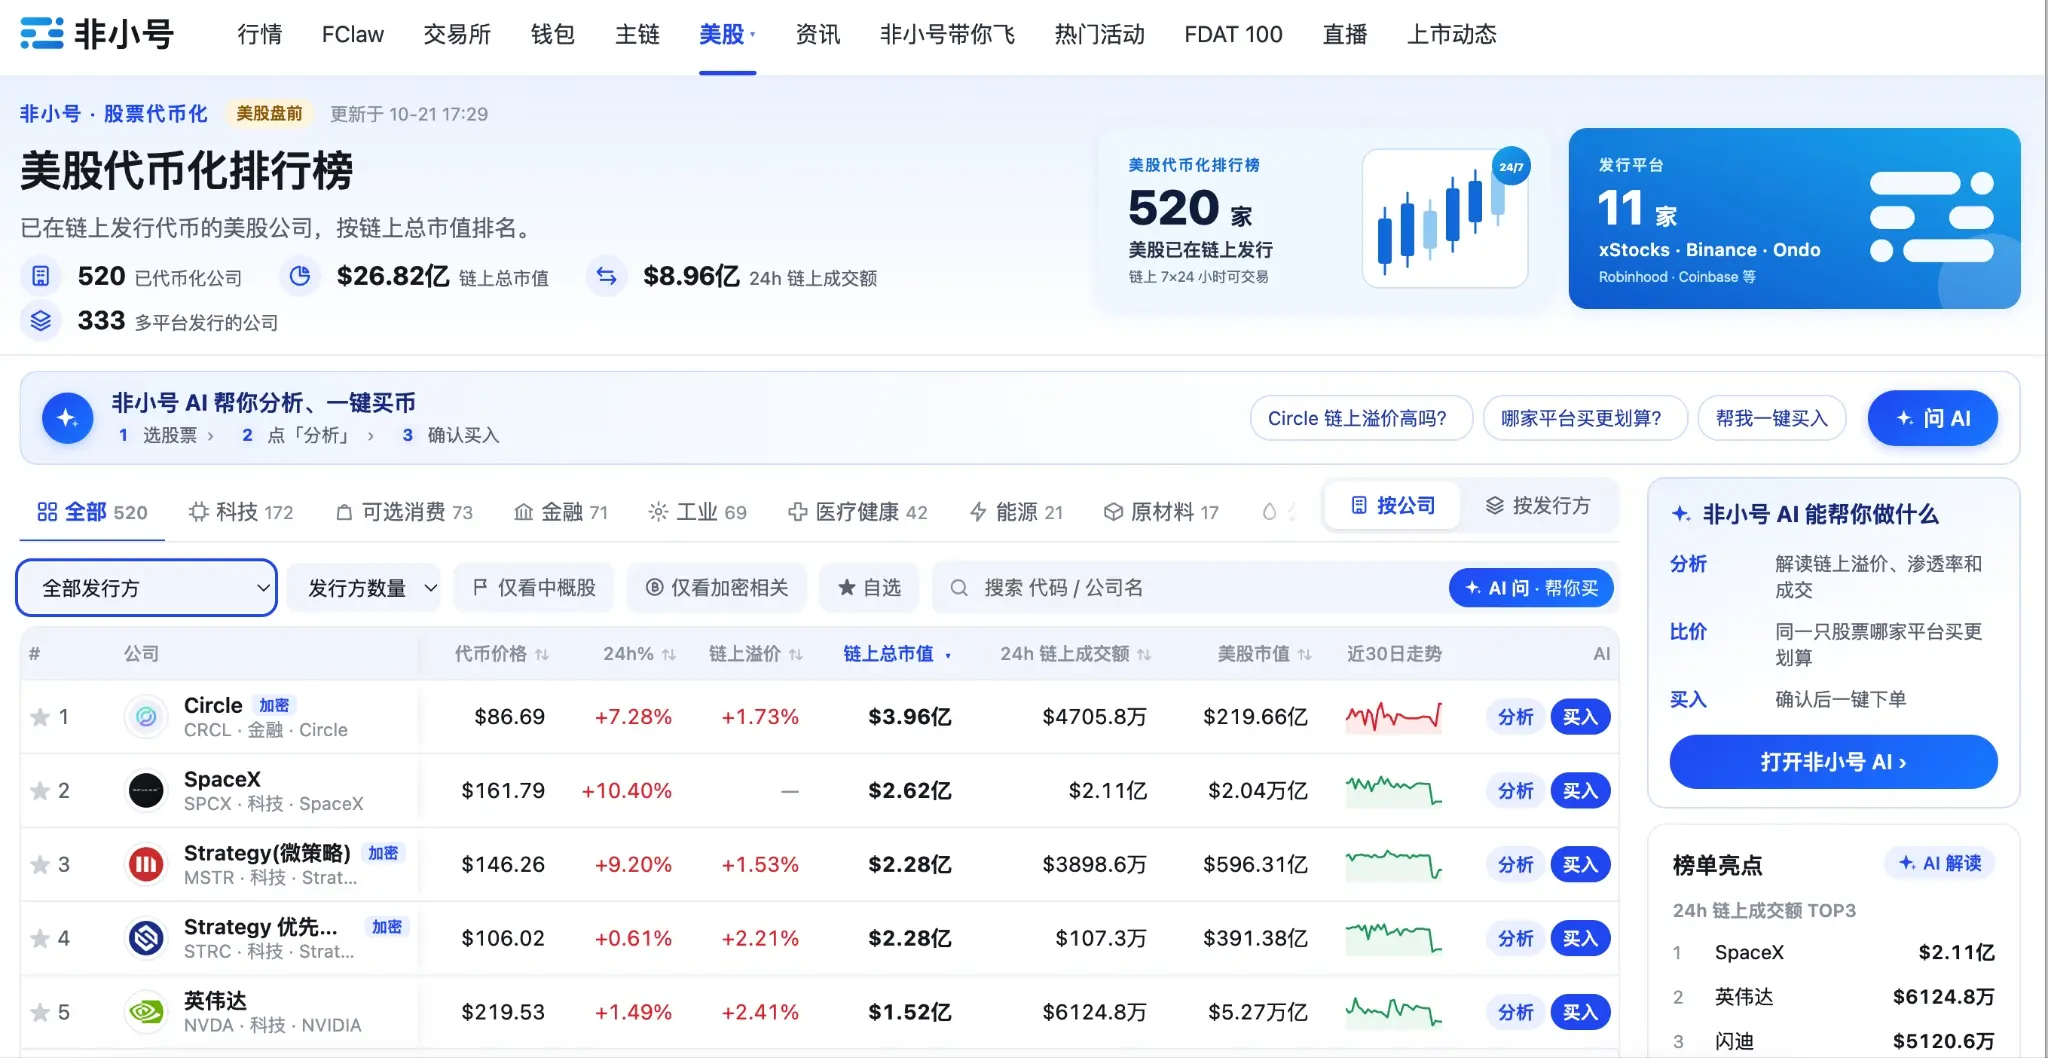
더 주목할 만한 것은 암호화 자금이 무엇을 구매했는가입니다. RWA.xyz 데이터에 따르면, 10월 19일 기준으로 체인 상의 토큰화된 주식 규모는 약 34.5억 달러입니다. 그중 Strategy 관련 토큰은 총 약 3.68억 달러, Circle 관련 토큰은 약 3.07억 달러로, 두 회사의 합계는 약 19.6%를 차지하며, 이는 네 개의 광범위 지수 제품 총합의 2.6배입니다.
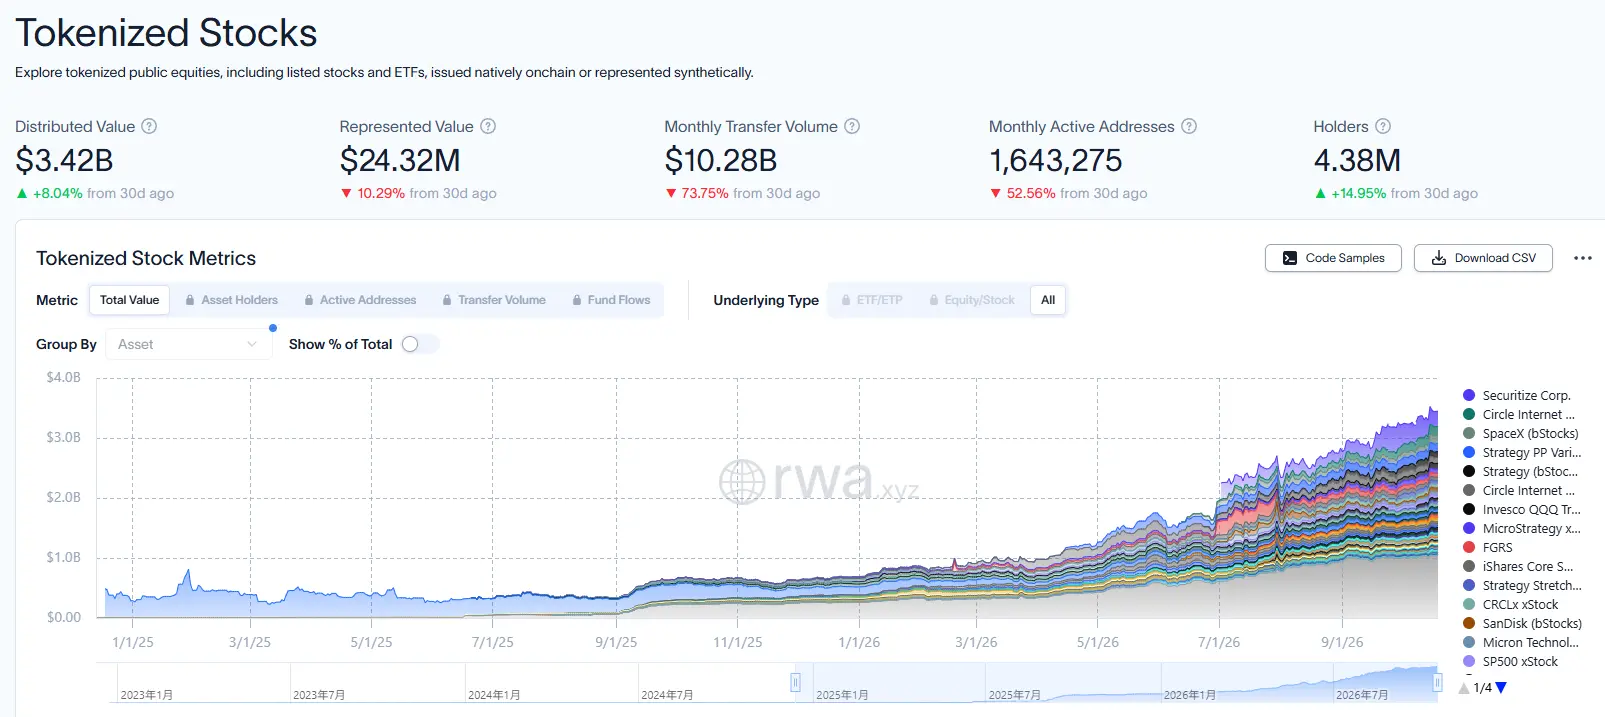
CoinFound는 암호화 자금이 가장 많이 구매한 미국 주식 상위 세 개가 암호화 시장과 함께 상승하고 하락하는 Circle, Strategy, Coinbase라고 밝혔으며, 이러한 보유는 리스크 분산의 효과를 내기 어렵습니다.
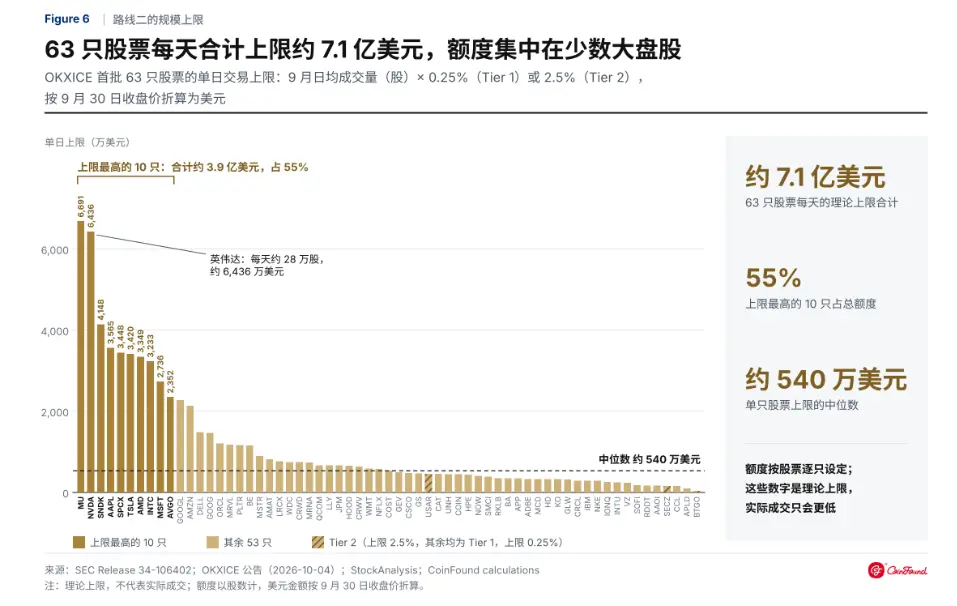
안정적인 역할을 할 수 있는 형태는 규제로 가장 엄격하게 관리됩니다. SEC의 규정에 따르면, 단일 주식의 토큰화 거래액은 지난 달 일일 평균 거래량의 일정 비율을 초과할 수 없으며, 대형 주식은 0.25%, 기타 주식은 2.5%입니다. 계산에 따르면, OKXICE의 첫 번째 63개 주식의 일일 총 한도는 약 7.1억 달러이며, 엔비디아는 하루 최대 약 6400만 달러입니다. 발행자의 거부권을 더하면, 규정 준수 경로는 단기적으로 대량으로 확대되기 어렵습니다.
동시에, tradeXYZ에서 주식, 지수 및 ETF 영구 계약의 미결제 약정은 약 30.1억 달러로, 이는 전체 체인 상의 주식 토큰 가치의 94%에 해당합니다. 9월 초, Robinhood Chain의 한 메모코인 자금 풀은 전체 토큰화된 HIMS의 53%를 보유하고 있으며, 약 3.9만 달러의 매수로 토큰 가격을 132.64달러로 끌어올렸지만, 뉴욕 마감가는 28.84달러에 불과했습니다.
암호화 시장은 미국 주식이 주기를 평준화하는 데 필요하지만, 오직 월스트리트의 규칙에 따라 이를 얻을 수 있으며, 가장 안정적인 역할을 할 수 있는 규정 준수 형태는 가장 엄격하게 제한됩니다. 이것이 아마도 미국 주식의 토큰화가 듣기에는 좋지만 효과가 느린 이유일 것입니다.
결론
오랫동안 암호화 시장의 폭등과 폭락의 근원은 대부분 자산의 가치가 암호화 자체에 대한 시장의 기대에서 비롯되었기 때문입니다. 가격 상승은 자금을 끌어들이고, 자금은 다시 가격을 높이며, 하락할 때도 마찬가지입니다. 전체 시장은 자신의 감정과 독립적인 앵커가 부족합니다.
토큰화된 미국 주식과 국채가 제공하는 것은 바로 이러한 앵커입니다. 이들의 가치는 기업의 수익과 금리 수준에서 나오며, 암호화폐 가격과는 필연적인 관계가 없습니다. 이러한 자산이 있으면, 약세장에서 자금이 남아 있을 수 있고, 거래소와 프로토콜은 서비스를 통해 운영을 유지할 수 있으며, 개발자들도 주기를 초월한 계획을 세울 이유가 생깁니다.
전제는 암호화 산업이 전통 시장의 규칙을 수용하고, 미국 주식이 담보와 자금이 머무는 형태로 체인 상에 들어오는 것입니다. 만약 그것이 또 다른 고레버리지 자산으로 만들어진다면, 가져오는 것은 더 극심한 변동성뿐입니다.
이것은 또한 원주율 토큰이 더 이상 체인 상의 자본을 독점하지 않게 될 것임을 의미합니다. 그러나 매 4년마다 다시 시작할 필요가 없는 암호화 시장이야말로 토큰화가 이 산업에 가장 깊은 의미를 부여할 수 있을 것입니다.
 위험 경고