Гигантские платформы и микро-программные компании стремительно развиваются, а средние одноточечные решения представляют наибольшую опасность
 Ключевые тезисы

 537 американских единорогов все еще несут старую оценку 2021-22 годов, "AI нативный" превращается из плюса в риск. Инвесторы начинают задавать вопросы: что остается, когда уберете вашу метку AI?
Автор оригинала: Venture Curator
Перевод оригинала: Shen Chao TechFlow
Гид от Shenchao: 537 американских единорогов все еще несут старую оценку пузыря 2021 года, а ярлык "AI родной" становится не просто плюсом, а риском, который вскрывается. Для профессионалов, которые сейчас привлекают финансирование или держат опционы, эта статья поможет вам разобраться, какие оценки реальны, а какие просто цифры на бумаге, которые никто не опроверг.
537 американских единорогов все еще несут оценки пузыря 2021-22 годов. Они все еще реальны?
Основатели и ранние сотрудники обычно обучаются воспринимать последнюю оценку как индикатор. Это цифры на таблице капитала, цифры в пресс-релизах и цифры, которые все используют для оценки своей доли.
Но новые данные из отчета PitchBook о количественном прогнозе на третий квартал 2026 года показывают, что для большинства американских единорогов эта цифра не проверялась рынком уже несколько лет.
PitchBook исследовал всех активных американских единорогов, классифицируя их по году последнего завершенного финансирования.
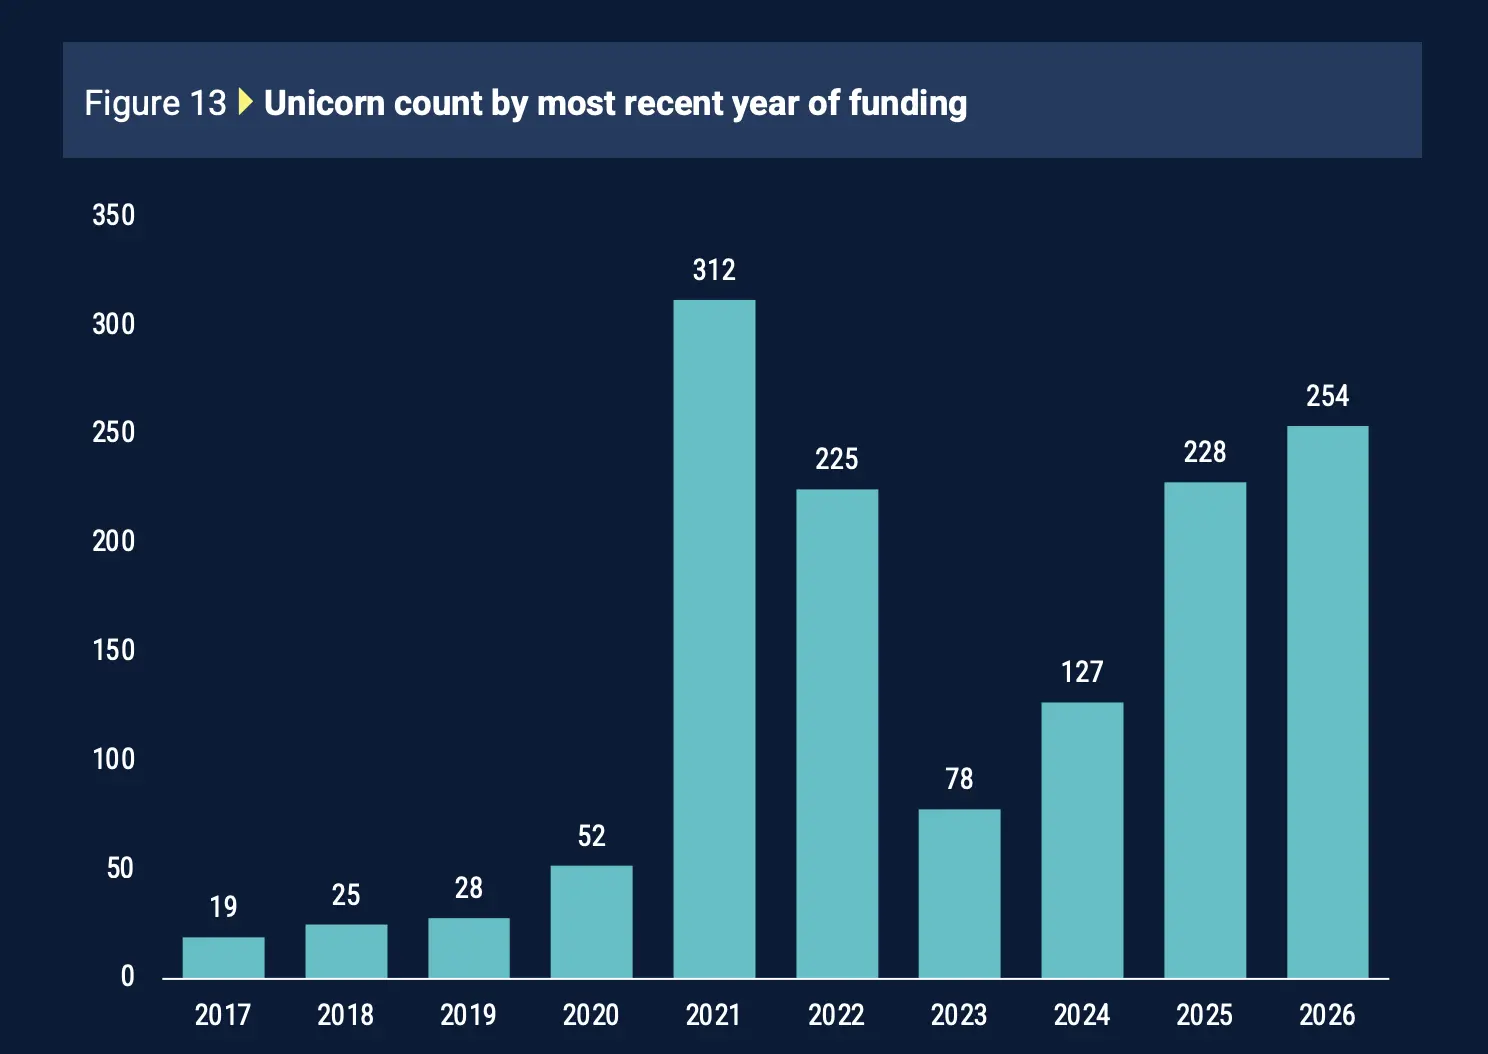
Из 964 активных американских единорогов 312 получили последнее финансирование в 2021 году, а 225 — в 2022 году. Это означает, что 537 компаний (около 56% от общего числа единорогов) все еще несут оценки, установленные в самый дорогой период финансирования в истории венчурного капитала.
Деньги больше не вернутся, чтобы соответствовать этим цифрам. Доля венчурных фондов составляет всего 7,9% от чистой стоимости активов, что почти вдвое меньше долгосрочного среднего уровня в 14,5%. PitchBook указывает, что доходность фондов была напрямую подорвана завышенными оценками 2020-2022 годов.
Когда эти компании действительно пытаются протестировать цены, они часто не выдерживают. Инвесторы на открытом рынке отказываются платить за цены на частном рынке. Оценка Chime при выходе на биржу значительно снизилась по сравнению с ее пиковыми значениями на частном рынке, а покупатели на вторичном рынке предлагают скидки для компаний, которые не привлекали финансирование или не продавались по реальным ценам в течение многих лет.
За этим скрывается еще одна тенденция. Многие из таких компаний не останавливаются из-за того, что не могут продолжать, а активно выбирают не привлекать финансирование и не выходить на биржу, потому что любое новое событие ценообразования может заставить их столкнуться с более низкой цифрой. Оставаясь частными и молчаливыми, они могут сохранить оценки 2021 года на бумаге. Вот почему на рынке одновременно наблюдаются рекордные бумажные стоимости и рекордные заблокированные стоимости.
Так что же, единорогов действительно много, или это просто цифры, которые никто не проверял?
Для многих компаний оба утверждения могут быть верными. Некоторые компании действительно достигли оценок 2021 года и сегодня могут легко их поддерживать. Но рынок не может подтвердить, какие компании относятся к этой категории, потому что с тех пор они не привлекали финансирование или не продавались по реальным ценам. Оценка четырехлетней давности не является ложью, она просто не была проверена.
Это именно то, о чем основатели и сотрудники должны быть осторожны.
Если последнее финансирование вашей компании было в 2021 или 2022 году, оценка на таблице капитала — это самый оптимистичный показатель, который вы когда-либо имели, и он не обязательно равен сегодняшней реальной стоимости. Это влияет на то, как вы обсуждаете следующий раунд, как вы рассматриваете исполнение опционов и как объясняете команде, что означают их опционы. То же самое касается и инвесторов: если фонд показывает сильную нереализованную прибыль для этих компаний, это просто отчетные цифры, а не реальные деньги.
Настоящий риск не в том, что оценка может быть ниже, чем кажется, а в том, что вы принимаете решения о финансировании, найме или исполнении опционов, основываясь на цифрах, установленных в 2021 году, как на цене, которую рынок все еще готов вам заплатить.
Называть стартапы "AI родными" может даже навредить вашей оценке?
Называть себя AI-компанией все еще можно получить оценочный премиум. Но инвесторы все чаще задают второй вопрос: какая часть этой компании действительно имеет защиту благодаря AI?
Данные из этого анализа показывают, что рынок начинает разделять компании с ярлыком "AI родной" на совершенно разные категории.
AI-премиум все еще существует: данные Carta за первую половину 2026 года показывают, что AI-стартапы привлекают средства на стадии посевного финансирования примерно на уровне не-AI компаний, но их оценка выше примерно на 50%.
Но не каждая AI-компания получает одинаковый премиум: анализ оценивает компании с коммерциализированной AI-оберткой в 3-8 раз от дохода, вертикальные AI-продукты с уникальными данными — в 10-20 раз, а компании, обладающие интеллектуальной собственностью и уникальными данными, — в 25-40 раз.
Чем более зрелой является компания, тем строже проверка: на стадии посевного финансирования компании без защищенной интеллектуальной собственности получают скидку в 20-30% по сравнению с более защищенными аналогами. На стадии A эта разница увеличивается до 30-40%.
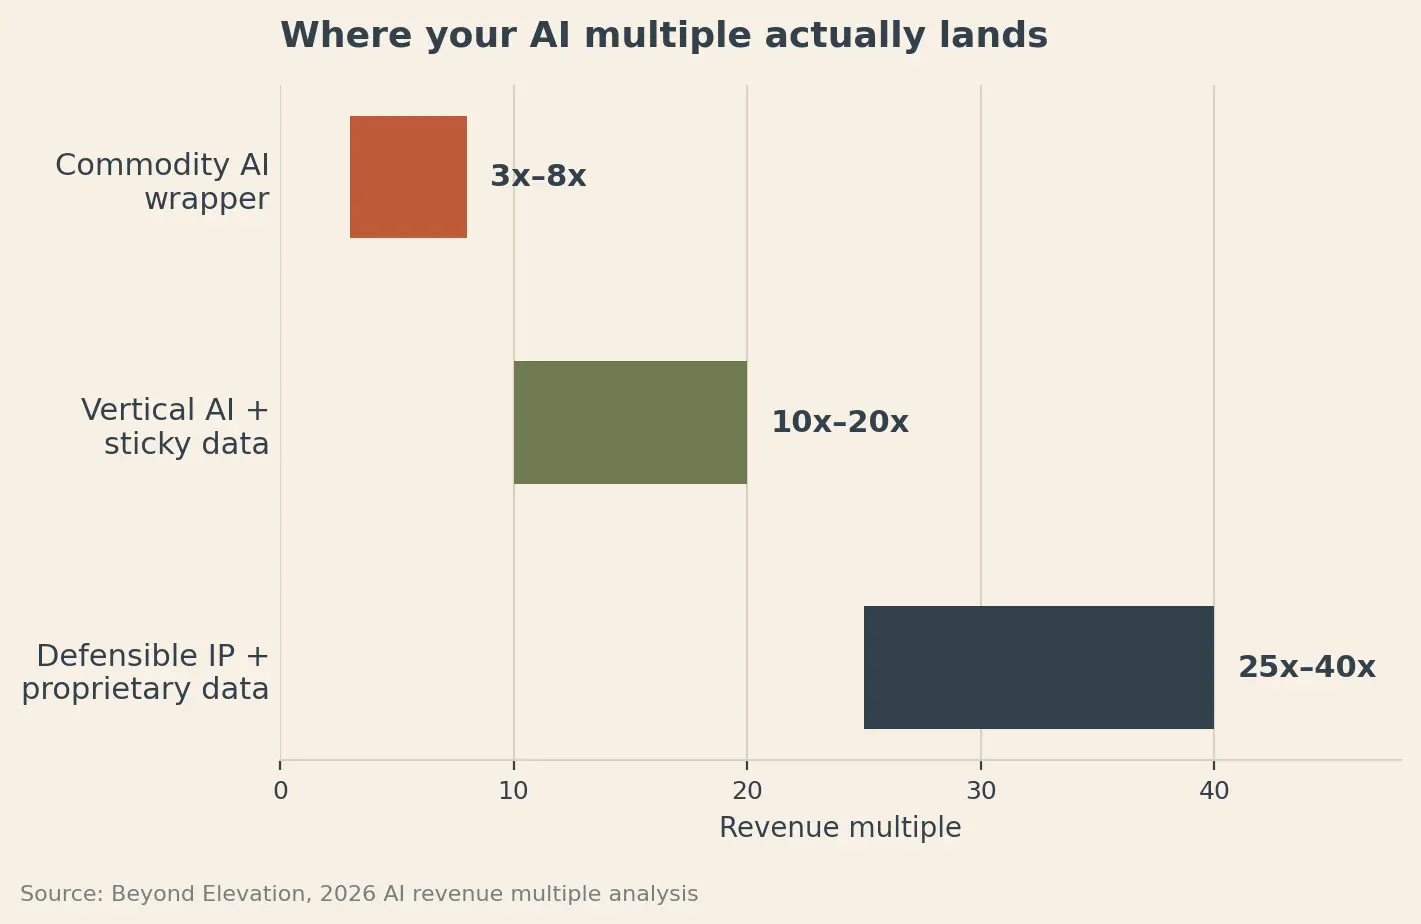
Это объясняет, почему просто добавление AI в продукт становится все менее значимым.
Инвесторы все больше хотят знать, что останется, когда вы уберете ярлык AI.
Может ли другая стартап-компания создать продукт, используя тот же API базовой модели? Генерирует ли каждый новый клиент уникальные данные, которые могут улучшить продукт со временем, например, повысить точность, сократить время решения или улучшить качество соответствия?
Глубина рабочего процесса — еще один индикатор. Если клиенты, которые более глубоко интегрируют продукт, всегда лучше удерживаются и расширяются, у основателей есть реальные доказательства затрат на переключение, а не просто слова о высокой привязанности продукта.
И затем есть экономическая модель. AI-продукт может иметь хорошую маржу при текущем уровне использования, но при увеличении объемов на 10 раз это может быть совершенно другим делом. Подсчет этих цифр перед инвесторами может показать, действительно ли бизнес становится сильнее при масштабировании.
Это делает эволюцию "AI родного" премиума очень интересной.
Восемнадцать месяцев назад, если вы были связаны с AI, это могло существенно укрепить вашу историю финансирования. С увеличением числа стартапов, использующих ту же терминологию, у инвесторов появляется больше причин заглянуть под поверхность.
Ярлык AI может открыть вам двери для диалога. Все более ценным становится доказательство того, почему то, что вы строите, становится все труднее копировать по мере роста.
Барабанная структура программного обеспечения: AI скоро убьет средний слой программного обеспечения на рынке.
AI делает создание программного обеспечения значительно дешевле и быстрее. Это звучит хорошо для стартапов, но также может ослабить некоторые защитные механизмы, которые защищали программные компании на протяжении десятилетий.
Майк Вернал из Conviction провел интересное сравнение: программное обеспечение может двигаться к той же "барабанной" структуре, которая возникла в газетной индустрии после изменения, вызванного интернетом.
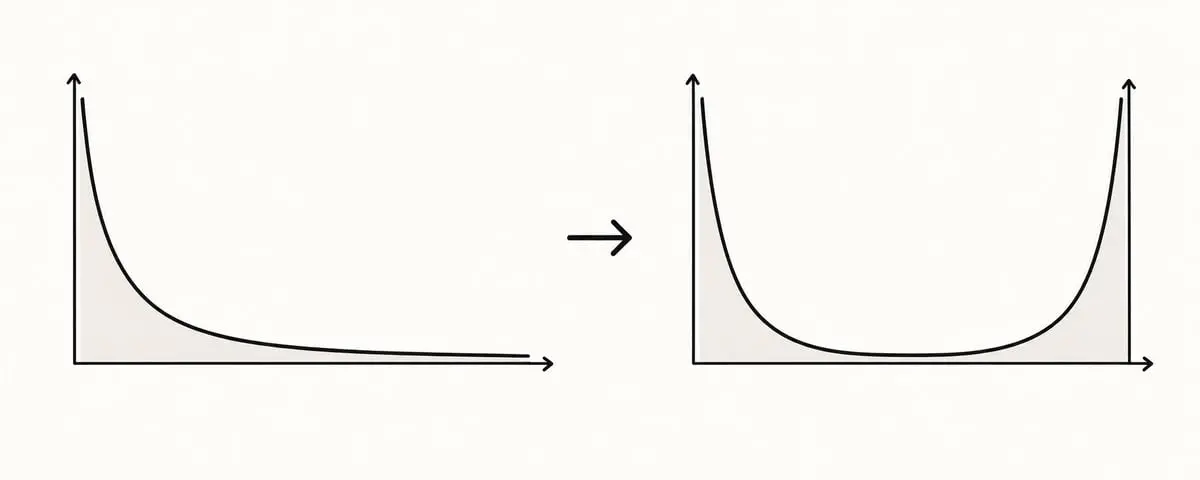
До появления интернета региональные газеты выигрывали от высоких затрат на распространение. Как только распространение стало почти бесплатным, средний слой практически исчез. Немногие глобальные издания стали гораздо больше, в то время как тысячи независимых новостных и нишевых изданий появились на свет.
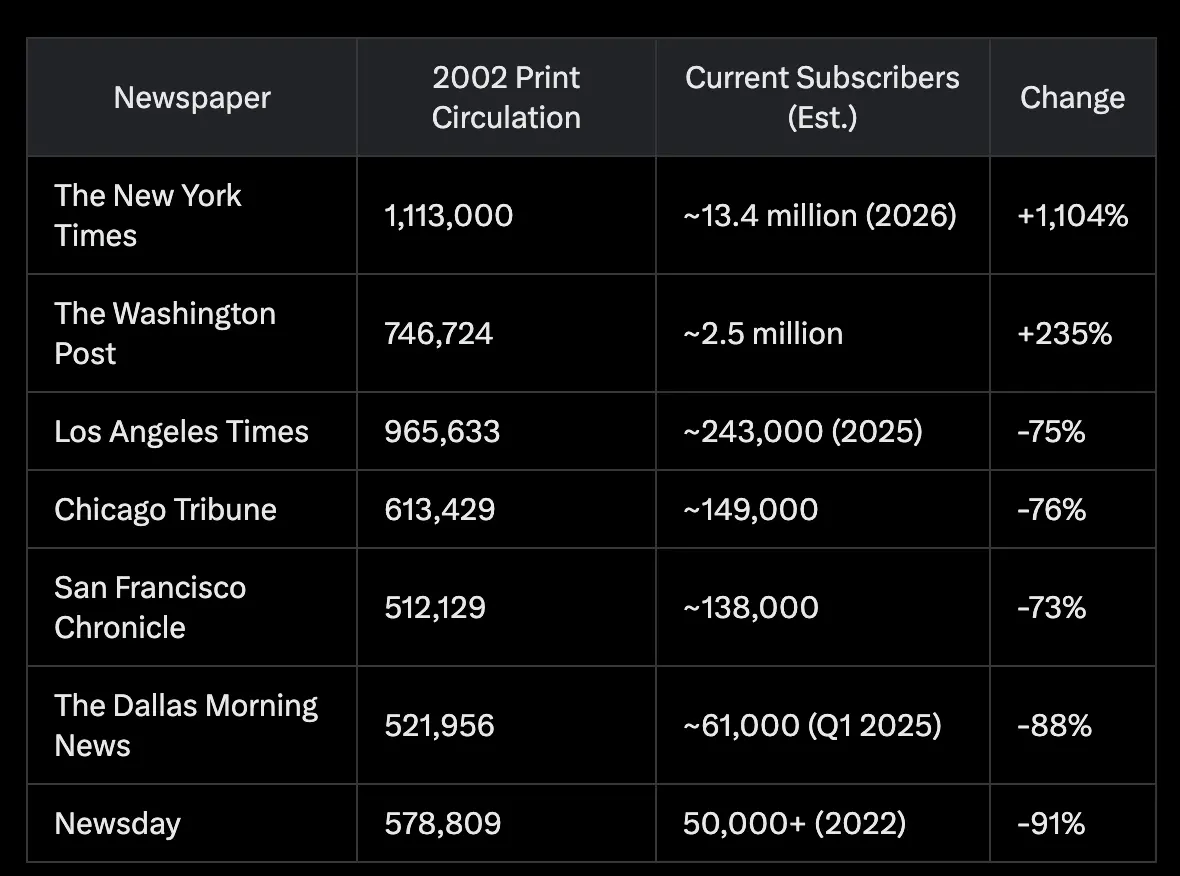
Вернал считает, что AI может создать аналогичную структуру в области программного обеспечения.
Традиционные защитные механизмы программного обеспечения обычно исходят из трех факторов:
Создание продукта дорого
Переключение систем болезненно
Интеграция создает мощную экосистему.
AI ослабляет все три пункта. Конкуренты могут быстрее копировать функции, миграция может стать более автоматизированной, а AI может значительно упростить интеграцию.
Возможный результат — рынок с сильными крайностями:
Гигантские платформы: немногие компании могут владеть всей категорией закупок, например, продажами, маркетингом, финансами, человеческими ресурсами, юридическими или медицинскими услугами. Они не просто продают один узкий инструмент, а продолжают расширяться, пока не станут системой, которую клиенты используют для почти всего.
Микро-программные компании: на другом конце AI-программные инструменты могут позволить миллионам людей создавать высокоспецифическое программное обеспечение для себя, своих компаний или небольших групп клиентов. Некоторые из них могут вырасти в прибыльные нишевые бизнесы.
Неудобный средний слой: средние одноточечные решения могут столкнуться с наибольшим давлением. Если крупные платформы могут постоянно добавлять свои функции, а небольшие команды могут дешево воссоздавать узкие продукты, то защита в качестве независимого инструмента становится все более сложной.
Аналогия с Amazon объясняет, как могут выглядеть новые защитные механизмы. Amazon начинала с относительно легко копируемого дела: продажи книг онлайн. Ее защита исходила из многолетних реинвестиций в логистику, инфраструктуру, технологии и распространение.
AI может подтолкнуть программные компании к аналогичной стратегии: быстрее строить, постоянно расширяться, реинвестировать, делая общий продукт все труднее копируемым.
Для поддерживаемых венчурным капиталом программных стартапов это создает интересную стратегическую задачу: если создание программного обеспечения почти бесплатно, является ли ваша защита хорошим продуктом или всем, что вы можете построить вокруг него?
Как на самом деле определяется ваша оценка на стадии посевного финансирования? (Почти не связано с вашей компанией).
Основатели часто предполагают, что оценка в основном зависит от traction, размера рынка или того, насколько хорошо они проводят презентации.
Но есть еще одно ограничение, которое большинство основателей почти не видят: экономическая модель венчурного фонда, сидящего напротив.
Представьте, что вы проводите презентацию для фонда посевного финансирования в 28 миллионов долларов. Обычно он выдает чек на сумму около 600 тысяч долларов и хочет получить около 6% до 8% акций.
При 7% акций инвестиция в 600 тысяч долларов означает оценку после инвестиций примерно в 8,6 миллиона долларов. При 6% это означает 10 миллионов долларов. Так что если вы привлекаете финансирование по оценке в 18 миллионов долларов, этот фонд может просто не иметь возможности сделать эту инвестицию в своей портфельной модели.
Это создает простую цепочку:
Размер фонда → Размер чека → Целевая доля → Возможный верхний предел оценки
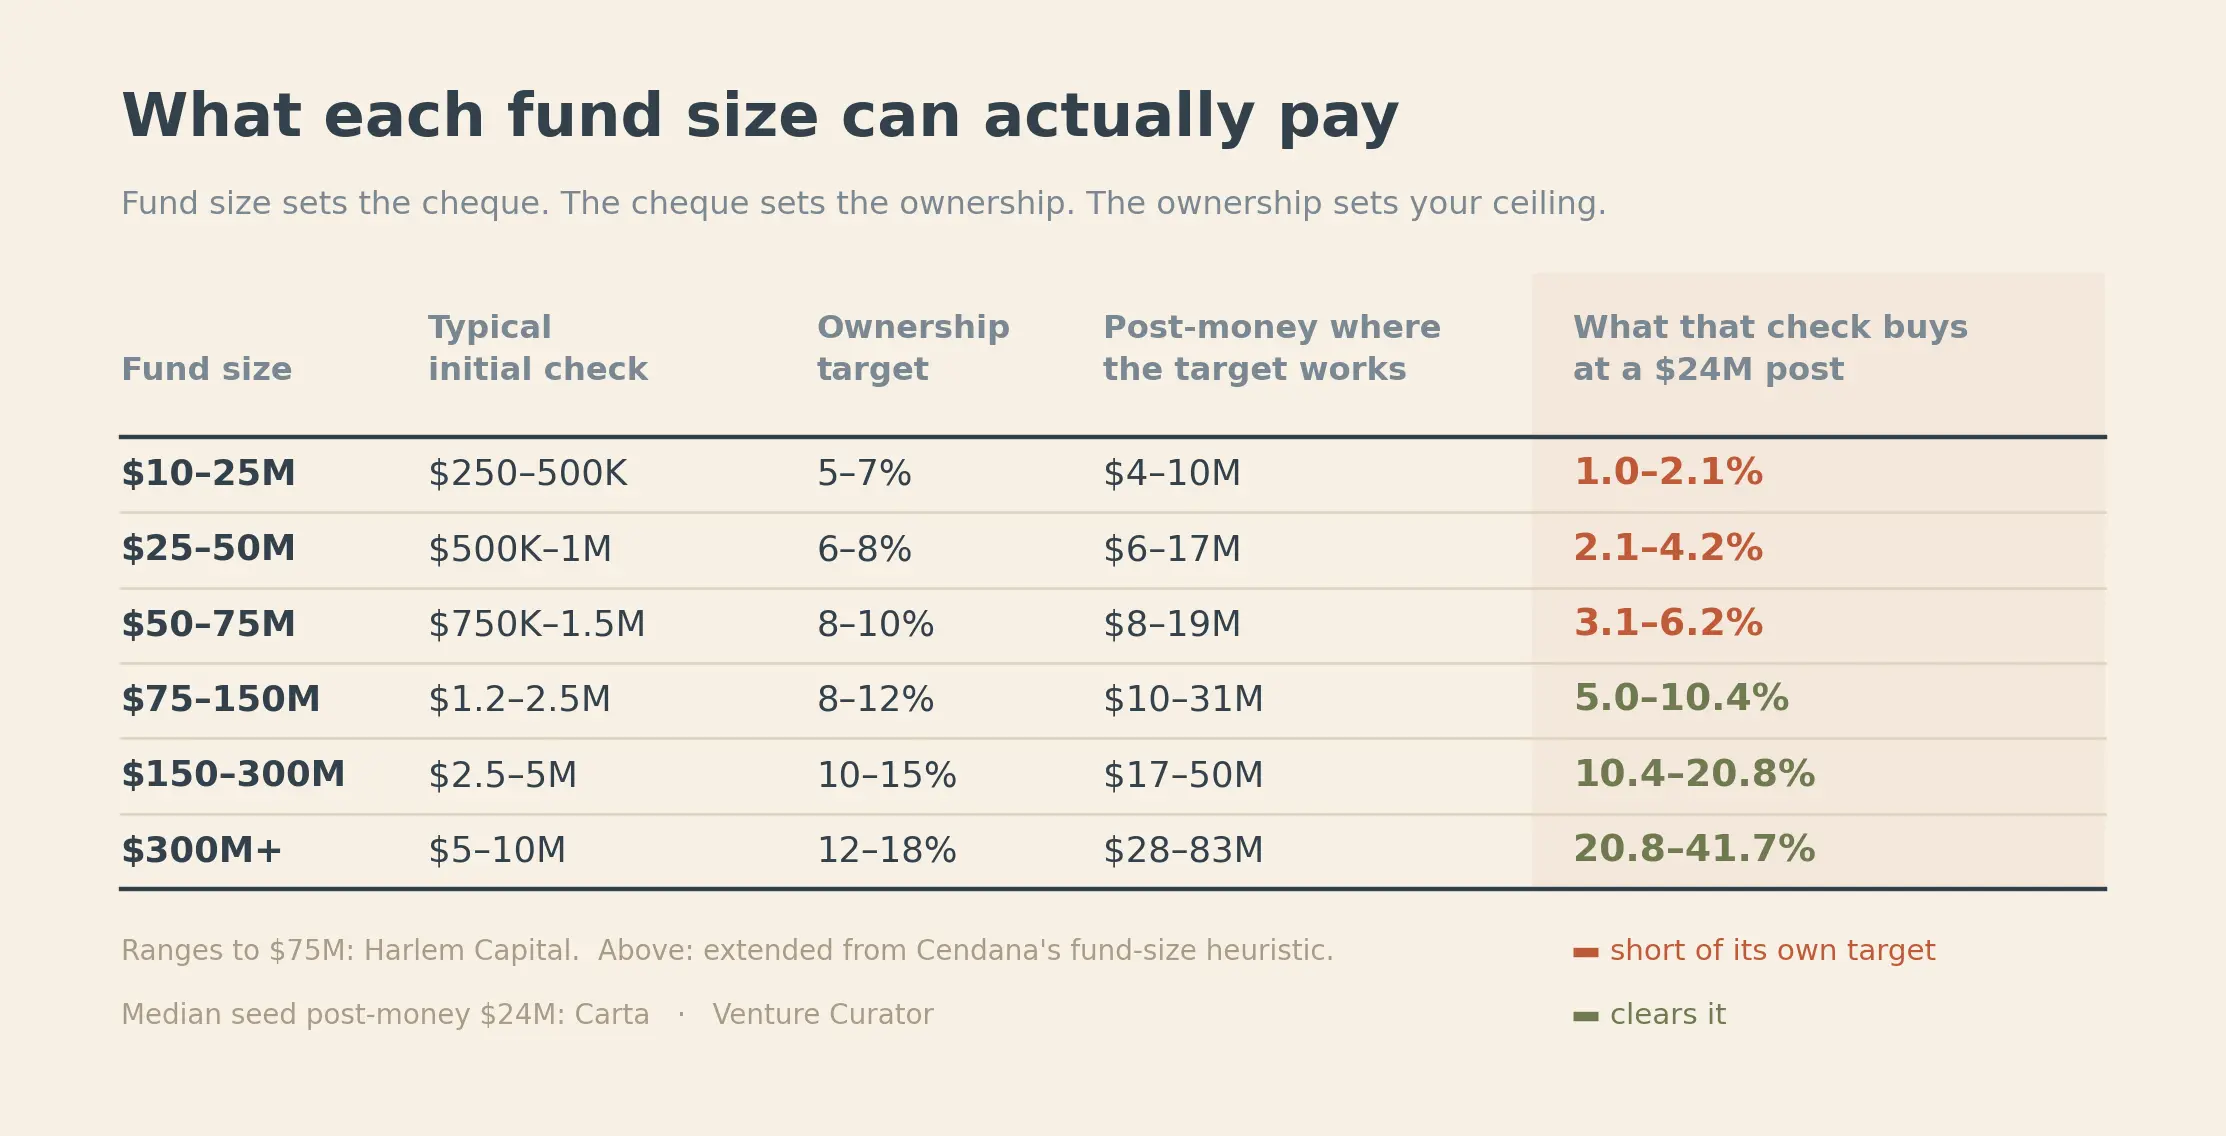
Это становится более важным сегодня, поскольку оценки на стадии посевного финансирования уже выросли. Средняя оценка после инвестиций на стадии посевного финансирования, упомянутая в анализе Carta, составляет 24 миллиона долларов. Фонд в 50 миллионов долларов, инвестируя 1,5 миллиона долларов по этой оценке, может получить только 6,2% акций, что может быть ниже его цели.
Если вы скажете фонду, что хотите привлечь 3 миллиона долларов, а ведущий инвестор хочет 15%, вы на самом деле уже подразумеваете постинвестиционную оценку в 20 миллионов долларов, прежде чем кто-либо явно обсудит оценку.
Более полезный порядок действий:
Рассчитайте, сколько вам нужно средств, чтобы достичь следующего этапа за 18-24 месяца.
Добавьте запас.
Это и будет размер вашего раунда.
Разделите его на процент размывания, который вы готовы принять.
Затем найдите фонд, который сможет поддержать эту оценку с размером чека и моделью владения. Вставленный markdown
Есть еще одна цифра, которую основатели часто игнорируют: пул опционов. Ведущий инвестор может потребовать создать пул опционов в размере 10% до 15% до инвестирования, что размоет доли существующих акционеров до завершения сделки. Анализ показывает, что обсуждение пула опционов на основе реальных планов по найму иногда влияет на долю основателей больше, чем борьба за 1 или 2 миллиона долларов в оценке. Вставленный markdown
Чтобы избежать потери нескольких недель времени на неправильные фонды, самый простой способ — задать этот вопрос на первом звонке:
"Каков типичный размер первого чека этого фонда, и какую долю вы обычно хотите получить?"
Эти два числа помогут вам быстро оценить, поддерживает ли экономическая модель этого фонда ваш раунд финансирования.
Поэтому не воспринимайте все препятствия в оценке как отрицание вашей стартап-компании. Иногда с вашей компанией все в порядке. Просто ваш раунд финансирования не соответствует математической логике фонда.
Если ChatGPT может бесплатно делать то, что делает ваше приложение, почему кто-то должен платить?
Это становится одной из самых больших проблем, с которыми сталкиваются основатели потребительских приложений.
Если пользователи открывают ChatGPT, Claude или Gemini и получают примерно тот же результат за несколько секунд, почему они должны тратить 10 или 20 долларов в месяц на отдельное приложение?
Дафна Тидеман из RevenueCat считает, что ответ не в простом "добавлении больше ИИ". Приложения на основе ИИ уже хорошо монетизируются, доход от каждого платного пользователя на 41% выше, чем у приложений без ИИ, а коэффициент конверсии пробных версий на 52% выше. Но их 12-месячная удерживаемость составляет всего 21.1%, в то время как у приложений без ИИ — 30.7%.
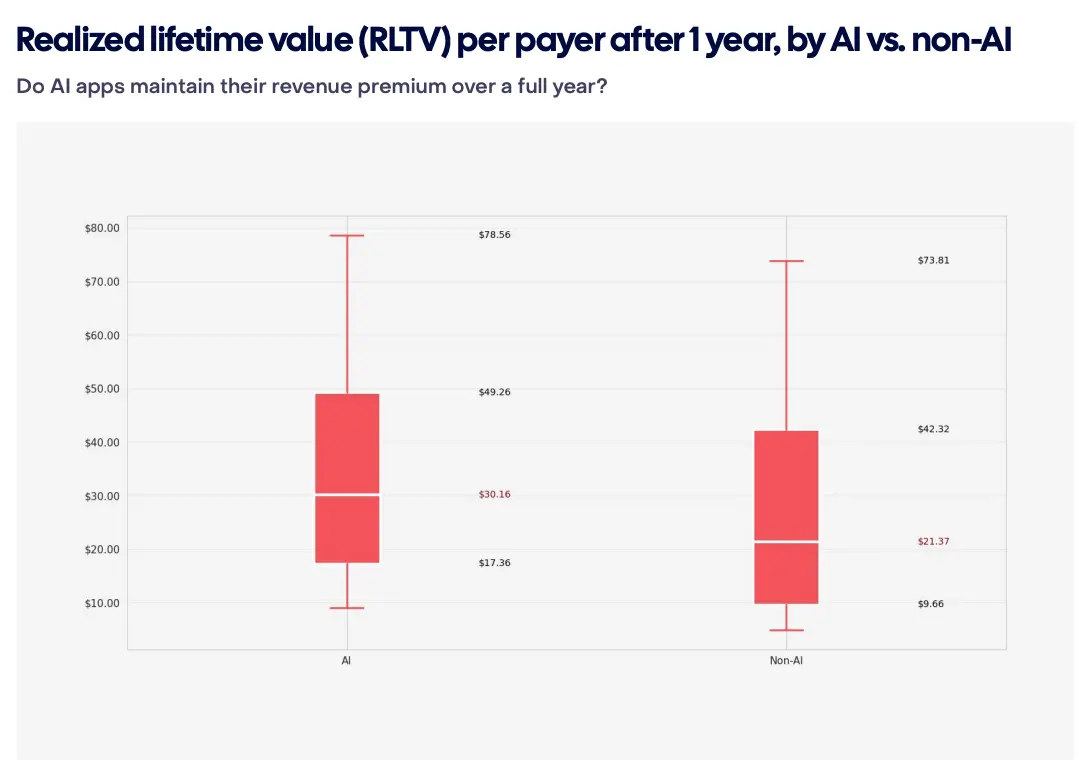
Другими словами: ИИ может привлечь людей. Но он не всегда может дать им причину остаться.
Посмотрите на сравнение Chegg и Duolingo.
Разница в том, что есть помимо ответов.
RevenueCat предлагает приложениям создать шесть вещей, которые труднее скопировать пустым LLM-чатом:
Структура: превратить ответ в полный рабочий процесс или опыт.
Память: со временем понимать пользователей, приложение становится более полезным.
Привычка: возвращать пользователей с помощью непрерывных проверок, напоминаний, мониторинга и геймификации.
Точность: овладеть специализированными данными или экспертизой, чтобы выдавать лучшие результаты.
Связь: строить сообщество, идентичность, индивидуальность или эмоциональную привязанность.
Сочетание физического и цифрового: объединять программное обеспечение с датчиками, устройствами или данными из реального мира.
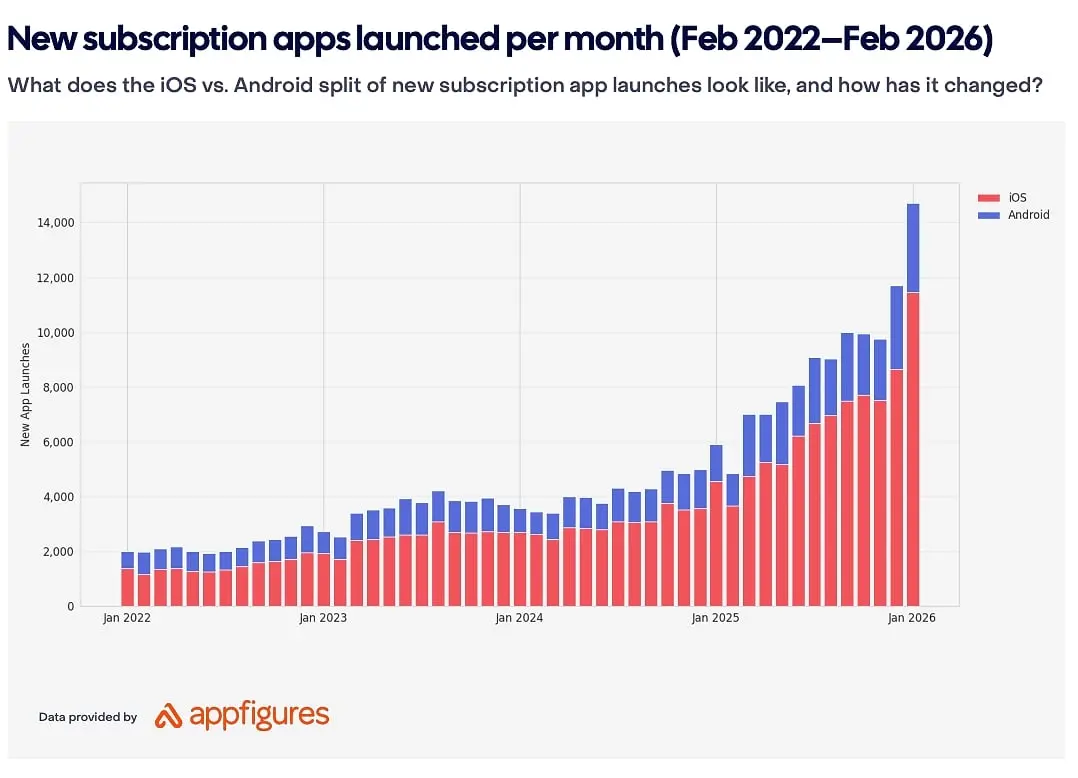
Duolingo — отличный пример, который объединяет несколько из этих элементов. ChatGPT может обучать языкам, но Duolingo потратил годы на создание непрерывных проверок, таблиц лидеров, систем отслеживания прогресса, напоминаний и геймификации. Сообщается, что после введения таблиц лидеров время обучения увеличилось на 17%, а количество высокоактивных обучающихся утроилось.
Есть еще один простой тест, который может провести основатель: тест пустого диалогового окна.
Откройте ChatGPT или другой LLM, точно опишите, какую проблему решают ваши пользователи в вашем приложении, а затем сравните его ответ с тем, что предлагает ваш продукт. Если большую часть ценности вашего продукта можно воспроизвести с помощью одного запроса и одного ответа, у вас есть проблема с дифференциацией. Если ваше приложение включает структуру, накопление данных, привычки, точность, связь или компоненты из реального мира, это может быть вашим конкурентным преимуществом.
Таким образом, сам ИИ может не быть конкурентным преимуществом. Более важный вопрос для основателей: что ваш продукт дает пользователям, чего не может дать пустое диалоговое окно? Точка зрения RevenueCat заключается в том, что победители будут использовать ИИ на уровне продукта, а конкурировать за счет опыта, построенного вокруг него.
 Предупреждение о рисках Предупреждение о рисках