








Точный прогноз резкого падения от Bank of America Hartnett: "Сигнал на продажу" уже завершен, инвесторы вернутся к технологическим акциям "середине ноября", ключевое внимание на "ценах на чипы"
 Ключевые тезисы


 Хотя "сигнал на продажу" от Bank of America уже прекращен, это вовсе не означает, что пришло время для покупки на дне. Восстановление доверия Федеральной резервной системы и ослабление опасений по поводу финансирования AI - два основных условия для возвращения к рискованным активам еще не выполнены. В настоящее время разрыв в финансировании AI расширяется, акции технологических компаний переполнены. Стратеги предупреждают: возможность возвращения к акциям технологий в ноябре полностью зависит от "цен на полупроводники", что является решающим фактором. В краткосрочной перспективе рекомендуется избегать технологий, сохранять защитную позицию, а также инвестировать в акции малой капитализации и REIT.
Автор: Уолл-стрит Информер
Стратег Мэри Бэнк Майкл Хартнетт ранее точно предсказал резкое падение акций технологического сектора, и его индикатор "сигнал на продажу" теперь прекращен. Однако он четко указывает, что окончание сигнала не означает сигнал на покупку; возможность инвесторов вернуться к акциям технологического сектора в середине ноября будет зависеть от динамики цен на полупроводники, что является ключевым фактором.
В последнем отчете Flow Show Хартнетт отметил, что индекс быков и медведей Мэри Бэнк (Bull & Bear Indicator) резко упал с 8.1 до 7.4, пробив порог 8.0 и официально завершив сигнал на продажу, который был активирован 26 мая. Тем не менее, он тактически сохраняет "защитную" позицию и перечисляет два условия для возвращения к рискованным активам: повышение процентной ставки Федеральной резервной системы 28 октября для восстановления доверия и смягчение опасений по поводу финансирования ИИ — в настоящее время оба условия не выполнены.
Ожидания вероятности повышения процентной ставки ФРС в октябре упали с более чем 50% до 14%, рынок кредитования ИИ только что пережил худшую неделю в этом году: облигации CoreWeave упали в зону кризиса, их 5-летний CDS-спред указывает на вероятность дефолта около 63%; индекс Nasdaq 100 упал почти на 6% за неделю, что является худшим показателем с "дня освобождения". Хартнетт предупреждает, что если цены на полупроводники упадут, это будет сигналом к дальнейшему ужесточению кредитования ИИ и достижению пика роста капитальных затрат, в результате чего рыночная доходность в 2027 году будет переходить от прироста капитала к доходам.
Сигнал на продажу прекращен, но сигнал на покупку еще не активирован
Индекс быков и медведей Мэри Бэнк на этой неделе резко упал на 0.7 пункта до 7.4, факторы, способствующие снижению, включают: ухудшение широты глобальных фондовых индексов, хедж-фонды удерживают короткие позиции по нефти и фьючерсам на S&P 500, сокращение длинных позиций по фьючерсам на золото и ослабление притока средств в высокодоходные облигации и облигации развивающихся рынков. Единственным фактором, способствующим росту, является продолжающийся приток средств в акции технологического сектора.
Хартнетт также отметил, что "старый" индекс быков и медведей упал с 5.6 до 5.1, ниже недавнего пика 8.0 от 1 сентября. Оба индекса передают единое сообщение: крайняя оптимистическая настроенность лета закончилась.
Тем не менее, охлаждение настроений не означает, что средства действительно покидают рынок. Правило широты Мэри Бэнк показывает, что 52% глобальных фондовых индексов находятся в состоянии "перепроданности" (ниже 50-дневной и 200-дневной скользящих средних), что является максимальным показателем с апреля 2025 года. Однако для активации обратного сигнала на покупку необходимо, чтобы уровень перепроданности достиг 88%, Хартнетт считает, что, если акции США, Тайваня и Бразилии, которые все еще находятся в состоянии "перекупленности", не упадут на 6% до 10%, то в краткосрочной перспективе этот порог будет трудно достичь.
Распределение остается сильно сконцентрированным, переоценка акций технологического сектора достигла пятилетнего максимума
Хотя настроения охлаждаются, риск на уровне распределения средств по-прежнему остается высоко сконцентрированным. Последние недельные данные EPFR (по состоянию на эту среду) показывают, что чистый приток в фонды акций составил 64.4 миллиарда долларов, приток в облигации — 11.8 миллиарда долларов, а отток наличных составил 53.1 миллиарда долларов — распродажа акций технологического сектора не оставила заметных следов в данных о потоках.
В активе частных клиентов Мэри Бэнк акции составляют рекордные 66.4%, доля наличных упала до исторического минимума 9.3%. За весь год чистый приток в глобальные фонды акций в пересчете на год составил 1.3 триллиона долларов, из которых на фонды технологического сектора приходится 196 миллиардов долларов, что более чем в 2.5 раза превышает предыдущий рекорд. Опрос менеджеров фондов Мэри Бэнк в октябре показывает, что уровень переоценки акций технологического сектора является максимальным с августа 2020 года.
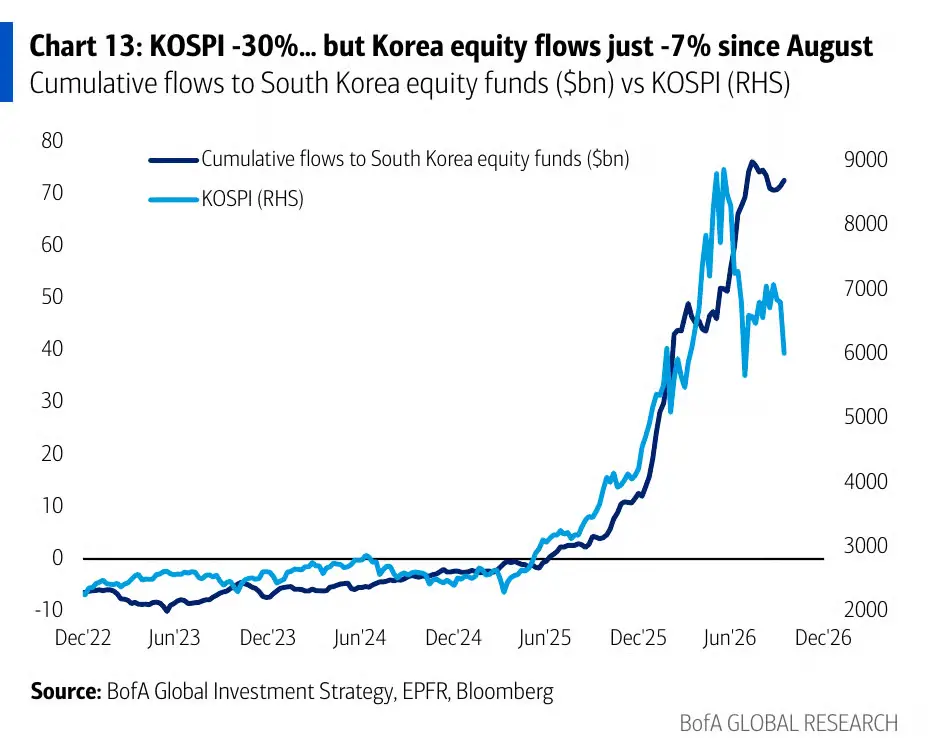
Корейский рынок демонстрирует наиболее заметное расхождение между позиционированием и ценами: индекс KOSPI упал на 30% с пиковых значений в июне, но после пика в августе на каждые 100 долларов, которые поступили, только 7 долларов было выведено. Хартнетт указывает, что иностранные инвесторы стали основными продавцами на этой неделе, а окно для выкупа акций близится к закрытию, реальное изъятие средств, возможно, еще не началось.
Разрыв в финансировании ИИ расширяется, реальные доходности приближаются к критической линии
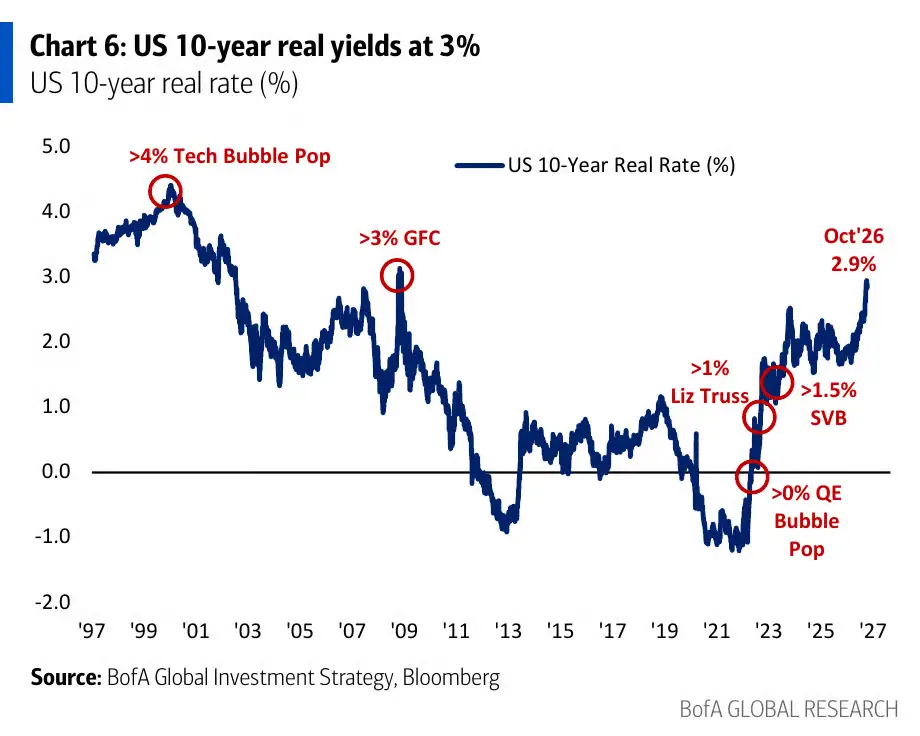
Хартнетт в настоящее время сохраняет защитную позицию, основываясь на трех основных факторах: во-первых, реальные процентные ставки по 10-летним облигациям США близки к 3%, исторически этот уровень совпадал с рисковыми событиями, такими как крах доткомов, глобальный финансовый кризис и события с SVB.
Во-вторых, ETF по частным инвестициям (PSP) и ETF по компаниям развития (BIZD) упали до минимумов первой половины 2026 года. В-третьих, 5-летний CDS Oracle показывает почти вертикальный рост, в то время как спред по облигациям инвестиционного уровня в секторе технологий почти не изменился, что указывает на то, что заемщики с высоким уровнем кредитного плеча испытывают максимальное давление.
По данным аналитика Goldman Sachs по процентным ставкам Дэвида Кертина, проблема стоимости финансирования инфраструктуры ИИ является одним из основных источников давления на текущем рынке — для заемщиков ниже инвестиционного уровня полные затраты на финансирование в диапазоне 6% до 8% "схватываются быстрее" в условиях высоких процентных ставок.
Данные Goldman Sachs показывают, что спред облигаций CoreWeave с погашением в 2031 году на момент превышал 1100 базисных пунктов по сравнению с государственными облигациями США.
Хартнетт ссылается на рыночный консенсус, который показывает, что ожидаемые капитальные затраты крупнейших облачных провайдеров в 2026 году составят 807 миллиардов долларов, а в 2027 году вырастут до 1.16 триллиона долларов, в то время как свободный денежный поток ожидается в этом году с отрицательным значением 63 миллиарда долларов, а в следующем году еще больше увеличится до отрицательных 163 миллиардов долларов. Данные Goldman Sachs также показывают, что индекс цен производителей полупроводников после почти 30 лет снижения недавно резко вырос.
Цены на чипы становятся ключевым переменным для рынка в 2027 году
Хартнетт выдвигает наиболее важный прогноз текущего цикла: динамика цен на полупроводники будет определять макроэкономику и рыночную структуру до 2027 года.
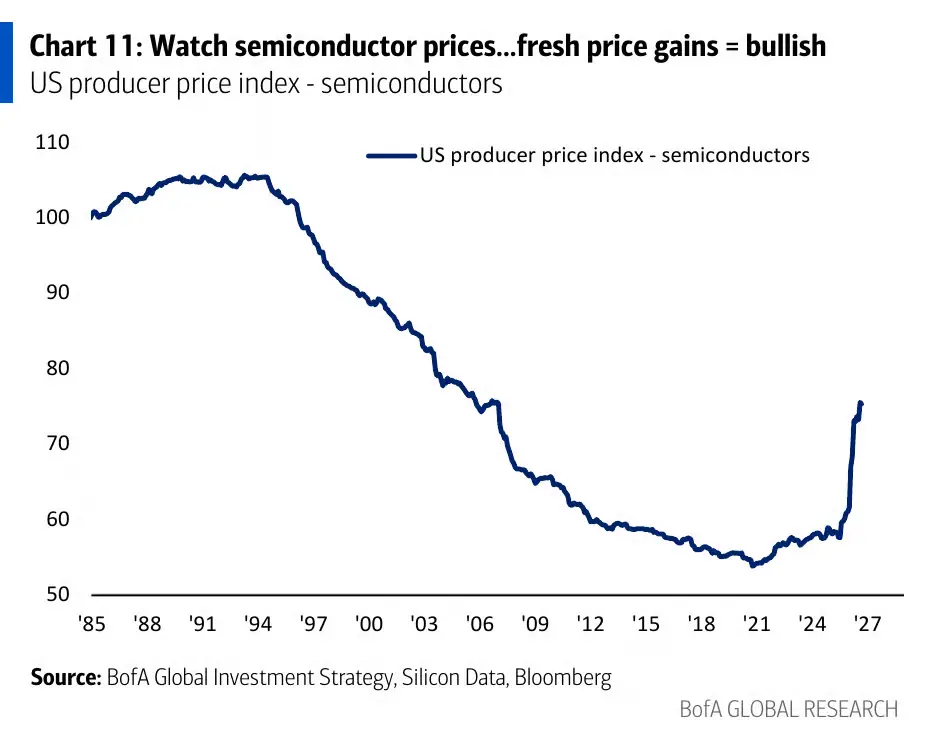
Если цены на чипы сохранятся на высоком уровне, это будет означать, что гонка вооружений в области ИИ между США и Китаем продолжается, ожидания, что правительство США предоставляет скрытую поддержку ценам на облигации и акции, будут поддерживаться, и инвесторы вернутся к акциям технологического сектора в середине ноября, а к 2027 году изменят свои позиции с "коротких" на "длинные" в отношении технологий и облигаций.
С другой стороны, если цены на полупроводники упадут, это будет означать дальнейшее ужесточение кредитования ИИ, достижение пика роста капитальных затрат, и основная логика, поддерживающая текущий бум номинального ВВП, начнет разрушаться — номинальный ВВП США с момента низшей точки во время COVID вырос на 63% до 33 триллионов долларов, резкий рост цен на чипы стал важным фактором. В этом случае облигации могут показать лучшие результаты, в то время как любые активы, основанные на нарративе капитальных затрат ИИ, столкнутся с заметным давлением, а основной драйвер доходности активов в 2027 году переключится с прироста капитала на доходы.
Тактическая защита, распределение активов, выгодных от "пиковых доходностей"
На уровне конкретных операций Хартнетт выбирает увеличить распределение активов, выгодных от "пиковых доходностей", включая акции малой капитализации, REIT и сектор потребительских товаров, который, согласно опросу менеджеров фондов Мэри Бэнк в октябре, является самым недооцененным с июля 2008 года. Он четко заявляет, что не будет увеличивать долю акций технологического сектора.
В более долгосрочном распределении активов Хартнетт сохраняет переоценку золота, сырьевых товаров и развивающихся рынков, одновременно указывая, что долгосрочные позиции "коротких" по облигациям и недооцененные позиции по Китаю должны постепенно сокращаться — это его явное изменение позиции.
Хартнетт также указывает на "ценовые сигналы", показывающие, что 355 акций в индексе S&P 500 находятся более чем на 10% ниже 52-недельного максимума, 188 акций ниже 20%, 93 акции ниже 30%. Под поверхностным спокойствием индекса ущерб на уровне отдельных акций уже довольно значителен, и для терпеливых инвесторов, ищущих возможности для размещения, может уже сформироваться определенное ценовое пространство.
 Предупреждение о рисках
 Предупреждение о рисках
Популярные статьи





