Сингапур CARF реализован: прозрачность налогообложения криптовалюты переходит в стадию исполнения
 Ключевые тезисы

 Статья рассматривает рамки отчетности по криптоактивам (CARF), которые Сингапур введет в 2027 году. Биржи и некоторые платежные сервисы столкнутся с требованиями по самосертификации налогоплательщиков, сбору данных о транзакциях и ежегодной отчетности, в то время как некоторые криптофонды и семейные офисы могут также подвергнуться влиянию пересмотренной версии CRS.
Автор: FinTax
Введение
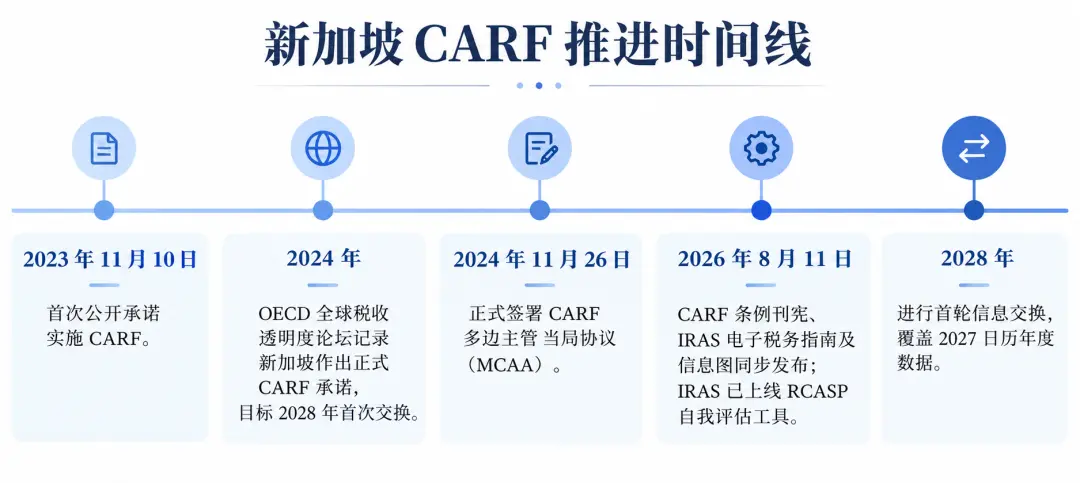
11 августа 2026 года правительство Сингапура опубликовало в официальном бюллетене «Постановление о налоге на доходы (Соглашение о международной налоговой комплаенс) (Рамка отчетности по криптоактивам) 2026». В тот же день Налоговое управление Сингапура (IRAS) выпустило первую версию электронного налогового руководства CARF. Положение вступает в силу с 1 января 2027 года, а первый обмен информацией по данным 2027 года ожидается в 2028 году.
По состоянию на июнь 2026 года 76 юрисдикций по всему миру обязались внедрить CARF, первые 48 юрисдикций с 1 января 2026 года требуют от местных поставщиков криптоуслуг начать сбор данных CARF. Сингапур не является первой юрисдикцией в Азии, продвигающей внедрение CARF на национальном уровне; Япония уже установила систему внутренней отчетности CARF в рамках налоговой реформы 2024 года и с 1 января 2026 года начала требовать самосертификацию пользователей и другие требования, планируя начать обмен информацией с 2027 года. Однако Сингапур в короткие сроки одновременно выпустил постановление, сопутствующие руководства и практические инструменты, быстро сформировав относительно полную структуру внедрения CARF. Сингапур выбрал этот момент, чтобы продвинуть CARF от международных обязательств к исполнимым внутренним правилам, и его правила определяют, смогут ли они создать комплаенс-бонус, что является точкой наблюдения за изменениями в конкурентной среде финансовых центров Азии.
1 Почему Сингапур должен интегрироваться в CARF
CARF, полное название Crypto-Asset Reporting Framework (Рамка отчетности по криптоактивам), был разработан OECD в 2022 году, а затем включен в систему стандартов автоматического обмена международной налоговой информацией, опубликованную в 2023 году. В определенной степени CARF переопределяет, что такое хорошая бизнес-среда: раньше, когда говорили о крипто-дружественных регионах, первой реакцией было "слабое регулирование". После внедрения CARF ясность и определенность правил становятся новыми критериями оценки.
Сингапур позиционирует себя как ведущий международный финансовый центр и центр цифровых активов, и для него участие в CARF кажется обязательным. Управление финансовых услуг Сингапура (MAS) уже установило лицензионный режим для поставщиков услуг цифровых платежных токенов (DPT), и отсутствие участия в CARF означает отставание в глобальной волне налоговой прозрачности. Напротив, присоединение и быстрое продвижение внедрения CARF дает Сингапуру, для которого ясные правила и надежные институты являются основными конкурентными преимуществами, преимущество первопроходца.
На протяжении всего временного графика участия действия Сингапура ясны и последовательны:
2 Критерии определения CARF в Сингапуре
2.1 Определение отчетного субъекта (Reporting SGCASP)
Перед подачей информации необходимо сначала определить, относится ли субъект к сингапурским отчетным поставщикам криптоактивов (Reporting Singaporean Crypto-Asset Service Provider, Reporting SGCASP).
Это определение делится на два этапа. Первый этап — определить, осуществляет ли субъект обмен криптоактивами (Exchange Transactions) в качестве бизнеса для клиентов или от их имени; это определяется по сути бизнеса, а не только по лицензии.
Если указанные выше критерии выполнены, субъект считается отчетным поставщиком криптоактивов (Reporting Crypto-Asset Service Provider, RCASP), и на этом основании необходимо дополнительно обсудить, относится ли субъект к тем, кто обязан отчитываться по CARF в Сингапуре. Поэтому второй этап — определить, существует ли у субъекта законная связь с Сингапуром, что делает его Reporting SGCASP. Связи включают:
(1) Лицо или организация, проживающие в Сингапуре для налоговых целей;
(2) Субъекты, созданные или зарегистрированные в соответствии с законами Сингапура;
(3) Управляемые в Сингапуре (то есть их высшее руководство обычно принимает решения в Сингапуре);
(4) Имеющие постоянное место ведения бизнеса в Сингапуре;
(5) Операции через филиалы в Сингапуре.
Что касается правил освобождения от повторной отчетности. Если какой-либо RCASP имеет связи с несколькими юрисдикциями CARF и в другой юрисдикции имеет более высокий стандарт связи (например, является налоговым резидентом этой юрисдикции) и уже уведомил IRAS о том, что выполнил требования CARF в соответствии с правилами этой юрисдикции, то повторная отчетность и дью дилидженс в Сингапуре не требуются.
IRAS уже запустило инструмент самооценки RCASP, и соответствующие субъекты могут заполнить структурированную анкету, чтобы предварительно определить, относятся ли они к RCASP и имеют ли обязательства по CARF в Сингапуре.
2.2 Подлежащие отчетности пользователи (Reportable User)
Подлежащие отчетности пользователи должны быть определены в зависимости от статуса налогового резидента и характера субъекта.
(1) Для индивидуальных пользователей основным критерием является самосертификация и другая информация, подтверждающая их налоговую резидентность и определяющая, являются ли они подлежащими отчетности.
(2) Для юридических лиц, помимо определения, относится ли само юридическое лицо к подлежащим отчетности пользователям, необходимо дополнительно подтвердить его классификацию. Если это юридическое лицо не относится ни к исключенным лицам, ни к активным юридическим лицам, Reporting SGCASP также должен идентифицировать его контролирующих лиц и определить, являются ли они подлежащими отчетности.
2.3 Основные обязательства
Основные обязательства, которые должны выполнять Reporting SGCASP, следующие:
(1) Регистрация в IRAS: Сингапурские отчетные поставщики криптоактивов, попадающие под регулирование в 2027 году, должны завершить регистрацию в IRAS до 31 марта 2028 года. Новые поставщики, попадающие под регулирование после 2027 года, обычно должны завершить регистрацию до 31 марта следующего года после календарного года, в котором они стали отчетными поставщиками.
(2) Дью дилидженс и самосертификация: Отчетные поставщики должны получить и проверить действительную налоговую самосертификацию при открытии счетов для новых пользователей. Для существующих пользователей по состоянию на 31 декабря 2026 года необходимо завершить получение и проверку действительной самосертификации до 31 декабря 2027 года. Для существующих пользователей, у которых до 31 декабря 2027 года не была получена и подтверждена действительная самосертификация, отчетные поставщики не могут выполнять связанные транзакции с 1 января 2028 года, пока не будет завершена самосертификация и подтверждение разумности.
(3) Годовой отчет: Форму CARF необходимо подавать до 31 мая каждого года. Первый отчетный год — 2027, крайний срок — 31 мая 2028 года. Поставщики, у которых нет соответствующих подлежащих отчетности транзакций, обычно также должны подавать нулевую отчетность.
Подлежащая отчетности информация включает два типа: во-первых, идентификационные данные подлежащих отчетности пользователей и некоторых контролирующих лиц, включая имя или название юридического лица, адрес, дату рождения (для физических лиц), налоговую резидентность и налоговый идентификационный номер (TIN); во-вторых, сводная информация о транзакциях по соответствующим типам криптоактивов, включая суммы, единичные количества и количество транзакций по приобретению и продаже криптоактивов за фиатные деньги, справедливую рыночную стоимость, единичные количества и количество транзакций по обмену криптоактивами, подлежащие отчетности розничные платежные транзакции, а также другую информацию о переводах и выводах. Транзакции на сумму более 50,000 долларов США, осуществляемые с использованием криптоактивов для покупки товаров или услуг, относятся к подлежащим отчетности розничным платежным транзакциям.
Для активов, переведенных на внешние кошельки, с которыми невозможно подтвердить связь с поставщиками виртуальных активов (VASP) или финансовыми учреждениями, необходимо отдельно свести общую справедливую рыночную стоимость и общее количество единиц. Адреса кошельков не нужно подавать вместе с годовыми отчетами, но их следует хранить для справки.
(4) Хранение записей: Идентификация пользователей и данные о бизнес-отношениях обычно хранятся в течение пяти лет после окончания бизнес-отношений; данные о транзакциях и некоторые записи дью дилидженса хранятся в течение пяти лет с начала соответствующего отчетного года; записи, связанные с адресами внешних кошельков, также должны храниться не менее пяти лет.
Reporting SGCASP может поручить третьим лицам помочь в выполнении требований CARF (например, сбор данных, создание и подача XML-файлов), но окончательная ответственность за отчетность все равно остается за ними, включая обеспечение точности, полноты и своевременности данных.
3 Сравнение Гонконга и Сингапура: цель — обмен в 2028 году, но правила внедрения различаются
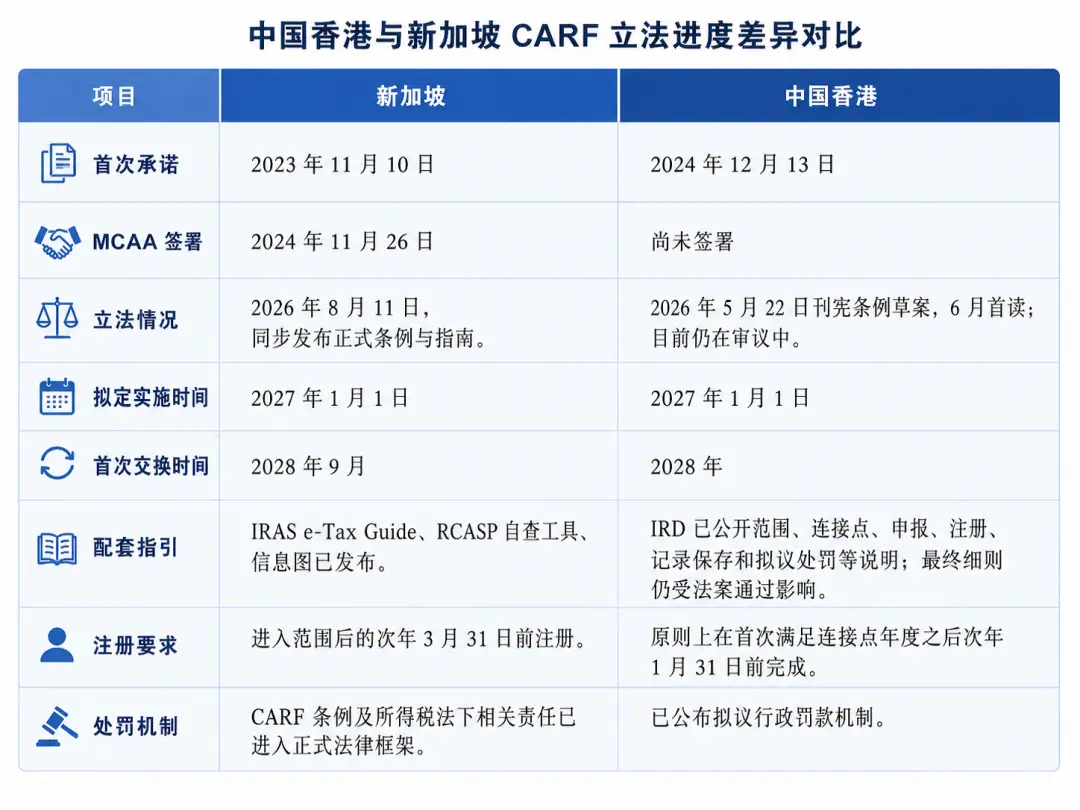
Сингапур и Гонконг являются важными центрами трансграничных финансов и крипто-бизнеса в Азии, оба планируют начать первый обмен информацией по CARF в 2028 году, но прогресс и степень определенности правил в этих двух местах различаются.
3.1 Различия в законодательном процессе
С точки зрения сроков внедрения CARF, общий прогресс Сингапура и Гонконга довольно близок, оба планируют провести первый обмен информацией в 2028 году. Однако в области внутреннего законодательства, руководящих принципов внедрения и сопутствующих механизмов исполнения наблюдаются разные темпы продвижения.
3.2 Различия в подготовке к реализации выбора местоположения компаний
При выборе финансового центра компании и капиталы обычно обращают внимание на уровень налоговой нагрузки, регулирующую среду и способность к рыночной интеграции. Гонконг имеет поддержку материкового рынка, общую правовую систему и низкие налоговые ставки; Сингапур же славится политической стабильностью, прозрачностью правосудия и статусом регионального хаба. Налоговые ставки, глубина капитальных рынков, пороги лицензирования, кадровые ресурсы и регулирующая среда всегда являются важными составляющими конкурентоспособности финансовых центров.
С внедрением CARF важность определенности в комплаенсе и прозрачности системы возрастает. Для трансграничных крипто-платформ своевременность и ясность правил, а также четкость путей их реализации напрямую влияют на возможность предварительного планирования дью дилидженса клиентов, модернизации систем, управления данными и организации отчетности. Чем раньше будут определены правила, тем быстрее компании смогут адаптировать свои бизнес-процессы и техническую архитектуру, снижая дополнительные затраты и риски, связанные с повторными исправлениями.
Сингапур продвигает CARF, продолжая свою долгосрочную политику участия в международном сотрудничестве по налоговой прозрачности и соблюдения глобальных стандартов. IRAS подчеркивает, что международные налоговые стандарты могут поддерживать справедливую конкурентную среду только при согласованном и эффективном внедрении в различных юрисдикциях, что укрепляет доверие к международному финансовому центру. Сингапур предоставил достаточно времени для подготовки отчетным поставщикам, чтобы они могли модернизировать свои системы и процессы, а также улучшить внутреннее законодательство и ИТ-инфраструктуру, опираясь на опыт передовых юрисдикций, что повысило стабильность и исполнимость правил CARF.
Гонконг, продвигая CARF, должен учитывать свою двойную роль как международного финансового центра и важного окна для финансовой открытости Китая. С одной стороны, Гонконг должен продолжать интеграцию с международными стандартами налоговой прозрачности, отвечая на требования трансграничных финансовых учреждений и участников рынка о согласованности и предсказуемости правил; с другой стороны, его институциональный дизайн также должен учитывать действующую политику регулирования криптоактивов на материке и финансовые связи между двумя регионами. На фоне того, что материковый Китай пока не обязался внедрять CARF, внедрение CARF в Гонконге акцентирует внимание на согласовании международных правил, открытости рынка и реальной институциональной среды.
4 Влияние внедрения CARF на основные бизнесы Сингапура
Сравнение Гонконга и Сингапура иллюстрирует различия в определенности политики в разных юрисдикциях, но для крипто-компаний, уже работающих в Сингапуре, более актуальным вопросом является, какие бизнес-операции и процессы будут затронуты этими правилами. Разные бизнес-модели подвержены влиянию CARF в разной степени, и ключевым моментом является то, предоставляет ли субъект фактические услуги по обмену криптоактивов клиентам или содействует им, а также применимы ли к соответствующему бизнесу пересмотренные версии CARF или CRS.
4.1 Торговые и платежные сервисы: CARF требует внедрения в повседневную деятельность
Биржи и платежные учреждения являются бизнес-субъектами, непосредственно подверженными влиянию CARF. Суть бизнеса заключается в определении, соответствует ли он критериям RCASP; если он в рамках своей деятельности предоставляет услуги по обмену криптоактивов для клиентов или от их имени, он может попасть в сферу действия отчетности CARF.
Комплаенс-требования для криптобирж будут внедрены в повседневную деятельность. При открытии счета новыми пользователями платформа должна получить и проверить действительную налоговую самосертификацию, включая информацию о налоговой резиденции, идентификационном номере налогоплательщика (TIN) и т.д.; для соответствующих юридических лиц также необходимо дополнительно определить, следует ли идентифицировать их контролирующих лиц. Большая часть работы может быть связана с существующими клиентами. Пользователи, существующие на 31 декабря 2026 года, должны завершить соответствующую самосертификацию и проверку разумности до 31 декабря 2027 года. Для пользователей, которые на тот момент не завершили действительную сертификацию, с 1 января 2028 года платформа, как правило, не должна продолжать содействовать им в обмене криптоактивов, пока не будут выполнены требования сертификации. Таким образом, платформе необходимо изменить поля для открытия счета и правила бэкэнда, заранее очистить существующие счета, выявить пробелы в информации и установить механизмы напоминания о сертификации, обработки аномалий и ограничения транзакций, что является довольно сложной задачей для крупных платформ с большим количеством существующих счетов.
Модернизация данных о транзакциях может быть более сложной. CARF требует, чтобы RCASP обобщали информацию о различных категориях транзакций по соответствующим типам криптоактивов, включая сделки с фиатной валютой, обмен криптовалют и определенные переводы. Для активов, переведенных на некоторые внешние кошельки, также требуется отдельное обобщение. Это требует от биржи преобразования данных, изначально используемых для сватовства, расчетов и управления рисками, в налоговые данные, соответствующие критериям CARF, и установления стабильных соответствий между идентификацией пользователей, типами активов и записями транзакций.
Вопрос о том, попадают ли криптоплатежи, переводы и расчетные учреждения в сферу действия CARF, не может быть решен только на основе названия бизнеса; ключевым моментом является определение, предоставляет ли такое учреждение услуги по обмену криптоактивов для клиентов или от их имени. Поставщики, которые только предоставляют технический интерфейс и не участвуют в обмене криптоактивов на фиатные деньги или между различными криптоактивами, не обязательно являются RCASP. Если в их бизнес-процессах фактически выполняются функции обмена или сватовства, они могут попасть в сферу действия отчетности CARF.
Следует отметить, что CARF устанавливает порог в 50,000 долларов США для отчетности по розничным платежным транзакциям. Однако этот порог применяется только к сделкам, в которых товары или услуги оплачиваются с использованием соответствующих криптоактивов и стоимость которых превышает эту сумму; не все ончейн-переводы, превышающие 50,000 долларов США, подлежат отчетности.
Правила CARF особенно важны для поставщиков, обрабатывающих корпоративные закупки, трансакции международных коммерческих платежей или крупные расчетные операции с торговыми партнерами. Поставщики должны сопоставить налоговый статус клиентов, функции обмена и цели платежей, чтобы определить, какие транзакции должны быть включены в годовой отчет.
4.2 Криптофонды: не подвержены прямому влиянию CARF, но сталкиваются с давлением CRS 2.0
Криптофонды обычно не являются RCASP. Сделки фонда осуществляются для управления активами в рамках собственного инвестиционного портфеля и не предоставляют услуги обмена криптоактивов непосредственно для инвесторов фонда, но могут быть включены в сферу действия пересмотренной версии CRS.
Сингапур, продвигая CARF, одновременно реализует пересмотренную версию CRS, и оба эти механизма формируют сеть прозрачности криптоактивов. CARF охватывает сделки, проводимые непосредственно через крипто-сервисов, в то время как CRS 2.0 охватывает криптоэкспозиции, удерживаемые через финансовые учреждения. Организации, которые одновременно ведут традиционный финансовый и криптобизнес, должны обращать внимание на стандарты дью-дилижанс, отчетные критерии и графики обеих систем, что создает двойное давление на управляющих фондами на операционном уровне.
4.3 Семейные офисы
Сингапур долгое время поддерживает развитие управления фондами и семейным богатством через налоговые стимулы для фондов, такие как 13O и 13U. В последние годы MAS продолжает улучшать требования к экономической сущности, управлению и борьбе с отмыванием денег для однофамильных офисов, способствуя их деятельности в более четкой регуляторной среде.
Внедрение CARF само по себе не изменяет условия применения налоговых льгот по статьям 13O или 13U, но увеличивает требования к соблюдению для семейных фондов, семейных офисов и связанных с ними структур, касающиеся идентификации клиентов, подтверждения налогового статуса и отчетности. В то же время семейные фонды и их подлежащие активы могут также столкнуться с вопросами классификации финансовых учреждений в рамках пересмотренной версии CRS. Некоторые организации, управляемые профессиональными управляющими и занимающиеся в основном инвестициями в финансовые активы, могут быть признаны инвестиционными субъектами и соответственно нести обязательства по регистрации, дью-дилижанс и отчетности в рамках CRS.
Заключение
Сингапур уже перевел CARF из международных обязательств в стадию конкретного выполнения и постепенно формирует рамки реализации, охватывающие идентификацию субъектов, дью-дилижанс клиентов, сбор данных и годовую отчетность. С учетом того, что соответствующие требования постепенно вступают в силу, влияние CARF на рыночные субъекты также будет все больше входить в повседневную деятельность и системные процессы.
Для соответствующих учреждений сейчас более важно как можно быстрее определить, попадают ли они в сферу отчетности, и далее прояснить классификацию субъектов, идентификацию клиентов, определение контролирующих лиц, сбор данных о транзакциях, а также применимые границы между CARF и пересмотренной версией CRS. Для платформ с большим количеством клиентов, сложными бизнес-моделями или множеством финансовых продуктов степень предварительной подготовки будет напрямую влиять на последующие затраты на выполнение и эффективность соблюдения.
Практика Сингапура также предоставляет важный образец для наблюдения за внедрением CARF на азиатских финансовых рынках. С учетом того, что все больше юрисдикций вступает в стадию реализации, в будущем стоит продолжать следить за тем, как различные рынки интегрируют CARF в свои местные регуляторные системы и как возникающие различия в правилах будут влиять на операционную деятельность компаний, трансграничное соблюдение и региональное бизнес-распределение.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи